
Asien-Pazifik-Kompressorenmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 14.23 Milliarden US-Dollar |
| Marktgröße (2031) | 19.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.13 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asien-Pazifik-Kompressorenmarkt – Analyse von Mordor Intelligence
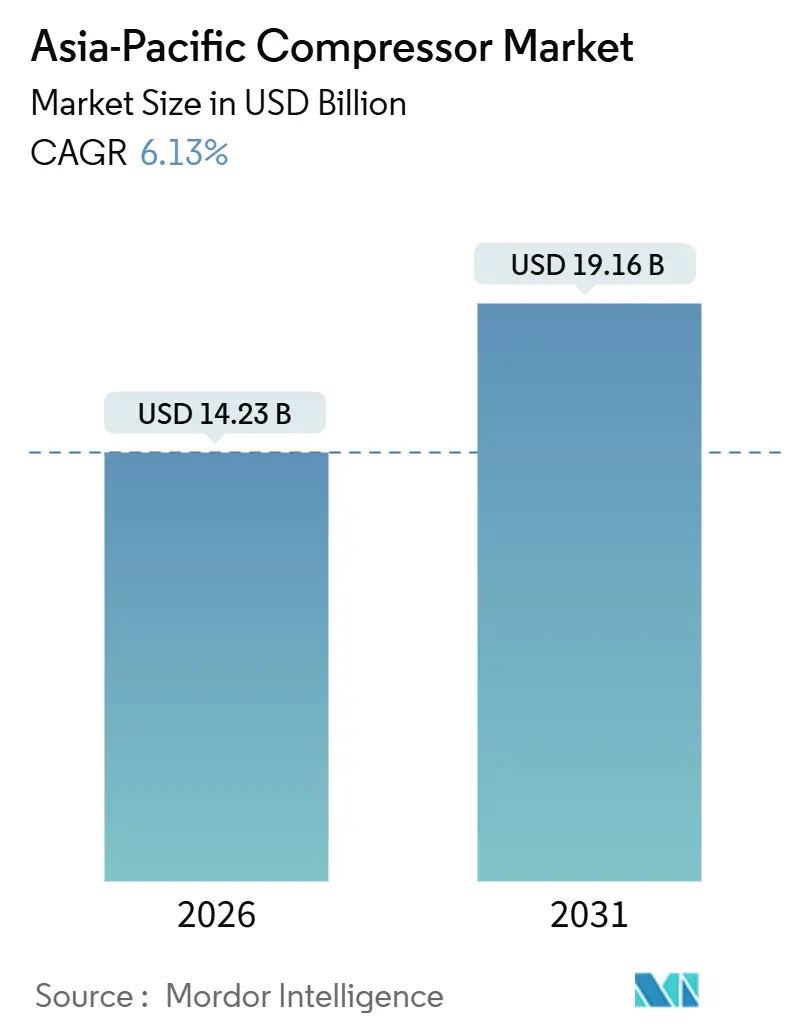
Die Größe des Asien-Pazifik-Kompressorenmarktes wird im Jahr 2026 auf USD 14,23 Milliarden geschätzt und soll bis 2031 USD 19,16 Milliarden erreichen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2026–2031).
Die Nachfrage steigt aufgrund rascher Industrialisierung, zunehmend strenger Energieeffizienzvorschriften sowie einer Welle von LNG-, Wasserstoff- und Kühlketteninfrastrukturprojekten. Der Asien-Pazifik-Kompressorenmarkt profitiert zudem von politisch verknüpften Fertigungskorridoren in Indien, Belt-and-Road-Bauprojekten in China und einem regionalen Vorstoß in Richtung Technologien mit variabler Drehzahlregelung (VSD), die den Stromverbrauch senken. Unterdessen lokalisieren europäische und nordamerikanische Originalgerätehersteller (OEMs) ihre Montage- und Servicestandorte, um Zollgegenwind entgegenzuwirken, während einheimische Marktführer Kostenvorteile in preissensiblen Nischen ausnutzen. Mitteldrucksysteme dominieren den alltäglichen Industriebedarf, doch mit der HLK-K- und Kühlkettennachfrage verbundene Niederdruckkompressoren entwickeln sich am schnellsten, was die steigende Kaufkraft der wachsenden Mittelschicht der Region widerspiegelt.
Wichtigste Erkenntnisse des Berichts
- Nach Typ: Verdrängungsmaschinen erzielten im Jahr 2025 einen Umsatzanteil von 67,8 %, während dynamische Einheiten bis 2031 voraussichtlich eine CAGR von 6,5 % verzeichnen werden.
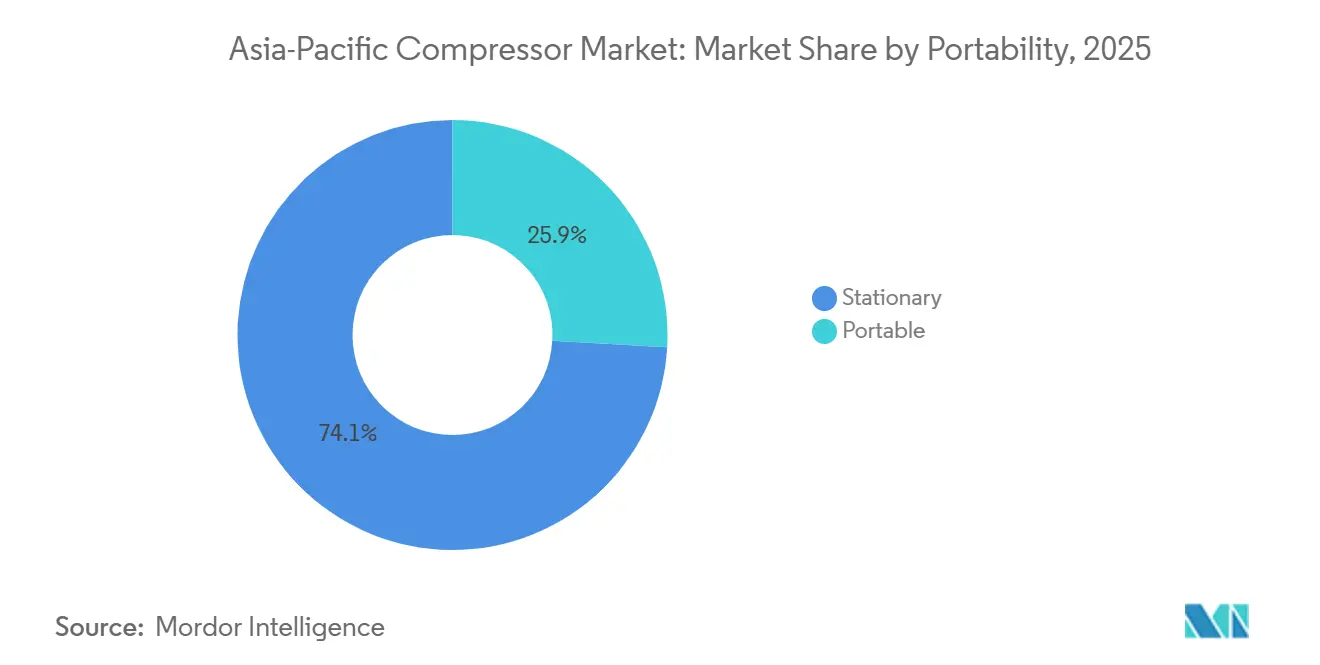
- Nach Tragbarkeit: Stationäre Installationen hielten im Jahr 2025 74,1 % der Nachfrage; portable Gegenstücke wachsen mit einer CAGR von 7,2 %, angetrieben durch Infrastruktur- und Bergbauprojekte.
- Nach Druckklasse: Mitteldrucksysteme machten im Jahr 2025 49,5 % der Größe des Asien-Pazifik-Kompressorenmarktes aus; Niederdruckeinheiten schreiten mit einer CAGR von 8,0 % bis 2031 voran.
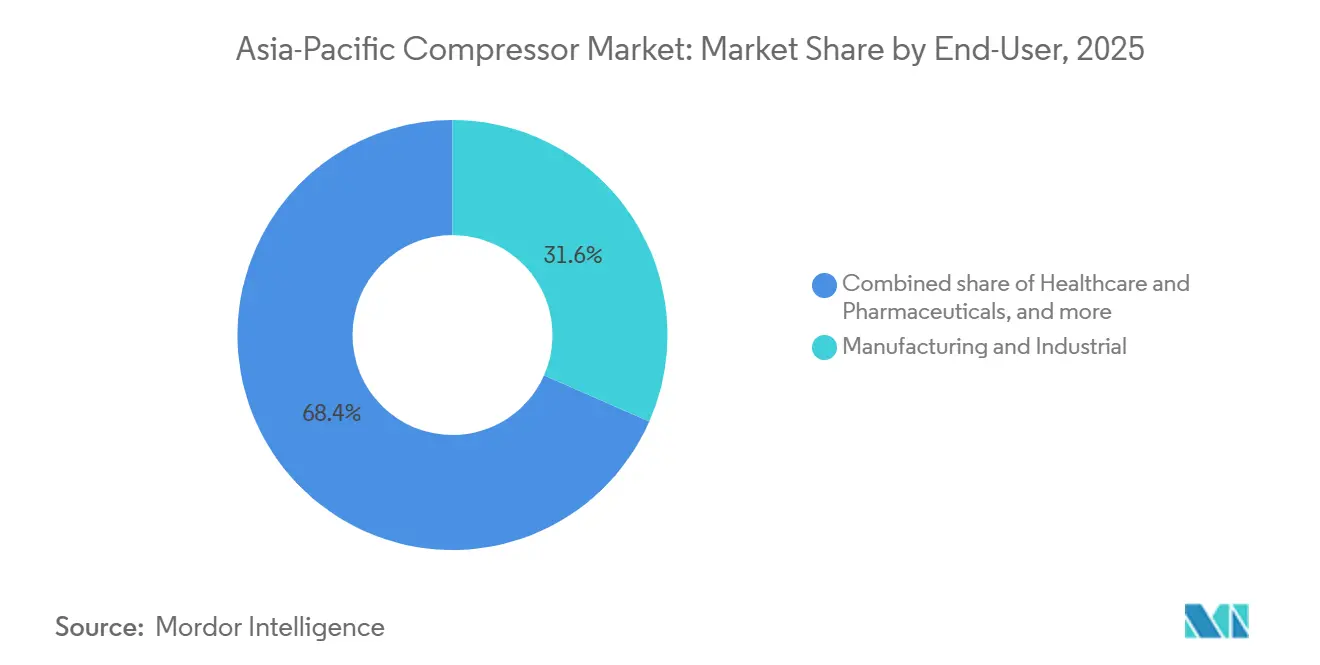
- Nach Endverbraucher: Die Fertigung führte die Endverbraucherakzeptanz mit 31,6 % des Marktanteils des Asien-Pazifik-Kompressorenmarktes im Jahr 2025 an, doch Gesundheitswesen und Pharmazeutika wachsen mit einer CAGR von 8,8 %.
- Nach Geografie: China dominierte im Jahr 2025 mit einem Anteil von 50,9 %; Indien ist mit einer CAGR von 6,9 % bis 2031 die am schnellsten wachsende geografische Region.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Asien-Pazifik-Kompressorenmarkt – Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Industrialisierung und Fertigungsexpansion | +1.8% | China, Indien, ASEAN (Vietnam, Thailand, Indonesien) | Mittelfristig (2–4 Jahre) |
| Strenge Energieeffizienzvorschriften zugunsten von Rotationsschrauben- und VSD-Einheiten | +1.2% | Singapur, Australien, Japan, Südkorea, mit Ausstrahlungseffekten auf Malaysia und Vietnam | Langfristig (≥ 4 Jahre) |
| LNG- und Gaspipelineausbau zur Förderung von Hochdruck-Gaskompressoren | +1.0% | China, Indien, Indonesien, Australien | Mittelfristig (2–4 Jahre) |
| Ausbau der Wasserstoffinfrastruktur mit Bedarf an Spezial-H₂-Kompressoren | +0.6% | Japan, Südkorea, Australien, Singapur | Langfristig (≥ 4 Jahre) |
| Digitale Serviceverträge und Plattformen für vorausschauende Wartung | +0.5% | Global, mit früher Einführung in Japan, Südkorea, Australien | Mittelfristig (2–4 Jahre) |
| Stark steigende HLK- und Kühlkettennachfrage unter der Mittelschicht im Asien-Pazifik-Raum | +0.9% | Indien, ASEAN, China – Städte der zweiten und dritten Klasse | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Industrialisierung und Fertigungsexpansion
China lieferte im Jahr 2025 rund 30 % der globalen Wertschöpfung im verarbeitenden Gewerbe, während Indiens produktionsbezogenes Anreizprogramm INR 6.940 Crore (USD 830 Millionen) für Klimaanlagen- und LED-Linien bereitstellte und damit Aufträge für Rotationsschrauben- und Hubkolbeneinheiten ankurbelte.[1] Presseabteilung der indischen Regierung, "PLI-Programm für Weißwaren," pib.gov.in Die ASEAN-Volkswirtschaften zogen im Jahr 2024 USD 224 Milliarden an ausländischen Direktinvestitionen an, wobei Vietnam und Thailand neue Elektronik- und Automobilparks in Betrieb nahmen, die Druckluftnetze erfordern.[2]Asiatische Entwicklungsbank, "ASEAN-FDI-Statistiken," adb.org Indiens Delhi-Mumbai- und Chennai-Bengaluru-Korridore integrieren VSD-Standards, die einen Ersatzzyklus weg von Maschinen mit fester Drehzahl auslösen. Höherwertige Fertigung, Halbleiter, EV-Batterien und Biologika erfordern ölfreie und zentrifugale Ausführungen mit engeren Toleranzen. Die stabilisierende Stahlproduktion, aber steigende Aluminium- und Kupferschmelze in Indonesien und Indien erhöhen den Bedarf an Mehrere-Megawatt-Zentrifugen zusätzlich.
Strenge Energieeffizienzvorschriften zugunsten von Rotationsschrauben- und VSD-Einheiten
Singapur hat 2024 Mindestanforderungen an die Energieeffizienz für Industriekompressoren eingeführt und schreibt Effizienzlabels vor, während Modelle mit geringer Leistung schrittweise ausgesondert werden. Vietnams Überarbeitung des Baugesetzbuchs 2025 schreibt Wärmerückgewinnungs-HLK-Systeme vor, die auf VSD-Kompressoren basieren. Australiens Safeguard-Mechanismus bestraft emissionsintensive Anlagen und beschleunigt Rotationsschrauben-Aufrüstungen, die den Stromverbrauch um 20–30 % senken. Japans Top-Runner-Programm und Südkoreas Grüner New Deal verschärfen kontinuierlich die Benchmarks, während Malaysias Energieeffizienzplan bis 2030 eine Senkung der industriellen Energieintensität um 10 % anstrebt. Im gesamten Asien-Pazifik-Kompressorenmarkt katalysieren Amortisationszeiträume von 18–24 Monaten für VSD-Nachrüstungen die Akzeptanz bei kleinen und mittelständischen Unternehmen.
LNG- und Gaspipelineausbau zur Förderung von Hochdruck-Gaskompressoren
Indonesiens PLN brachte das Arun-LNG-Terminal 2024 in Betrieb und installierte Hochdruck-Hubkolbenpakete, um regazifizierten Gas in Pipelines einzuspeisen. PetroVietnam Gas bestellte 2025 Zentrifugal-Boil-off-Einheiten über 100 bar für zwei schwimmende Regasifizierungsschiffe. Die Erweiterung in Incheon, Südkorea, und Indiens 15%ige Pipeline-Erweiterung stützten sich beide auf neue Hochdruckstränge. Die IEA prognostiziert einen Anstieg der regionalen LNG-Importkapazität um 80 Millionen Tonnen bis 2030, was in etwa 200 neue Kompressorinstallationen entspricht.[3] Internationale Energiebehörde, "Gas 2025," iea.org
Ausbau der Wasserstoffinfrastruktur mit Bedarf an Spezial-H₂-Kompressoren
Kawasaki Heavy Industries nahm 2025 einen 700-bar-Pilotkompressor in Betrieb, während Hyundai Mehrstufige Wasserstofftankstellen in Seoul und Busan bereitstellte. Australiens Woodside-H2Perth- und Fortescue-Pilbara-Projekte werden Ultrahochdrucksysteme über 300 bar benötigen. Singapurs Plan für ein Wasserstoff-Importterminal auf Jurong Island umfasst kryogene und Hochdruckverdichtungsstränge. Japans NEDO verpflichtete USD 500 Millionen für Wasserstofflieferketten-Pilotprojekte und identifizierte die Zuverlässigkeit von Kompressoren als Engpass. Diese Vorhaben schaffen eine hochpreisige, margenstarke Nische innerhalb des Asien-Pazifik-Kompressorenmarktes.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für ölfreie und VSD-Kompressoren | -0.7% | Indien, ASEAN, China – Städte der zweiten und dritten Klasse | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität, die OEM-Margen belastet | -0.5% | Global, mit akuten Auswirkungen auf Fertigungszentren in China und Indien | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Technikern für fortschrittliche Systeme | -0.4% | Indien, ASEAN, regionale Zentren in Australien | Mittelfristig (2–4 Jahre) |
| Zunehmende Mietdurchdringung, die den Neugeräteabsatz dämpft | -0.3% | Australien, Neuseeland, ASEAN-Baukorridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für ölfreie und VSD-Kompressoren
Ölfreie Rotationsschraubenmaschinen verlangen einen Aufpreis von 40–60 % gegenüber geschmierten Alternativen, während VSD-Pakete 15–25 % hinzufügen, was kleine Unternehmen in Indien, Indonesien und Vietnam abschreckt. Die Gesamtbetriebskosten begünstigen Premium-Einheiten in kontaminationsempfindlichen Umgebungen, dennoch verschieben viele Nutzer Aufrüstungen bis zum Auftreten von Ausfällen. Kirloskar Pneumatic berichtete, dass 60 % der ölfreien Anfragen innerhalb von 12 Monaten nicht konvertiert wurden, wobei Budgetbeschränkungen als Grund angeführt wurden. Einsteiger-ölfreie 50-PS-Schrauben werden für USD 25.000 gegenüber USD 15.000 für geschmierte Pendants angeboten, ein Unterschied, den viele kleine Werkstätten nur schwer rechtfertigen können. Das Leasing von „Druckluft als Dienstleistung” mildert den Investitionsaufwand, hat jedoch eine Penetrationsrate von unter 10 % im Asien-Pazifik-Kompressorenmarkt.
Rohstoffpreisvolatilität, die OEM-Margen belastet
Kupfer schwankte 2024 zwischen USD 8.500 und USD 10.200 je Tonne, und warmgewalztes Breitband bewegte sich zwischen USD 550 und USD 720, was die Bruttomargen um 200–300 Basispunkte senkte. Aluminiumaufschläge blieben aufgrund der Energiekosten erhöht, und die Nickelpreise schwankten weiter infolge indonesischer Exportbeschränkungen, was die Einstandskosten für Edelstahl in die Höhe trieb. Atlas Copco meldete eine Margenbelastung von 1,2 Prozentpunkten in seinem Asien-Pazifik-Geschäft im Jahr 2024, was eine Verlagerung hin zu materialsparenden modularen Designs bewirkte.[4]Atlas Copco, "Geschäftsbericht 2024," atlascopco.com Kleinere regionale Hersteller verfügen nicht über Absicherungskapazitäten und sind damit doppelt Preisausschlägen ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Verdrängungsmaschinen dominieren, Dynamische gewinnen bei Großprojekten
Verdrängungsmaschinen kontrollierten im Jahr 2025 67,8 % des Asien-Pazifik-Kompressorenmarktes, gestützt durch die Akzeptanz von Rotationsschrauben und Hubkolbeneinheiten in Fabrikhallen und Gassammelbetrieben. Dynamische Kompressoren, angeführt von Zentrifugalausführungen, sollen mit einer CAGR von 6,5 % wachsen, da petrochemische und LNG-Investitionen zunehmen. Die Größe des Asien-Pazifik-Kompressorenmarktes für dynamische Einheiten wird sich neben Ethylen-Crackern und Ammoniakanlagen ausweiten, die Mehrere-Megawatt-Zentrifugalstränge bevorzugen. Magnetlagersysteme von Mitsubishi Heavy Industries und Siemens senken die Betriebskosten über zwei Jahrzehnte um bis zu 40 %. Schrauben mit variabler Drehzahl schließen die Effizienzlücke zu Dynamischen, während Rotationskolbenmaschinen Reinraumniches finden, in denen die ISO-8573-1-Klasse-0-Reinheit obligatorisch ist.
Digitale Zwillinge verlängern die Wartungsintervalle für Hubkolbenmodelle, und Hitachis Hybridschraube mit eingebetteten Sensoren senkt den Energieverbrauch in Automobillackierereien um 15 %. Insgesamt unterstreichen diese Innovationen, wie der Asien-Pazifik-Kompressorenmarkt die traditionellen Grenzen zwischen Verdrängungs- und Dynamikklassen weiter verwischt.
Nach Tragbarkeit: Stationäre Einheiten verankern Industriebasis, Portable wächst mit Infrastrukturboom
Stationäre Geräte repräsentierten im Jahr 2025 74,1 % der Nachfrage und sind in zentralisierte Fabrik- und Raffinerieraster integriert. Portable Einheiten expandieren jedoch mit einer CAGR von 7,2 %, eingesetzt auf Schnellstraßen-, Schienen- und Bergbaustellen in Indien, Vietnam und Australien. Bauunternehmer mieten Kompressoren zunehmend, um Investitionsaufwand zu vermeiden, was den Flottenumsatz bei Mietgesellschaften beschleunigt und den Umsatz mit Serviceteilen steigert. Der Marktanteil des Asien-Pazifik-Kompressorenmarktes für stationäre Einheiten wird dominant bleiben, doch schrittweise Gewinne entfallen auf batteriebetriebene portable Einheiten, die städtischen Lärm- und Emissionsauflagen begegnen. Kaesers Lithium-Ionen-Modell, das 2024 eingeführt wurde, richtet sich an Innenstadtprojekte in Singapur und Hongkong mit einer Laufzeit von 4–6 Stunden.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts verfügbar


Nach Druckklasse: Mitteldruck führt, Niederdruck steigt mit HLK-Nachfrage
Mitteldruckkompressoren (20–100 bar) hielten im Jahr 2025 einen Anteil von 49,5 %, bedienen industrielle Standard-Pneumatik, Montagebänder und moderate Öl-und-Gas-Aufgaben. Niederdrucksysteme sollen jedoch bis 2031 eine CAGR von 8,0 % verbuchen, was das dreistellige Wachstum bei Wohn- und Gewerbekühllasten widerspiegelt, da die Klimaanlagennutzung zunimmt. Die Größe des Asien-Pazifik-Kompressorenmarktes für Niederdruckanwendungen wächst innerhalb der Kühlkettenlogistik, wo die gekühlte Lagerfläche 2024 um 2,5 Millionen m² gestiegen ist. Hoch- und Ultrahochdruckstufen bleiben kleiner, sind aber für CNG- und Wasserstoff-Betankungsnetze unverzichtbar.
Nach Endverbraucher: Fertigung dominiert, Gesundheitswesen beschleunigt sich mit Reinraumerweiterungen
Die Fertigung trug im Jahr 2025 31,6 % des Umsatzes bei, verankert durch Automobil-, Elektronik- und Metallverarbeitungswerke. Gesundheitswesen und Pharmazeutika stechen als die am schnellsten wachsenden Anwender hervor und expandieren mit einer CAGR von 8,8 %, da Biologika- und Sterilinjektionsanlagen sich in Indien, China und Singapur vervielfachen. Die Asien-Pazifik-Kompressorenbranche erlebt eine Hinwendung zu ölfreien ISO-8573-1-Klasse-0-Lösungen, die das Kontaminationsrisiko in GMP-Suiten eliminieren. Währenddessen halten Öl und Gas, Stromerzeugung und Chemie eine stabile Nachfrage nach maßgeschneiderten Hochleistungspaketen aufrecht.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
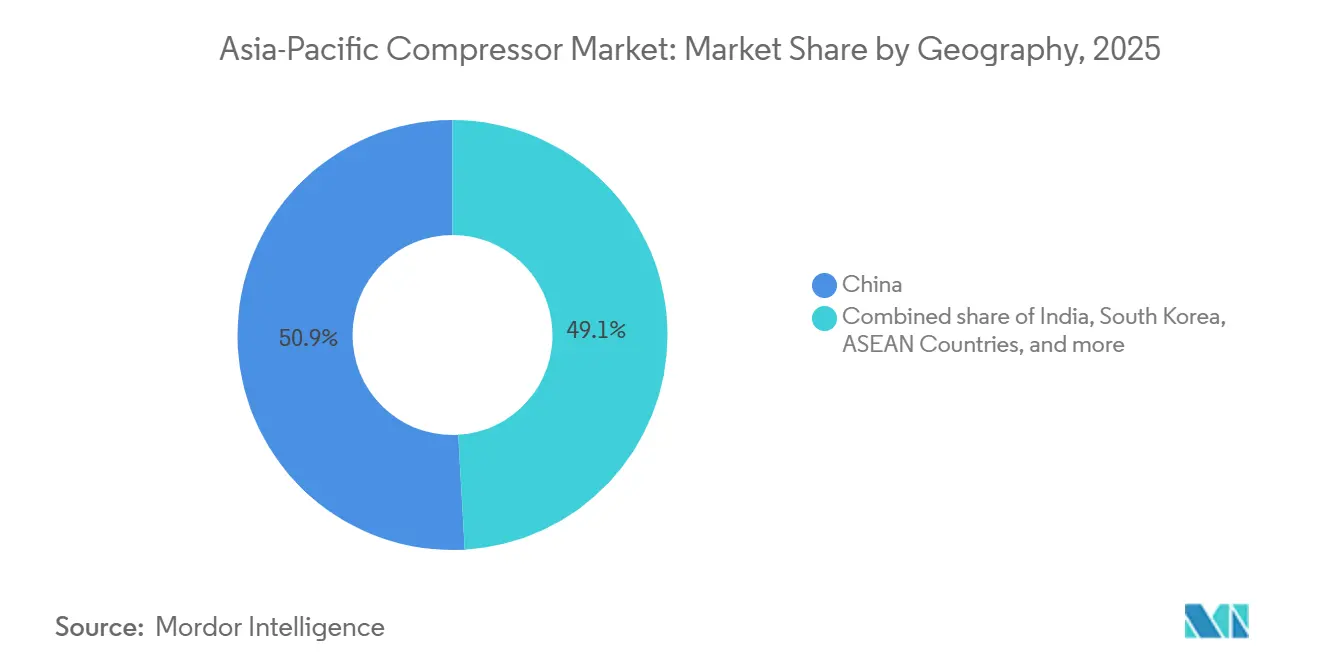
China verankerte im Jahr 2025 50,9 % des Umsatzes, gestützt durch Belt-and-Road-Bau und staatliche Automatisierungsanreize. Die Größe des Asien-Pazifik-Kompressorenmarktes in Indien expandiert mit einer CAGR von 6,9 %, katalysiert durch produktionsbezogene Anreize und eine 15%ige Erweiterung des Stadtgaspipelinenetzes. Japan und Südkorea verzeichnen geringeres Wachstum, sind jedoch Vorreiter in der Wasserstoffverdichtungsforschung und exportieren Magnetlager-Zentrifugal-Know-how nach ASEAN.
Vietnam, Thailand und Indonesien zogen 2024 USD 224 Milliarden an ausländischen Direktinvestitionen an und leiteten die Nachfrage nach Rotationsschrauben und ölfreien Einheiten in neue Elektronik-, Automobil- und Lebensmittelverarbeitungswerke. Australien und Neuseeland drehen sich um Ersatzzyklen, doch der Lithium-Bergbauboom und Grüner-Wasserstoff-Pilotprojekte in Westaustralien schaffen Premiumaufträge für Ultrahochdrucksysteme.
Andernorts machen Pakistan, Bangladesch und Sri Lanka schrittweise Fortschritte, da Textilexporteure ihre Druckluftanlagen modernisieren, um Nachhaltigkeitsprüfungen zu bestehen. Insgesamt bleibt der Asien-Pazifik-Kompressorenmarkt ein Geflecht aus reifen, hochpreisigen Hubs und Frontier-Wachstumsnischen, die differenzierte Produkt- und Servicestrategien erfordern.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts verfügbar
Regulatorisches Umfeld
Energieeffizienz- und Produktkonformitätsvorschriften werden im asiatisch-pazifischen Raum verschärft, was die Compliance-Anforderungen für Kompressor-OEMs und -Importeure erhöht. China hat GB/T 16665-2025 mit Wirkung zum 1. Mai 2026 eingeführt und damit die Überwachungs- und Energiesparprüfmethoden für Luftkompressoraggregate und Luftverteilungssysteme aktualisiert, wodurch der Bedarf an standardisierten Prüfungen und Dokumentationen beim Vertrieb an Industriestandorte und öffentliche Projekte steigt.
Der regulatorische Vorstoß schließt auch Lücken bei Importen und Mindestleistungsanforderungen. Singapur hat seinen Rahmen des Energy Conservation (Amendment) Act erweitert, sodass MEPS und das Mandatory Energy Labelling Scheme ab dem 1. Juli 2026 auch regulierte Waren erfassen, die zum Eigengebrauch der Endnutzer importiert werden, wodurch die Möglichkeit eingeschränkt wird, Effizienzschwellen durch Direktbeschaffung zu umgehen. Indien hat für Schraubenkompressoren ein zusätzliches Compliance-Kriterium eingeführt, indem die BIS-Zertifizierung für Modelle mit 1 kW oder mehr gemäß IS 15718:2025 verpflichtend gemacht wurde, wobei die Anforderung ab dem 1. September 2026 für den Inlandsverkauf und Importe gilt. Dies verschiebt die Lieferantenplanung hin zu längeren Zertifizierungsvorlaufzeiten und einer modellspezifischen Lizenzierung.
Wettbewerbslandschaft
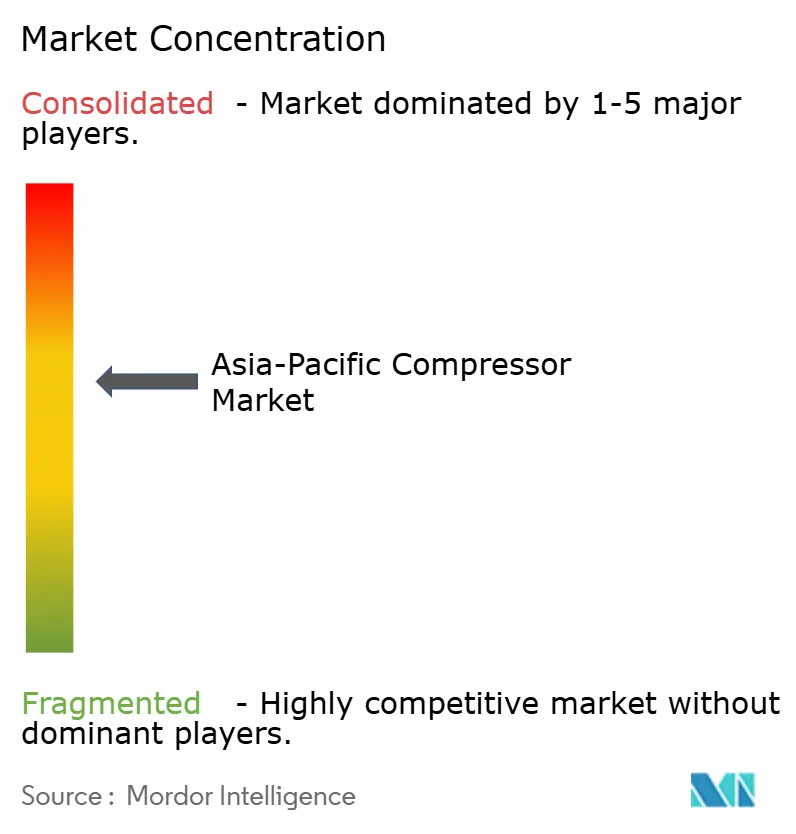
Die fünf größten Anbieter – Atlas Copco, Ingersoll Rand, Mitsubishi Heavy Industries, Siemens und Hitachi – kontrollieren rund 40–45 % des Umsatzes, was auf eine moderate Konzentration hinweist. Lokale Montagewerke, wie Atlas Copcos Werk in Pune aus dem Jahr 2024, mindern Zölle und verkürzen Lieferzeiten. ELGis Servicezentrum in Melbourne reduziert Ausfallzeiten für australische Bergbauflotten, indem Teile innerhalb von 48 Stunden geliefert werden. Heimische Anbieter wie Kirloskar Pneumatic und Kaishan nutzen Kostenvorteile, kämpfen jedoch mit begrenztem Zugang zu hochwertigen VSD- und IoT-Modulen.
Marktlücken befinden sich im Bereich Wasserstoff, ölfreie Nachrüstungen und digitale Zwillinge. Burckhardt Compression und Ariel haben Wasserstoffnischen mit einem Preisaufschlag von 50–70 % erschlossen, während Siemens und Hitachi Edge-Analytics-Plattformen monetarisieren, die ungeplante Ausfallzeiten um 15–20 % reduzieren. SAPs Partnerschaft mit Hoerbiger integriert Ventildiagnostik in sein Asset-Network und signalisiert, wie Datendienste die Hardwareumsätze über einen 15-jährigen Lebenszyklus übertreffen könnten. Die Wettbewerbsintensität im Asien-Pazifik-Kompressorenmarkt dürfte sich verschärfen, da Software-Ökosysteme und Spezialgase die Differenzierung neu definieren.
Marktführer im Asien-Pazifik-Kompressorenmarkt
Atlas Copco AB
Ingersoll Rand Inc.
Mitsubishi Heavy Industries Ltd
Siemens AG
Hitachi Industrial Equipment Systems Co Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Projekte im Bereich Energiewende und Gasinfrastruktur schaffen kurzfristig Freiräume für Hochdruck-, Spezialgas- und maßgeschneiderte Kompressoraggregate sowie für Aftermarket-Servicevertragsgeschäfte. Im Jahr 2026 sicherte sich Burckhardt Compression Aufträge für LNG-Terminals in Thailand und Taiwan, einschließlich Laby-Kompressoreinheiten für Boil-off-Gas-Anwendungen, während Everllence RB-Barrel-Kompressorskids für ein Projekt zur Kohlenstoffabscheidung und -speicherung in Thailand am von PTTEP betriebenen Standort Arthit lieferte. Diese projektgebundenen Beschaffungen bevorzugen tendenziell Lieferanten, die Compliance-Dokumentation bereitstellen, die Inbetriebnahme vor Ort unterstützen und für Dauerbetriebszuverlässigkeit einstehen können.
Chancen zeigen sich auch bei Netzerweiterungen und der Modernisierung von Bestandsanlagen, bei denen die Kompressorbeschaffung ausdrücklich in genehmigte Investitionsausgaben eingebettet ist. In Australien hat die APA Group die Erweiterung ihrer South West Pipeline in Victoria nach Genehmigung durch den Australian Energy Regulator vorangetrieben, wobei die Beschaffung von Kompressionseinheiten für Ende Juli 2026 vorgesehen ist, was die Nachfrage nach Pipeline- und Stationskompressionspaketen sowie langfristiger Wartung unterstützt. In Brunei hat Hibiscus Petroleum offiziell sein Niederdruckkompressor-Projekt an der Onshore-Verarbeitungsanlage in Lumut gestartet, einschließlich einer betriebsbereiten Integrated Compressor Line, was auf Engpassbeseitigung und Effizienzsteigerungen an bestehenden Verarbeitungsanlagen hinweist. Über diese Anwendungsfälle hinweg sind Lieferanten mit VSD-/ölfreien Portfolios sowie Außendienst, Ersatzteilverfügbarkeit und Zustandsüberwachung gut positioniert, um Ersatz- und Nachrüstungsausgaben zu gewinnen, die mit Energieeffizienzvorgaben und Verfügbarkeitsanforderungen verbunden sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Ingersoll Rand gab eine mehrjährige strategische Partnerschaft mit Garrett Motion zur Entwicklung ölfreier Luftkompressortechnologie der nächsten Generation für industrielle Anwendungen bekannt. Die Zusammenarbeit zielt auf schnellere Entwicklungszyklen für effizientere, ölfreie Architekturen ab und unterstützt die Wettbewerbsfähigkeit in kontaminationsempfindlichen und energieeffizienzgetriebenen Segmenten.
- Oktober 2025: Hitachi Industrial Equipment Systems brachte seine G-Serie ölfreier Scroll-Luftkompressoren auf den Markt, die für den Betrieb bei Umgebungstemperaturen von bis zu 45 Grad Celsius ausgelegt sind. Die Einführung erweitert die ölfreien Optionen für Fabriken und Versorgungsunternehmen in heißeren Betriebsumgebungen im asiatisch-pazifischen Raum, während die Anforderungen an Verfügbarkeit und Luftqualität weiter steigen.
- Dezember 2024: Die Assam Gas Company Ltd vergab an die Asian Energy Services Ltd einen Dreijahresvertrag zur Lieferung von Kompressorstationen auf Basis von Build-Own-Operate-and-Transfer. Die Vergabe deutet auf fortlaufende Investitionen in die Gastransportinfrastruktur hin und stärkt ein serviceorientiertes Bereitstellungsmodell für vorgefertigte Kompressorstationen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir bemessen den asiatisch-pazifischen Kompressormarkt anhand der Umsätze, die durch den Verkauf neuer Kompressoren für industrielle und gewerbliche Anwendungen in der gesamten Region erzielt werden, erfasst zum Verkaufszeitpunkt und ausgewiesen in USD.
Ausgeschlossene Bereiche: Wir schließen Installation, Kundendienst, Ersatzteile, Vermietung sowie gebrauchte oder generalüberholte Kompressoreinheiten aus.
Übersicht der Segmentierung
- Nach Typ
- Verdrängungsmaschinen
- Hubkolben
- Rotationsschraube
- Rotationsflügel
- Dynamisch
- Zentrifugal
- Axial
- Verdrängungsmaschinen
- Nach Tragbarkeit
- Stationär
- Portabel
- Nach Druckklasse
- Niedrig (bis 20 bar)
- Mittel (20 bis 100 bar)
- Hoch (100 bis 300 bar)
- Ultrahoch (über 300 bar)
- Nach Endverbraucher
- Öl und Gas
- Stromerzeugung
- Fertigung und Industrie
- Chemie und Petrochemie
- HLK-K und Gebäudetechnik
- Kraftfahrzeug und Transport
- Lebensmittel und Getränke
- Gesundheitswesen und Pharmazeutika
- Nach Geografie
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriges Asien-Pazifik
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärarbeit begann mit der Kartierung von Nachfragepools und Angebotssignalen, die anhand öffentlicher Daten überprüft werden konnten. Wir haben Quellen wie UN-Comtrade-Handelsstatistiken, nationale Statistikbehörden in den wichtigsten asiatisch-pazifischen Volkswirtschaften, Energie- und Industrieindikatoren der Internationalen Energieagentur sowie Reihen zur Industrieproduktion der Weltbank ausgewertet, um zu verstehen, wo die kompressorrelevante Aktivität wächst. Zudem wurden öffentlich verfügbare Normen und technische Referenzen, wie ISO-Dokumente und peer-reviewte Fachzeitschriften, genutzt, um die Annahmen zu Druckklassen und typischen Anwendungen realistisch zu halten.
Um Aktivitätsindikatoren mit Umsätzen zu verknüpfen, haben wir eine Triangulation mit Geschäftsberichten von Unternehmen, Investorenpräsentationen und glaubwürdiger Presseberichterstattung zu Werkserweiterungen, LNG- und Petrochemieprojekten sowie Trends in der Fabrikautomatisierung vorgenommen. Wo verfügbar, wurden kostenpflichtige Abonnements genutzt, die Unternehmensfinanzdaten, Aufträge und Ausschreibungen sowie Handelsdatensätze auf Sendungsebene konsolidieren, um Gegenprüfungen zu beschleunigen und manuelle Datenlücken zu verringern. Die oben genannten Sekundärquellen sind lediglich beispielhaft, und weitere öffentliche und proprietäre Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie Kompressoren bei Endnutzern spezifiziert, bepreist und beschafft werden, einschließlich der Bereiche Fertigung, Öl und Gas, Energie, Chemie, Gebäudetechnik und Transport. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, EPC- und Wartungsakteuren sowie großen Endnutzern in wichtigen asiatisch-pazifischen Ländern, sodass die auf Sekundärdaten basierenden Nachfragesignale angepasst werden konnten, um tatsächliche Kaufmuster und Austauschzyklen widerzuspiegeln. Die Gespräche halfen auch zu klären, welche angrenzenden Positionen üblicherweise gebündelt werden (wie etwa Luftaufbereitungspakete) im Gegensatz zu separat bepreisten Posten, wodurch die endgültige Umsatzabgrenzung geschärft wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 20% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 21% | Manager: 50% |
Marktbemessung & Prognose
Das Marktmodell wird nach einem Top-down-Ansatz erstellt, bei dem Indikatoren für industrielle Aktivität und Energieinvestitionen in Kompressor-Nachfragepools nach Anwendung umgewandelt und anschließend anhand typischer Preisbänder nach Technologie und Druckklasse in Umsätze übersetzt werden. Da die Region vielfältig ist, erfolgt der Aufbau nach den wichtigsten Ländern und wird anschließend zu Gesamtwerten für den asiatisch-pazifischen Raum zusammengeführt, wonach Aufteilungen nach Portabilität, Druckstufe, Typ und Endnutzer vorgenommen werden.
Um die Gesamtwerte fundiert zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen. Dazu gehörten Lieferanten- und Vertriebskanal-Zusammenfassungen in wichtigen Ländern sowie stichprobenartige Überprüfungen von ASP-Zeitreihen und Volumina für gängige Anwendungsfälle. Zu den im Modell verwendeten Eingaben gehören Trends der Fertigungsproduktion, neue Kapazitätserweiterungen in der Chemie- und Petrochemiebranche, Aktivitäten bei LNG-Terminal- und Pipelineprojekten, die Intensität im Bereich HVAC-R und Bauwesen sowie Austauschzyklen, die an Betriebsstunden und Wartungspraktiken gekoppelt sind. Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch Expertenmeinungen zum Zeitpunkt industrieller Investitionsausgaben und zur Sensitivität der Energiepreise, gefolgt von jährlichen Überprüfungen, sodass abrupte Schwankungen vor der Finalisierung untersucht wurden.
Datenvalidierung & Aktualisierungszyklus
Nach der Bemessung werden die Ergebnisse mit unabhängigen Signalen abgeglichen, einschließlich Handelsströmen, Trends der Industrieproduktion und angekündigten Projektpipelines, und Abweichungen werden auf Annahmen zu Preisgestaltung, Mix und Adoption zurückgeführt. Ausreißer werden in mehr als einem Analystendurchgang überprüft, und wenn ein Land oder Endnutzer eine ungewöhnliche Schwankung zeigt, werden Nachfassgespräche ausgelöst, um zu bestätigen, ob es sich um reale Nachfrage oder ein Modellartefakt handelt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie große politische Veränderungen, umfangreiche Kapazitätsankündigungen oder starke Währungsbewegungen. Vor der Auslieferung führen wir eine erneute Überprüfung durch, um die aktuellsten makroökonomischen Eingaben zu bestätigen, wichtige Berechnungen zu wiederholen und sicherzustellen, dass die Darstellung mit den aktualisierten Zahlen übereinstimmt.
Vergleich der Marktbemessung von Mordor Intelligence für den asiatisch-pazifischen Kompressormarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kompressoren im asiatisch-pazifischen Raum stimmen häufig nicht überein, da die Abgrenzungslinien unterschiedlich gezogen werden. Dasselbe Jahr kann auch mit unterschiedlichem Währungszeitpunkt oder unterschiedlichen Preisannahmen ausgedrückt werden. Unterschiede ergeben sich auch daraus, wie Analysten angrenzende Ausrüstung behandeln, wie sie die Nachfrage nach tragbaren gegenüber stationären Geräten aufteilen, und wie häufig das Modell aktualisiert wird, wenn sich die Bedingungen für industrielle Investitionsausgaben ändern.
Die größten Unterschiede in diesem Markt ergeben sich daraus, ob nur Luftkompressoren gezählt werden oder ob auch Prozessgaskompressoren einbezogen werden, und ob der Umsatz vorgefertigte Systeme über den reinen Kompressor hinaus einschließt. Einige Schätzungen stützen sich zudem auf ein längeres Prognosefenster und wenden eine einheitliche CAGR über alle Länder hinweg an, was das kurzfristige Wachstum überzeichnen kann, wenn sich große Projekte verzögern. In unserem Aufbau werden Kompressoren nach definiertem Typ, Druckklasse und Endnutzer-Nachfragesignalen in den wichtigsten asiatisch-pazifischen Ländern gezählt, wobei vorgefertigte Zusatzkomponenten nur dann einbezogen werden, wenn sie typischerweise als Teil des Kompressoreinheiten-Pakets verkauft werden – eine von Mordor Intelligence angewandte Abgrenzungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,23 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 13,27 Mrd. USD (2026) | Verwendet eine engere Umsatzabgrenzung, die Hochdruck- und Prozessanwendungen offenbar unterzählt, und wendet über die Länder hinweg eine einheitlichere Preisgestaltung an, ohne ausreichend Anpassungen für Mixverschiebungen hin zu ölfreien und VSD-Einheiten vorzunehmen. |
| Fachzeitschrift B | 9,30 Mrd. USD (2023) | Deckt Luftkompressoren als Hauptschwerpunkt ab und ist an ein früheres Jahr gebunden, was die Vergleichbarkeit verringert, wenn die Nachfrage in späteren Jahren durch Zyklen industrieller Investitionsausgaben und große Energieprojekte angehoben wird. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Produktabdeckung und den zeitlichen Bezug. Eine breitere Kompressordefinition und ein späteres Jahr erfassen einen größeren Teil der prozess- und projektgetriebenen Nachfrage der Region. Indem wir die Berechnung an klare Anwendungsindikatoren, realistische Preisbänder und länderspezifische Zusammenfassungen knüpfen, halten wir die Gesamtsumme nachvollziehbar, und sie kann reproduziert und bei veränderten Bedingungen einem Stresstest unterzogen werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asien-Pazifik-Kompressorenmarkt im Jahr 2026?
Der Markt hatte im Jahr 2026 einen Wert von USD 14,23 Milliarden und soll bis 2031 USD 19,16 Milliarden erreichen, mit einer CAGR von 6,13 % für den Zeitraum 2026–2031.
Welches Segment wächst in der Region am schnellsten?
Niederdruckkompressoren, die mit der HLK-K- und Kühlkettennachfrage verbunden sind, wachsen bis 2031 mit einer CAGR von 8,0 %.
Warum gewinnen portable Kompressoren an Beliebtheit?
Infrastruktur-, Bergbau- und Mietflottenbetreiber bevorzugen mobile Einheiten, die Investitionsaufwand eliminieren und Projektlaufzeiten verkürzen.
Was treibt Investitionen in die Wasserstoffverdichtung?
Nationale Wasserstoff-Roadmaps in Japan, Südkorea und Australien erfordern Systeme mit über 300 bar für Betankungsstationen und Exportpipelines.
Wie begegnen OEMs dem Margendruck durch volatile Metallpreise?
Führende Anbieter setzen auf modulare, materialsparende Designs und lokalisieren die Montage, um Einstandskosten und Versandkosten zu senken.
Welche Länder setzen die strengsten Effizienzregeln durch?
Singapur, Australien, Japan und Südkorea führen mit Mindestleistungsstandards und Emissionssanktionen, die VSD-Aufrüstungen begünstigen.
Seite zuletzt aktualisiert am:



