
Größe und Marktanteil des APAC-Babynahrungsverpackungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
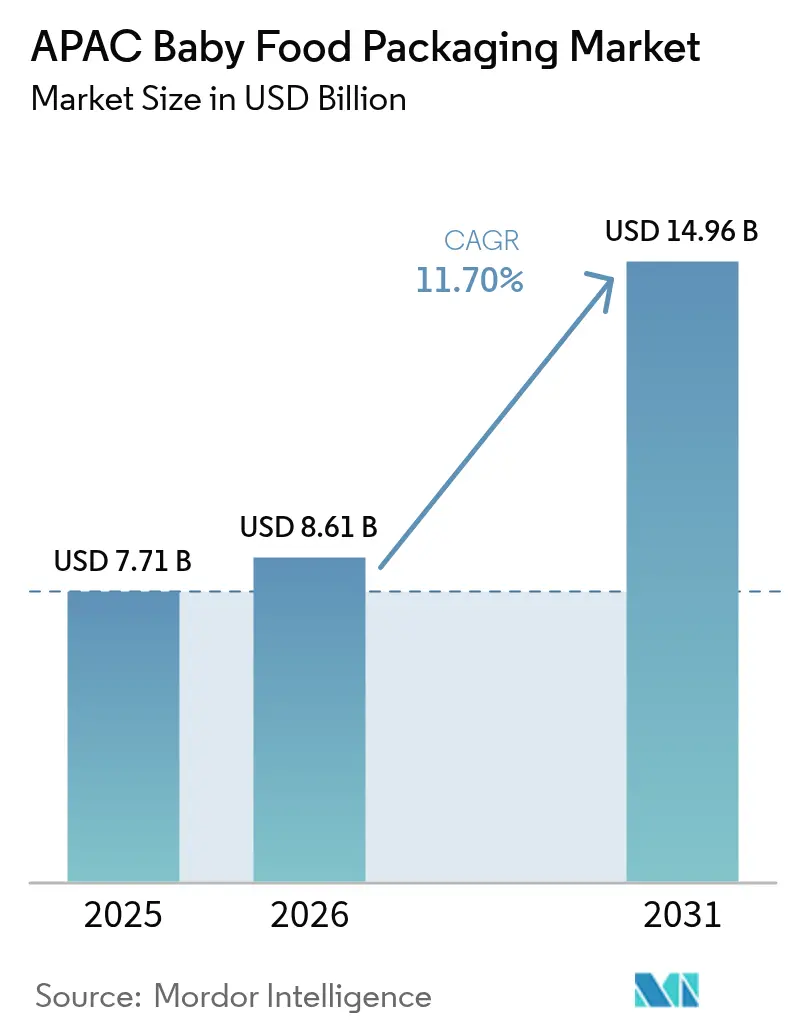
| Marktgröße im Basisjahr (2025) | 7.71 Milliarden US-Dollar |
| Marktgröße (2026) | 8.61 Milliarden US-Dollar |
| Marktgröße (2031) | 14.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.70 % |
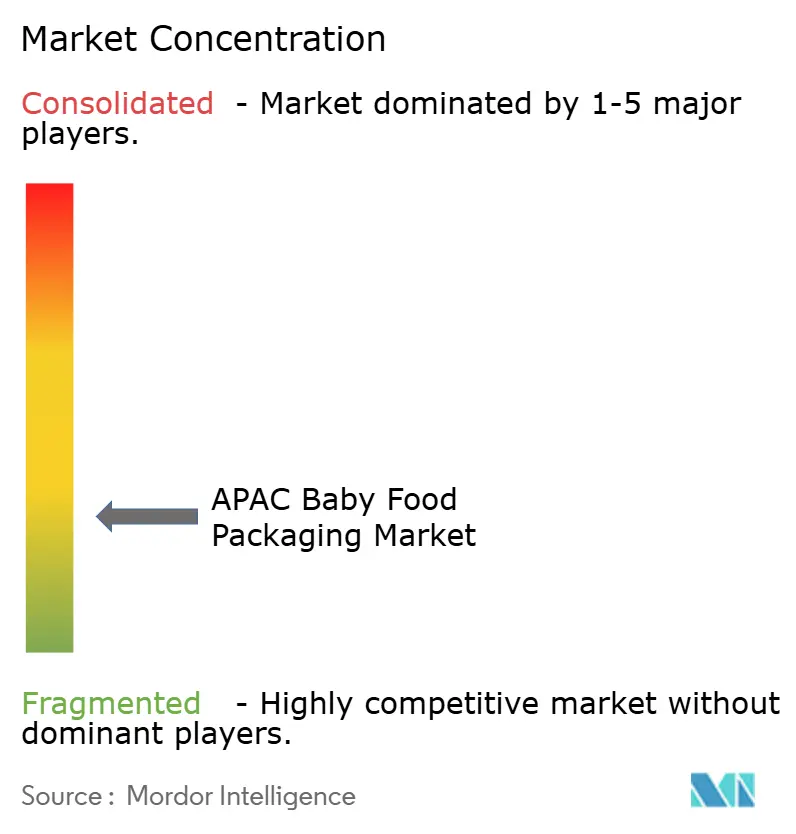
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des APAC-Babynahrungsverpackungsmarkts von Mordor Intelligence
Die Größe des APAC-Babynahrungsverpackungsmarkts soll von USD 7,71 Milliarden im Jahr 2025 auf USD 8,61 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 11,70 % über 2026–2031 USD 14,96 Milliarden erreichen. Diese Expansion spiegelt die demografische Dynamik der Region, die starke Urbanisierung und die wachsende Präferenz für hochwertige Säuglingsernährung wider. Steigende Geburtenregistrierungen während Chinas Jahr des Drachen trieben die Verkäufe von Super-Premium-Säuglingsnahrung um 44,3 % in die Höhe, während H&H Group einen Anteil von 15,6 % in diesem Preissegment erzielte.[1]NutraIngredients-Asia, "H&H Group erholt sich von niedrigen Säuglingsnahrungsverkäufen in China im ersten Quartal," nutraingredients-asia.com Materialinnovation ist ein weiterer Wachstumskatalysator. Kunststoff behielt im Jahr 2024 einen Umsatzanteil von 46,7 %, doch Biokunststoffe steigen mit dem höchsten CAGR von 18,4 %, unterstützt durch den für 2025 geplanten USD 600 Millionen teuren Ingeo-PLA-Komplex von NatureWorks in Thailand. Convenience-orientierte Beutel halten bereits einen Anteil von 33 % und wachsen mit einem CAGR von 15,9 %, was Investitionen in Verpackungslinien und die Gestaltung von Einzelhandelsregalen neu prägt. Die geografische Konzentration bleibt deutlich, da China einen Anteil von 35 % hält, während Indien bis 2030 den schnellsten CAGR von 14 % verzeichnet. E-Commerce-Verkäufe von Babynahrungsverpackungen beschleunigen sich mit einem CAGR von 19,4 %, was einen Schwenk hin zu versandrobusten, leichteren Formaten erzwingt, die Bruch und Volumengewicht minimieren.
Wichtigste Erkenntnisse des Berichts
- Nach Material führte Kunststoff im Jahr 2025 mit einem Anteil von 46,15 % am APAC-Babynahrungsverpackungsmarkt; Biokunststoffe sollen bis 2031 mit einem CAGR von 17,85 % expandieren.
- Nach Verpackungstyp machten Beutel im Jahr 2025 einen Umsatzanteil von 32,55 % aus und sollen bis 2031 mit einem CAGR von 15,35 % wachsen.
- Nach Produkt hielt Milchpulvernahrung im Jahr 2025 einen Anteil von 41,65 % an der Größe des APAC-Babynahrungsverpackungsmarkts, während Snacks und Fingerfood bis 2031 voraussichtlich mit einem CAGR von 14,55 % wachsen werden.
- Nach Altersgruppe erfasste die Gruppe der 6–12 Monate im Jahr 2025 einen Anteil von 38,62 %; die Kohorte der 2–3 Jahre soll bis 2031 mit einem CAGR von 13,95 % steigen.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Anteil von 45,95 %, während der Online-Einzelhandel bis 2031 ein CAGR-Wachstum von 18,85 % anstrebt.
- Nach Land behielt China im Jahr 2025 einen Anteil von 34,65 %, während Indien bis 2031 voraussichtlich einen CAGR von 13,75 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach verpackter Babynahrung und Säuglingsnahrung | +3.2% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Zunahme von städtischen Haushalten mit zwei Einkommen | +2.8% | Städtische Zentren im gesamten asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Expansion des organisierten Einzelhandels und E-Commerce | +2.1% | China, Indien, Indonesien, Thailand | Kurzfristig (≤ 2 Jahre) |
| Markengesteuerter Wechsel zu praktischen Beutelformaten | +1.9% | Globaler asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für biobasierte Verpackungslinien | +1.4% | Thailand, Vietnam, Malaysia | Langfristig (≥ 4 Jahre) |
| OEM-Investitionen in eigene flexible Verarbeitungskapazitäten | +1.1% | China, Indien, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach verpackter Babynahrung und Säuglingsnahrung
Chinas Säuglingsnahrungssegment blieb im Jahr 2024 widerstandsfähig, da ausländische Marken ein Umsatzwachstum von 8 % verzeichneten und das Super-Premium-Segment einen Anteil von 37 % sicherte.[2]China International Import Expo, "Mehrere ausländische Säuglingsnahrungsmarken verzeichnen starkes Wachstum in China im Jahr 2024," ciie.org Eltern in städtischen Gebieten des asiatisch-pazifischen Raums bevorzugen Produkte, die Sicherheit, verlängerte Haltbarkeit und überlegene Ernährung garantieren, was die Nachfrage nach mehrschichtigen Barrierefolien und hochwertigen Oberflächen ankurbelt. Der generationenübergreifende Vermögenstransfer bringt die Kaufkraft der Millennials mit sich, die Komfort und wahrgenommene Qualität gegenüber selbst zubereiteten Alternativen bevorzugen. Stadt-Land-Gefälle bestehen weiterhin, doch Ballungszentren sind zu Hochdichte-Nachfrageclustern geworden.
Zunahme von städtischen Haushalten mit zwei Einkommen
Haushalte mit zwei Verdienern schätzen Verpackungen, die hektische Routinen unterstützen. Beutel mit Ausgießer ermöglichen Fütterung unterwegs, einfaches Wiederverschließen und weniger Unordnung, was den elterlichen Erwartungen entspricht. Wohlstand in Südkorea und Singapur beschleunigt die Einführung von hochwertigen, portionskontrollierten Packungen, während Vietnam und Indonesien beginnen, den Trend nachzuahmen, da die Erwerbsbeteiligung von Frauen steigt. Marken priorisieren daher ergonomische Formen, weiche Laminate und schnell zu öffnende Verschlüsse, die für die Einhandbedienung geeignet sind.
Expansion des organisierten Einzelhandels und E-Commerce
Der digitale Handel skaliert mit einem CAGR von 19,4 % und verändert die Vertriebslogistik. Verpackungen erfordern höhere Falltest-Schwellenwerte und optimierte Raumeffizienz, um Kuriernetzwerke zu überstehen. Direktvertriebsmarken nutzen den E-Commerce, um den Wettbewerb im Regal zu umgehen, sodass die Grafiken auf der Verpackung Vertrauen und Qualität beim Durchsuchen auf Miniaturbildebene vermitteln müssen. In Märkten wie Indonesien trägt die steigende Supermarktdurchdringung weiterhin zum Mengenwachstum bei, doch Omnichannel-Modelle dominieren die strategische Planung.
Markengesteuerter Wechsel zu praktischen Beutelformaten
Beutel erfassten weltweit mehr als 30 % Marktanteil, angeführt von Cheer-Pack-Designs, die manipulationssichere, auslaufsichere Ausgießer integrieren.[3]Cheer Pack North America, "Lebensmittel und Getränke — Babynahrung," cheerpack.com Für Hersteller bedeutet das geringere Gewicht niedrigere Logistikemissionen und eine maximale Regalausnutzung. Individuelle Silhouetten und fotorealistische Drucke verbessern die Regalwirkung, während aseptische Abfüllung den Anwendungsbereich erweitert. Entwickelte Volkswirtschaften im asiatisch-pazifischen Raum zeigen eine rasche Beutelakzeptanz, während Glasgläser in bestimmten Nischen- oder Geschenkanlässen relevant bleiben.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Verbote von Einwegkunststoffen | -2.3% | Indien, Südostasien, Australien | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei den Preisen für lebensmittelechte Harze | -1.8% | Globaler asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Kulturelle Präferenz für selbst zubereitete Babynahrung | -1.5% | Ländlicher asiatisch-pazifischer Raum, traditionelle Märkte | Langfristig (≥ 4 Jahre) |
| Lücken in der Recyclinginfrastruktur in aufstrebenden südostasiatischen Volkswirtschaften | -1.2% | Vietnam, Indonesien, Philippinen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Verbote von Einwegkunststoffen
Indien schreibt bis 2025 in vielen Starrkategorien einen Recyclinganteil von 30 % vor, was beschleunigte Forschungs- und Entwicklungs- sowie Qualifizierungszyklen erzwingt.[4]Lorax EPI, "Revolutionierung der Verpackung: Der Aufstieg von Post-Consumer-Recyclingmaterial," loraxcompliance.com Hersteller sehen sich mit zusätzlichen Kosten für zertifiziertes Post-Consumer-Recyclingharz und strengeren Spezifikationen für Migration und Geruch konfrontiert. Parallele Maßnahmen in Singapur und Indonesien erhöhen die Komplexität für multinationale Lieferketten, die unterschiedliche Compliance-Fristen jonglieren müssen.
Volatilität bei den Preisen für lebensmittelechte Harze
Polyethylen und Polypropylen stiegen Ende 2024 jeweils um mehrere Cent pro Pfund infolge von Rohstoffknappheit. Solche Schwankungen komprimieren die Margen der Verarbeiter und stören Preiszusagen gegenüber Markeninhabern. Mehrere Verpackungshersteller sichern sich durch Vorwärtskäufe oder Diversifizierung in Bioharz-Mischungen ab, doch kleinere Unternehmen haben Schwierigkeiten, die Volatilität zu absorbieren. Investitionen in digitale Beschaffungsplattformen und langfristige Abnahmevereinbarungen steigen daher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
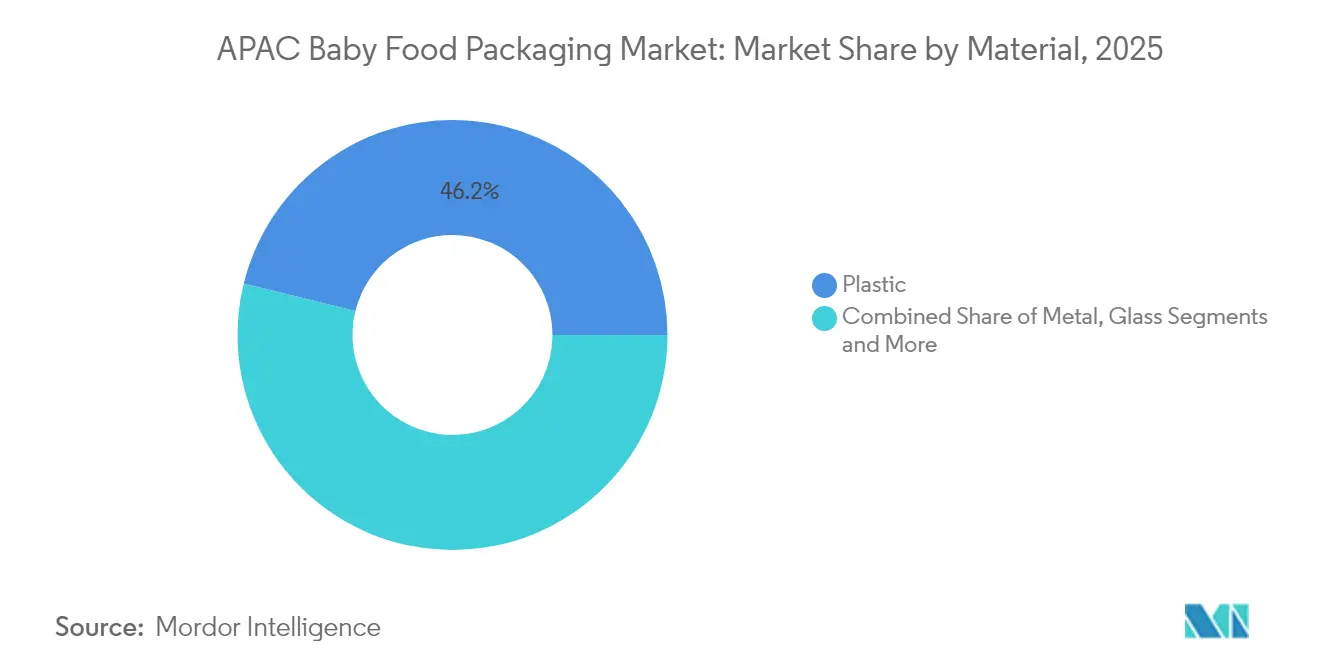
Biokunststoffe treiben nachhaltige Transformation voranKunststoff dominierte den APAC-Babynahrungsverpackungsmarkt im Jahr 2025 mit einem Umsatzanteil von 46,15 %. Biokunststoffe verzeichnen jedoch bis 2031 einen CAGR von 17,85 %, unterstützt durch Thailands investitionsfreundliches Regime und die Verpflichtungen multinationaler Marken zur Klimaneutralität. Die Größe des APAC-Babynahrungsverpackungsmarkts für Biokunststoffe soll am schnellsten wachsen, da Kapazitäten von NatureWorks und SKC die Kostendifferenzen gegenüber petrochemischen Polymeren verringern. Staatliche Subventionen in Thailand und Vietnam senken die Kapitalschwellen, während verbesserte Verarbeitbarkeit es biobasierten PLA- und PBAT-Folien ermöglicht, die Wärmebeständigkeit und Siegelintegrität konventioneller Flexibles zu erreichen.
Preissensibilität begrenzt die Akzeptanz in einigen aufstrebenden Volkswirtschaften noch, doch Premium- und Bio-Babynahrungsmarken nutzen kompostierbare Verpackungen als Markenstory. Glas bleibt im Luxusgeschenkbereich relevant, doch sein Gewicht und seine Zerbrechlichkeit verringern die Wettbewerbsfähigkeit im E-Commerce. Die Nachfrage nach Metalldosen geht zugunsten leichterer Barrierelaminate zurück. Karton, oft in Kombination mit biobasierten Barrierebeschichtungen, behält eine Nische für hochwertige Sekundärverpackungen.


Nach Verpackungstyp:
Beutel revolutionieren den KomfortBeutel hielten im Jahr 2025 einen Anteil von 32,55 % am APAC-Babynahrungsverpackungsmarkt. Sie sollen mit einem CAGR von 15,35 % expandieren, angetrieben durch Designs mit Ausgießer, die das selbstständige Füttern von Kleinkindern unterstützen. Die Größe des APAC-Babynahrungsverpackungsmarkts für Beutel weitet sich daher schneller aus als starre Formate. Flaschen bleiben wichtig für trinkfertige Nahrung, aber SIG- und Tetra-Systeme konkurrieren nun mit Mono-Material-Flexibles, die einen geringeren CO₂-Fußabdruck beanspruchen. Metalldosen verlieren aufgrund von Gewichtsnachteilen an Regalattraktivität und werden in Großhandelsmärkten durch Standbeutel mit Ausgießern verdrängt, die ähnliche Barriereniveaus bieten.
Hersteller schätzen die Logistikvorteile von Beuteln, die eingehende Frachtmengen und Lagerraum reduzieren. Einzelhändler gewinnen eine höhere Regaldichte und verbesserten Abverkauf, da Verbraucher das leichtere Format annehmen. Sachets bleiben in Indonesien und auf den Philippinen eine kostengünstige Option, wo Erschwinglichkeit für den Einzelgebrauch Nachhaltigkeitsbedenken überwiegt. Gläser bestehen für Premium-Bio-Pürees, tendieren jedoch zu leichtem PET statt Glas.
Nach Produkt:
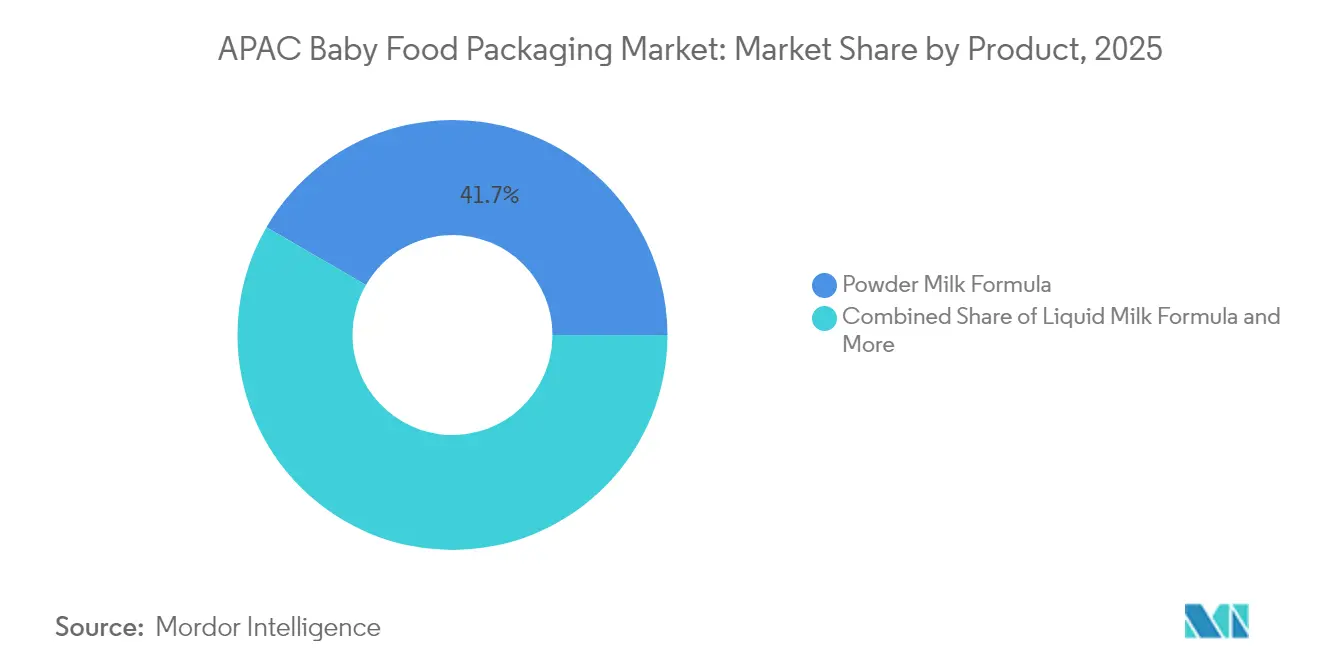
Snacks treiben die Kategorieexpansion voranMilchpulvernahrung führte im Jahr 2025 mit einem Anteil von 41,65 % und untermauert die Größe der Kategorie. Snacks und Fingerfood zeigen einen CAGR von 14,55 %, da Eltern die Entwicklung motorischer Fähigkeiten und die Geschmackserkundung priorisieren. Flexible Beutel mit Stickstoffspülung erhalten Knusprigkeit und Portionskontrolle, während Dosen mit abziehbarer Folie Manipulationssicherheit bieten. Getrocknete Babynahrung bleibt in Japan und Korea aufgrund der Bequemlichkeit beim Anrühren beliebt. Flüssige Milchnahrung verzeichnet ein geringeres Wachstum, da ihre höheren Transportkosten und kürzere Haltbarkeit die inländische Versorgung begünstigen, während Pulverformate den Exporthandel dominieren.
Markeninhaber bringen zunehmend Bio-Reispuffstäbchen und Frucht-Gemüse-Schmelzprodukte auf den Markt, die höhere Gewinnmargen erzielen. Verpackungen müssen daher Sauerstoffbarriere mit Ausgabekomfort in Einklang bringen, was Mehrschichtfolieninnovationen vorantreibt. Spezialisierte Ernährungs-SKUs für Allergiemanagement und empfindliche Verdauung nehmen ebenfalls zu und erfordern oft opake Hochbarrierelaminate zum Schutz der Probiotikawirksamkeit.
Nach Altersgruppe:
Kleinkindersegment beschleunigt das WachstumDie Kohorte der 6–12 Monate behielt im Jahr 2025 einen Anteil von 38,62 %, was das traditionelle Entwöhnungsfenster widerspiegelt, in dem feste Nahrung eingeführt wird. Das Segment der 2–3 Jahre soll mit einem CAGR von 13,95 % steigen, da Marken ihre Portfolios in die Entwicklungsernährung ausweiten. Beutelformate mit strukturierten Düsen fördern das selbstständige Füttern und die sensorische Erkundung, während wiederverschließbare Becher die Portionsflexibilität unterstützen. Der Marktanteil des APAC-Babynahrungsverpackungsmarkts nach Altersgruppe deutet darauf hin, dass sich die Verpackungsgrößen diversifizieren, wobei Einzelportionspackungen auf Säuglinge und Mehrportionsbehälter auf Kleinkinder abzielen.
Verlängerte Stilltrends halten das Segment der 0–6 Monate stabil statt wachsend. Die Gruppe der 1–2 Jahre erlebt moderates Wachstum, da Übergangssnacks die Grenze zwischen Kleinkind- und Mainstream-Kategorien verwischen. Sicherheitsmerkmale wie erstickungssichere Kappen und Manipulationsringe sind für alle Altersgruppen obligatorisch, doch ergonomisches Design ist am ausgeprägtesten für die aktiv mobile Gruppe der 2–3 Jahre.
Nach Vertriebskanal:
E-Commerce transformiert den EinzelhandelSupermärkte und Hypermärkte lieferten 45,95 % des Werts im Jahr 2025, doch der Online-Einzelhandel wächst am schnellsten mit einem CAGR von 18,85 %. Die dem E-Commerce zuzurechnende Größe des APAC-Babynahrungsverpackungsmarkts erfordert Designs, die Kompression und Temperaturschwankungen widerstehen. Fallteststandards für Kuriernetzwerke sind strenger als für palettisierten Einzelhandel, was die Materialauswahl beeinflusst, wie z. B. dickere Beutellaminate oder HDPE-Flaschen mit Schlagzähmodifikatoren.
Click-and-Collect-Modelle verbinden stationären Handel mit digitalem Komfort, sodass Sekundärverpackungen klare QR-Codes und beschädigungsresistente Etiketten tragen müssen, die mehrere Handhabungspunkte überstehen. Apotheken bleiben vertrauenswürdige Verkaufsstellen für Spezialnahrung und therapeutische Ernährung und verlangen hochwertige Blisterversiegelungen und Rückverfolgbarkeitscodes. Convenience-Stores in städtischen Verkehrsknotenpunkten bedienen unmittelbare Bedürfnisse mit Kleinformat-SKUs. Direkt-an-Verbraucher-Abonnementboxen bieten eine vorhersehbare Nachfrage, die Verpackungsherstellern hilft, Produktionsläufe zu optimieren.
Geografische Analyse
China-Markt für Baby-Nahrungsverpackungen
China hielt im Jahr 2025 einen Anteil von 34,65 % am APAC-Markt für Baby-Nahrungsverpackungen und bleibt das Innovationszentrum für Barrierefolien, die auf Super-Premium-Säuglingsnahrung zugeschnitten sind. Das Super-Premium-Segment erzielte in diesem Jahr einen Anteil von 37,00 %, während ausländische Marken trotz demografischer Schwäche ein Umsatzwachstum von 8 % verzeichneten. Verpackungslieferanten profitieren von Chinas strengen GB 4806.15-2024-Klebstoffvorschriften, die im Februar 2025 in Kraft traten und Sicherheitsstandards anheben sowie die Nachfrage nach hochreinen Rohstoffen fördern. Investitionen in geschlossene Recyclingkreisläufe nehmen ebenfalls zu, da lokale Behörden der Abfallreduzierung Priorität einräumen und Verbraucher ein gesteigertes Umweltbewusstsein zeigen.
Indien-Markt für Baby-Nahrungsverpackungen
Für Indien wird bis 2031 eine CAGR von 13,75 % prognostiziert, gestützt durch rasche Urbanisierung und Haushalte mit zwei Einkommen. Die Dhunseri Group hat 22 Milliarden INR (254,4 Millionen USD) für den Ausbau der PET-Folienkapazität bis 2029 eingeplant, was die inländische Versorgung stärken wird. Die regulatorischen Rahmenbedingungen modernisieren sich, da die FSSAI im Juni 2024 die Kennzeichnungspflichten verschärfte und Verpackungshersteller dazu veranlasste, klarere Nährwertangaben einzuführen. Das E-Commerce-Wachstum in Städten der zweiten und dritten Kategorie erweitert den Zugang, während wettbewerbsfähige Preisdynamiken flexible Verpackungen gegenüber starrem Glas begünstigen.
ASEAN-Markt für Baby-Nahrungsverpackungen
Südostasien bildet ein Flickenteppich an Chancen. Thailand profitiert von NatureWorks-Projekten im Wert von 600 Millionen USD und Braskem-Siam-Bio-Chemie-Projekten im Wert von 19,3 Milliarden USD, die einen regionalen Biopolymer-Hub verankern. Vietnam zieht Investitionen in biologisch abbaubare Kunststoffe an und verzeichnet eine starke Nutzung des E-Commerce. Indonesien und die Philippinen weisen hohe Geburtenraten auf, doch Defizite in der Recyclinginfrastruktur bremsen die Einführung nachhaltiger Materialien. Malaysias Änderung der Lebensmittelvorschriften von 1985 im Jahr 2025 und Thailands neue Kennzeichnungspflicht aus dem Jahr 2024 erhöhen die Compliance-Hürden. Im gesamten Block stärken steigende verfügbare Einkommen und die zunehmende Smartphone-Verbreitung die Nachfrage nach Premium-Verpackungen, die auf den digitalen Einzelhandel ausgerichtet sind.
Regulatorisches Umfeld
Die Regulierung im asiatisch-pazifischen Markt für Babynahrungsverpackungen wird im Hinblick auf Lebensmittelkontaktsicherheit, säuglingsspezifische Kennzeichnung und Materialbeschränkungen verschärft, was Markeninhaber und Verarbeiter zu höherreinen Vorprodukten und einer stärkeren Compliance-Dokumentation treibt. In China verschärfte GB 4806.15-2024 mit Wirkung ab Februar 2025 die Anforderungen an Klebstoffe für den Lebensmittelkontakt, und die nationale Norm GB 10770-2025 für Konservenbeikost für Säuglinge und Kleinkinder trat am 16. März 2026 in Kraft und ersetzte GB 10770-2010. China veröffentlichte zudem am 2. Februar 2026 die Norm T/CFCA 0040-2026 (Allgemeine Anforderungen an verpackte Lebensmittel für Kinder), die ab dem 2. März 2026 umgesetzt wird und eine breitere Standardisierung über Säuglingsanfangsnahrung hinaus in Richtung verpackter Lebensmittel für Kinder anzeigt.
In Indien schreibt das FSSAI-Kompendium für Säuglingsernährung vor, dass Säuglingsnahrung in hermetisch verschlossenen, sauberen Behältern oder geeigneten flexiblen Materialien verpackt werden muss, und es legt Erwartungen an BPA-freie Verpackungen für Säuglingsernährung fest. Dies verstärkt den Bedarf an Materialauswahl und Lieferantenqualifizierung. Australien und Neuseeland arbeiten weiterhin nach dem FSANZ-Standard 2.9.1 (Säuglingsanfangsnahrungsprodukte), wobei eine Übergangsfrist für Kennzeichnungs- und Verpackungsabweichungen vom 13. September 2024 bis zum 13. September 2029 läuft, was ein definiertes Compliance-Fenster für Neugestaltungen und Bestandsumstellungen bei regionalen SKUs schafft.
Wettbewerbslandschaft
Der APAC-Babynahrungsverpackungsmarkt ist mäßig konsolidiert. Amcors USD 8,4 Milliarden teurer Kauf von Berry Global, der im April 2025 abgeschlossen wurde, schuf ein Unternehmen mit 400 Werken in 140 Ländern und einem Synergiepotenzial von USD 650 Millionen. Die Skalenerweiterung ermöglicht tiefere Forschungs- und Entwicklungsbudgets für recycelbare Laminate und Barrierepapiere. Huhtamaki, Tetra Laval und SIG intensivieren den Wettbewerb durch proprietäre Beschichtungs- und aseptische Abfülltechnologien, die den Nährstoffschutz verbessern und gleichzeitig das Verpackungsgewicht reduzieren.
Nachhaltigkeit lenkt den Wettbewerb. Unternehmen wetteifern darum, Patente auf biobasierte oder Mono-Material-Strukturen zu sichern, die aufkommenden Sammelsystemen entsprechen. Amcors im Januar 2025 erteiltes europäisches Patent für AmFiber Performance Paper unterstreicht den strategischen Wert von geistigem Eigentum bei kohlenstoffarmen Verpackungen. Kleinere Disruptoren wie Accredo Packaging nutzen ihre Agilität, um Beutel auf Zuckerrohrbasis zu lancieren, die den USDA-Biobasiert-Kennzeichnungsanforderungen entsprechen. Partnerschaften zwischen Verarbeitern und Biotechnologieunternehmen sind üblich und verbinden Fermentationswissenschaft mit Extrusionskompetenz.
Vertikale Integration gewinnt an Bedeutung, da OEMs Druck und Laminierung ins Haus holen, um Harzspreisschocks abzumildern. Investitionen in Robotik und Bildverarbeitungssysteme verbessern Liniengeschwindigkeiten und Fehlererkennung, reduzieren Ausfallzeiten und gewährleisten Lebensmittelsicherheit. Pilotprojekte zur digitalen Wasserzeichnung in Japan und Südkorea ermöglichen die Rückverfolgbarkeit von Verpackungen und erleichtern die Sortierung für das Recycling. Weißraum-Chancen bestehen weiterhin bei kindersicheren Verschlüssen für Nahrungsergänzungsmittellinien, intelligenten Temperaturindikatoren für die Kühlkettenüberwachung und abonnementfähigen Versandformaten im eigenen Behälter.
Marktführer im APAC-Babynahrungsverpackungsmarkt
Amcor PLC
Huhtamaki Oyj
Aptar Group Inc.
Berry Global Inc.
DS Smith Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
APAC-Markt für Baby-Nahrungsverpackungen
- Amcor PLC
- Huhtamaki Oyj
- Berry Global Inc.
- Aptar Group Inc.
- Winpak Ltd.
- Tetra Laval
- Constantia Flexibles
- Uflex Ltd.
- DS Smith Plc
- Ball Corporation
- Mondi Group
- SIG Combibloc
- Sealed Air Corp.
- Toyo Seikan Group
- Sonoco Products Co.
- Gualapack SpA
- ProAmpac LLC
- Takigawa Corporation
- Visy Industries
- Nihon Yamamura Glass Co.
- Shenzhen Beauty Star Co.
Lesen Sie die Analyse der APAC-Markt für Baby-Nahrungsverpackungen-Unternehmen

Marktchancen und Zukunftsaussichten
Vorschriften zur Säuglingsernährung und die öffentliche Prüfung der Verpackungssicherheit schaffen Freiraum für nachweislich migrationsarme, BPA-freie Hochbarrierestrukturen und verbesserte Qualitätssicherungssysteme sowohl bei flexiblen als auch bei starren Formaten. Indiens FSSAI-Anforderungen an Säuglingsernährung hinsichtlich hermetisch verschlossener Packungen und BPA-freier Verpackungen unterstützen zusammen mit länderspezifischen Kunststoffbeschränkungen in Teilen des APAC-Raums die Nachfrage nach neugestalteten Laminaten, geruchskontrollierten PCR-Wegen, sofern machbar, sowie alternativen Substraten, die weiterhin die Barriere- und Versiegelungsleistung für Anfangsnahrung, Pürees und Snacks erfüllen.
Das Wachstum des Beutelformats überschneidet sich zudem mit Materialsicherheitsbedenken und prägt Beschaffungs- und Innovationsprioritäten. Im Mai 2026 berichtete Greenpeace über Mikroplastikfunde in Plastik-Quetschbeuteln großer Marken (darunter Nestle Gerber und Danone Happy Baby Organics), und die anschließende Branchenberichterstattung lenkte die Aufmerksamkeit verstärkt auf die Materialauswahl bei Beuteln, die Wahl der Innenschicht und die Kontrolle des Partikelablösungsrisikos. In diesem Umfeld konzentrieren sich die Chancen auf monomaterielle, sterilisierbare Beutel, papierbasierte oder Faser-Hybrid-Lösungen mit funktionalen Barrieren, sofern validiert, sowie Verschluss- und Passformdesigns, die die Manipulationssicherheit verbessern und Kontaminationsrisiken reduzieren, während gleichzeitig die für den E-Commerce erforderliche Haltbarkeit und Stoßfestigkeit erhalten bleibt.
Recent Industry Developments in APAC-Markt für Baby-Nahrungsverpackungen
- Mai 2026: China führte GB 10770-2025 für Konservenbeikost für Säuglinge und Kleinkinder ein, ersetzte GB 10770-2010 und erhöhte damit die Anforderungen an konforme Verpackungen und Produktschutz. Die Änderung verstärkt die Nachfrage nach nachweislich lebensmittelkontaktkonformen Materialien, strengeren Qualitätskontrollen und einer für Säuglings- und Kleinkindnahrung geeigneten Packungsintegrität.
- Juni 2025: Japan führte ein Positivlistensystem für synthetische Harze in Lebensmittelkontaktmaterialien ein, was die Compliance-Anforderungen für die Harzauswahl und Dokumentation erhöhte. Verpackungslieferanten, die Babynahrungsmarken beliefern, mussten zusätzliche Validierungsarbeiten leisten, um die Materialeignung und Prüfbereitschaft sicherzustellen.
- Juni 2024: Indiens FSSAI verschärfte die Kennzeichnungspflichten, was Marken für Säuglingsernährung dazu veranlasste, Etikettenlayouts und Informationshierarchien auf Primär- und Sekundärverpackungen zu überarbeiten. Die Aktualisierung beschleunigte die Einführung klarerer Kommunikation auf der Verpackung sowie rückverfolgbarkeitsorientierter Druckmerkmale im organisierten Einzelhandel und in Online-Kanälen.


APAC-Markt für Baby-Nahrungsverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Verpackungen, die zum Verpacken von Babynahrung in der gesamten Region Asien-Pazifik verwendet werden, erfasst über gängige Materialien und Formate (zum Beispiel Beutel, Kartons, Gläser, Dosen und Flaschen) für Säuglingsanfangsnahrung und Babynahrungsprodukte.
Ausschlüsse des Umfangs: Wir schließen den Wert der Babynahrungsprodukte selbst, Fütterungszubehör und Massentransportverpackungen aus, die nicht als Verbraucherpackung dienen.
Übersicht der Segmentierung
- Nach Material
- Kunststoff
- Karton
- Metall
- Glas
- Biokunststoffe
- Nach Verpackungstyp
- Flaschen
- Metalldosen
- Kartons
- Gläser
- Sonstige
- Nach Produkt
- Getrocknete Babynahrung
- Flüssige Milchnahrung
- Milchpulvernahrung
- Snacks und Fingerfood
- Sonstige
- Nach Altersgruppe
- 0–6 Monate
- 6–12 Monate
- 1–2 Jahre
- 2–3 Jahre
- Nach Vertriebskanal
- Supermärkte / Hypermärkte
- Convenience-Stores
- Apotheken und Drogerien
- Online-Einzelhandel
- Sonstige
- Nach Land
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Thailand
- Malaysia
- Rest des asiatisch-pazifischen Raums
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Modellstruktur aufzubauen und wichtige Nachfragesignale zu verankern, die sich in öffentlichen Daten zeigen. Wir bezogen uns auf Quellen wie nationale Statistikämter und Zollportale für Handelsströme, die UN-Comtrade-Datenbank für länderübergreifende Konsistenz sowie FAO- und Weltbank-Indikatoren für Bevölkerungs- und Einkommenskontext. Zudem nutzten wir Fachzeitschriften, die Standards für Säuglingsernährung und Verpackungssicherheit behandeln.
Darüber hinaus überprüften wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Publikationen von Verpackungsverbänden und seriöse Presseberichte, um Veränderungen im Verpackungsmix und die Preisrichtung zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Handelsdatenbank auf Sendungsebene wurden selektiv genutzt, um die Lieferantenexposition und wichtige Importrouten plausibilitätszuprüfen. Diese Quellen dienen nur der Veranschaulichung, und wir verwendeten viele weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Validierung und Klärung.
Primärinterviews und -umfragen
Primärgespräche wurden genutzt, um Lücken zu schließen, die Schreibtischquellen nicht eindeutig beantworten können, insbesondere hinsichtlich der Anteile von Verpackungsformaten, typischer Packungsgrößen und Preisspannen nach Material. Wir sprachen mit Teilnehmern aus der Verpackungsverarbeitung, der Markenbeschaffung und kanalseitigen Interessengruppen und nutzten deren Angaben, um Annahmen Land für Land im gesamten APAC-Raum zu bestätigen, sodass die endgültigen Summen mit dem tatsächlichen Marktkaufverhalten übereinstimmten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 15% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 16% | Manager: 45% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem Säuglingsbevölkerung, Konsummuster nach Kategorie und Durchdringung der Packungsformate kombiniert wurden, um das adressierbare verpackte Volumen und den Wert in jedem wichtigen APAC-Land zu rekonstruieren. Diese Summen wurden anschließend mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch Stichproben des durchschnittlichen Verkaufspreises nach Material und Format und dessen Anwendung auf den geschätzten Einheiten- oder Gewichtsdurchsatz, der in der Lieferkette sichtbar ist.
Zu den wichtigsten Inputs zählten Trends bei Geburtenkohorten, die Verkaufsdynamik von Säuglingsanfangsnahrung und zubereiteter Babynahrung, Verschiebungen hin zu Beuteln und Flüssigkartons sowie Leichtbautrends, die die Gramm an Verpackung pro Packung verändern. Wir verfolgten zudem die Preisentwicklung bei Harz, Karton und Metall, da diese die durchschnittlichen Verkaufspreise von Verpackungen beeinflusst. Wo die Bottom-up-Abdeckung unvollständig war, schlossen wir Lücken, indem wir verifizierte Mischverhältnisse aus Interviews auf benachbarte Länder mit ähnlicher Kategorienstruktur übertrugen, gefolgt von einer Überprüfung, um eine Überschätzung kleinerer Märkte zu vermeiden.
Die Prognosen wurden mittels Szenarioanalyse entwickelt, unterstützt durch kurze Zeitreihenglättung für Verpackungspreise, und anschließend mit Expertenmeinungen zu Premiumisierung, regulatorischem Druck auf Recyclingfähigkeit und erwarteten Kapazitätserweiterungen für relevante Verpackungsformate angepasst. Die endgültige Prognose hielt länderspezifische Annahmen sichtbar, sodass Änderungen bei einem einzelnen Treiber bis zur Gesamtmarktsumme zurückverfolgt werden konnten.
Datenvalidierung & Aktualisierungszyklus
Jedes Marktergebnis wurde anhand unabhängiger Signale überprüft, darunter Handelsrichtung, Preiszyklen von Materialien sowie die implizite Verpackungsintensität pro verkaufter Einheit Babynahrung, und Ausreißer wurden vor der Freigabe untersucht. Bei größeren Abweichungen kontaktierten wir ausgewählte Befragte erneut, um zu klären, ob das Problem auf Interpretationen des Anwendungsbereichs, den Zeitpunkt von Preisänderungen oder einen einmaligen Nachfrageschub zurückzuführen war.
Eine mehrstufige interne Überprüfung wurde durchgeführt, damit Berechnungen, Umrechnungen und Wachstumslogik über Länder und Verpackungsformate hinweg konsistent waren. Der Bericht wird jährlich aktualisiert, und bedeutende Ereignisse werden zwischenzeitlich überwacht, sodass bei erheblichen Änderungen bei Preisen, Regulierung oder Nachfragebedingungen eine gezielte Aktualisierung erfolgen kann. Vor der Auslieferung wird ein erneuter Analystendurchlauf durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Erkenntnisse aus Interviews berücksichtigt sind.
Vergleich der Marktgröße für Babynahrungsverpackungen im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Babynahrungsverpackungen im asiatisch-pazifischen Raum variieren häufig, da Studien nicht immer dieselben Verpackungsformate, Preiszeitpunkte und Länderabdeckungen auf dieselbe Weise erfassen. Unterschiede zeigen sich auch, wenn eine Schätzung näher am Verbraucherpackungswert liegt, während eine andere angrenzende Lebensmittelverpackungsströme einbezieht.
Die wichtigsten Ursachen für die Abweichungen waren hier, ob flexible Packungen und Verschlüsse vollständig erfasst wurden, wie das Verpackungsgewicht pro Packung bei sich ändernden Formaten behandelt wird, und ob Preise von 2024 oder 2025 verwendet werden, wenn sich Währungs- und Polymerkosten verändert haben. Einige Quellen wenden zudem eine einheitliche regionale Wachstumsrate über den gesamten APAC-Raum an, obwohl sich der Kategoriemix und die Premiumisierung von Land zu Land stark unterscheiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,71 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 16,60 Mrd. USD (2024) | Dieser Wert scheint sich auf eine breitere Betrachtung der Verpackungsumsätze nach Materialtyp zu stützen, was die Gesamtsummen aufblähen kann, wenn angrenzende Lebensmittelverpackungsumsätze, schwerere Verpackungsannahmen oder eine umfassendere Einbeziehung von Komponenten wie Verschlusskappen im gesamten APAC-Raum angewendet werden. |
| Branchendatenverlag B | 8,61 Mrd. USD (2026) | Ein Wert für ein zukünftiges Jahr kann höher oder niedriger erscheinen, je nachdem, wie schnell eine Preisnormalisierung angenommen wird und ob die Durchdringung von Beuteln sowie Verschiebungen bei Packungsgrößen länderspezifisch modelliert oder als regionaler Durchschnitt angewendet werden. |
Die Streuung zwischen den Quellen lässt sich weitgehend durch Umfanggrenzen, das in jeder Studie verwendete Preisjahr sowie die Art und Weise erklären, wie Änderungen im Formatmix in Werte umgesetzt werden. Indem die Erfassung eng an Verbraucherpackungen für Babynahrung in den APAC-Ländern gebunden bleibt und Material- sowie Formatpreisannahmen mit Interviews erneut überprüft werden, bleibt die Schätzung klarer auf nachvollziehbare Treiber zurückführbar. Dies ist der von Mordor Intelligence verwendete Ansatz.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des APAC-Babynahrungsverpackungsmarkts?
Der Markt wird im Jahr 2026 auf USD 8,61 Milliarden geschätzt und soll bis 2031 USD 14,96 Milliarden erreichen.
Welches Verpackungsmaterial wächst am schnellsten?
Biokunststoffe expandieren bis 2031 mit einem CAGR von 17,85 %, unterstützt durch umfangreiche PLA- und PBAT-Investitionen in Thailand und Vietnam.
Warum gewinnen Beutel bei Babynahrung an Beliebtheit?
Beutel bieten Tragbarkeit, weniger Bruchgefahr und einfaches selbstständiges Essen, was ihnen hilft, mit einem CAGR von 15,35 % zu wachsen und im Jahr 2025 einen Marktanteil von 32,55 % zu halten.
Welches Land wird das höchste Wachstum vorantreiben?
Indien wird voraussichtlich den schnellsten CAGR von 13,75 % verzeichnen, bedingt durch Urbanisierung, Haushalte mit zwei Einkommen und verbesserte Einzelhandelsinfrastruktur.
Wie verändert der E-Commerce das Verpackungsdesign?
Der CAGR von 18,85 % im Online-Einzelhandel zwingt Verpackungshersteller dazu, robustere, raumeffiziente Formate zu entwickeln, die dem Paketversand standhalten und gleichzeitig die Produktintegrität wahren.
Welche regulatorischen Änderungen prägen die Materialauswahl?
Chinas GB 4806.15-2024-Klebstoffvorschriften, Indiens aktualisierte Kennzeichnungsstandards und Japans Positivliste für Harze verschärfen die Sicherheitsanforderungen und beschleunigen den Übergang zu konformen, nachhaltigen Materialien.
Seite zuletzt aktualisiert am:



