
Größe und Marktanteil des Marktes für Wechselstrom (AC)-Antriebe im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.79 Milliarden US-Dollar |
| Marktgröße (2026) | 8.24 Milliarden US-Dollar |
| Marktgröße (2031) | 10.91 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.78 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Wechselstrom (AC)-Antriebe im asiatisch-pazifischen Raum von Mordor Intelligence
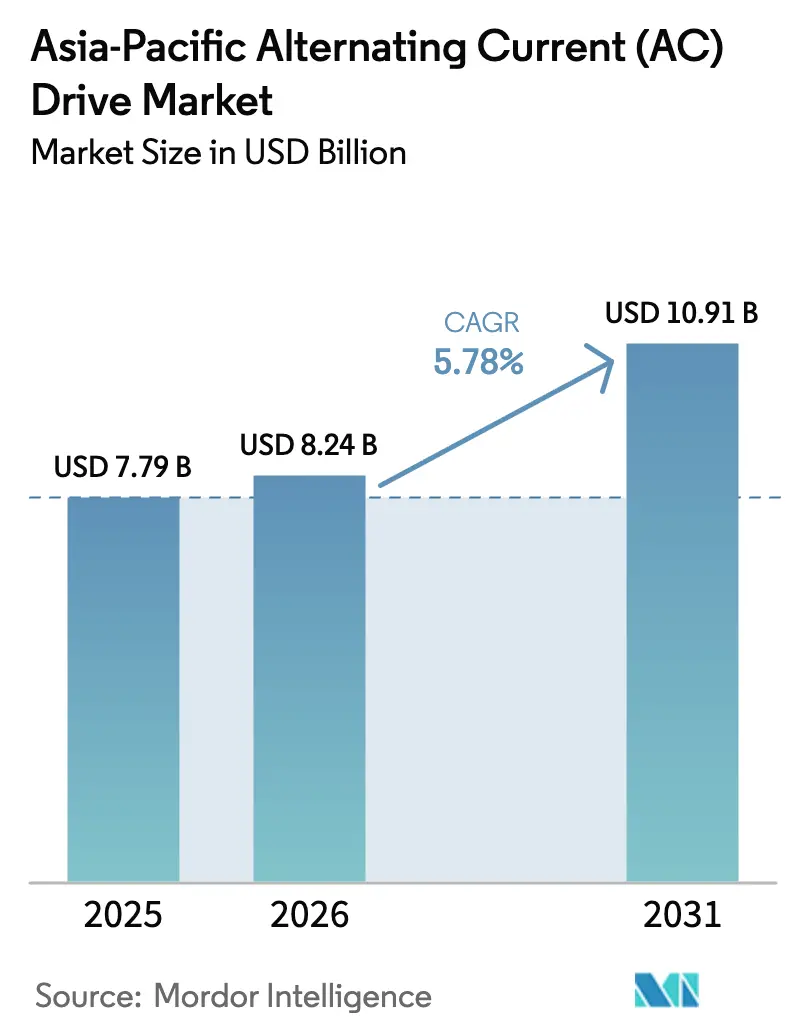
Die Größe des Marktes für AC-Antriebe im asiatisch-pazifischen Raum wird im Jahr 2026 auf 8,24 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 7,79 Milliarden USD, mit Projektionen für 2031 von 10,91 Milliarden USD, was einem Wachstum von 5,78 % CAGR über den Zeitraum 2026–2031 entspricht. Die Marktdynamik spiegelt die rasche industrielle Elektrifizierung, obligatorische Upgrades der Motoreneffizienz und eine Verlagerung hin zu Siliziumkarbid-Leistungsbauelementen wider. Energievorschriften, die die Effizienzklassen von IE2 auf IE3 anheben, veranlassen Anlagenbetreiber zur Einführung des drehzahlvariablen Betriebs, während steigende Stromtarife die Amortisationszeiten für Antriebsnachrüstungen verkürzen. Anbieter, die hocheffiziente Hardware mit digitalen Diensten kombinieren, erzielen den größten Mehrwert, selbst wenn der Preiswettbewerb im Niederspannungsbereich zunimmt. Die Lokalisierung der Produktion in Südostasien mindert zudem das Risiko in der Lieferkette und positioniert Anbieter für zollfreien Handel innerhalb des Blocks der Regionalen Umfassenden Wirtschaftspartnerschaft (RCEP).
Wichtigste Erkenntnisse des Berichts
- Nach Spannung hielten Niederspannungsmodelle im Jahr 2025 einen Marktanteil von 69,05 % am Markt für AC-Antriebe im asiatisch-pazifischen Raum; Mittelspannungsgeräte werden bis 2031 voraussichtlich eine CAGR von 7,26 % erzielen.
- Nach Leistungsklasse erfasste das Segment 0,4–11 kW im Jahr 2025 einen Anteil von 37,12 % an der Marktgröße für AC-Antriebe im asiatisch-pazifischen Raum. Leistungsklassen über 132 kW sollen zwischen 2026 und 2031 mit einer CAGR von 6,68 % wachsen.
- Nach Antriebstyp entfiel auf VSI im Jahr 2025 ein Anteil von 52,60 %, während PWM bis 2031 voraussichtlich mit einer CAGR von 6,98 % expandieren wird.
- Nach Anwendung führten Pumpen im Jahr 2025 mit einem Anteil von 28,55 %; Kompressoren sollen bis 2031 mit einer CAGR von 6,28 % zunehmen.
- Nach Endverbraucher beherrschte HVAC im Jahr 2025 mit 20,87 % den Markt; Wasser und Abwasser werden bis 2031 voraussichtlich mit einer CAGR von 5,76 % zulegen.
- Nach Geografie repräsentierte China im Jahr 2025 einen Anteil von 47,12 %, während Indien bis 2031 voraussichtlich eine CAGR von 6,32 % erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Energieeinsparungen und Effizienz | +1.8% | China und Indien | Mittelfristig (2–4 Jahre) |
| Schnelle Industrialisierung und Stadtentwicklung | +1.5% | Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Staatliche Politiken zur Förderung der industriellen Elektrifizierung | +1.2% | China, Indien, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Sinkende Kosten für Leistungselektronikkomponenten | +0.9% | Regionweit | Mittelfristig (2–4 Jahre) |
| Verbindliche Motoreffizienzstandards im asiatisch-pazifischen Raum | +0.8% | Regionweit | Kurzfristig (≤ 2 Jahre) |
| Anstieg von erneuerbaren Energien betriebenen Pumpen- und Ventilatorinstallationen | +0.6% | China, Indien, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Energieeinsparungen und Effizienz
Motorsysteme verbrauchen nahezu 45 % des gesamten Stroms, der in der Fertigung im asiatisch-pazifischen Raum eingesetzt wird, was sie zu einem natürlichen Ansatzpunkt für Energieeffizienzmaßnahmen macht. Chinas Standard von 2024 hob die Mindesteffizienzen auf IE3 für Motoren über 0,75 kW an und veranlasste viele Fabriken, Hocheffizienzmaschinen mit drehzahlvariablen Antrieben zu kombinieren. Da die industriellen Stromtarife zwischen 2024 und 2025 um 18 % stiegen, verkürzte sich die durchschnittliche Amortisationszeit für Antriebe auf unter zwei Jahre, was Nachrüstprogramme beschleunigte. Singapur erließ ähnliche IE3-Vorschriften und stärkte damit den regulatorischen Anreiz in der gesamten Region.[1]Baubehörde Singapur, "Mindestanforderungen an die Energieeffizienz für Motoren", bca.gov.sg Fabrikleiter überprüfen Energieeinsparungen nun mithilfe von Cloud-Dashboards, die Reduktionen von 20–50 % bei Pumpen- und Ventilatorlasten anzeigen, und festigen damit Antriebe als zentrales Element der betrieblichen Exzellenz.
Schnelle Industrialisierung und Stadtentwicklung
Indiens Nationale Infrastrukturpipeline im Wert von 1,4 Billionen USD fügt Flughäfen, Metros und intelligente Fabriken hinzu, die eine präzise Motorsteuerung erfordern. Produktionsgebundene Anreizprogramme im Wert von 26 Milliarden USD verankern neue Elektronik- und Automobilwerke, in denen jeweils Antriebe für Förderbänder, Pressen und HVAC-Systeme vorgesehen sind.[2]Ministerium für Schwerindustrie, "Produktionsgebundene Anreizprogramme", mhi.gov.in Südostasien ist eine parallele Entwicklung: Vietnams exportorientierte Industrieparks setzen von Beginn an auf fortschrittliche Antriebe, um globale Qualitätsstandards zu gewährleisten. Städtische Bauvorschriften in Bangkok, Jakarta und Manila schreiben mittlerweile Anforderungen für grünes Bauen vor, die implizit den drehzahlvariablen HVAC-Betrieb begünstigen. Zusammengenommen sorgen diese Projekte für eine hohe Grundnachfrage, selbst wenn der globale Handel nachlässt.
Staatliche Politiken zur Förderung der industriellen Elektrifizierung
Netto-Null-Verpflichtungen schlagen sich in Anreizpaketen nieder, die Investitionen in elektrische gegenüber pneumatischen oder hydraulischen Antrieben begünstigen. Chinas Neutralitätszusage für 2060 finanziert Steuererstattungen, die bis zu 20 % der Kosten hocheffizienter Antriebssysteme abdecken.[3]Nationale Entwicklungs- und Reformkommission, "Industriepolitiken zur Kohlenstoffneutralität", ndrc.gov.cn Japan zählt Antriebe zu den „ausgewiesenen energiesparenden Geräten”, die für beschleunigte Abschreibungen in Frage kommen, während Südkoreas Grüner Neuer Deal Fördermittel zur Nachrüstung industrieller Gebläse mit drehzahlvariabler Steuerung bereitstellt. Solche Anreize verkürzen interne Amortisationshürden und verankern Antriebe in den unternehmerischen Dekarbonisierungsstrategien.
Sinkende Kosten für Leistungselektronikkomponenten
Der Hochlauf der Siliziumkarbid (SiC)-Fertigung in China und Malaysia steigert die Wafervolumina und senkt die Bauelementepreise um mehr als 15 % pro Jahr. Die im Januar 2025 von Microchip Technology veröffentlichten mSiC-Module weisen eine Antriebseffizienz von 98 % und eine um 20 °C niedrigere Sperrschichttemperatur auf, was kleinere Kühlkörper und Schaltschränke ermöglicht. Da die Stücklistenkosten sinken, bündeln Anbieter SiC mit Software für vorausschauende Wartung, um Gesamtkosteneinsparungen zu erzielen, die auch für mittelständische Fabriken attraktiv sind, die bisher durch den Preis ausgeschlossen waren.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Mittelspannungsantriebe | -0.7% | Aufstrebende Länder im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Technische Qualifikationslücke bei der Programmierung und Abstimmung von Antrieben | -0.5% | Südostasien und Indien | Langfristig (≥ 4 Jahre) |
| Währungsvolatilität mit Auswirkungen auf importierte Halbleiter | -0.4% | Indonesien und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen bei IGBT-Modulen | -0.3% | Regionweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Mittelspannungsantriebe
Ein einzelner Mittelspannungs (MV)-Umrichter kann vor Vor-Ort-Verkabelung 100.000 USD übersteigen, was Finanzabteilungen vorsichtig werden lässt. Kleinere Bergwerke und Wasserversorgungsunternehmen verschieben MV-Upgrades trotz Einsparungen über den Lebenszyklus. Der im November 2024 eingeführte ABB ACS8080 reduziert seinen Platzbedarf um 25 % und integriert Sicherheitsrelais, um Nebenkosten zu minimieren. Dennoch setzen viele Käufer auf Energieleistungsverträge oder Antrieb-als-Dienstleistung-Modelle, die die Last auf spezialisierte Energiedienstleistungsunternehmen verlagern.
Technische Qualifikationslücke bei der Programmierung und Abstimmung von Antrieben
Moderne Vektorregelungsantriebe erfordern Parameterzuordnung, Oberwellenminderung und Netzwerkintegrationsfähigkeiten, über die viele Elektriker nicht verfügen. Falsch abgestimmte Einheiten verschwenden 8–12 % der erwarteten Einsparungen. Siemens reagierte mit selbstabstimmenden Algorithmen über seine Xcelerator Digital Drivetrain-Suite, die es Antrieben ermöglicht, Drehmomentkurven und Alarmschwellen automatisch anzupassen. ASEAN-Regierungen fördern nun Berufsmodule zur Technologie mit variabler Frequenz; die Tiefe der Belegschaft wird jedoch Jahre brauchen, um zu reifen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannung:
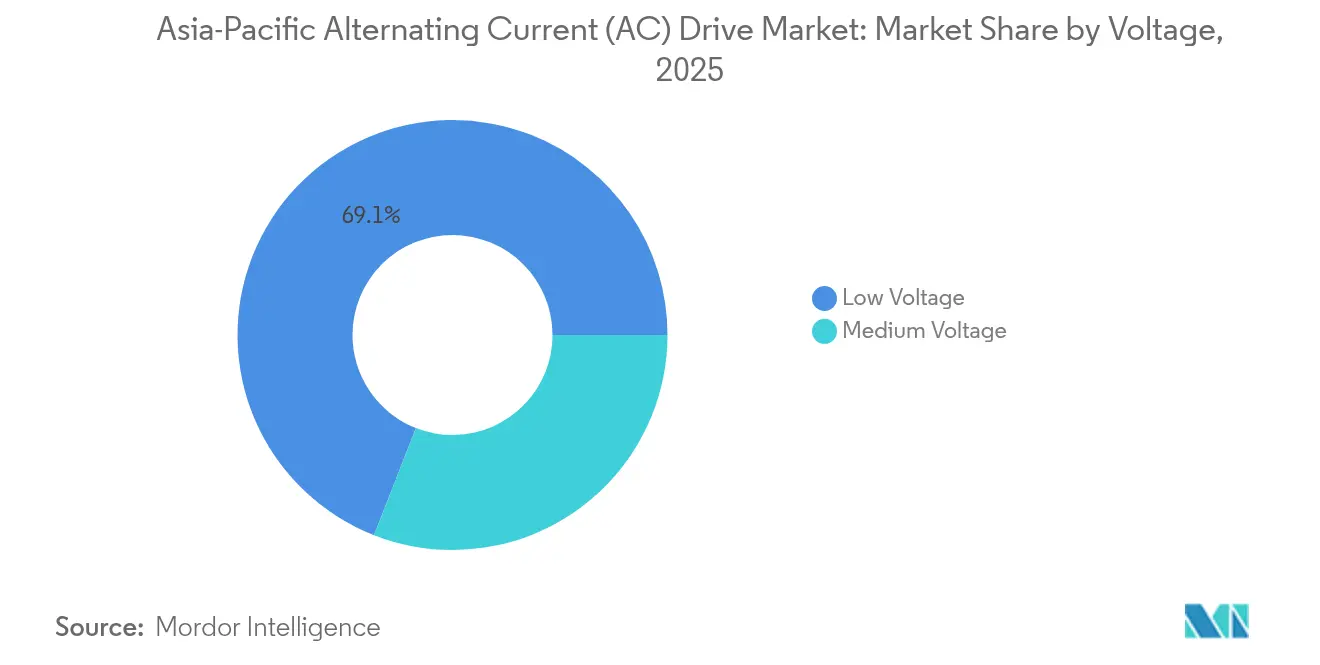
Dominanz der Niederspannung bei gleichzeitiger Beschleunigung der MittelspannungNiederspannungsantriebe erfassten im Jahr 2025 einen Marktanteil von 69,05 % am Markt für AC-Antriebe im asiatisch-pazifischen Raum, was ihre Eignung für die breite installierte Basis von Motoren mit einer Spannungsklasse unter 1 kV in Fertigung und Gebäudediensten widerspiegelt. Die Nachfrage nach diesen Einheiten bleibt 2025 stabil, da sinkende Komponentenpreise die Anfangskosten für kleine und mittelgroße Fabriken erschwinglich halten. Mittelspannungsprodukte, obwohl heute ein kleineres Segment, werden bis 2031 voraussichtlich von einer CAGR von 7,26 % profitieren, da Bergbau-, Entsalzungs- und Fernkühlprojekte Leistungsklassen über 1 MW spezifizieren.
Industrielle Auftragnehmer integrieren Mittelspannungsumrichter zunehmend in neue Anlagen, um spätere Nachrüstungskosten zu vermeiden. Siliziumkarbidschalter steigern den Wirkungsgrad auf 98 % und helfen Betreibern, höhere Investitionen mit schärferen Energieeinsparungen zu rechtfertigen. Lokale Montage in Indien und Vietnam senkt zudem die gelieferten Kosten, während integrierte Sicherheitsfunktionen den Bedarf an Zusatzpanelen reduzieren. Insgesamt zeigt der Spannungsmix einen stabilen Kern im Niederspannungsbereich und ein beschleunigtes Premiumsegment im Mittelspannungsbereich.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Leistungsklasse:
Das Mittelsegment führt, während sich Hochleistungssegmente beschleunigenAntriebe mit einer Leistungsklasse von 0,4–11 kW machten im Jahr 2025 37,12 % der Marktgröße für AC-Antriebe im asiatisch-pazifischen Raum aus und trieben Pumpen, Ventilatoren und Förderbänder an, die den Leichtindustriebetrieb unterstützen. Die Standardisierung hält die durchschnittlichen Verkaufspreise auf einem sanften Abwärtspfad und erweitert den Nachrüstungspool für veraltete Motoren mit fester Drehzahl. Einheiten über 132 kW, obwohl zahlenmäßig geringer, wachsen mit einer CAGR von 6,68 %, da petrochemische, Metro- und Stahlprojekte zwischen 2026 und 2031 Hochleistungssteuerung zur Reduzierung des Energieverbrauchs und zur Verbesserung der Prozessstabilität spezifizieren.
Hochleistungsumrichter werden nun standardmäßig mit regenerativem Bremsen und Technologie mit aktivem Netzeingang geliefert, was netzseitige Vorteile hinzufügt, die mit den Erwartungen der Versorgungsregulatoren übereinstimmen. Mittlere 11–132-kW-Modelle integrieren eingebaute Cloud-Gateways, die eine Fernüberwachung ohne zusätzliche Hardware ermöglichen. Unter 0,4 kW erhalten Nischenanwendungen in der Präzisionswerkzeugfertigung bescheidene, aber stetige Volumina. Diese ausgewogene Verteilung über Leistungsklassen schützt Anbieter vor Nachfrageschwankungen in einem einzelnen Leistungsbereich.
Nach Antriebstyp:
VSI-Technologie führt mit voranschreitender PWM-InnovationSpannungsquellenumrichter (VSI)-Plattformen machten im Jahr 2025 52,60 % des Marktanteils für AC-Antriebe im asiatisch-pazifischen Raum aus, dank ihrer bewährten Zuverlässigkeit und einfachen Inbetriebnahme in verschiedenen Spannungsklassen. Pulsbreitenmodulierte (PWM)-Modelle hingegen erzielen das stärkste Wachstum mit einer CAGR von 6,98 % bis 2031, da städtische Versorgungsunternehmen Oberwellengrenzen verschärfen und Fabriken eine feinere Drehzahlauflösung anstreben. Stromquellenumrichter behalten Nischenrollen bei, die von inhärenter Kurzschlussschutz- und Rückspeisefähigkeit profitieren.
PWM-Antriebe nutzen schnellere Prozessoren für Hochfrequenzschaltung, was den Motorlärm reduziert und den Wirkungsgrad verbessert. VSI-Anbieter reagieren mit Firmware-Upgrades, die oberwellenarme Modi einschließen, wodurch Kategoriegrenzen verschwimmen und Käufern mehr Flexibilität geboten wird. Im gesamten Spektrum machen eingebettetes Ethernet und OPC UA-Konnektivität Antriebe zu einem integralen Bestandteil anlagenweiter digitaler Zwillinge. Dieser Technologiewettbewerb fördert einen gesunden Wettbewerb und treibt kontinuierliche Leistungsverbesserungen voran.
Nach Anwendung:
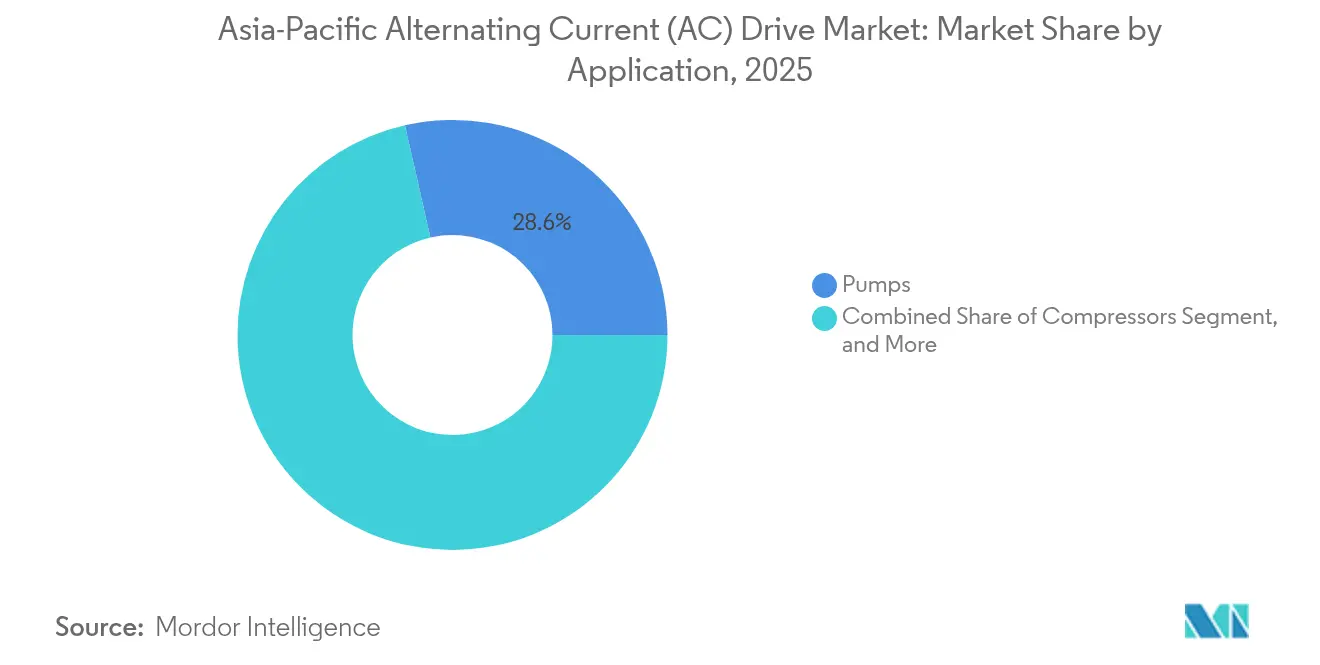
Pumpen führen, während Kompressoren das Wachstum vorantreibenPumpenaufgaben lieferten im Jahr 2025 28,55 % des Marktanteils für AC-Antriebe im asiatisch-pazifischen Raum, was ihre Allgegenwart in Wasser-, Bewässerungs- und HVAC-Kreisläufen unterstreicht, wo die variable Durchflussregelung zweistellige Energieeinsparungen erzielt. Kommunale Vorschriften in China und Südostasien schreiben drehzahlvariable Pumpen mit einer Kapazität über 22 kW vor und weiten damit die installierte Basis im Jahr 2025 aus. Kompressoranwendungen, der Wachstumsvorreiter mit einer CAGR von 6,28 %, gewinnen durch Kühlkettenlogistik, Gasverarbeitung und industrielle Kältetechnik-Upgrades an Dynamik, die bis 2031 eine präzise Druckregelung erfordern.
Ventilatorensysteme behalten starke Volumina aufgrund des Rechenzentrumsbaus und der Regeln zur Raumluftqualität. Der Förderbandgebrauch steigt mit der Automatisierung von E-Commerce-Lagerhäusern, während Mischer und Extruder in der Lebensmittel- und Kunststoffindustrie geschlossene Vektorregelungsantriebe für verbesserte Produktkonsistenz einsetzen. Diese vielfältige Anwendungspalette stellt sicher, dass Schwächen in einem vertikalen Bereich den allgemeinen Marktfortschritt nicht beeinträchtigen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
HVAC-Dominanz mit Dynamik in der WasseraufbereitungHVAC-Systeme beherrschten im Jahr 2025 mit 20,87 % den Marktanteil für AC-Antriebe im asiatisch-pazifischen Raum, angetrieben durch Gebäude-Energiestandards, die die Energieintensität begrenzen und Entwickler zur Einführung drehzahlvariabler Kältemaschinen und Lüftungsgeräte ermutigen. Die Erholung des gewerblichen Immobilienmarkts im Jahr 2025 unterstützt Neuinstallationen, während Nachrüstarbeiten in älteren Hochhäusern zunehmen. Wasser- und Abwasserbetriebe verzeichnen die stärkste Expansion mit einer CAGR von 5,76 %, da Behörden prioritär Leckagen reduzieren und Energieeinsparungen in Pumpstationen und Kläranlagen bis 2031 erzielen wollen.
Öl und Gas, Chemie und Metalle bleiben stabile Käufer, da hochzuverlässige Antriebe Ausfallzeiten in rauen Umgebungen reduzieren. Lebensmittel- und Getränkefabriken bevorzugen rostfreie Nassbereichseinheiten, während Elektronikhersteller reinraumkompatible Antriebe mit Feldbusanbindung spezifizieren. Qualifizierungsprogramme und Schlüsselfertigfinanzierung erweitern das adressierbare Spektrum in aufstrebenden Volkswirtschaften und machen die Endverbrauchernachfrage sowohl tief als auch vielfältig.
Geografische Analyse
China-Markt für Wechselstromantriebe (AC-Antriebe)
China hatte im Jahr 2025 einen Anteil von 47,12 % am asiatisch-pazifischen AC-Antriebsmarkt, was einem Wert von 3,67 Milliarden USD entspricht. Inländische Marken wie Inovance Technology Co. Ltd. skalieren schnell, während multinationale Unternehmen ihren Marktanteil durch das Angebot höherwertiger Serviceverträge behaupten. Das Effizienzrahmenwerk der Regierung von 2024 festigt die langfristige Nachfrage und steht im Einklang mit den Kohlenstoffreduzierungszielen für 2060.
Indien-Markt für Wechselstromantriebe (AC-Antriebe)
Indien wird voraussichtlich bis 2031 mit einer CAGR von 6,32 % wachsen, angetrieben durch Infrastrukturprogramme im Wert von 1,4 Billionen USD und PLI-Fertigungsanreize. Wasserrohrnetzerweiterungen und U-Bahn-Projekte integrieren die Antriebsspezifikation bereits in der Planungsphase.
APAC-Markt für Wechselstromantriebe (AC-Antriebe)
Japan und Südkorea konzentrieren sich auf Ersatzzyklen, bei denen Predictive-Maintenance-Overlays OPEX-Einsparungen erschließen. Australien und Neuseeland setzen Mittelspannungsantriebe im Bergbautransport und in der Meerwasserentsalzung ein. Südostasiatische Volkswirtschaften, insbesondere Vietnam und Thailand, entwickeln sich zu Fertigungszentren, in denen Anbieter mit lokaler Montage und Aftersales-Kapazitäten reine Importkonkurrenten übertreffen. Das geografische Mosaik diversifiziert die Einnahmequellen und stärkt die langfristige Perspektive des asiatisch-pazifischen AC-Antriebsmarktes.
Regulatorisches Umfeld
Die Regulierung im asiatisch-pazifischen Raum verschärft sich zunehmend im Bereich Motorwirkungsgrad, elektrischer Sicherheitszulassungen und neu entstehender digitaler Fertigungsstandards, die die Auswahl von AC-Antrieben und die Compliance-Arbeit beeinflussen. Im Jahr 2024 erhöhte China die Mindestanforderungen an die Motoreffizienz auf die IE3-Klasse für Motoren über 0,75 kW, was den Nachrüstungstrend in Richtung drehzahlvariablen Betriebs verstärkt, da Fabriken ihre Motorsysteme modernisieren. Singapur wendet weiterhin verbindliche energiebezogene Anforderungen im Rahmen seines Energy-Conservation-Regelwerks an, während Australien die Energieeffizienz von Motoren im Rahmen seines Greenhouse and Energy Minimum Standards-Programms reguliert, das die Beschaffungsentscheidungen für regulierte Motorbereiche prägt.
Im Jahr 2026 stärkten mehrere nationale Programme die Standardisierung und die Marktzugangspflichten. Thailand trieb die industrielle Compliance durch eine Ministerialverordnung im Zusammenhang mit Industrienormen für dreiphasige Induktions-AC-Motoren voran, die am 17. April 2026 in Kraft trat und die breitere Einführung konformer Motor-Antriebspakete in Industrieanlagen unterstützt. Malaysias Energiekommission formalisierte Import- und Verkaufswege für regulierte elektrische Ausrüstung durch ihre Guidelines for the Approval of Electrical Equipment (Ausgabe 2024), die sich auf Zertifizierungsprozesse (Certificate of Approval) konzentrieren, die die Planung von Antriebslieferungen und Lokalisierungsstrategien beeinflussen können. Südkorea erweiterte 2026 ebenfalls seine Kapazitäten zur Festlegung von Industriestandards durch das Ministry of Trade, Industry and Energy und die Korea Agency for Technology and Standards, einschließlich eines mehrjährigen Plans zur Ausweitung der internationalen Normungsarbeit, wobei KATS das Sekretariat des IEC-Ausschusses für Smart-Manufacturing-Normung (SC65F) übernahm – eine Entwicklung, die Schnittstellen und Erwartungen an die digitale Integration für antriebsgestützte Automatisierung beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für AC-Antriebe im asiatisch-pazifischen Raum beginnt mit Halbleitermaterialien und -komponenten für die Leistungselektronik (einschließlich IGBTs und der zunehmenden Verwendung von Siliziumkarbid-Bauelementen), Passivkomponenten, Steuerplatinen und eingebetteter Software und erstreckt sich dann über Antriebsdesign, Montage und Test. Globale Anbieter und regionale Akteure lokalisieren zunehmend Fertigung und Konfiguration, um Lieferzeiten zu verkürzen und grenzüberschreitende Reibungsverluste zu reduzieren, darunter ABBs Niederspannungsantriebswerk in Bac Ninh, Vietnam (2025 hochgefahren) und Schneider Electrics Kapazitätserweiterung in Chennai, Indien. Vorgelagert bleiben Halbleiterverfügbarkeit und Verkapselungsfähigkeiten strategisch wichtig, und Anbieter verfolgen Dual-Sourcing und Partnerschaften, um Modul-Engpässe und währungsbedingte Importkosten zu bewältigen.
Der mittelständische Wertschöpfungsanteil liegt in der Anwendungstechnik, Inbetriebnahme und Systemintegration, wo Antriebe zusammen mit Motoren, SPS und Anlagennetzwerken spezifiziert und zunehmend mit digitalen Services gekoppelt werden, die Energieeinsparungen und Anlagenzustand validieren. Kanalpartner, OEMs, Schaltschrankbauer und EPC-Auftragnehmer liefern gebündelte Lösungen für Pumpen-, Lüfter-, Kompressor- und HLK-Projekte, während Kundendienst, Ersatzteile und Software-Abonnements den Lebenszeitwert erweitern. Da gebündelte Analytik und Selbstoptimierung die Differenzierung in Richtung Software-Anbindung und Lebenszyklus-Support verschieben, tragen auch lokalisierte Servicenetzwerke und Schulungen dazu bei, das Risiko von Qualifikationslücken zu mindern, das erzielte Energieeinsparungen schmälern kann, wenn Antriebe falsch parametriert werden.
Wettbewerbslandschaft
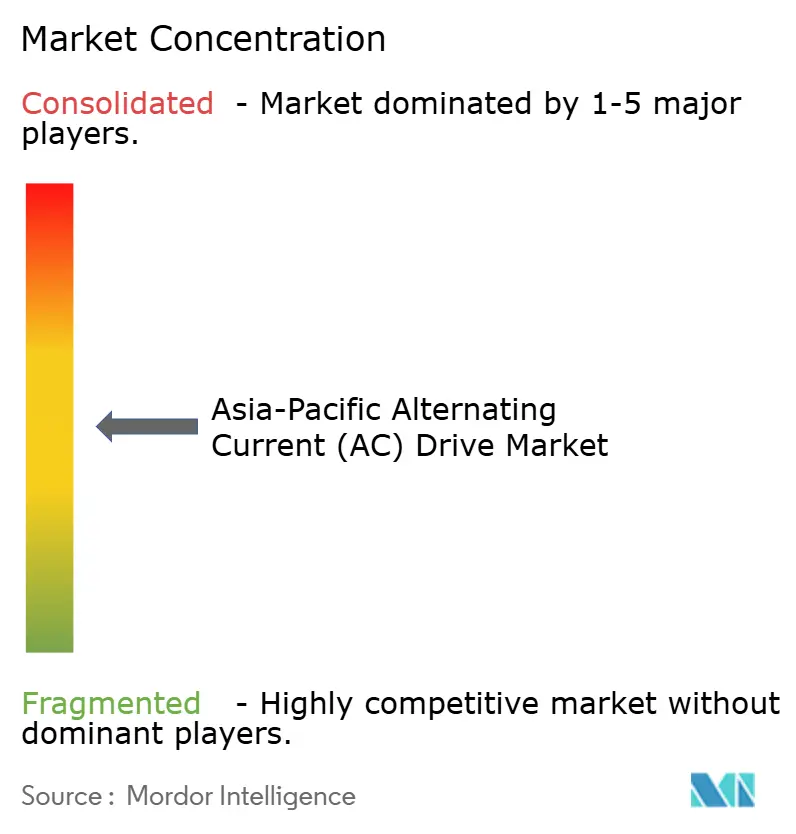
Der Markt für AC-Antriebe im asiatisch-pazifischen Raum weist eine moderate Konzentration auf. Die fünf größten Anbieter halten zusammen etwa 46 % des kombinierten Umsatzes, was ausreichend Raum für regionale Herausforderer lässt. Globale Marktführer differenzieren sich durch SiC-Einführung und digitale Zwillinge, die den Anlagenzustand prognostizieren, während chinesische Hersteller über Kosten und Anpassungsgeschwindigkeit konkurrieren. Lokalisierungstrends sind erkennbar: ABB eröffnete 2025 ein Antriebswerk in Bac Ninh, Vietnam, während Schneider seine Kapazität in Chennai ausweitete, um die Lieferzeiten um 30 % zu reduzieren.
Software schafft einen defensiven Burggraben. Yaskawaс KI-basierte Abstimmung minimiert die Inbetriebnahmetage, während Danfoss Cloud-Energieanalysen im Abonnement bündelt. Partnerschaften nehmen ebenfalls zu: Mitsubishi und Hitachi tauschen IGBT-Lieferungen aus und bieten gemeinsam auf japanische Abwasserupgrades. Regionale OEMs wie Teco und INVT verfolgen Fusionen und Übernahmen, um Markenwert zu gewinnen und ihre Servicenetzwerke auszubauen.
Der Preisverfall hält bei Einstiegs-Niederspannungsantrieben an, doch Premium-MV- und SiC-Produkte erzielen weiterhin zweistellige Margen. Anbieter, die das gesamte Spektrum mit modularen Plattformen abdecken, sind am besten positioniert, um Marktanteile zu gewinnen, da sich der Markt für AC-Antriebe im asiatisch-pazifischen Raum in Rohwaren- und Mehrwertsegmente aufteilt.
Marktführer für Wechselstrom (AC)-Antriebe im asiatisch-pazifischen Raum
ABB Ltd.
Siemens AG
Schneider Electric SE
Mitsubishi Electric Corporation
Fuji Electric Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Wechselstromantriebe (AC-Antriebe)
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Fuji Electric Co. Ltd.
- Danfoss A/S
- Hitachi Ltd.
- Toshiba Infrastructure Systems and Solutions Corporation
- Yaskawa Electric Corporation
- Nidec Corporation
- WEG Equipamentos Eletricos S.A.
- Hiconics Eco-Energy Technology Co. Ltd.
- Teco Electric and Machinery Co. Ltd.
- Rockwell Automation Inc.
- Larsen and Toubro Limited
- Inovance Technology Co. Ltd.
- Delta Electronics Inc.
- KEB Automation KG
- CG Power and Industrial Solutions Limited
- Bonfiglioli Riduttori S.p.A.
Lesen Sie die Analyse der Asien-Pazifik-Markt für Wechselstromantriebe (AC-Antriebe)-Unternehmen

Marktchancen und Zukunftsaussichten
Ein klarer Weißraum entsteht rund um lokale Fertigungs- und Engineering-Kapazitäten für Antriebe und verwandte Automatisierungshardware in Indien und Teilen Südostasiens, wo Programme zur industriellen Elektrifizierung und Infrastrukturausbau neue Motorlasten und Modernisierungsprojekte hinzufügen. Im März 2026 kündigte ABB eine Investition von 75 Millionen USD in Indien an, um Fertigung und F&E für Elektrifizierung, Antriebstechnik und Automatisierung auszubauen, darunter 21 Millionen USD für das Werk in Peenya zur Steigerung der Fertigungskapazität für Niederspannungsantriebe. Diese Erweiterungen unterstützen Anbieter von Leistungselektronik, Schaltschränken und zertifizierten Komponenten und stärken zudem Systemintegratoren, die Implementierungen bei Herstellern mit mehreren Standorten standardisieren können.
Elektrifizierung in der Prozessindustrie und robuste Einsätze sind ein weiterer Chancenbereich, insbesondere in rauen Umgebungen oder bei Hochlastanwendungen, wo der Wert versiegelter Gehäuse, Korrosionsbeständigkeit und reduzierter Schaltschrankkomplexität steigt. ABBs Einführung von IP66- und UL-Type-4X-Varianten für ACS580, ACH580 und ACQ580 im Juni 2026 verweist auf die Nachfrage nach Antrieben, die näher an der Ausrüstung installiert werden können, ohne zusätzliche Gehäuse in Wasser- und Abwasseranlagen zu benötigen. Industrieprojekte, die Antriebe mit Automatisierungsplattformen bündeln, erweitern zudem den bedienbaren Markt, unterstrichen durch ABBs Auftrag vom Juli 2026 zur Lieferung von Elektrifizierungsausrüstung, einschließlich in die ABB Ability System 800xA-Plattform integrierter Antriebe, für den Einsatz des Coolbrooks RotoDynamic Heater im Werk Boyareddypalli von Adani Cements in Indien. Diese Projektmuster unterstützen stärker standardisierte Angebote für digitale Inbetriebnahme, Überwachung und Leistungsverifizierung im Zusammenhang mit installierten Antriebsflotten.
Recent Industry Developments in Asien-Pazifik-Markt für Wechselstromantriebe (AC-Antriebe)
- Juni 2026: Mitsubishi Electric kündigte die gemeinsame Entwicklung eines neuen Standardpakets vom Typ LV100 für Leistungsmodule mit integrierten 3-Level-Schaltungen mit Semikron Danfoss an, das auf industrielle Antriebsausrüstung ausgerichtet ist. Die Zusammenarbeit konzentriert sich auf die Standardisierung fortschrittlicher Leistungsmoduldesigns und unterstützt effizientere und leistungsfähigere Wechselrichterarchitekturen, die in modernen AC-Antrieben eingesetzt werden.
- September 2025: Inovance Technology eröffnete eine Verkapselungslinie für Siliziumkarbid-Bauelemente in Guangdong, um die Komponentenversorgung für seine Mittelspannungs-Wechselrichter der nächsten Generation zu sichern. Der Schritt stärkt die vertikale Kontrolle über die kritische Verkapselung von Leistungsbauelementen, verbessert die Versorgungssicherheit und unterstützt Roadmaps für effizientere MV-Antriebe.
- November 2024: ABB brachte den Mittelspannungsantrieb ACS8080 mit kleinerem Platzbedarf und integrierten Sicherheitsfunktionen auf den Markt, um die Installationskomplexität bei Hochleistungsanwendungen zu reduzieren. Durch den geringeren Bedarf an Schaltschrankplatz und Zusatzhardware unterstützt die Produktauffrischung MV-Einsätze in energieintensiven Branchen, in denen die Gesamtinstallationskosten Upgrade-Entscheidungen verzögern können.


Asien-Pazifik-Markt für Wechselstromantriebe (AC-Antriebe) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Verkauf und Einsatz von Wechselstrom(AC)-Antrieben im asiatisch-pazifischen Raum zur Steuerung von Drehzahl und Drehmoment von AC-Motoren in industriellen Anwendungen und Gebäudeanwendungen.
Ausgeschlossene Bereiche: Wir schließen eigenständige Motoren, mechanische Getriebe und nicht verwandte Automatisierungshardware aus, die keine AC-Antriebsfunktion erfüllt.
Übersicht der Segmentierung
- Nach Spannung
- Niederspannung
- Mittelspannung
- Nach Leistungsklasse
- Kleiner oder Gleich 0,4 kW
- 0,4–11 kW
- 11–132 kW
- Über 132 kW
- Nach Antriebstyp
- VSI-Antriebe
- CSI-Antriebe
- PWM-Antriebe
- Nach Anwendung
- Pumpen
- Ventilatoren
- Kompressoren
- Förderbänder
- HVAC
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Energieerzeugung
- Wasser und Abwasser
- Metalle und Bergbau
- HVAC
- Lebensmittel und Getränke
- Diskrete Fertigung
- Sonstige Endverbraucherbranchen
- Nach Land
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit der Erstellung einer klaren Bedarfskarte nach Endverbrauch und Anwendung, die anschließend mit messbaren Signalen aus der gesamten Region verknüpft wurde. Öffentliche Quellen wie Effizienzpublikationen der International Energy Agency, Handelsstatistiken des International Trade Centre, Indikatoren zur industriellen Wertschöpfung der World Bank und Berichte zur Industrieproduktion der UNIDO wurden genutzt, um zu verstehen, wo motorgetriebene Lasten zunehmen.
Anschließend wurde der Kontext durch Quellen wie nationale Energiebehörden und Stromversorger, Wasser- und Abwasserversorger und -verbände sowie Normungsgremien wie die IEC für Referenzwerte zu Antriebs- und Motoreffizienz ergänzt. Geschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen von Unternehmen wurden verwendet, um Aussagen zu Lieferungen, Preisentwicklung und Kapazitätsmaßnahmen gegenzuprüfen. Wo erforderlich, nutzten wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenauswertung sowie eine Datenbank auf Sendungsebene für Import-Export, um länderspezifische Bewegungen relevanter Ausrüstungsklassen zu validieren. Diese Sekundärquellen sind nicht erschöpfend, und es wurden auch viele weitere öffentliche und abonnementbasierte Quellen konsultiert, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu prüfen, wie AC-Antriebe spezifiziert und beschafft werden und wie sich Preise und Produktmix nach Spannungsklasse und Leistungsbereich entwickeln. Wir sprachen mit einer breiten Auswahl an Kanalpartnern, Systemintegratoren, technischen Teams in Werken und Beschaffungsverantwortlichen in den wichtigsten Märkten des asiatisch-pazifischen Raums, damit die Schreibtischannahmen zu Akzeptanz, Ersatzzyklen und Anwendungsmix bei Bedarf korrigiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 18 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 22 % | Manager: 43 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mittels einer Top-down-Rekonstruktion des Bedarfspools erstellt, bei der industrielle Produktion, Infrastrukturausbauaktivität und die Intensität motorgetriebener Anwendungen in den erwarteten Verbrauch von AC-Antrieben je Land übersetzt und anschließend für den asiatisch-pazifischen Raum aggregiert werden. In der Praxis verwendeten wir Variablen wie Trends der Fertigungsproduktion, Stromerzeugung und Netzausbau, Kapazitätserweiterungen bei Abwasser, Bautätigkeit im HLK-Bereich und die Mixverschiebung zwischen Niederspannungs- und Mittelspannungsinstallationen, die dann Stückzahlen und durchschnittliche Verkaufspreise beeinflussen.
Diese Summen wurden anschließend mittels selektiver Bottom-up-Näherungen gegengeprüft, etwa durch Stichproben von Preisbändern nach Spannung und Leistung, Rückmeldungen aus dem Vertriebskanal zur jährlichen Lieferentwicklung und öffentlich offengelegte Umsatzaufteilungen der Anbieter. Wenn die Bottom-up-Sichtbarkeit in kleineren Ländern schwach war, wurden Lücken durch kalibrierte Annahmen zu Durchdringung und Ersatz geschlossen, die während der Interviews verifiziert und dann über die gesamte Zeitreihe hinweg konsistent gehalten wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit die Intensität der Energieeffizienzpolitik, industrielle Investitionszyklen und rohstoffgebundene Investitionen in Prozessindustrien berücksichtigt werden konnten, ohne eine Überanpassung zu riskieren. Der endgültige Prognosepfad wurde erst akzeptiert, nachdem die Primärdaten eine realistische Akzeptanzgeschwindigkeit bei Pumpen, Lüftern, Kompressoren und anderen gängigen Motorlasten bestätigt hatten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die endgültige Zahl nicht von einer einzigen Datenquelle abhängt. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie der Entwicklung der Industrieproduktion, Handelsbewegungen bei verwandten Ausrüstungsgruppen und Länderinvestitionsmustern und untersuchten anschließend etwaige starke Ausschläge, die nicht zu den zugrunde liegenden Treibern passten.
Vor der endgültigen Freigabe wurden das Modell und die wichtigsten Annahmen schrittweise von Analysten überprüft, und Rückkontakte wurden ausgelöst, wenn die Interview-Rückmeldungen im Widerspruch zu den Schreibtisch-Indikatoren standen oder wenn die Preisentwicklung nach Spannungsklasse inkonsistent erschien. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrageerwartungen ändert. Kurz vor der Lieferung wird ein letzter Durchgang durchgeführt, damit Kunden eine aktualisierte Sicht basierend auf den neuesten verfügbaren Daten erhalten.
Vergleich der Marktgröße für Wechselstromantriebe im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für AC-Antriebe im asiatisch-pazifischen Raum unterscheiden sich häufig, da die Umfangsdefinitionen hinter den Zahlen nicht identisch sind und da Preis- und Mix-Annahmen über Spannungs- und Leistungsbänder stark variieren. Auch der Zeitpunkt spielt eine Rolle, da manche Publisher Wechselkurs- und Inflationsannahmen häufiger aktualisieren als andere, was den ausgewiesenen USD-Wert verändert.
Die Hauptursache für die Abweichung liegt darin, ob verwandte Produkte mitgezählt werden: Mordor Intelligence zählt nur AC-Antriebe, die zur Drehzahlsteuerung von Motoren eingesetzt werden, und schließt DC-Antriebe sowie breitere Motorsteuerzentralen aus, die manchmal in die Antriebsumsätze einbezogen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,79 Mrd. USD (2025) | |
| Branchenportal A | 9,60 Mrd. USD (2025) | Verwendet eine breitere Länderliste und präsentiert Produktions- und Handelsabdeckung, aber der erkennbare Umfang ist weniger eindeutig hinsichtlich des Ausschlusses verwandter Motorsteuerungshardware, was den adressierbaren Umsatzpool aufblähen kann. |
| Branchenbericht B | 10,40 Mrd. USD (2026) | Erfasst Niederspannungsantriebe statt der gesamten AC-Antriebe, und das Jahr weicht ab, sodass der Wert aufgrund von Zeitpunkt, Inflation und einer Definition, die AC-Antriebe möglicherweise nicht von benachbarten Niederspannungs-Motorsteuerungskategorien trennt, größer erscheinen kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Kategoriegrenzen und die zeitliche Abstimmung und nicht nur durch Wachstumserwartungen. Durch die konsistente Beibehaltung der Preislogik nach Spannung, Leistung und Anwendung bleibt die endgültige Schätzung auf wiederholbare Eingaben rückführbar, die überprüft werden können, sobald neue Signale auftreten.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des Marktes für AC-Antriebe im asiatisch-pazifischen Raum?
Die Größe des Marktes für AC-Antriebe im asiatisch-pazifischen Raum beträgt im Jahr 2026 8,24 Milliarden USD.
Wie schnell wird die Nachfrage in Indien wachsen?
Der Anteil Indiens wird bis 2031 voraussichtlich mit einer CAGR von 6,32 % wachsen, schneller als jedes andere Ländersegment.
Welche Anwendung erzielt den höchsten Umsatz?
Pumpensysteme machen 28,55 % des Gesamtumsatzes 2025 aus und sind damit die größte Einzelanwendung.
Warum gewinnen Siliziumkarbidantriebe an Bedeutung?
SiC-Bauelemente steigern den Antriebswirkungsgrad auf 98 % und verkleinern die Kühltechnik, was niedrigere Lebenszykluskosten ergibt.
Wie konzentriert ist die Anbietermacht?
Die fünf größten Anbieter halten etwa 46 % des regionalen Umsatzes, was auf eine moderate Konzentration und Raum für neue Marktteilnehmer hindeutet.
Welche Spannungsklasse dominiert die aktuellen Lieferungen?
Niederspannungsmodelle machen nach wie vor nahezu 70 % der Lieferungen aus, obwohl Mittelspannungseinheiten schneller wachsen.
Seite zuletzt aktualisiert am:



