
Argentina ICT Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 20.58 Milliarden US-Dollar |
| Marktgröße (2026) | 23.52 Milliarden US-Dollar |
| Marktgröße (2031) | 45.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.29 % |
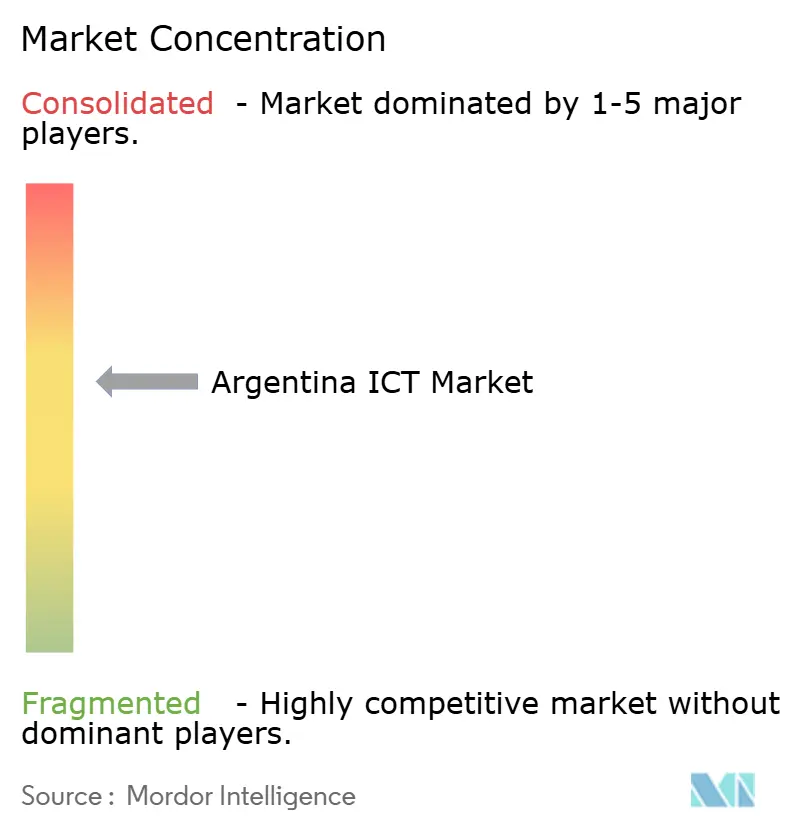
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Argentina ICT Marktanalyse von Mordor Intelligence
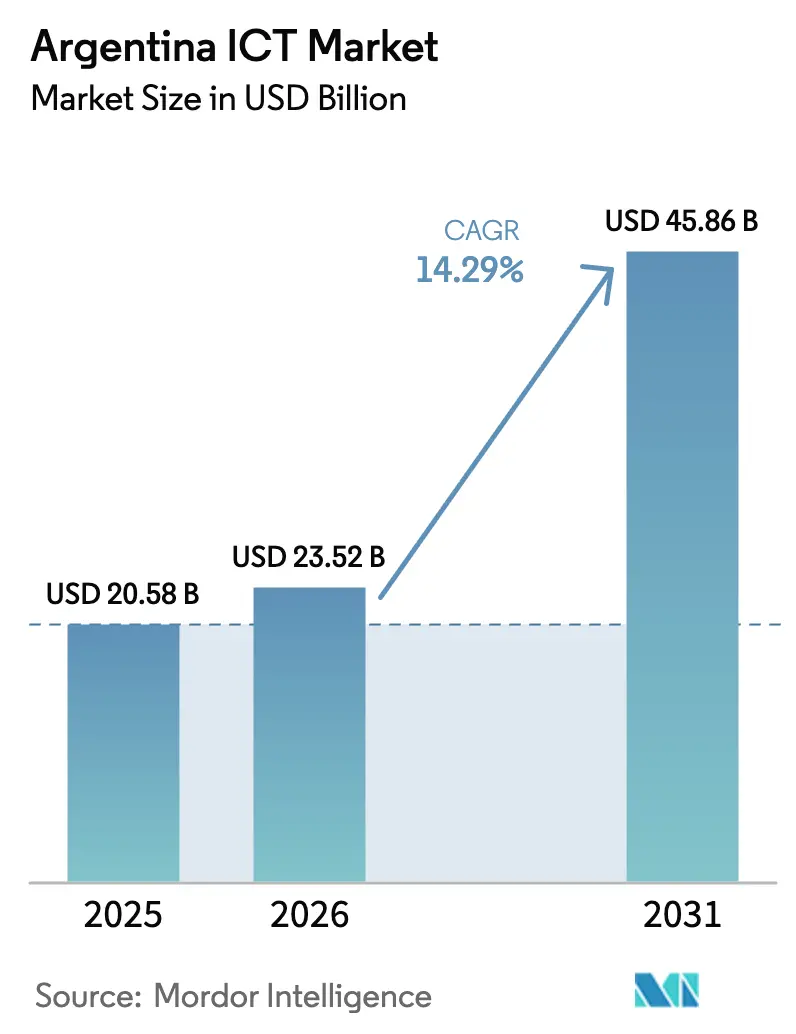
Die Größe des Argentina ICT Marktes wird voraussichtlich von 20,58 Milliarden USD im Jahr 2025 auf 23,52 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 45,86 Milliarden USD bei einem CAGR von 14,29 % über den Zeitraum 2026–2031 erreichen. Der Anstieg ist auf die Deregulierung zurückzuführen, die den Satelliten-Internetwettbewerb geöffnet, Währungskontrollen abgeschafft und ein Mandat für öffentliche Dienste mit digitalem Schwerpunkt eingeführt hat. Private Betreiber haben eigenständige 5G-Netze ausgebaut, während Bundes- und Provinzbehörden mehr als 180 Dienste digitalisiert und die Bearbeitungszeiten von Wochen auf Stunden reduziert haben. Unternehmen haben die Cloud-Migration beschleunigt, um Verzögerungen bei Hardware-Importen zu kompensieren und von günstigen Wechselkursen für Exportdienstleistungen zu profitieren. Energieeffiziente Rechenzentren in Buenos Aires und Steueranreize für Projekte über 200 Millionen USD verstärken zusätzlich das Wachstumspotenzial des Argentina ICT Marktes.
Wichtigste Erkenntnisse des Berichts
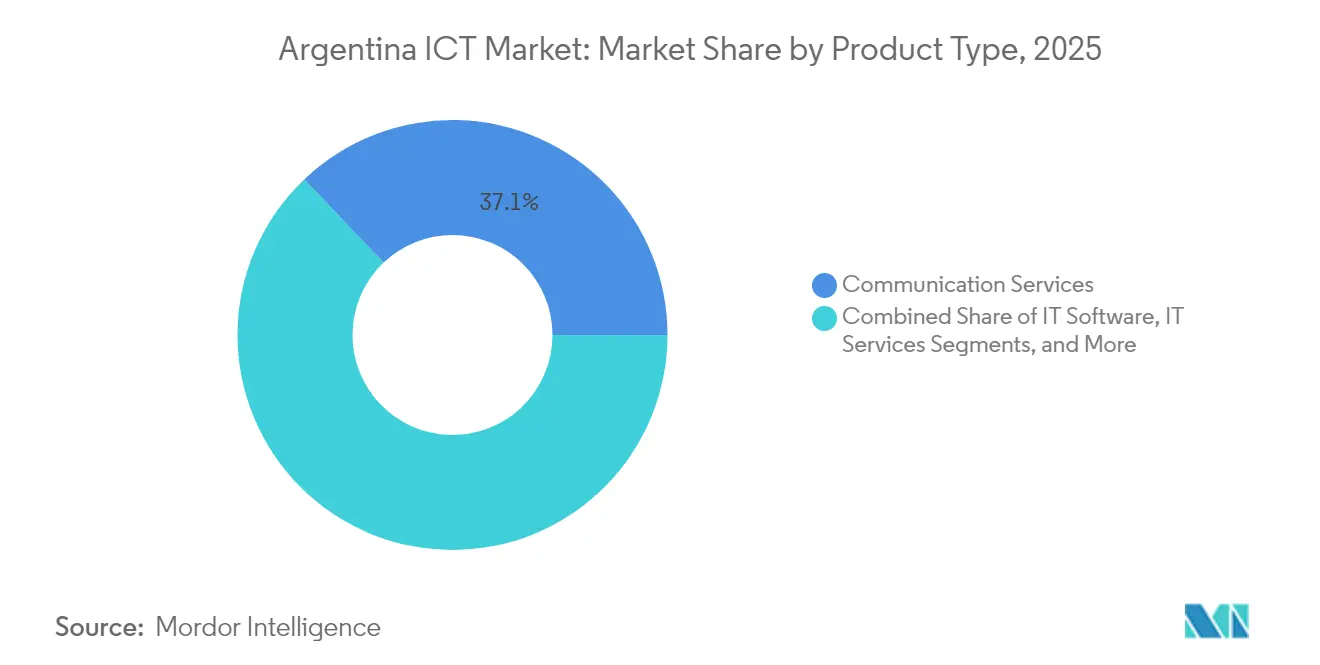
- Nach Produkttyp hielt Kommunikationsdienste im Jahr 2025 einen Marktanteil von 37,12 % am Argentina ICT Markt; Cloud-Dienste werden voraussichtlich bis 2031 den schnellsten CAGR von 14,55 % verzeichnen.
- Nach Unternehmensgröße machten Großunternehmen im Jahr 2025 60,72 % des Umsatzes aus, während KMU mit einem CAGR von 14,89 % bis 2031 führend sein werden.
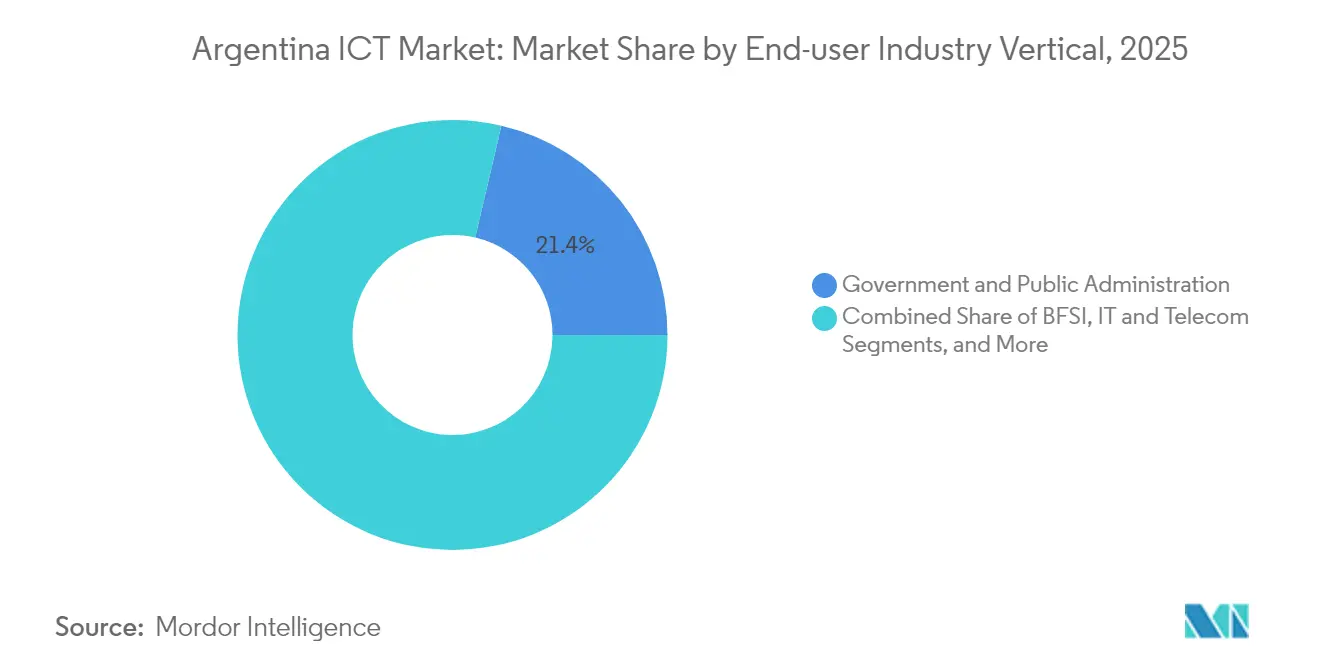
- Nach Endbenutzer-Branchenvertikale entfielen auf Regierung und öffentliche Verwaltung 21,35 % der Nachfrage im Jahr 2025, und Gaming und E-Sport wird voraussichtlich bis 2031 mit einem CAGR von 15,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Argentina ICT Markttrends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau digitaler öffentlicher Dienste durch die Regierung | +2.8% | National mit Schwerpunkt auf Buenos Aires und Provinzhauptstädten | Mittelfristig (2–4 Jahre) |
| Einführung von 5G-Spektrum und Infrastruktur | +3.2% | Buenos Aires, Córdoba, Santa Fe mit nationaler Erweiterung | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Cloud- und SaaS-Übernahme durch Unternehmen | +2.1% | Landesweit, am stärksten in den AMBA-Technologiekorridoren | Kurzfristig (≤ 2 Jahre) |
| Breitband-Upgrades durch Remote-Arbeit | +1.4% | Vorstedtische und sekundäre Städte landesweit | Kurzfristig (≤ 2 Jahre) |
| Öffentlich-private Edge-Rechenzentrum-Initiativen | +1.8% | Buenos Aires, Mendoza, Córdoba-Zonen | Langfristig (≥ 4 Jahre) |
| Peso-Absicherungsnachfrage nach IT-Exportdienstleistungen | +2.3% | Software-Cluster im ganzen Land | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau digitaler öffentlicher Dienste durch die Regierung
Die Mi Argentina-Plattform hat mehr als 180 öffentliche Dienste zusammengeführt und im Jahr 2024 Millionen von digitalen Transaktionen verarbeitet, was veranschaulicht, wie die Digitalisierung des Staates die Unternehmensnachfrage nach Cybersicherheit, Cloud-Hosting und Workflow-Software stimuliert. [1]ENACOM, "Reglamento de Gestión Documental Electrónica," argentina.gob.ar Das GDE-System hat Dokumentationszyklen von Wochen auf Stunden verkürzt und treibt Ministerien zu papierlosen Abläufen, die sich auf Effizienzprojekte im Privatsektor auswirken. Digitale Signaturen, Verpflichtungen zur elektronischen Rechnungsstellung und offene Datenportale stärken eine rechtliche Grundlage, die elektronische Aufzeichnungen in Justiz und Handel legitimiert. Provinzverwaltungen übernehmen den bundesstaatlichen Entwurf und weiten die Beschaffung von SaaS und KI-Analysen über Buenos Aires hinaus aus. ENACOM setzt Datenschutzregeln durch, die mit internationalen Normen übereinstimmen, was das Vertrauen multinationaler Unternehmen stärkt, die den Argentina ICT Markt evaluieren. Diese Maßnahmen tragen gemeinsam dazu bei, die Übernahme von Unternehmensplattformen zu fördern, die das digitale Engagement des öffentlichen Sektors unterstützen.
Einführung von 5G-Spektrum und Infrastruktur
Der von Nokia betriebene Start von Claro und der eigenständige 5G-Kern von Telecom Argentina liefern eine Latenz von unter 10 Millisekunden und ermöglichen industrielle Automatisierungsanwendungen, die benachbarte Länder noch nicht unterstützen können.[2]Nokia, "Nokia und Claro erweitern 5G in Argentinien," nokia.com Weitere für 2025 geplante Spektrumauktionen festigen einen Fahrplan für eine zusammenhängende Abdeckung, die sich auf Logistikkorridore in Santa Fe und Córdoba erstreckt. Hersteller integrieren maschinelle Sichtqualitätsprüfungen über private 5G-Netzabschnitte, während Pilotprojekte für intelligente Städte Edge-KI für das Verkehrsmanagement einsetzen. Spektrumlizenzen erfordern den Aufbau in ländlichen Gebieten, wodurch die Breitbandreichweite ausgeweitet und der Argentina ICT Markt indirekt vergrößert wird. Das Niedriglatenzraster unterstützt auch Cloud-Gaming und immersives Lernen und schafft Dienstleistungsnischen für Netzbetreiber und Hyperscaler.
Beschleunigung der Cloud- und SaaS-Übernahme durch Unternehmen
Microsoft und das KMU-Ministerium haben bis 2025 mehr als 100.000 Teilnehmer in Azure, KI und Cybersicherheit geschult und dabei kritische Qualifikationslücken geschlossen, die die SaaS-Übernahme historisch gehemmt haben. Der SAP-Partner Baitcon berichtet von einer Welle von S/4HANA-Migrationen, da Unternehmen sich beeilen, das veraltete R/3 vor dem Termin 2027 abzulösen – ein Trend, den IBM-Kanalpartner widerspiegeln. Abonnementpreise schützen Budgets vor Peso-Volatilität und sprechen Finanzmanager an, die Kapitalausgaben scheuen. Hybridarchitekturen florieren und verbinden lokale Datenresidenz mit skalierbarer Cloud-Analytik für Fertigungs- und BFSI-Kunden. Insgesamt verleihen diese Veränderungen den Anbieter-Roadmaps neue Dringlichkeit und bringen frischen Schwung in den Argentina ICT Markt.
Breitband-Upgrades durch Remote-Arbeit
Starlinks Einstieg zu 56.100 ARS pro Monat zwingt etablierte Anbieter, Geschwindigkeiten zu erhöhen und Glasfaser-Netzwerke auszubauen, während Amazon Kuipers Ankunft im Jahr 2025 noch günstigere Tarife und lokale Währungsabrechnung verspricht. Softwareentwickler in Rosario, Mendoza und Mar del Plata erhalten Zugang zu stabilen Niedriglatenznetzverbindungen, die metropolitaner Qualität entsprechen, und ermutigen diaspora-Talente, in regionalen Städten zu bleiben. Unternehmen setzen SD-WAN-Overlay-Lösungen ein, um Satelliten- und Terrestrialverbindungen zu bündeln und die Betriebszeit für die globale Kundenlieferung zu sichern. Beschleunigte Erschließungsaufrüstungen erweitern den adressierbaren Markt des Argentina ICT Marktes, indem die Konnektivität von einem Hindernis zu einem Enabler wird. Der Breitbandwettbewerb senkt auch die Preise für Schulen und Kliniken im ländlichen Raum und unterstützt eine inklusive Digitalisierung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronische wirtschaftliche Instabilität und hohe Inflation | -3.1% | National, am stärksten in den Verbraucher- und KMU-Segmenten | Kurzfristig (≤ 2 Jahre) |
| Importkontrollen für ICT-Hardware | -2.4% | National, konzentrierte Auswirkung auf hardwareabhängige Sektoren | Mittelfristig (2–4 Jahre) |
| Mangel an Cybersicherheits- und KI-Fachkräften | -1.8% | National, akut in Buenos Aires und Technologiekorridoren | Langfristig (≥ 4 Jahre) |
| Steigende Energiekosten für den Betrieb von Rechenzentren | -1.2% | Buenos Aires, Córdoba und Industriezonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronische wirtschaftliche Instabilität und hohe Inflation
Die Inflation verlangsamte sich im Jahr 2024 auf 117,8 %, erodiert aber dennoch die Kaufkraft und veranlasst Unternehmen, Kapital-IT-Projekte aufzuschieben und auf opex-basierte SaaS umzusteigen. Peso-Schwankungen erhöhen den lokalen Währungs-Listenpreis von in USD denominierten Lizenzen und belasten KMU-Budgets. Investoren kalkulieren Makrorisiken in Diskontierungssätze ein und erhöhen die Mindestrenditen für langfristige ICT-Vorhaben. Die Nachfrage nach Unterhaltungselektronik bleibt elastisch, was das kurzfristige Wachstum im Argentina ICT Markt begrenzt. Im Gegenzug florieren Fintech- und Exportdienstleister unter Volatilität, was beweist, dass Teilsegmente makroökonomischen Gegenwind übertreffen können.
Importkontrollen für ICT-Hardware
SEDI-Registrierung, Statistikgebühren und 35 %-Zölle verlängern die Lieferzeiten für eingehende Hardware um 15–30 Tage und erschweren die Zeitplanung für den Aufbau von Rechenzentren und die Erweiterung von 5G-Basisstationen.[3]US-Handelsministerium. "Argentinien – Informations- und Kommunikationstechnologie." trade.gov Mehrwert-Wiederverkäufer monetarisieren die Komplexität, geben jedoch Compliance-Kosten an Kunden weiter. Unternehmen reagieren mit der Verlängerung von Erneuerungszyklen und der Einführung virtualisierter Alternativen, die den Hardware-Bedarf verringern. Hybrid-Cloud-Strategien gewinnen als Maßnahme zur Importminderung an Zugkraft, obwohl latenzempfindliche Branchen noch auf lokale Hardware angewiesen sind. Insgesamt begrenzen Importhindernisse das Wachstumspotenzial der hardwareintensiven Segmente des Argentina ICT Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kommunikationsdienste führen die Infrastrukturmodernisierung an
Kommunikationsdienste hielten im Jahr 2025 einen Marktanteil von 37,12 % am Argentina ICT Markt, da Telekommunikationsunternehmen Kapital in eigenständige 5G-Kerne und Glasfaser-Backhaul investierten und damit die Netzbereitschaft für datenintensive Arbeitslasten festigten. Das Segment stützt die Nachfrage nach OTT-Video, IoT-Telemetrie und Hochfrequenzhandelsverbindungen, die auf Niedriglatenzbandbreite angewiesen sind. Cloud-Dienste, die voraussichtlich einen CAGR von 14,55 % verzeichnen werden, stellen den Schwenk weg von kapitalintensiven Serverräumen hin zu skalierbaren IaaS- und PaaS-Modellen dar. IT-Dienste folgen mit Managed-Service-Verträgen, die vor-Ort-Support und Fernüberwachung kombinieren und Unternehmen gegen Talentmangel absichern. IT-Hardware liegt aufgrund von Importverzögerungen, die die Beschaffungszeiten verlängern und die Einstandskosten erhöhen, zurück.
Der dienstleistungsorientierte Schwenk signalisiert, dass Käufer Flexibilität und schnelle Bereitstellung gegenüber Eigentumsrechten priorisieren – eine Haltung, die durch Peso-Volatilität verstärkt wird. Ausgaben für Cybersicherheit durchziehen jede Kategorie und steigen von 1,58 Milliarden USD im Jahr 2024 auf erwartete 2,35 Milliarden USD bis 2029 – ein Trend, der integrierte Plattformanbieter in eine führende Position bringt. Die Größe des Argentina ICT Marktes für Kommunikationsdienste wird voraussichtlich stetig wachsen, da die 5G-Monetarisierung zunimmt, während die relative Bedeutung von Hardware abnimmt. Anbieter verbinden Konnektivität mit SaaS-Bündeln und ermöglichen Cross-Sell-Synergien, die den durchschnittlichen Umsatz pro Nutzer erhöhen und Margen gegen Preiswettbewerb verteidigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Unternehmensgröße: KMU treiben die digitale Transformation voran
Großunternehmen kontrollierten im Jahr 2025 60,72 % des Umsatzes und nutzten dedizierte IT-Budgets, um ERP-, CRM- und Data-Lake-Initiativen über mehrere Geschäftsbereiche hinweg auszurollen. KMU übertreffen jedoch mit einem CAGR von 14,89 %, da Cloud-Gutscheine, No-Code-Plattformen und staatlich geförderte Schulungen den Zugang zu fortschrittlichen Tools demokratisieren. Die dem Argentina ICT Markt zuzuschreibende Größe für KMU wird voraussichtlich stark ansteigen, da Fintech-Lösungen Bankfilialbesuche ersetzen und virtuelle Geldbörsen eine Nutzungspenetration von 64 % erreichen.
KMU zeigen Agilität und übernehmen Pay-as-you-go-Modelle, die den Cashflow schützen und die Abhängigkeit reduzieren. Umfragedaten zeigen, dass 68 % der KMU-Führungskräfte in Software und IT für 2025 höhere Umsätze erwarten, was die Nachfrage nach SaaS, Cybersicherheit und digitalen Marketing-Stacks weiter beflügelt. Großunternehmen stehen vor Herausforderungen bei der Legacy-Integration und Compliance, die Entscheidungszyklen verlangsamen, sichern jedoch das Basisvolumen für erstklassige Anbieter innerhalb der Argentina ICT Branche. Das zweigleisige Wachstum verbreitert die Kundenpyramide und zwingt Lieferanten, Angebote und Preise präzise zu segmentieren.
Nach Endbenutzer-Branchenvertikale: Gaming entwickelt sich zum Wachstumsführer
Regierung und öffentliche Verwaltung lieferten im Jahr 2025 21,35 % der Nachfrage, da elektronische Rechnungsstellung, digitale Ausweise und offene Datenportale robuste Software, Cybersicherheit und Systemintegration erforderten. Gaming und E-Sport, gestützt durch das BA-Gaming-Programm und landesweite Turniere, wird voraussichtlich mit einem CAGR von 15,12 % wachsen, katalysiert durch erschwingliche 5G-Latenz und kommunale E-Sport-Labore. BFSI setzt die Fintech-Dynamik mit 383 Unternehmen fort, die jährlich um 11,7 % wachsen und auf Mikro-Dienste und API-basierte Geldbörsen setzen.
Das verarbeitende Gewerbe nutzt IoT-Sensoren und digitale Zwillinge für vorausschauende Wartung, während das Gesundheitswesen die Telemedizin auf der Grundlage von verschlüsseltem Video und KI-gestützter Triage ausbaut. Energie und Versorgungsunternehmen nutzen Softwarelösungen für intelligente Netzwerkverwaltung, die die erneuerbare Intermittenz mit der Verbrauchernachfrage in Einklang bringen. Einzelhandel und Logistik stützen sich auf Echtzeit-Bestandstransparenz und Routenoptimierung für die letzte Meile – Themen, die sich mit dem Appetit des Argentina ICT Marktes auf Analytik und Automatisierung überschneiden. Das breite Spektrum vertikaler Anwendungsfälle streut das Risiko und unterstützt ein allwetterfestes Wachstumsprofil.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Buenos Aires verankert den Argentina ICT Markt mit der dichtesten Konzentration von Rechenzentren, Cloud-Präsenzpunkten und Hauptsitzen von Globant, Mercado Libre und großen Telekommunikationsunternehmen. Das Stadtgebiet beherbergt Edge-Einrichtungen, die für KI-Inferenz optimiert sind, während städtische Zuschüsse Pilotprojekte in Blockchain-Grundbüchern und E-Mobilität finanzieren. Córdoba und Santa Fe entwickeln sich dank Universitätstalenten und öffentlich-privaten Inkubatoren, die sich auf Agrartechnologie und industrielle Automatisierung spezialisieren, zu sekundären Knotenpunkten.
Satelliteninternet erweitert die fortschrittliche Konnektivität auf Patagonien, Cuyo und Nordwestregionen, verringert die digitale Kluft zwischen Stadt und Land und schafft Mikro-Outsourcing-Cluster in Städten wie Salta und Neuquén. RIGI-Anreize locken Hyperscaler-Investitionen nach Mendoza, wo geringes Erdbebenrisiko und kühle Nachttemperaturen einen effizienten Rechenzentrumsbetrieb begünstigen. Grenzüberschreitende Verbindungen positionieren Argentinien als Nearshore-Alternative für nordamerikanische Kunden und verkürzen die Latenz im Vergleich zu asiatischen Destinationen.
Die landesweite Verteilung von qualifizierten Fachkräften, erneuerbaren Ressourcen und politischen Anreizen ermöglicht es den Provinzen, Nischenkompetenz zu entwickeln und die Widerstandsfähigkeit des Argentina ICT Marktes zu stärken. Initiativen wie das vorgeschlagene, mit Kernkraft betriebene KI-Zentrum in Patagonien signalisieren den Ehrgeiz, natürliche Vorteile in hochwertige Dienstleistungsinfrastruktur umzuwandeln. Da Netzinfrastrukturen und Talentpipelines reifen, vernetzen sich regionale Ökosysteme innerhalb Argentiniens zu einer integrierten digitalen Wirtschaft, die sich auch nahtlos in lateinamerikanische Handelskorridore eingliedert.
Regulatorisches Umfeld
Argentiniens IKT-Regulierungsrahmen basiert auf dem Gesetz Ley Argentina Digital 27.078 (in geänderter Fassung) und wird primär von ENACOM unter dem Sekretariat für Innovation, Wissenschaft und Technologie überwacht. Im April 2024 trieb das Dekret 302/2024 den Sektor weiter in Richtung Deregulierung, indem es staatliche Preiskontrollen durch einen marktbasierten „fairen und angemessenen“ Standard für die Preisgestaltung von IKT-Diensten ersetzte, was beeinflusst, wie Betreiber ihre Endkunden- und Großhandelsangebote inmitten von Inflation und Wettbewerbsdruck strukturieren.
Auf der Geräteseite führte die ENACOM-Resolution 57/2026 ein modernisiertes Homologationssystem für Telekommunikationsgeräte ein, das ab dem 1. September 2026 in Kraft tritt. Der Ansatz verlagert Teile der Zertifizierung und Konformitätsbewertung auf anerkannte private Stellen, während die Kontinuität durch RAMATEL-Registrierungen gewährleistet bleibt, die nach den aktuellen Regeln während der Übergangsphase drei Jahre gültig bleiben, mit dem erklärten Ziel, Reibungsverluste bei Geräteabnahmen und Netzwerkausbauten zu reduzieren.
Wertschöpfungskettenanalyse
Argentiniens IKT-Wertschöpfungskette reicht von internationalen OEMs und Softwareanbietern über lokale Importeure und Distributoren bis hin zu Telekommunikationsunternehmen und Eigentümern von Funkmast- und Glasfaserinfrastruktur, Systemintegratoren und Managed-Service-Anbietern sowie Entwicklern vertikaler Lösungen für Regierung, BFSI und Industrie. Der Hardware-Zufluss wird durch Compliance- und Zulassungsanforderungen, einschließlich der Homologation, geprägt, was den Einfluss lokaler Vertriebspartner, der Finanzierung und der Bestandsplanung erhöht. Zudem treibt dies einige Käufer zu Cloud- und virtualisierten Alternativen, wenn sich Lieferzeiten verlängern.
Netzwerkausbau und Dienstleistungserbringung stützen sich auf regulierte gemeinsame Infrastrukturnutzung, wobei die passive Infrastruktur durch das Reglamento de Comparticion de Infraestructura Pasiva (RCIP) geregelt wird, einschließlich Ausgleichsmechanismen für gemeinsam genutzte Vermögenswerte wie Versorgungsmasten. Öffentliche Programme fließen ebenfalls durch die Kette, etwa über von ENACOM verwaltete Instrumente wie die Mittel des Universal Service Fund (FSU), die Konnektivität und Plattformen von öffentlichem Interesse unterstützen (zum Beispiel Projekte im Zusammenhang mit Notfallwarnfähigkeiten), was Beschaffungsimpulse für Netzbetreiber, Integratoren, Cybersicherheitsanbieter und Cloud-Hosting-Anbieter erzeugt.
Wettbewerbslandschaft
Globale Anbieter wie IBM, Microsoft und SAP steuern strategische Konten über umfangreiche lokale Partnernetzwerke, die Lösungen auf spanischsprachige Arbeitsabläufe und regulatorische Besonderheiten zuschneiden. Die Telekommunikationsinfrastruktur ist weiterhin konzentriert bei Claro, Telecom Argentina und Telefónica Movistar, doch Satellitenanbieter Starlink und das kommende Amazon Kuiper stören Preis- und Abdeckungsannahmen.
Lokale Champions wie Globant, Baitcon und ADP Consultores nutzen kulturelle Nähe und agile Lieferung, um Modernisierungsprojekte von mittelständischen Kunden zu gewinnen, die schnelle Iteration schätzen. Fintech-Disruptoren Mercado Pago, Ualá und Naranja X nutzen hohe Bargeldnutzung und Inflationsabsicherungsverhalten und verzeichnen trotz Makrodruck zweistelliges Wachstum. Anbieter von Cybersicherheitsdienstleistungen mühen sich, SOCs angesichts steigender Vorfallraten zu besetzen, was Türen für nischenspezialisierte MSSP-Spezialisten öffnet.
Importhindernisse und Währungsschwankungen belohnen Unternehmen mit Logistik-Know-how und abgesicherten Bilanzen. Anbieter, die Finanzierung mit Hardware bündeln oder Peso-indexierte SaaS-Stufen anbieten, übertreffen Wettbewerber, die auf Hartwährungsabrechnung angewiesen sind. Insgesamt dreht sich der Wettbewerb um die Navigation von Vorschriften, die Bereitstellung von Talenten in großem Maßstab und die Erschließung vertikaler Nischen, die die Expansion des Argentina ICT Marktes vorantreiben.
Marktführer der Argentina ICT Branche
Microsoft Australia Pty Ltd
Amazon Web Services Australia Pty Ltd
Telstra Group Limited
Alphabet Inc. (Google Australia Pty Ltd)
IBM Australia Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Staatlich geführte Digitalisierung und Kommunikation im Bereich öffentliche Sicherheit erzeugen spezifische Nachfrage nach Softwareplattformen, Netzbetreiber-Enablement, Systemintegration und Sicherheit. Im Juli 2026 schritt Argentinien mit der Einführung des mobilen Notfallwarnsystems AlertAR unter Nutzung der Cell-Broadcast-Technologie voran, begleitet von einer öffentlichen Ausschreibung. Dies unterstützt Ausgaben für Netzwerk-Upgrades der Betreiber, Plattformen zur Nachrichtenorchestrierung, Überwachung sowie Resilienzdienste bei Mobilfunkbetreibern und öffentlichen Behörden.
Backbone-Konnektivität und inhaltsbezogene Initiativen bieten ebenfalls aktive Chancenfelder. Im Juli 2026 formalisierten ENACOM und die Provinz Chubut die Initiative Chubut Hub Digital 2030 zur Errichtung eines zweiten internationalen Unterseeglasfaser-Landepunkts, wodurch zusätzliche Kapazitätsrouten, Redundanz und Optionen für regionales Edge-Hosting außerhalb von AMBA geschaffen werden. Im selben Zeitraum startete ENACOM das Programa de Innovacion Audiovisual (PIA), was zusätzlichen Schwung für Produktionstechnologie, Cloud-Workflows, Vertriebsplattformen sowie damit verbundene Cybersicherheits- und Rechteverwaltungstools über die argentinische audiovisuelle und digitale Medien-Wertschöpfungskette hinweg verleiht.
Aktuelle Branchenentwicklungen
- Juli 2026: Substrate AI erhielt einen Auftrag der Stadtregierung von Buenos Aires zur Implementierung der Serenity-Star-Plattform als Basis für BAX, den KI-Assistenten der Regierung. Die Initiative unterstützt digitale Dienste im öffentlichen Sektor und signalisiert Argentiniens wachsende KI-Umsetzungsfähigkeiten im staatlichen Kontext.
- Juli 2026: Lakaut führte FID (Firma Instantánea Digital) ein, eine cloudbasierte digitale Signaturplattform für Privatpersonen und KMU. Der Dienst unterstützt schnellere digitale Onboarding-Prozesse und regulierungskonforme Arbeitsabläufe und stärkt damit Argentiniens digitale Dienstleistungsinfrastruktur.
- Juli 2026: ADATA stellte TRUSTA vor, eine Marke für Unternehmensspeicher- und Verarbeitungslösungen für Rechenzentren und Server, in Zusammenarbeit mit den Distributoren Stylus, Elit, AIR Computers und Microglobal. Die Entwicklung erweitert die lokalen Hardware-Lieferketten für Cloud- und Rechenzentrumseinsätze und könnte peso-denominierte Optionen ermöglichen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der argentinische IKT-Markt als der Wert der Ausgaben und Umsätze definiert, die mit Informations- und Kommunikationstechnologie in Argentinien verbunden sind, einschließlich zentraler IT- und Kommunikationsprodukte und -dienstleistungen, die von Unternehmen, Behörden und Verbrauchern genutzt werden.
Ausgeschlossener Umfang: Wir schließen informelle oder nicht erfasste Transaktionen sowie jegliche Doppelzählung zwischen gebündelten Telekommunikationstarifen und den zugrunde liegenden IT-Komponenten aus.
Übersicht der Segmentierung
- Nach Produkttyp
- IT-Hardware
- Computerhardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienste
- IT-Beratung und -Implementierung
- IT-Outsourcing (ITO)
- Business Process Outsourcing (BPO)
- Verwaltete Sicherheitsdienste
- Cloud- und Plattformdienste
- IT-Infrastruktur
- IT-Sicherheit/Cybersicherheit
- Kommunikationsdienste
- IT-Hardware
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endbenutzer-Branchenvertikale
- Regierung und öffentliche Verwaltung
- BFSI
- IT und Telekommunikation
- Energie und Versorgungsunternehmen
- Einzelhandel, E-Commerce und Logistik
- Fertigung und Industrie 4.0
- Gesundheitswesen und Biowissenschaften
- Öl und Gas
- Gaming und E-Sport
- Sonstige Vertikalen
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung des argentinischen IKT-Nachfragepools und der lokalen Angebotsstruktur, bevor Zahlen modelliert werden. Dazu prüfen wir öffentliche Statistiken und politische Signale wie Veröffentlichungen von ENACOM, makroökonomische Reihen von INDEC und offizielle Handelsdaten, die helfen, importierte IKT-Geräteflüsse nach Kategorie zu verfolgen.
Wir nutzen zudem Quellen wie ITU-Konnektivitätsindikatoren, digitale Entwicklungskennzahlen der Weltbank und OECD-ähnliche Definitionen, wo relevant, und gleichen diese anschließend mit Unternehmensberichten, Jahresberichten, Investorenpräsentationen und seriöser Presseberichterstattung zu Netzwerk- und Cloud-Investitionen ab. Wenn tiefergehender Kontext erforderlich ist, werden kostenpflichtige Datenbanken selektiv für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportaufzeichnungen auf Sendungsebene genutzt, um Richtungstrends zu validieren. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um Annahmen zu überprüfen, die in öffentlichen Daten schwer zu beobachten sind, insbesondere Preistrends, Verschiebungen im Produktmix und den Zeitpunkt der Einführung wichtiger IKT-Dienste. Wir sprechen mit Betreibern, IT-Dienstleistern, Distributoren, Großabnehmern und Vertriebspartnern in ganz Argentinien, damit das Modell tatsächliches Kaufverhalten und Vertragsmuster widerspiegelt. Die Rückmeldungen der Befragten werden anschließend genutzt, um Lücken aus der Desk Research zu schließen und die endgültigen Markttotale zu triangulieren, bevor Prognosen erstellt werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 13 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 48 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die nationalen IKT-Ausgaben anhand einer Kombination aus makroökonomischen Indikatoren und Branchensignalen rekonstruiert und dann in IKT-Kategorien aufgeteilt werden, die dem tatsächlichen Beschaffungsverhalten der Käufer in Argentinien entsprechen. Nach Bildung der Gesamtwerte gleichen wir diese durch selektive Bottom-up-Prüfungen ab, wie beispielsweise stichprobenartige Lieferantenumsätze, Vertriebsgespräche zu Volumina und Plausibilitätsprüfungen der Entwicklung durchschnittlicher Verkaufspreise für gängige IKT-Kategorien.
Für Argentinien gehören zu den wichtigsten Inputs die mobile und feste Breitbandpenetration, der Zeitplan des Ausbaus von 4G zu 5G, das Tempo der Cloud-Migration in Unternehmen, die Importabhängigkeit bei Hardware (samt damit verbundener Handels- und Wechselkurseffekte), staatliche Digitalisierungsprogramme sowie inflationsgebundenes Preisverhalten in langfristigen Verträgen. Wo einige Teilbereiche nur begrenzte Sichtbarkeit aufweisen, schätzen wir diese anhand von Proxy-Indikatoren und verengen die Bandbreiten anschließend durch Folgegespräche mit lokalen Experten.
Für die Prognose verwenden wir eine Szenarioanalyse, sodass der Ausblick verschiedene Pfade der Wechselkursnormalisierung, der Investitionszyklen und der Erholung der Unternehmens-IT-Budgets widerspiegeln kann. Die Szenarien orientieren sich an den Erwartungen der Befragten hinsichtlich Volumenwachstum und Preisentwicklung. Die endgültige Prognose wird als einheitliches Basisszenario präsentiert, nachdem extreme Annahmen entfernt und die Inputs an beobachtbare Marktsignale angepasst wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen Desk-Research-Inputs, Interview-Feedback und unabhängigen Marktsignalen wie Teilnehmerbasen, Wachstum des Breitbandverkehrs und Importmustern. Diese werden auf Konsistenz mit dem modellierten Umsatzverlauf überprüft. Ausreißer werden an mehreren Schritten überprüft, und wenn sich eine Schlüsselvariable unerwartet entwickelt, werden die Annahmen erneut geprüft und die betreffenden Experten erneut kontaktiert.
Vor der Freigabe wird das Modell auf rechnerische Integrität, Einheitenkonsistenz und Jahr-für-Jahr-Plausibilität überprüft. Wir vergleichen es zudem mit bekannten Investitionsankündigungen und regulatorischen Änderungen, die den Zeitpunkt der Ausgaben verschieben könnten. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates bei wesentlichen Ereignissen, und ein abschließender Aktualisierungsdurchlauf wird vor der Lieferung abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße des argentinischen IKT-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte IKT-Marktzahlen für Argentinien können weit voneinander abweichen, da unterschiedliche Autoren Kategorien und Bewertungsmethoden vermischen und außerdem unterschiedliche Jahre oder Wechselkursbehandlungen wählen. Wir halten den Vergleich praxisnah, indem wir uns darauf konzentrieren, was erfasst wird, was nicht erfasst wird und wie die USD-Werte über volatile Zeiträume hinweg umgerechnet werden.
Ausgaben für Telekommunikationsinfrastruktur liegen in dieser Schätzung außerhalb des Anwendungsbereichs von Mordor Intelligence, was einer der Gründe ist, warum unser Wert für 2025 nicht mit Zahlen übereinstimmt, die Infrastrukturausgaben explizit einbeziehen und eine kleinere, wechselkursanfällige USD-Gesamtsumme ausweisen. Weitere Abweichungen ergeben sich oft daraus, ob die Schätzung Wertschöpfung versus Bruttoumsatz verwendet, wie gebündelte Telekommunikationstarife zugeordnet werden und ob der Herausgeber die Annahmen nach Inflation und Währungsänderungen aktualisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,58 Mrd. USD (2025) | |
| Branchenanalyse-Kurzbericht A | 5,32 Mrd. USD (2024) | Verwendet eine wertschöpfungsbasierte Darstellung und schließt zudem Telekommunikationsprodukte und -dienstleistungen mit expliziten Infrastrukturausgabenposten ein, wobei die USD-Reihe stark von der Umrechnungsmethode während hoher Wechselkursvolatilität beeinflusst wird. |
| Wirtschaftsnachrichtenredaktion B | 3,20 Mrd. USD (2023) | Führt eine eng gefasste USD-Momentaufnahme mit begrenzter Sichtbarkeit hinsichtlich der Kategorieabdeckung an, die ohne eine transparente Überleitung von Abonnements, Nutzung und Preisgestaltung zu den IKT-Jahresumsätzen präsentiert wird. |
Die Tabelle zeigt, dass die Spanne hauptsächlich durch die Kategorieerfassung, die Bewertungsgrundlage und die Währungsumrechnung erklärt wird, und nicht durch eine einfache Uneinigkeit hinsichtlich der Nachfragerichtung. Indem die Inputs an beobachtbare Adoptionssignale gebunden werden und dokumentiert wird, wie die wichtigsten IKT-Kategorien konstruiert sind, bleibt die resultierende Marktgröße nachvollziehbar durch klare Schritte, die bei Eintreffen neuer Daten erneut überprüft werden können.


Wichtige im Bericht beantwortete Fragen
Welchen prognostizierten Wert wird der Argentina ICT Markt im Jahr 2031 erreichen?
Der Sektor wird voraussichtlich bis 2031 einen Wert von 45,86 Milliarden USD erreichen, was einem CAGR von 14,29 % über den Zeitraum 2026–2031 entspricht.
Welches Segment wächst innerhalb des Argentina ICT-Bereichs am schnellsten?
Cloud-Dienste werden voraussichtlich bis 2031 mit einem CAGR von 14,55 % wachsen, da Unternehmen Arbeitslasten auf skalierbare Plattformen migrieren.
Wie beeinflussen KMU die Technologienachfrage in Argentinien?
KMU werden voraussichtlich einen CAGR von 14,89 % erzielen, indem sie Cloud-Gutscheine, Fintech-Tools und staatlich geförderte Schulungen nutzen, die Adoptionshürden senken.
Warum ist 5G für Argentiniens digitale Agenda wichtig?
Eigenständige 5G-Netzwerke ermöglichen Niedriglatenanwendungen in Fertigung, Logistik und Gaming und sind damit ein Eckpfeiler für digitale Dienste der nächsten Generation.
Welchen Herausforderungen stehen Hardware-Importe gegenüber?
SEDI-Registrierung, Zölle von bis zu 35 % und verlängerte Genehmigungs-Zeiträume für Währungsfragen verlängern die Lieferzeiten um 15–30 Tage, erhöhen die Kosten und verlangsamen den Infrastrukturausbau.
Wie prägt Satelliteninternet die Konnektivität?
Starlinks Einführung und Amazon Kuipers geplanter Start fördern den Breitbandwettbewerb im ländlichen Raum und veranlassen bestehende Internetdienstanbieter, ihre Glasfaser- und Preismodelle zu verbessern.
Seite zuletzt aktualisiert am:



