
Größe und Marktanteil des argentinischen Marktes für Fahrzeugschmierstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
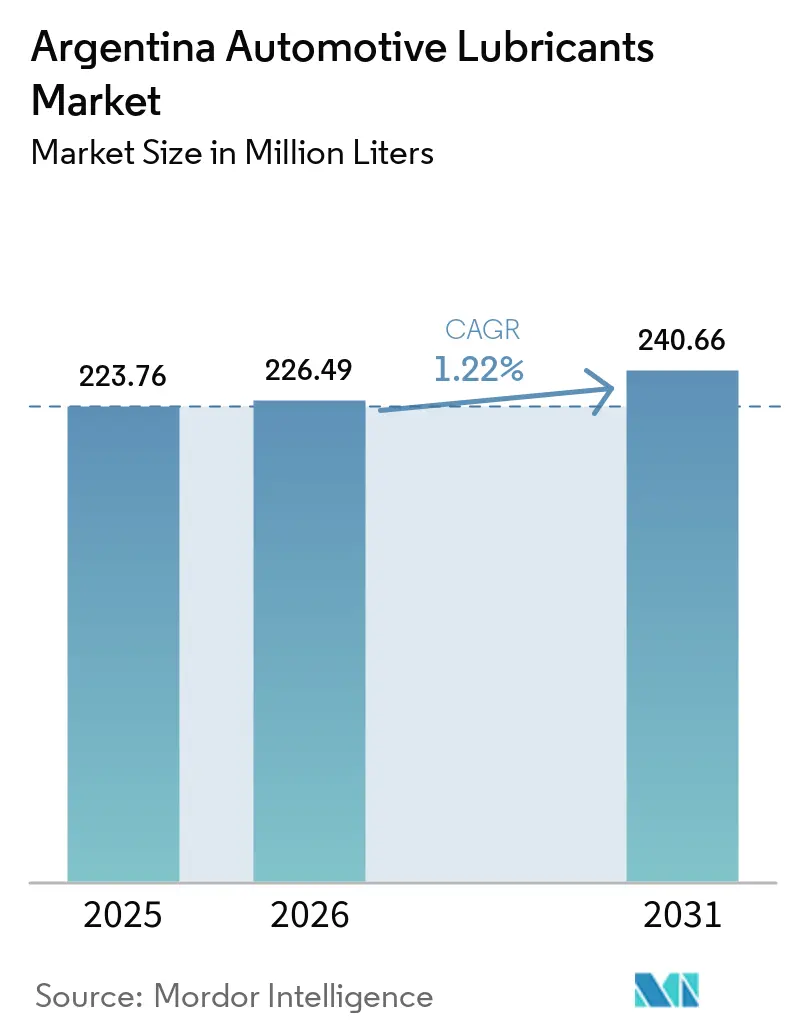
| Marktgröße im Basisjahr (2025) | 223.76 Millionen Liter |
| Marktvolumen (2026) | 226.49 Millionen Liter |
| Marktvolumen (2031) | 240.66 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 1.22 % |
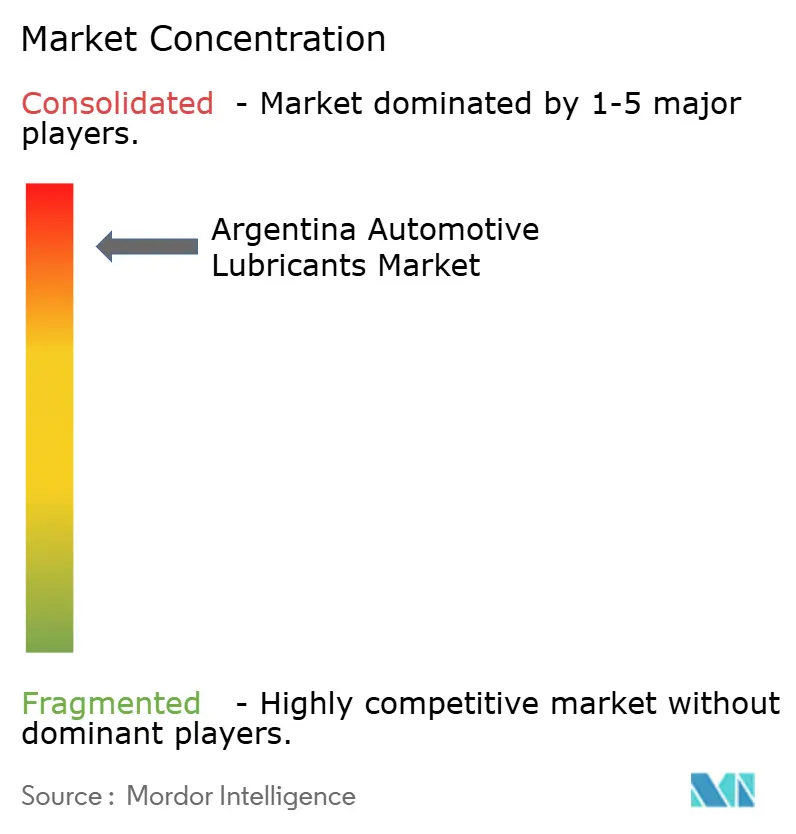
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des argentinischen Marktes für Fahrzeugschmierstoffe durch Mordor Intelligence
Die Größe des argentinischen Marktes für Fahrzeugschmierstoffe wird im Jahr 2026 auf 226,49 Millionen Liter geschätzt, ausgehend vom Wert des Jahres 2025 von 223,76 Millionen Litern, mit Projektionen für 2031 von 240,66 Millionen Litern, was einem Wachstum von 1,22 % CAGR über den Zeitraum 2026–2031 entspricht. Der argentinische Markt für Fahrzeugschmierstoffe wächst weiter, auch wenn verlängerte Ölwechselintervalle, Währungsvolatilität und die frühe Einführung von Elektrofahrzeugen das mengenmäßige Wachstum dämpfen. Von OEM-Herstellern zugelassene synthetische Qualitäten, die Kraftstoffeinsparungen erzielen, erzielen höhere Margen, während ein Anstieg bei importierten Gebrauchtwagen, die Erholung der inländischen Fahrzeugproduktion und ein größerer Nutzfahrzeugbestand, der die Schieferöloperationen in Vaca Muerta bedient, stetige Wachstumschancen bieten. Der Anteil des unabhängigen Aftermarktes unterstreicht die Preissensibilität, während lokale Produzenten nationale Inhaltsanreize nutzen, um Premium-Niedrigviskositätsprodukte zu vermarkten. Gleichzeitig positioniert die fortschreitende Konsolidierung bei nachgelagerten Vermögenswerten integrierte Unternehmen dazu, Lieferketten zu optimieren und die Reichweite des Vertriebsnetzes zu erweitern.
Wesentliche Erkenntnisse des Berichts
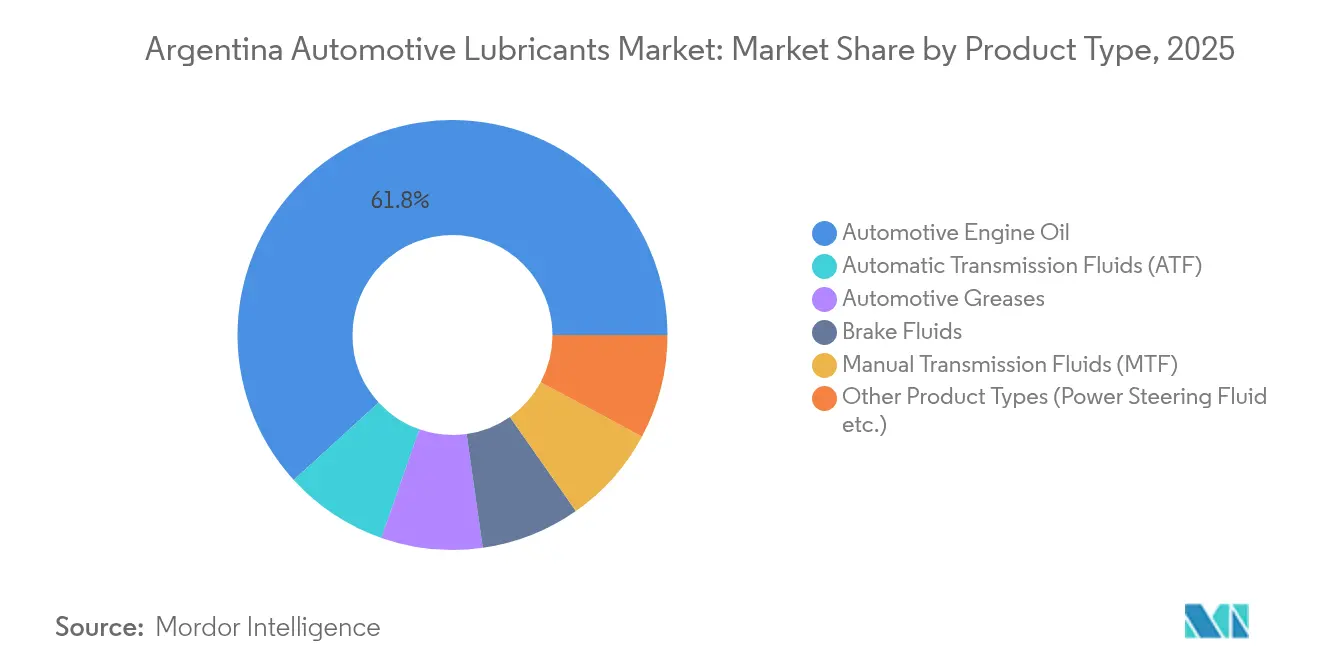
- Nach Produkttyp führte Fahrzeugmotorenöl im Jahr 2025 mit einem Umsatzanteil von 61,78 % am argentinischen Markt für Fahrzeugschmierstoffe. Automatikgetriebeflüssigkeiten verzeichneten die am schnellsten prognostizierte CAGR von 1,9 % bis 2031.
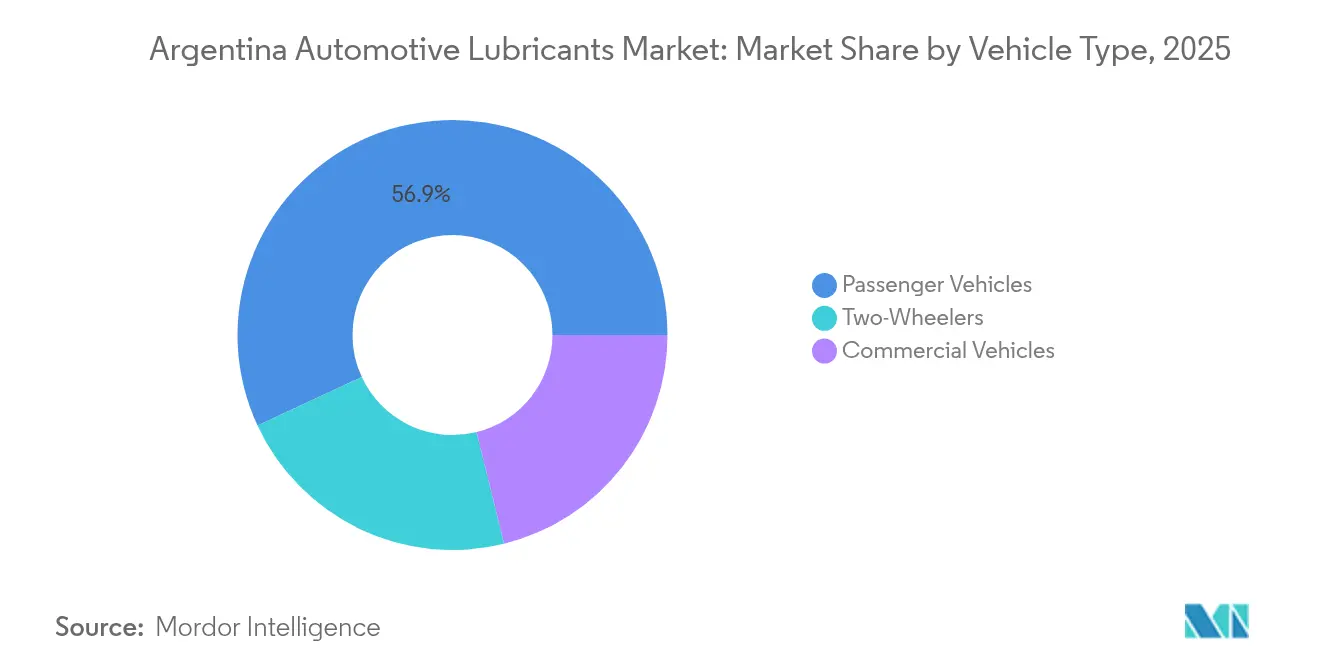
- Nach Fahrzeugtyp hielten Personenkraftfahrzeuge im Jahr 2025 einen Marktanteil von 56,92 % am argentinischen Markt für Fahrzeugschmierstoffe, während Zweiräder die höchste prognostizierte CAGR von 1,69 % bis 2031 verzeichneten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des argentinischen Marktes für Fahrzeugschmierstoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Beschleunigter Umstieg auf Niedrigviskositäts-Kraftstoffspar-Schmierstoffe | +0.30% | National, mit früher Einführung im Großraum Buenos Aires | Mittelfristig (2–4 Jahre) |
| Wiederaufleben der Gebrauchtwagenimporte, das die Nachfrage nach Servicebefüllungen ankurbelt | +0.20% | National, konzentriert in Grenzregionen und großen städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| OEM-Erstbefüllungsverträge mit lokalen Inhaltsregeln verknüpft | +0.20% | National, mit Fertigungszentren in Córdoba und Buenos Aires | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung von Syntheseölmischungen im Motorradbereich | +0.10% | National, mit höherer Verbreitung in städtischen motorradreichen Gebieten | Mittelfristig (2–4 Jahre) |
| Erweiterung der Vaca Muerta-Bohrlogistikflotte (Diesel-Nutzfahrzeuge) | +0.10% | Provinz Neuquén und Region Patagonien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Umstieg auf Niedrigviskositäts-Kraftstoffspar-Schmierstoffe
Argentiniens Umstieg auf 0W-XX- und 5W-XX-Qualitäten verstärkt sich, da OEM-Hersteller, angeführt von japanischen und europäischen Marken, die empfohlenen Serviceintervalle auf 10.000–12.000 km verlängern[1]. Der inländische Anbieter YPF reagiert mit TEC-basierten Formulierungen, die neuere ACEA- und API-Spezifikationen erfüllen, und veranschaulicht, wie nationale Inhaltsregeln lokale Innovationen fördern. Da Automatikgetriebe für etwa 35 % der Neuzulassungen verantwortlich sind, steigt die spezialisierte Nachfrage nach niedrigviskosen ATF, was Mischwerken Anlass gibt, die Synthesekapazität zu erweitern. Obwohl längere Ölwechselintervalle die Nachfüllhäufigkeit reduzieren, heben die höheren Preispunkte von Premium-Synthetics den Umsatz pro Liter an und kompensieren den Volumensrückgang teilweise. Mittelfristig profitiert der argentinische Markt für Fahrzeugschmierstoffe von einer stärkeren Markendifferenzierung, die auf Leistungsqualitäten beruht.
Wiederaufleben der Gebrauchtwagenimporte als Katalysator für die Nachfrage nach Servicebefüllungen
Erleichterte Importbestimmungen und dollarnominierte Zahlungsfenster haben einen Anstieg bei Gebrauchtfahrzeugen ausgelöst, die sofortige Öl-, Filter- und Kühlmittelwechsel erfordern, um sich an die lokale Kraftstoffqualität anzupassen. Da das durchschnittliche Flottenalter nun 12 Jahre beträgt, verzeichnen Servicezentren in Grenzprovinzen und städtischen Knotenpunkten höhere Volumina an hochlaufstarken Motoren, die dickere Grundöle und Additivpakete zur Verschleißkontrolle bevorzugen. Unabhängige Händler betonen Mehrbereichs-Mineralöl- und Halbsynthetikangebote, die Preis und Schutz ausbalancieren und budgetbewusste Fahrer ansprechen, die von anhaltender Inflation betroffen sind. Händler wie LAC haben ihr Vier-Zonen-Netzwerk segmentiert, um eine zeitnahe Produktverfügbarkeit in Santiago del Estero, Tucumán und Entre Ríos zu gewährleisten, und unterstreichen damit die logistische Komplexität der Erfüllung disperser Nachfrage. Da sich die Importvolumina stabilisieren, nimmt der argentinische Markt für Fahrzeugschmierstoffe inkrementellen Servicebefüllungsverbrauch auf, trotz langsameren Wachstums bei Neuwagenkäufen.
OEM-Erstbefüllungsverträge mit lokalen Inhaltsregeln verknüpft
Argentiniens lokales Inhaltsgesetz schreibt progressiv höhere inländische Wertschöpfung bei der Personenwagenmontage vor, was OEM-Hersteller dazu veranlasst, Schmierstoffe aus inländischen Werken zu beziehen. TotalEnergies Argentinien liefert rund ein Drittel der Erstbefüllungen durch Verträge mit Peugeot-Citroën, Hino und mehreren Motorradmarken. YPF nutzt seine Grundölkapazität von 244.000 m³ pro Jahr, um Rohstoff und Fertigschmierstoffe zu bündeln und das Beschaffungsrisiko der OEM-Hersteller zu senken. Automobilhersteller honorieren diese Integration durch die Gewährung mehrjähriger Vereinbarungen, die die Volumenabnahme und gemeinsame Forschung und Entwicklung sicherstellen. Langzeitgarantien – Toyotas „Toyota 10” erstreckt sich auf 200.000 km – verankern die Nachverkaufsnachfrage, formalisieren jedoch auch verlängerte Ölwechselintervalle und zwingen Lieferanten dazu, leistungsstärkere Flüssigkeiten zu entwickeln, die die Additivstärke über mehr Kilometer aufrechterhalten.
Zunehmende Verbreitung von Syntheseölmischungen im Motorradbereich
Zweirad-Zulassungen steigen, da Pendler angesichts hoher Benzinpreise kraftstoffeffiziente Transportmittel suchen, was den Absatz von Motorradschmierstoffen über das allgemeine Marktwachstum hinaus voranbringt. YPFs RÖD-Linie, die im August 2025 eingeführt wurde, deckt 2-Takt- und 4-Takt-Motoren mit Viskositätsklassen ab, die auf Argentiniens breite Klimazonen abgestimmt sind. Städtische Fahrer tendieren zu Halbsynthetika, die die Kosten senken und gleichzeitig Temperaturstabilität im Stop-and-go-Verkehr bieten, während Langstreckenbegeisterte auf Vollsynthetika für verlängerte Touren-Intervalle umsteigen. Regulatorische Ausnahmen, die fast 27.600 Motorräder ohne kombinierte Bremssysteme in den Markt des Jahres 2025 ließen, unterstützen die Flottenerweiterung. Zusammen schaffen diese Faktoren eine stetige Umsatznische, auch wenn die Volumina bei Personenwagenschmierstoffen eine Plateauphase erreichen.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Währungsbedingte Preisvolatilität, die die Upgrade-Bereitschaft der Verbraucher beeinträchtigt | -0.40% | National, mit stärkerer Auswirkung in einkommensschwächeren Regionen | Kurzfristig (≤ 2 Jahre) |
| Verlängerte Ölwechselintervalle, die durch OEM-Garantiebedingungen vorgeschrieben sind | -0.20% | National, konzentriert in neueren Fahrzeugsegmenten | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung von Elektrofahrzeugen im städtischen Personenwagenbestand | -0.10% | Buenos Aires, Córdoba und große Ballungsräume | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsbedingte Preisvolatilität beeinträchtigt die Upgrade-Bereitschaft der Verbraucher
Peso-Abwertung multipliziert mit dreistelliger Inflation bis 2024 hat das verfügbare Einkommen komprimiert und mehr als die Hälfte der Bevölkerung unter die Armutsgrenze gebracht. Fahrer reduzierten ihre Fahrleistung um 10 %, verzögerten Ölwechsel und priorisierten Mineralprodukte gegenüber teureren Synthetika. Mischwerke, die Grundöl in USD importieren, kämpfen mit instabilen Eingabekosten und wechseln oft zwischen Gruppe-I- und Gruppe-II-Rohstoffen, um Margen zu schützen. Obwohl die Inflation Mitte 2025 unter 3 % monatlich sank, bleiben die Verbraucher preissensibel, was die Aufnahme von Premium-Produkten verlangsamt. Solange die Kaufkraft hinter dem Lohnwachstum zurückbleibt, unterliegt der argentinische Markt für Fahrzeugschmierstoffe einem deflationären Trend hin zu Volumenerhaltungsstrategien.
Verlängerte Ölwechselintervalle aufgrund von OEM-Garantiebedingungen
Automobilhersteller verlängern Wartungspläne, um Eigentumskosten zu senken und sich an saubereren Motortechnologien auszurichten. Die digitalen Serviceaufzeichnungen von BMW und Toyotas Zehn-Jahres-Garantie schreiben beide höherwertige Schmierstoffe vor, die 10.000-km-Wechselintervalle aushalten können[2]. Jede Verlängerung entfernt mindestens einen Werkstattbesuch aus einem typischen Besitzzyklus und verringert die aggregierte Schmierstoffnachfrage, auch wenn der Umsatz pro Liter steigt. Händler sichern sich den verbleibenden werksgenehmigten Geschäftsanteil und verringern den Aftermarket-Anteil für unabhängige Werkstätten, die in der Regel auf häufigere Ölwechsel angewiesen sind. Langfristig muss der argentinische Markt für Fahrzeugschmierstoffe den Schwerpunkt von Nachfüllvolumina auf Mehrwertdienste wie feldbasierte Ölanalytik und vorausschauende Wartung verlagern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz von Motorenöl mit ATF-Aufwärtspotenzial
Motoröl erzielte 2025 einen Volumenanteil von 61,78 % und unterstreicht damit seine zentrale Rolle im argentinischen Schmierstoffmarkt. Das Segment profitiert von einem Pkw-Bestand von 11 Millionen Fahrzeugen – mit einem Durchschnittsalter von inzwischen 12 Jahren –, der auf regelmäßige Nachfüllungen angewiesen ist, um Verschleiß zu begrenzen. Die Produktfamilien Elaion und Extravida von YPF decken das Spektrum von einbereichigem Mineralöl bis hin zu vollsynthetischen 0W-16-Ölen ab und gewährleisten so eine breite Verfügbarkeit in allen Servicekanälen. Konventionelles Mehrbereichsöl 15W-40 bedient nach wie vor ältere Diesel-Pickups, die auf den rauen Strecken Patagoniens unterwegs sind, während niedrigviskose 5W-30-Qualitäten bei neueren turboaufgeladenen Benzinmotoren Marktanteile gewinnen. Positiv zu vermerken ist, dass Automatikgetriebeöle mit einem CAGR von 1,9 % wachsen, was den achtfachen Anstieg der Automatikgetriebe-Durchdringung im vergangenen Jahrzehnt widerspiegelt. Schmierstoffabfüller haben synthetische Mehrzweck-Automatikgetriebeöle eingeführt, die die Lagerhaltung für Werkstätten vereinfachen – insbesondere in Provinzstädten, wo Servicebetriebe gemischte Fahrzeugflotten betreuen. Schaltgetriebe- und Getriebeöle bleiben für Argentiniens anhaltend hohen Bestand an Fahrzeugen mit manuellem Getriebe relevant, doch die Wachstumskurve neigt sich in Richtung Automatikgetriebe, da städtische Staus die Verbraucherpräferenz für kupplungsfreies Fahren fördern.
Schmierfette, Bremsflüssigkeiten und spezielle Servolenkungsflüssigkeiten bilden das Longtail-Segment des Marktes. Die Umrüstung auf Scheibenbremsen bei preisgünstigen Kleinwagen hält den Bedarf an DOT-4-Bremsflüssigkeitswechseln im Zwei-Jahres-Rhythmus aufrecht, während Lithiumkomplex-Schmierfette die Naben- und Fahrwerkschmierung bei schweren Lkw unterstützen, die die Vaca-Muerta-Bohranlagen beliefern. Da Fahrzeughersteller auf elektrische Servolenkungssysteme umsteigen, stagniert die Nachfrage nach hydraulischer Lenkflüssigkeit, bleibt jedoch bei leichten Nutzfahrzeugen stabil. Die Produktmixentwicklung spiegelt damit Argentiniens divergierende Flottendemografie wider: Ältere Fahrzeuge, die Mineral- und Halbsynthetikpflege benötigen, koexistieren mit modernen Plattformen, die hochwertige Vollsynthetika erfordern. Anreize für lokale Wertschöpfung ermutigen argentinische Formulierer zudem, Additivpakete in inländischen Mischwerken zu integrieren, was die Widerstandsfähigkeit gegenüber Devisenschwankungen stärkt und die Kontrolle über die Lieferkette des argentinischen Kfz-Schmierstoffmarktes festigt.

Nach Fahrzeugtyp: Personenwagen als Kernmarkt und Dynamik bei Zweirädern
Personenwagen absorbierten 56,92 % der Nachfrage im Jahr 2025 dank ihres numerischen Gewichts bei Zulassungen und routinemäßigen Servicemustern, die 4-bis-6-Quart-Ölwannkapazitäten bevorzugen. Unabhängige Werkstätten erfassen die Mehrheit dieser Ölwechsel und richten ihre Produktangebote an Haushaltsbudgets aus. Diese Dynamik erklärt, warum Halbsynthetik 10W-40 allgegenwärtig bleibt, auch wenn OEM-Hersteller 5W-30-Vollsynthetika für neuere Turbomotoren empfehlen. Nutzfahrzeuge machen etwa ein Drittel der Volumina aus und sind entscheidend für den Mix der Schwerfahrzeugqualitäten bei Schmierstoffen. Dieselbetriebene Lkw, die Ausrüstung zu und von den Schieferbohrlöchern in Neuquén transportieren, benötigen Hochbasenzahl-Mischungen, um Rußablagerungen und Kraftstoffverdünnungsprobleme zu bekämpfen, während Stadtbusse ascheafme Formulierungen verwenden, die mit selektiven katalytischen Reduktionssystemen kompatibel sind. Die Produktion schwerer Fahrzeuge wuchs in den ersten vier Monaten des Jahres 2025, da Logistikunternehmen ihre Flotten zur Bedienung von Energieexporten und wachsendem intra-Mercosur-Handel erweiterten.
Zweiräder, obwohl ein entfernter Dritter in reinen Litern, verzeichnen die schnellste CAGR von 1,69 % bis 2031. Erschwinglichkeit, Manövrierfähigkeit im Stau und geringer Kraftstoffverbrauch treiben ihre Attraktivität voran, insbesondere in Córdoba und Groß-Buenos Aires. Die Schmierstoffbedürfnisse des Segments reichen von mineralischem SAE 40 für 2-Takt-Mopeds bis hin zu modernsten 0W-20-Vollsynthetika für leistungsstarke 4-Takt-Modelle. Regulatorische Nachsicht, die 2025 Zehntausende Einheiten ohne ABS auf die Straßen ließ, verbreiterte unbeabsichtigt den installierten Bestand und damit den Aftermarket-Verbrauch. Schmierstoffvermarkter passen Kleinverpackungs-SKUs – 1-Liter- bis 1,2-Liter-Flaschen – für diese Kundengruppe an und bündeln oft kostenlose Kraftstoffzusatz-Sachets, um die Markentreue zu fördern. Folglich sichert der argentinische Markt für Fahrzeugschmierstoffe einen nachhaltigen Zweirad-Wachstumsvektor, während die städtischen Mobilitätstrends auf wirtschaftliche Sparmaßnahmen treffen, auch wenn die Volumina bei Personenwagen eine Plateauphase erreichen und Verlängerungen der Ölwechselintervalle Einzug halten.
Geografische Analyse
Die Provinz Buenos Aires verankert den Großteil des argentinischen Marktes für Fahrzeugschmierstoffe, mit dem dichtesten Fahrzeugbestand des Landes, dem größten Hafenkomplex und mehreren Mischwerken. YPFs Raffinerie in La Plata integriert die Gruppe-I-Grundölproduktion mit der Schmierstoffmischung und ermöglicht eine kosteneffiziente Versorgung von mehr als 380 YPF Boxes-Servicezentren im städtischen Netz. Die Nähe zu den Terminals Dock Sud und Zárate erleichtert zudem Additivimporte und Fertigschmierstoffexporte in die Nachbarländer Uruguay und Paraguay. Automobilhersteller im Korridor Pilar-Escobar sichern Just-in-time-Lieferungen von Erstbefüllungsschmierstoffen und stärken damit die strategische Rolle der Provinz in den OEM-Lieferketten.
Die Provinz Neuquén zeigt als Absatzgebiet ein bemerkenswertes regionales Wachstum, angetrieben durch die Schieferölentwicklung in Vaca Muerta. Rohölexporte erreichten im ersten Halbjahr 2025 1,801 Milliarden USD, was die Nachfrage nach Dieselmotorenölen, Hydraulikflüssigkeiten und Fetten für die Bohranlagenwartung verstärkt. YPFs Directo-Añelo-Vertriebszentrum hält maßgeschneiderte Bestände an CI-4+- und CK-4-Schmierstoffen sowie Feldlaborkapazitäten für die Gebrauchtölanalyse vor. Serviceunternehmen, die rund um die Uhr unter extremen Staub- und Temperaturbedingungen arbeiten, sind auf Langlebigkeits-Synthetika angewiesen, um Ausfallzeiten zu reduzieren und damit den Schmierstoffverbrauch pro Lkw zu erhöhen. Die Versorgungssicherheit in Patagonien profitiert auch von verbesserten Logistikwegen über die Nationalstraße 22, was die Vorlaufzeiten von Mischwerken in Luján de Cuyo verkürzt.
Córdoba behält seine historische Bedeutung durch die Kraftfahrzeugmontage und die weitläufige Soja- und Maislandwirtschaft. OEM-Vereinbarungen mit Schmierstoffproduzenten schreiben häufig eine doppelkanalige Lieferung vor – Erstbefüllung und Händlernetz –, was einen gleichmäßigen Durchsatz für die Teilevertriebszentren der Provinz schafft. Landmaschinen-Flotten verbrauchen während der Pflanz- und Erntesaison einbereichige SAE-30-Hydrauliköle und erzeugen vorhersehbare saisonale Spitzen. Unterdessen erfassen nördliche Grenzprovinzen wie Formosa und Misiones neue Nachfrage im Zusammenhang mit importierten Gebrauchtwagen, die über Paraguay geleitet werden. Disperse Nachfragemuster verpflichten Händler, gemischte Transportmodalitäten zu unterhalten – Straßentankwagen, ISO-Container und Eisenbahnwaggons –, was die geografische Vielfalt hervorhebt, die den argentinischen Markt für Fahrzeugschmierstoffe kennzeichnet.
Wertschöpfungskettenanalyse
Die Wertschöpfung bei Automobilschmierstoffen in Argentinien beginnt mit der Beschaffung von Grundöl und Additiven, gefolgt von Mischung, Verpackung und Vertriebskanalstruktur. YPF verankert die Kette vom Upstream- bis zum Downstream-Bereich durch inländisches Grundöl und ein umfangreiches markengebundenes Servicenetz, während multinationale Vermarkter und lokale Mischbetriebe inländische Beschaffung mit importierten Grundölbeständen und Additivpaketen kombinieren, um das Fremdwährungsrisiko zu steuern. Misch- und Fettproduktionskapazitäten rund um Buenos Aires unterstützen die Versorgung des größten Fahrzeugbestands, einschließlich OEM- und Händlernetzwerken, die homologierte Qualitäten vorschreiben.
Im Downstream-Segment treibt der unabhängige Ersatzteilmarkt (Werkstätten, Schnellölwechsel-Betriebe, Einzelhändler und Distributoren) den Großteil der Servicefüllmengen an und sorgt für anhaltenden Preisdruck, während OEM-Werksbefüllung und Kundendienstverträge der Händler die Verbreitung von Premium-Synthetikölen durch Spezifikationskontrolle stützen. Regionale Logistikzentren rund um Neuquén für Vaca-Muerta-nahe Flotten prägen das Serviceniveau für Nutzfahrzeuge und geländefahrzeugnahe Nachfragebereiche, wodurch die Positionierung von Depots und die Zuverlässigkeit der Großhandelsdistribution zu einem Wettbewerbsvorteil werden. Integrierte Akteure und Partner mit lokaler Produktion und breiten Vertriebsnetzen ermöglichen kürzere Lieferzeiten, eine breitere SKU-Verfügbarkeit sowie die Fähigkeit, sowohl Pkw- als auch Nutzfahrzeug-Schmierstoffmischungen zu liefern.
Wettbewerbslandschaft
Der argentinische Markt für Fahrzeugschmierstoffe weist eine hohe Konzentration auf, da das vertikal integrierte YPF klar führend ist. Seine Grundölkapazität von 244.000 m³ pro Jahr, acht Mischwerke und das markeneigene Servicenetz bilden die Grundlage für Kostenvorteile und eine bundesweite Reichweite. Die Akquisition von Mobil Argentina durch YPF für 327 Millionen USD im Februar 2025 sicherte zusätzliche vorgelagerte Konzessionsgebiete und eliminierte einen bedeutenden Wettbewerber. YPF hat seitdem überschneidende SKUs rationalisiert und Premium-Grundöle in seine TEC-verbesserte Elaion-Reihe gelenkt, um Margen über Supermarkt- und E-Commerce-Kanäle zu schützen.
TotalEnergies Argentinien hält eine bedeutende Position, differenziert sich jedoch durch OEM-Allianzen. Die Lieferung von rund 30 % der inländischen Erstbefüllungen verschafft dem französischen Konzern einen technischen Vorteil: Jeder Homologationszyklus überträgt neues Formulierungs-Know-how in seine Quartz- und Hi-Perf-Aftermarket-Linien. Das Unternehmen erprobt zudem Feldsensoren, die die Öloxidation in Fahrdienst-Flotten überwachen, und bündelt Analytik mit Großölkäufen, um langfristige Werkstattverträge zu sichern. Parallel dazu fügt Raízens Übernahme der nachgelagerten Vermögenswerte von Shell 665 Tankstellen und ein Mischwerk in Luján hinzu, doch das brasilianische Joint Venture hat Absichten zur Desinvestition signalisiert, was Unsicherheit schafft, die Wettbewerber auszunutzen versuchen.
Regionale Herausforderer nutzen Fusionen und Übernahmen, um Größe aufzubauen. Das Puma Energy-Netzwerk von Trafigura mobilisiert 400 Standorte und ein neu erweitertes Schmierstoffwerk in Avellaneda, das auf Gruppe-II-Derivate ausgerichtet ist. Vibras brasilianische Grundölexporte zielen auf Argentiniens kleine und mittelgroße Mischer ab und bieten wettbewerbsfähige Rohstoffalternativen. Dennoch bleiben die Markteintrittsbarrieren hoch; lokale Inhaltsvorgaben, technische Homologationsgebühren und Einschränkungen beim Einzelhandelsregalplatz schützen gemeinsam die Marktführer. Vor diesem Hintergrund dreht sich der Wettbewerb zunehmend um Servicemodelle – Gebrauchtölanalytik, Optimierung von Ölwechselintervallen und mobile Schnellwechselfahrzeuge –, die Kundenbeziehungen über die bloße Warenversorgung hinaus vertiefen.
Branchenführer im argentinischen Fahrzeugschmierstoffmarkt
-
BP PLC (Castrol)
-
ExxonMobil Corporation
-
Shell Plc
-
TotalEnergies
-
YPF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Standardisierung des Kundendienstes über Importeur- und Händlernetzwerke ist ein praktischer Weißraum für Premium-Motoröle und ATFs, insbesondere wenn OEM-abgestimmte Wartungsprogramme Verbraucher zu zugelassenen niedrigviskosen Synthetikölen lenken. Im Jahr 2026 erweiterte TotalEnergies diesen Vertriebsweg, indem es eine Vereinbarung mit Grupo Antelo unterzeichnete, um Quartz-Schmierstoffe an Händler zu liefern, die Importmarken (GWM, Mitsubishi, Changan und JMEV) bedienen, wodurch die Einhaltung von Spezifikationen am Servicepunkt verschärft wird. Ein paralleler Weg entwickelt sich in gewerblichen und stark beanspruchten Betriebsumgebungen, wo Partnerschaften im Zusammenhang mit anspruchsvollen Einsatzzyklen leistungsstärkere Formulierungen in den Service bringen.
Die Widerstandsfähigkeit der Lieferkette steht ebenfalls im Fokus konkreter Maßnahmen, da Mischbetriebe und Vermarkter daran arbeiten, die Importabhängigkeit zu verringern und die Verfügbarkeit in verstreuten Provinzen zu verbessern. Berichte aus der Branche Anfang 2026 wiesen auf einen höheren Anteil inländischer Grundöle am Gesamtangebot im Vergleich zu Ende 2025 hin, was eine stabilere Beschaffung für lokale Mischwerke unterstützt. Auf der Nachfrageseite halten Volatilität und Mixverschiebungen Bestandsmanagement, Verpackungsgrößenstrategie und Kanalpreisgestaltung im Zentrum der Umsetzung, während der für 2026 gemeldete Anstieg der monatlichen Schmierstoffnachfrage zeigt, wie schnell der Servicefüllverbrauch reagieren kann, wenn sich Aktivität und Vertriebsbereitschaft in Korridoren wie Buenos Aires und Neuquén verbessern.
Aktuelle Branchenentwicklungen
- Juni 2026: YPF und Prestige Auto (Mercedes-Benz-Vertriebspartner in Argentinien) kündigten eine Zusammenarbeit an, um YPF ELAION AURO-Schmierstoffe im Kundendienst einzusetzen, mit Schwerpunkt auf anspruchsvollen Betriebsumgebungen wie Vaca Muerta. Die Partnerschaft stärkt die Position von YPF in Premium-Servicefüllkanälen, in denen OEM-abgestimmte Wartungspraktiken die Schmierstoffauswahl und die Einhaltung der Wechselintervalle beeinflussen.
- Juli 2025: Chevron Products Company ging eine Partnerschaft mit YPF ein und ernannte YPF zum exklusiven Vertriebspartner für NEXBASE-Grundöle in Argentinien. Die Vereinbarung unterstützt die Verfügbarkeit hochwertigerer Grundölbestände für die lokale Mischung und kann die Versorgungskontinuität für synthetische und niedrigviskose Formulierungen verbessern, die in modernen Pkw und Nutzfahrzeugflotten verwendet werden.
- Januar 2025: YPF erwarb Mobil Argentina von ExxonMobil und QatarEnergy für 327 Millionen USD und erhielt damit einen 54%igen Anteil an der Sierra-Chata-Konzession in Vaca Muerta. Der Deal stärkte die vertikale Integration und die Logistikpräsenz von YPF rund um ein wichtiges Nachfragezentrum für Schwerlastschmierstoffe und veränderte zugleich die Wettbewerbsdynamik durch Portfoliokonsolidierung.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Kfz-Schmierstoffe, die in Argentinien für im Betrieb befindliche Fahrzeuge verkauft und verbraucht werden, einschließlich Flüssigkeiten und Schmierfette für Motor, Getriebe, Bremsen und verwandte Schmierstoffanwendungen bei Personenkraftwagen, Nutzfahrzeugen und Zweirädern.
Ausschlüsse aus dem Umfang: Industrieschmierstoffe, die nicht in Fahrzeugen verwendet werden, sowie Prozessöle und Marine- oder Luftfahrtschmierstoffe sind nicht in dieser Marktgröße enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Fahrzeugmotorenöl
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Einbereichsöle
- Sonstige Qualitäten
- Schaltgetriebeflüssigkeiten (MTF)
- Automatikgetriebeflüssigkeiten (ATF)
- Bremsflüssigkeiten
- Fahrzeugfette
- Sonstige Produkttypen (Servolenkungsflüssigkeit usw.)
- Fahrzeugmotorenöl
- Nach Fahrzeugtyp
- Personenkraftfahrzeuge
- Nutzfahrzeuge
- Zweiräder
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau der Nachfragebasis für Argentinien durch die Erfassung des Fahrzeugbestands und der Neuzulassungen, die dann mit typischen Wartungsintervallen und Ablassvolumina nach Fahrzeugtyp verknüpft werden. Öffentliche Quellen, die hierfür genutzt werden, umfassen argentinische Regierungsstatistiken und Zolldaten, nationale Verkehrs- und Straßensicherheitsbehörden, AFAC für Indikatoren zur Kraftfahrzeugproduktion und zum Absatz sowie internationale Quellen wie OICA und UN Comtrade zur Gegenprüfung von Fahrzeugproduktion und Teilehandelsströmen.
Um den Schmierstoffmix zu gestalten und Annahmen zu validieren, werden zudem veröffentlichte technische Normen und Emissionsanforderungen ausgewertet, die Viskositäts- und Formulierungsänderungen beeinflussen, sowie Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte zu Abfüll-, Vertriebs- und Preisgestaltungsmaßnahmen. Parallel dazu werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Import- und Export-Datenbank auf Sendungsebene genutzt, um handelsgebundene Schmierstoff- und Additivströme zu plausibilisieren, soweit die Kennzeichnung dies erlaubt. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Erhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärforschung und Befragungen
Primärforschung wurde eingesetzt, um das Sekundärmodell in Bereichen zu überprüfen, in denen öffentliche Daten dünn sind – insbesondere hinsichtlich des Kaufverhaltens von Werkstätten, der Unterschiede bei Ablassintervallen nach Flottenintensität und der Auswirkungen von Preisänderungen auf die Verschiebung zwischen Mineral- und Synthetikqualitäten. Wir haben mit Schmierstoffabfüllern und -vermarktern, Distributoren, Werkstattnetzwerken, Flottenmanagementteams und Kfz-Kanalexperten in den wichtigsten Nachfragezentren gesprochen, um den abschließenden Volumen- und Wertaufbau zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 17 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich anhand einer Top-down-Nachfragerekonstruktion auf Basis des Fahrzeugbestands und der Serviceleistungen, bei der die argentinische Fahrzeugpopulation über Ölwannengrößen, Ablassintervalle und die Aufteilung zwischen Personen-, Nutz- und Zweiradnutzung in den Schmierstoffverbrauch umgerechnet wird. Sobald dieser Nachfragepool gebildet ist, wird er mithilfe einer durchschnittlichen Verkaufspreisleiter bewertet, die den Produktmix (Motoröl gegenüber Getriebeölen, Bremsflüssigkeiten und Schmierfetten) sowie den Anteil von Mineral-, Halbsynthetik- und Vollsynthetikqualitäten widerspiegelt.
Anschließend werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch die Aggregation einer Stichprobe von Lieferantenvolumina nach Kanal und die Anwendung von Durchschnittsverkaufspreis-Mustern nach Packungsgröße, wie sie im Markt beobachtet werden, bevor die endgültige Zahl festgelegt wird. Zu den Eingangsgrößen, die das Modell wesentlich beeinflussen, zählen Fahrzeugzulassungen und die Richtung der Fahrzeugverschrottung, die durchschnittliche jährliche Fahrleistung für Flotten gegenüber Privathaltern, die Wartungshäufigkeit in Werkstätten, die Adoptionsrate von Synthetikprodukten (häufig mit neueren Fahrzeugen und Garantieverhalten verknüpft) sowie die Importintensität für Fertigschmierstoffe und Additive. Wenn eine Variable nicht konsistent verfügbar ist, werden Lücken mit einer kurzen, dokumentierten Proxy-Annahme geschlossen, die anschließend in Interviews erneut überprüft wird.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass das Wachstum an einige praktische Treiber geknüpft werden kann, darunter erwartete Veränderungen im aktiven Fahrzeugbestand, makroökonomische Bedingungen, die die gefahrenen Kilometer beeinflussen, sowie Preisannahmen in Landeswährung vor der Umrechnung in USD. Die Szenarien werden mit Marktteilnehmern abgestimmt, damit die Zukunftsperspektive realistisch bleibt und nicht auf einem einzigen übermäßig optimistischen Szenario basiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfdurchläufe, bei denen die Modelloutputs mit unabhängigen Signalen verglichen werden, darunter die Entwicklung des Fahrzeugbestands, die Handelsbewegungen bei Schmierstoffen sowie die Frage, ob der implizierte Pro-Fahrzeug-Verbrauch innerhalb eines plausiblen Servicebereichs bleibt. Taucht ein Ausreißer auf, werden die Treiberannahmen erneut geöffnet, die Einheitenumrechnungen überprüft und ausgewählte Interviewpartner erneut kontaktiert, wenn die Abweichung nicht aus Sekundärquellen erklärt werden kann.
Vor der Freigabe überprüft ein weiterer Analyst die gesamte Kette von den Annahmen bis zu den Outputs, damit Arithmetik, Einheiten und Logik über alle Produkttypen und Fahrzeugklassen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie plötzliche Währungsverschiebungen, Steueränderungen oder erhebliche Veränderungen bei der Fahrzeugproduktion und den Importen. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die neueste Version des Modells und der Analyse erhalten.
Vergleich der Marktgröße des argentinischen Kfz-Schmierstoffmarktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für argentinische Kfz-Schmierstoffe zu sehen, da Herausgeber nicht immer dieselbe Produktgruppe, dieselbe Preisbasis oder denselben Umrechnungsansatz von lokalen Preisen in USD zugrunde legen. Einige Studien stützen sich zudem stark auf Verkaufsindikatoren eines einzigen Jahres, ohne diese vollständig mit dem Bestand an im Betrieb befindlichen Fahrzeugen und dem Serviceverhalten zu verknüpfen.
Die wesentliche Lücke entsteht durch die Vermischung von Wert und Volumen, ohne den Packungsgrößen- und Qualitätenmix klar anzugeben. Mordor Intelligence rechnet das Basisvolumen von 223,76 Millionen Litern für 2025 erst nach Anwendung des Produkttypmix und einer argentinienspezifischen Durchschnittsverkaufspreisleiter, die mit Werkstatt- und Distributorenfeedback abgeglichen wird, in einen Wert um.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2025) | |
| Regionales Beratungsunternehmen A | 0,92 Milliarden USD (2024) | Verwendet eine reine Umsatzbetrachtung, die offenbar breite regionale Preisgestaltung und einen höheren Synthetikanteil anwendet, und zeigt nicht, wie Ablassintervalle und Flottenintensität in den jährlichen Schmierstoffbedarf übersetzt wurden. |
| Globales Beratungsunternehmen B | 0,47 Milliarden USD (2026) | Verankert den Wert in einem Zukunftsjahr und umfasst eine breitere Kanal- und Endnutzerabdeckung, mit begrenzter Transparenz darüber, wie Nicht-Kfz-Anwendungsfälle herausgefiltert wurden und wie der Währungszeitpunkt gehandhabt wurde. |
Die Streuung zwischen den drei Zahlen erklärt sich größtenteils dadurch, was als Kfz-Bereich gezählt wird, welches Jahr für die Preisgestaltung herangezogen wird und wie der Qualitätenmix in einen durchschnittlichen Verkaufspreis übersetzt wird. Unser Ansatz hält die Schritte von der Fahrzeugaktivität über Liter bis hin zum Wert nachvollziehbar, was dazu beiträgt, die endgültige Zahl stabil zu halten, selbst wenn sich die Preisniveaus schnell verändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der argentinische Markt für Fahrzeugschmierstoffe im Jahr 2026?
Der Markt umfasst im Jahr 2026 insgesamt 226,49 Millionen Liter und wird bis 2031 voraussichtlich 240,66 Millionen Liter erreichen, mit einer CAGR von 1,22 %.
Was ist die größte Produktkategorie bei argentinischen Schmierstoffen?
Motorenöl dominiert mit 61,78 % des Volumens im Jahr 2025, während Automatikgetriebeflüssigkeiten das am schnellsten wachsende Teilsegment sind.
Welche Region verzeichnet das schnellste Nachfragewachstum?
Die Provinz Neuquén führt das Wachstum an, bedingt durch die Schieferölaktivitäten in Vaca Muerta, die den Verbrauch von Schwerlast-Dieselschmierstoffen ankurbeln.
Wie wirkt sich die Währungsvolatilität auf den Schmierstoffabsatz aus?
Abwertung und Inflation haben Verbraucher zu kostengünstigeren Mineralölqualitäten gedrängt und damit die Aufnahme von Premium-Produkten kurzfristig gedämpft.
Welche Auswirkungen haben verlängerte OEM-Garantien auf die Schmierstoffvolumina?
Längere Ölwechselintervalle reduzieren die jährliche Häufigkeit von Ölwechseln und verlagern den Marktfokus vom Volumen auf margenstarke Langlebigkeits-Synthetika.