
Aluminiumrecycling-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
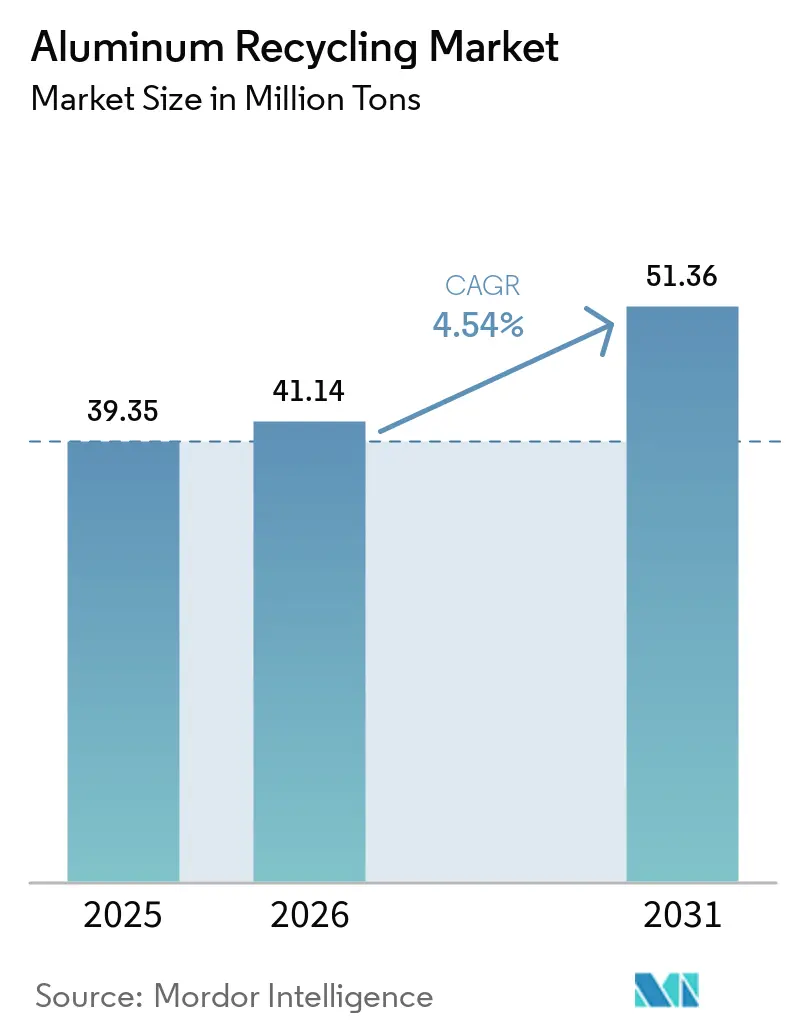
| Marktvolumen (2026) | 41.14 Millionen Tonnen |
| Marktvolumen (2031) | 51.36 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
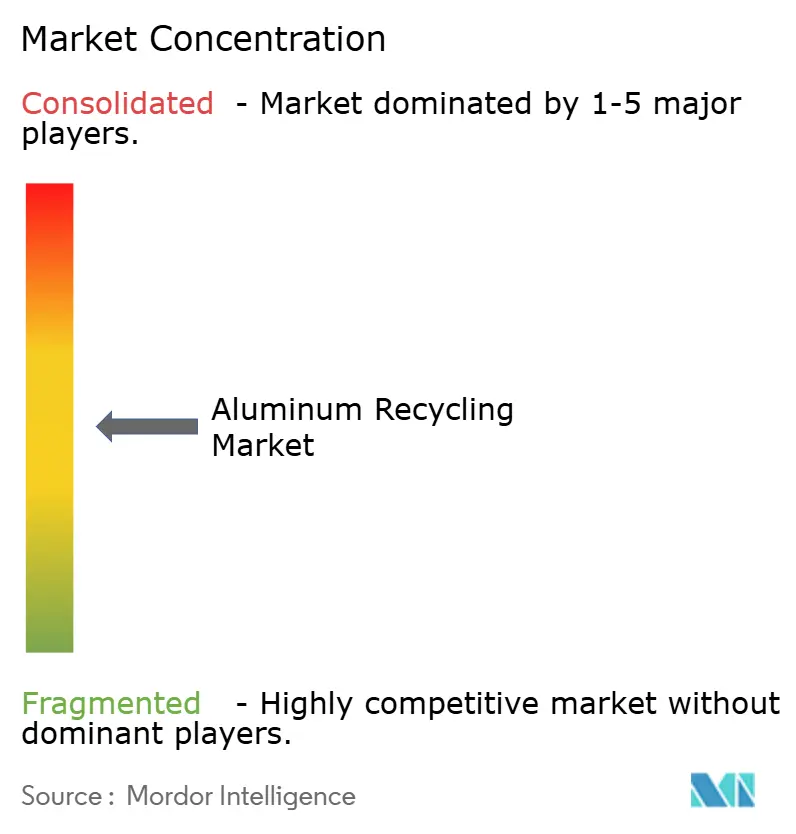
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aluminiumrecycling-Marktanalyse von Mordor Intelligence
Die Größe des Aluminiumrecycling-Marktes wird im Jahr 2026 auf 41,14 Millionen Tonnen geschätzt, ausgehend vom Wert 2025 von 39,35 Millionen Tonnen, mit Projektionen für 2031, die 51,36 Millionen Tonnen zeigen, und wächst mit einem CAGR von 4,54 % über den Zeitraum 2026–2031. Steigende Energiekosten, Kreislaufwirtschaftsgesetze und OEM-Leichtbau-Ziele veranlassen Hersteller, Recyclingmetall gegenüber Primärmetall zu bevorzugen, da die Sekundärproduktion nur 5 % der für die Primärschmelze erforderlichen Energie verbraucht und dabei die Materialeigenschaften dauerhaft erhält. Bauboom in Asien-Pazifik, geschlossene Kreislaufsysteme für Getränkedosen in Europa und die weltweite Einführung von Elektrofahrzeugen (EV) stützen die Nachfrage nach recycelten Knüppeln, Blechen und Gusslegierungen. Gleichzeitig steigern KI-gestützte Sortiersysteme die Reinheitsausbeute und erweitern das Angebot an luft- und raumfahrt- sowie automobilgütigem Ausgangsmaterial. Die Konsolidierung unter mittelgroßen Schmelzern nimmt zu, da größere Akteure regionale Recyclingunternehmen übernehmen, um Schrottströme zu sichern und kapitalintensive Reinigungstechnologie einzusetzen.
Wesentliche Erkenntnisse des Berichts
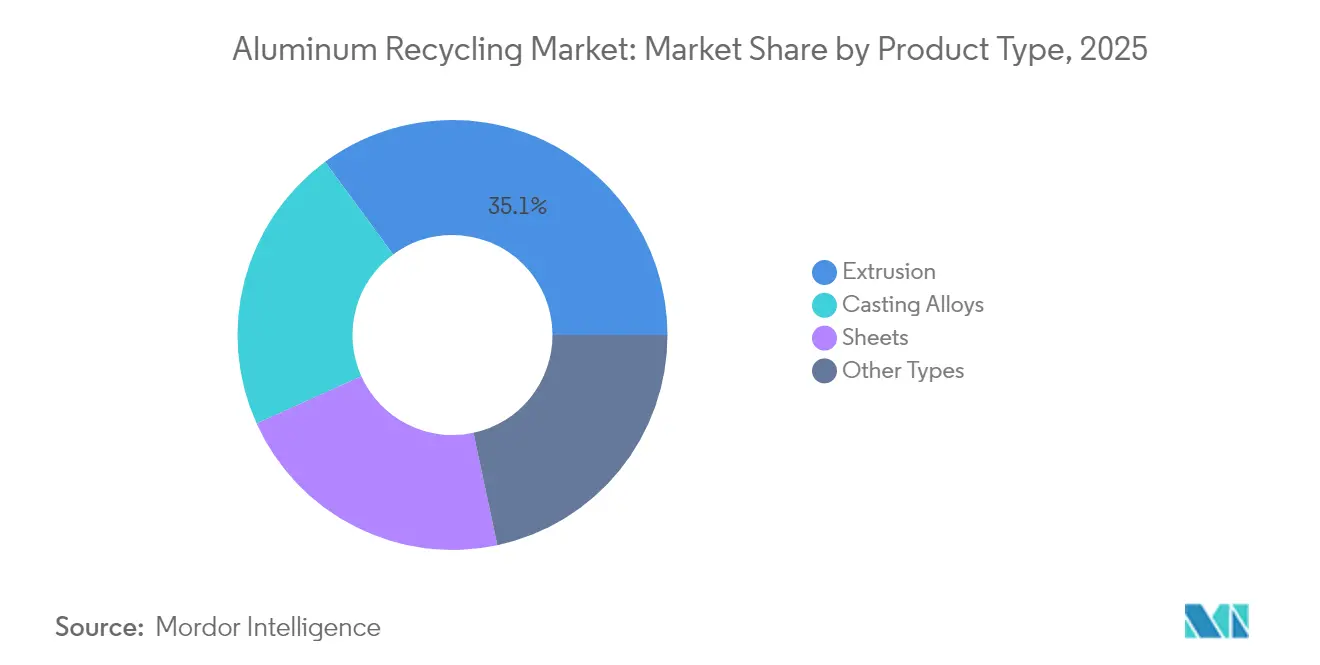
- Nach Produkttyp entfielen auf Strangpressprofile im Jahr 2025 35,10 % des Aluminiumrecycling-Marktanteils, und es wird erwartet, dass sie bis 2031 den schnellsten CAGR von 5,29 % verzeichnen.
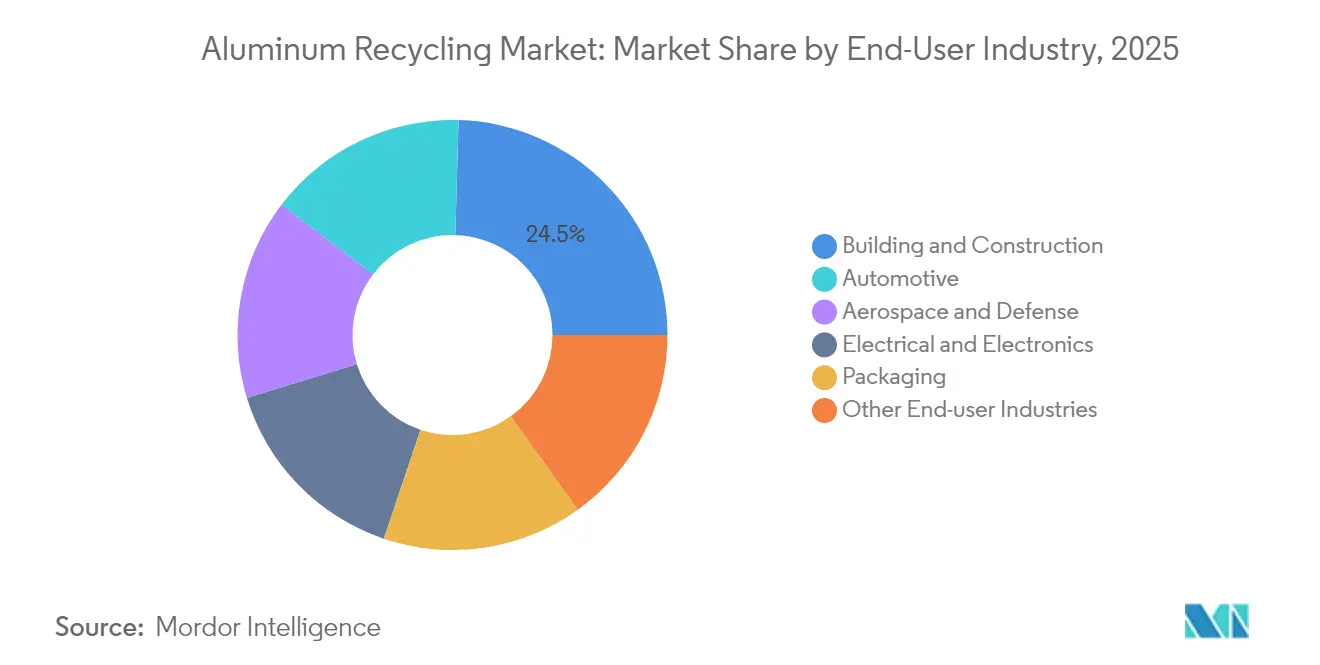
- Nach Endverbraucherbranche hielt das Bauwesen und Konstruktion im Jahr 2025 einen Anteil von 24,55 % an der Aluminiumrecycling-Marktgröße, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einem CAGR von 5,17 % wachsen.
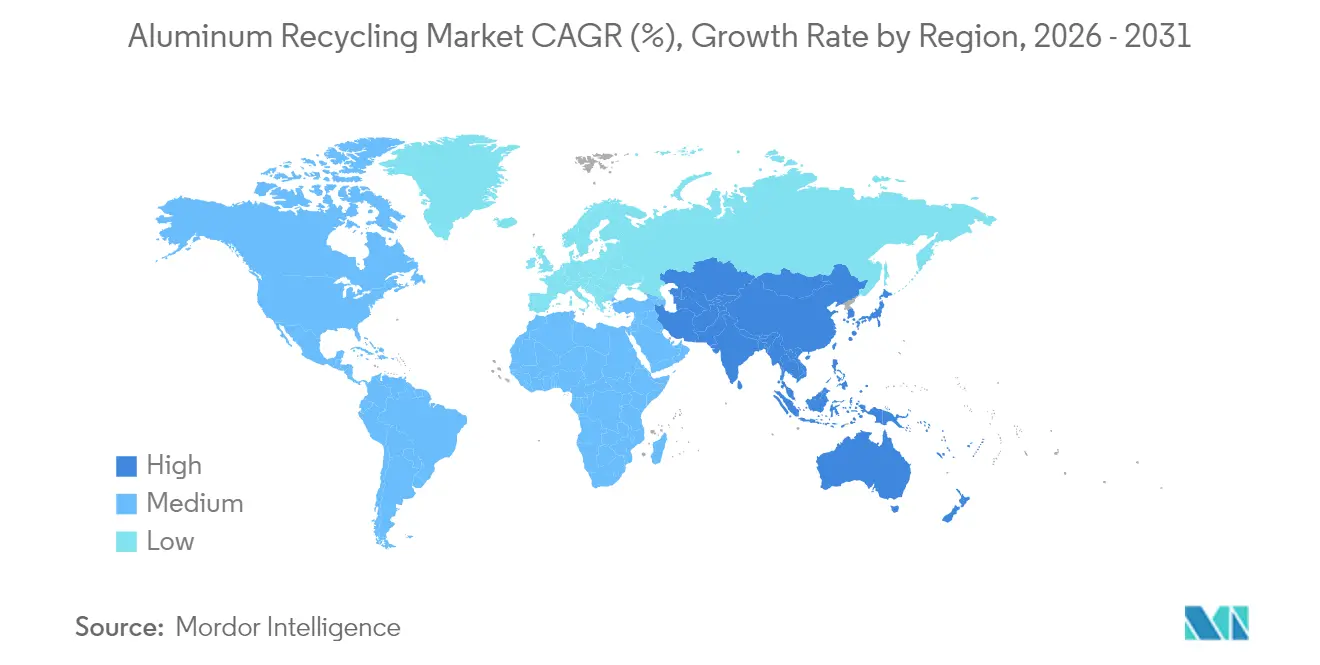
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 61,20 %, und die Region expandiert bis 2031 mit einem CAGR von 5,55 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiesparvorteil gegenüber der Primäraluminiumproduktion | +1.20% | Global; am stärksten in Regionen mit hohen Energiekosten | Langfristig (≥ 4 Jahre) |
| Wachsende Nutzung von Recyclingaluminium im Bauwesen | +0.80% | Schwerpunkt Asien-Pazifik; Ausweitung auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Boomende Nachfrage durch automobilen Leichtbau | +1.00% | Nordamerika und EU; Ausbreitung auf APAC | Mittelfristig (2–4 Jahre) |
| Skalierung der EU-Programme für geschlossene Getränkedosen-Kreisläufe | +0.40% | Europa; politische Replikation andernorts | Kurzfristig (≤ 2 Jahre) |
| Einführung KI-gestützter Schrottsortierplattformen | +0.60% | Global; frühe Nutzung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiesparvorteil gegenüber der Primäraluminiumproduktion
Sekundärschmelzen reduzieren den Energieverbrauch im Vergleich zu elektrolytischen Verfahren um 95 % – ein Unterschied, der sich bei steigenden Strompreisen und verschärften CO₂-Abgaben noch vergrößert. Nordamerikanische Sekundärproduzenten senkten ihren durchschnittlichen CO₂-Fußabdruck zwischen 2020 und 2024 um 60 % und konnten dadurch Lieferverträge mit Automobilherstellern und Flugzeug-OEMs gewinnen, die nun Scope-3-Emissionen prüfen. Der Spotpreis für Aluminiumoxid überstieg im Dezember 2024 800 USD pro Tonne, doch Recyclingunternehmen umgingen diese Kosten, da sie die Aluminiumoxidraffinierung vollständig übersprangen. Investmentbanken hoben daraufhin ihre Preiserwartungen für die Aluminiumindustrie für 2025 an und verschafften Sekundärschmelzern zusätzlichen Margenspielraum. Regionen mit CO₂-Preismechanismen, wie die EU und Teile Nordamerikas, beschleunigen daher die Substitution von Primärmetall durch Recyclingmetall.
Wachsende Nutzung von Recyclingaluminium im Bauwesen
Rapide Urbanisierung und Vorschriften für nachhaltiges Bauen veranlassen Bauherren, Strangpressprofile mit hohem Recyclinganteil für Vorhangfassaden, Fassadensysteme und Fensterrahmen vorzuschreiben[1]. Zertifizierungssysteme wie LEED und BREEAM vergeben Credits für Recyclingmaterial und verstärken den Sog-Effekt über reine Kosteneinsparungen hinaus. Die Baunachfrage in Asien stieg zwischen 2022 und 2024 um 9 %, und ein ähnlicher Schwung wird bis 2027 prognostiziert, da Megastädte in Indien, Indonesien und den Philippinen Massentransit- und Wohnbauprojekte ausbauen. Europas Strangpresswerke arbeiten bereits mit Recyclingquoten von über 90 % und dienen als politische Vorbilder für neue Materialpass-Initiativen in Kanada und Japan. Eine starke Baunachfrage verkürzt auch die Schrottsammelkreisläufe und gewährleistet einen stabilen Zustrom von Post-Consumer-Profilen für Umschmelzöfen.
Boomende Nachfrage durch automobilen Leichtbau
EV-Plattformen enthalten massenmäßig 30 % mehr Aluminium als Pendants mit Verbrennungsmotor, um das Batteriegewicht auszugleichen, und Hersteller spezifizieren zunehmend Vereinbarungen zur Rückgabe von Kreislaufschrott mit ihren Walzwerkslieferanten. Novelis demonstrierte 2024 ein hinteres Hilfsrahmenteil mit 85 % Recyclinganteil in Pilotbauten für einen US-amerikanischen Automobilhersteller und bewies damit, dass strenge Umformbarkeits- und Crashleistungsziele erfüllt werden können. Die EU-Batterieverordnung 2023/1542 führt ab 2027 Mindestschwellen für den Recyclinganteil bei Batteriegehäusen ein und steigert die Nachfrage weiter. Automobilhersteller investieren zudem in Demontageanlagen, um Aluminium am Ende der Nutzungsdauer aus Stoßstangen, Motoren und Karosserieanbauteilen zurückzugewinnen und so die Materialrückverfolgbarkeit und Versorgungssicherheit zu verbessern.
Einführung KI-gestützter Schrottsortierplattformen
TOMRAs GAINnext-System erreicht eine Reinheit von 98 % beim Sortieren gebrauchter Getränkedosen bei 2.000 Auswürfen pro Minute, eliminiert manuelle Aussortierer und steigert den Anlagendurchsatz. Norsk Hydro und PADNOS setzen gemeinsam ähnliche Deep-Learning-Erkennungseinheiten im US-amerikanischen Mittleren Westen ein und beweisen damit die Skalierbarkeit für regionale Verarbeiter. Sortera Technologies schloss im Januar 2025 eine Finanzierungsrunde über 30,5 Millionen USD ab, um seine Mehrwertstoff-Aufwertungsanlage zu kommerzialisieren, die Aluminium, Kupfer und Zink aus gemischtem Abbruchschutt extrahiert[2]. Höhere Reinheit ermöglicht es Schmelzern, in die lukrativen Luft- und Raumfahrt- sowie Automobilsegmente vorzudringen, und reduziert Chlor-Salzschlackenvolumina, was die ESG-Kennzahlen verbessert.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorhandensein unerwünschter Verunreinigungen (Fe, Mg, Zn) | -0.70% | Global; akut in Regionen mit gemischtem Schrott | Langfristig (≥ 4 Jahre) |
| Schrottpreisvolatilität, die die Margen der Sekundärschmelzer belastet | -0.50% | Global; regionale Abweichungen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch kostengünstiges Primärmetall in Zeiten des Überangebots | -0.30% | Regionen mit überschüssiger Primärkapazität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorhandensein unerwünschter Verunreinigungen (Fe, Mg, Zn)
Eine Eisenverunreinigung von über 0,20 % disqualifiziert Aluminium für die meisten luft- und raumfahrt- sowie EV-Strukturanwendungen und zwingt Recyclingunternehmen, kontaminierte Chargen zu Gießerei- oder Desoxidationsmärkten mit erheblichen Preisabschlägen umzuleiten. Gemischte Ströme von Abbruchstellen kombinieren häufig Legierungen der 6000er- und 7000er-Serie mit lackierten Architektionsprofilen, was die Reinigungskosten und den Energieverbrauch erhöht. Große Schmelzer setzen Flussmittel ein und verwenden elektromagnetische Rührer, um die Eisenaufnahme zu verringern, doch die Kapitalkosten halten kleinere Betreiber von Premiummärkten fern. Eisenkontaminationen verursachen auch Mikroseigerungen während der Erstarrung, was die Ermüdungsbeständigkeit beeinträchtigt – ein Problem, das Flugzeug-OEMs im Rahmen strenger Lieferantenqualifizierungsprüfungen genau überwachen.
Schrottpreisvolatilität, die die Margen der Sekundärschmelzer belastet
Fragmentierte Lieferketten und regionale Nachfragespitzen verursachen starke Schwankungen bei Schrottprämien; europäische Preise für gebrauchte Getränkedosen schwankten im ersten Halbjahr 2024 zwischen 1.450 USD und 1.020 USD pro Tonne. Sekundärschmelzer halten lediglich 30–45 Tage Rohstoffvorräte, sodass plötzliche Preissprünge die Verarbeitungsmargen belasten, bevor Abnahmeverträge neu verhandelt werden können. Kleinere Recyclingunternehmen verfügen nicht über Hedging-Abteilungen und müssen häufig zu Spotpreisen kaufen, was das finanzielle Risiko verstärkt. Volatilität hemmt Investitionen in Ofenmodernisierungen und Hochgeschwindigkeitssortieranlagen und verzögert Kapazitätserweiterungen, die die Versorgungsknappheit lindern könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz der Strangpressprofile über alle AnwendungenStrangpressprofile hielten im Jahr 2025 mit 35,10 % einen dominanten Aluminiumrecycling-Marktanteil, da Architekten und Automobilhersteller auf leichte, korrosionsbeständige Profile für Fassaden, Rahmenkomponenten und Batteriegehäuse setzten. Das Segment ist auf dem Weg zu einem CAGR von 5,29 % bis 2031 und vergrößert seinen Vorsprung gegenüber Blech- und Gussgüten stetig. Stranggepresste Abschnitte verwenden häufig Einstoffsystemlegierungen, was sie zu idealen Kandidaten für das Kreislaufrecycling macht, das die Legierungschemie erhält und Herabstufungsverluste minimiert. Constellium hat während der Versuche 2024 erfolgreich Flugzeugaußenhäute am Ende ihrer Lebensdauer zu Knüppeln in Luftfahrtqualität umgeschmolzen und damit die technische Machbarkeit mehrerer Recyclingkreisläufe ohne Legierungsverdünnung demonstriert.
Bleche stellen eine Schlüsselkategorie dar und beliefern Automobilaußenverkleidungen und Getränkedosenkörper, bei denen die Oberflächenqualität entscheidend ist. Blechwalzwerke investieren in Stranggusslinien, die höhere Schrottanteile akzeptieren und dabei strenge Randleistungs- und Umformbarkeitsanforderungen erfüllen. Gusslegierungen machen ein kleineres Volumen aus, erfreuen sich jedoch einer robusten Nachfrage in Motorblöcken und E-Motor-Gehäusen, die komplexe Geometrien und Wärmeleitfähigkeit erfordern. Folien- und Drahtanwendungen bleiben stabile Nischenabsatzmärkte; die wachsende Substitution durch Recyclingpolymere in Flexibelverpackungen begrenzt jedoch das Folienwachstum.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Endverbraucherbranche:
Führungsrolle des Bauwesens mit Beschleunigung in der Luft- und RaumfahrtBauwesen und Konstruktion trugen im Jahr 2025 mit 24,55 % zur Aluminiumrecycling-Marktgröße bei, gestützt durch Infrastrukturfördermaßnahmen in China, Indien und den Vereinigten Staaten. Die Recyclingquoten werden durch die einfache Trennung stranggepresster Rahmen beim Abbruch und die wachsende Verfügbarkeit von Design-for-Disassembly-Richtlinien in Baunormen begünstigt. Das künftige Wachstum bleibt gesund, aber inkrementell und spiegelt den reifen Charakter des Sektors wider.
Luft- und Raumfahrt sowie Verteidigung ist der herausragende Wachstumsmotor mit einem CAGR von 5,17 % bis 2031, da Airframe-Hersteller recycelte Knüppel für Flügelrippen, Sitzschienen und interne Halterungen zertifizieren. Strenge AS9100D-Qualitätsmanagementsanforderungen veranlassen Recyclingunternehmen, hochauflösende Röntgenfluoreszenzscanner und Vakuum-Entgasungsöfen einzusetzen, die Spurenmengen von Wasserstoff und Alkalimetallen entfernen. Die Automobilnachfrage bleibt dank des höheren Aluminiumanteils in EV-Plattformen robust, wobei Automobilhersteller nun Ziele für den Recyclinganteil von 30–50 % pro Fahrzeug ausgeben. Das Wachstum in Elektro und Elektronik wird durch komplexe Mehrmetall-Baugruppen gedämpft, die Demontage und Reinheitskontrolle erschweren, während Verpackungen von stabilen Volumina aus Getränkedosen-Kreisläufen profitieren, aber im Bereich Lebensmittelbehälter mit Stahl und PET konkurrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Geografische Analyse
APAC-Markt für Aluminiumrecycling
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 61,20 % am globalen Aluminiumrecycling-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 5,55 % wachsen. Chinas Kapazitätserweiterungen im Sekundärbereich stehen im Einklang mit seiner Primärkapazitätsobergrenze von 45 Millionen Tonnen, was Schmelzwerke zu Schrottimporten und inländischen Sammelkonzepten bewegt. Indiens Smart Cities Mission integriert recycelte Strangpressprofile in Verkehrskorridore und sozialen Wohnungsbau und steigert damit die Nachfrage nach Knüppeln weiter. Japan und Südkorea liefern hochwertige Schrottsortierungstechnologie und stärken die regionale vertikale Integration von der Sammlung bis zum Fertigprodukt.
Nordamerika und Europa Aluminiumrecycling-Markt
Nordamerika und Europa repräsentieren gemeinsam einen bedeutenden Anteil der globalen Nachfrage. Mehr als 80 % der US-amerikanischen Aluminiumproduktion war im Jahr 2024 Sekundäraluminium, gegenüber weniger als 30 % vor vier Jahrzehnten. Pfandgesetze in zehn US-Bundesstaaten und bundesstaatliche Steuergutschriften für Recyclinginhalte stützen stabile Dosenblech-Lieferströme. Die EU-Anforderung einer 90-prozentigen Sammlung von Metallgetränkebehältern bis 2029 beschleunigt Investitionen in dedizierte Dosenrecyclinganlagen. Beide Regionen sehen sich mit hohen Stromtarifen konfrontiert, was einen zusätzlichen Anreiz zur Integration erneuerbarer Energien schafft: Hydros 180-Millionen-EUR-Werk in Torija, Spanien, wird Solarenergie vor Ort nutzen, um die Schmelzkosten zu senken.
MEA und Südamerika Aluminiumrecycling-Markt
Der Nahe Osten und Afrika liegen beim Volumen zurück, bieten jedoch überdurchschnittliches Wachstum. Emirates Global Aluminium (EGA) erwarb das in Minnesota ansässige Unternehmen Spectro Alloys für 80 Millionen USD und nahm die Produktion im Juli 2025 wieder auf, was auf das Bestreben hindeutet, das Recyclingpotenzial des GCC in Höhe von 6 Milliarden USD zu erschließen. Marokko hat im Jahr 2024 seine erste dedizierte Aluminiumschrott-Raffinerie in Betrieb genommen und nutzt dabei niedrige Solarstromkosten. Die Wachstumsaussichten Südamerikas konzentrieren sich auf Brasilien, wo ein zu 90 % auf erneuerbaren Energien basierendes Stromnetz die Kohlenstoffintensität von Sekundärmetall senkt und die Nachhaltigkeitsschwellen multinationaler Getränke- und Automobilmarken erfüllt.
Wettbewerbslandschaft
Der Aluminiumrecycling-Markt bleibt mäßig fragmentiert, konsolidiert sich jedoch, da technologiestarke Marktführer regionale Spezialisten übernehmen. Novelis, Norsk Hydro, Alcoa und Speira kontrollieren erhebliche Schmelz- und Walzkapazitäten und verfolgen jeweils eine vertikale Integration, um Schrottpipelines zu sichern und kapitalintensive KI-Sortierer einzusetzen. Speira investierte 2024 11 Millionen EUR in vier deutsche und norwegische Recyclingöfen, um die Knüppelproduktion für Automobilblech zu steigern. Hydros Torija-Projekt unterstreicht die Verlagerung europäischer Großunternehmen hin zu lokalisierten Kreislaufwirtschaftszentren.
EGAs Übernahmedrang exemplifiziert die regionsübergreifende Konsolidierung und verschafft dem Unternehmen unmittelbaren Zugang zu US-amerikanischen Kunden sowie eine Technologieplattform für seine Marke recycelter Knüppel RevivAL. Kleinere US-amerikanische Akteure reagieren mit der Bildung von Schrottaggregationskooperativen, um Ausgangsmaterial zu bündeln und Skalierungsvorteile zu erzielen. Investitionen fließen zunehmend in KI-gestützte Verunreinigungsdetektion, Vakuumraffination und chlorfreie Flussmittel, die zusammen die Schmelzverluste unter 2 % drücken und den Eintritt in margenstarke Luft- und Raumfahrtverträge ermöglichen. Compliance-Fähigkeiten werden zu einem entscheidenden Differenzierungsmerkmal: Werke, die nach ISO 14064 und AS9100D zertifiziert sind, erlangen bevorzugten Lieferantenstatus bei OEMs, während Betreiber ohne digitale Rückverfolgbarkeit Gefahr laufen, von Premium-Wertschöpfungsketten ausgeschlossen zu werden. Der Wettbewerb verlagert sich daher von Volumen hin zu Qualität, Technologie und regulatorischer Konformität.
Marktführer im Aluminiumrecycling
-
Norsk Hydro ASA
-
Novelis Inc.
-
REAL ALLOY
-
Matalco Inc
-
Constellium
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aluminiumrecycling-Markt Unternehmen in diesem Bericht
- Alcoa Corporation
- AMAG Austria Metall AG
- Constellium
- Emirates Global Aluminium PJSC
- Kuusakoski Oy
- Matalco Inc
- Norsk Hydro ASA
- Novelis Inc.
- Raffmetal
- REAL ALLOY
- Speira GmbH
- Stena Metall AB
- Ye Chiu Group
Neueste Industrielle Entwicklungen in Aluminiumrecycling-Markt
- Juli 2025: Emirates Global Aluminium PJSC hat die Produktion in der erweiterten Aluminiumrecyclinganlage Spectro Alloys in Minnesota, USA, aufgenommen. Die erste Phase dieser Erweiterung erhöht die Sekundärknüppel-Produktionskapazität um 55.000 Tonnen. Es wird erwartet, dass die Vollproduktion Anfang nächsten Jahres erreicht wird.
- März 2025: Norsk Hydro ASA hat den Bau seiner Vorzeigeanlage für Aluminiumrecycling in Torija, Spanien, eingeleitet. Diese hochmoderne Anlage nördlich von Madrid umfasst eine Investition von 180 Millionen EUR. Das Projekt unterstreicht Hydros Engagement für die Stärkung der europäischen Kreislaufwirtschaft durch die stärkere Einbindung von Post-Consumer-Schrott in den Produktionskreislauf.
Berichtsumfang des globalen Aluminiumrecycling-Marktberichts
Aluminiumrecycling ist der Prozess, bei dem Aluminiumschrott nach seiner ersten Herstellung in Produkten wiederverwendet werden kann. Aluminiumrecycling umfasst die Wiederaufbereitung gebrauchter Aluminiumprodukte zur Herstellung neuer Materialien. Diese nachhaltige Praxis schont Ressourcen und Energie. In Anwendungen findet recyceltes Aluminium in verschiedenen Branchen Verwendung, darunter Automobilteile, Getränkedosen, Verpackungsmaterialien und Baukomponenten. Der Aluminiumrecycling-Markt ist nach Produkttyp, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Gusslegierungen, Strangpressprofile, Bleche und sonstige Produkttypen segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil, Luft- und Raumfahrt sowie Verteidigung, Bauwesen und Konstruktion, Elektro und Elektronik, Verpackung und sonstige Endverbraucherbranchen segmentiert. Der Bericht deckt auch Marktgrößen und Prognosen in 28 Ländern über wichtige Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Volumens (Tonnen) erstellt.
Segmentierungsübersicht
| Gusslegierungen |
| Strangpressprofile |
| Bleche |
| Sonstige Typen |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Bauwesen und Konstruktion |
| Elektro und Elektronik |
| Verpackung |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Malaysia | |
| Thailand | |
| Indonesien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Russland | |
| Spanien | |
| Türkei | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Ägypten | |
| Nigeria | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Gusslegierungen | |
| Strangpressprofile | ||
| Bleche | ||
| Sonstige Typen | ||
| Nach Endverbraucherbranche | Automobil | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Bauwesen und Konstruktion | ||
| Elektro und Elektronik | ||
| Verpackung | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Malaysia | ||
| Thailand | ||
| Indonesien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Spanien | ||
| Türkei | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Ägypten | ||
| Nigeria | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Aluminiumrecycling-Markt im Jahr 2026?
Der Markt verarbeitet im Jahr 2026 41,14 Millionen Tonnen recyceltes Aluminium und soll bis 2031 51,36 Millionen Tonnen erreichen.
Wie hoch ist die prognostizierte Wachstumsrate für recyceltes Aluminium?
Das Volumen soll von 2026 bis 2031 mit einem CAGR von 4,54 % wachsen, angetrieben durch Energieeinsparungen, Leichtbau und Kreislaufwirtschaftspolitik.
Welche Region führt beim Verbrauch von recyceltem Aluminium?
Asien-Pazifik hält mit 61,20 % der weltweiten Nachfrage dank Chinas enormer Kapazitäten und Indiens Infrastrukturausbau die Führungsposition.
Warum gewinnt recyceltes Aluminium in der Automobilproduktion an Bedeutung?
EV-Plattformen verwenden mehr Aluminium für den Leichtbau, und Kreislaufvereinbarungen ermöglichen es Automobilherstellern, kohlenstoffarmes, hochreines Metall zu sichern und gleichzeitig Vorgaben für den Recyclinganteil zu erfüllen.
Welche Technologien verbessern die Schrottreinheit?
KI-gestützte optische und Röntgensortierer, Vakuum-Entgasungsöfen und chlorfreie Flussmittel steigern gemeinsam die Reinheit von Recyclingmetall auf 98 % für anspruchsvolle Luft- und Raumfahrt- sowie Automobilanwendungen.