
Marktgröße und Marktanteil für Aluminiumwalzprodukte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 132.27 Milliarden US-Dollar |
| Marktgröße (2032) | 169.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
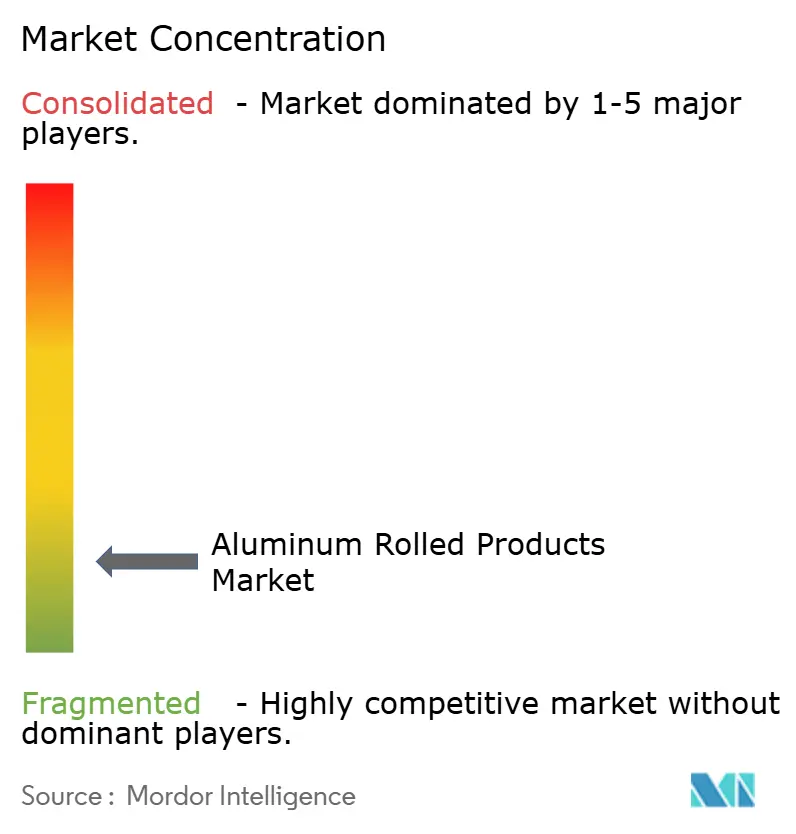
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aluminiumwalzprodukte von Mordor Intelligence
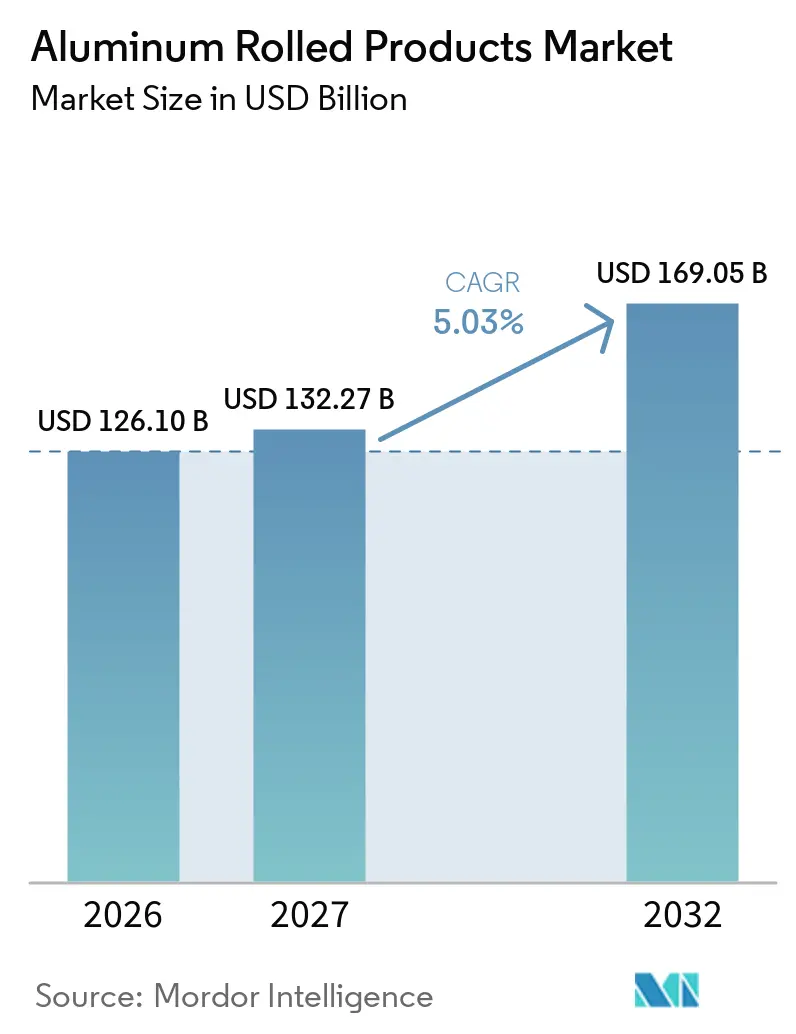
Die Marktgröße für Aluminiumwalzprodukte wurde im Jahr 2026 auf 126,10 Milliarden USD geschätzt und wird voraussichtlich von 132,27 Milliarden USD im Jahr 2027 auf 169,05 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,03 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch Elektrofahrzeugdesigns zur Gewichtsreduzierung, Bauprogramme mit recycelbaren Aluminiumfassaden und den Ausbau geschlossener Recyclingkreisläufe für Getränkedosen gestützt. Diese Nachfragequellen bedienen unterschiedliche Endanwendungen und verringern die Abhängigkeit von einem einzigen Kaufzyklus. Verpackungen können die Produktion aufrechterhalten, wenn die Automobilnachfrage nachlässt, während der Bau Aufträge stützen kann, wenn die Luft- und Raumfahrtnachfrage schwächer wird. Hersteller mit Zugang zu Recyclingschrott, einer zuverlässigen Energieversorgung und direkten Beziehungen zu Erstausrüstern sind besser positioniert, um auf diese Veränderungen zu reagieren. Der Markt für Aluminiumwalzprodukte bietet Walzwerken auch Möglichkeiten, höherwertige Bleche für Batteriegehäuse, Getränkedosen und Bauanwendungen herzustellen.
Wichtigste Erkenntnisse des Berichts
- Nach Güte hielt die 6xxx-Serie im Jahr 2026 einen Marktanteil von 31,78 % am Markt für Aluminiumwalzprodukte und wird voraussichtlich bis 2032 mit einer CAGR von 5,67 % wachsen.
- Nach Produktform entfielen auf kaltgewalzte Bleche im Jahr 2026 39,13 % des Marktanteils für Aluminiumwalzprodukte, während dasselbe Segment bis 2032 voraussichtlich mit einer CAGR von 5,41 % wachsen wird.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 28,52 % am Markt für Aluminiumwalzprodukte, während Verpackungen bis 2032 voraussichtlich mit einer CAGR von 6,06 % wachsen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 46,85 % am Markt für Aluminiumwalzprodukte, und die Region wird voraussichtlich bis 2032 mit einer CAGR von 5,78 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Aluminiumwalzprodukte
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau in der Automobilindustrie und Reichweitenanforderungen für Elektrofahrzeuge (EV) | +1.2% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Modernisierung von Bau, Fassaden und Infrastruktur | +0.9% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach recycelbaren Verpackungen und Getränkedosen | +0.8% | Global, insbesondere Lateinamerika, Ostasien und die Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Erneuerung der Luftfahrtflotte und Verteidigungslokalisierung | +0.6% | Nordamerika, Europa und Asien-Pazifik, einschließlich Korea, Indien und Japan | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Schrott im geschlossenen Kreislauf als Wettbewerbsvorteil | +0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau in der Automobilindustrie und Reichweitenanforderungen für Elektrofahrzeuge
Batteriegehäuse sind zu einer wichtigen Anwendung im Markt für Aluminiumwalzprodukte für Elektrofahrzeugdesigns geworden. Aluminium wird in 80 % der Batteriepackgehäuse weltweit eingesetzt. Der Ersatz von 400 kg Stahl durch 240 kg Aluminium reduziert das Fahrzeuggewicht direkt um 160 kg und kann das Gewicht verwandter Teile um weitere 40–60 kg verringern. Dies macht kaltgewalzte Bleche der 6xxx-Serie zu einem strategischen Material für strukturelle Batteriewannen und nicht zu einem Standardeinsatzstoff. Hindalco lieferte seine ersten 10.000 Aluminium-Batteriegehäuse für Mahindra BE 6 und XEV 9e Fahrzeuge aus seiner Chakan-Anlage, in die INR 5 Milliarden (~0,05 Milliarden USD) investiert wurden und die auf 160.000 Einheiten jährlich skaliert werden kann[1]. Im Markt für Aluminiumwalzprodukte können Lieferanten, die crashgetestete Legierungsentwicklung und eine nahe gelegene Gehäusefertigung anbieten, Lieferpositionen sichern, bevor die Fahrzeugproduktion die volle Kapazität erreicht.
Modernisierung von Bau, Fassaden und Infrastruktur
Städtische Verdichtung und Energievorschriften für Gebäude stützen die Nachfrage nach aluminiumintensiven Fassadensystemen. Der Bausektor machte 2025 13 % des Aluminiumverbrauchs in den Vereinigten Staaten aus. Der Globale Statusbericht für Gebäude und Bauwesen identifiziert Materialentscheidungen in der Entwurfsphase als wichtig für die Reduzierung der Emissionen im Gebäudesektor. Aluminium-Verkleidungen bleiben für Projekte relevant, die eine Zertifizierung nach Leadership in Energy and Environmental Design (LEED) oder der Building Research Establishment Environmental Assessment Method (BREEAM) anstreben, aufgrund ihrer Recyclingfähigkeit und Verwendung in langlebigen Fassadensystemen. Architektonisches Aluminium, das während der Entwurfsentwicklung spezifiziert wird, wird häufig 18–36 Monate später in Walzwerksaufträge umgewandelt, was spezialisierten Walzwerken eine frühere Sichtbarkeit der künftigen Nachfrage verschafft. Indiens Nationales Infrastrukturprogramm zielt auf Investitionen von 1,5 Billionen USD ab, und die ASEAN-Infrastrukturinvestitionen werden bis 2030 auf 3 Billionen USD prognostiziert.
Nachfrage nach recycelbaren Verpackungen und Getränkedosen
Das Recycling von Aluminium-Getränkedosen hat eine stärkere Kreislaufposition als Glas und Polyethylenterephthalat (PET). Die Global Beverage Can Circularity Alliance hat ein Recyclingziel von 80 % für 2030 und ein Ziel von nahezu 100 % für 2050 festgelegt, was den Einsatz von Aluminiumverpackungen unterstützt. Ostasien, der Pazifik und Lateinamerika verfügen über gut etablierte Dosensammelsysteme. Hohe Sammelquoten ermöglichen es, dass die inländische Dosenblechnachfrage stärker auf Sekundärrohstoffe zurückgreift, die 95 % weniger Energie als die Primäraluminiumproduktion benötigen. Constellium meldete 2025 ein Wachstum von 6 % bei den Lieferungen von Walzprodukten für Verpackungen, gestützt durch die nordamerikanische Nachfrage und verbesserte Schrottmargen. Der Markt für Aluminiumwalzprodukte profitiert, wenn Walzwerke die Sammlung von Altdosen, das Umschmelzen und die Dosenblech-Versorgung in einem geschlossenen Kreislauf verbinden können.
Erneuerung der Luftfahrtflotte und Verteidigungslokalisierung
Airbus lieferte 2025 793 Verkehrsflugzeuge aus und hat für 2026 870 Auslieferungen angekündigt, mit einem Auftragsbestand von 8.754 Flugzeugen zum Jahresende. Boeing lieferte 2025 600 Verkehrsflugzeuge aus, darunter 447 Boeing-737-Flugzeuge, und steigert die 737-Produktion bis 2026 auf 47 Flugzeuge pro Monat. Dickbleche für Flügel, Rippen und Rahmen müssen weit vor der endgültigen Flugzeugmontage bestellt werden, was bedeutet, dass Aufträge an Luft- und Raumfahrtwalzwerke 12–18 Monate vor der gemeldeten Auslieferungsaktivität erteilt werden können. SeAH Aerospace and Defense Materials unterzeichnete im Dezember 2025 ein langfristiges Boeing-Lieferabkommen und baut ein Aluminiumwerkstoffe-Werk in Changnyeong im Wert von KRW 58,8 Milliarden (0,04 Milliarden USD), mit erwartetem Produktionsbeginn im Jahr 2027. Die Verteidigungslokalisierung in Indien und Südkorea schafft einen weiteren Bedarf an qualifizierten lokalen Lieferanten, obwohl AS9100-Qualifizierungsprogramme jahrelange dokumentierte Rückverfolgbarkeit erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Aluminium, Aluminiumoxid und Strom | -0.8% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Energieintensität und Kosten der CO₂-Compliance | -0.6% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualifizierungszyklen für Automobil- und Luftfahrtgüten | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Aluminium, Aluminiumoxid und Strom
Der Aluminiumpreis an der London Metal Exchange (LME) lag 2025 bei 2.632 USD pro Tonne, wobei die Preise im vierten Quartal 2025 zwischen 2.800 und 2.900 USD pro Tonne lagen. Diese Preisbewegungen wirken sich direkt auf die Inputkosten der Hersteller von Aluminiumwalzprodukten aus. Die Preisbewegungen bei Aluminiumoxid wurden durch Raffinerieunterbrechungen und neue Kapazitätszugänge in Indonesien und Indien geprägt. Bedenken hinsichtlich der Bauxitversorgung, insbesondere in Guinea, sorgten für weitere Unsicherheit, bevor das Metall die Walzwerke erreichte. Durchleitungspreise bieten einen gewissen Margenschutz, aber Festpreisverträge und Verträge mit verzögerter Anpassung komprimieren die Margen, wenn die Metallpreise schneller steigen als die vertraglichen Mechanismen es erlauben. Preisvolatilität bei Metall-, Aluminiumoxid- und Stromkosten kann zur Marktkonzentration beitragen, da kleinere Walzwerke Investitionen möglicherweise aufschieben, wenn sie diese Kostensteigerungen nicht absorbieren können.
Energieintensität und Kosten der CO₂-Compliance
Die Primäraluminiumschmelze ist energieintensiv, mit einem Stromverbrauch von 13–15 MWh pro Tonne bei kohlelastigen Stromnetzen und damit verbundenen CO₂-Emissionen von 15 Tonnen pro Tonne Aluminium, verglichen mit 5 Tonnen bei europäischen Schmelzern, die hauptsächlich auf Wasserkraft setzen. Der CO₂-Grenzausgleichsmechanismus der EU trat am 1. Januar 2026 in seine endgültige Betriebsphase ein und verpflichtet Importeure, die den jährlichen Schwellenwert von 50 Tonnen überschreiten, einen autorisierten Anmelderstatus zu besitzen und Erklärungen zu eingebetteten Kohlenstoffemissionen einzureichen[2]. Diese Anforderungen erhöhen die Compliance-Kosten für Hersteller von Walzprodukten, die auf kohlenstoffintensive Primärmetalle angewiesen sind. Das Recycling benötigt 95 % weniger Energie als die Primärproduktion, was Lieferanten von Walzprodukten mit einem hohen Anteil an Post-Consumer-Schrott begünstigt. Hersteller, die auf Primärmetall aus kohlebetriebenen Schmelzern angewiesen sind, sehen sich zunehmendem Margendruck ausgesetzt, da kohlenstoffbezogene Beschaffungsanforderungen zunehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Güte: 6xxx-Serie profitiert von breiter Endverbrauchernachfrage
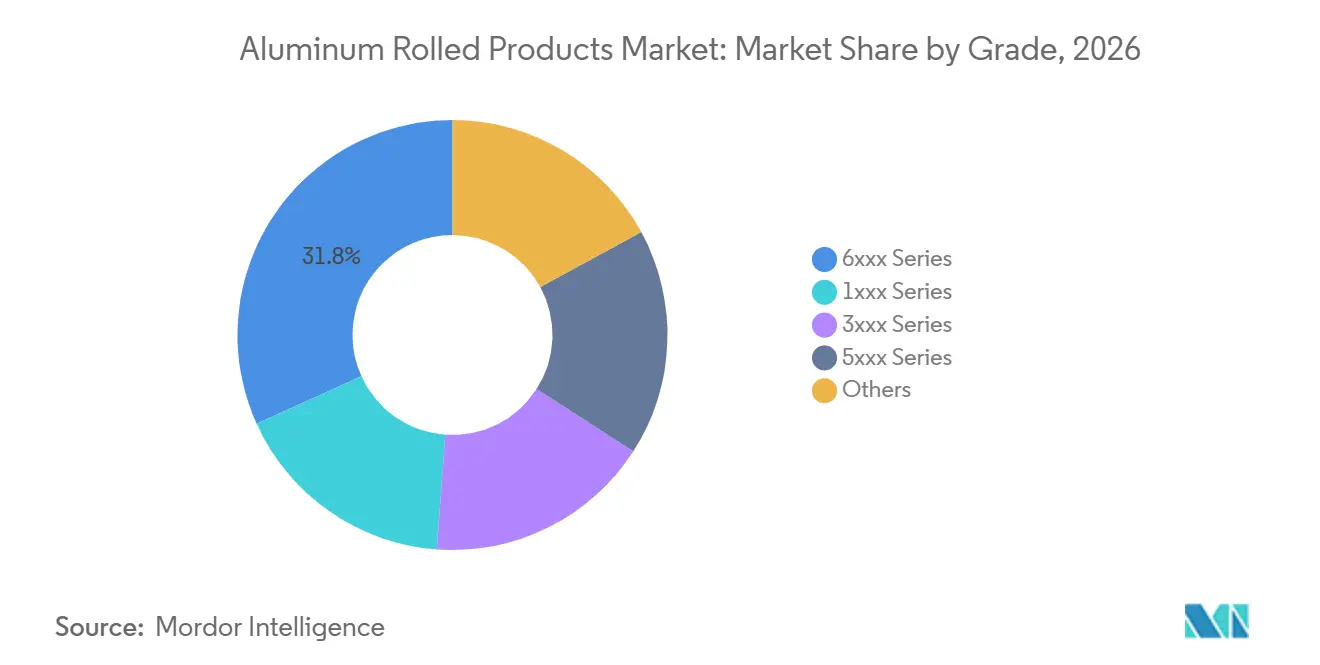
Die 6xxx-Serie hielt im Jahr 2026 einen Marktanteil von 31,78 % am Markt für Aluminiumwalzprodukte, mit einer prognostizierten CAGR von 5,67 % bis 2032. Ihre Position spiegelt ihre Aushärtbarkeit, Umformbarkeit, Korrosionsbeständigkeit und Schweißbarkeit in Automobil-, Bau- und Verpackungsanwendungen wider. Die Güten 6016 und 6022 werden für Außenverkleidungen von Fahrzeugen verwendet. Die Güte 6061 wird in strukturellen Bau- und Marineanwendungen eingesetzt. Die Güte 6101 wird in elektrischen Sammelschienen und Kabeltrassen verwendet.
Die 1xxx-Serie wird für Verpackungsfolie und elektrische Anwendungen verwendet, bei denen Leitfähigkeit und Umformbarkeit wichtiger sind als Festigkeit. Die 3xxx-Serie wird für Wärmetauscher und Baubleche verwendet. Die 5xxx-Serie wird aufgrund ihrer Korrosionsbeständigkeit in Marine-, Transit- und Getränkedosen-Rumpfmaterial eingesetzt. Die Legierungen HSA6 und HCA6 von Constellium erzielten im ALIVE-Konsortiumsprojekt Gewichtseinsparungen von 12–35 % im Vergleich zu etablierten Designs. Der Markt für Aluminiumwalzprodukte entwickelt sich daher in Richtung Legierungsverarbeitungskompetenz und gemeinsamer Entwicklung mit Erstausrüstern, anstatt ausschließlich auf der Basis der Walzleistung zu konkurrieren.

Nach Produktform: Kaltgewalzte Bleche führen bei qualitätssensitiven Anwendungen
Kaltgewalzte Bleche machten im Jahr 2026 39,13 % des Marktanteils für Aluminiumwalzprodukte aus, und das Segment wird bis 2032 voraussichtlich mit einer CAGR von 5,41 % wachsen. Das Kaltwalzen unterstützt Dickentoleranzen von 0,02–0,05 mm, eine gleichmäßige Oberflächengüte und kontrollierte mechanische Eigenschaften. Diese Qualitäten sind für Karosserieteile von Fahrzeugen und Getränkedosenblech erforderlich. Automobilkäufer verlangen die Einhaltung der Normen ASTM B209, EN 485 oder JIS H4000, was Lieferantenwechsel bei qualitätssensitiven Anwendungen erschwert.
Warmgewalzte Dickbleche werden in Luft- und Raumfahrt- sowie Werkzeuganwendungen eingesetzt, bei denen Dicke und Legierungsgleichmäßigkeit wichtiger sind als die Oberflächengüte. Warmgewalzte mitteldicke Bleche dienen Schienen-, Schiffbau- und Schwertransportpanelen. Dosenblech- und Automobilkunden fordern auch einen höheren Recyclinganteil mit einer prüfbaren Herkunftsnachweiszertifizierung. Speira kündigte eine Investition von 40 Millionen EUR (~44,74 Millionen USD) in Recyclingkapazitäten am Rheinwerk in Neuss an, einschließlich eines dedizierten Schrottschmelzofens, um den Einsatz von Post-Consumer-Schrott in Dosenblech zu erhöhen. ElvalHalcor kündigte ein Kaltwalzwerk für 222 Millionen EUR als Teil seines Investitionsprogramms 2026–2030 in Höhe von 855 Millionen EUR (956,34 Millionen USD) an, das jährlich 200.000 Tonnen Fertigproduktkapazität in Europa hinzufügt. Diese Projekte zeigen, dass Walzwerke auf die Nachfrage nach recycelbarem Dosenblech reagieren und kohlenstoffarmes Material dokumentieren.
Nach Endverbraucherbranche: Verpackungen führen das Wachstum an, während die Automobilindustrie das Volumen liefert
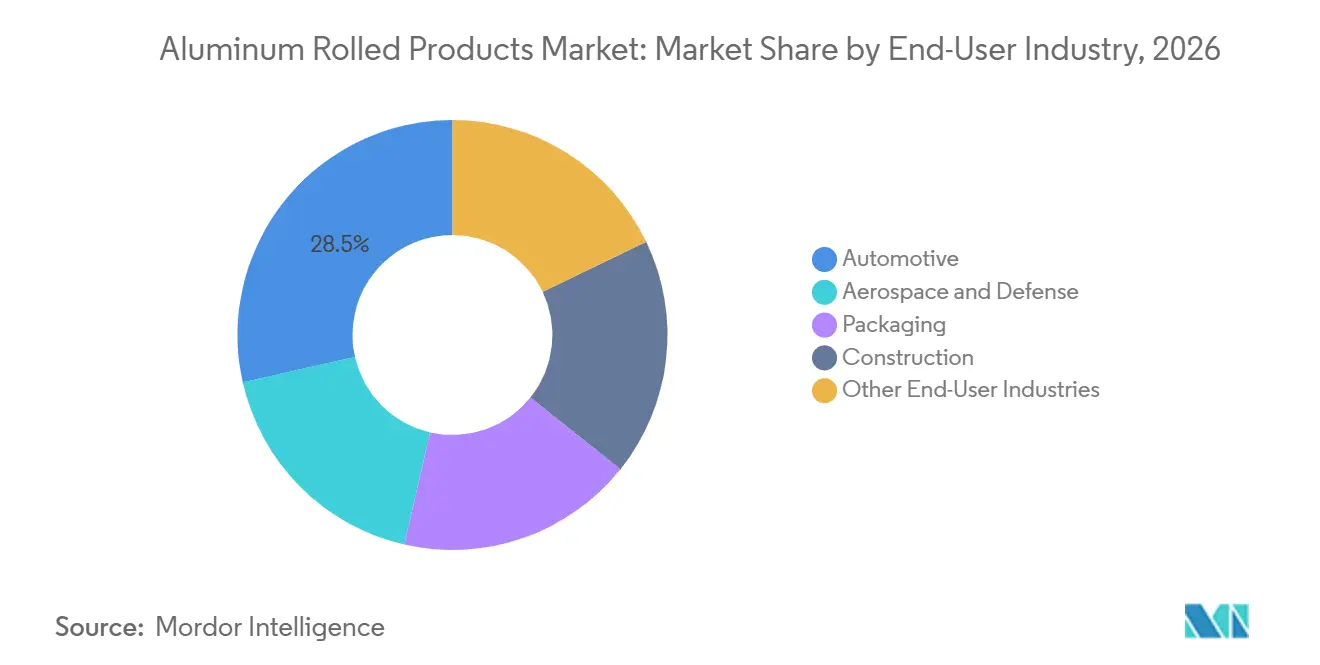
Verpackungen werden voraussichtlich das schnellste Wachstum im Markt für Aluminiumwalzprodukte mit einer CAGR von 6,06 % bis 2032 verzeichnen. Dose-zu-Dose-Recyclingsysteme expandieren weltweit, und flexible Aluminiumverpackungen ersetzen in Lebensmittel-, Pharma- und Körperpflegeanwendungen teilweise Einwegkunststoffverpackungen. Die Ausweitung von Pfandsystemen in der Europäischen Union, Japan und ausgewählten US-Bundesstaaten unterstützt einen höheren Dosenblech-Durchsatz ohne proportionale Erhöhung des Primäraluminium-Inputs. Die Automobilindustrie machte im Jahr 2026 28,52 % des Marktanteils für Aluminiumwalzprodukte aus und bleibt das größte Endverbrauchersegment nach Wert. Batteriegehäuse, strukturelle Hitzeschilde, Crashmanagementsysteme und Karosserieteile erhöhen allesamt den Aluminiumbedarf von Elektrofahrzeugplattformen.
Der Japan Aluminum Association berichtete, dass die inländischen Lieferungen von Walzprodukten für die Automobilindustrie im Jahr 2025 um 2,2 % auf 326.554 Tonnen zurückgingen. Der Rückgang war teilweise mit einer schwächeren Nachfrage nach Elektrofahrzeugen und Störungen bei der Zertifizierung der Automobilproduktion verbunden. Luft- und Raumfahrt- sowie Verteidigungssegmente bleiben trotz der Erholung der Flugzeugproduktionspläne angebotsknapp. Bau- und Industrieanwendungen haben längere Nachfragezeiträume, da die Nachfrage von der Auszahlung von Infrastrukturmitteln und Bauplänen abhängt. Die Qualitätsanforderungen der International Automotive Task Force (IATF) 16949 und AS9100 schaffen Eintrittsbarrieren für Kapazitäten, die auf Automobil- und Luftfahrtkunden abzielen, und Qualifizierungszyklen dauern in der Regel 12–24 Monate. Diese Anforderungen begrenzen die Anzahl der Walzwerke, die um höherwertige Versorgungsprogramme konkurrieren können.
Geografische Analyse
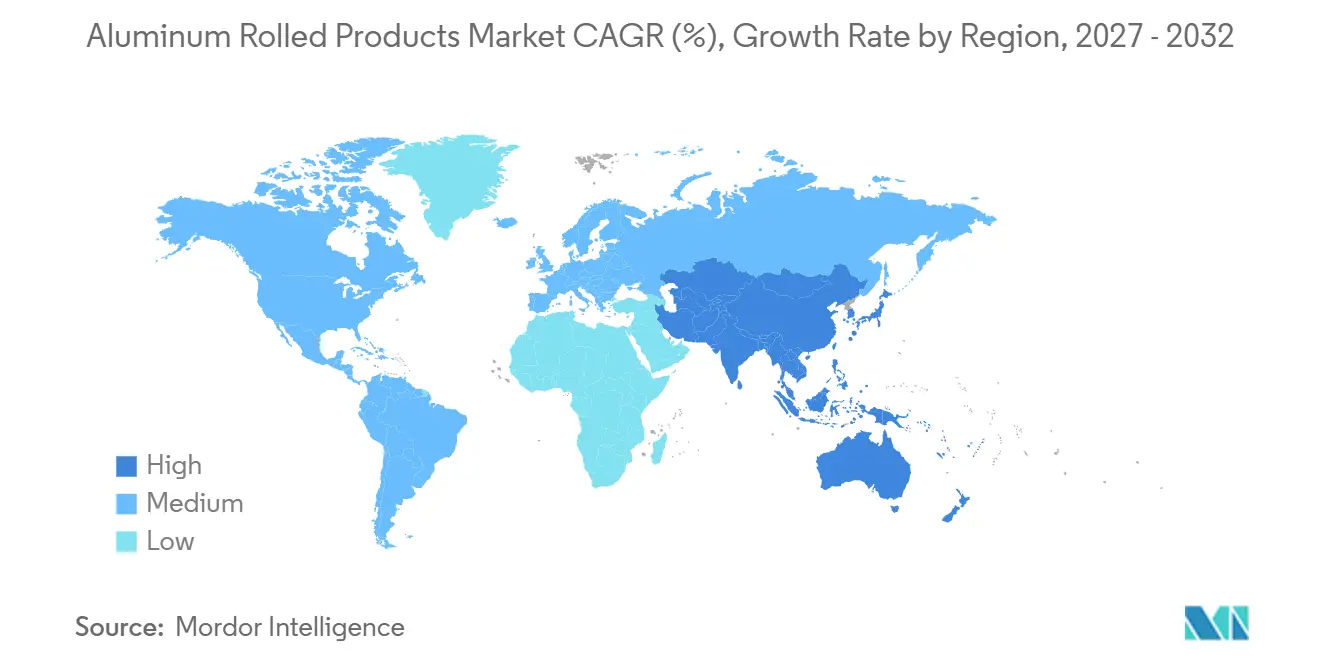
Asien-Pazifik machte im Jahr 2026 46,85 % des Marktanteils für Aluminiumwalzprodukte aus und wird bis 2032 voraussichtlich mit einer CAGR von 5,78 % wachsen. China bleibt der größte Markt in der Region aufgrund seiner umfangreichen Flachwalzkapazität und Integration entlang der Aluminium-Wertschöpfungskette. Chinas Aluminiumproduktion stieg 2025 um 1,7 %, wobei eine begrenzte Inbetriebnahme neuer Projekte das weitere Wachstum einschränkte. Indien ist eine wichtige Quelle der regionalen Nachfrage, da Infrastrukturinvestitionen, Logistikentwicklung und die Einführung von Elektrofahrzeugen die Flachwalznachfrage antreiben. Hindalco nahm im Januar 2026 eine Anlage für Flachwalzprodukte und Batteriefolie mit einer Kapazität von 170.000 Tonnen pro Jahr in Odisha in Betrieb, die Indiens Abhängigkeit von Flachwalzimporten voraussichtlich auf 40 % der Nachfrage reduzieren wird.
Nordamerika und Europa bleiben der zweit- und drittgrößte geografische Markt. In Nordamerika stiegen die Importzölle nach Section 232 im Juni 2025 auf 50 %, was zu höheren inländischen Aluminiumpreisen und einer engeren lokalen Versorgung beitrug. Die US-amerikanischen Aluminiumpreise stiegen 2025 um 39 % im Jahresvergleich. Kaiser Aluminum schloss eine Phase-7-Wärmebehandlungserweiterung im Wert von 25 Millionen USD in Trentwood ab, einem von drei US-Standorten, die in der Lage sind, Platten in Luftfahrtqualität herzustellen.
Südamerika, der Nahe Osten und Afrika tragen derzeit eine geringere Produktion bei, weisen jedoch ein längerfristiges Nachfragepotenzial auf. Brasilien hielt ab 2025 15 Jahre in Folge eine Recyclingquote für Aluminiumdosen von über 97 % aufrecht, und sein Sammelsystem unterstützt das inländische Dosenblech-Recycling. Argentinien könnte die Nachfrage für die Automobilmontage und Verpackungen unterstützen, wenn die makroökonomische Stabilisierung anhält. Saudi-Arabiens Vision 2030, Südafrikas Pipeline zur Modernisierung des Bauwesens und das frühe GCC-Interesse an nachgelagerter Umwandlungskapazität treiben die Nachfrage nach Architektur- und Industrieprodukten an. Logistikbeschränkungen und begrenzte lokale Kapazitäten schränken jedoch die kurzfristigen Aufträge ein.
Wettbewerbslandschaft
Der Markt für Aluminiumwalzprodukte wird von 8 bis 12 globalen oder großen regionalen Herstellern angeführt, die einen hohen Anteil an hochwertiger Luft- und Raumfahrt-, Automobil- und Verpackungsproduktion auf sich vereinen. Dazu gehören Hindalco und Novelis, Norsk Hydro, Constellium, Arconic, UACJ, Gränges, ElvalHalcor, Speira, AMAG und Kaiser Aluminum. Regionale Walzwerke, darunter Henan Mingtai in China, Assan Alüminyum in der Türkei, ALRO in Rumänien und Aluminium Duffel in Belgien, konkurrieren in ihren Heimatregionen auf der Basis von Kosten und Nähe. Größere Hersteller investieren in die Zertifizierung von Recyclinginhalten, proprietäre Legierungsentwicklung und Fertigungsvereinbarungen mit Erstausrüstern, während kleinere Hersteller mit engeren Spezifikationen und einer größeren Anfälligkeit gegenüber Inputkosten konfrontiert sind.
ElvalHalcors Investitionsplan in Höhe von 855 Millionen EUR (956,34 Millionen USD) und die Kapitalerhöhung von 250 Millionen EUR (279,63 Millionen USD) im Juli 2026 stärkten seine Position im europäischen Walzmarkt. Constellium meldete für das Geschäftsjahr 2025 ein bereinigtes EBITDA von 846 Millionen USD und setzte sich mit Vision 2028 ein Ziel von 900 Millionen USD EBITDA und 300 Millionen USD freiem Cashflow bis 2028. Hydro kündigte eine Investition von NOK 1,65 Milliarden (0,17 Milliarden USD) in Karmøy an, die 110.000 Tonnen pro Jahr kohlenstoffarme Walzdrahtkapazität hinzufügen wird. Hindalco nahm seine Anlage für Flachwalzprodukte und Aluminiumfolie in Batteriequalität in Odisha in Betrieb, um bis zu 100 GWh Lithium-Ionen-Zellfertigungskapazität zu unterstützen. Diese Investitionen konzentrieren sich auf Recyclingmaterial, spezialisierte Produktion und direkten Zugang zu wachsenden Endverbrauchermärkten.
Batteriegehäuse und strukturelle Elektrofahrzeugkomponenten erfordern Anwendungstechnik, die konventionellen Walzwerken möglicherweise fehlt. Die Luft- und Raumfahrtkapazität bleibt begrenzt, da nur wenige Standorte wärmebehandelte Platten herstellen können und Qualifizierungsprozesse zeitintensiv sind. Verteidigungslokalisierungspolitiken in Südkorea, Indien und ausgewählten Ländern im Nahen Osten und Afrika können Möglichkeiten für Joint Ventures und Lohnverarbeitungsvereinbarungen schaffen. Schrottintelligenzplattformen und digitale Closed-Loop-Systeme wurden als wahrscheinliche Einstiegspunkte für neue Wettbewerber identifiziert. RidgeAlloy des Oak Ridge National Laboratory wird als Beispiel für recyceltes Aluminium genannt, das strukturelle Crashanforderungen der Automobilindustrie erfüllt.
Branchenführer im Markt für Aluminiumwalzprodukte
-
ALRO
-
Hindalco Industries Ltd.
-
Constellium
-
UACJ Corporation
-
Arconic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Norsk Hydro kündigte eine Investition von NOK 1,65 Milliarden (0,17 Milliarden USD) in ein neues Walzdraht-Gießwerk in seinem Karmøy-Werk in Norwegen an, das 110.000 Tonnen pro Jahr kohlenstoffarme Aluminium-Walzdrahtkapazität für Stromkabel hinzufügt. Das Unternehmen sicherte sich gleichzeitig Liefervereinbarungen über 360.000 Tonnen mit NKT bis 2033 und mit Nexans von 2026 bis 2030 für die europäische Stromübertragungsinfrastruktur.
- Januar 2026: Hindalco Industries kündigte eine Erweiterung des Aluminiumschmelzwerks im Wert von INR 210 Milliarden (2,20 Milliarden USD) an, die 360.000 Tonnen pro Jahr Kapazität an seinem Aditya Aluminum-Komplex in Sambalpur, Odisha, hinzufügt. Das Unternehmen nahm außerdem eine Anlage im Wert von INR 45 Milliarden (0,47 Milliarden USD) für Flachwalzprodukte und Aluminiumfolie in Batteriequalität mit einer Kapazität von 170.000 Tonnen pro Jahr in Betrieb, die bis zu 100 GWh Lithium-Ionen-Zellfertigungskapazität unterstützt und Indiens Abhängigkeit von Importen von Aluminium-Flachwalzprodukten um 50 % reduziert.
Berichtsumfang des globalen Marktes für Aluminiumwalzprodukte
Aluminiumwalzprodukte, auch als Flachwalzprodukte bezeichnet, werden durch das Durchführen von gegossenen Aluminiumplatten oder -barren durch rotierende Walzwerke hergestellt, um ihre Dicke zu reduzieren und sie in flache, verwendbare Formen umzuwandeln.
Der Markt für Aluminiumwalzprodukte ist nach Güte, Produktform, Endverbraucherbranche und Geografie segmentiert. Nach Güte ist der Markt in 1xxx-Serie, 3xxx-Serie, 5xxx-Serie, 6xxx-Serie und Sonstige segmentiert. Nach Produktform ist der Markt in warmgewalzte Dickbleche, warmgewalzte mitteldicke Bleche, kaltgewalzte Bleche und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Automobilindustrie, Luft- und Raumfahrt sowie Verteidigung, Verpackungen, Bauwesen und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Aluminiumwalzprodukte in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| 1xxx-Serie |
| 3xxx-Serie |
| 5xxx-Serie |
| 6xxx-Serie |
| Sonstige |
| Warmgewalzte Dickbleche |
| Warmgewalzte mitteldicke Bleche |
| Kaltgewalzte Bleche |
| Sonstige |
| Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Verpackungen |
| Bauwesen |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Güte | 1xxx-Serie | |
| 3xxx-Serie | ||
| 5xxx-Serie | ||
| 6xxx-Serie | ||
| Sonstige | ||
| Nach Produktform | Warmgewalzte Dickbleche | |
| Warmgewalzte mitteldicke Bleche | ||
| Kaltgewalzte Bleche | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Verpackungen | ||
| Bauwesen | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Aluminiumwalzprodukte?
Die Marktgröße für Aluminiumwalzprodukte wurde im Jahr 2026 auf 126,10 Milliarden USD geschätzt und wird voraussichtlich von 132,27 Milliarden USD im Jahr 2027 auf 169,05 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,03 % während des Prognosezeitraums (2027–2032).
Welche Produktform führt die Nachfrage nach Aluminiumwalzprodukten an?
Im Markt für Aluminiumwalzprodukte führen kaltgewalzte Bleche mit einem Anteil von 39,13 % im Jahr 2026, da Automobil- und Getränkedosenanwendungen eine enge Kontrolle der Dicke und Oberflächenqualität erfordern. Das Segment wird bis 2032 voraussichtlich auch mit einer CAGR von 5,41 % wachsen.
Warum sind Verpackungen die am schnellsten wachsende Endanwendung?
Im Markt für Aluminiumwalzprodukte werden Verpackungen bis 2032 voraussichtlich mit einer CAGR von 6,06 % wachsen, da Recyclingsysteme expandieren und Aluminiumverpackungen teilweise Einwegkunststoffanwendungen ersetzen. Hohe Sammelquoten können Walzwerken auch mehr Sekundärrohstoffe liefern.
Welche Region hat die größte Nachfragebasis?
Im Markt für Aluminiumwalzprodukte hält Asien-Pazifik im Jahr 2026 einen Anteil von 46,85 % und wird voraussichtlich die höchste regionale CAGR von 5,78 % bis 2032 verzeichnen. Chinas integrierte Lieferkette und Indiens Nachfrage aus Infrastruktur, Logistik und Elektrofahrzeugen stützen die regionale Aktivität.