
Wechselstrom (AC)-Motormarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.89 Milliarden US-Dollar |
| Marktgröße (2031) | 22.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.32 % |
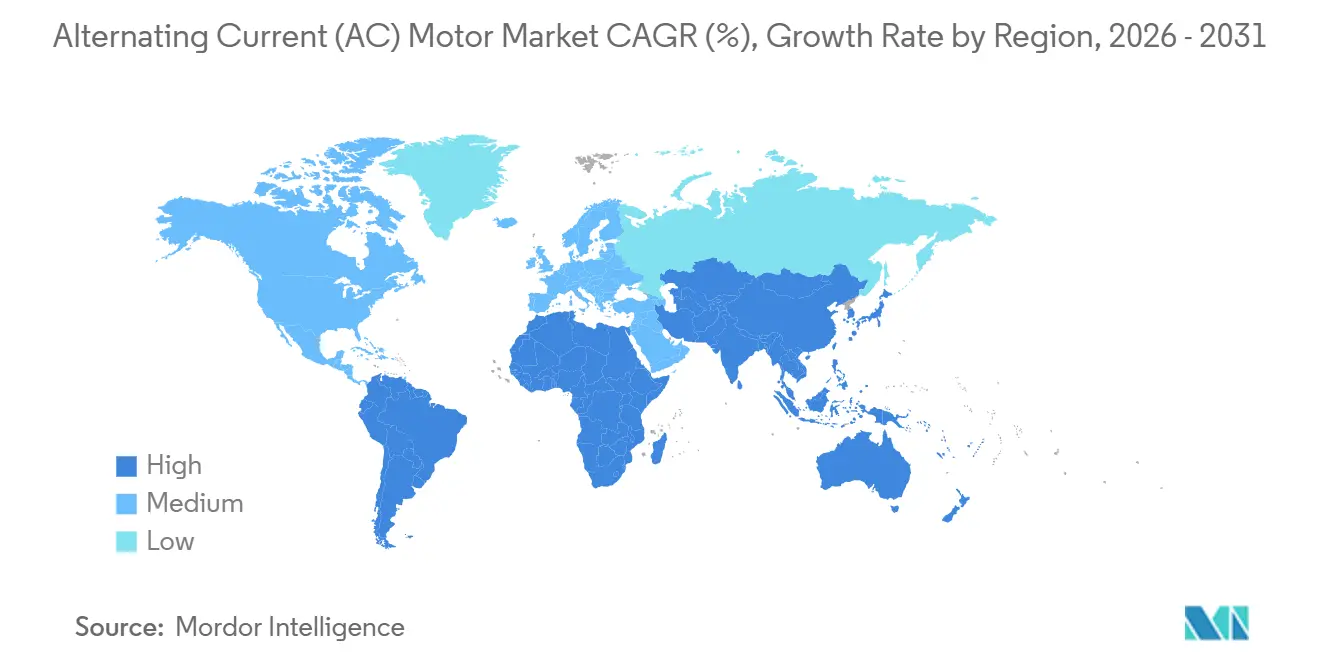
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Afrika |
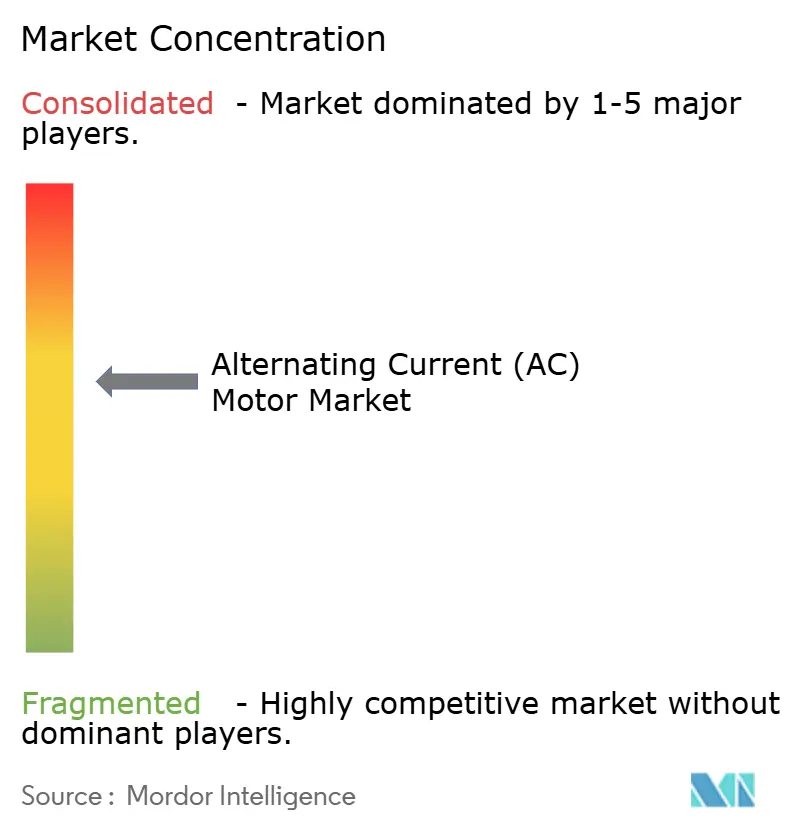
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wechselstrom (AC)-Motormarkt Analyse von Mordor Intelligence
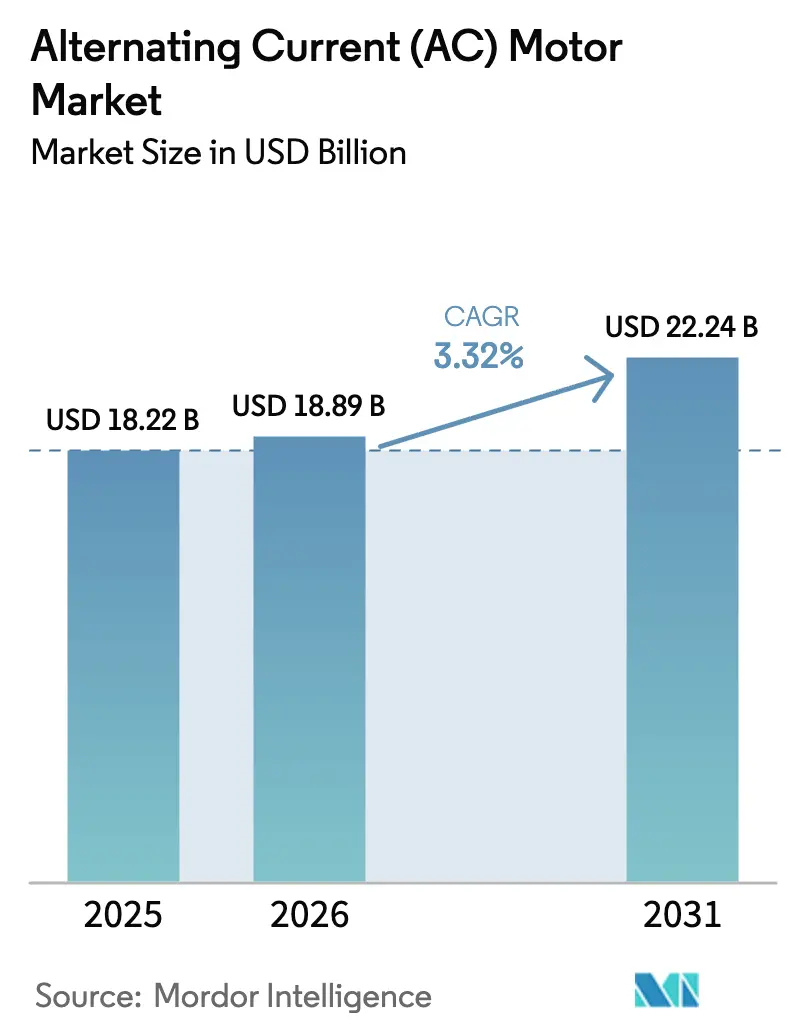
Die Größe des Wechselstrom-Motormarkts wird voraussichtlich von 18,23 Milliarden USD im Jahr 2025 und 18,89 Milliarden USD im Jahr 2026 auf 22,24 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 3,32 % verzeichnen.
Verbindliche IE3-IE4-Effizienzvorschriften, die nun in den wichtigsten Volkswirtschaften in Kraft sind, verkürzen die Ersatzzyklen und fördern die Einführung von Motoren mit Premium-Effizienz. Frühe Anwender unter den Industriekäufern erzielen in Prozessen mit hoher Auslastung Amortisationszeiten von unter drei Jahren, während Edge-Analytics-Plattformen, die mit Antrieben gebündelt werden, die Betriebszeit weiter verbessern und Wartungsbudgets senken. Parallel dazu profitiert der Wechselstrom (AC)-Motormarkt von einer Welle von 50 Milliarden USD an US-amerikanischen Wasserinfrastrukturförderungen und milliardenschweren Elektrifizierungsprogrammen in Afrika, die latente Nachfrage nach Mittelspannungsplattformen erschließen. Die Wettbewerbsintensität bleibt moderat, doch Anbieter, die IE4-fähige Portfolios mit digitalen Serviceverträgen kombinieren, bauen ihren Vorsprung aus. Synchron-Permanentmagnet-Designs, Axialfluss-Topologien für die E-Mobilität und Siliziumkarbid-Leistungselektronik skizzieren gemeinsam die nächste Differenzierungsgrenze im Wechselstrom (AC)-Motormarkt.
Wichtigste Erkenntnisse des Berichts
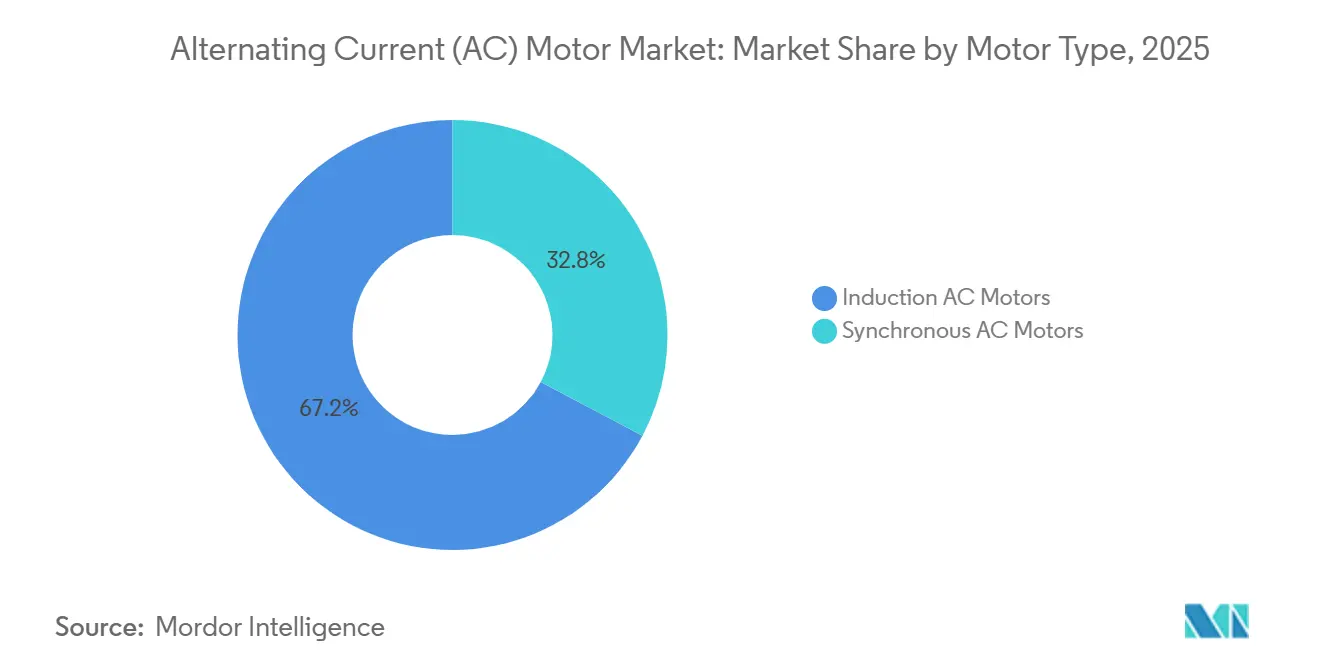
- Nach Motortyp hielten Induktions-AC-Motoren im Jahr 2025 einen Marktanteil von 67,23 % am Wechselstrom (AC)-Motormarkt, während Synchron-AC-Motoren bis 2031 voraussichtlich mit einer CAGR von 3,68 % wachsen werden.
- Nach Spannungsklasse entfielen auf Niederspannungsmaschinen 84,23 % des Umsatzes im Jahr 2025, während Mittelspannungseinheiten im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 3,89 % wachsen werden.
- Nach Leistungsklasse entfiel auf das Segment 1–100 kW ein Anteil von 43,12 % der Verkäufe im Jahr 2025, während Motoren über 500 kW im gleichen Zeitraum voraussichtlich mit einer CAGR von 4,09 % wachsen werden.
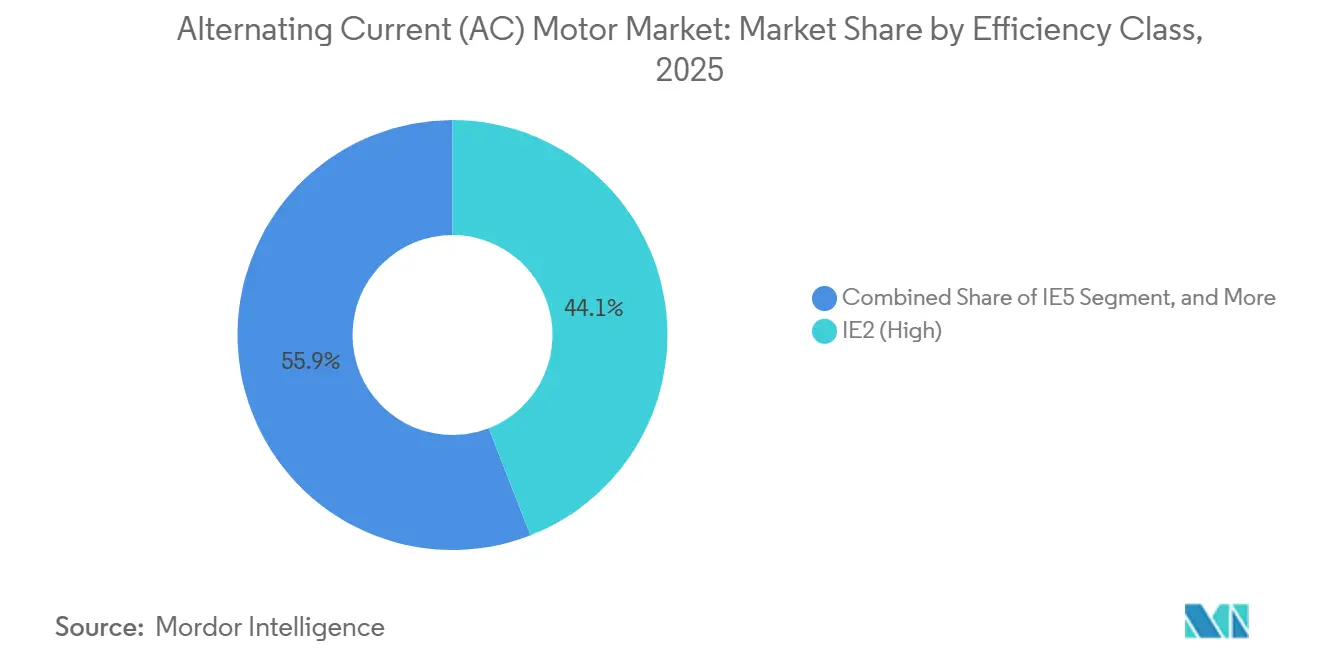
- Nach Effizienzklasse repräsentierten IE2-Hocheffizienzeinheiten 44,09 % des Wertes im Jahr 2025, während IE4-Super-Premium-Motoren bis 2031 voraussichtlich mit einer CAGR von 4,28 % wachsen werden.
- Nach Endverbraucherbranche entfielen auf die diskrete Fertigung 29,51 % des Umsatzes im Jahr 2025, während die Wasser- und Abwasserbehandlung voraussichtlich mit einer CAGR von 4,89 % bis 2031 wachsen wird.
- Nach Geografie erzielte der asiatisch-pazifische Raum im Jahr 2025 56,41 % des weltweiten Umsatzes, während Afrika mit einer CAGR von 4,22 % bis 2031 das schnellste Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche Energieeffizienzvorschriften | +1.2% | Europäische Union, Vereinigte Staaten, China, Indien, globale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Rasante industrielle Automatisierung und Robotik | +0.9% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau erneuerbarer Energieanlagen | +0.6% | China, Vereinigte Staaten, Deutschland, Indien | Langfristig (≥ 4 Jahre) |
| HLK/R-Ausbau in gewerblichen Immobilien | +0.4% | Nordamerika, Europa, wachsende Präsenz im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Aufstieg von Axialfluss-PM-Motoren in der E-Mobilität | +0.3% | Europa und China als EV-Zentren, frühe Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte Ökosysteme für vorausschauende Wartung | +0.5% | Global, angeführt von der diskreten Fertigung in entwickelten Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Energieeffizienzvorschriften treiben beschleunigte Ersatzzyklen voran
IE4-Vorschriften sind nun für Motoren über 0,75 Kilowatt in der Europäischen Union verbindlich, und IE3-Mindestanforderungen in China, den Vereinigten Staaten und Indien lösen eine vorzeitige Stilllegung veralteter IE1-IE2-Bestände aus.[1] Europäische Kommission, "Ökodesign-Verordnung 2019/1781," ec.europa.eu Die Einhaltung der Vorschriften konvergiert globale Produktlinien auf Super-Premium-Plattformen und begünstigt Lieferanten mit Skalierungsproduktion und harmonisierten Zertifizierungen. Für Endverbraucher spart ein 75-Kilowatt-IE4-Motor, der 7.000 Stunden pro Jahr läuft, nahezu 1.200 USD an Stromkosten und amortisiert den anfänglichen Preisunterschied in unter 3 Jahren. Versorgungsunternehmen und Prozessindustrien, die 60 % oder mehr ihrer Betriebsbudgets für Motorleistung aufwenden, sichern sich daher mehrjährige Beschaffungspipelines. Infolgedessen erlebt der Wechselstrom (AC)-Motormarkt einen strukturellen Wandel hin zu effizienteren Designs, da die regulatorische Untergrenze weiter steigt.
Rasante industrielle Automatisierung und Robotikeinführung verändert die Motornachfrage
Globale Roboterinstallationen überstiegen 2024 540.000 Einheiten und integrierten Millionen von Permanentmagnet-Servomotoren mit Positionsgenauigkeit im Submillisekunden-Bereich.[2]Internationaler Verband der Robotik, "Weltrobotik 2025," ifr.org Automobil- und Elektronikmontagelinien wechseln von Pneumatikzylindern zu Servoantrieben, was die Zykluszeiten um mehr als 15 % und den Energieverbrauch um bis zu 50 % reduziert. Kollaborative Robotereinsätze skalieren am schnellsten und erfordern trägheitsarme rahmenlose Motoren, die einen sicheren Stopp in 10 Millisekunden ermöglichen. Die Lagerautomatisierung schafft weiteren Bedarf, da jeder autonome mobile Roboter mehrere kleine AC-Antriebe enthält. Die konzentrierte Einführung in China, Südkorea und Japan stellt sicher, dass der asiatisch-pazifische Raum der Volumenanker des Wechselstrom (AC)-Motormarkts bleibt.
Ausbau erneuerbarer Energieanlagen vervielfacht die Nachfrage nach Hilfsmotoren
Die Nennleistungen von Windturbinen steigen auf über 10 Megawatt, und direktangetriebene Permanentmagnet-Generatoren verdrängen getriebebasierte Architekturen, um mechanische Verluste und Wartungsaufwand zu reduzieren. Jede Offshore-Turbine benötigt noch Dutzende von Hilfs-, Gier-, Pitch- und Kühlmotoren, was einen Multiplikatoreffekt erzeugt. Auf der Solarseite setzen Einachsnachführsysteme Tausende von Motoren unter 2 Kilowatt pro Anlage im Versorgungsmaßstab ein; allein Chinas Installationen im Jahr 2024 implizierten mehr als 1,7 Millionen Einheiten. Batteriespeicher-Kostandorte fügen HLK-Lasten hinzu, die auf IE4-Klasse-Kompressorantriebe angewiesen sind. Der Ausbau erneuerbarer Energien erweitert daher den Wechselstrom (AC)-Motormarkt über traditionelle industrielle Grenzen hinaus.
HLK/R-Ausbau in gewerblichen Immobilien sichert Basiswachstum
Gewerbliche Gebäude rüsten Kältemaschinen, Luftbehandlungsgeräte und Kühltürme mit Paketen für drehzahlvariable Antriebe nach, um strengere Gebäudeenergievorschriften zu erfüllen. In Nordamerika fördern Wärmepumpenanreize den Ersatz von Gasheizungen durch elektrisch angetriebene Kompressoren, die jeweils hocheffiziente Scroll- oder Schraubenmotoren enthalten. Europas Vorstoß in Richtung Niedrigstenergiegebäude spiegelt diesen Trend wider. Selbst im Nahen Osten steigert das Wachstum der Fernkälteinfrastruktur die Nachfrage nach Mittelspannungs-Zentrifugalkältemaschinen-Motoren. Insgesamt bieten HLK-Upgrades einen verlässlichen Volumenboden für den Wechselstrom (AC)-Motormarkt über Konjunkturzyklen hinweg.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kupfer- und Seltenerdenmetallpreise | -0.8% | Global, akut in Permanentmagnet-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten für Motoren mit Premium-Effizienz | -0.5% | Südamerika, Afrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für Leistungselektronik | -0.4% | Global, am deutlichsten in Automobil- und erneuerbaren Energiesegmenten | Kurzfristig (≤ 2 Jahre) |
| Einhaltung von Recycling- und Rücknahmepflichten am Lebensende | -0.2% | Europäische Union, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupfer- und Seltenerdenvolatilität komprimiert Margen und verzögert Aufträge
Kupfer wurde 2024–2025 zwischen 8.000 und 10.500 USD pro Tonne gehandelt, was die Rentabilität von Festpreisverträgen beeinträchtigte und Anbieter dazu veranlasste, die Angebotsgültigkeit auf weniger als 30 Tage zu verkürzen.[3]London Metal Exchange, "Historische Daten zu Kupfer-Futures 2024–2025," lme.com Die Preise für Neodym-Eisen-Bor-Magnete stiegen aufgrund strengerer chinesischer Exportquoten um 12–18 %, was die Materialkosten bei Permanentmagnetmotoren um bis zu 120 USD für eine 20-Kilowatt-Einheit erhöhte. In preissensiblen Märkten spezifizieren Käufer wieder IE3-Induktionsmotoren, um der Seltenerdenexposition zu entgehen, was die Premium-Effizienz-Entwicklung des Wechselstrom (AC)-Motormarkts verlangsamt. Hersteller erkunden Ferritmagnete oder Kupferrotor-Alternativen, aber diese Optionen opfern Drehmomentverdichtung und erschweren das thermische Design.
Hohe Anschaffungskosten für Motoren mit Premium-Effizienz begrenzen die Durchdringung in kapitalknappen Segmenten
IE4-Motoren verlangen 40–60 % Preisaufschläge gegenüber IE2-Einheiten, und das Delta weitet sich aus, wenn Frequenzumrichter und Oberwellenfilter hinzugefügt werden.[4]ABB Ltd., "Motion Division Jahresbericht 2024," abb.com Für kleine Hersteller in Südamerika oder Afrika übersteigt ein zusätzlicher Aufwand von 6.000 USD für einen 50-Kilowatt-Motor die jährlichen Wartungsbudgets und verlängert die Amortisationszeiten auf über fünf Jahre, wenn die Stromtarife unter 0,08 USD pro Kilowattstunde liegen. Erweiterte Herstellerverantwortungsregeln in der Europäischen Union und Teilen Asiens erhöhen die Ausrüstungskosten um weitere 2–4 %. Diese wirtschaftlichen Rahmenbedingungen dämpfen die Geschwindigkeit, mit der der Wechselstrom (AC)-Motormarkt in Schwellenländern auf Super-Premium-Klassen umsteigen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
Synchrondesigns holen aufInduktions-AC-Motoren führten den Wechselstrom (AC)-Motormarkt im Jahr 2025 mit einem Umsatzanteil von 67,23 % an, gestützt durch ihre robuste Konstruktion und ihren geringen Wartungsbedarf. Sie dominieren Pumpen, Ventilatoren und Förderbänder, die auf jedem Industrieboden betrieben werden. Die Synchrontechnologie, obwohl kleiner im Volumen, entwickelt sich mit einer CAGR von 3,68 %, da Permanentmagnetrotoren bei Volllast bis zu vier Prozentpunkte Effizienz hinzufügen. Roboterhersteller, Werkzeugmaschinenbauer und Elektrofahrzeug-OEMs spezifizieren nun Synchronantriebe für die präzise Drehmomentrückmeldung und die kompakten Rahmen, die Magnete ermöglichen.
Politischer Druck verstärkt den Wandel. IE4-Regeln in der Europäischen Union und vorgeschlagene US-Mandate für IE4 belohnen Synchronanwender und veranlassen globale OEMs, Produktlinien zu harmonisieren und Bestände zu rationalisieren. Mineralstoffverarbeiter koppeln Megawatt-Klasse-Synchronmotoren mit Mittelspannungs-Siliziumkarbid-Antrieben und reduzieren so elektrische Verluste und Schaltanlagenflächen. Da Lebenszyklusanalysen Kilowattstundeneinsparungen priorisieren, wird die Größe des Wechselstrom (AC)-Motormarkts im Laufe des Jahrzehnts wahrscheinlich weiter in Richtung Synchronformate kippen.


Nach Spannungsklasse:
Mittelspannung gewinnt strategische BedeutungNiederspannungsmotoren unter 1 kV erzielten 84,23 % des Umsatzes im Jahr 2025, was ihre Allgegenwart in HLK, Lebensmittelverarbeitung und Verpackung widerspiegelt. Mit diesen Einheiten gekoppelte Frequenzumrichter ermöglichen Sanftanlauf und energiesparende Drehzahlregelung. Mittelspannungsplattformen zwischen 1 kV und 11 kV sind jedoch mit einer CAGR von 3,89 % die am schnellsten wachsenden, da Öl-, Gas- und Metallbetreiber mehrere Niederspannungszuleitungen in einzelne Hochleistungswellen konsolidieren und dabei die Kupfermasse pro Installation um bis zu 30 % reduzieren.
Effizienzmandate enden derzeit bei 1 kV, was Projektinhabern Spielraum gibt, maßgeschneiderte Leistungsbenchmarks auszuhandeln, die Anbieter begünstigen, die die Feldwirksamkeit durch digitale Zwillinge verifizieren können. Siliziumkarbid-Leistungsbauelemente, die nun in 6,6-kV- und 11-kV-Antrieben eingesetzt werden, halbieren die Schaltverluste und ermöglichen kleinere Kühlkörper und Schränke. Diese Platz- und Energievorteile passen gut zu Raffinerie-, LNG- und Entsalzungs-Megaprojekten im Nahen Osten und in Asien und festigen die Mittelspannung als strategisches Wachstumssegment des Wechselstrom (AC)-Motormarkts.
Nach Leistungsklasse:
Volumen am unteren Ende, Marge am oberen EndeMotoren mit einer Leistung von 1–100 kW lieferten 43,12 % der Verkäufe im Jahr 2025 als universelle Arbeitspferde in diskreten Fabriken und kommunalen Wassersystemen. Gerätehersteller installieren nun IE3- oder bessere Induktionsrahmen sogar in Bruchteils-PS-Größen, um Energy-Star-Ziele zu erfüllen. Einheiten über 500 kW, obwohl kleiner in der Stückzahl, entwickeln sich mit einer CAGR von 4,09 %, da LNG-Züge, Grubenbelüftungsanlagen und Entsalzungspumpen Mehrmegawatt-Antriebe erfordern, die gut in den sechsstelligen Bereich kosten.
Edge-Analytics-Sensoren, die weniger als 5 % des Anlagenwerts kosten, ermöglichen vorausschauende Wartung für diese großen Maschinen und verhindern Lager- oder Isolationsausfälle, die kontinuierliche Prozessstandorte tagelang stilllegen können. Rechenzentrumsbauer setzen auch 250–500-kW-Permanentmagnet-Ventilatoren ein, um die Energieverbrauchseffektivität auf 1,2 zu senken. Das resultierende Hantelprofilprofil hält Einstiegssegmente in der Stückzahl dominant, während Megawatt-Ausrüstung als Margenmotor des Wechselstrom (AC)-Motormarkts positioniert wird.
Nach Effizienzklasse:
IE4 entwickelt sich zur neuen BasislinieIE2-Hocheffizienz-Motoren führten mit 44,09 % des Wertes im Jahr 2025, da sie in mehreren Schwellenländern noch legal sind und geringere Anschaffungskosten haben. IE4-Super-Premium-Modelle steigen am schnellsten mit einer CAGR von 4,28 %, da Versorgungsunternehmen, Rechenzentren und Wasserversorgungsunternehmen auf Super-Premium-Rahmen umsteigen, die sich bei industriellen Stromtarifen in unter drei Jahren amortisieren. IE5-Ultra-Premium-Angebote, obwohl selten, bedienen die Halbleiterproduktion und andere Rund-um-die-Uhr-Lasten, die bereit sind, für jeden zusätzlichen Effizienzpunkt zu zahlen.
IE1-Designs sind bereits in der Europäischen Union, China und den Vereinigten Staaten verboten, was ihre adressierbare Nische auf Ersatzteile für Altanlagen schrumpft. Unternehmensweite ISO-50001-Einführungen und Gutschriften für grüne Gebäude drängen Käufer ebenfalls zu IE4 oder besser und beschleunigen den Rückzug von IE2-Modellen aus Neubauspezifikationen. Zusammengenommen machen diese Kräfte IE4 bis Ende der 2020er Jahre zum De-facto-Boden für neue Ausschreibungen und formen den Wechselstrom (AC)-Motormarkt in Richtung höherwertiger Technologie um.

Nach Endverbraucherbranche:
Wasserinfrastruktur wächst stark, diskrete Fertigung hält VolumenDie diskrete Fertigung dominierte mit 29,51 % des Umsatzes im Jahr 2025, wobei Automobil- und Elektronikwerke jeweils Tausende von Induktions- und Servomotoren betreiben. Produktionsdurchsatz und Roboterdurchdringung halten das Segment in der Stückzahl klar vorne. Die Wasser- und Abwasserbehandlung, gestützt durch 50 Milliarden USD an US-Infrastrukturförderungen, verzeichnet mit einer CAGR von 4,89 % die schnellste Expansion, da Kommunen veraltete Konstantdrehzahlpumpen auf IE4-Pakete mit variabler Drehzahl aufrüsten.
Die Öl- und Gasnachfrage konzentriert sich auf explosionsgeschützte Mittelspannungsausrüstung, die Schwefelwasserstoffatmosphären und Umgebungstemperaturen von 60 °C standhalten kann. Chemie und Petrochemie zahlen Aufschläge für korrosionsbeständige Edelstahlgehäuse, während der Bergbau IP66-Schutzart für staubige unterirdische Arbeitsbereiche vorschreibt. Lebensmittel- und Getränkehersteller runden das Profil mit Edelstahl-Nassbereichsmotoren ab, die nach NSF-Hygienecodes zertifiziert sind. Insgesamt schaffen diese maßgeschneiderten Spezifikationen eine vielfältige, aber widerstandsfähige Umsatzmischung für den Wechselstrom (AC)-Motormarkt.
Geografische Analyse
APAC-Markt für Wechselstrom (AC) Motoren
Asien-Pazifik erwirtschaftete im Jahr 2025 56,41 % des weltweiten Umsatzes, angeführt von Chinas inländischer Produktion von mehr als 300 Millionen Einheiten. Die Robotereinsatzdichte von 3,8 Einheiten pro 1.000 Beschäftigte in Südkorea sichert die Servo-Nachfrage, während Indiens IE3-Pflicht für Motoren über 0,75 kW eine frühe Ersatzwelle in der Textil- und Stahlindustrie antreibt. Japan erzielt Premiumpreise dank der raschen Verbreitung von IE5-Bauformen in Präzisionsgeräten, und Australiens Bergbausektor ist auf Antriebe mit mehr als 500 kW für Transport und Zerkleinerung angewiesen, was die regionale Wertintensität steigert.
Nordamerika und Europa Markt für Wechselstrom (AC) Motoren
Nordamerika und Europa erwirtschafteten zusammen rund 35 % des Umsatzes im Jahr 2025. Die Vereinigten Staaten befinden sich in der Mitte des Zyklus bei Fördermitteln von 50 Milliarden USD für den Wassersektor, wobei die Beschaffungen in den Jahren 2025–2026 ihren Höhepunkt erreichen und die Einführung von IE4 in kommunalen Kläranlagen vorantreiben. Die Ökodesign-Verordnung 2019/1781 der EU schreibt bereits vor, dass IE4 bis Mitte 2025 auf 0,12 kW herunterskaliert werden muss, was die Modernisierungszeitpläne für Gebäudetechnik und die Leichtfertigung verschärft. Deutschland allein machte 28 % des europäischen Absatzes aus, da seine Maschinenbauexporteure ihre Servo-Infrastruktur modernisieren, während das Vereinigte Königreich auf Wärmepumpenkompressoren setzt, um die Gebäudeheizung zu dekarbonisieren.
MEA und Südamerika Markt für Wechselstrom (AC) Motoren
Afrika ist die am schnellsten wachsende Region mit einem CAGR von 4,22 % bis 2031, gestützt auf Elektrifizierungsprojekte der Afrikanischen Entwicklungsbank im Wert von 25 Milliarden USD, die auf Ägypten, Südafrika und Nigeria abzielen. Südafrikanische Minen rüsten IE3-IE4-Ventilatoren nach, um Energiekosten zu senken, die mehr als 40 % der Betriebskosten ausmachen, und Ägyptens geplante Industriestädte werden Zehntausende von Motoren für Wasser- und HLK-Lasten benötigen. Nigerias neuer Eisenbahnkorridor stimuliert Cluster in den Bereichen Zement, Lebensmittelverarbeitung und Textilien. Der Nahe Osten verzeichnet ein stetiges Volumen aus Meerwasserentsalzung und Fernkühlung, während das Wachstum in Südamerika durch Brasilien verankert wird, wo der lokale Hersteller WEG dank fünfwöchiger Lieferzeiten Importe übertrifft.

Regulatorisches Umfeld
Die Energieeffizienzanforderungen für AC-Motorenflotten werden weltweit weiter verschärft, wobei die Europäische Union mit der Ökodesign-Verordnung (EU) 2019/1781, die Elektromotoren und Antriebe mit variabler Drehzahl abdeckt, wichtige Vorschriften verankert. Parallel dazu führt die Europäische Kommission von Dezember 2024 bis Frühjahr 2027 einen Evaluierungs- und Folgenabschätzungszyklus für die Verordnung (EU) 2019/1781 durch, der die Compliance-Teams weiterhin auf Dokumentation, Prüfmethoden und mögliche Anpassungen des Anwendungsbereichs fokussiert, die Nachhaltigkeitsanforderungen über die aktuellen IE-Stufen hinaus ausweiten könnten.
In den Vereinigten Staaten hat das Department of Energy (DOE) am 22. Januar 2025 neue Energieeinsparstandards für Elektromotoren mit erweitertem Anwendungsbereich finalisiert, wobei die Einhaltung ab dem 1. Januar 2029 verpflichtend ist. Das DOE hat außerdem eine Durchsetzungspolitik zu freiwilligen Angaben zur Energieeffizienz für reine Wechselrichtermotoren, Synchronmotoren und Elektromotoren mit erweitertem Anwendungsbereich erlassen, wobei der Ermessensspielraum bei der Durchsetzung bis zum 14. Oktober 2026 aufgeschoben wird. Dies schafft ein klar definiertes Zeitfenster für Hersteller, um Angaben, Labortests und Zertifizierungskontrollen für Produkte, die mit Premium-Effizienzleistung vermarktet werden, aufeinander abzustimmen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von AC-Motoren beginnt mit vorgelagerten Metall- und Magnetvorprodukten, durchläuft das Stanzen von Blechpaketen, die Kupferwicklung, die Rotor- und Statormontage sowie die Integration mit Antrieben, Sensoren und Steuerungen. Sie fließt dann in OEM-Kanäle wie Pumpen, Kompressoren, Ventilatoren, Förderanlagen, Werkzeugmaschinen und Robotik sowie in Aftermarket-Dienstleistungen wie Reparaturen, Neuwicklungen und Zustandsüberwachung. Jüngste operative Schritte deuten auf eine engere Koordination zwischen Motorenproduktion und automatisierungsgesteuerter Endmontage hin, darunter die Konsolidierung der System-Engineering-Aktivitäten durch Yaskawa und die Integration der Produktion von AC-Servomotoren und Robotern im Werk Minamiyukuhashi in der Präfektur Fukuoka, zusammen mit einem integrierten Motoren- und Roboterstandort in der Robot Factory No. 5 in Kitakyushu.
Die Ausführung im Midstream-Bereich wird zudem durch die Volatilität von Materialien und Komponenten geprägt, wobei Zulieferer und Hersteller kupferbedingte Kostenanpassungen weitergeben und das Risiko bei Seltenerd-Rohstoffen für Permanentmagnet-Designs managen. Auch Portfolio- und Standortentscheidungen beeinflussen die Kette weiter: Mitsubishi Electric plant, sein Geschäft mit dreiphasigen Industriemotoren und verwandten Bereichen, einschließlich der Standorte in Shinshiro, Japan, und Bangkok, Thailand, an EBARA zu übertragen, wobei der Abschluss für 2026 vorgesehen ist. Gleichzeitig legen große OEMs verstärkt Wert auf Modernisierungspakete, die IE4/IE5-Motoren mit kompatiblen Antrieben und digitaler Diagnostik bündeln, was die Nachfrage über Vertriebskanäle, Systemintegratoren und Servicenetzwerke hinweg fördert.
Wettbewerbslandschaft
Der Wechselstrom (AC)-Motormarkt zeigt eine moderate Konsolidierung: ABB, Siemens, WEG, Nidec und Regal Rexnord erzielten zusammen 38 % des Umsatzes im Jahr 2025. Der strategische Fokus richtet sich auf Effizienzführerschaft, Bündelung digitaler Dienste und Integration von Leistungselektronik. ABBs Einführung einer IE5-Synchronreluktanzlinie mit Schnellmontage-Konstruktion im Jahr 2025 halbiert die Demontagezeit und steigert die Kupferrückgewinnung auf 91 %. Siemens verpflichtete sich zu 200 Millionen EUR (220 Millionen USD), um die Produktion in Bad Neustadt für IE5-Motoren zu erweitern und die Kapazität bis 2027 um 150.000 Einheiten zu erhöhen.
Nidecs Motoren-als-Dienstleistung-Modell bündelt Hardware, Analysen und Betriebszeitgarantien in Stundentarifen und verlagert die Kapitallast aus den Bilanzen. WEG investierte 120 Millionen USD in ein Greenfield-Werk in Indien, das jährlich 500.000 Niederspannungseinheiten produzieren wird und dabei 18 % Importzölle umgeht. Axialfluss-Innovatoren wie YASA, jetzt im Besitz von Mercedes-Benz, zeigen eine Leistungsdichte von 3 kW/kg und fordern Radialfluss-Platzhirsche in der E-Mobilität heraus. Der Luftkern-Stator-Newcomer Infinitum Electric halbiert das Einheitsgewicht, eliminiert Elektrostahl und zielt auf HLK-Ventilatoren und Förderbänder ab. Die digitale Differenzierung nimmt zu: Rockwell Automations FactoryTalk-Controller erreicht eine Vorhersagegenauigkeit von 94 % bei Lagerausfällen und übertrifft schwellenwertbasierte Alarme um 26 Prozentpunkte.
Markteintrittsbarrieren verschärfen sich in Öl und Gas, wo IECEx- und ATEX-Zertifizierungen für explosionsgefährdete Bereiche kostspielige Tests erfordern. Patentanmeldungen konzentrieren sich auf seltenerdenfreie Rotortopologien und direkte Ölkühlung für thermische Grenzen über 10 kW/kg, wobei ABB 2024 47 solcher Patente anmeldete. Regionale Spezialisten, Kirloskar Electric in Indien und TECO in Taiwan, nutzen lokalisierte Dienstleistungen, um Kurzfristverträge zu gewinnen, doch steigende Effizienzvorschriften könnten den Marktanteil zugunsten von Skalenmarken verschieben, die F&E-Kosten über globale Volumina amortisieren.
Marktführer im Wechselstrom (AC)-Motormarkt
ABB Ltd.
Siemens AG
WEG Equipamentos Elétricos S.A.
Nidec Corporation
Regal Rexnord Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wechselstrom (AC) Motoren
- ABB Ltd.
- Siemens AG
- WEG Equipamentos Elétricos S.A.
- Nidec Corporation
- Regal Rexnord Corporation
- Johnson Electric Holdings Limited
- Yaskawa Electric Corporation
- Rockwell Automation, Inc.
- Franklin Electric Co., Inc.
- Bosch Rexroth AG
- Kirloskar Electric Company Ltd.
- SEVA-tec GmbH
- Toshiba Corporation
- Mitsubishi Electric Corporation
- TECO Electric and Machinery Co., Ltd.
- Leroy-Somer Holding (Nidec)
- ATB Austria Antriebstechnik AG
- Getriebebau NORD GmbH and Co. KG
- Oriental Motor Co., Ltd.
- Brook Crompton UK Ltd.

Marktchancen und Zukunftsaussichten
Eine klare ungenutzte Chance liegt im Ausbau von Ultra-Premium- und magnetarmen Motorplattformen, da Hersteller sowohl auf Effizienzgrenzen als auch auf Rohstoffrisiken reagieren. Die Einführung des IE6-SynRM-Motors von ABB für explosionsgefährdete Bereiche, der magnet- und seltenerdfrei ist, zeigt einen Weg für Prozessindustrien auf, die ATEX/IECEx-Konformität benötigen und dabei eine sprunghafte Verlustreduzierung gegenüber Standard-IE3-Induktionsmotoren anstreben. Dies unterstützt zudem eine Chance für Zulieferer, die zertifizierte Motorplattformen mit passenden Antrieben und digitalen Zustandsüberwachungspaketen kombinieren können.
Kapazitätserweiterungen und lokalisierte Fertigungsprogramme schaffen zusätzliche Möglichkeiten in den Mittelspannungs- und Hochleistungssegmenten. Im Jahr 2026 nahm Innomotics die Produktion in einem neuen Werk in Tianjin, China, mit einer jährlichen Kapazität von 2.500 MW auf, und Inovance begann mit dem Bau eines F&E- und Fertigungsstandorts in Dalian, unterstützt durch eine Investition von 2 Milliarden RMB für Hochspannungs-Permanentmagnet-Synchronmotoren. Diese Schritte erhöhen die Wettbewerbsintensität in Portfolios mit höherer Leistung und höherer Effizienz und erweitern die adressierbare Basis für Siliziumkarbid-basierte Antriebe, digitale Zwillinge zur Inbetriebnahme und Zuverlässigkeitsdienstleistungen. Auch die Diversifizierung der Lieferkette ist erkennbar, etwa durch die Eröffnung eines AC-Induktionsmotorenwerks von Changzhou Baojie Motors in Thailand zur Unterstützung von in die USA gerichteten Programmen und zur Zollminderung, was den regionalen Beschaffungsoptionen für OEMs und Wartungsanbieter erweitert.
Recent Industry Developments in Markt für Wechselstrom (AC) Motoren
- Juni 2026: Siemens stellte das Antriebssystem Sinamics S220 vor und positionierte es innerhalb des Siemens-Xcelerator-Portfolios, um die Integration in digitale Engineering- und Inbetriebnahme-Workflows zu vereinfachen. Der Plattformfokus verstärkt die Kopplung zwischen AC-Motoren, Antrieben und Software-Toolchains und unterstützt eine schnellere Implementierung sowie standardisierte Lebenszyklusunterstützung für Automatisierungsanwender.
- Mai 2026: ABB brachte einen IE6-Hocheffizienz-Synchronreluktanzmotor mit erhöhter Sicherheit für explosionsgefährdete Bereiche auf den Markt, der auf magnet- und seltenerdfreier SynRM-Technologie basiert und nach ATEX- und IECEx-Anforderungen zertifiziert ist. Die Einführung hebt den Effizienzmaßstab für regulierte Anwendungen in explosionsgefährdeten Bereichen an und verringert die Abhängigkeit von Seltenerd-Lieferengpässen bei Hochleistungsanlagen.
- November 2024: Die Europäische Kommission eröffnete den laufenden Evaluierungs- und Folgenabschätzungsprozess für die Ökodesign-Verordnung (EU) 2019/1781 zu Elektromotoren und Antrieben mit variabler Drehzahl, mit einem Überprüfungszyklus von Dezember 2024 bis Frühjahr 2027. Der mehrjährige Prozess hält Zulieferer weiterhin auf Compliance-Dokumentation und Prüfabstimmung fokussiert, während Käufer mögliche Änderungen des Anwendungsbereichs verfolgen, die sich auf Beschaffungsspezifikationen auswirken könnten.


Markt für Wechselstrom (AC) Motoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Wechselstrommotoren (AC) als Umsatz definiert, der aus dem Verkauf von AC-Motoreinheiten in verschiedenen Branchen generiert wird, wobei der Motor als Produkt mit seinen Standardspezifikationen und seiner Effizienzklasse geliefert wird, und die Werte werden in USD über alle Regionen hinweg erfasst.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen nachgelagerte Installationsarbeiten, Wartungsdienstleistungen auf Anlagenebene und die meisten eigenständigen Antriebe oder Steuerungssysteme aus, wenn diese nicht mit dem Motorverkauf gebündelt sind.
Übersicht der Segmentierung
- Nach Motortyp
- Induktions-AC-Motoren
- Einphasig
- Mehrphasig
- Synchron-AC-Motoren
- Gleichstromerregter Rotor
- Permanentmagnet
- Hysterese
- Reluktanz
- Induktions-AC-Motoren
- Nach Spannungsklasse
- Niederspannung (weniger als 1 kV)
- Mittelspannung (1 bis 11 kV)
- Hochspannung (mehr als 11 kV)
- Nach Leistungsklasse
- Weniger als 1 kW
- 1 bis 100 kW
- 100 bis 500 kW
- Mehr als 500 kW
- Nach Effizienzklasse
- IE1 (Standard)
- IE2 (Hoch)
- IE3 (Premium)
- IE4 (Super-Premium)
- IE5 (Ultra-Premium)
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Stromerzeugung
- Wasser und Abwasser
- Metalle und Bergbau
- Lebensmittel und Getränke
- Diskrete Fertigung
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche half uns, den Marktrahmen festzulegen, technische Definitionen abzustimmen und Ausgangspunkte für Volumina und Nachfragesignale zu erstellen. Wir bezogen uns auf öffentliche Quellen wie die Effizienzprogramme des US Department of Energy, Veröffentlichungen der Internationalen Energieagentur zum industriellen Energieverbrauch, Handelsstatistiken der US International Trade Commission, Daten von Eurostat zur Industrieproduktion sowie IEC- und IEEE-Referenzen zu Motoreffizienz und Prüfverfahren (für Terminologie und Effizienzklassen).
Wir nutzten außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte, um den Produktmix, die Preisentwicklung und Kapazitätsankündigungen zu verstehen, die die Verfügbarkeit des Angebots beeinflussen können. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und strukturierte Nachrichtenverfolgung genutzt, ebenso wie Patentdatenbanken, um zu erkennen, wohin sich die Aktivität im Motorendesign bewegt. Diese Schreibtischquellen sind nicht erschöpfend, und wir haben während der Datenerhebung und Validierung auch weitere öffentliche und kostenpflichtige Referenzen überprüft.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Annahmen aus der Schreibtischrecherche zu überprüfen und Lücken bei tatsächlichem Kaufverhalten und Preisgestaltung zu schließen. Wir sprachen mit einer Mischung aus Motoren-OEMs, Komponentenlieferanten, Distributoren und großen Endanwendern in den wichtigsten Regionen, um Versandmuster, typische Austauschzyklen und die Auswirkungen von Effizienzvorschriften auf Kaufentscheidungen zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 15% | APAC: 46% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 37% | EMEA: 29% |
| Kleinere Anbieter: 17% | Manager: 48% | Amerika: 25% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte nach einer Top-Down- und Bottom-Up-Logik, wobei die Endmarktnachfrage zunächst aus der Industrieproduktion und der Motornutzungsintensität rekonstruiert und anschließend anhand ausgewählter Lieferanten- und Kanalberechnungen gegengeprüft wurde. Auf der Top-Down-Seite verknüpften wir die Motorennachfrage mit Indikatoren wie der Fertigungsleistung, der Aktivität bei Energieeffizienz-Upgrades (Bewegung der IE-Klassen), den Kapitalausgabenzyklen der Sektoren Öl und Gas sowie Stromerzeugung, dem Ausbau der Wasser- und Abwasserwirtschaft und der Ersatznachfrage im Zusammenhang mit Betriebsstunden und Ausfallraten.
Um die Gesamtwerte realistisch zu halten, wurden Bottom-Up-Näherungen kontrolliert angewendet, etwa gesampelte ASP-x-Versandvolumina nach Spannungsklasse und Leistungsklasse sowie Kanalprüfungen bei Distributoren in Regionen mit hohem Verbrauch. Wo direkte Einsicht begrenzt war, wurden Lücken mithilfe von Proxy-Verhältnissen aus ähnlichen Endverbrauchssektoren behandelt und anschließend vor der Finalisierung mit Interview-Feedback validiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, um abzubilden, wie Effizienzvorschriften, der Kostendruck bei Strom und Zyklen der Industrieproduktion das Tempo der Adoption verändern können. Der Jahr-für-Jahr-Verlauf wurde anschließend angepasst, nachdem primäre Eingaben bestätigt hatten, welche Anwendungen sich beschleunigen (etwa Anlagenautomatisierung) und welche eher ersatzgetrieben bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, sodass die Modellgesamtwerte mit Handelsbewegungen, Reihen zur Industrietätigkeit und dem implizierten Motorenersatzpool nach wichtigen Branchen verglichen wurden. Etwaige starke Ausschläge wurden überprüft, und Annahmen wie die ASP-Entwicklung, der Effizienzmix und die regionale Gewichtung wurden vor der Freigabe erneut geprüft.
Eine zweite Analystenüberprüfung wurde durchgeführt, um die Logik zu bestätigen und vermeidbare Inkonsistenzen zwischen Segmenten und Regionen zu beseitigen. Bei einer wesentlichen Abweichung wurden Befragte erneut kontaktiert, um den Treiber zu verifizieren und die Eingaben zu korrigieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn bedeutende Ereignisse die Nachfrage, das Angebot oder die Preisgestaltung wesentlich verändern, gefolgt von einer abschließenden Prüfung vor der Lieferung, um sicherzustellen, dass die aktuellste Sichtweise berücksichtigt wird.
Marktgröße für Wechselstrommotoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für AC-Motoren unterscheiden sich häufig, da jeder Herausgeber den Anwendungsbereich unterschiedlich abgrenzt und dann seine eigenen Volumen- und Preisannahmen anwendet. In der Praxis stammen die größten Abweichungen daher, ob angrenzende Produkte mitgezählt werden, welches Jahr als Bezugspunkt verwendet wird und wie schnell angenommen wird, dass effizienzgetriebene Upgrades die durchschnittlichen Verkaufspreise anheben.
Die Hauptlücke entsteht dadurch, dass Motorsteuerungen und gebündelte Antriebspakete in denselben Umsatzpool einbezogen werden, während Mordor Intelligence den Wert von AC-Motoren primär auf Ebene der Motoreinheit erfasst und den Effizienzklassenmix (IE1 bis IE5) als separaten Treiber behandelt, der den ASP nur dann verändert, wenn die Adoption durch Endnutzerprüfungen bestätigt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,23 Mrd. USD (2025) | |
| Fachzeitschrift B | 17,40 Mrd. USD (2022) | Verwendet ein früheres Basisjahr und eine breitere Definition, die AC-Motoren mit angrenzenden Motorleistungsbereichen und Verkaufsarten vermischen kann, was den direkten Vergleich mit einem reinen Motorwert von 2025 weniger eindeutig macht. |
| Branchenportal A | 14,96 Mrd. USD (2023) | Stützt sich auf eine reine Umsatzmomentaufnahme mit begrenzter Sichtbarkeit auf den Effizienzklassenmix und die Gewichtung von Spannungs- und Leistungsklassen, was Sektoren mit höherem ASP und schnelleren Upgrade-Zyklen unterbewerten kann. |
Die Streuung in der Tabelle lässt sich größtenteils durch die Abstimmung des Anwendungsbereichs und die Wahl des Basisjahres erklären, gefolgt davon, wie sich der ASP mit dem Wandel der Effizienzklassen entwickelt. Indem die Schätzung an wiederholbare Nachfrageindikatoren gekoppelt und die Preisgestaltung sowie der Mix anschließend mit Feldrückmeldungen validiert werden, bleibt die endgültige Zahl auf klare Schritte rückführbar, die Käufer erneut überprüfen können.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für globale AC-Motoren zwischen 2026–2031 prognostiziert?
Der Wechselstrom (AC)-Motormarkt wird voraussichtlich mit einer CAGR von 3,32 % über 2026–2031 wachsen.
Welche Effizienzklasse wächst am schnellsten?
IE4-Super-Premium-Motoren entwickeln sich mit einer CAGR von 4,28 % und sind damit die schnellste unter allen Effizienzklassen.
Warum gewinnen Mittelspannungsmotoren in der Schwerindustrie an Bedeutung?
Sie reduzieren den Kupferverbrauch und den Schaltanlagen-Footprint und senken sowohl die Investitionskosten als auch die Energieverluste über die Lebensdauer.
Wie groß ist der Anteil des asiatisch-pazifischen Raums am weltweiten AC-Motorumsatz?
Die Region erzielte 2025 56,41 % der weltweiten Verkäufe, verankert durch Chinas massive Produktionsbasis.
Welcher Endverbraucher wird bis 2031 am schnellsten wachsen?
Die Wasser- und Abwasserbehandlung wird voraussichtlich mit einer CAGR von 4,89 % wachsen, angetrieben durch Infrastrukturförderungen.
Welche Faktoren begrenzen die Einführung von Premium-Effizienz in Schwellenländern?
Hohe Anschaffungskosten sowie volatile Kupfer- und Seltenerdenpreise verlängern die Amortisationszeiten auf über fünf Jahre.
Seite zuletzt aktualisiert am:



