
Alpha Mannosidose Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.59 Milliarden US-Dollar |
| Marktgröße (2032) | 1.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.73 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Alpha Mannosidose Marktanalyse von Mordor Intelligence
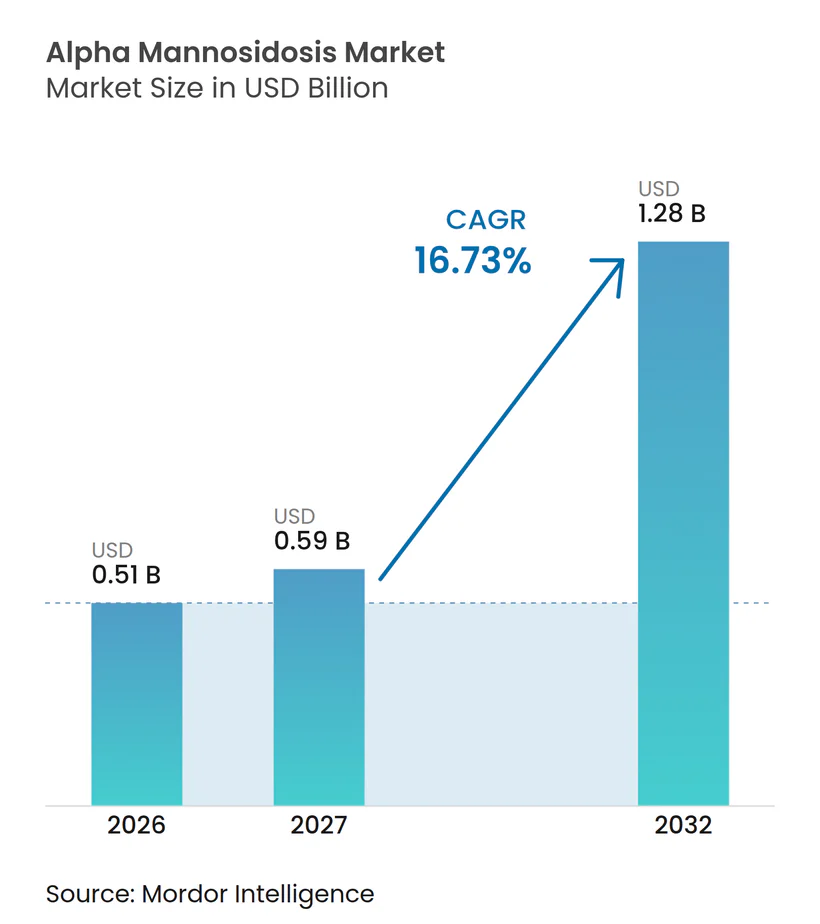
Die Marktgröße der Alpha-Mannosidose wird voraussichtlich von 0,51 Milliarden USD im Jahr 2026 auf 0,59 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,28 Milliarden USD erreichen, was einer CAGR von 16,73 % über den Zeitraum 2027–2032 entspricht.
Die steigende Nachfrage nach Velmanase alfa nach der Zulassung, Fortschritte in der Gentherapie-Pipeline sowie die Ausweitung von Neugeborenen-Screening-Programmen treiben diese zweistellige Wachstumsdynamik gemeinsam voran. Intensivierte Diagnosebemühungen verlagern die Erkennung von der symptomatischen zur präsymptomatischen Phase und vergrößern den adressierbaren Pool von rund 5.000 diagnostizierten Patienten. Der Wettbewerbsdruck steigt, da Einmalbehandlungen mit Gentherapie das derzeit umsatzdominante Modell der chronischen Infusionstherapie bedrohen. Europa behält seinen First-Mover-Vorteil durch frühere Erstattungsregelungen, während Nordamerika nach der FDA-Zulassung von Lamzede im Jahr 2024 das Gesamtwachstum nun maßgeblich antreibt. Anhaltend hohe jährliche Behandlungskosten dämpfen jedoch die kurzfristige Marktdurchdringung in preissensiblen Regionen und veranlassen Hersteller, wertbasierte Vereinbarungen und Patientenunterstützungsfonds zu erkunden.
Wichtigste Erkenntnisse des Berichts
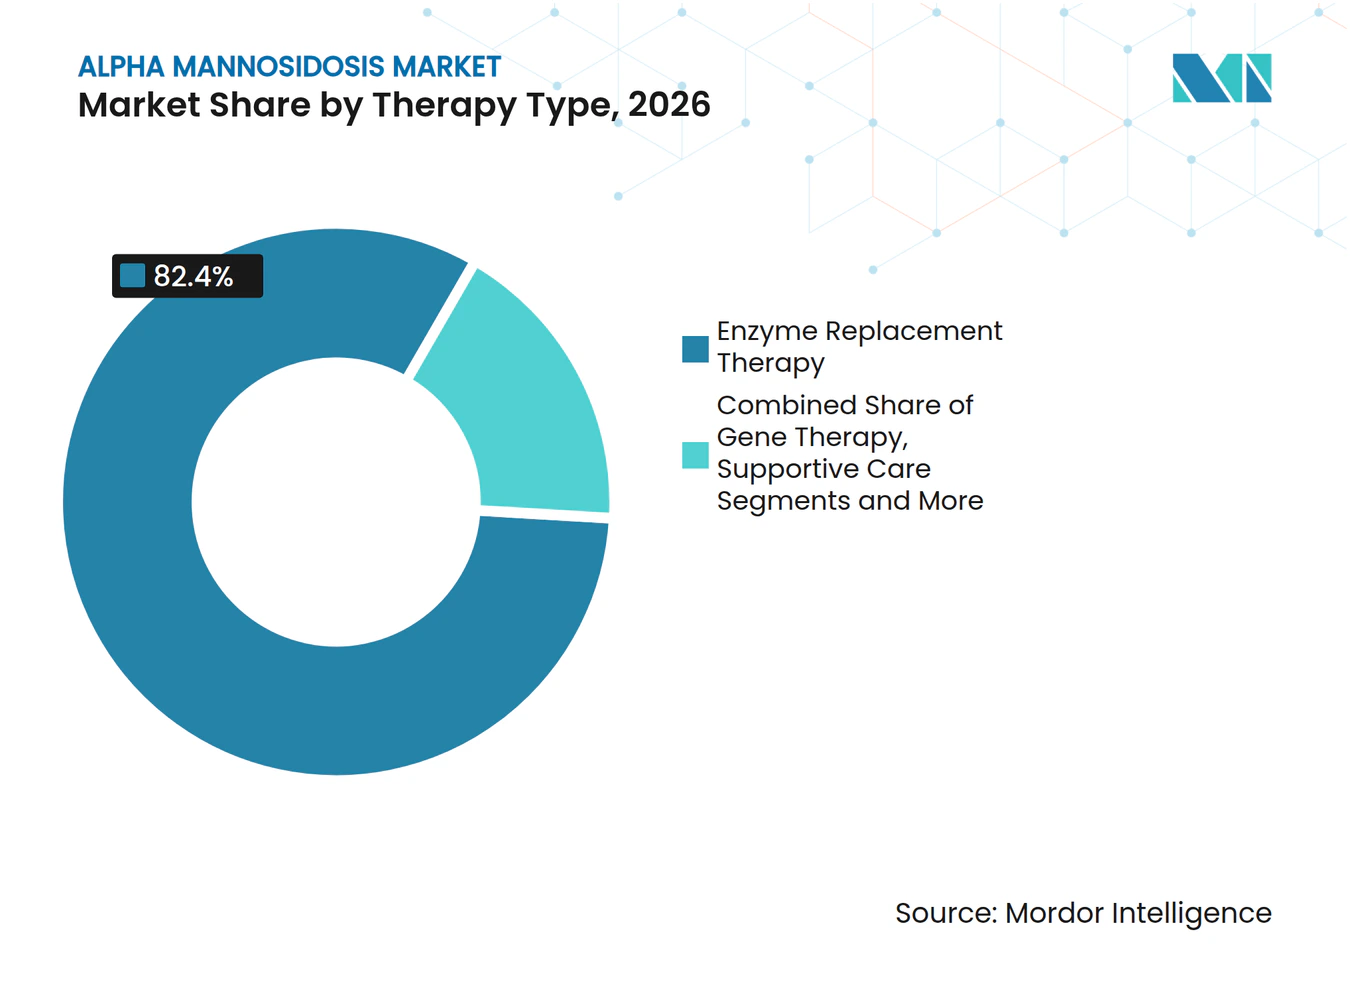
- Nach Therapietyp hielt die Enzymersatztherapie im Jahr 2026 einen Marktanteil von 82,4 % am Alpha-Mannosidose-Markt, während die Gentherapie bis 2032 voraussichtlich mit einer CAGR von 18,4 % stark wachsen wird.
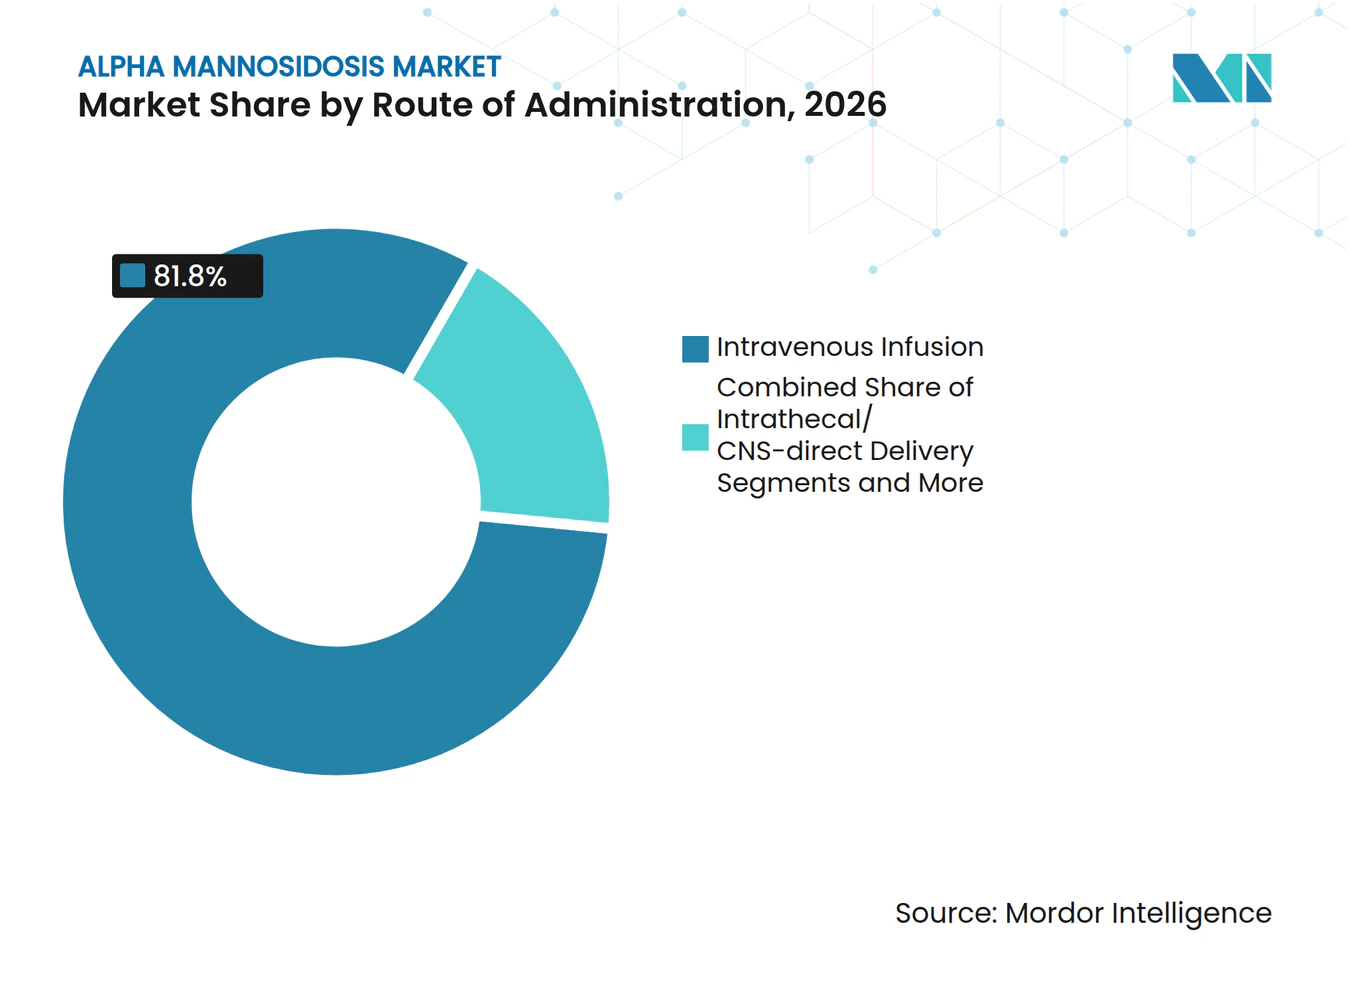
- Nach Verabreichungsweg entfiel im Jahr 2026 ein Anteil von 81,8 % der Alpha-Mannosidose-Marktgröße auf die intravenöse Infusion; die systemische Viralvektor-Verabreichung wird bis 2032 voraussichtlich mit einer CAGR von 17,3 % wachsen.
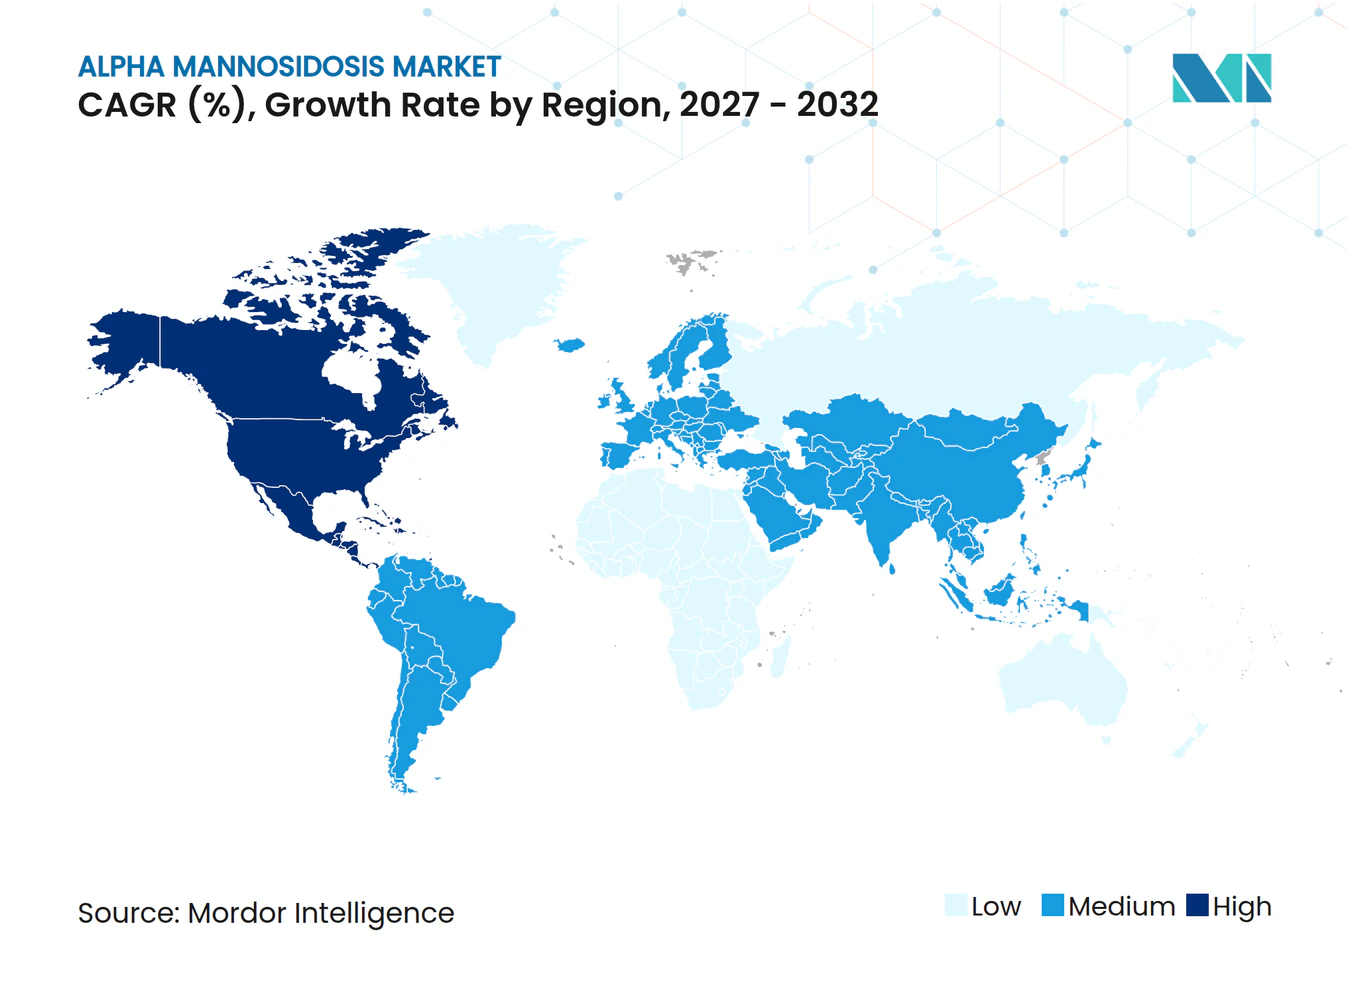
- Nach Geografie erzielte Europa im Jahr 2026 einen Umsatzanteil von 41,3 %, während Nordamerika im Zeitraum 2027–2032 die höchste CAGR von 17,7 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Marktdurchdringung von Velmanase alfa ERT nach der Zulassung | +3.20% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Neugeborenen-Screening-Pilotprojekte | +2.80% | China, Italien, New Jersey; globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Durchbrüche in der Gentherapie-Pipeline | +2.10% | Global | Langfristig (≥ 4 Jahre) |
| Programme zur Compassionate Use und zum frühen Zugang | +1.90% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Harmonisierung der EU-Erstattung für Arzneimittel gegen seltene Krankheiten | +1.50% | Europa mit Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Algorithmen zur Patientenidentifikation | +1.20% | Zunächst entwickelte Märkte, dann global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Marktdurchdringung von Velmanase alfa ERT nach der Zulassung
Die FDA-Zulassung von Lamzede im Juni 2024 eröffnete US-Patienten, die bisher auf Importe oder Compassionate Use angewiesen waren, den kommerziellen Zugang. Studiendaten zeigten eine Reduktion der Serum-Oligosaccharide um 77,6 % nach 52 Wochen, und das SPARKLE-Register wird die Ergebnisse über 15 Jahre verfolgen, was das Vertrauen der verschreibenden Ärzte stärkt. Eine frühere pädiatrische Einleitung korreliert mit verbesserten Hör- und Immunprofilen und veranlasst Leitlinienaktualisierungen, die eine Behandlung kurz nach der Diagnose empfehlen.[1] Wöchentliche Infusionen erfordern spezialisierte Zentren, doch wachsende Heimversorgungsprogramme verringern die logistische Belastung für stabile Patienten. Die rasche Marktdurchdringung in den USA fügt dem Alpha Mannosidose Markt somit kurzfristig bedeutende Volumina hinzu.
Zunehmende Neugeborenen-Screening-Pilotprojekte für lysosomale Speicherkrankheiten
Groß angelegte Pilotprojekte in China deckten lysosomale Speicherkrankheiten bei 1 von 1.512 Geburten auf und validierten die Sequenzierung der nächsten Generation in Kombination mit Tandem-Massenspektrometrie-Reflextest.[2] Die Erfahrungen in New Jersey mit 438.515 Neugeborenen belegen die operative Machbarkeit in einem US-amerikanischen Umfeld. Die Aufnahme der metachromatischen Leukodystrophie in die Toskana beweist die Bereitschaft europäischer Kostenträger, die Panels für seltene Krankheiten zu erweitern. Eine frühere Erkennung verlagert die Behandlung in präsymptomatische Stadien, maximiert den therapeutischen Nutzen und senkt die Langzeitkosten – Argumente, die bei politischen Entscheidungsträgern zunehmend Anklang finden. Da immer mehr Länder ein universelles Screening gesetzlich vorschreiben, gewinnt der Alpha Mannosidose Markt schrittweise Patienten hinzu, die zuvor undiagnostiziert geblieben wären.
Durchbrüche in der Gentherapie-Pipeline
Acht Adeno-assoziierte-Virus-Gentherapien haben in anderen Indikationen regulatorische Zulassungen erhalten und damit die Plattformsicherheit und -herstellung für ultra-seltene Anwendungen risikoärmer gemacht. Lipid-Nanopartikel-mRNA-Konstrukte ermöglichen eine wiederholbare Expression ohne Genomintegration – ein Design, das anhaltende Bedenken hinsichtlich der Vektorimmunität adressiert.[3] M6P Therapeutics verfügt über sechs FDA-Designierungen für seltene pädiatrische Krankheiten, was die Prüfzeiträume beschleunigt und bei Zulassung eine Prioritätsgutschein-Ökonomie bietet. SmartPharms gencodierte Enzymersatztherapie zielt darauf ab, die Pharmakologie der ERT mit der Dauerhaftigkeit der Gentherapie zu verbinden. Zusammen bilden diese Fortschritte das langfristige Aufwärtspotenzial für den Alpha Mannosidose Markt, indem sie Einmalbehandlungen in Aussicht stellen.
Ausweitung von Compassionate-Use- und Frühzugangsprogrammen
EMA-Rahmenbedingungen haben Velmanase alfa seit 2018 im Rahmen von Compassionate-Use-Protokollen bereitgestellt, um Patienten bis zur kommerziellen Markteinführung zu versorgen und gleichzeitig Real-World-Evidenz zu generieren. Vereinfachte Vorschriften für fortschrittliche Therapien in Europa eröffnen nun ähnliche Zugangswege für investigative Gentherapien und verkürzen die Zeit vom Studienabschluss bis zur Anwendung am Patienten. US-amerikanische Right-to-Try-Erweiterungen und institutionell geführte Frühzugangsgremien erweitern die Verfügbarkeit für ultra-seltene Patientengruppen zusätzlich. Patienteninteressengruppen beziehen sich bei Verhandlungen mit Kostenträgern über die Erstattung auf Compassionate-Use-Ergebnisse und verbessern so die Erstattungsaussichten. Diese Programme fügen daher marginale Volumina hinzu und stärken das Vertrauen der Kostenträger in den klinischen Nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe jährliche Behandlungskosten und Preisdruck | -4.10% | Global, besonders ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Blut-Hirn-Schranken-Penetration der aktuellen ERT | -2.50% | Global | Langfristig (≥ 4 Jahre) |
| Knappe langfristige Real-World-Sicherheitsdaten | -1.80% | Global, ausgeprägter in regulatorisch strengen Regionen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb um Knochenmarkspender-Übereinstimmungen, der die HSCT-Nutzung einschränkt | -1.10% | Global, ausgeprägt in Regionen mit begrenzten Spenderregistern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe jährliche Behandlungskosten und Preisdruck
Wöchentliche Velmanase-alfa-Infusionen führen zu jährlichen Arzneimittelausgaben von über 650.000 USD – eine Belastung, die Einzahler- und Schwellenmarktbudgets vor Herausforderungen stellt. Gentherapie-Benchmarks wie der Einführungspreis von Lenmeldy in Höhe von 4,25 Millionen USD verschärfen die Erschwinglichkeitsbedenken bei Einmalbehandlungen. Mittel- und Osteuropa berichten von weniger als 20 erstatteten Arzneimitteln gegen seltene Krankheiten und unterstreichen damit die Versorgungslücken in der Region, die Lamzede ursprünglich eingeführt hat. Versicherer fordern zunehmend ergebnisbasierte Verträge, die die Zahlung an langfristige funktionelle Vorteile knüpfen, und verlagern damit das finanzielle Risiko zurück auf die Hersteller. Ohne innovative Finanzierungsmodelle wird der Preisschock die kurzfristige Marktdurchdringung begrenzen und das Wachstum im Alpha Mannosidose Markt verlangsamen.
Begrenzte Blut-Hirn-Schranken-Penetration der aktuellen ERT
Velmanase alfa beseitigt die somatische Oligosaccharidakkumulation, erreicht jedoch kein neuronales Gewebe, sodass der kognitive Abbau unkontrolliert fortschreitet. Die hämatopoetische Stammzelltransplantation kann Enzyme über die Schranke transportieren, ist jedoch mit Konditionierungstoxizität und Spender-Übereinstimmungshürden verbunden, was die Eignung auf schwere pädiatrische Fälle beschränkt. Explorative Studien zum rezeptorvermittelten Transport und zur intrathekalen Infusion befinden sich noch in der präklinischen Phase, sodass die neurologische Belastung weitgehend unkontrolliert bleibt. Pflegepersonen äußern Unzufriedenheit, wenn somatische Verbesserungen den kognitiven Rückgang nicht aufhalten, was die ERT-Adhärenz potenziell dämpft. Ohne ZNS-penetrierende Lösungen verliert der Alpha Mannosidose Markt potenziellen Wert, der in neuroprotektiven Ergebnissen gebunden ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapieart:
ERT-Dominanz steht vor Disruption durch GentherapieDas Segment der Enzymersatztherapie repräsentierte im Jahr 2026 82,4 % des Alpha-Mannosidose-Marktes, gestützt durch den First-Mover-Vorteil von Velmanase alfa. Gentherapien, begünstigt durch sechs Designierungen für pädiatrische Erkrankungen und Risikokapitalzuflüsse, werden bis 2032 voraussichtlich eine CAGR von 18,4 % erzielen und damit einen disruptiven Ton setzen. Hämatopoetische Stammzelltransplantationen sichern die klinische Relevanz für schwere neurologische Phänotypen, mit einer Überlebensrate von 86 % nach dem Jahr 2000 gegenüber 64 % vor dem Jahr 2000. Die unterstützende multidisziplinäre Versorgung – einschließlich Audiologie, Immunologie und Physiotherapie – weitet sich aus, da sich Standardprotokolle etablieren. Pharmakologische Chaperon-Kandidaten zielen darauf ab, fehlgefaltete lysosomale Enzyme zu korrigieren, haben jedoch noch keine entscheidenden klinischen Studien erreicht.
Robuste Real-World-Registerdaten unterstreichen die Dauerhaftigkeit von Velmanase alfa und überzeugen Kostenträger von einem nachhaltigen klinischen Nutzen. Allerdings bedrohen Einmaldosis-AAV-Vektoren das Modell wiederkehrender Umsätze und veranlassen Chiesi, sich durch die Förderung von Forschungsprojekten der nächsten Generation zu diversifizieren. Die gencodierte Enzymplattform von SmartPharm veranschaulicht hybride Ansätze, die die Expression verlängern könnten, ohne eine dauerhafte Genomintegration zu erfordern. Mit der Konvergenz dieser Modalitäten wird der Alpha-Mannosidose-Markt zunehmend Therapien belohnen, die eine ZNS-Wirksamkeit mit vereinfachten Verabreichungsplänen verbinden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Führungsposition der IV-Infusion durch Virusvektoren herausgefordertDie intravenöse Infusion hielt im Jahr 2026 einen Anteil von 81,8 % an der Alpha-Mannosidose-Marktgröße, was das etablierte Velmanase-alfa-Protokoll und die erstattungsfähigen Infusionszentrum-Netzwerke widerspiegelt. Die systemische Viralvektor-Verabreichung, die sich noch im Untersuchungsstadium befindet, weist eine prognostizierte CAGR von 17,3 % auf, da klinische Programme auf entscheidende Ergebnisse zusteuern. Chirurgische Transplantationswege kommen bei allogenen Stammzellverfahren für pädiatrische Hochrisikofälle zum Einsatz, während die intrathekale AAV-Dosierung zur Überwindung von ZNS-Expositionslücken untersucht wird. Subkutane ERT-Formulierungen in präklinischen Stadien zielen darauf ab, die Verabreichung vom Krankenhaus in die häusliche Umgebung zu verlagern, was dem allgemeinen Trend zur Vereinfachung bei seltenen Erkrankungen entspricht.
Gesundheitsökonomische Analysen in Deutschland zeigen, dass die Heiminfusion keinen Kostenaufschlag gegenüber der Krankenhausverabreichung verursacht, was eine breitere Akzeptanz bei Versicherern fördert. Anbieter von Viralvektoren preisen die Einmalbehandlung als transformativen Fortschritt für das Patientenerlebnis an, doch bleibt eine langfristige immunologische Überwachung obligatorisch. Fortschritte bei rezeptorvermittelten Transporttechnologien lassen eine intravenöse ERT erahnen, die die Blut-Hirn-Schranke überwindet und damit die Relevanz der Infusionstherapie potenziell neu beleben könnte. Innovationen beim Verabreichungsweg spiegeln somit die Wettbewerbsspannung zwischen chronischen und kurativen Paradigmen innerhalb des Alpha-Mannosidose-Marktes wider.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa Alpha-Mannosidose-Markt
Europa profitiert mit einem Umsatzanteil von 41,3 % im Jahr 2026 von der EMA-Zulassung von Velmanase alfa im Jahr 2018 und gut etablierten Erstattungsmechanismen für Orphan-Arzneimittel. Deutschland und Frankreich erstatten jeweils mehr als 100 Arzneimittel für seltene Erkrankungen, was eine frühe und nachhaltige Marktdurchdringung fördert. Im Gegensatz dazu kämpfen Mittel- und Osteuropa nach wie vor mit eingeschränkten Erstattungswegen, was ungleiche Zugangslücken perpetuiert. MetabERN harmonisiert klinische Behandlungspfade in den Mitgliedstaaten, erleichtert den grenzüberschreitenden Wissenstransfer und stärkt die Adoptionsraten.
Nordamerika Alpha-Mannosidose-Markt
Nordamerika ist nun die am schnellsten wachsende Region mit einer prognostizierten CAGR von 17,7 % bis 2032, nachdem die FDA im Jahr 2024 ihre wegweisende Zulassung erteilt hat. Die Vereinigten Staaten nutzen Anreize für Orphan-Arzneimittel und eine sich ausdehnende Neugeborenen-Screening-Infrastruktur, wie der operative Rollout in New Jersey exemplarisch zeigt. Kanada und Mexiko gleichen ihre regulatorischen Prüfverfahren an US-amerikanische Präzedenzfälle an, obwohl Hürden durch unterschiedliche Preisgestaltung bestehen bleiben. Die öffentliche Debatte über Arzneimittel mit extrem hohen Kosten verstärkt den Druck auf ergebnisbasierte Finanzierungsmodelle, doch die Bereitschaft der Kostenträger für transformative Therapien bei seltenen Erkrankungen bleibt bestehen.
APAC und LATAM Alpha-Mannosidose-Markt
Asien-Pazifik und Lateinamerika bieten langfristiges Wachstumspotenzial, das jedoch durch Erstattungsbeschränkungen und begrenzte Kapazitäten in Infusionszentren gedämpft wird. Das genomische Neugeborenenscreening-Pilotprojekt Chinas demonstriert technologische Reife und verzeichnet die Erkennung lysosomaler Erkrankungen im Bevölkerungsmaßstab. Japan beteiligt sich aktiv an zentralen Gentherapiestudien, was die inländische Zulassung beschleunigen könnte, sobald globale Einreichungen beginnen. Regionale Regierungen wägen die wirtschaftliche Begründung einer Früherkennung gegen die Therapiekosten pro Patient ab, was auf eine schrittweise Einführung hindeutet, wenn sich die Preise normalisieren. Insgesamt prägt die geografische Heterogenität ein Wachstumsmuster mit unterschiedlichen Geschwindigkeiten für den Alpha-Mannosidose-Markt.
Wettbewerbslandschaft
Marktkonzentration
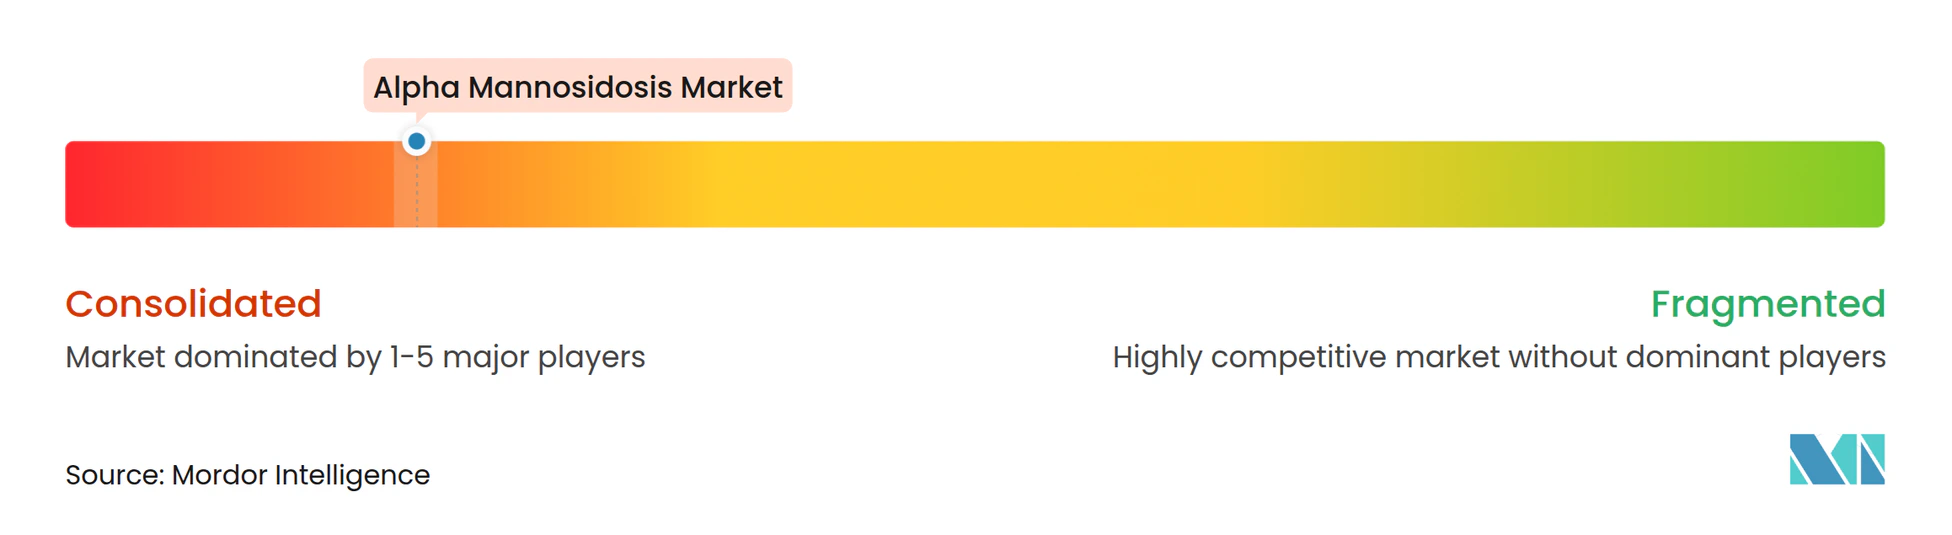
Der Markt weist eine moderate Konzentration auf, verankert durch Chiesi Farmaceutici, dessen Lamzede-Franchise multinationale Zulassungen und dedizierte Real-World-Evidenzprogramme genießt. M6P Therapeutics entwickelt Mannose-6-Phosphat-markierte Genkonstrukte und nutzt sechs Designierungen für seltene pädiatrische Krankheiten, um beschleunigte Prüfungen zu sichern. SmartPharm Therapeutics verfolgt eine gencodierte Enzymplattform, die die Expression verlängern könnte und dabei dauerhafte Genomveränderungen umgeht. Orchard Therapeutics, nun unter Kyowa Kirin, bringt kommerzielle Expertise aus der Markteinführung von Lenmeldy mit und positioniert den Erwerber für eine Querverwertung von Herstellungs- und Marktzugangskompetenzen.
Strategische Kooperationen intensivieren sich: Sobi erweiterte seine Ionis-Allianz, um die Reichweite bei seltenen Krankheiten zu vertiefen, während REGENXBIO eine Partnerschaft mit Nippon Shinyaku einging, um MPS-Gentherapien zu vermarkten, die Herstellungsplattformen mit Alpha Mannosidose-Kandidaten teilen. Chiesi Farmaceuticis Forschungsförderinitiative 2024 zielt darauf ab, akademische Durchbrüche in der lysosomalen Wissenschaft zu fördern und signalisiert eine präventive Verteidigung gegen die Disruption durch Gentherapie.
Der Wettbewerb um unbesetzte Marktsegmente konzentriert sich auf ZNS-penetrierende Modalitäten: Jedes Unternehmen, das einen überzeugenden neurokognitiven Nutzen nachweist, könnte schnell Marktanteile von Velmanase alfas rein somatischer Wirkung gewinnen. Der Erfolg der Hersteller wird davon abhängen, sich durch Dauerhaftigkeit, Komfort und neurologische Wirksamkeit zu differenzieren, anstatt durch marginale biochemische Endpunkte. Da die Pipeline-Heterogenität zunimmt, wird nachhaltige Portfolioexpertise über mehrere lysosomale Speicherkrankheiten hinweg zunehmend die Verhandlungsmacht gegenüber Kostenträgern und Regulierungsbehörden bestimmen. Diese Faktoren prägen gemeinsam eine dynamische Wettbewerbsnarrative für den Alpha Mannosidose Markt.
Marktführer der Alpha Mannosidose-Branche
-
Chiesi Farmaceutici S.p.A.
-
Sobi
-
Orchard Therapeutics plc
-
Avrobio Inc.
-
Ultragenyx Pharmaceutical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Alpha-Mannosidose-Markt Unternehmen in diesem Bericht
- Chiesi Farmaceutici
- Sobi (Swedish Orphan Biovitrum)
- Orchard Therapeutics plc
- Avrobio
- Ultragenyx Pharmaceutical Inc.
- Regenxbio Inc.
- Rocket Pharmaceuticals Inc.
- M6P Therapeutics
- SmartPharm Therapeutics
- CSL Behring
- Takeda Pharmaceuticals
- JCR Pharmaceuticals
- Leadiant Biosciences
- ArmaGen Inc.
- Sangamo Therapeutics
- Astellas Gene Therapies
- Bluebird Bio
- Genethon
- Passage Bio
- Denali Therapeutics
Neueste Industrielle Entwicklungen in Alpha-Mannosidose-Markt
- März 2025: Sobi erweiterte seine Partnerschaft mit Ionis Pharmaceuticals um die Vermarktung von Olezarsen außerhalb der USA.
- Januar 2025: REGENXBIO schloss eine Zusammenarbeit im Wert von 110 Millionen USD mit Nippon Shinyaku ab, die RGX-121 und verwandte Gentherapien für lysosomale Speicherkrankheiten umfasst.
- Juni 2024: Die FDA erteilte die Zulassung für Lamzede und eröffnete damit US-amerikanischen Alpha Mannosidose-Patienten den Zugang zur Enzymersatztherapie.
- Januar 2024: Kyowa Kirin schloss die Übernahme von Orchard Therapeutics ab, um eine Gentherapieplattform für seltene Krankheiten zu sichern.
Umfang des globalen Alpha Mannosidose Marktberichts
Segmentierungsübersicht
| Enzymersatztherapie |
| Hämatopoetische Stammzelltransplantation |
| Gentherapie |
| Supportive und adjuvante Versorgung |
| Investigative pharmakologische Chaperone |
| Intravenöse Infusion |
| Chirurgische Transplantationsverabreichung |
| Intrathekale / ZNS-direkte Verabreichung |
| Systemische Virusvektor-Verabreichung |
| Sonstige Verabreichungswege |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapieart | Enzymersatztherapie | |
| Hämatopoetische Stammzelltransplantation | ||
| Gentherapie | ||
| Supportive und adjuvante Versorgung | ||
| Investigative pharmakologische Chaperone | ||
| Nach Verabreichungsweg | Intravenöse Infusion | |
| Chirurgische Transplantationsverabreichung | ||
| Intrathekale / ZNS-direkte Verabreichung | ||
| Systemische Virusvektor-Verabreichung | ||
| Sonstige Verabreichungswege | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die adressierbare Patientenpopulation für Alpha Mannosidose weltweit?
Derzeit sind weniger als 5.000 diagnostizierte Patienten identifiziert, was einer Inzidenz von 1 in 500.000–1.000.000 Lebendgeburten entspricht.
Welche CAGR wird für die Ausgaben zur Behandlung der Alpha-Mannosidose zwischen 2027 und 2032 prognostiziert?
Die Gesamtausgaben werden voraussichtlich mit einer CAGR von 16,73 % steigen und von 0,51 Milliarden USD im Jahr 2026 auf 1,28 Milliarden USD im Jahr 2032 anwachsen.
Welcher Therapietyp wird bis 2032 voraussichtlich am schnellsten wachsen?
Die Gentherapie wird voraussichtlich eine CAGR von 18,4 % erzielen und damit die Enzymersatztherapie übertreffen, da Programme auf späte Studienphasen zusteuern.
Wie beeinflussen jährliche Arzneimittelkosten die Erstattungsentscheidungen der Kostenträger?
Preispunkte über 650.000 USD pro Jahr lösen ergebnisbasierte Verträge und Patientenunterstützungsprogramme aus, insbesondere in preissensiblen oder Einzahler-Systemen.
Welche Region wird bis 2032 voraussichtlich das höchste Wachstum verzeichnen?
Nordamerika wird nach der FDA-Zulassung von Velmanase alfa und der Ausweitung von Neugeborenen-Screening-Initiativen die höchste CAGR von 17,7 % erzielen.
Warum ist die ZNS-Penetration ein kritischer ungedeckter Bedarf bei aktuellen Behandlungen?
Aktuelle Enzymersatztherapie-Regime überqueren die Blut-Hirn-Schranke nicht, sodass der kognitive Abbau unkontrolliert bleibt und der Bedarf an ZNS-gezielten Lösungen unterstrichen wird.