
Marktgröße und Marktanteil für landwirtschaftliche Chelate
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
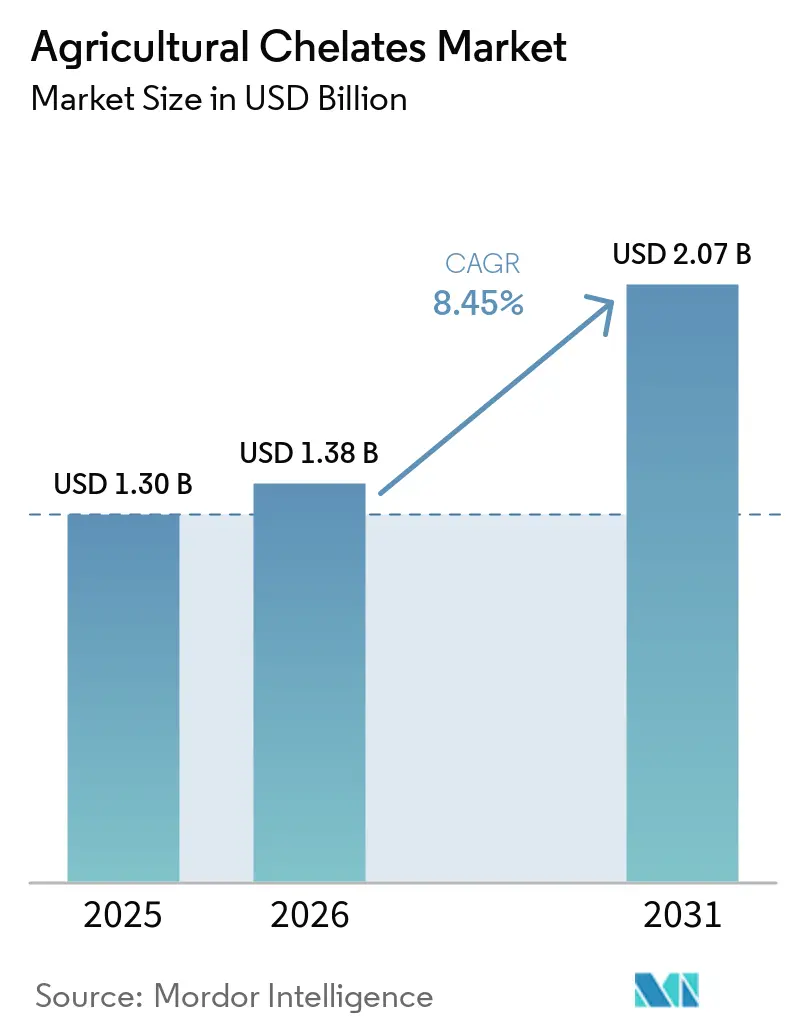
| Marktgröße (2026) | 1.38 Milliarden US-Dollar |
| Marktgröße (2031) | 2.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.45 % |
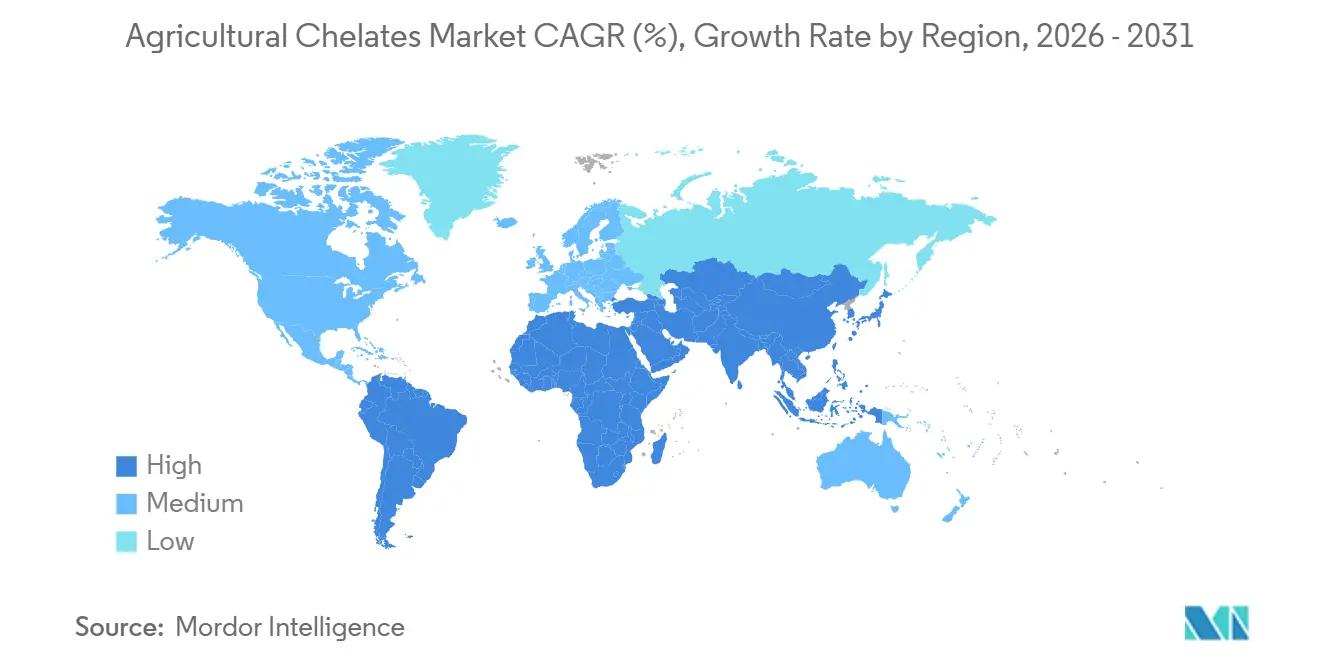
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
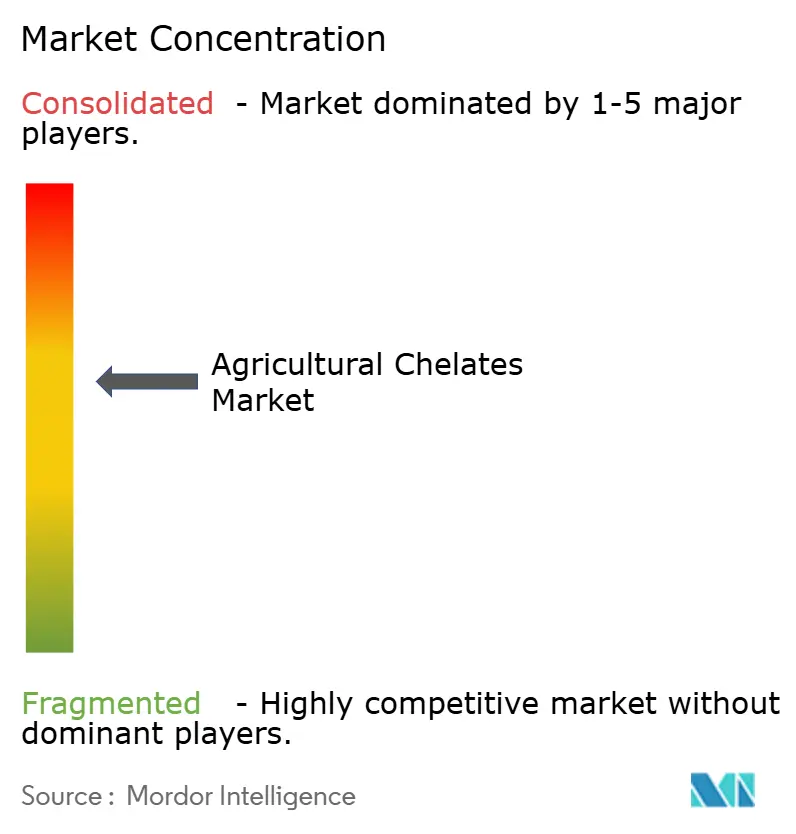
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für landwirtschaftliche Chelate von Mordor Intelligence
Die Marktgröße für landwirtschaftliche Chelate wird voraussichtlich von 1,30 Milliarden USD im Jahr 2025 und 1,38 Milliarden USD im Jahr 2026 auf 2,07 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,45 % zwischen 2026 und 2031 entspricht. Die Nachfrage nach hocheffizienten Mikronährstoff-Inputs steigt, da Landwirte mit schwindenden Anbauflächen und staatlichen Biofortifizierungsmandaten konfrontiert sind. Ethylendiamintetraessigsäure (EDTA)-Chelate führten 2025 den Umsatz an, doch biobasierte Alternativen wie Aminosäure- und Iminobernsteinsäure (IDHA)-Qualitäten skalieren schnell unter dem regulatorischen Druck Europas gegenüber persistenten synthetischen Wirkstoffen. Investitionen in die Präzisionslandwirtschaft, insbesondere in die intelligente Fertigation, lenken das Produktdesign hin zu vollständig löslichen, sensorkompatiblen Formulierungen. Asien-Pazifik bleibt der Wachstumsmotor, da weit verbreitete Zink- und Eisenmängel mit öffentlichen Programmen zusammentreffen, die angereicherte Getreidesorten subventionieren.
Wichtigste Erkenntnisse des Berichts
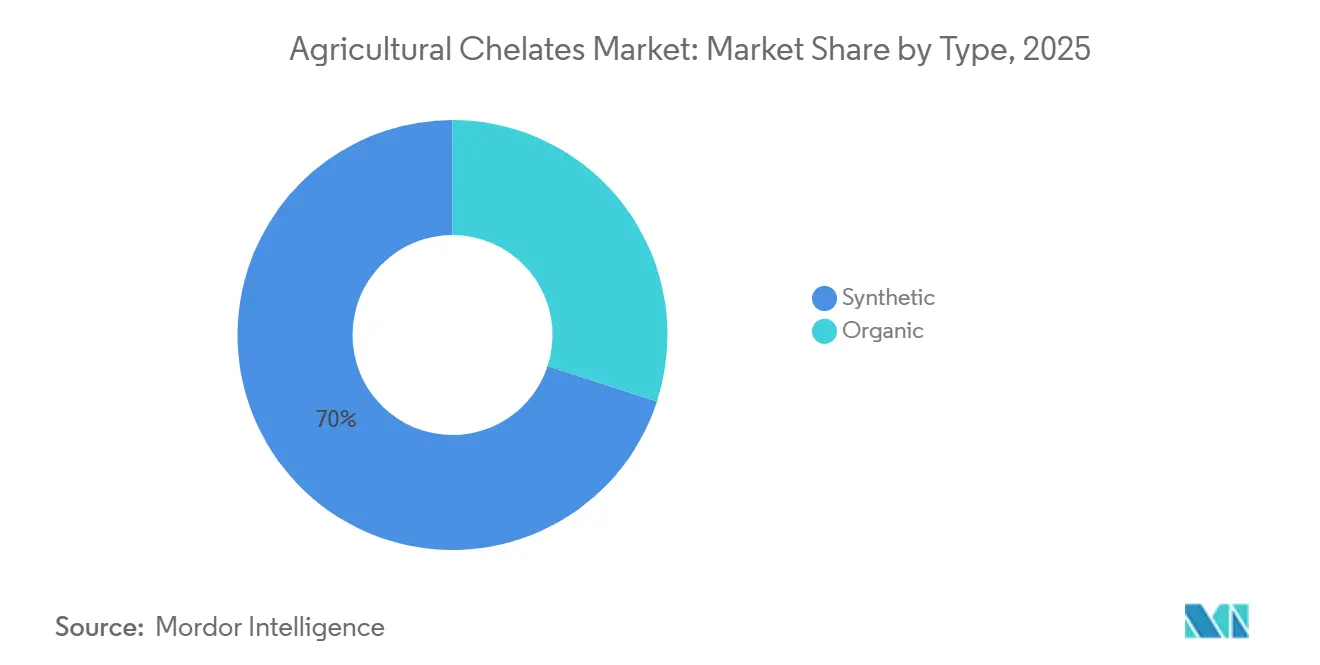
- Nach Typ hielten synthetische Chelate im Jahr 2025 einen Marktanteil von 70 % am Markt für landwirtschaftliche Chelate, während biobasierte Qualitäten bis 2031 mit einer CAGR von 9,5 % voranschreiten.
- Nach Anwendung hielten Bodenmethoden im Jahr 2025 einen Umsatzanteil von 41 % am Markt für landwirtschaftliche Chelate, während die Fertigation bis 2031 voraussichtlich mit einer CAGR von 8,4 % beschleunigen wird.
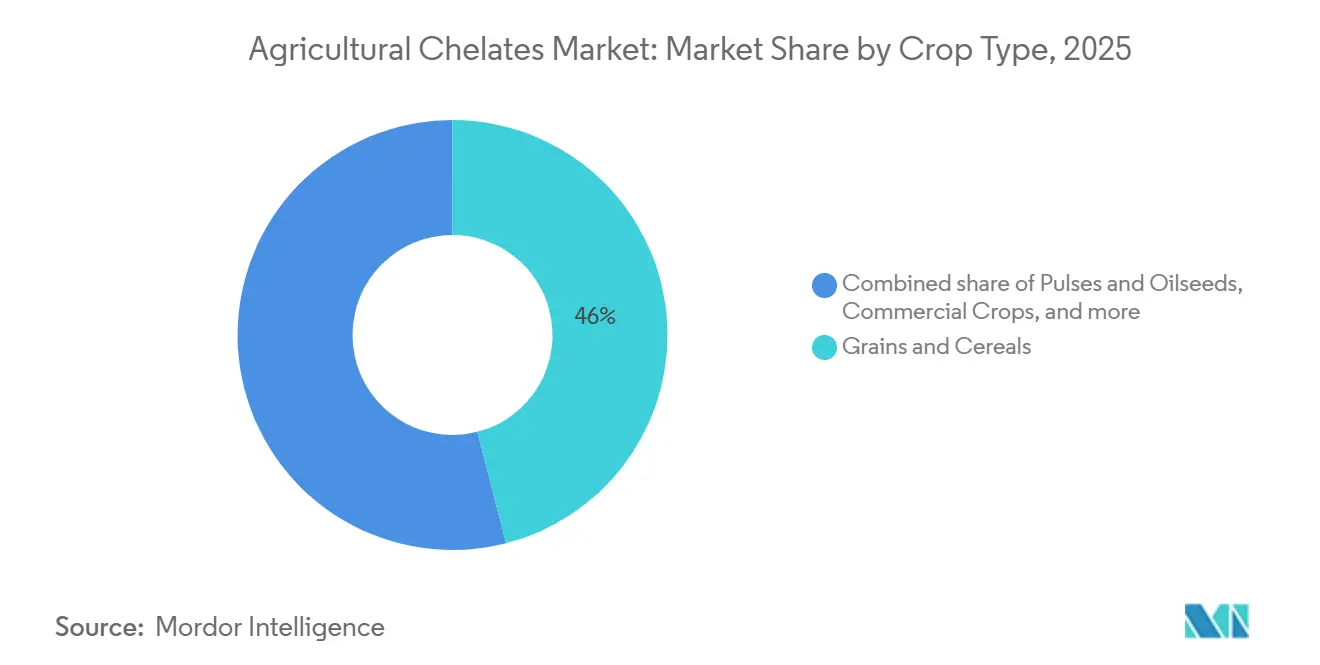
- Nach Kulturpflanzentyp entfielen im Jahr 2025 46 % der Marktgröße für landwirtschaftliche Chelate auf Getreide und Körnerfrüchte, und Obst und Gemüse wächst mit einer CAGR von 8,9 %.
- Nach Geografie trug Asien-Pazifik 53,4 % des Umsatzes im Jahr 2025 bei und expandiert bis 2031 mit einer CAGR von 8,8 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globaler Druck auf die Ernährungssicherheit angesichts schwindender Anbauflächen | +1.2% | Asien-Pazifik und Afrika mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Weit verbreiteter Mikronährstoffmangel in landwirtschaftlichen Böden | +1.5% | Kernregion Asien-Pazifik, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach ernährungsphysiologisch angereicherten und biofortifizierten Kulturpflanzen | +1.0% | Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau von Einrichtungen für den kontrollierten Anbau | +0.9% | Nordamerika, Europa und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Für intelligente Fertigation geeignete Spezialachelate | +0.7% | Nordamerika, Europa und Naher Osten | Mittelfristig (2–4 Jahre) |
| Mit CO₂-Gutschriften verknüpfte Programme zur Nährstoffnutzungseffizienz | +0.5% | Europa, Nordamerika und Expansion in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globaler Druck auf die Ernährungssicherheit angesichts schwindender Anbauflächen
Die weltweiten Anbauflächen gehen laut Daten der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) und des UN-Übereinkommens zur Bekämpfung der Desertifikation (UNCCD) weiterhin um 12 Millionen Hektar pro Jahr zurück, was das Interesse an Inputs verstärkt, die den Ertrag pro Hektar steigern. Chelierte Mikronährstoffe liefern eine drei- bis fünffach höhere Bioverfügbarkeit als Sulfatsalze und helfen Landwirten, Ernährungsziele auf begrenzten Anbauflächen zu erreichen. Die Ernährungs- und Landwirtschaftsorganisation prognostiziert bis 2050 eine Steigerung der Getreideproduktion um 50 %, was die Rolle von Chelaten in ertragsintensiven Systemen unterstreicht[1]. Asien-Pazifik und Afrika spüren den größten Druck, was die Akzeptanz in diesen Regionen beschleunigt. Die Auswirkung bleibt mittelfristig bedeutend, da Regierungen Subventionen für hocheffiziente Düngemittel bereitstellen.
Weit verbreiteter Mikronährstoffmangel in landwirtschaftlichen Böden
Etwa die Hälfte der weltweiten Getreideböden weist Zinkmangel auf, während Eisenchlorose die gartenbauliche Produktion in kalkhaltigen Zonen wie dem Mittelmeerraum einschränkt. Die Weltgesundheitsorganisation verknüpft Bodenmangel mit „verborgenem Hunger”, der 2 Milliarden Menschen betrifft[2]. Chelate halten Mikronährstoffe in alkalischen Böden verfügbar, wo Salze ausfallen, und sind daher für die Sanierung unverzichtbar. Große Reis- und Weizengürtel in Indien und China verwenden Blattsprays mit chelierten Verbindungen, um Ernährungsstandards zu erfüllen. Dieser strukturelle Treiber übt einen langanhaltenden Einfluss auf den Markt für landwirtschaftliche Chelate aus.
Steigende Nachfrage nach ernährungsphysiologisch angereicherten und biofortifizierten Kulturpflanzen
Staatliche Beschaffungsprogramme legen nun Mindestwerte für Zink und Eisen in subventionierten Getreidesorten fest. HarvestPlus bestätigte, dass biofortifizierte Sorten im Jahr 2025 100 Millionen landwirtschaftliche Haushalte erreichten, wobei Chelate während der Kornfüllung eingesetzt wurden, um die Mikronährstoffdichte zu erhöhen[3]. Blattchelat-Behandlungen ergänzen die genetische Biofortifizierung und ermöglichen es Landwirten, Ziele zu erreichen, wenn die Böden an Nährstoffen mangeln. Aufkommende Mandate in Bangladesch und mehreren afrikanischen Ländern werden voraussichtlich die künftige Nachfrage ausweiten. Der Treiber bleibt mittelfristig am stärksten, da die Durchsetzung zunimmt.
Ausbau von Einrichtungen für den kontrollierten Anbau
Die weltweite Gewächshausfläche stieg 2025 um 8 %, und Hydroponiksysteme dominieren Neubauten. In Umlauflösungen verursachen herkömmliche Salze Verstopfungen an Emittern, weshalb Landwirte auf chelierte Formen zurückgreifen. Niederländische Standards schreiben bereits chelierte Mischungen vor, und die Akzeptanz steigt in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Schnelle Ausbauten erzeugen kurzfristig einen Nachfrageanstieg, insbesondere für hochreine Qualitäten, die auf Tropfbewässerung zugeschnitten sind. Diese Einrichtungen sind auf geschlossene Fertigation angewiesen, was die Bedeutung stabiler Mikronährstoffkomplexe zur Verhinderung von Nährstoffblockaden unterstreicht.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Vorschriften für persistente synthetische Chelatbildner | −1.1% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktkosten im Vergleich zu herkömmlichen Mikronährstoffsalzen | −1.3% | Afrika, Südamerika und Kleinbauern in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufkommen von Biostimulanzien der nächsten Generation als Substitute | −0.6% | Premiumsegmente in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei biobasierten Chelatliganden | −0.4% | Global, akut in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften für persistente synthetische Chelatbildner
Ethylendiamintetraessigsäure (EDTA) ist ein weit verbreiteter Chelatbildner in der globalen Landwirtschaft, wird jedoch von der Europäischen Chemikalienagentur (ECHA) wegen geringer biologischer Abbaubarkeit bewertet. Obwohl sie nicht als besonders besorgniserregender Stoff (SVHC) eingestuft ist, vollzieht der europäische Markt einen Wandel hin zu biologisch abbaubaren Alternativen wie Tetranatriumglutamatdiacetat (GLDA) und Iminobernsteinsäure (IDHA), um die Nullverschmutzungsziele des Grünen Deals der Europäischen Union (EU) zu erfüllen. Die Umweltschutzbehörde der Vereinigten Staaten führt parallele Überprüfungen durch, und Entwurfsbewertungen werden für 2026 erwartet. Diese Maßnahmen zwingen Formulierer, die Einführung biologisch abbaubarer Alternativen wie Iminobernsteinsäure (IDHA) und Ethylendiamin-N,N′-bis(2-hydroxyphenylessigsäure) (EDDHA) zu beschleunigen. Compliance-Kosten und Portfolioumstellungen komprimieren die Margen und verlangsamen kurzfristig die Versandmengen. Das Hemmnis wird sich abschwächen, sobald neue Qualitäten die regulatorische Zulassung erhalten.
Hohe Produktkosten im Vergleich zu herkömmlichen Mikronährstoffsalzen
Cheliertes Zink wird oft zum Vier- bis Achtfachen des Preises von Zinksulfat verkauft, was finanziell eingeschränkte Kleinbauern abschreckt. Beratungsagenten in Subsahara-Afrika und Südasien verfügen nicht über die Ressourcen, um die Amortisation nachzuweisen, sodass Landwirte auf günstigere Salze zurückgreifen. Großflächige Bodenanwendungen verstärken den Preisaufschlag, da sie höhere Mengen als gezielte Blattsprays erfordern. Spotpreise für chelierte Formulierungen folgen auch erdölbasierten Rohstoffen, sodass Energiemarktschwankungen schnell in höhere Einzelhandelspreise umschlagen. Währungsschwankungen gegenüber dem USD erhöhen die Landekosten für importabhängige afrikanische Händler und verstärken die Preisunsicherheit am Hoftor. Ohne Subventions- oder Kreditprogramme hinkt die Akzeptanz in kostenempfindlichen Regionen hinterher. Das Hemmnis ist mittelfristig am ausgeprägtesten, bis sich Finanzierungsinstrumente verbreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz synthetischer Chelate steht unter dem Druck biologisch abbaubarer AlternativenSynthetische Chelate hielten 2025 einen dominanten Marktanteil von 70 % am Markt für landwirtschaftliche Chelate, begünstigt durch langjährige Feldvalidierung und Aufnahme in staatliche Düngemittelsubventionen. Biobasierte Chelate sind die am schnellsten wachsende Gruppe und schreiten bis 2031 mit einer CAGR von 9,5 % voran, da europäische und US-amerikanische Regulierungsbehörden persistente Wirkstoffe wie Ethylendiamintetraessigsäure (EDTA) unter die Lupe nehmen. Die Preislücke zwischen den beiden Gruppen schrumpft, da Kapazitätserweiterungen in der Fermentation, wie Mitsubishi Chemicals 40-prozentige Steigerung bei Tetranatriumglutamatdiacetat (GLDA) im Jahr 2025, die Stückkosten senken. Nouryons Glutaminsäure, N,N-Diessigsäure, Tetranatriumsalz (Dissolvine GL) erhielt 2025 das EU-Ecolabel, was signalisiert, dass biologisch abbaubare Qualitäten nun Ethylendiamintetraessigsäure (EDTA) in der Fertigation ersetzen können, ohne Leistungseinbußen.
Innerhalb der biobasierten Angebote liefern Ligninsulfonate eine kostengünstige Option für Weide- und Futterpflanzen, weisen jedoch in alkalischen Böden mangelnde Stabilität auf. Aminosäurechelate aus Glycin oder Glutaminsäure ermöglichen eine schnelle Blattaufnahme bei Obst und Gemüse, wo visuelle Qualität Premiumpreise rechtfertigt. Heptagluconate bieten mittlere Kosten und Stabilität für ökologisch zertifizierte Bodenprogramme, während Citrat- und Gluconatkomplexe Nischeninputs in der Hydroponik bleiben, wo schnelle biologische Abbaubarkeit eine Anreicherung verhindert. Diese Diversifizierung ermöglicht es Landwirten, die Chelatwahl auf den Kulturpflanzenwert, den Boden-pH-Wert und Nachhaltigkeitsziele abzustimmen, während die Marktgröße für landwirtschaftliche Chelate weiter wächst.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Boden dominiert, intelligente Fertigation gewinnt an FahrtDie Bodenanwendung machte 2025 41 % des Marktes für landwirtschaftliche Chelate aus, da Großflächengetreide cheliertes Zink und Eisen in Basisdünger einbezieht. Die Fertigation ist der am schnellsten wachsende Kanal mit einer CAGR von 8,4 % bis 2031, da Tropf- und Hydroponiksysteme vollständig lösliche Formulierungen erfordern. Blattsprays wachsen stetig mit einer angemessenen CAGR und beheben saisonale Mängel bei hochwertigen Obst- und Gemüsekulturen. Der Marktanteil für landwirtschaftliche Chelate bei Fertigationsprodukten steigt, da Einrichtungen für den kontrollierten Anbau in sensorgesteuerte Dosierung investieren.
Saatgutbehandlungen und Hydroponikkonzentrate bleiben kleinere Segmente, sind jedoch strategisch wichtig für Spezialkulturen. Yaras YaraTera-Chelat-Sortiment verbessert die Präzisionsbewässerung durch rückstandsfreie, vollständig lösliche Nährstoffe, die Verstopfungen in Tropfemittern verhindern und eine gleichmäßige Wasser- und Nährstoffverteilung im Feld gewährleisten. Adjuvans-verstärkte Blattmischungen reduzieren den Arbeitsaufwand durch geringere Anwendungshäufigkeit. Die Anwendungstechnologie prägt daher Produktspezifikationen und Wettbewerbspositionierung im Markt für landwirtschaftliche Chelate.
Nach Kulturpflanzentyp:
Getreide dominiert, Gartenbau setzt das TempoGetreide und Zerealien machten 2025 einen Marktanteil von 46 % am Umsatz des Marktes für landwirtschaftliche Chelate aus, da Zink die Kornfüllung und Proteinsynthese bei Weizen, Reis und Mais fördert. Obst und Gemüse wächst mit einem CAGR von 8,9 %, angetrieben durch exportorientierte Gartenbaubetriebe, die visuelle Qualitätsmängel infolge von Mikronährstoffmangel nicht tolerieren. Hülsenfrüchte und Ölsaaten wachsen mit einem soliden CAGR und nutzen Metallchelate wie cheliertes Eisen und Zink, um die Stickstofffixierung und den Ölgehalt zu verbessern. Industriekulturen wie Baumwolle und Zuckerrohr sorgen für eine stabile Nachfrage, wo Faser- und Saccharosequalität von Bedeutung sind.
Biofortifizierungsvorschriften in Südasien treiben die Nachfrage nach Chelaten im Weizenanbau an und erhöhen den Kernzinkgehalt laut HarvestPlus-Felddaten 2025 um bis zu 35 %. Im Gartenbau verhindern Eisenchelate Chlorose bei Steinobst und Zitrusfrüchten, die auf kalkhaltigen Böden angebaut werden, wo Eisensulfat versagt. Rasen- und Zierpflanzensegmente, obwohl klein, akzeptieren hochwertige chelierte Mischungen zur Erhaltung der Ästhetik. Die Kulturpflanzenvielfalt stärkt daher die Widerstandsfähigkeit der Marktgröße für landwirtschaftliche Chelate.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für landwirtschaftliche Chelate
Asien-Pazifik hielt 2025 einen Marktanteil von 53,4 % am Markt für landwirtschaftliche Chelate und wird voraussichtlich bis 2031 mit einer CAGR von 8,8 % expandieren. Staatliche Biofortifizierungsmandate in Indien und China subventionieren cheliertes Zink und Eisen und beschleunigen damit die Akzeptanz bei Kleinbauern. Inländische Produzenten skalieren Iminobernsteinsäure (IDHA) und Aminosäurequalitäten, reduzieren die Importabhängigkeit und mildern den Preisdruck. Der Ausbau der Tropfbewässerung im Rahmen nationaler Wassersparprogramme erhöht die Nachfrage nach vollständig löslichen Chelaten weiter.
EMEA- und Nordamerika-Markt für landwirtschaftliche Chelate
Europa, Nordamerika, der Nahe Osten und Afrika folgen mit unterschiedlichen Wachstumspfaden. Europa schwenkt auf biologisch abbaubare Liganden um, da die Vorschriften zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) verschärft werden, während Spaniens Zitruswirtschaft einen stabilen Verbrauch von Ethylendiamin-N,N′-bis(2-hydroxyphenyl)essigsäure (EDDHA)-Eisen verankert. Nordamerika profitiert von Kostenbeteiligungsanreizen des US-amerikanischen Landwirtschaftsministeriums, die Premiumpreise für Spezialkulturen und Gewächshausgemüse ausgleichen. Gewächshäuser im Nahen Osten sind auf Chelate angewiesen, um die Herausforderungen alkalischer Böden zu überwinden, und Afrikas kommerzielle Farmen setzen trotz Kostenhürden auf gezielte Blattsprays.
Europäischer Markt für landwirtschaftliche Chelate
Die regionale Akzeptanz wird sich vertiefen, da sich Einrichtungen für den kontrollierten Anbau vervielfachen und CO₂-Gutschriftenprogramme Nährstoffeffizienz belohnen. Die lokale Fertigung in Indien und China wird voraussichtlich die Stückkosten senken und den Zugang in Süd- und Südostasien ausweiten. Europäische Anbieter, die Ökolabel-Zertifizierungen erhalten, werden preisunempfindliche Biosegmente erschließen. Staatliche Beratungsdienste und Präzisionslandwirtschaftsplattformen werden bewährte Verfahren verbreiten und den weltweiten Fußabdruck des Marktes für landwirtschaftliche Chelate ausweiten.

Regulatorisches Umfeld
Landwirtschaftliche Chelate, die in der Europäischen Union verkauft werden, unterliegen der EU-Düngeprodukteverordnung (EU) 2019/1009, die Anforderungen an die Konformitätsbewertung und CE-Kennzeichnung, Regeln für Produktfunktionskategorien sowie Kennzeichnungs- und Sicherheitsdokumentation für Ausgangsstoffe wie Chelat- und Komplexbildner festlegt. Um die technische Konsistenz bei Düngemitteln und verwandten Produkten zu verbessern, hat die Europäische Kommission den Durchführungsbeschluss (EU) 2024/2387 (September 2024) erlassen, der auf harmonisierte Normen wie EN 17816:2023 und EN 17817:2023 verweist, die Lieferanten zur Unterstützung von Konformitätsdossiers und Produktangaben nutzen.
Auch die Umwelt- und Chemikalienaufsicht verschärft sich in Bezug auf persistente synthetische Chelatbildner, was den Wandel weg von EDTA hin zu biologisch abbaubaren Liganden in Europa unter REACH-bezogener Prüfung und entsprechendem politischen Druck weiter verstärkt. In den Vereinigten Staaten hat die handelspolitische Unsicherheit die Planung landwirtschaftlicher Betriebsmittel beeinflusst; im Februar 2026 kippte der Oberste Gerichtshof der USA präsidiale Notfallzölle, die 2025 landwirtschaftliche Vorprodukte betroffen hatten, was in der Branche Forderungen nach mehr Sicherheit bei Importkosten und Beschaffungsstrategien für Chelat-Rohstoffe und Fertigformulierungen auslöste.
Wettbewerbslandschaft
Die fünf führenden Unternehmen, darunter BASF SE, Yara International, ICL Group Ltd, Nouryon Chemicals Holdings B.V. und Haifa Group, kontrollieren zusammen 2025 einen bedeutenden Anteil am Markt für landwirtschaftliche Chelate. BASF SE und Yara International ASA verankern den Markt durch vertikal integrierte Produktion und globale agronomische Beratungsnetzwerke. Beide Unternehmen bündeln Chelate mit umfassenderen Pflanzennährstoffprogrammen und verteidigen ihren Anteil in volumenstarken Getreide- und Spezialgartenbausegmenten. Ihre Skalenvorteile schlagen sich in wettbewerbsfähigen Preisen und schneller regulatorischer Compliance für neue biologisch abbaubare Liganden nieder.
Nouryon Chemicals Holding B.V., ICL Group Ltd. und Haifa Group vervollständigen die führende Gruppe, jede mit einer fokussierten Strategie. Nouryon nutzt die EU-Ecolabel-Zertifizierung seiner Dissolvine-Linie, um in ökologische und nachhaltigkeitsorientierte Nischen vorzudringen. ICL Group Ltd. erweiterte seine mediterrane Reichweite durch die Übernahme eines spanischen Herstellers von Ethylendiamin-N,N′-bis(2-hydroxyphenyl)essigsäure (EDDHA)-Eisen und fügte 12.000 Tonnen Kapazität hinzu. Haifa differenziert sich durch nanochelierte Blattnährstoffe, die die Sprühfrequenz bei hochwertigen Obstkulturen reduzieren.
Kapazitätserweiterungen, Einführungen biologisch abbaubarer Liganden und digitale Agronomie-Partnerschaften werden den künftigen Wettbewerb prägen. Im Rahmen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) haben BASF und Mitsubishi Chemical die Produktion von Glutaminsäurediacetat (GLDA) und Iminobernsteinsäure (IDHA) gesteigert. Diese biologisch abbaubaren Chelatbildner werden bis 2026 Ethylendiamintetraessigsäure (EDTA) auf europäischen und nordamerikanischen Märkten ersetzen. Yara und Trimble integrieren Chelat-Verschreibungen in Cloud-Plattformen und binden Produkte in Präzisions-Fertigationsroutinen ein. Kleinere Innovatoren, die kulturpflanzenspezifische Mischungen anpassen oder CO₂-Gutschriften-Ausrichtung sichern, werden voraussichtlich etablierte Positionen untergraben und den Markt für landwirtschaftliche Chelate ausweiten.
Marktführer für landwirtschaftliche Chelate
-
Nouryon Chemicals Holding B.V.
-
BASF SE
-
Yara International ASA
-
Haifa Group
-
ICL Group Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Chelate Unternehmen in diesem Bericht
- BASF SE
- Yara International ASA
- Nouryon Chemicals Holding B.V.
- ICL Group Ltd.
- Haifa Chemicals Ltd.
- Syngenta Group Co., Ltd.
- Nufarm Limited
- BMS Micro-Nutrients NV
- Mitsubishi Chemical Corporation
- Protex International
- Innospec Inc.
- Van Iperen International B.V.
- Aries Agro Limited
- Compass Minerals International Inc.
- J. R. Simplot Company

Marktchancen und Zukunftsaussichten
Regulatorisch getriebene Reformulierung und Premium-Compliance-Pfade schaffen weiterhin Chancen für biologisch abbaubare Chelate in der Fertigation und im geschützten Anbau, wo vollständig lösliche, rückstandsarme Mikronährstoffe helfen, Ausfällungen und Verstopfungen der Tropfer zu reduzieren. Diese Entwicklung zeigt sich in den Produktportfolios der Lieferanten: BASF brachte im April 2025 Trilon G (auf GLDA-Basis) auf den Markt und richtete das Angebot an biologisch abbaubaren Liganden auf die Kundennachfrage aus, die durch den EU Green Deal und die REACH-Prüfung persistenter Wirkstoffe beeinflusst wird. Parallel dazu werden Zertifizierungen und Nachhaltigkeitskennzeichnungen zunehmend als Kaufkriterien herangezogen, wie das Beispiel Nouryon zeigt, das im Januar 2025 an seinem Standort Herkenbosch, Niederlande, die ISCC-PLUS-Zertifizierung für biologisch abbaubare Chelate mit Attributen aus erneuerbarem Kohlenstoff erhielt.
Die Produktdifferenzierung entwickelt sich zudem über die klassische EDTA- und EDDHA-Positionierung hinaus in Richtung dualfunktionaler und biologisch abgeleiteter Komplexe, was Raum für Chelat-plus-Biostimulans-Konzepte in Spezialkulturen und hochwertigen Gartenbauprogrammen lässt. Ein konkretes Beispiel ist der Launch von ICLs Bioz Kellus (April 2026), der auf peptidbasierten Molekülen und organischen Säuren basiert, um die Nährstoffaufnahme und die biologische Abbaubarkeit zu verbessern, und der sich mit Landwirten deckt, die auf präzise Nährstoffversorgung und nachhaltigkeitsorientierte Agronomie setzen. Auf der Nachfrageseite unterstützen umfangreiche Korrekturprogramme gegen Zink- und Eisenmangel in großflächigen Anbausystemen (unter anderem in Brasilien und den Getreide- und Sojaanbaugebieten der Asien-Pazifik-Region) weiterhin hochstabile Chelate in Boden- und Blattanwendungsprogrammen, während die Konzentration wichtiger Liganden und Isomere den Wert lokalisierter Formulierung, diversifizierter Beschaffung und regionsspezifischer technischer Unterstützung erhöht.
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Chelate
- Juni 2026: BASF SE kündigte eine Preiserhöhung für ausgewählte Trilon-Chelatbildner in Nordamerika an, wirksam ab dem 1. Juli 2026, die ein breites Portfolio umfasst, darunter Trilon B, BD, BS, BX, C, D, G sowie lebensmitteltaugliche Varianten. Die Änderung spiegelt Kosten- und Angebotsdynamiken entlang etablierter synthetischer und biologisch abbaubarer Chelatbildner-Wertschöpfungsketten wider und kann die Formulierungsökonomie von Mikronährstoffmischungen und Fertigationsprodukten beeinflussen. Die Anpassung unterstreicht zudem die Bedeutung alternativer Liganden und optimierter Dosierprogramme, wenn Landwirte und Distributoren mit höheren Kosten pro Kilogramm konfrontiert sind.
- November 2025: Nouryon eröffnete ein Innovationszentrum in Shanghai, China, um lokalisierte Innovation und Kundenzusammenarbeit über mehrere Endmärkte hinweg, einschließlich der Landwirtschaft, zu beschleunigen. Die Einrichtung unterstützt die Anwendungsentwicklung näher an der Nachfrage im asiatisch-pazifischen Raum, wo chelatierte Mikronährstoffe zur Bekämpfung weit verbreiteten Zink- und Eisenmangels und zur Unterstützung effizienterer Düngeprogramme eingesetzt werden. Schnellere Iteration und regionaler technischer Service können die Zeit von der Ligandenauswahl bis zu feldfertigen Formulierungen verkürzen.
- April 2025: BASF SE stellte Trilon G vor, einen auf GLDA basierenden biologisch abbaubaren Chelatbildner, der die Schwellenwerte für leichte biologische Abbaubarkeit erfüllt und zugleich Ziele im Bereich erneuerbarer Kohlenstoff unterstützt. Der Launch erweiterte das nachhaltige Chelatbildner-Angebot von BASF für Kunden, die persistente synthetische Wirkstoffe in regulierten Märkten ersetzen oder reduzieren möchten. Er verwies zudem auf eine schnellere Kommerzialisierung biologisch abbaubarer Liganden, die in Mikronährstoffchelate integriert werden können, die für präzise Fertigation und hochreine Anwendungen konzipiert sind.


Markt für landwirtschaftliche Chelate Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für landwirtschaftliche Chelate chelierte Mikronährstoffprodukte, die in der Landwirtschaft eingesetzt werden, um die Nährstoffverfügbarkeit und -aufnahme in Kulturpflanzen zu verbessern, wobei ein Chelatbildner ein Mikronährstoffion bindet und dazu beiträgt, Verluste in Boden und Wasser zu reduzieren.
Ausschlüsse aus dem Umfang: Wir schließen nicht-chelierte Mikronährstoffsalze und nicht-landwirtschaftliche Chelierungsanwendungen aus (wie industrielle, Wasseraufbereitungs- oder Tierernährungsanwendungen).
Segmentierungsübersicht
- Nach Typ
- Synthetisch
- Ethylendiamintetraessigsäure (EDTA)
- Ethylendiamin-N,N-bis(2-hydroxyphenylessigsäure) (EDDHA)
- Diethylentriaminpentaessigsäure (DTPA)
- Iminobernsteinsäure (IDHA)
- Sonstige synthetische Typen
- Organisch
- Ligninsulfonate
- Aminosäuren
- Heptagluconate
- Sonstige organische Typen
- Synthetisch
- Nach Anwendung
- Bodenanwendung
- Blattanwendung
- Fertigation
- Sonstige Anwendungen
- Nach Kulturpflanzentyp
- Getreide und Körnerfrüchte
- Hülsenfrüchte und Ölsaaten
- Handelspflanzen
- Obst und Gemüse
- Rasen und Zierpflanzen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Spanien
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Ausgangsstruktur des Marktes aufzubauen und die Annahmen an messbare landwirtschaftliche Aktivitäten zu knüpfen. Wir stützten uns auf öffentliche und offizielle Quellen wie FAOSTAT für Anbauflächen- und Produktionssignale, USDA und Eurostat für Landwirtschafts- und Düngemittelstatistiken sowie Handelsindikatoren von UN Comtrade, wo die Produktzuordnung relevant war.
Um diese Nachfragesignale in ein praktikables Umsatzmodell zu übersetzen, haben wir auch Quellen wie IFA und Veröffentlichungen nationaler Landwirtschaftsministerien sowie Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Branchenpresse ausgewertet, die Mikronährstoffprogramme und Formulierungsänderungen behandeln. Wo verfügbar, nutzten wir Abonnementdatenbanken mit Schwerpunkt auf Unternehmensfinanzen und Patenten, um Produktfokus und Technologieausrichtung zu überprüfen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche und kostenpflichtige Quellen wurden zur Datenerhebung, Zahlenvalidierung und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf praktische Überprüfungen, die aus öffentlichen Quellen allein schwer zu bestätigen sind, darunter typische Preisspannen nach Chelattyp, Kanalmargen und die Veränderung von Anwendungstrends bei Boden-, Blatt- und Fertigationsanwendungen. Wir sprachen mit einer Mischung aus Herstellern, Händlern, Agronomen und großen Betriebsmitteleinkäufern in den wichtigsten Verbrauchsregionen, was dazu beitrug, Lücken bei den Adoptionsannahmen zu schließen und die Richtung der endgültigen Gesamtwerte zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | APAC: 37 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 30 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Nachfragepool aus Kulturpflanzenaktivität und Mikronährstoffintensität rekonstruiert und ihn dann anhand beobachteter Nutzungsmuster in jeder Region auf chelierte Formate eingrenzt. In der Praxis verknüpft das Modell Anbaufläche und Kulturpflanzenmix mit Anwendungswegen (Boden, Blatt, Fertigation) und wendet dann die Chelatdurchdringung und typische Behandlungshäufigkeit an, um diese mithilfe typspezifischer Preise in Werte umzurechnen.
Die Gesamtwerte verändern sich am stärksten durch einige wenige Eingangsgrößen, darunter der Anteil hochwertiger Kulturpflanzen, die Ausweitung von Fertigation und geschütztem Anbau, Boden-pH-Einschränkungen, die bestimmte Chelate begünstigen (beispielsweise EDDHA-Einsatz unter alkalischen Bedingungen), sowie Änderungen in den Vorschriften, die persistente synthetische Chelatbildner betreffen. Rohstoffbedingte Preisbewegungen verändern auch die durchschnittlichen Verkaufspreise nach Qualitätsstufe. Um die Ergebnisse realistisch zu halten, gleichen wir das Top-down-Ergebnis mit selektiven Bottom-up-Überprüfungen ab, wie z. B. Stichprobenpreislisten, Händlerkanalprüfungen und begrenzten Zusammenfassungen von Lieferantenumsätzen, wo die Berichterstattung eindeutig ist, und wir schließen Lücken durch die Anwendung konservativer Abdeckungsfaktoren, anstatt eine vollständige Unternehmensabbildung zu erzwingen.
Für die Prognose verwenden wir in erster Linie Szenarioanalysen, unterstützt durch Trendglättung bei Schlüsselvariablen, da Adoption und Preisgestaltung je nach Region und Erntesaison unterschiedlich verlaufen können. Die Szenarien sind in Expertenmeinungen zur Ausweitung von Mikronährstoffprogrammen, dem erwarteten Mixwechsel zwischen synthetischen und organischen Chelaten sowie der Geschwindigkeit verankert, mit der Preisänderungen durch den Kanal weitergegeben werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit die endgültigen Zahlen mit realen Signalen übereinstimmen. Wir vergleichen die implizierte Verbrauchsintensität mit unabhängigen Indikatoren wie Anbauflächenveränderungen, der Richtung der Düngemittelausgaben und Handelsbewegungen, wo die Klassifizierung einen angemessenen Proxy erlaubt, und untersuchen große Abweichungen vor der Freigabe.
Wenn sich eine Annahme wesentlich ändert, beispielsweise durch einen starken Rohstoffpreisschwankung, der die Chelatpreise beeinflusst, oder durch eine Regulierungsaktualisierung, die zugelassene Chemikalien betrifft, nehmen wir erneut Kontakt zu relevanten Befragten auf und führen die betroffenen Module erneut durch. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für landwirtschaftliche Chelate von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für landwirtschaftliche Chelate weichen häufig voneinander ab, selbst wenn die Quellen auf dieselbe Produktfamilie verweisen, da Zeitpunkt und Modellierungsentscheidungen nicht immer aufeinander abgestimmt sind. Unterschiede entstehen häufig dadurch, was als chelierter Wert gezählt wird, wie Preise über Qualitätsstufen und Kanäle gemittelt werden und welches Jahr sowie welches Währungsumrechnungsdatum verwendet werden.
Ein häufiger Treiber von Lücken ist der Aktualisierungsrhythmus, da sich Chelatpreise mit Rohstoffkosten und regionalem Mix schnell verändern können und ältere Annahmen dem aktuellen Verkaufsumfeld hinterherhinken können. Der Währungszeitpunkt spielt ebenfalls eine Rolle, da Umsätze in lokalen Währungen erzielt und für die Berichterstattung umgerechnet werden, und kleine Umrechnungsunterschiede können sich in einem globalen Gesamtwert summieren. Einige Schätzungen vermischen auch benachbarte Mikronährstoffprodukte, die nicht wirklich cheliert sind, oder sie wenden einen einzigen gemischten Durchschnittsverkaufspreis über alle Typen an. Im Gegensatz dazu aktualisiert unser Modell die Durchschnittsverkaufspreisbänder nach Chelattyp und Region vor der Umrechnung und wird durch wiederholte Validierungsgespräche gegengeprüft, was einen Großteil der Streuung um den Mordor Intelligence-Wert erklärt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,30 Milliarden USD (2025) | |
| Global Consultancy A | 1,03 Milliarden USD (2025) | Verwendet ein längeres Prognosefenster mit einem langsameren Wachstumspfad, und der Wert für 2025 scheint ein konservativeres Durchschnittsverkaufspreisset widerzuspiegeln, das nicht eindeutig für Qualitätsstufenmix und Kanal-Weitergabe angepasst ist. |
| Industry Publisher B | 0,79 Milliarden USD (2025) | Wendet wahrscheinlich eine engere Produktabgrenzung an oder schließt Teile synthetischer Chelate aus, und scheint sich auf ein niedrigeres durchschnittliches Preisniveau zu stützen, das den Wert in Regionen mit höherer Chelatadoption und stärkerer Fertigationsnachfrage unterschätzen kann. |
Betrachtet man die Zahlen insgesamt, lässt sich die Streuung größtenteils dadurch erklären, wie aktuell die Preis- und Umrechnungsannahmen sind, gefolgt von der Frage, ob die Definition den vollständigen chelierten Mikronährstoffkorb erfasst, der in der Landwirtschaft verwendet wird. Indem der Umfang ausschließlich auf chelierte Produkte beschränkt und wiederholbare Nachfrageindikatoren mit praktischen Preisüberprüfungen verwendet werden, bleibt die resultierende Zahl transparent und lässt sich leichter mit dem in Einklang bringen, was Käufer und Verkäufer auf dem Markt beobachten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für landwirtschaftliche Chelate und seine prognostizierte Größe für 2031?
Der Markt wird im Jahr 2026 auf 1,38 Milliarden USD geschätzt und wird voraussichtlich bis 2031 2,07 Milliarden USD erreichen.
Welche Region verzeichnet das schnellste Marktwachstum?
Asien-Pazifik expandiert bis 2031 mit einer CAGR von 8,8 %, angetrieben durch Mikronährstoffmängel im Boden und Subventionsprogramme.
Warum gewinnen biobasierte Chelate Marktanteile?
Regulatorischer Druck auf persistente synthetische Wirkstoffe und die Nachfrage nach Nachhaltigkeitskennzeichnungen treiben Landwirte hin zu biologisch abbaubaren Aminosäure- und IDHA-Qualitäten.
Wie beeinflusst intelligente Fertigation die Nachfrage nach Chelaten?
Sensorgesteuerte Fertigation bevorzugt vollständig lösliche Chelate, die Ausfällungen widerstehen, was den Absatz hochreiner flüssiger Qualitäten ankurbelt.
Wie ist der Wettbewerbsausblick für kleine Innovatoren?
Moderate Konzentration und regulatorische Verschiebungen schaffen Öffnungen für Nischenanbieter, die spezialisierte biologisch abbaubare Liganden und digitale Agronomie-Integration anbieten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
