
Größe und Marktanteil des afrikanischen Orangenmarkts
Analyse des afrikanischen Orangenmarkts durch Mordor Intelligence
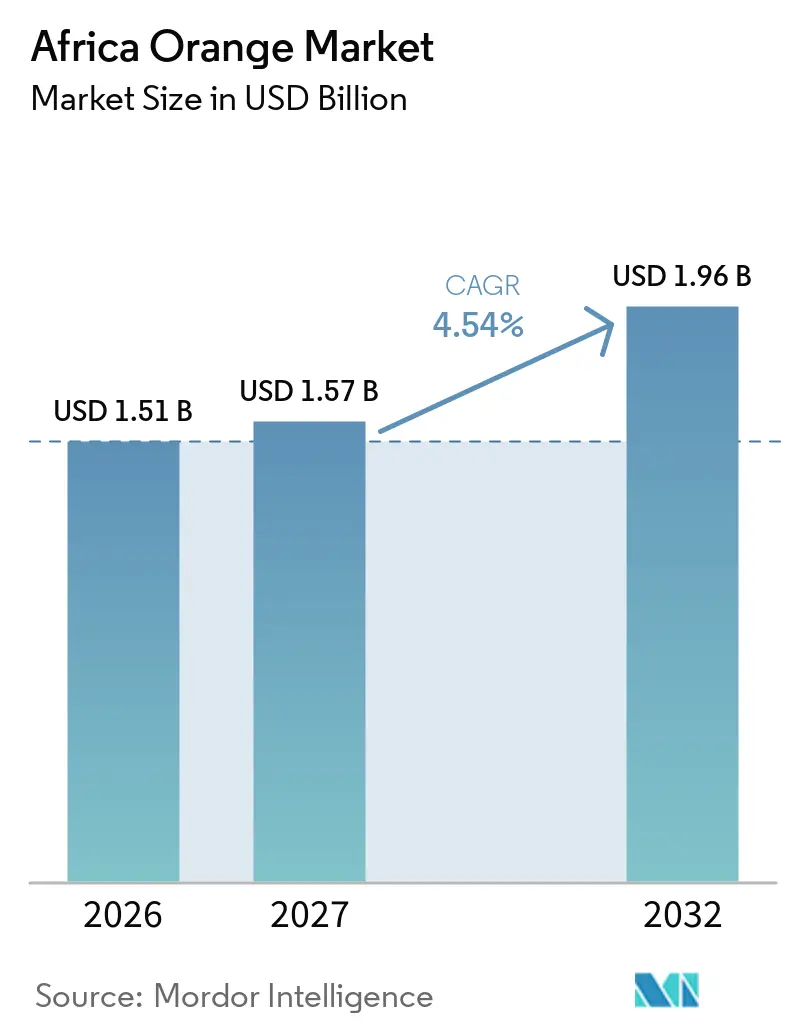
Die Größe des Afrika-Orangenmarkts wurde im Jahr 2026 auf 1,51 Milliarden USD geschätzt und soll von 1,57 Milliarden USD im Jahr 2027 auf 1,96 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,54 % von 2027 bis 2032. Steigende globale Orangensaftpreise, Bewässerungsverbesserungen in Ägypten und Marokko sowie die zunehmende Verbreitung von Supermärkten in städtischen Ballungsräumen unterstützen den stetigen Aufschwung des Afrika-Orangenmarkts. Valencia-Sorten dominieren sowohl die Saftverarbeitung als auch die Frischexportkanäle, während Blutorangen zunehmend Premium-Regalflächen erobern, da Einzelhändler ihr Sortiment differenzieren. Staatliche Anreize für klimaschonende Bewässerung und Verarbeitungsinvestitionen verbessern die Ertragsstabilität und die Wertschöpfung, während phytosanitäre Barrieren und Stromausfälle weiterhin bedeutende betriebliche Herausforderungen darstellen.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie führte Ägypten im Jahr 2026 mit einem Marktanteil von 43,5 % am Afrika-Orangenmarkt, und Marokko ist das am schnellsten wachsende Land mit einer CAGR von 6,8 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum afrikanischen Orangenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau klimaschonender Bewässerung | +0.8% | Ägypten und Marokko | Mittelfristig (2–4 Jahre) |
| Rekordhohe globale Orangensaftpreise steigern die Erzeugerpreismargen | +1.2% | Südafrika, Ägypten und Marokko | Kurzfristig (≤ 2 Jahre) |
| Neues China-Afrika-Kältebehandlungsprotokoll | +0.5% | Marokko und Südafrika | Mittelfristig (2–4 Jahre) |
| Entstehung panafrikansicher Rohstoffbörsen | +0.3% | Kenia, Äthiopien und Nigeria | Langfristig (≥ 4 Jahre) |
| Einführung ertragsstarker Valencia-Late-Sorten | +0.6% | Südafrika und Marokko | Mittelfristig (2–4 Jahre) |
| Solare Mikro-Netze auf Betriebsebene zur Reduzierung von Nachernteverlusten | +0.4% | Äthiopien, Kenia, ländliches Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau klimaschonender Bewässerung
Ägypten und Marokko statten Tausende von Hektar mit subventionierten Tropfsystemen aus, die den Hektarertrag um bis zu 20 % steigern, Wasserstress reduzieren und exportgerechte Größensortierung unterstützen. Marokkos Orangenernte 2024/25 stieg im Jahresvergleich um 17 % auf 960.000 Metrische Tonnen, da die Tropfbewässerung weiter ausgebaut wurde[1]. In Ägyptens Noubaria-Rekultivierungszone bewirtschaftet Magrabi Agriculture 3.360 Hektar integrierter Zitrusfarmflächen und nutzt dabei zentralisierte Tropfbewässerungssysteme sowie Gewebekulturvermehrung, um exportgerechte Qualität zu gewährleisten. In Marokko gewährt die Regierung Hektar-Aggregationsanreize, die von 75 USD für große konventionelle Erzeuger bis zu 300 USD für kleine Biobetriebe reichen, um die Technologieakzeptanz unter Kleinbauern zu fördern.
Rekordhohe globale Orangensaftpreise steigern die Erzeugerpreismargen
Orangensaft-Futures überstiegen im Jahr 2024 4.200 USD pro Tonne, wobei die Preise im Februar 2026 deutlich über dem Fünfjahresdurchschnitt lagen und die afrikanischen Erzeugerpreisrenditen um (15–20 %) stiegen. Produktionsausfälle in Brasilien und Florida, verursacht durch Zitrusvergünung und Hurrikanschäden, verknappten das globale Konzentratangebot und beeinflussten die Preissignale für afrikanische Erzeuger direkt. Ägyptische Exporteure, darunter Wadi El Nour, stellten fest, dass die Überproduktion in der Saison 2023/24 die Preise gesenkt hatte. Die Saison 2024/25 verzeichnete eine verbesserte Rentabilität, da der Abbau staatlicher Subventionen weniger effiziente Betreiber aus dem Markt drängte, während die Nachfrage aus Russland, Saudi-Arabien und Brasilien zunahm.
Neues chinesisch-afrikanisches Kältebehandlungsprotokoll
Marokko, Ägypten und Südafrika haben nun Zugang zu chinesischen Häfen unter harmonisierten Kältebehandlungsregeln, die das Zurückweisungsrisiko senken und die Diversifizierung weg von der Europäischen Union unterstützen. Die Einrichtung für Standards und Handelsentwicklung etablierte 2024 COMESA-weite Standardarbeitsanweisungen für phytosanitäre Zitrusfrüchtekontrollen, standardisierte Protokolle in den Mitgliedstaaten und minimierte Grenzaufenthalte. Diese regulatorische Angleichung ist besonders vorteilhaft für Marokko, das im Frühsaison-Wettbewerb mit chilenischen Mandarinen steht und auf Zuverlässigkeit und Rückverfolgbarkeit angewiesen ist, um in den Vertriebszentren Shanghai und Guangzhou Premiumpreise zu erzielen.
Entstehung panafriканischer Warenbörsen
Plattformen wie AFEX und die Äthiopische Warenbörse testen Zitrus-Terminkontrakte, um eine transparente Preisfindung für Kleinbauern zu ermöglichen, die nicht in Supermarkt-Lieferketten integriert sind. Diese Plattformen sind besonders bedeutsam für Kleinbauern, die von Supermarkt-Beschaffungssystemen ausgeschlossen sind, die zunehmend eine konsistente ganzjährige Versorgung, strenge Lebensmittelsicherheitszertifizierungen und eine zentralisierte Distribution erfordern. Laut dem Bericht der Konferenz der Vereinten Nationen für Handel und Entwicklung (UNCTAD) über Supermarkt-Lieferketten in Subsahara-Afrika beziehen große südafrikanische Einzelhändler wie Shoprite und Pick 'n Pay über 90 % ihrer Frischprodukte von kommerziellen Erzeugern. Infolgedessen sind Kleinbauern häufig auf Makler oder lokale Großhandelsmärkte angewiesen, es sei denn, sie können ihre Produkte bündeln und die erforderlichen Zertifizierungen erhalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbreitung des Citrus-Greening-Befalls über Limpopo hinaus | -0.9% | Südafrika | Mittelfristig (2–4 Jahre) |
| Weitergabe von Düngemittelpreisen an die Erzeugermargen | -0.6% | Ägypten, Marokko und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Phytosanitäre Barriere der Europäischen Union für Citrus Black Spot (CBS) | -0.5% | Südafrika | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Stromversorgung in der Kühlkette | -0.4% | Südafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbreitung der Zitrusvergünung über Limpopo hinaus
Huanglongbing, auch bekannt als Zitrusvergünung, hat sich von der südafrikanischen Provinz Limpopo in die Obstgärten von Mpumalanga ausgebreitet und gefährdet den Status des Landes als größter Zitrusexporteur Afrikas. Das südafrikanische Ministerium für Landwirtschaft, Landreform und ländliche Entwicklung meldete 2024 den Nachweis infizierter Bäume an mehreren Standorten in Mpumalanga, was zur Einführung obligatorischer Entfernungsprotokolle und zur Einrichtung von Quarantänezonen führte[2]. Laut der Vereinigung der Zitrusanbauer könnte eine unkontrollierte Ausbreitung die Exportmengen im nächsten Jahrzehnt um 15 % bis 20 % verringern und das Vision-260-Ziel der Branche gefährden, bis 2030 260 Millionen Kartons zu erreichen.
Weitergabe von Düngemittelpreisen an die Erzeugermargen
Harnstoff- und NPK-Werte liegen (20–25) % über dem Niveau von 2023. Präzisionslandwirtschaftliche Werkzeuge und Bodenuntersuchungen mildern einige Kostensteigerungen, doch die Auswirkungen auf die Margen bleiben bestehen. Marokkos Düngemittelmarkt, der stark von Importen abhängig ist, hat eine durch globale Erdgaspreisschwankungen und geopolitische Versorgungsunterbrechungen verursachte Preisvolatilität erlebt. Im Januar 2025 hob die Untersuchung des südafrikanischen Wettbewerbskommissars zum Frischproduktemarkt hohe Düngemittel- und Saatgutkosten als strukturelle Barrieren für kleine und historisch benachteiligte Landwirte hervor, die deren Zugang zu formellen Einzel- und Exportmärkten einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Ägypten hielt im Jahr 2026 einen Marktanteil von 43,5 % am Afrika-Orangenmarkt, mit einer Produktion von etwa 3,7 Millionen Tonnen und Exporten von über 1,8 Millionen Tonnen im Jahr 2025. Wechselnde Erntejahre und Hitzewellenstress reduzierten die Erträge 2024/25 um (10–15 %), doch Tropfbewässerungsverbesserungen und ein Verarbeitungskomplex im Wert von 300 Millionen USD in Sadat City werden mehr Valencia-Mengen aufnehmen und Exportschwankungen abfedern. Exportanreize werden schrittweise reduziert, wobei Qualität gegenüber Volumen priorisiert wird – ein Ansatz, der den Erwartungen des Premiummarktes entspricht und Ägyptens Ankerrolle im Afrika-Orangenmarkt sichert[3].
Marokko ist die am schnellsten wachsende Region und wird voraussichtlich von 2026 bis 2032 mit einer CAGR von 6,8 % wachsen, angetrieben durch die Bewässerungsausweitung in Souss-Massa, Exportsubventionen von MAD 1.000 (100 USD) pro Tonne und den Anbau von Valencia Late, der auf die europäische Nebensaison ausgerichtet ist. Die Produktion erreichte 2024/25 960.000 Tonnen, ein Anstieg von 17 % gegenüber dem Vorjahr, obwohl Wasserknappheit eine strukturelle Bedrohung bleibt. Solar-, Entsalzungs- und Abwasserprojekte mildern die Auswirkungen von Dürren und stellen sicher, dass das Angebot des afrikanischen Orangenmarktes aus Marokko auch in trockenen Jahren Qualitätsstandards einhält.
Südafrika steht vor Infrastrukturherausforderungen, bleibt aber ein bedeutender globaler Zitrusexporteur. Die Serviceerweiterung von Hapag-Lloyd in Kapstadt zielt darauf ab, die Liegezeiten zu verkürzen, während bilaterale Abkommen mit Vietnam und China dazu beitragen, Zielmarktrisiken zu mindern. Das geplante Wasserstoff-Bunkern in Port Elizabeth hat das Potenzial, die Emissionen von Kühlcontainern zu reduzieren und Exporteure bei der Einhaltung der bevorstehenden Kohlenstoffgrenzmechanismen (CBAMs) der Europäischen Union zu unterstützen.
Regulatorisches Umfeld
Der afrikanische Orangenhandel wird durch verschärfte sanitäre und phytosanitäre (SPS) Compliance-Anforderungen in den Zielmärkten sowie parallele Bemühungen um regionale Angleichung zur Unterstützung innerafrikanischer Handelsströme geprägt. In Südafrika unterliegen Zitrusexporte dem Agricultural Product Standards Act, 1990 (Act 119 of 1990), wobei das Department of Agriculture, Land Reform and Rural Development (DALRRD) und die National Plant Protection Organisation of South Africa (NPPOZA) die phytosanitären Kontrollen überwachen; Exporteure registrieren Produktionseinheiten und Packhäuser jährlich und verwalten marktspezifische Anforderungen über das digitale System PhytClean.
Das phytosanitäre Risikomanagement bleibt eine bindende Einschränkung für hochwertige Exportkanäle, insbesondere im Zusammenhang mit Systemansätzen und Dokumentationsanforderungen für die Falsche Fruchtmotte (False Codling Moth, FCM) und den Zitrusschwarzfleckenpilz (Citrus Black Spot, CBS) für die Europäische Union und ausgewählte asiatische Märkte. Auf kontinentaler Ebene bietet der Sanitary and Phytosanitary (SPS) Policy Framework der Afrikanischen Union einen Fahrplan zur Harmonisierung von Lebensmittelsicherheits- und Pflanzengesundheitsmaßnahmen über die Regionalen Wirtschaftsgemeinschaften hinweg, was die mit der AfCFTA verbundenen Handelserleichterungsbemühungen ergänzt und Reibungsverluste für konforme Exporteure und organisierte Erzeugergruppen verringert.
Wertschöpfungskettenanalyse
Die afrikanische Orangen-Wertschöpfungskette reicht von der Vorleistungsversorgung (Baumschulen, Bewässerungsausrüstung, Pflanzenschutz und Düngemittel) über die Obstgartenproduktion, Ernte, Sortierung, Verpackung, Kühllagerung bis hin zum weiteren Transport in Frischexportkanäle, den modernen Einzelhandel und die Verarbeitung. Verbesserungen auf Betriebsebene bei Tropfbewässerung und Sortenauswahl tragen dazu bei, exportgerechte Größe und Konsistenz in wichtigen Ursprungsländern wie Ägypten und Marokko zu liefern, während Bündelung und exporteurgeführte technische Unterstützung für Kleinbauern, die Zugang zu zertifizierungsgestützten Beschaffungssystemen von Supermarktketten suchen, weiterhin wichtig bleiben.
Die Leistung im Midstream- und Downstream-Bereich hängt zunehmend von der Zuverlässigkeit der Kühlkette, der Hafen- und Schiffskapazität sowie der Disziplin bei der phytosanitären Dokumentation ab. In Südafrika können die Umsetzung der Compliance (Packhausregistrierung, Rückverfolgbarkeit und marktspezifische Inspektionen) sowie logistische Engpässe (Hafenstaus, Stromversorgungsschwankungen bei der Kühlcontainer-Handhabung) darüber entscheiden, ob Obst Premium-Zielmärkte erreicht oder in weniger restriktive Märkte umgeleitet wird. Die Kette erweitert sich zudem in Richtung Verarbeitung, wobei neue und geplante Investitionen in Konzentrat- und Saftproduktion in Ägypten und anderen afrikanischen Märkten als Absatzkanal dienen, wenn sich die Logistik für Frischexporte verschärft oder Preiszyklen mengenorientierte Strategien benachteiligen.
Wettbewerbslandschaft
Drei etablierte Exporteure – Capespan Group, Sundays River Citrus Company und Elwadi Export Company – kontrollieren den größten Anteil des Containerverkehrs nach Europa, in den Nahen Osten und nach Asien und verleihen dem afrikanischen Orangenmarkt ein moderates Konzentrationsprofil. Sundays River Citrus Company, die 120 Erzeuger vertritt, verschiffte 2025 8,5 Millionen Kartons, von denen 70 % ins Ausland gingen. Capespan's Beschaffung auf mehreren Kontinenten gleicht Versorgungslücken bei Einzelhändlern aus, und seine Präzisionslandwirtschafts-Unterstützungswerkzeuge helfen Erzeugern, Düngemittel- und Wasserengpässe zu bewältigen. Elwadi ist auf hochbrixhaltige Valencia-Ladungen für Saft- und Frischkanäle im Golfraum spezialisiert.
Elsewedy und MAFIs Konzentratanlage im Wert von 300 Millionen USD markiert eine Verlagerung hin zur Wertschöpfung durch Verarbeitung. Digitale Plattformen wie AWASAM bündeln kenianische und tansanische Erzeuger, ermöglichen den Zugang zu europäischen Käufern und verringern Maklermargen. Zertifizierungen nach dem Hazard Analysis Critical Control Points (HACCP)-System sind zur Grundvoraussetzung für den Markteintritt geworden und zwingen mittelgroße Produzenten, in Rückverfolgbarkeit und Kühlkettenverbesserungen zu investieren. Die afrikanische Orangenbranche erlebt zudem eine zunehmende Solarenergienutzung in Packstationen, die Kohlenstoffreduzierung mit Energiesicherheit verbindet und den Wettbewerbsvorteil schärft.
Der innerafrikanische Handel bleibt unterentwickelt – die Afrikanische Kontinentale Freihandelszone könnte nichttarifäre Einsparungen erschließen und die Sortenspezialisierung fördern. Kleinere Genossenschaften in Äthiopien und Nigeria nutzen durch Geber finanzierte Bewässerungs- und Zertifizierungsprojekte, um in regionale Supermarktketten einzusteigen, und bringen frischen Wettbewerb in das untere Segment des afrikanischen Orangenmarkts.
Marktchancen und Zukunftsaussichten
Die verarbeitungsgetriebene Wertschöpfung sticht in mehreren afrikanischen Ursprungsländern hervor, unterstützt durch Investitionen in Packhäuser und Fabriken, die Nachernteverluste reduzieren und die Monetarisierung über Frischexporte hinaus diversifizieren. Ägyptens Ausbaupläne für die Orangenverarbeitungskapazität, zusammen mit groß angelegten Konzentratinvestitionen wie dem 300-Millionen-USD-Verarbeitungskomplex in Sadat City, deuten auf einen ausgewogeneren Weg für das von Valencia-Orangen dominierte Angebot hin, wenn Versandstörungen oder Volatilität in Zielmärkten Frischprogramme einschränken.
Der Aufbau von Marktzugang und Compliance-Kapazitäten schafft ebenfalls konkrete kommerzielle Chancen in der gesamten Region. Südafrikas Einsatz von Exportabgaben und Branchenprogrammen zur Finanzierung von Forschung, Entwicklung und Marktzugang, zusammen mit Initiativen wie der CGA und der Eastern Cape Development Corporation, die die Exportbereitschaft schwarzer Zitrusfarmer unterstützen, erweitert den Pool konformer Lieferanten, die den modernen Einzelhandel und Exportvorgaben bedienen können. Parallel dazu öffnen sich diversifizierte Exportkorridore durch aktualisierte, auf China ausgerichtete Kältebehandlungs- und Pflanzengesundheitsprotokolle, während Investitionen in Packhäuser und exportorientierte Verarbeitung in Kenia, Nigeria und Südafrika auf eine breitere Gruppe von Ursprungsländern hindeuten, die am höherwertigen, normengesteuerten Zitrushandel teilnehmen.
Aktuelle Branchenentwicklungen
- Juli 2026: Tiger Brands gab bekannt, dass es für seine Oros-Getränkeprodukte im zweiten Jahr in Folge 100 % der Orangen von südafrikanischen Erzeugern bezogen hat. Dieser Schritt stärkt die inländische Abnahme für Erzeuger und unterstützt eine engere Integration zwischen lokalen Obstgärten und den Lieferketten der Getränkeherstellung.
- April 2026: Südafrikas Department of Agriculture, Land Reform and Rural Development und die Citrus Growers Association of Southern Africa änderten das Pflanzengesundheitsprotokoll für Zitrusexporte nach China und führten neue Optionen zur Minderung des Schädlingsrisikos ein. Die Protokollaktualisierung trägt dazu bei, das Ablehnungsrisiko zu verringern, und erweitert die Marktzugangsflexibilität für Exporteure, die über Europa hinaus diversifizieren möchten.
- Juni 2025: Die FAO und die Internationale Pflanzenschutzkonvention starteten zusammen mit Südafrikas Department of Agriculture Phase zwei des Africa Phytosanitary Programme (APP) mit einem Fokus, der Zitrusfrüchte einschließt. Das Programm nutzt digitale Werkzeuge zur Stärkung der phytosanitären Kapazitäten und unterstützt einen reibungsloseren grenzüberschreitenden Warenverkehr sowie verbesserte Compliance-Ergebnisse für exportorientierte Wertschöpfungsketten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt ist definiert als der Wert, der aus in Afrika gelieferten Orangen generiert wird, einschließlich des Frischhandels sowie der Mengen, die in die Verarbeitung und Saftkanäle fließen, gemessen zu geltenden Preisen und zur Vergleichbarkeit in USD umgerechnet.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine nachgelagerten Einzelhandelsmargen, inländischen Logistikaufschläge oder wertschöpfende orangenbasierte Produkte über den primären Orangenfrüchtehandel hinaus.
Segmentierungsübersicht
- Nach Geografie
- Ägypten
- Produktionsanalyse
- Produktionsvolumen
- Erntefläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Analyse und Prognose des Großhandelspreistrends
- Regulatorischer Rahmen
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Produktionsanalyse
- Marokko
- Produktionsanalyse
- Produktionsvolumen
- Erntefläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Analyse und Prognose des Großhandelspreistrends
- Regulatorischer Rahmen
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Produktionsanalyse
- Südafrika
- Produktionsanalyse
- Produktionsvolumen
- Erntefläche und Ertrag
- Verbrauchsanalyse (Wert und Volumen)
- Handelsanalyse (Wert und Volumen)
- Importmarktanalyse
- Importwert und -volumen
- Wichtigste Liefermärkte
- Exportmarktanalyse
- Exportwert und -volumen
- Wichtigste Zielmärkte
- Importmarktanalyse
- Analyse und Prognose des Großhandelspreistrends
- Regulatorischer Rahmen
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Produktionsanalyse
- Ägypten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau des Angebots- und Nachfragebildes anhand öffentlicher Landwirtschafts- und Handelsdatensätze und der Angleichung von Definitionen, bevor Berechnungen festgelegt wurden. Zu den verwendeten Quellen gehörten FAOSTAT für Produktions- und Ertragsreihen, UN Comtrade für Import- und Exportwerte und -volumina, Weltbank-Makroindikatoren für Währungs- und Inflationskontext sowie nationale Landwirtschaftsministerien und Statistikämter für länderspezifische Ernteupdates.
Wir haben auch Zoll- und Hafenupdates, Verbands- und Exporteursgremiumsmitteilungen sowie Unternehmensberichte und Investorenpräsentationen aus der Wertschöpfungskette überprüft, um Preisverhalten und Veränderungen im Vertriebsweg zu verstehen. Bei Bedarf haben wir auf genehmigte kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patentrecherchen zu Zitrusvarietäten und Nachernteverfahren sowie eine Import-Export-Sendungsebenenansicht zurückgegriffen, um Handelsströme zu plausibilisieren. Diese Beispiele sind illustrativ, und viele weitere Quellen wurden verwendet, um Daten zu sammeln, zu validieren und offene Fragen während der Analyse zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Produktionssaisonalität, den Packhaus-Durchsatz, typische Preisspannen und die Aufteilung zwischen Frischexport, inländischem Frischmarkt und Verarbeitungsnachfrage zu überprüfen. Wir haben mit Erzeugern, Händlern, Exporteuren, Verarbeitern und Großabnehmern in wichtigen Erzeugungs- und Handelskorridoren gesprochen, damit die Annahmen aus der Desk-Research korrigiert und dann mit beobachtbaren Signalen wie Erntebedingungen und Handelsbewegungen abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 14 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Unternehmen: 19 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde hauptsächlich mithilfe einer Top-down-Rekonstruktion erstellt, bei der Produktion, Importe, Exporte und geschätzter inländischer Verbrauch in eine konsistente Bilanz gebracht und dann anhand beobachtbarer Großhandelspreistrends in Wert umgerechnet werden. Sobald die Gesamtwerte gebildet waren, wurden sie durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichprobenländervolumina multipliziert mit typischen Preisspannen und Kanalüberprüfungen, welcher Anteil realistischerweise von Frisch- gegenüber Verarbeitungskanälen absorbiert wird.
Die wichtigsten Eingangsgrößen waren Erntflächen- und Ertragstrends, exportierbarer Überschuss gegenüber inländischer Absorption, Export- und Importeinheitswerte, saisonale Großhandelspreisentwicklung sowie der Anteil der Valencia-gebundenen Mengen in der Saftverarbeitung neben der Frischexportdynamik. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die auf erwarteter Obstgartenproduktivität, normalen Wetterbereichen und handelspolitischer Kontinuität basiert, und dann angepasst, wo Interviews auf wahrscheinliche Verschiebungen bei der Verarbeitungsnachfrage oder Exportbeschränkungen hinwiesen. Wenn einem Land saubere Preis- oder Handelsdetails fehlten, wurden Proxy-Preise aus benachbarten Märkten und regionale Einheitswertbereiche angewendet und dann mit Expertenfeedback erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen wie gemeldeten Handelsbilanzen, typischen Kapazitätsauslastungsbereichen von Packhäusern und der Logik jährlicher Preisbewegungen abgeglichen und dann auf Ausreißer überprüft, die nicht mit bekannten Ernte- oder Handelsereignissen übereinstimmten. Bei großen Abweichungen wurden die zugrunde liegenden Treiber erneut untersucht und Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung auf Volumen, Preis oder eine Definitionsabweichung zurückzuführen war.
Vor der Freigabe wird eine zweite Analystenüberprüfung durchgeführt, damit die Annahmen und Berechnungen über Länder und Jahre hinweg nachvollziehbar und konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Preisschocks, schwere Wetterauswirkungen oder größere Handelsbeschränkungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Handelsdrucke in der Ansicht widergespiegelt werden, die die Kunden erhalten.
Vergleich der Afrika-Orangenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für afrikanische Orangen stimmen häufig nicht überein, da jeder Herausgeber einen anderen Preispunkt, eine andere Geografie und eine andere Abdeckung von Frisch- gegenüber verarbeitungsbezogenen Mengen wählt. Unterschiede treten auch auf, wenn Handel als Verbrauch behandelt wird, wenn der Währungszeitpunkt inkonsistent ist oder wenn Aktualisierungen nicht mit den neuesten Ernte- und Exportsignalen abgestimmt sind.
Die Hauptlücke entsteht durch die Vermischung der Bewertung des Großhandelsverbrauchs mit dem handelsgewichteten Marktwert, wobei Mordor Intelligence afrikanische Orangen über eine Produktions- plus Nettohandelsbilanz erfasst und dann validierte Großhandelspreistrends anwendet, anstatt einen einzelhandelsorientierten Mehrwert zu verwenden. Einige Schätzungen erweitern auch den Umfang auf die weitere Nahost-Region oder beziehen verarbeitete kulinarische Verwendungen ein und wenden dann aggressive Preissteigerungsannahmen an, ohne Einheitswerte mit aktuellen Import-Export-Daten abzugleichen.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,51 Milliarden USD (2025) | |
| Handelsdaten-Herausgeber A | 7,20 Milliarden USD (2024) | Bewertet den Markt zu nominalem Großhandelsverbrauchsumsatz und behandelt den gesamten Nachfragepool als Markt, was die Zahl gegenüber einer handelsbalancierten Wertbetrachtung aufblähen kann und möglicherweise nicht mit demselben Preispunkt oder Kanalmix übereinstimmt. |
| Globales Datenbuch B | 3,17 Milliarden USD (2024) | Verwendet den Nahen Osten und Afrika als Geografie, und die sichtbare Segmentierung deutet nur auf frische Orangen hin, sodass Umfang und regionale Zusammensetzung von einem reinen Afrika-Modell abweichen, das auch die Verarbeitungsnachfrage verfolgt und Preistrends mit lokalen Überprüfungen validiert. |
Die Streuung erklärt sich größtenteils dadurch, was als Markt gezählt wird, welche Preise verwendet werden und ob die Geografie streng auf Afrika oder ein breiteres regionales Bündel beschränkt ist. Durch die Rückbindung der Gesamtwerte an Produktion, Handel und beobachtete Einheitswerte bleibt der Ansatz wiederholbar und von Jahr zu Jahr leichter zu prüfen, auch wenn einige Länder eine lückenhafte öffentliche Offenlegung aufweisen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der afrikanische Orangenmarkt im Jahr 2026?
Der Afrika-Orangenmarkt erreichte 1,57 Milliarden USD im Jahr 2027 und soll bis 2032 einen Wert von 1,96 Milliarden USD erreichen, bei einer CAGR von 4,54 % während des Prognosezeitraums (2027–2032).
Welche Sorte hat den größten Anteil am afrikanischen Orangenabsatz?
Die Valencia-Sorte führt in Afrika und bedient sowohl Frisch- als auch Saftkanäle.
Welches Land wächst am schnellsten in der afrikanischen Orangenproduktion?
Marokko wächst bis 2032 mit einer CAGR von 6,8 %, unterstützt durch Bewässerung und Subventionen.
Wie beeinflussen Supermärkte den afrikanischen Orangenvertrieb?
Moderne Einzelhandelskanäle gewinnen an Beliebtheit, da städtische Verbraucher zertifizierte, vorverpackte Früchte bevorzugen.
Was ist eine wesentliche Bedrohung für die langfristigen südafrikanischen Orangenexporte?
Die Ausbreitung der Zitrusvergünung von Limpopo nach Mpumalanga gefährdet die Ertragsstabilität und könnte die Exporte im nächsten Jahrzehnt um bis zu 20 % verringern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
