
Afrika-LED-Beleuchtungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.77 Milliarden US-Dollar |
| Marktgröße (2026) | 2.97 Milliarden US-Dollar |
| Marktgröße (2031) | 4.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.34 % |
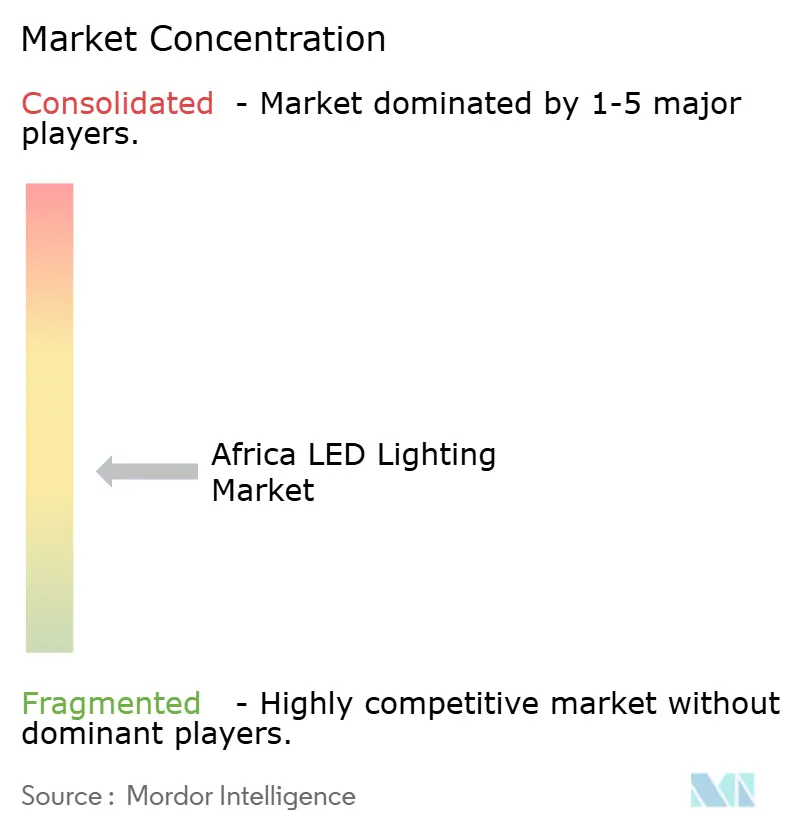
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Afrika-LED-Beleuchtungsmarktanalyse von Mordor Intelligence
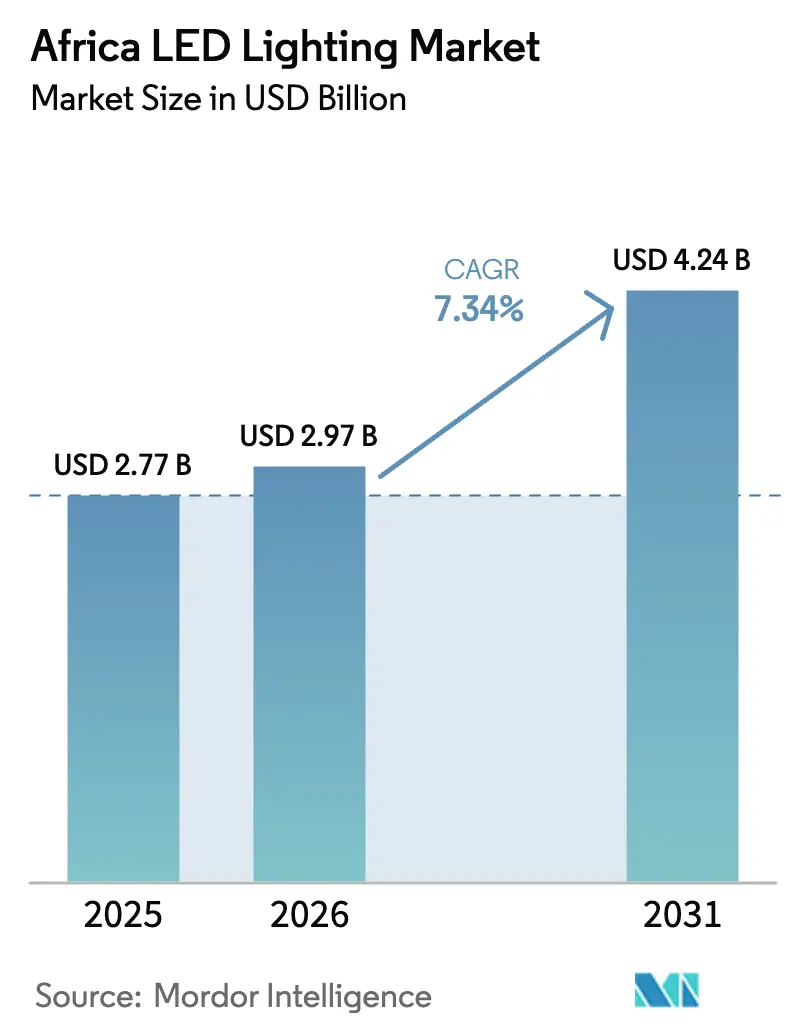
Die Marktgröße des Afrika-LED-Beleuchtungsmarkts wird voraussichtlich von 2,77 Milliarden USD im Jahr 2025 auf 2,97 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 7,34 % über den Zeitraum 2026–2031 einen Wert von 4,24 Milliarden USD erreichen. Diese Entwicklung verdeutlicht, wie staatliche Energieeffizienzvorschriften, Infrastrukturausbaumaßnahmen und sinkende Leuchtenpreise die Kaufentscheidungen in öffentlichen und privaten Projekten gemeinsam beeinflussen. Weitreichende Ausstiegsverpflichtungen in Südafrika und Nigeria lenken Beschaffungsbudgets auf konforme Leuchten um, während Pay-as-you-go-Solarmodelle ländliche Haushalte erschließen, die weiterhin nicht an das Stromnetz angeschlossen sind. Die zunehmende Verfügbarkeit von E-Commerce-Kanälen senkt die Vertriebskosten, und lokale Montageförderungen in Uganda und Ägypten verbessern die Versorgungsresilienz. Multinationale Unternehmen reagieren darauf, indem sie mit regionalen Distributoren zusammenarbeiten, um regulatorische und logistische Hürden zu überwinden – eine Strategie, die den Wettbewerb weitgehend verteilt hält und die Preise nach unten drückt.
Wichtigste Erkenntnisse des Berichts
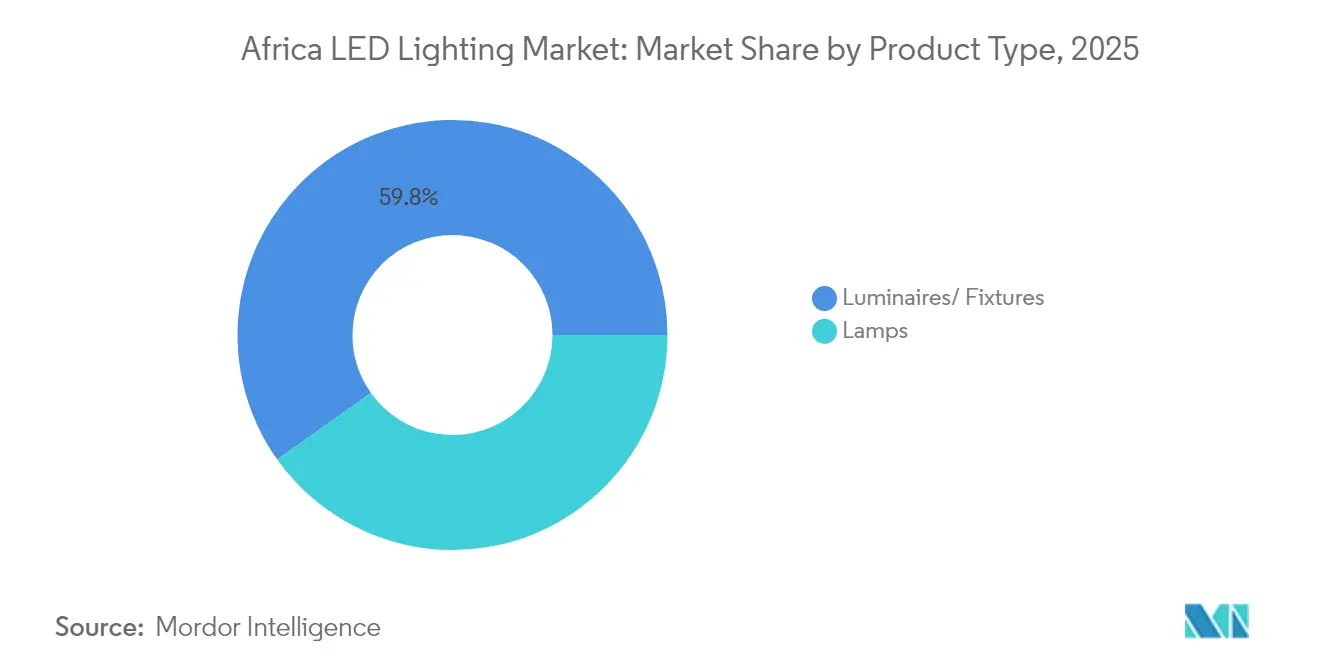
- Nach Produkttyp verzeichneten Leuchten im Jahr 2025 einen Umsatzanteil von 59,83 %, während Lampen bis 2031 das schnellste Wachstum mit einem CAGR von 7,96 % verzeichnen sollen.
- Nach Anwendung entfiel auf die Wohnraumbeleuchtung im Jahr 2025 ein Anteil von 53,02 % am Afrika-LED-Beleuchtungsmarkt, und gewerbliche Projekte sollen bis 2031 mit einem CAGR von 9,14 % wachsen.
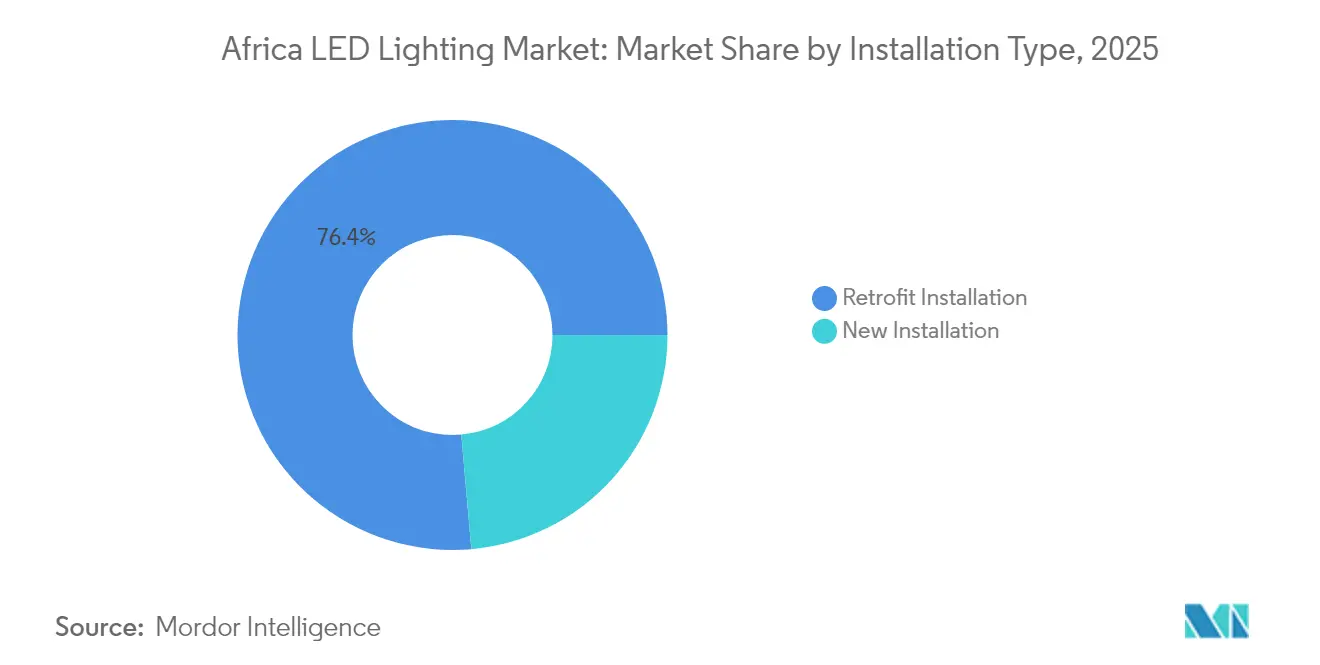
- Nach Installationsart entfielen Nachrüstprojekte im Jahr 2025 auf einen Anteil von 76,40 % an der Marktgröße des Afrika-LED-Beleuchtungsmarkts, während Neuinstallationen voraussichtlich mit einem CAGR von 7,42 % bis 2031 wachsen werden.
- Nach Vertriebskanal dominierte der Groß- und Einzelhandel im Jahr 2025 mit einem Anteil von 61,55 %, und E-Commerce soll bis 2031 mit einem CAGR von 8,1 % wachsen.
- Nach Geografie führte Südafrika im Jahr 2025 mit einem Anteil von etwa 27,65 % am regionalen Umsatz, während Kenia voraussichtlich den höchsten CAGR von 9,98 % bis 2031 erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Staatliche Energieeffizienzvorschriften und Ausstiegsverpflichtungen | +1.8% | Kernmärkte Südafrika, Ghana, Nigeria | Mittelfristig (2–4 Jahre) |
| Sinkende LED-Komponentenkosten und steigende Erschwinglichkeit | +1.5% | Kontinentweit, am stärksten in preissensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Urbaner Infrastrukturausbau und Smart-City-Projekte | +1.2% | Lagos, Johannesburg, Nairobi, Casablanca | Langfristig (≥ 4 Jahre) |
| Pay-as-you-go-Solar-LED-Modelle zur Erschließung der ländlichen Nachfrage | +0.9% | Kernregion Ostafrika, Ausweitung auf Westafrika | Mittelfristig (2–4 Jahre) |
| E-Commerce-Durchdringung als Enabler des D2C-LED-Vertriebs | +0.7% | Städtische Zentren in Kenia, Südafrika und Nigeria | Kurzfristig (≤ 2 Jahre) |
| Fertigungsanreize in Freizonen zur Steigerung der lokalen Produktion | +0.6% | Fertigungszentren in Uganda, Nigeria und Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Energieeffizienzvorschriften und Ausstiegsverpflichtungen
Südafrikas Mindestanforderungen an die Energieeffizienz (Minimum Energy Performance Standards), die im Januar 2024 in Kraft getreten sind, schreiben den Einsatz von LED-Beleuchtung in allen Regierungsgebäuden vor, während Ghanas Politikrahmen 2025 die öffentliche Beschaffung auf zertifizierte Hocheffizienzlampen ausrichtet.[1]Ghana-Energiekommission, "Einführung des LED-Politikrahmens 2025," energycom.gov.gh Die nigerianische Normungsorganisation setzt nun die IEC-62560-Importkonformität durch, die minderwertige Lampen ausschließt und die Nachfrage nach zertifizierten Marken steigert. Diese Richtlinien gewährleisten mehrjährige Kaufzyklen, da Behörden planmäßige Nachrüstziele erfüllen müssen. Zertifizierte Lieferanten erhalten planbare Mengenaufträge, und lokale Distributoren profitieren von einem schmaleren, jedoch margenreicheren Produktsortiment, das die Dokumentationsprüfungen an Zollstellen erfüllt. Private Bauherren orientieren sich häufig an öffentlichen Spezifikationen, sodass der Regulierungsimpuls auch die Nachfrage im Einzel-, Gewerbe- und Industriesektor ankurbelt.
Sinkende LED-Komponentenkosten und steigende Erschwinglichkeit
Das globale Überangebot ermöglichte es, dass die LED-Chippreise im Jahr 2024 um 15–20 % sanken, während Treiber-Elektronik durch Plattformstandardisierung ähnliche Einsparungen erzielte.[2] "Analyse der LED-Komponentenkosten und Markttrends," IEEE-Transaktionen zur Leistungselektronik, ieeexplore.ieee.org Das in Uganda ansässige Unternehmen Pearlight wandelt die niedrigeren Materialkostenaufstellungen in Preise um, die 10–15 % unter importierten Äquivalenten liegen, was eine kostengetriebene Wechselwelle bei Haushalten mit mittlerem Einkommen auslöst. In Nigeria heben Großhändler Amortisationszeiträume von weniger als 18 Monaten hervor – ein Argument, das selbst dort überzeugt, wo Netztarife subventioniert sind. Die Komponentendeflation beschleunigt auch den Leuchtenaustausch in kommunalen Straßenbeleuchtungsprogrammen, da Budgets mehr Masten pro Tranche finanzieren können und somit begrenztes Kapital auf weitläufige Vorstädte ausgedehnt wird.
Urbaner Infrastrukturausbau und Smart-City-Projekte
Das „Light Up Lagos”-Programm im Umfang von 5,4 Millionen USD schloss seine zweite Phase im Oktober 2024 ab und stattete Küstenstraßen mit vernetzten Leuchten aus, die Fernabdimmung und Fehlererkennung ermöglichen. Der Landkreis Nairobi installierte im April 2025 IoT-fähige Straßenleuchten, und Kiambu folgte einen Monat später mit solargespeisten Systemen. Diese Investitionen steigern die LED-Durchdringung, da neue Ausschreibungen Mindestwerte für Lumen pro Watt vorschreiben, die Altlampen nicht erreichen können. Ergänzende Dienstleister – wie Netzwerkplaner, Wartungsunternehmen und Datenbetreiber – erschließen neue Einnahmequellen, was verdeutlicht, wie Beleuchtungsaufrüstungen im Mittelpunkt umfassenderer Smart-City-Konzepte stehen.
Pay-as-you-go-Solar-LED-Modelle zur Erschließung der ländlichen Nachfrage
Kenias M-KOPA-Plattform ermöglicht es Haushalten, Zwei-Glühbirnen-Sets für 0,50 USD pro Tag zu erwerben, wobei Finanzierung mit mobilen Zahlungen und Kundendienst nach dem Kauf gebündelt wird. Die Afrikanische Entwicklungsbank unterstützte im Januar 2025 einen Plan zur Elektrifizierung von Dörfern in Senegal in Höhe von 9,2 Millionen USD und skalierte das Konzept auf 200 Gemeinden. Diese Modelle umgehen unzuverlässige Stromnetze, senken Kerosinausgaben und schaffen monatliche Cashflows für Distributoren. Lieferanten, die Batteriemanagement und robuste Gehäuse integrieren, mindern Umweltverschleiß, verlängern Austauschzyklen und senken die Gesamtbetriebskosten – Schlüsselfaktoren für Wiederholungskäufe in einkommensschwachen Segmenten.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Anschaffungskosten für Leuchten in preissensiblen Segmenten | -1.1% | Ländliche Märkte, einkommensschwache städtische Segmente | Kurzfristig (≤ 2 Jahre) |
| Geringes Verbraucherbewusstsein in ländlichen Gemeinden | -0.8% | Ländliche Gebiete Subsahara-Afrikas | Mittelfristig (2–4 Jahre) |
| Spannungsinstabilität, die zu vorzeitigen Treiberausfällen führt | -0.6% | Nigeria, Ghana, Teile Ostafrikas | Mittelfristig (2–4 Jahre) |
| Schwacher Elektroschrott- und Recyclingrahmen, der Compliance-Kosten erhöht | -0.4% | Kontinentweit, mit Ausnahme von Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Leuchten in preissensiblen Segmenten
Viele ländliche Haushalte betrachten 15–25 USD pro Leuchte noch als nicht erschwinglich, wenn Kerosinlampen weniger als 5 USD kosten. Die Preisdifferenz ist dort ausgeprägter, wo Stromsubventionen die monatlichen Rechnungen senken und damit den sichtbaren Vorteil der Effizienz mindern. Programme, die Mikrokredite mit gemeinschaftlichen Sammelbestellungen verbinden, senken diese Hürde, doch die Akzeptanz bleibt unregelmäßig. Hersteller experimentieren mit vereinfachten optischen Ausführungen, die Einsteiger-Lumenanforderungen erfüllen, während Premium-Funktionen – wie integrierte Sensoren – auf spätere Einkommensverbesserungen verschoben werden.
Spannungsinstabilität, die zu vorzeitigen Treiberausfällen führt
Häufige Spannungseinbrüche in Nigeria und Teilen Ghanas verkürzen die Lebensdauer von Treibern, erhöhen die Wartungsbudgets und heben die beworbenen Einsparungen auf. Kommunale Käufer fordern nun überspannungsgeschützte Treiber, die über 6 kV getestet wurden, was die Beschaffung auf Premium-Lagereinheiten verlagert, die höhere Anschaffungskosten mit sich bringen. Globale Marken nutzen dieses Anliegen, indem sie mehrjährige Garantieleistungen bündeln, doch kleinere lokale Montagebetriebe stehen unter Kapitaldruck, da Garantierücklagen Betriebskapital binden. Netzmodernisierungsprojekte sind noch Jahre entfernt, sodass Leuchtendesigns weiterhin schwankende Stromqualität berücksichtigen müssen, um den Markenruf zu schützen und negativen Mundpropaganda entgegenzuwirken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Leuchten behalten Mengenführerschaft, während Lampen das Wachstum beschleunigenLeuchten trugen 59,83 % zum Umsatz 2025 bei, da Facility-Manager integrierte Gehäuse bevorzugen, die Nachrüstprüfungen in großen Liegenschaften vereinfachen. Diese Führungsposition spiegelt wider, wie der Afrika-LED-Beleuchtungsmarkt schlüsselfertige Lösungen bevorzugt, wenn Ausschreibungsunterlagen spezifische Abstrahlwinkel, Schutzarten und Garantiedauer vorschreiben. Lampen sind zwar ein kleineres Segment, wachsen jedoch am schnellsten mit einem CAGR von 7,96 %. Kostenbewusste Haushalte können eine A60-Birne in eine vorhandene Fassung einsetzen, ohne Neuverkabelungen vorzunehmen, was die Kategorie zum Einstiegspunkt für Erstanwender macht. Genesis One Lighting bestätigte das Energiesparpotenzial durch die Installation von 2.400 Hallentiefstrahlern in einem Johannesburger Einkaufszentrum, was zu einer Reduzierung des Stromverbrauchs um 65 % führte und den Wertbeitrag für Immobilienverwalter untermauerte.
Die Verschiebung im Mix beeinflusst die Beschaffungszyklen. Leuchten erfordern häufig vorab Machbarkeitsstudien und Installationsteams, sodass Käufe um Haushaltsjahresbudgets gruppiert sind. Lampen hingegen fließen kontinuierlich über Einzel- und E-Commerce-Kanäle, was die Umsatzsaisonalität für Großhändler glättet. Im Laufe der Zeit wird der Afrika-LED-Beleuchtungsmarkt voraussichtlich Lampenaufrüstungen mit integrierten Smart-Chips erleben, die über Zigbee oder Bluetooth kommunizieren – eine Entwicklung, die einen Teil der Leuchtennachfrage in bereits vorhandene Fassungen umlenken könnte.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar


Nach Anwendung:
Dominanz des Wohnbereichs spiegelt Urbanisierung und Einkommenszuwächse widerDas Wohnbereichssegment hielt im Jahr 2025 einen Anteil von 53,02 %, angetrieben durch eine rasche Haushaltsbildung in Groß-Johannesburg, Lagos und Nairobi. Energiebewusste Verbraucher tauschen 60-W-Glühbirnen gegen 9-W-LEDs aus – ein Schritt, der den monatlichen Verbrauch drastisch senkt und gleichzeitig die Helligkeit erhält. Gewerbliche Räume entwickeln sich zum am schnellsten wachsenden Bereich, beflügelt durch unternehmensweite CO₂-Selbstverpflichtungen, die Beleuchtungsnachrüstungen zu einem schnellen Erfolg innerhalb von ESG-Bewertungskarten machen. Einzelhandelsketten nutzen Hochfarbwiedergabe-Leuchten, um die Produktpräsentation zu verbessern und die Verweildauer zu verlängern, während Bürovermietungsunternehmen farbtemperatureinstellbare Lampen integrieren, um die Produktivität der Nutzer zu unterstützen, was einen CAGR von 9,14 % bei der gewerblichen Akzeptanz antreibt.
Die industrielle Nutzung hinkt leicht hinterher, wächst jedoch stetig, da Fabriken feststellen, dass Hallentiefstrahler die Lichtaufrechterhaltung auch bei Umgebungstemperaturen über 40 °C gewährleisten. Spezialisierte Gartenbauversuche gewinnen ebenfalls an Bedeutung: Florensis Kenia meldete 93 % Energieeinsparungen und Verbesserungen der Erntegüte mit Philips GreenPower-Modulen – ein Signal, wie die Landwirtschaft zu einem Nischenmengentreiber werden kann. Die Marktgröße des Afrika-LED-Beleuchtungsmarkts für Nischenanwendungen ist heute noch gering, dürfte sich jedoch ausweiten, sobald Agritech-Finanzierungspakete die Norm werden.
Nach Installationsart:
Nachrüstung dominiert, doch Neubauspezifikationen nehmen zuNachrüstungen machten 2025 76,40 % der Ausgaben aus, da Leuchtstoff- und Natriumdampflampen nach wie vor öffentliche Einrichtungen dominieren. Provinzialbehörden stellen Mehrgebäude-Verträge zusammen, die Prüfung, Demontage und Installation unter Leistungsgarantien bündeln und so Skaleneffekte für Auftragnehmer schaffen. Südafrikas verpflichtender Nachrüstungsfahrplan sorgt für planbare Ausschreibungsflüsse. Gleichzeitig schreiten Neuinstallationen mit einem CAGR von 7,42 % voran, da Wohnsiedlungen am Stadtrand, Logistikparks und Rechenzentren LED-Pakete bereits in der Planungsphase festschreiben. Die Marktgröße des Afrika-LED-Beleuchtungsmarkts für Erstinstallationen dürfte die Lücke zu den Nachrüstvolumina bis 2031 schließen, da die Bautätigkeit in Nairobis Satellitenstädten und Nigerias Lekki-Korridor zunimmt.
Langfristig werden Planungs- und Bauunternehmen Tageslichtnutzungssensoren und PoE-Verkabelung integrieren – Funktionen, die einfacher eingebunden werden können, wenn die Beleuchtung bereits vor dem Bau geplant wird. Sobald diese Gebäude in Betrieb gehen, werden laufende Serviceverträge – von Firmware-Updates bis hin zum vorausschauenden Treiberaustausch – als sekundäre Einnahmequelle entstehen, die insbesondere für Systemintegratoren auf der Suche nach wiederkehrenden Einnahmen attraktiv ist.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach Vertriebskanal:
E-Commerce übertrifft die traditionelle GroßhandelserweiterungGroßhandelsgeschäfte kontrollierten 2025 61,55 % des Umsatzes. Auftragnehmer bevorzugen sie für die direkte Produktvalidierung und die Möglichkeit, Garantieansprüche persönlich zu klären. E-Commerce wächst jedoch mit einem CAGR von 8,1 %, da der Smartphone-Besitz stark zunimmt und Zustelldienste auf der letzten Meile proliferieren. Kenias Solar Store und Jiji bieten Lumen-pro-Watt-Vergleiche nebeneinander an, die Kaufentscheidungen beschleunigen, während Mobile-Payment-Systeme den Bargeldumgang vereinfachen. Direktvertriebsteams zielen auf Megaprojekte ab und liefern umfassende Pakete, die Design-, Liefer- und Inbetriebnahmeservices umfassen.
Der Afrika-LED-Beleuchtungsmarkt setzt zunehmend auf Omni-Channel-Strategien: Distributoren platzieren QR-Codes auf Regaletiketten, die zu Live-Online-Beständen verlinken, und E-Commerce-Portale bieten Abholung im Geschäft für Kunden an, die Lieferverzögerungen meiden möchten. Langfristig werden aus Clickstream-Verhaltensweisen gewonnene Daten Bedarfsprognosealgorithmen speisen und Lieferanten dabei helfen, Lagerengpässe und den Betriebskapitalbedarf zu reduzieren.
Geografische Analyse
Afrika LED-Beleuchtungsmarkt
Südafrika führte den Afrika LED-Beleuchtungsmarkt im Jahr 2025 an, dank einer robusten Netzinfrastruktur, klarer regulatorischer Vorgaben und der Präsenz mehrerer Montagewerke. Die Einhaltung der MEPS-Anforderungen trieb sofortige Nachrüstungen in Ministeriumsgebäuden voran, und Eskoms Rückvergütungsprogramme verkürzten die Amortisationszeiten für gewerbliche Vermieter. Nigeria folgte als zweitgrößter Abnehmer, obwohl Spannungsinstabilität die Gesamtbetriebskosten erhöht und die Lebensdauer der Leuchtmittel beeinträchtigt. Dennoch demonstrierte das 5,4 Millionen USD umfassende Programm „Light Up Lagos” den Willen des Bundesstaates, städtische Korridore zu modernisieren, und generierte nachhaltige Aufträge von zertifizierten Lieferanten.
Ost-, Nord- und Westafrika LED-Beleuchtungsmarkt
Kenia treibt das ostafrikanische Wachstum voran und nutzt Pay-as-you-go-Finanzierungsmodelle, um die Adoptionsrate von LED-Beleuchtung in ländlichen Haushalten bis 2024 auf über 40 % zu steigern. Ghanas landesweite Politikumsetzung im Jahr 2025 positioniert Accra und Kumasi als neue Nachfragezentren, und Marokkos Automobilcluster in Tanger münden in spezialisierte Einkäufe für Fahrzeugbeleuchtungsmodule. Senegal profitiert von Fördermitteln der Afrikanischen Entwicklungsbank, die Solar-LED-Pakete in 200 Dörfer ausweiten und damit die Tragfähigkeit von geberfinanzierten Vertriebsrahmen belegen. Zusammen erweitern diese Entwicklungen die Reichweite des Afrika LED-Beleuchtungsmarkts über die traditionellen Ballungsräume hinaus. Regionale Lieferketten entwickeln sich ebenfalls weiter. Ugandas Freizonenförderungen unterstützen das Pearlight-Werk mit einer jährlichen Kapazität von 3 Millionen Einheiten und senken die Einstandskosten für Binnenmärkte. Ägyptische Montagebetriebe profitieren unterdessen von der Nähe des Suezkanals zur Versorgung Nord- und Westafrikas. Hersteller passen ihre SKUs zunehmend an heiße und staubige Umgebungen an – durch höhere IP-Schutzklassen und erhöhte Temperaturschwellenwerte –, um vorzeitige Ausfälle zu verhindern, die den Markenwert beschädigen könnten. Unterschiede bei Zollsätzen und Zertifizierungsanforderungen erfordern marktspezifische Markteintrittsstrategien, doch die zunehmende politische Angleichung an IEC-Normen erleichtert schrittweise den grenzüberschreitenden Produktfluss. Insgesamt dämpft die geografische Diversifizierung das Umsatzrisiko und sichert das langfristige Wachstum.
Regulatorisches Umfeld
Die Regulierung in Afrika wird in Bezug auf die verpflichtende Einhaltung von Sicherheits- und Energieeffizienzvorgaben für Allzwecklampen und Leuchten zunehmend strenger, wobei die Ausrichtung an IEC-basierten Anforderungen zunimmt. In Südafrika setzt der National Regulator for Compulsory Specifications (NRCS) die verbindlichen Spezifikationen VC 9109 (Energieeffizienz und Funktionsleistung) und VC 9110 (Sicherheitsanforderungen) durch, und Lieferanten müssen vor dem Verkauf ihrer Produkte eine NRCS Letter of Authority einholen. Diese Anforderung verschiebt die Nachfrage tendenziell hin zu zertifizierten Marken und einer vollständigeren Importeurdokumentation.
Auf regionaler Ebene unterstützt die Harmonisierungsarbeit der African Electrotechnical Standardization Commission (AFSEC) die Übernahme empfohlener Normen und Konformitätsbewertungsrichtlinien durch die Mitgliedstaaten, einschließlich Testkapazitäten, die an ISO/IEC 17025 ausgerichtet sind. Die politische Ausrichtung wird zudem durch Verpflichtungen zur Quecksilberreduktion geprägt, wobei MEPS-Programme in mehreren Rechtsräumen auf einen an Minamata angelehnten Ausstieg aus ineffizienten und quecksilberhaltigen Beleuchtungstechnologien bis 2027 verweisen. Der daraus resultierende Compliance-Druck erhöht die Kosten für Billigimporte, während sich die Qualitätskonsistenz bei öffentlichen Beschaffungen und im formellen Einzelhandel verbessert.
Wertschöpfungskettenanalyse
Die afrikanische Wertschöpfungskette für LED-Beleuchtung ist importgetrieben, wobei vorgelagerte Komponenten (LED-Chips, Treiber, Optiken, Gehäuse) überwiegend aus Asien bezogen und von regionalen Importeuren eingeführt werden, die Lagerbestände in wichtigen Handelszentren wie Lagos, Accra, Abidjan, Durban, Kairo und Mombasa konzentrieren. Die lokale Wertschöpfung nimmt durch Montage und Leichtfertigung in ausgewählten Märkten zu, während Compliance-Anforderungen zunehmend Vorversandtests, Kennzeichnung und Dokumentation auf Importeursebene erforderlich machen. Dies ist besonders relevant für Produkte, die auf öffentliche Ausschreibungen sowie Versorgungs- oder Kommunalprogramme abzielen.
Nachgelagert bewegen sich Produkte durch Großhändler, Projektvertriebe und Auftragnehmernetzwerke, die Design, Lieferung und Installation für die stark auf Nachrüstung ausgerichtete Nachfrage bündeln, während der E-Commerce die Reichweite in Stadtzentren mit fragmentierter Last-Mile-Logistik ausweitet. Marktüberwachung und Zollkontrolle werden durch Mechanismen wie Product Registry Systems (PRS), die in Leitlinien zur Effizienzbeleuchtung empfohlen werden, zunehmend strukturiert, und die öffentliche Beschaffung (für Straßenbeleuchtung und öffentliche Gebäude) bleibt weiterhin ein Anker für Großaufträge. Anforderungen an den Kundendienst wie Garantien, Überspannungsschutz und Wartungsabdeckung prägen ebenfalls das Angebot von Distributoren und Auftragnehmern.
Wettbewerbslandschaft
Der Afrika-LED-Beleuchtungsmarkt ist mäßig fragmentiert, da kein einzelner Anbieter einen Umsatzanteil von 12 % hält, was sowohl globalen Großunternehmen als auch agilen lokalen Anbietern Spielraum lässt. Signify, OSRAM und Panasonic verlassen sich auf regionale Distributor-Netzwerke, um Zollverfahren und Kundendienst nach dem Kauf zu bewältigen. Diese Allianzen tauschen Marge gegen Reichweite, liefern aber auch Erkenntnisse über sich wandelnde kommunale Ausschreibungskriterien. Lokale Unabhängige konkurrieren über Preis und kürzere Lieferzeiten, wobei sie manchmal Chips aus Shenzhen beziehen und Leuchten in kleinen Chargen montieren.
Strategische Schritte konzentrieren sich auf Lokalisierung. Die Ankündigung von Hansa Green Technology im Februar 2025, die Produktion in seinem Hamriyah-Freizonenwerk hochzufahren, zielt auf west- und ostafrikanische Käufer ab, die regionsspezifische Spannungsschutzmaßnahmen suchen. Philips schloss Lieferverträge ab, die eine Montagelinie in Lesotho einschließen, um niedrigere Einfuhrzölle und schnellere Ersatzteillieferungen zu ermöglichen. Internationale Marken differenzieren sich durch erweiterte Garantien und Inbetriebnahme vor Ort – Taktiken, die risikoaverse Regierungskäufer beruhigen. Verbesserte Überspannungsschutzfunktionen und Nennwerte für hohe Umgebungstemperaturen stehen im Mittelpunkt der Produktportfolios und adressieren direkt afrikanische Schmerzpunkte.
Die Wettbewerbsintensität zeigt sich auch in Serviceschichten. Siemens, Enlighted und Zumtobel Group AG gründeten Anfang 2024 ein Gemeinschaftsunternehmen, um LED-Hardware mit IoT-Analytik für die Anlagenverfolgung zu koppeln. Solche Pakete sprechen Einkaufszentren und Fabriken an, die Smart-Facility-Upgrades planen, und schaffen Cross-Selling-Möglichkeiten für Sensoren und Steuerungen. Während die Markteintrittsbarrieren im Niedrigpreis-Lampensegment gering bleiben, filtern Zertifizierungskosten nach IEC 62560 minderwertige Importe heraus und heben schrittweise die durchschnittliche Produktqualität für Verbraucher an. Mittelgroße afrikanische Marken gewinnen dadurch Spielraum, durch die Übernahme globaler Sicherheitsstandards in höhere Marktsegmente aufzusteigen.
Marktführer der Afrika-LED-Beleuchtungsbranche
Signify N.V.
ams-OSRAM AG
Acuity Brands, Inc.
Eaton Corporation plc
Zumtobel Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika LED-Beleuchtungsmarkt
- Signify N.V.
- ams-OSRAM AG
- Acuity Brands, Inc.
- Eaton Corporation plc
- Zumtobel Group AG
- Schreder SA
- Foshan Electrical and Lighting Co., Ltd. (FSL Group)
- Opple Lighting Co., Ltd.
- Nichia Corporation
- CreeLED, Inc.
- LG Innotek Co., Ltd.
- Panasonic Holdings Corporation
- BEKA (Pty) Ltd trading as BEKA Schreder
- LED Lighting SA (Pty) Ltd
- Sunfor Technologies (Pty) Ltd
- Afrison LED (Pty) Ltd
- D.light Design Inc.
- BBOXX Limited
- Heliospectra AB
Lesen Sie die Analyse der Afrika LED-Beleuchtungsmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Öffentlich finanzierte Elektrifizierungs- und Energiezugangsprogramme stellen einen wichtigen Freiraum für die LED-Durchdringung dar, da Straßenbeleuchtung, öffentliche Einrichtungen und Verkehrskorridore zunehmend effiziente Leuchten als Teil umfassenderer Netzausbau- und Clean-Energy-Pakete vorschreiben. Im Juni 2026 genehmigte die African Development Bank Group 103,14 Millionen EUR für ein Stromausbauprogramm in Côte d'Ivoire, das die Installation von 74.010 öffentlichen LED-Beleuchtungskörpern in 18 Regionen umfasst. Das Projekt zeigt, wie Beleuchtungsvolumina zunehmend in nationale Strom- und Verteilungsinvestitionen eingebunden werden, statt als eigenständige kommunale Anschaffungen behandelt zu werden.
Off-Grid- und Sozialinfrastrukturprojekte stützen zudem die Nachfrage nach solarintegrierten LED-Systemen und robusten Leuchten, die für Spannungsschwankungen und raue Betriebsbedingungen ausgelegt sind. Nigerias Rural Electrification Agency unterzeichnete im Februar 2026 eine Absichtserklärung mit der ECOWAS-Kommission über einen ROGEAP-Zuschuss von 700.000 USD zur Elektrifizierung von 15 öffentlichen Gesundheits- und Bildungseinrichtungen, und Programmstrukturen dieser Art bevorzugen tendenziell Anbieter, die konforme Produkte, Dokumentation und Servicenetzwerke liefern können. Auch in kleineren Märkten schaffen von Gebern unterstützte Modernisierungen ausschreibungsgetriebene Chancen, darunter die im April 2026 genehmigte Zuwendung der African Development Bank Group von 24,5 Millionen USD für São Tomé und Príncipe, die den Austausch veralteter Leuchten durch 1.000 LED-Straßenleuchten umfasst. Für Anbieter und Distributoren betonen diese Programme Beschaffungsfähigkeit, Logistikausführung sowie Unterstützung bei Inbetriebnahme und Wartung.
Recent Industry Developments in Afrika LED-Beleuchtungsmarkt
- Juni 2026: Signify gab bekannt, dass ab dem 1. Juli 2026 spezifikationsgebundene Sportleuchten in Afrika auf die Marke Signify umgestellt werden, wobei spezifikationsgebundene Straßen-, Solar-, Tunnel- und Flutlichtleuchten bis Ende 2026 folgen sollen. Die Zusammenführung von professionellem Outdoor-Branding und Produktmaterial unter einer Identität soll eine konsistentere Ausschreibungsteilnahme und Kanalunterstützung in mehreren afrikanischen Märkten ermöglichen.
- Februar 2026: ams-OSRAM startete sein Transformations- und Einsparprogramm Simplify mit dem Ziel, bis Ende des Geschäftsjahres 2028 laufende Einsparungen von 200 Millionen EUR zu erreichen. Das Programm schärft den Fokus auf zentrale Photonik-Fähigkeiten und kann die Versorgung mit LED-Komponenten und -Modulen durch Portfoliopriorisierung und Änderungen der Kostenstruktur in den globalen Geschäftsbereichen beeinflussen.
- Oktober 2024: Das Programm Light Up Lagos schloss seine zweite Phase ab und stattete Küstenstraßen mit vernetzten Leuchten aus, die eine ferngesteuerte Dimmung und Störungserkennung ermöglichen. Der Einsatz festigte die intelligente Straßenbeleuchtung als Beschaffungsvorlage in großen afrikanischen Städten und steigerte die Nachfrage nach vernetzten Außenleuchten sowie den zugehörigen Installations- und Wartungsdienstleistungen.


Afrika LED-Beleuchtungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der afrikanische LED-Beleuchtungsmarkt die Umsätze, die mit LED-Lampen und LED-Leuchten für Beleuchtungszwecke in afrikanischen Ländern erzielt werden, erfasst am Verkaufspunkt in den lokalen Markt und über gängige Innen- und Außenanwendungen erfasst.
Ausschlüsse des Umfangs: Diese Marktgrößenbestimmung berücksichtigt keine Nicht-Beleuchtungs-LEDs (wie Display-Hintergrundbeleuchtungen und Anzeigechips) oder LED-Komponenten, die als separate Halbleiter verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Lampen
- Leuchten / Armaturen
- Nach Vertriebskanal
- Direktvertrieb
- Groß- und Einzelhandel
- E-Commerce
- Nach Anwendung
- Gewerbebüros
- Einzelhandelsgeschäfte
- Gastgewerbe
- Industrie
- Autobahn und Straße
- Architektur
- Öffentliche Plätze
- Krankenhäuser
- Gartenbau
- Wohnbereich
- Automobil
- Sonstige (Chemie, Öl und Gas, Landwirtschaft)
- Nach Installationsart
- Neuinstallation
- Nachrüstinstallation
- Nach Endnutzer
- Innen
- Außen
- Automobil
- Nach Land
- Südafrika
- Nigeria
- Übriges Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legte die Leitplanken für Nachfrage, Angebot und Preisgestaltung fest, damit sich das Modell nicht auf eine einzige Datenreihe stützt. Wir prüften öffentliche Veröffentlichungen zu Energie und Elektrifizierung, Bau- und Infrastrukturpipelines sowie Handelsmuster, die beeinflussen, wie schnell LED-Beleuchtung übernommen wird.
Häufig genutzte Referenzen umfassten Quellen wie die International Energy Agency (IEA), Veröffentlichungen der Weltbank und der IFC, UN-Comtrade-Handelsstatistiken, nationale Statistikbehörden und Zollbulletins in wichtigen afrikanischen Volkswirtschaften sowie Normen- oder Effizienzrichtlinien öffentlicher Energiebehörden. Wir nutzten außerdem Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung von Unternehmen, um Veränderungen im Produktmix und Kanalverhalten zu validieren. Bei Bedarf prüften unsere Analysten kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Patentdatenbanken für technologische Richtungen sowie eine Import-Export-Sendungsdatenbank zur Plausibilitätsprüfung der Produktströme. Die hier aufgeführten Sekundärquellen sind beispielhaft und nicht erschöpfend, da viele weitere Dokumente zur Kreuzprüfung, Validierung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Primärgespräche dienten dazu zu bestätigen, was tatsächlich auf dem Markt verkauft wird und wie sich die Preisgestaltung nach Land und Kanal bewegt, insbesondere dort, wo öffentliche Daten dünn sind. Wir sprachen mit einer Mischung aus Herstellern, lokalen Montagebetrieben, Distributoren, Auftragnehmern und großen institutionellen Käufern in den wichtigsten afrikanischen Teilregionen, damit Annahmen zu Konversionszyklen, Ersatzbedarf und Projektzeitplänen vor dem endgültigen Abschluss korrigiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 12% |
| Mid-Tier: 41% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 22% | Manager: 58% |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, der die Nachfrage nach LED-Beleuchtung aus Bautätigkeit auf Länderebene, Elektrifizierungsfortschritt und Nachrüstintensität rekonstruiert, die dann durch typische Ersatzzyklen in Mengen- und Wertverbrauch übersetzt werden. Um die Gesamtsummen realistisch zu halten, führen wir zudem selektive Bottom-up-Prüfungen anhand von Stichprobenpreisbändern nach Produkttyp (Lampen versus Leuchten), Kanalaufschlägen sowie Umsatzsignalen von Anbietern und Distributoren durch und passen die endgültigen Summen an, wenn die beiden Sichtweisen zu weit voneinander abweichen.
Wichtige Eingangsgrößen im afrikanischen Kontext umfassten die Aufteilung zwischen Neuinstallationen und Ersatzbeschaffungen, den Anteil von LED innerhalb des breiteren Beleuchtungsmixes, die Entwicklung des durchschnittlichen Verkaufspreises nach Anwendung (Wohn-, Gewerbe-, Industrie- und Außenbereich), den Takt öffentlicher Beleuchtungs- und Infrastrukturprojekte sowie die Importabhängigkeit im Vergleich zur lokalen Montage, die die realisierten Preise verändern kann. Wo Mengen- oder Preispunkte für kleinere Länder fehlten, wurden Lücken durch Proxywerte aus ähnlichen Volkswirtschaften (Einkommensniveau und Elektrifizierungsrate) geschlossen, gefolgt von einer interviewgestützten Plausibilitätsprüfung. Für die Prognose stützten wir uns auf Szenarioanalysen, die die Adoption mit makro- und sektorspezifischen Signalen verknüpfen, und die Szenarien wurden anschließend anhand von Expertenansichten zu politischer Durchsetzung, Stabilität der Projektfinanzierung und erwarteter Preiserosion eingegrenzt.
Datenvalidierung & Aktualisierungszyklus
Jeder Modelllauf wird gegen unabhängige Signale wie Importwerttrends, Bau- und Infrastrukturindikatoren und die beobachtete Verschiebung des LED-Anteils in wichtigen Endanwendungen geprüft. Ausreißer werden markiert, und anschließend werden Annahmen wie ASP-Bandbreiten, Ersatzzyklen und Projektzeitpläne überarbeitet, bis die Richtung mit dem übereinstimmt, was mehrere Quellen stützen. Vor dem Abschluss wird die Arbeit in Schritten von einem weiteren Analysten überprüft, damit Berechnungsfehler und uneinheitliche Definitionen frühzeitig erkannt werden.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie starke Währungsschwankungen, neue Effizienzvorschriften oder große öffentliche Beleuchtungsausschreibungen, die verzögert oder beschleunigt werden. Unmittelbar vor der Auslieferung führen wir eine abschließende Überprüfung durch, um sicherzustellen, dass die jüngsten öffentlichen Indikatoren und das Interviewfeedback in den veröffentlichten Zahlen berücksichtigt sind.
Vergleich der Marktgröße für afrikanische LED-Beleuchtung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für afrikanische LED-Beleuchtung können weit voneinander abweichen, selbst wenn sie ähnliche Technologien behandeln, da der Umfang und der Erfassungspunkt nicht immer gleich sind. Unterschiede ergeben sich in der Regel daraus, wie Unternehmen benachbarte Kategorien behandeln, welches Jahr für Preise und Währungsumrechnung verwendet wird und wie aggressiv die Adoption in informellen und projektgetriebenen Kanälen angenommen wird.
Einige externe Zahlen scheinen ein breiteres Beleuchtungsuniversum zu behandeln oder intelligente Beleuchtungsschichten und verwandte Elektronik einzubeziehen, was die Gesamtsumme bei gebündelter Berichterstattung erhöht. Bei Mordor Intelligence wird der Wert für LED-Lampen und -Leuchten erfasst, die in afrikanische Endmärkte verkauft werden, und das Modell bleibt an beobachtbare Adoptionssignale wie Nachrüstzyklen, Importströme und Projektausführungszeitpläne gebunden, statt an eine einzelne, wachstumsstarke Annahme.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,97 Mrd. USD (2026) | |
| Fachzeitschrift A | 3,71 Mrd. USD (2023) | Die Schätzung wird als kontinentweiter LED-Marktwert präsentiert, der an eine Ausblicksquelle gebunden ist, aber die Produktgrenzen und die Preisgrundlage sind nicht vollständig transparent, sodass Überlappungen mit breiterer Beleuchtung und intelligenter Beleuchtung die Gesamtsumme aufblähen können. |
| Branchenpublikation B | 5,49 Mrd. USD (2028) | Diese zukunftsgerichtete Zahl wird als Einzelprognose angegeben, und der Weg von Adoptionsraten zu Mengen und ASPs wird nicht klar dargestellt, was bei aggressiven Durchdringungs- und Währungsannahmen zu einem höheren Wert führen kann. |
Die Streuung zwischen den Quellen lässt sich hauptsächlich darauf zurückführen, was als LED-Beleuchtung gezählt wird, wie das Preisjahr ausgewählt wird und ob die Prognose eine schnellere Umstellung bei öffentlichen Projekten und im informellen Einzelhandel annimmt, als Interviews in der Regel belegen. Indem der Markt an klare Produktdefinitionen und einen wiederholbaren Satz von Nachfrage- und Preistreibern gebunden bleibt, lässt sich unsere Schätzung leichter mit Handels-, Projekt- und Ersatzsignalen abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Afrika-LED-Beleuchtungsmarkts?
Die Marktgröße des Afrika-LED-Beleuchtungsmarkts betrug 2,97 Milliarden USD im Jahr 2026.
Wie schnell wird die Nachfrage voraussichtlich wachsen?
Der Markt soll einen CAGR von 7,34 % verzeichnen und bis 2031 Umsätze von 4,24 Milliarden USD erzielen.
Welche Produktkategorie erzielt den höchsten Umsatz?
Integrierte Leuchten halten 59,83 % des Umsatzes, angetrieben durch groß angelegte Nachrüstungs- und Neubauprojekte.
Welcher Vertriebskanal wächst am schnellsten?
E-Commerce-Plattformen sollen einen CAGR von 8,1 % verzeichnen, da Mobile-Payment-Systeme und Zustelldienste auf der letzten Meile sich verbessern.
Warum bevorzugen Regierungen LEDs bei Infrastrukturprojekten?
Energieeffizienzvorschriften und niedrigere Lebenszykluskosten machen LEDs zur Standardwahl für Straßenleuchten und öffentliche Gebäude.
Was begrenzt eine schnellere ländliche Akzeptanz?
Höhere Anschaffungspreise für Leuchten und geringes Verbraucherbewusstsein hemmen die Verbreitung, obwohl Pay-as-you-go-Solarmodelle beide Hürden abbauen.
Seite zuletzt aktualisiert am:



