
Tamanho e Participação do Mercado de Freios para Turbinas Eólicas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.11 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Freios para Turbinas Eólicas por Mordor Intelligence
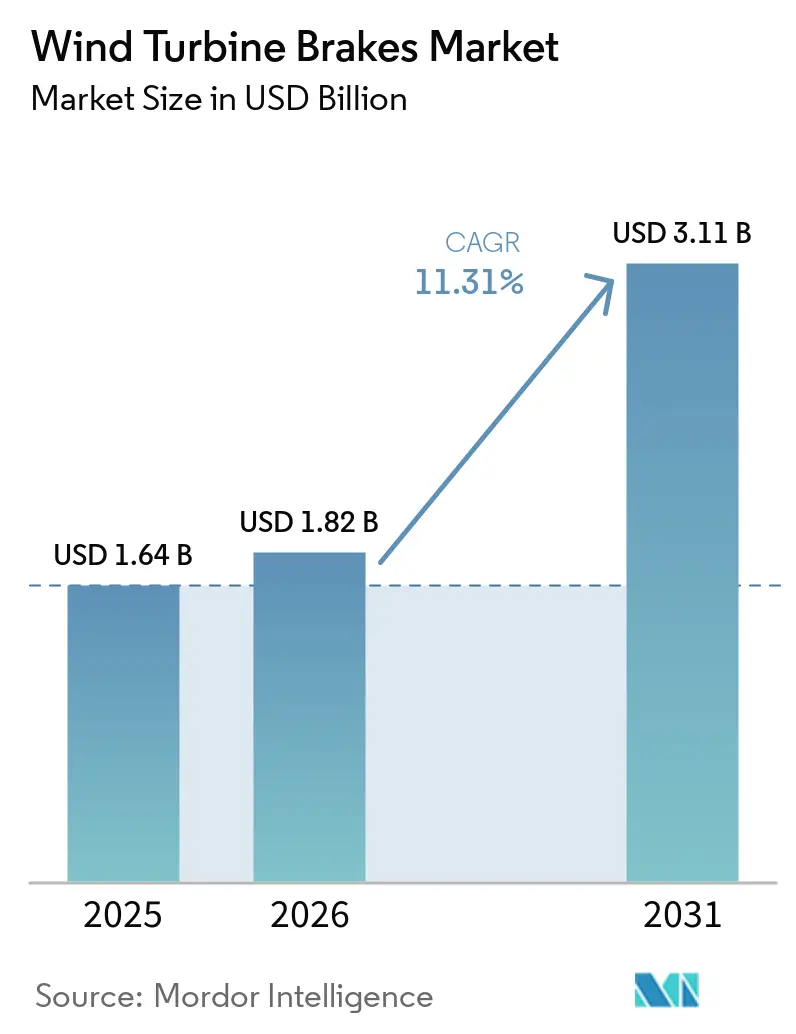
O tamanho do mercado de freios para turbinas eólicas foi avaliado em 1,64 bilhões de USD em 2025 e estima-se que cresça de 1,82 bilhões de USD em 2026 para atingir 3,11 bilhões de USD até 2031, a um CAGR de 11,31% durante o período de previsão (2026-2031). O mercado de freios para turbinas eólicas acompanha a expansão da geração eólica global, pois cada nova turbina requer equipamentos de frenagem para as funções de rotor, guinada e passo. As adições de capacidade eólica global atingiram 159 GW em 2025, elevando a capacidade acumulada para além de 2.500 GW[1]Agência Internacional de Energias Renováveis, "Estatísticas de Capacidade Renovável 2026," Agência Internacional de Energias Renováveis, irena.org. As novas instalações sustentam a demanda por equipamentos originais, enquanto a frota envelhecida sustenta trabalhos de substituição e retrofit. Máquinas offshore maiores estão alterando os requisitos de produtos, pois suas cargas de frenagem e requisitos de segurança superam os de projetos anteriores. O mercado de freios para turbinas eólicas favorece, portanto, fornecedores capazes de oferecer sistemas qualificados, capacidade de monitoramento e suporte de serviço em diversos ambientes operacionais.
Principais Conclusões do Relatório
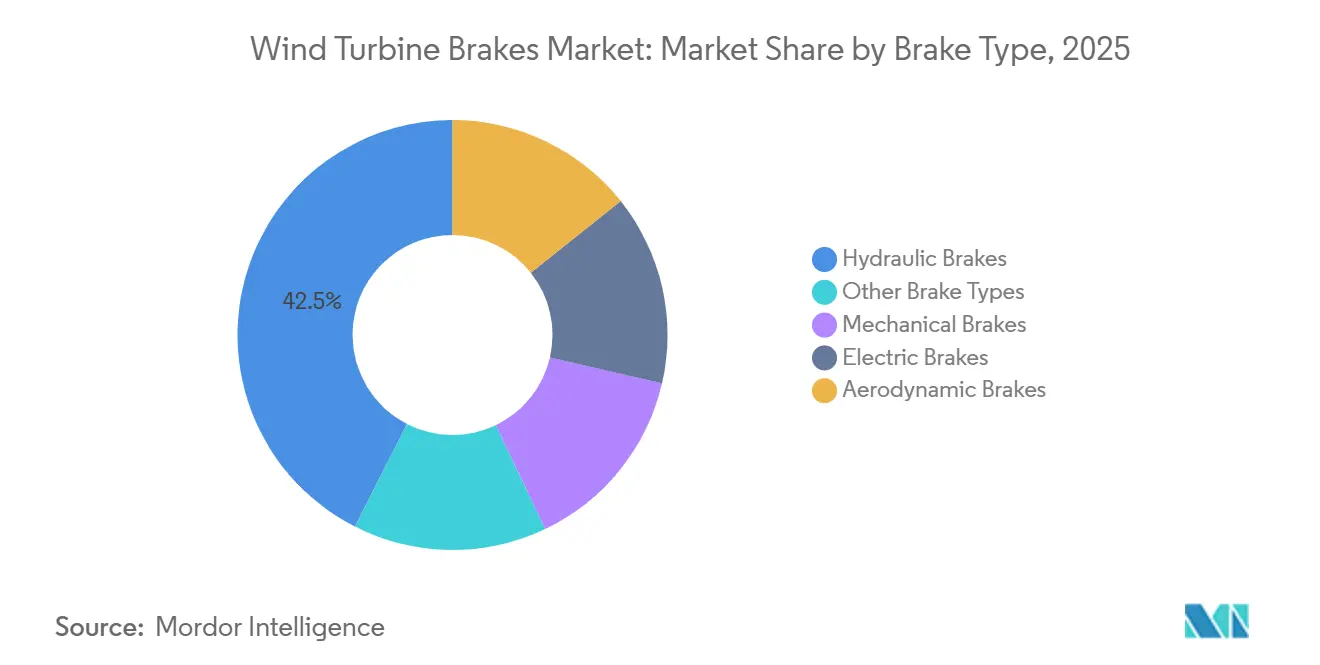
- Por tipo de freio, os freios hidráulicos detinham 42,5% da participação do mercado de freios para turbinas eólicas em 2025, enquanto os freios elétricos têm previsão de crescer a um CAGR de 12,7% até 2031.
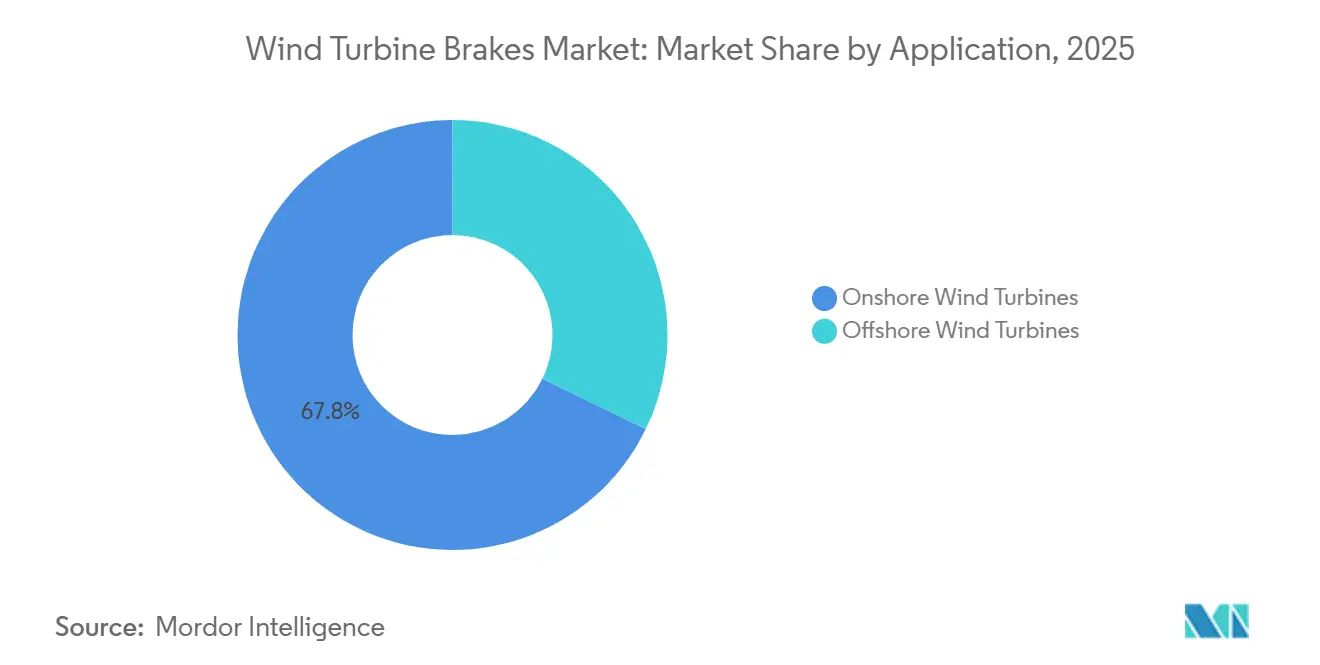
- Por aplicação, as turbinas eólicas onshore representaram 67,8% do tamanho do mercado de freios para turbinas eólicas em 2025, enquanto as turbinas eólicas offshore têm projeção de expansão a um CAGR de 13,1% até 2031.
- Por geografia, a Ásia-Pacífico deteve 31,2% da participação de receita em 2025 e tem previsão de crescer a um CAGR de 13,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Freios para Turbinas Eólicas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Global da Capacidade de Parques Eólicos | +3.50% | Global | Curto prazo (≤ 2 anos) |
| Ampliação de Turbinas Offshore e Maiores Cargas de Frenagem | +2.00% | Europa (Mar do Norte), offshore na Ásia-Pacífico (China, Taiwan, Coreia do Sul) | Médio prazo (2–4 anos) |
| Substituição e Demanda por Retrofit de Frota de Turbinas Envelhecidas | +1.80% | América do Norte e Europa, com extensão para a Ásia-Pacífico inicial | Médio prazo (2–4 anos) |
| Monitoramento Inteligente de Freios para Manutenção Preditiva | +1.40% | Global, com ganhos iniciais na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Requisitos de Frenagem Resistente à Corrosão em Ambientes Marinhos Severos | +0.90% | Europa (Mar do Norte, Báltico), offshore na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Disponibilidade Localizada de Peças de Reposição em Mercados Eólicos Emergentes | +0.60% | Núcleo da Ásia-Pacífico (Índia, Vietnã, Indonésia), com extensão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Global da Capacidade de Parques Eólicos
As adições eólicas atingiram 159 GW em 2025, um nível recorde que elevou a capacidade eólica instalada global para além de 2.500 GW. A energia eólica representou 20% dos 800 GW de capacidade renovável adicionada mundialmente durante aquele ano[2]Agência Internacional de Energia, "Renováveis 2025, Eletricidade Renovável," Agência Internacional de Energia, iea.org. O mercado de freios para turbinas eólicas beneficia-se deste crescimento porque cada nova turbina necessita de circuitos primários de freio de guinada e rotor. As plataformas offshore também adicionam conjuntos de frenagem para acionamentos de passo individuais. O número de turbinas instaladas em 2025 atingiu 28.395 em 57 países, o que ampliou os requisitos de serviço e peças de reposição para além dos mercados eólicos estabelecidos. O mercado de freios para turbinas eólicas beneficia-se tanto dos equipamentos fornecidos com novas instalações quanto da capacidade de manutenção local necessária após o comissionamento.
Ampliação de Turbinas Offshore e Maiores Cargas de Frenagem
As turbinas offshore ultrapassaram a faixa de 10 MW a 15 MW que moldou os projetos anteriores. A MingYang instalou sua turbina MySE 18.X-20 MW em 2025, enquanto a Dongfang Electric testou um protótipo de 26 MW durante o mesmo ano. Diâmetros de rotor acima de 250 metros aumentam a energia cinética armazenada e impõem maiores exigências aos componentes de frenagem. Esta mudança requer sistemas de freio capazes de suportar cargas mais elevadas, ciclos térmicos e requisitos de parada de emergência. O mercado de freios para turbinas eólicas tem um limiar técnico mais elevado em projetos offshore porque os custos de acesso, substituição e falha so mais exigentes no mar. O pipeline offshore também sustenta esta direção, com 24,5 GW de capacidade offshore com previsão de entrar em operação em 2026 e decisões de investimento final previstas para 22,3 GW.
Substituição e Demanda por Retrofit de Frota de Turbinas Envelhecidas
As turbinas instaladas na Europa e na América do Norte entre 2000 e 2012 estão atingindo estágios de meia-vida ou fim de vida. O repotenciamento europeu atingiu 1,6 GW em 2024, e a reforma de licenciamento deve encurtar os cronogramas de projetos na Alemanha, França e Península Ibérica. As necessidades de substituição de pastilhas de freio aumentam à medida que as turbinas acumulam horas de operação, especialmente em locais de alto vento. O mercado de freios para turbinas eólicas também se beneficia quando os operadores atualizam os conjuntos de guinada e rotor para atender aos requisitos atuais de segurança e monitoramento. Fornecedores de retrofit certificados podem dar suporte a ativos que ultrapassaram a cobertura direta de serviço do equipamento original. O recondicionamento de discos em altura pode evitar a remoção da nacele, tornando o trabalho de manutenção mais prático para operadores que gerenciam frotas mais antigas.
Monitoramento Inteligente de Freios para Manutenção Preditiva
O monitoramento de freios baseado em sensores muda a forma como os operadores gerenciam componentes críticos de segurança durante a vida operacional de uma turbina. Um estudo do mundo real utilizou métodos de aprendizado profundo com dados do controlador para prever falhas no freio de guinada em turbinas de 3 MW com antecedência suficiente para apoiar a manutenção planejada[3]M. Lützen e S. Beji, "Manutenção Preditiva para Turbinas Eólicas Offshore por meio de Aprendizado Profundo e Agrupamento Online de Subsistemas Não Supervisionados, Uma Implementação do Mundo Real," Journal of Ocean Engineering and Marine Energy, eng.serdarbeji.com. Uma estrutura de manutenção baseada em física testada com dados de parques eólicos do norte da China registrou zero falhas ao longo de vidas operacionais simuladas de 19 anos. Estimativas de vida útil restante em tempo real podem ajudar os operadores a combinar trabalhos de freio com outras atividades de manutenção e reduzir mobilizações separadas de guindastes ou embarcações[4]"Monitoramento de Condição de Trens de Acionamento de Turbinas Eólicas, Tecnologias de Última Geração, Tendências Recentes e Perspectivas Futuras," Wind Energy Science, wes.copernicus.org. O mercado de freios para turbinas eólicas pode obter valor recorrente de serviço quando o monitoramento é compatível com sistemas de manutenção remota. A IEC 61400-1:2019+AMD1:2025 fornece a estrutura de projeto que se aplica às soluções de monitoramento de funções de proteção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Sistemas de Freio Projetados sob Medida | -1.50% | Mercados emergentes: Ásia-Pacífico (Índia, Vietnã, Indonésia), Oriente Médio e África, América do Sul | Médio prazo (2–4 anos) |
| Custos Voláteis de Aço, Materiais de Fricção e Componentes Hidráulicos | -1.00% | Global, concentrado na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Acesso Offshore e Logística de Manutenção | -0.70% | Europa (Mar do Norte, Báltico), offshore na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Interoperabilidade Limitada de Dados de Campo entre Plataformas de Fabricantes de Equipamentos Originais | -0.50% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistemas de Freio Projetados sob Medida
Os conjuntos de freio para turbinas de escala utilitária requerem projeto de produto, testes, documentação e qualificação de equipamento original. Esses requisitos criam uma barreira de aquisição em que os desenvolvedores atribuem maior peso ao custo inicial do que ao valor ao longo do ciclo de vida. A IEC 61400-1 exige disposições de projeto do sistema de frenagem que incluem operação de parada de emergência durante eventos de perda de rede e redundância de frenagem mecânica para aplicações offshore. Regras de conteúdo local e tarifas de importação podem aumentar o custo de sistemas avançados fornecidos de fora do Sul e Sudeste Asiático, do Oriente Médio e da África Subsaariana. Os operadores não podem omitir sistemas de frenagem porque os códigos de segurança os exigem. O mercado de freios para turbinas eólicas pode, portanto, ver a demanda migrar para produtos de menor custo, mesmo quando esses produtos criam riscos de confiabilidade e operação a longo prazo.
Custos Voláteis de Aço, Materiais de Fricção e Componentes Hidráulicos
Os sistemas de freio requerem volumes substanciais de aço, materiais de fricção, vedações, bombas e acumuladores. A WindEurope relatou que os preços do aço europeu haviam dobrado em um ano durante um período de pressão contínua decorrente de medidas de salvaguarda do aço. O aço afeta o custo de carcaças, discos e pinças, enquanto os ciclos de cobre e níquel afetam os materiais de fricção sinterizados de metal e cerâmica. O mercado de freios para turbinas eólicas também enfrenta movimentos de custo separados para peças hidráulicas, o que limita o valor da cobertura de risco de um único material. Fornecedores com contratos de materiais de longo prazo ou produção integrada de materiais de fricção têm uma vantagem de custo. Essas pressões de custo podem reduzir as margens em contratos que foram precificados antes dos movimentos de materiais ocorrerem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Freio: Freios Hidráulicos Mantêm a Maior Base Instalada
Os freios hidráulicos representaram 42,5% da receita em 2025, conferindo-lhes a maior posição entre os tipos de freio. Essa participação reflete o uso estabelecido em aplicações de guinada e rotor em toda a frota instalada global. As unidades hidráulicas podem fornecer o torque de frenagem necessário para configurações de alta carga, incluindo grandes sistemas de rotor offshore. Seu uso também se adapta à infraestrutura hidráulica já presente em muitos projetos de nacele. A demanda por sistemas hidráulicos continua sendo sustentada pelas necessidades de substituição de turbinas existentes. Os freios mecânicos continuam a fornecer capacidade de travamento do rotor para acesso de manutenção. Os freios aerodinâmicos utilizam a operação de passo para posição de bandeira como função de parada primária em turbinas de velocidade variável e controle de passo. Sistemas hidráulicos ou mecânicos fornecem backup independente sob os requisitos de projeto IEC aplicáveis. Outros tipos de freio, incluindo sistemas pneumáticos abordados pela norma chinesa GB/T 47557-2026, atendem a aplicações mais especializadas.
Os freios elétricos têm previsão de expansão a um CAGR de 12,7% durante 2026-2031. Seu crescimento acompanha a mudança de cilindros de passo hidráulicos para motores de passo de ímã permanente em turbinas mais novas. Os freios eletromagnéticos com mola ativam quando a energia é perdida e funcionam com sistemas de monitoramento digital. O setor de freios para turbinas eólicas está adotando esses sistemas onde a atuação elétrica pode simplificar o projeto do acionamento de passo. A norma chinesa GB/T 47557-2026 abrange o controle de frenagem pneumática e elétrica e alinha os requisitos domésticos com as normas IEC. Esta estrutura apoia o uso de equipamentos de frenagem com atuação elétrica na China. A KTR oferece tanto a linha eletromecânica EMB-STOP quanto a linha hidráulica KTR-STOP. Sua posição em ambos os tipos mostra que os sistemas de frenagem hidráulica e elétrica podem operar lado a lado durante a transição tecnológica.


Por Aplicação: Volume Onshore Sustenta o Valor do Produto Offshore
As turbinas eólicas onshore geraram 67,8% da receita em 2025, tornando-as o maior segmento de aplicação. A participação do mercado de freios para turbinas eólicas detida pelas turbinas onshore reflete sua posição dominante na capacidade operacional e nas adições anuais. Somente a China adicionou mais de 110 GW de capacidade eólica onshore em 2025. Este volume sustenta a demanda por conjuntos de freio para equipamentos originais e para o mercado de reposição. A concorrência é mais intensa em turbinas onshore abaixo de 3 MW, onde vários fornecedores podem atender aos requisitos padrão. Os sistemas utilizados em turbinas acima de 5 MW têm maior conteúdo de valor porque os requisitos de desempenho são mais exigentes. O repotenciamento europeu adicionou 1,6 GW em 2024 e apoia atualizações que incluem conjuntos de freio modernos e compatibilidade com monitoramento digital. O setor de freios para turbinas eólicas continua a depender desta grande base instalada para a demanda de serviços.
As turbinas eólicas offshore têm projeção de crescimento a um CAGR de 13,1% durante 2026-2031. Esta aplicação atribui um prêmio à confiabilidade porque o acesso para manutenção é mais difícil do que em terra. Os sistemas offshore requerem ligas resistentes à corrosão, sistemas hidráulicos selados, bombas de emergência manuais e materiais de fricção adequados à exposição ao sal. O tamanho do mercado de freios para turbinas eólicas em aplicações offshore aumenta com classificações de turbinas mais elevadas e especificações de segurança mais exigentes. O pipeline de projetos offshore fornece uma fonte contínua de demanda, com decisões de investimento final para 22,3 GW esperadas em 2026. Os requisitos offshore estão influenciando cada vez mais a extremidade superior do projeto de produtos onshore à medida que os tamanhos das turbinas aumentam. Fornecedores capazes de documentar qualificação e fornecer capacidade de serviço em intervalos longos estão melhor posicionados nesta aplicação. O mercado de freios para turbinas eólicas tem um nível premium mais claro onde a experiência offshore é relevante.
Análise Geográfica
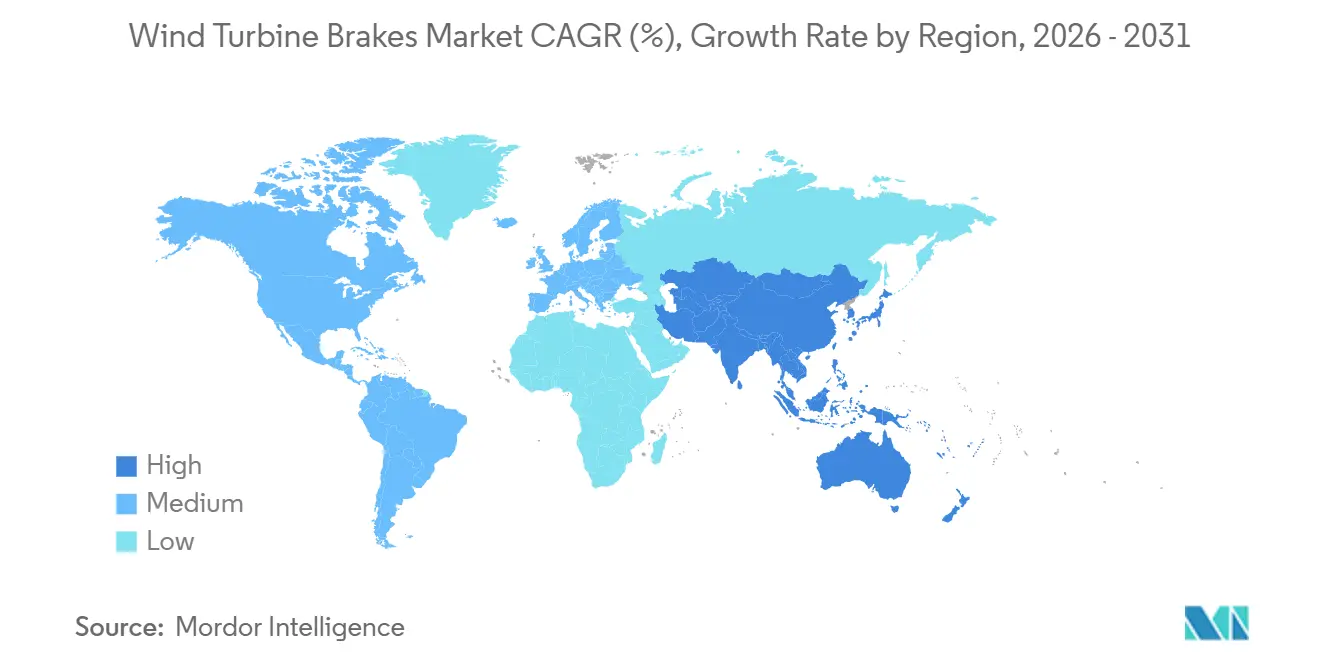
A Ásia-Pacífico deteve 31,2% da receita em 2025 e tem previsão de crescer a um CAGR de 13,8% até 2031. Isso confere à região o maior tamanho do mercado de freios para turbinas eólicas e a taxa de crescimento geográfico mais rápida na previsão preliminar. A China instalou 120,5 GW de capacidade eólica em 2025, incluindo mais de 110 GW onshore, e atingiu 640,5 GW de capacidade acumulada. A Índia adicionou 6,3 GW durante 2025, um aumento de 86% em relação ao ano anterior, enquanto a capacidade instalada superou 50 GW. Espera-se que a capacidade da Índia supere 60 GW em 2026. A norma chinesa GB/T 47557-2026 entrou em vigor em agosto de 2026 e eleva a linha de base de conformidade para sistemas de frenagem de turbinas. Os fabricantes domésticos haviam alcançado localização acima de 65% no fornecimento de freios para turbinas eólicas chinesas até 2025. O Vietnã atingiu 7,4 GW de capacidade eólica acumulada em 2025, enquanto Coreia do Sul, Indonésia e Austrália adicionaram profundidade além da China e da Índia.
A Europa tem uma posição de receita significativa porque combina uma grande frota operacional com um setor offshore avançado e um ciclo crescente de repotenciamento. A Alemanha adicionou 5,7 GW de capacidade eólica onshore e offshore em 2025, enquanto a União Europeia comissionou 14 GW em ambas as aplicações. O Reino Unido operava mais de 2.500 turbinas offshore em 2025, sustentando a demanda por sistemas adequados a condições marinhas. A geração eólica da União Europeia tem projeção de aumento de 17% da eletricidade em 2025 para 25% em 2030. A IEC 61400-1:2019+AMD1:2025 e a DIN EN 81-44 influenciam as classificações de temperatura, a certificação de materiais e os requisitos de monitoramento nas aquisições europeias. A América do Norte também sustenta a demanda por meio de incentivos federais dos Estados Unidos e metas de energia renovável canadenses. Parques eólicos maiores nos Estados Unidos adotaram plataformas de monitoramento de condição, o que apoia o uso de sistemas de freio com conectividade digital.
A América do Sul, o Oriente Médio e a África são áreas em estágio inicial dentro do mercado de freios para turbinas eólicas. O Brasil ancora a demanda sul-americana por meio de seus recursos eólicos e programas de leilão governamentais. Argentina e Chile contribuem com volume adicional por meio de mandatos de energia renovável. A Arábia Saudita e os Emirados Árabes Unidos estão comissionando projetos eólicos de escala utilitária no âmbito de programas nacionais de diversificação. O Marrocos tinha mais de 1,4 GW de capacidade eólica instalada e serve como ponto de referência regional para o desenvolvimento da cadeia de suprimentos. A África e o Oriente Médio registraram outro recorde de instalações em 2025, sustentado por grandes projetos e custos de energia competitivos. Essas áreas favorecem produtos competitivos em custo apoiados por redes de serviço locais. Os requisitos de localização podem levar fornecedores especializados a desenvolver parcerias regionais de fabricação ou serviço durante o período de previsão.

Cenário Competitivo
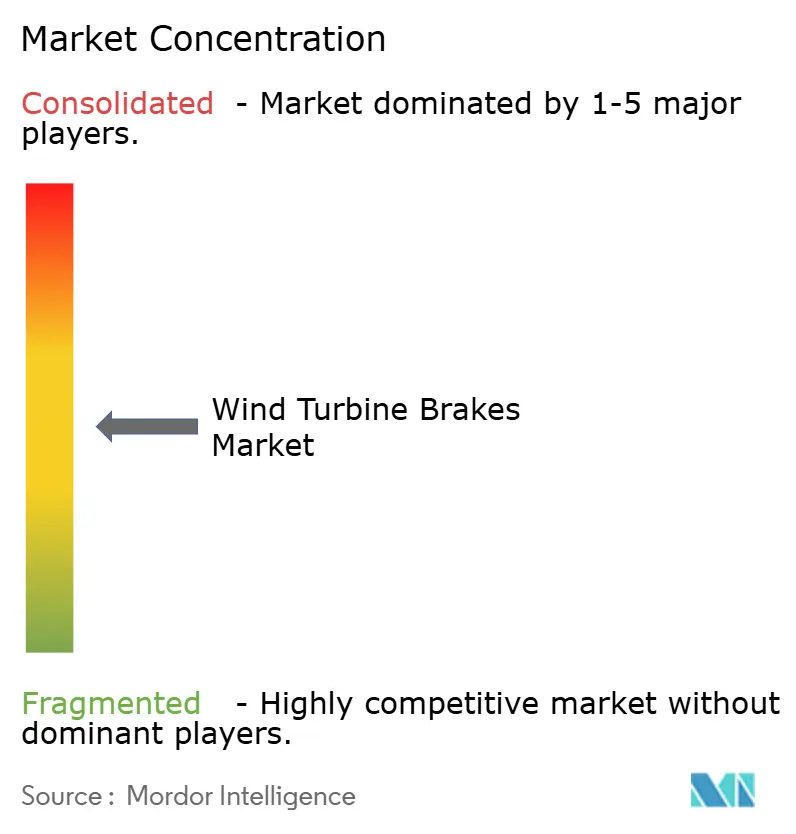
O mercado de freios para turbinas eólicas é moderadamente concentrado no nível de sistemas. Especialistas globais dedicados detêm posições mais fortes em aplicações hidráulicas de alto torque e eletromecânicas. Os fabricantes regionais competem de forma mais ativa em preço em configurações onshore padrão. O Dellner Group concluiu a aquisição do ANTEC Group em setembro de 2024. A transação adicionou capacidades de freio e hidráulica ao portfólio da Dellner e expandiu sua presença no mercado de reposição na Espanha, China e Brasil. A Dellner também havia adquirido a Pintsch Bubenzer e a Hydratech Industries antes dessa transação. Sua oferta combinada abrange conjuntos de pinça, discos de freio, unidades de potência hidráulica e sistemas de monitoramento de condição. Esta amplitude reflete a importância de fornecer tanto equipamentos quanto suporte de reposição.
A Svendborg Brakes dá suporte a mais de 200.000 turbinas onshore e offshore e oferece uma plataforma de serviço que utiliza monitoramento remoto. A empresa também posiciona sua linha de materiais de fricção Green Alternative em torno da conformidade com os requisitos de materiais. A KTR compete com os produtos hidráulicos KTR-STOP e eletromecânicos EMB-STOP. O sistema Ident da KTR cria trilhas de documentação ao longo da produção e certificação, o que responde aos requisitos de documentação de equipamentos originais. O mercado de freios para turbinas eólicas valoriza essa rastreabilidade porque os componentes de frenagem estão sujeitos a requisitos de qualificação e segurança. Os fornecedores também estão adicionando conectividade de monitoramento e ferramentas para trabalho em altura para ir além das vendas de componentes isolados. A Svendborg Brakes demonstrou uma ferramenta de elevação e instalação de freio de guinada em 2024 para trabalhos de substituição em altura.
A oportunidade competitiva inclui produtores independentes de energia que operam plataformas mais antigas fora dos contratos de serviço de equipamentos originais. Também inclui soluções de frenagem completas para energia eólica offshore flutuante, onde a dinâmica estrutural difere dos projetos de fundação fixa. Os fabricantes domésticos chineses superaram 65% de localização na cadeia de suprimentos doméstica de freios para turbinas eólicas e podem aumentar a pressão nos mercados de exportação do Sul e Sudeste Asiático. O mercado de freios para turbinas eólicas tende a recompensar fornecedores com projetos qualificados, capacidade de serviço local e capacidade de monitoramento. Nenhum dado combinado de participação de mercado para as principais empresas foi fornecido no material de origem. As evidências disponíveis, portanto, não suportam uma classificação numérica da concentração de fornecedores. A atividade de aquisições e a ampliação dos portfólios de produtos mostram que os maiores especialistas buscam uma cobertura de serviço mais completa. O mercado de freios para turbinas eólicas permanece aberto a fornecedores regionais em configurações onshore padrão. O trabalho offshore premium continua sendo mais difícil de acessar porque requer maior desempenho, certificação e capacidades de serviço.
Líderes do Setor de Freios para Turbinas Eólicas
-
Svendborg Brakes
-
Dellner Bubenzer Group
-
Pintsch Bubenzer GmbH
-
ANTEC Group
-
Stromag GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A KTR Systems GmbH e a KTR Brake Systems GmbH participaram da WindEnergy 2026 em Hamburgo, apresentando seu portfólio completo de acoplamentos, freios e componentes hidráulicos para o setor eólico. A empresa destacou seu sistema de rastreabilidade KTR Ident, que cataloga todos os dados relacionados ao produto ao longo da cadeia de produção e certificação, posicionando-o como uma ferramenta de conformidade para os requisitos evolutivos de documentação de projeto de turbinas sob a IEC 61400-1.
- Agosto de 2026: A norma chinesa GB/T 47557-2026, Especificação Técnica para Sistema de Frenagem de Conjuntos de Geração de Energia Eólica, entrou em vigor, estabelecendo normas nacionais obrigatórias para sistemas de frenagem mecânicos, hidráulicos, aerodinâmicos e pneumáticos em turbinas eólicas. Emitida pela Administração Nacional para Regulação do Mercado em 30 de abril de 2026 e elaborada com a participação de fabricantes domésticos de freios, incluindo Jiangxi Huawu Brake, Goldwind, MingYang e Shanghai Electric Wind Power, a norma cria um ciclo de atualização orientado pela conformidade em todo o mercado eólico chinês.
- Dezembro de 2025: A IEC publicou a IEC 61400-1:2019+AMD1:2025, uma emenda à norma fundamental de projeto de turbinas eólicas. A Emenda 1 atualiza os casos de carga de projeto, incluindo DLC 2.1 e 2.2 para cenários de acionamento de freio de emergência, e revisa as especificações de fatores de segurança parciais.


Escopo do Relatório Global do Mercado de Freios para Turbinas Eólicas
Os freios para turbinas eólicas são sistemas de frenagem mecânicos, hidráulicos ou elétricos utilizados para desacelerar, parar ou manter o rotor e o trem de acionamento de uma turbina eólica. Eles são utilizados principalmente para parada de emergência, manutenção, proteção contra velocidade excessiva do rotor e fixação da turbina durante condições de vento forte ou falhas. Os freios para turbinas eólicas são tipicamente instalados no trem de acionamento de alta velocidade ou baixa velocidade, dependendo do projeto da turbina, e operam em conjunto com os sistemas aerodinâmicos de passo e controle da turbina.
O Mercado de Freios para Turbinas Eólicas é segmentado por tipo de freio, aplicação e geografia. Por tipo de freio, o mercado é segmentado em freios mecânicos, freios hidráulicos, freios elétricos, freios aerodinâmicos e outros tipos de freios. Por aplicação, o mercado é segmentado em turbinas eólicas onshore e turbinas eólicas offshore. O relatório também abrange o tamanho do mercado e as previsões para o Mercado Global de Freios para Turbinas Eólicas em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
| Freios Mecânicos |
| Freios Hidráulicos |
| Freios Elétricos |
| Freios Aerodinâmicos |
| Outros Tipos de Freios |
| Turbinas Eólicas Onshore |
| Turbinas Eólicas Offshore |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Freio | Freios Mecânicos | |
| Freios Hidráulicos | ||
| Freios Elétricos | ||
| Freios Aerodinâmicos | ||
| Outros Tipos de Freios | ||
| Por Aplicação | Turbinas Eólicas Onshore | |
| Turbinas Eólicas Offshore | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de freios para turbinas eólicas até 2031?
O mercado de freios para turbinas eólicas tem previsão de atingir 3,11 bilhões de USD até 2031, a partir de 1,82 bilhões de USD em 2026, a um CAGR de 11,31%.
Qual tipo de freio lidera as aplicações em turbinas eólicas?
Os freios hidráulicos lideraram com 42,5% de participação de receita em 2025 devido ao seu uso estabelecido em aplicações de guinada e rotor.
Por que os freios elétricos para turbinas eólicas estão crescendo rapidamente?
Os freios elétricos têm previsão de crescer a um CAGR de 12,7% à medida que os projetos de turbinas utilizam cada vez mais arquiteturas de acionamento de passo eletrificadas e monitoramento conectado.
Qual aplicação de turbina eólica está crescendo mais rapidamente?
As turbinas eólicas offshore têm projeção de crescimento a um CAGR de 13,1% até 2031 porque máquinas maiores requerem sistemas de frenagem de maior desempenho.
Qual região lidera a demanda por sistemas de freio para turbinas eólicas?
A Ásia-Pacífico deteve 31,2% da receita em 2025 e tem projeção de expansão a um CAGR de 13,8% até 2031.
Qual é o principal desafio para os fornecedores de sistemas de freio?
Os altos custos de qualificação e a volatilidade no aço, nos materiais de fricção e nos componentes hidráulicos podem pressionar as margens e as decisões de aquisição.
Página atualizada pela última vez em:



