
Tamaño y Participación del Mercado de Frenos para Aerogeneradores
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.11 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Frenos para Aerogeneradores por Mordor Intelligence
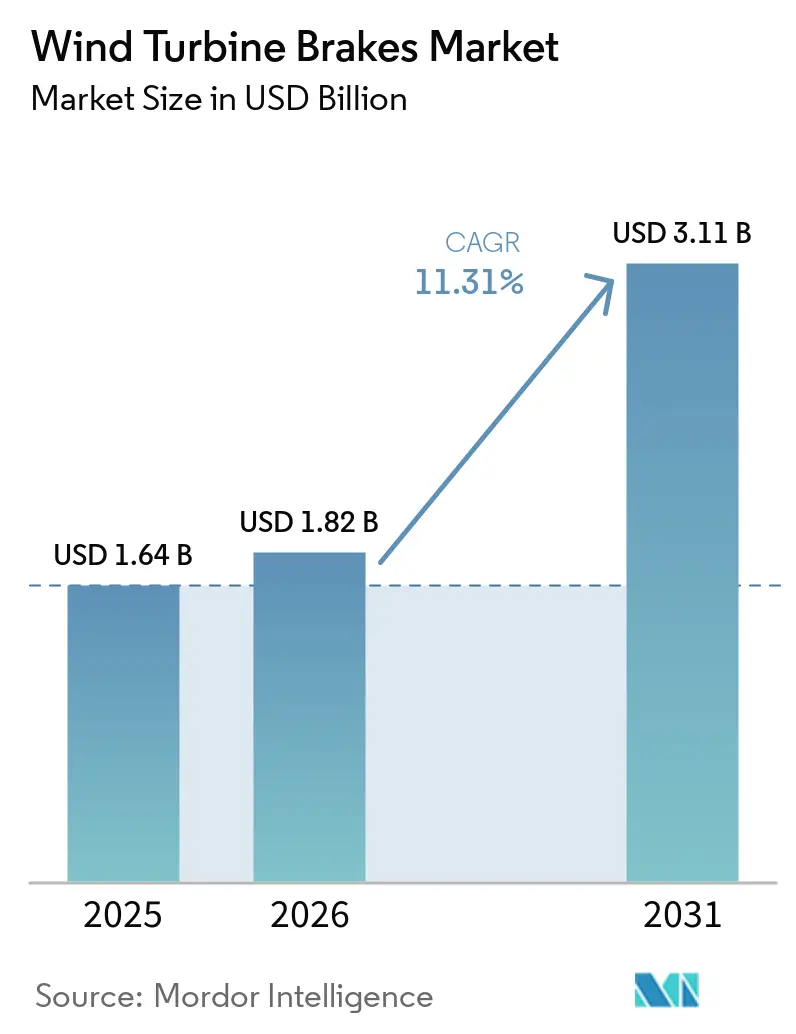
El tamaño del mercado de frenos para aerogeneradores fue valorado en 1,64 mil millones de USD en 2025 y se estima que crecerá desde 1,82 mil millones de USD en 2026 hasta alcanzar los 3,11 mil millones de USD en 2031, a una CAGR del 11,31% durante el período de pronóstico (2026-2031). El mercado de frenos para aerogeneradores sigue la expansión de la generación eólica mundial, ya que cada nuevo aerogenerador requiere equipos de frenado para las funciones de rotor, orientación y paso. Las adiciones de capacidad eólica mundial alcanzaron 159 GW en 2025, elevando la capacidad acumulada por encima de los 2.500 GW[1]Agencia Internacional de Energías Renovables, "Estadísticas de Capacidad Renovable 2026," Agencia Internacional de Energías Renovables, irena.org. Las nuevas instalaciones respaldan la demanda de equipos originales, mientras que la flota envejecida apoya los trabajos de reemplazo y modernización. Las máquinas marinas de mayor tamaño están cambiando los requisitos de los productos, ya que sus cargas de frenado y requisitos de seguridad superan los de los diseños anteriores. El mercado de frenos para aerogeneradores favorece, por tanto, a los proveedores que pueden ofrecer sistemas certificados, capacidad de monitoreo y soporte de servicio en diversos entornos operativos.
Conclusiones Clave del Informe
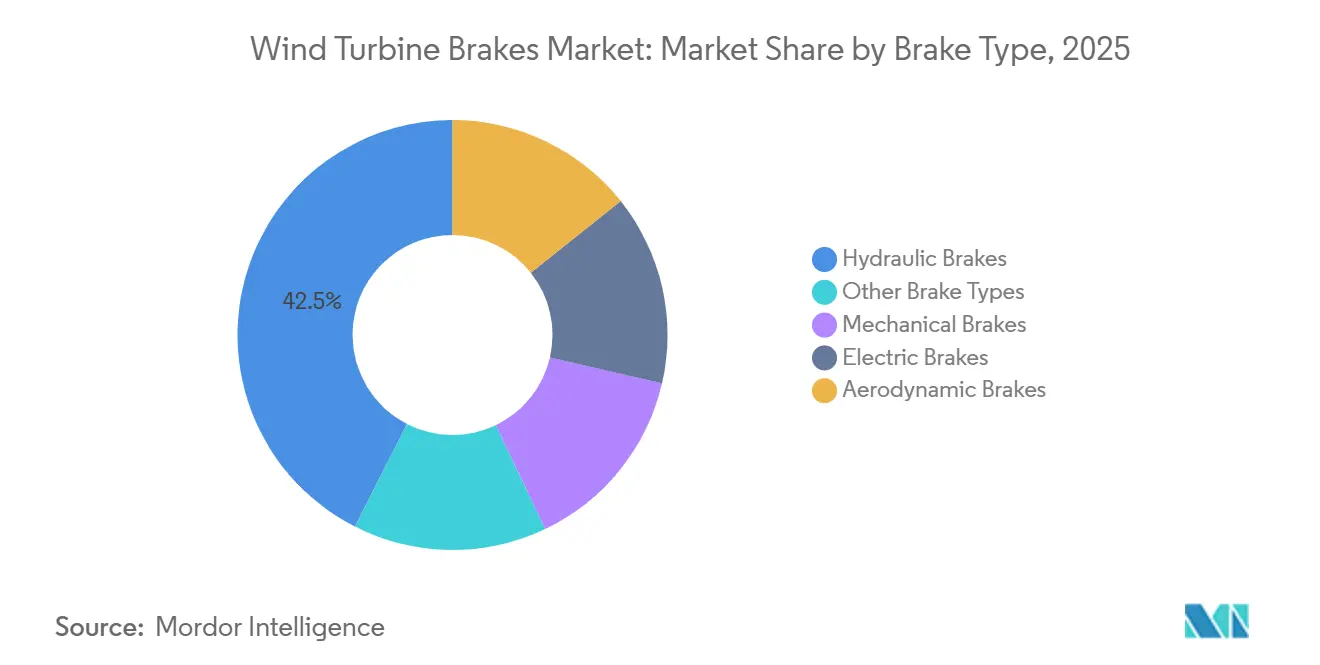
- Por tipo de freno, los frenos hidráulicos representaron el 42,5% de la participación del mercado de frenos para aerogeneradores en 2025, mientras que se prevé que los frenos eléctricos crezcan a una CAGR del 12,7% hasta 2031.
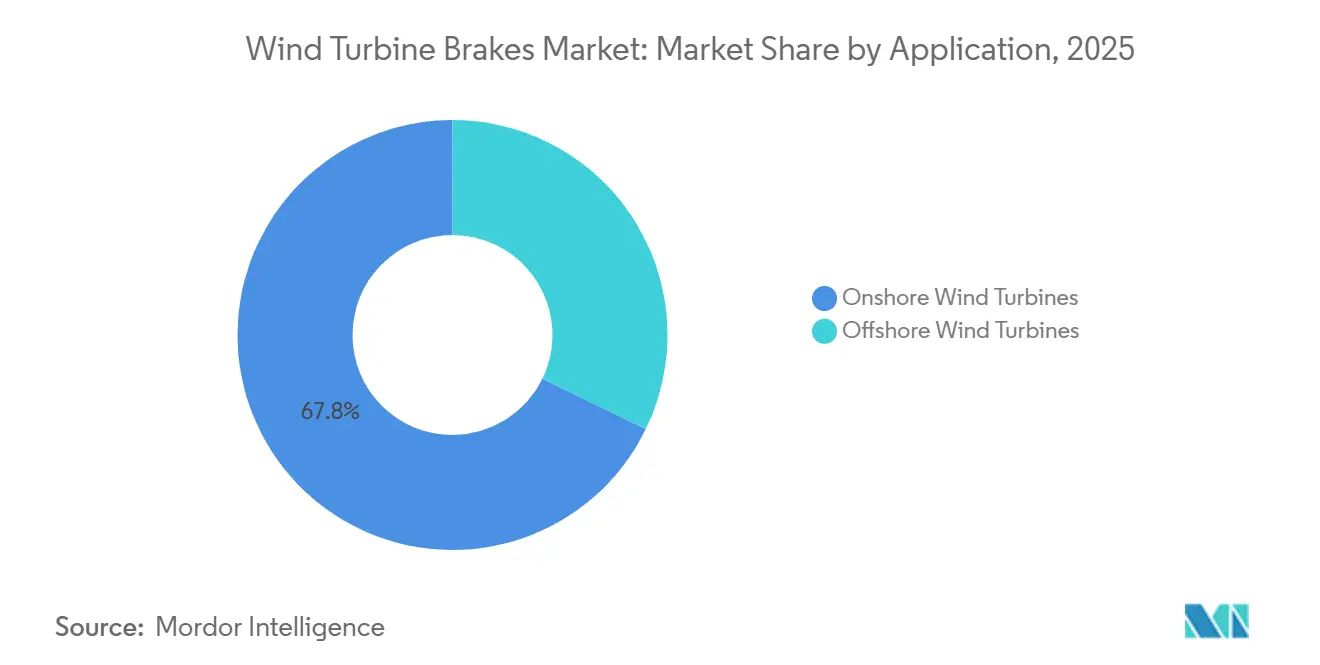
- Por aplicación, los aerogeneradores terrestres representaron el 67,8% del tamaño del mercado de frenos para aerogeneradores en 2025, mientras que se proyecta que los aerogeneradores marinos se expandan a una CAGR del 13,1% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo una participación de ingresos del 31,2% en 2025 y se prevé que crezca a una CAGR del 13,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Frenos para Aerogeneradores
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión Global de la Capacidad de Parques Eólicos | +3.50% | Global | Corto plazo (≤ 2 años) |
| Ampliación de Aerogeneradores Marinos y Mayores Cargas de Frenado | +2.00% | Europa (Mar del Norte), APAC marino (China, Taiwán, Corea del Sur) | Mediano plazo (2–4 años) |
| Reemplazo de Flota de Aerogeneradores Envejecidos y Demanda de Modernización | +1.80% | América del Norte y Europa, con extensión al APAC temprano | Mediano plazo (2–4 años) |
| Monitoreo Inteligente de Frenos para Mantenimiento Predictivo | +1.40% | Global, con ganancias tempranas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Requisitos de Frenado Resistente a la Corrosión en Entornos Marinos Adversos | +0.90% | Europa (Mar del Norte, Báltico), APAC marino | Mediano plazo (2–4 años) |
| Disponibilidad Localizada de Repuestos para el Mercado Posventa en Mercados Eólicos Emergentes | +0.60% | Núcleo APAC (India, Vietnam, Indonesia), con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Global de la Capacidad de Parques Eólicos
Las adiciones eólicas alcanzaron 159 GW en 2025, un nivel récord que elevó la capacidad eólica instalada mundial por encima de los 2.500 GW. La energía eólica representó el 20% de los 800 GW de capacidad renovable añadida en todo el mundo durante ese año[2]Agencia Internacional de Energía, "Energías Renovables 2025, Electricidad Renovable," Agencia Internacional de Energía, iea.org. El mercado de frenos para aerogeneradores se beneficia de esta expansión, ya que cada nuevo aerogenerador necesita circuitos primarios de freno de orientación y rotor. Las plataformas marinas también añaden conjuntos de frenado para los accionamientos de paso individuales. El número de aerogeneradores instalados en 2025 alcanzó 28.395 en 57 países, lo que amplió los requisitos de servicio y repuestos más allá de los mercados eólicos consolidados. El mercado de frenos para aerogeneradores se beneficia tanto del equipo suministrado con las nuevas instalaciones como de la capacidad de mantenimiento local necesaria tras la puesta en marcha.
Ampliación de Aerogeneradores Marinos y Mayores Cargas de Frenado
Los aerogeneradores marinos han superado el rango de 10 MW a 15 MW que definió los diseños de proyectos anteriores. MingYang instaló su aerogenerador MySE 18.X-20 MW en 2025, mientras que Dongfang Electric probó un prototipo de 26 MW durante el mismo año. Los diámetros de rotor superiores a 250 metros aumentan la energía cinética almacenada y exigen más a los componentes de frenado. Este cambio requiere sistemas de freno capaces de soportar cargas más elevadas, ciclos térmicos y requisitos de parada de emergencia. El mercado de frenos para aerogeneradores tiene un umbral técnico más alto en los proyectos marinos, ya que los costes de acceso, reemplazo y fallo son más exigentes en el mar. La cartera de proyectos marinos también apoya esta dirección, con 24,5 GW de capacidad marina previstos para entrar en operación en 2026 y decisiones de inversión final previstas para 22,3 GW.
Reemplazo de Flota de Aerogeneradores Envejecidos y Demanda de Modernización
Los aerogeneradores instalados en Europa y América del Norte entre 2000 y 2012 están alcanzando etapas de vida media o fin de vida útil. El repotenciamiento europeo alcanzó 1,6 GW en 2024, y se espera que la reforma de los permisos acorte los plazos de los proyectos en Alemania, Francia e Iberia. Las necesidades de reemplazo de pastillas de freno aumentan a medida que los aerogeneradores acumulan horas de operación, especialmente en emplazamientos de alto viento. El mercado de frenos para aerogeneradores también se beneficia cuando los operadores actualizan los conjuntos de orientación y rotor para cumplir con los requisitos actuales de seguridad y monitoreo. Los proveedores de modernización certificados pueden dar soporte a activos que han superado la cobertura directa del servicio del fabricante de equipos originales. El rectificado de discos en la góndola puede evitar la extracción de la misma, lo que hace que el trabajo de servicio sea más práctico para los operadores que gestionan flotas antiguas.
Monitoreo Inteligente de Frenos para Mantenimiento Predictivo
El monitoreo de frenos basado en sensores cambia la forma en que los operadores gestionan los componentes críticos para la seguridad durante la vida operativa de un aerogenerador. Un estudio del mundo real utilizó métodos de aprendizaje profundo con datos del controlador para predecir fallos en los frenos de orientación de aerogeneradores de 3 MW con suficiente antelación para respaldar el mantenimiento planificado[3]M. Lützen y S. Beji, "Mantenimiento Predictivo para Aerogeneradores Marinos Mediante Aprendizaje Profundo y Agrupamiento en Línea de Subsistemas No Supervisados, Una Implementación en el Mundo Real," Journal of Ocean Engineering and Marine Energy, eng.serdarbeji.com. Un marco de mantenimiento basado en la física, probado con datos de parques eólicos del norte de China, reportó cero fallos durante vidas operativas simuladas de 19 años. Las estimaciones de vida útil restante en tiempo real pueden ayudar a los operadores a combinar el trabajo de frenado con otras actividades de mantenimiento y reducir las movilizaciones separadas de grúas o embarcaciones[4]"Monitoreo de Condición de las Transmisiones de Aerogeneradores, Tecnologías de Vanguardia, Tendencias Recientes y Perspectivas Futuras," Wind Energy Science, wes.copernicus.org. El mercado de frenos para aerogeneradores puede obtener valor recurrente de servicio cuando el monitoreo es compatible con los sistemas de mantenimiento remoto. La norma IEC 61400-1:2019+AMD1:2025 proporciona el marco de diseño aplicable a las soluciones de monitoreo de funciones de protección.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste Inicial de los Sistemas de Freno de Ingeniería | -1.50% | Mercados emergentes: APAC (India, Vietnam, Indonesia), Oriente Medio y África, América del Sur | Mediano plazo (2–4 años) |
| Costes Volátiles del Acero, Materiales de Fricción y Componentes Hidráulicos | -1.00% | Global, concentrado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Acceso Marino y Logística de Mantenimiento | -0.70% | Europa (Mar del Norte, Báltico), APAC marino | Mediano plazo (2–4 años) |
| Interoperabilidad Limitada de Datos de Campo entre Plataformas de Fabricantes de Equipos Originales | -0.50% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste Inicial de los Sistemas de Freno de Ingeniería
Los conjuntos de frenos para aerogeneradores de escala de servicios públicos requieren diseño de producto, pruebas, documentación y calificación del fabricante de equipos originales. Estos requisitos crean una barrera de compra en la que los desarrolladores otorgan mayor peso al coste inicial que al valor del ciclo de vida. La norma IEC 61400-1 exige disposiciones de diseño del sistema de frenado que incluyen la operación de parada de emergencia durante eventos de pérdida de red y redundancia de frenado mecánico para aplicaciones marinas. Las normas de contenido local y los aranceles de importación pueden aumentar el coste de los sistemas avanzados suministrados desde fuera del sur y el sudeste de Asia, Oriente Medio y el África subsahariana. Los operadores no pueden prescindir de los sistemas de frenado porque las normas de seguridad los exigen. El mercado de frenos para aerogeneradores podría, por tanto, ver cómo la demanda se desplaza hacia productos de menor coste, incluso cuando dichos productos generan mayores riesgos de fiabilidad y operación a largo plazo.
Costes Volátiles del Acero, Materiales de Fricción y Componentes Hidráulicos
Los sistemas de freno requieren volúmenes sustanciales de acero, materiales de fricción, juntas, bombas y acumuladores. WindEurope informó que los precios del acero europeo se habían duplicado en un año durante un período de presión continua derivada de las medidas de salvaguardia del acero. El acero afecta al coste de las carcasas, discos y calibradores, mientras que los ciclos del cobre y el níquel afectan a los materiales de fricción sinterizados metálicos y cerámicos. El mercado de frenos para aerogeneradores también enfrenta movimientos de costes separados para las piezas hidráulicas, lo que limita el valor de la cobertura de un solo material. Los proveedores con contratos de materiales a largo plazo o producción integrada de materiales de fricción tienen una ventaja en costes. Estas presiones sobre los costes pueden reducir los márgenes en los contratos que se fijaron antes de que se produjeran los movimientos de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Freno: Los Frenos Hidráulicos Mantienen la Mayor Base Instalada
Los frenos hidráulicos representaron el 42,5% de los ingresos en 2025, lo que les otorga la posición más destacada entre los tipos de frenos. Esta participación refleja su uso consolidado en aplicaciones de orientación y rotor en toda la flota instalada mundial. Las unidades hidráulicas pueden proporcionar el par de frenado requerido para configuraciones de alta carga, incluidos los grandes sistemas de rotor marino. Su uso también se adapta a la infraestructura hidráulica ya presente en muchos diseños de góndola. La demanda de sistemas hidráulicos sigue respaldada por las necesidades de reemplazo de los aerogeneradores existentes. Los frenos mecánicos continúan proporcionando capacidad de bloqueo del rotor para el acceso de mantenimiento. Los frenos aerodinámicos utilizan la operación de paso a bandera como función de parada primaria en aerogeneradores de velocidad variable y paso controlado. Los sistemas hidráulicos o mecánicos proporcionan respaldo independiente bajo los requisitos de diseño IEC aplicables. Otros tipos de frenos, incluidos los sistemas neumáticos contemplados por la norma china GB/T 47557-2026, sirven para aplicaciones más especializadas.
Se prevé que los frenos eléctricos se expandan a una CAGR del 12,7% durante 2026-2031. Su crecimiento sigue el cambio de cilindros de paso hidráulicos a motores de paso de imán permanente en los aerogeneradores más nuevos. Los frenos electromagnéticos de aplicación por resorte se activan cuando se pierde la alimentación y funcionan con sistemas de monitoreo digital. La industria de frenos para aerogeneradores está adoptando estos sistemas donde la actuación eléctrica puede simplificar el diseño del accionamiento de paso. La norma china GB/T 47557-2026 cubre el control de frenado neumático y eléctrico y alinea los requisitos nacionales con las normas IEC. Este marco respalda el uso de equipos de frenado de actuación eléctrica en China. KTR ofrece tanto la línea electromecánica EMB-STOP como la línea hidráulica KTR-STOP. Su posición en ambos tipos demuestra que los sistemas de frenado hidráulico y eléctrico pueden operar conjuntamente durante la transición tecnológica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: El Volumen Terrestre Respalda el Valor del Producto Marino
Los aerogeneradores terrestres generaron el 67,8% de los ingresos en 2025, convirtiéndolos en el segmento de aplicación más grande. La participación del mercado de frenos para aerogeneradores correspondiente a los aerogeneradores terrestres refleja su posición dominante en la capacidad operativa y las adiciones anuales. Solo China añadió más de 110 GW de capacidad eólica terrestre en 2025. Este volumen respalda la demanda de equipos originales y del mercado posventa para conjuntos de frenos. La competencia es más intensa en los aerogeneradores terrestres por debajo de 3 MW, donde varios proveedores pueden cumplir los requisitos estándar. Los sistemas utilizados en aerogeneradores por encima de 5 MW tienen un mayor contenido de valor porque los requisitos de rendimiento son más exigentes. El repotenciamiento europeo añadió 1,6 GW en 2024 y respalda las actualizaciones que incluyen conjuntos de frenos modernos y compatibilidad con monitoreo digital. La industria de frenos para aerogeneradores continúa dependiendo de esta gran base instalada para la demanda de servicios.
Se proyecta que los aerogeneradores marinos crezcan a una CAGR del 13,1% durante 2026-2031. Esta aplicación otorga una prima a la fiabilidad porque el acceso para mantenimiento es más difícil que en tierra. Los sistemas marinos requieren aleaciones resistentes a la corrosión, sistemas hidráulicos sellados, bombas de emergencia manuales y materiales de fricción adecuados para la exposición a la sal. El tamaño del mercado de frenos para aerogeneradores en aplicaciones marinas aumenta con potencias nominales más altas y especificaciones de seguridad más exigentes. La cartera de proyectos marinos proporciona una fuente continua de demanda, con decisiones de inversión final para 22,3 GW previstas en 2026. Los requisitos marinos influyen cada vez más en el extremo superior del diseño de productos terrestres a medida que aumentan los tamaños de los aerogeneradores. Los proveedores que pueden documentar la calificación y ofrecer capacidad de servicio a largo intervalo están mejor posicionados en esta aplicación. El mercado de frenos para aerogeneradores tiene un nivel premium más definido donde la experiencia marina es relevante.
Análisis Geográfico
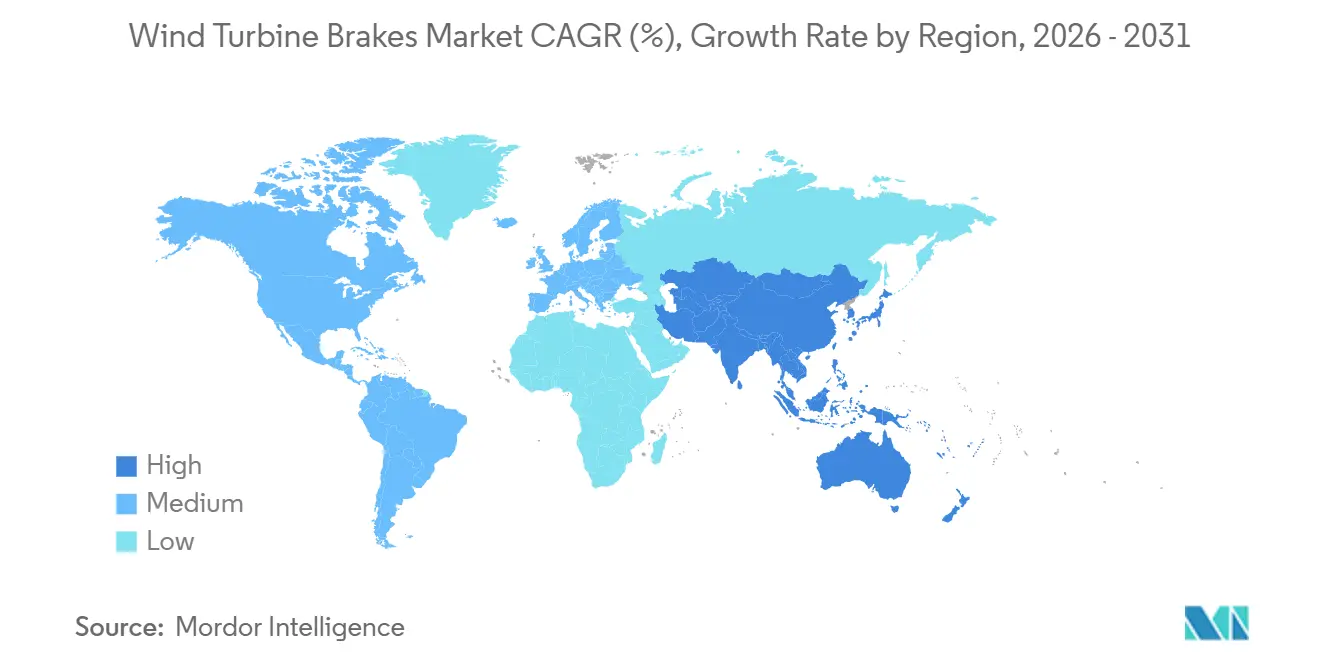
Asia-Pacífico mantuvo el 31,2% de los ingresos en 2025 y se prevé que crezca a una CAGR del 13,8% hasta 2031. Esto otorga a la región el mayor tamaño del mercado de frenos para aerogeneradores y la tasa de crecimiento geográfico más rápida en el pronóstico preliminar. China instaló 120,5 GW de capacidad eólica en 2025, incluidos más de 110 GW terrestres, y alcanzó 640,5 GW de capacidad acumulada. India añadió 6,3 GW durante 2025, un incremento del 86% respecto al año anterior, mientras que la capacidad instalada superó los 50 GW. Se espera que la capacidad de India supere los 60 GW en 2026. La norma china GB/T 47557-2026 entró en vigor en agosto de 2026 y eleva la línea base de cumplimiento para los sistemas de frenado de aerogeneradores. Los fabricantes nacionales habían alcanzado una localización superior al 65% en la cadena de suministro de frenos para aerogeneradores en China en 2025. Vietnam alcanzó 7,4 GW de capacidad eólica acumulada en 2025, mientras que Corea del Sur, Indonesia y Australia añadieron profundidad más allá de China e India.
Europa tiene una posición de ingresos significativa porque combina una gran flota operativa con un sector marino avanzado y un ciclo de repotenciamiento en crecimiento. Alemania añadió 5,7 GW de capacidad eólica terrestre y marina en 2025, mientras que la Unión Europea puso en servicio 14 GW en ambas aplicaciones. El Reino Unido operaba más de 2.500 aerogeneradores marinos en 2025, lo que respalda la demanda de sistemas adecuados para condiciones marinas. Se proyecta que la generación eólica de la Unión Europea aumente del 17% de la electricidad en 2025 al 25% en 2030. La norma IEC 61400-1:2019+AMD1:2025 y la DIN EN 81-44 influyen en las clasificaciones de temperatura, la certificación de materiales y los requisitos de monitoreo en la contratación europea. América del Norte también respalda la demanda a través de los incentivos federales de los Estados Unidos y los objetivos de energías renovables de Canadá. Los parques eólicos más grandes de los Estados Unidos han adoptado plataformas de monitoreo de condición, lo que respalda el uso de sistemas de freno conectados digitalmente.
América del Sur, Oriente Medio y África son áreas en etapas más tempranas dentro del mercado de frenos para aerogeneradores. Brasil ancla la demanda sudamericana a través de sus recursos eólicos y programas de subastas gubernamentales. Argentina y Chile contribuyen con volumen adicional a través de mandatos de energías renovables. Arabia Saudita y los Emiratos Árabes Unidos están poniendo en marcha proyectos eólicos de escala de servicios públicos bajo programas nacionales de diversificación. Marruecos contaba con más de 1,4 GW de capacidad eólica instalada y sirve como punto de referencia regional para el desarrollo de la cadena de suministro. África y Oriente Medio registraron otro récord de instalaciones en 2025, respaldado por grandes proyectos y costes de energía competitivos. Estas áreas favorecen productos competitivos en costes respaldados por redes de servicio locales. Los requisitos de localización pueden llevar a los proveedores especializados a desarrollar asociaciones de fabricación o servicio regionales durante el período de pronóstico.

Panorama Competitivo
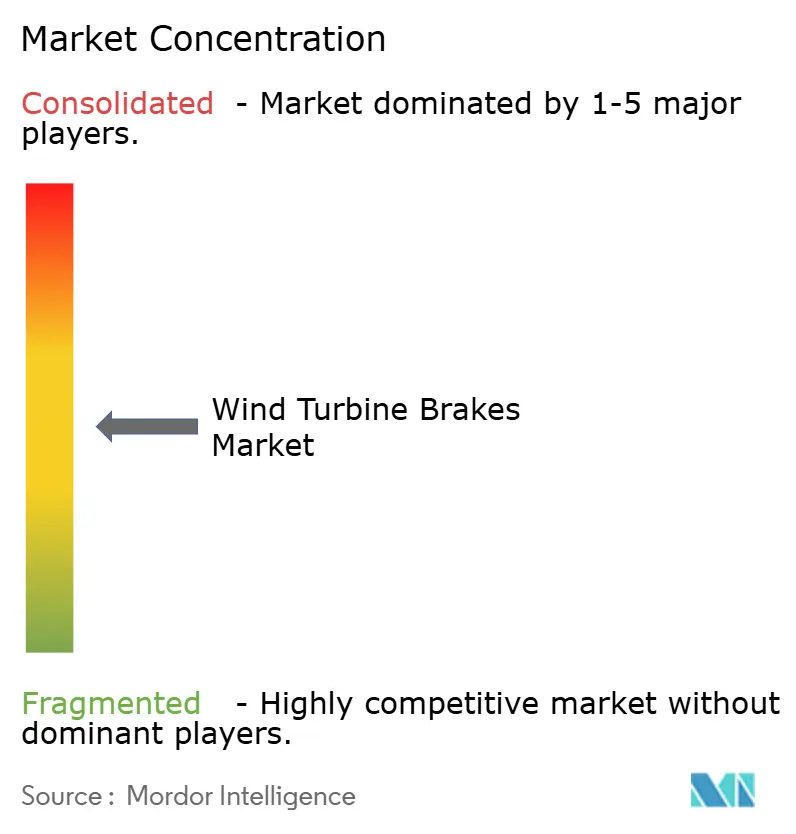
El mercado de frenos para aerogeneradores está moderadamente concentrado a nivel de sistemas. Los especialistas globales dedicados mantienen posiciones más sólidas en aplicaciones hidráulicas de alto par y electromecánicas. Los fabricantes regionales compiten de forma más activa en precio en las configuraciones terrestres estándar. Dellner Group completó la adquisición de ANTEC Group en septiembre de 2024. La transacción añadió capacidades de frenos e hidráulica a la cartera de Dellner y amplió su presencia en el mercado posventa en España, China y Brasil. Dellner también había adquirido Pintsch Bubenzer e Hydratech Industries antes de esa transacción. Su oferta combinada abarca conjuntos de calibradores, discos de freno, unidades de potencia hidráulica y sistemas de monitoreo de condición. Esta amplitud refleja la importancia de proporcionar tanto equipos como soporte posventa.
Svendborg Brakes da soporte a más de 200.000 aerogeneradores terrestres y marinos y ofrece una plataforma de servicio que utiliza monitoreo remoto. La empresa también posiciona su gama de materiales de fricción Green Alternative en torno al cumplimiento de los requisitos de materiales. KTR compite con los productos hidráulicos KTR-STOP y electromecánicos EMB-STOP. El sistema Ident de KTR crea registros de documentación a lo largo de la producción y la certificación, lo que responde a los requisitos de documentación de los fabricantes de equipos originales. El mercado de frenos para aerogeneradores valora esta trazabilidad porque los componentes de frenado están sujetos a requisitos de calificación y seguridad. Los proveedores también están añadiendo conectividad de monitoreo y herramientas para la góndola para ir más allá de las ventas de componentes independientes. Svendborg Brakes presentó en 2024 una herramienta de elevación e instalación de frenos de orientación para trabajos de reemplazo en la góndola.
La oportunidad competitiva incluye a los productores independientes de energía que operan plataformas más antiguas fuera de los contratos de servicio del fabricante de equipos originales. También incluye soluciones de frenado llave en mano para la energía eólica marina flotante, donde la dinámica estructural difiere de los proyectos de cimentación fija. Los fabricantes nacionales chinos han superado el 65% de localización en la cadena de suministro de frenos para aerogeneradores del mercado interno y pueden aumentar la presión en los mercados de exportación del sur y el sudeste de Asia. Es probable que el mercado de frenos para aerogeneradores recompense a los proveedores con diseños calificados, capacidad de servicio local y capacidad de monitoreo. No se proporcionó ninguna cifra combinada de participación de mercado para las principales empresas en el material fuente. La evidencia disponible, por tanto, no respalda una clasificación numérica de la concentración de proveedores. La actividad de adquisiciones y la ampliación de las carteras de productos muestran que los especialistas más grandes buscan una cobertura de servicio más completa. El mercado de frenos para aerogeneradores sigue abierto a los proveedores regionales en configuraciones terrestres estándar. El trabajo marino premium sigue siendo más difícil de abordar porque requiere mayor rendimiento, certificación y capacidades de servicio.
Líderes de la Industria de Frenos para Aerogeneradores
-
Svendborg Brakes
-
Dellner Bubenzer Group
-
Pintsch Bubenzer GmbH
-
ANTEC Group
-
Stromag GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: KTR Systems GmbH y KTR Brake Systems GmbH expusieron en WindEnergy 2026 en Hamburgo, presentando su cartera completa de acoplamientos, frenos y componentes hidráulicos para la industria eólica. La empresa destacó su sistema de trazabilidad KTR Ident, que cataloga todos los datos relacionados con el producto a lo largo de la cadena de producción y certificación, posicionándolo como una herramienta de cumplimiento para los requisitos de documentación de diseño de aerogeneradores en evolución bajo la norma IEC 61400-1.
- Agosto de 2026: La norma china GB/T 47557-2026, Especificación Técnica para el Sistema de Frenado de Conjuntos de Generación de Energía Eólica, entró en vigor, estableciendo normas nacionales obligatorias para los sistemas de frenado mecánico, hidráulico, aerodinámico y neumático en aerogeneradores. Emitida por la Administración Nacional para la Regulación del Mercado el 30 de abril de 2026, y redactada con la participación de fabricantes de frenos nacionales, incluidos Jiangxi Huawu Brake, Goldwind, MingYang y Shanghai Electric Wind Power, la norma crea un ciclo de actualización impulsado por el cumplimiento en el mercado eólico chino.
- Diciembre de 2025: La IEC publicó la norma IEC 61400-1:2019+AMD1:2025, una enmienda a la norma fundamental de diseño de aerogeneradores. La Enmienda 1 actualiza los casos de carga de diseño, incluidos los DLC 2.1 y 2.2 para escenarios de activación del freno de emergencia, y revisa las especificaciones del factor de seguridad parcial.


Alcance del Informe del Mercado Global de Frenos para Aerogeneradores
Los frenos para aerogeneradores son sistemas de frenado mecánicos, hidráulicos o eléctricos utilizados para desacelerar, detener o mantener el rotor y la transmisión de un aerogenerador. Se utilizan principalmente para la parada de emergencia, el mantenimiento, la protección contra velocidades excesivas del rotor y la seguridad del aerogenerador durante condiciones de viento intenso o fallos. Los frenos para aerogeneradores se instalan típicamente en la transmisión de alta o baja velocidad, según el diseño del aerogenerador, y operan en conjunto con los sistemas aerodinámicos de paso y control del aerogenerador.
El Mercado de Frenos para Aerogeneradores está segmentado por tipo de freno, aplicación y geografía. Por tipo de freno, el mercado está segmentado en frenos mecánicos, frenos hidráulicos, frenos eléctricos, frenos aerodinámicos y otros tipos de frenos. Por aplicación, el mercado está segmentado en aerogeneradores terrestres y aerogeneradores marinos. El informe también cubre el tamaño del mercado y los pronósticos para el Mercado Global de Frenos para Aerogeneradores en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado en términos de valor (USD).
| Frenos Mecánicos |
| Frenos Hidráulicos |
| Frenos Eléctricos |
| Frenos Aerodinámicos |
| Otros Tipos de Frenos |
| Aerogeneradores Terrestres |
| Aerogeneradores Marinos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Freno | Frenos Mecánicos | |
| Frenos Hidráulicos | ||
| Frenos Eléctricos | ||
| Frenos Aerodinámicos | ||
| Otros Tipos de Frenos | ||
| Por Aplicación | Aerogeneradores Terrestres | |
| Aerogeneradores Marinos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de frenos para aerogeneradores para 2031?
Se prevé que el mercado de frenos para aerogeneradores alcance los 3,11 mil millones de USD en 2031, desde los 1,82 mil millones de USD en 2026, a una CAGR del 11,31%.
¿Qué tipo de freno lidera las aplicaciones en aerogeneradores?
Los frenos hidráulicos lideraron con una participación de ingresos del 42,5% en 2025 debido a su uso consolidado en aplicaciones de orientación y rotor.
¿Por qué los frenos eléctricos para aerogeneradores están creciendo rápidamente?
Se prevé que los frenos eléctricos crezcan a una CAGR del 12,7% a medida que los diseños de aerogeneradores utilizan cada vez más arquitecturas de accionamiento de paso electrificadas y monitoreo conectado.
¿Qué aplicación de aerogeneradores está creciendo más rápido?
Se proyecta que los aerogeneradores marinos crezcan a una CAGR del 13,1% hasta 2031, ya que las máquinas de mayor tamaño requieren sistemas de frenado de mayor rendimiento.
¿Qué región lidera la demanda de sistemas de frenos para aerogeneradores?
Asia-Pacífico mantuvo el 31,2% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 13,8% hasta 2031.
¿Cuál es el principal desafío para los proveedores de sistemas de frenos?
Los altos costes de calificación y la volatilidad en el acero, los materiales de fricción y los componentes hidráulicos pueden presionar los márgenes y las decisiones de compra.
Última actualización de la página el:



