
Taille et part du marché des freins pour éoliennes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.82 Milliards de dollars |
| Taille du Marché (2031) | 3.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des freins pour éoliennes par Mordor Intelligence
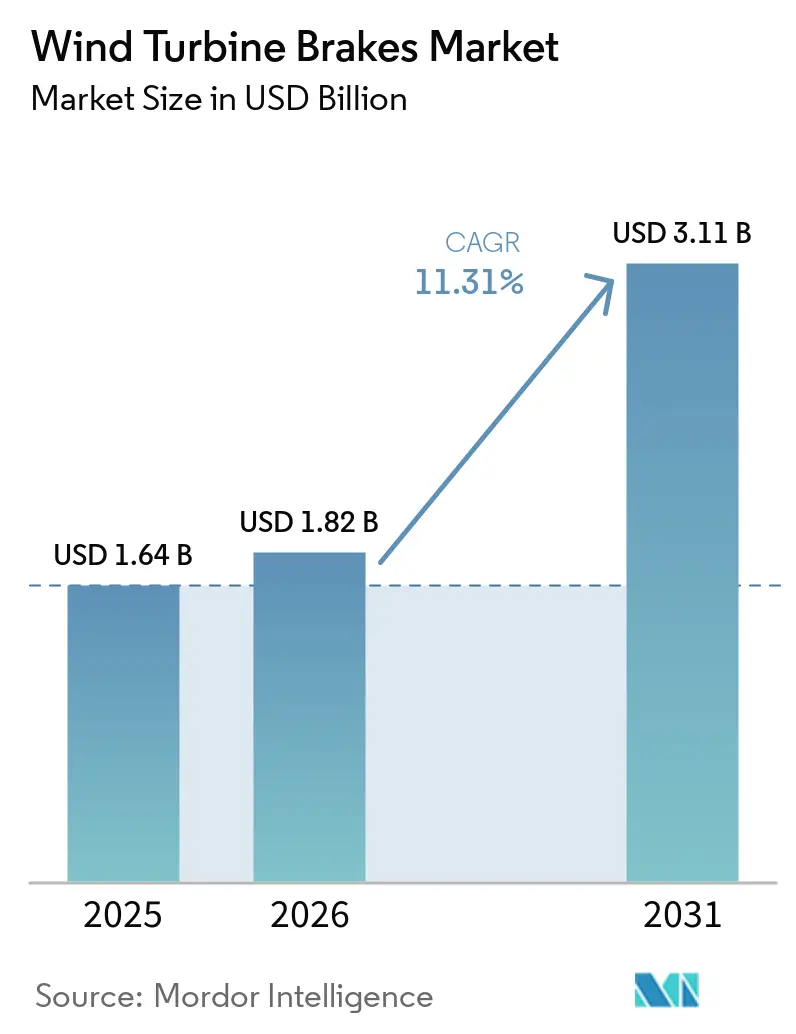
La taille du marché des freins pour éoliennes était évaluée à 1,64 milliard USD en 2025 et devrait croître de 1,82 milliard USD en 2026 pour atteindre 3,11 milliards USD d'ici 2031, à un CAGR de 11,31 % durant la période de prévision (2026-2031). Le marché des freins pour éoliennes suit l'expansion de la production éolienne mondiale, car chaque nouvelle éolienne nécessite des équipements de freinage pour les fonctions de rotor, d'orientation et de calage de pale. Les ajouts de capacité éolienne mondiale ont atteint 159 GW en 2025, portant la capacité cumulée au-delà de 2 500 GW[1]Agence internationale pour les énergies renouvelables, "Statistiques de capacité renouvelable 2026," Agence internationale pour les énergies renouvelables, irena.org. Les nouvelles installations soutiennent la demande en équipements d'origine, tandis que le parc vieillissant soutient les travaux de remplacement et de modernisation. Les machines offshore de plus grande taille font évoluer les exigences en matière de produits, car leurs charges de freinage et leurs exigences de sécurité dépassent celles des conceptions antérieures. Le marché des freins pour éoliennes favorise donc les fournisseurs capables de proposer des systèmes qualifiés, des capacités de surveillance et un support de service dans plusieurs environnements d'exploitation.
Principaux enseignements du rapport
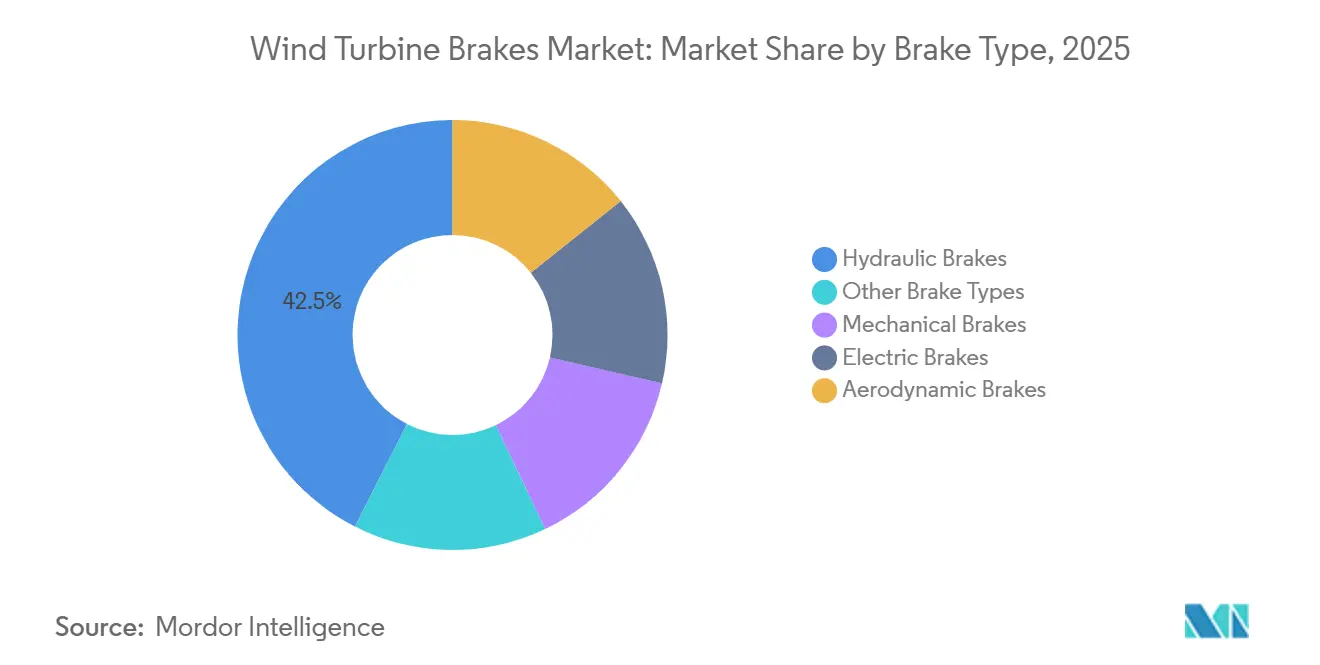
- Par type de frein, les freins hydrauliques détenaient 42,5 % de la part du marché des freins pour éoliennes en 2025, tandis que les freins électriques devraient croître à un CAGR de 12,7 % jusqu'en 2031.
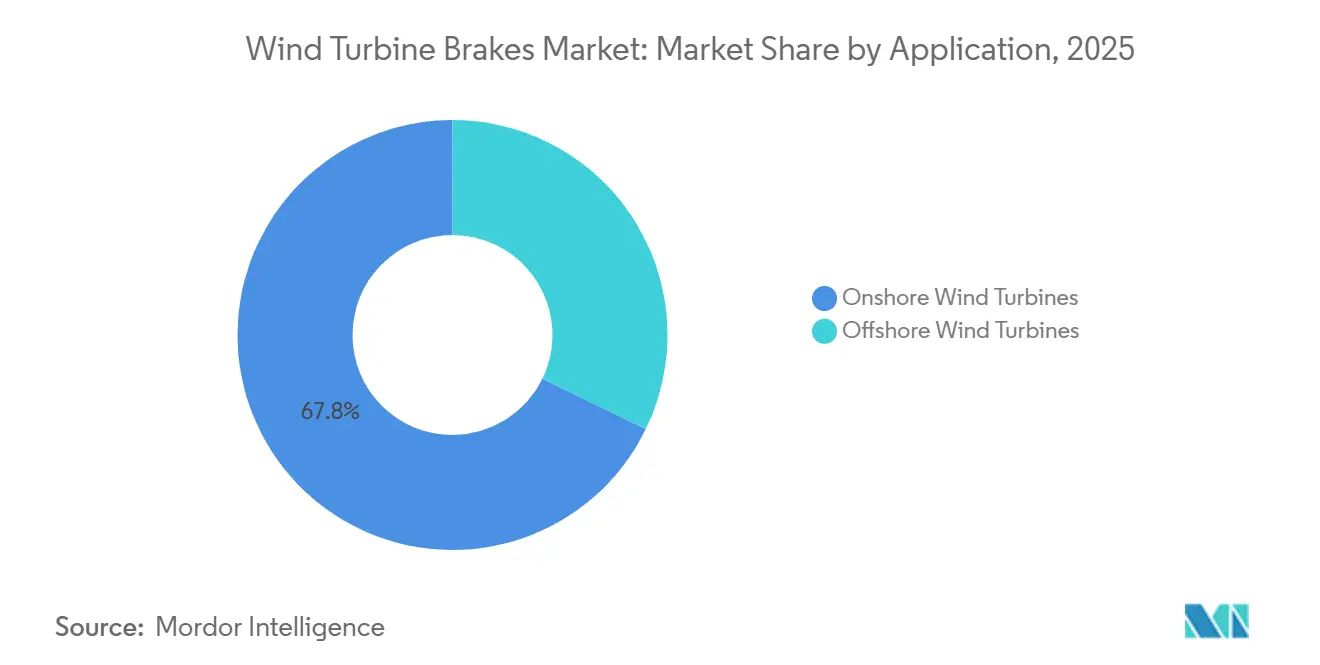
- Par application, les éoliennes terrestres représentaient 67,8 % de la taille du marché des freins pour éoliennes en 2025, tandis que les éoliennes offshore devraient se développer à un CAGR de 13,1 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 31,2 % de la part des revenus en 2025 et devrait croître à un CAGR de 13,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des freins pour éoliennes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion mondiale de la capacit des parcs éoliens | +3.50% | Mondial | Court terme (≤ 2 ans) |
| Montée en puissance des éoliennes offshore et charges de freinage plus élevées | +2.00% | Europe (mer du Nord), offshore APAC (Chine, Taïwan, Corée du Sud) | Moyen terme (2 à 4 ans) |
| Remplacement et modernisation du parc d'éoliennes vieillissantes | +1.80% | Amérique du Nord et Europe, extension vers l'APAC précoce | Moyen terme (2 à 4 ans) |
| Surveillance intelligente des freins pour la maintenance prédictive | +1.40% | Mondial, gains précoces en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Exigences de freinage résistant à la corrosion dans les environnements marins difficiles | +0.90% | Europe (mer du Nord, Baltique), offshore APAC | Moyen terme (2 à 4 ans) |
| Disponibilité localisée de pièces de rechange sur les marchés éoliens émergents | +0.60% | Cœur APAC (Inde, Vietnam, Indonésie), extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion mondiale de la capacité des parcs éoliens
Les ajouts éoliens ont atteint 159 GW en 2025, un niveau record qui a porté la capacité éolienne mondiale installée au-delà de 2 500 GW. L'éolien a représenté 20 % des 800 GW de capacité renouvelable ajoutés dans le monde au cours de cette année[2]Agence internationale de l'énergie, "Énergies renouvelables 2025, Électricité renouvelable," Agence internationale de l'énergie, iea.org. Le marché des freins pour éoliennes bénéficie de ce développement, car chaque nouvelle éolienne nécessite des circuits de freinage primaires d'orientation et de rotor. Les plateformes offshore ajoutent également des ensembles de freinage pour les entraînements de calage de pale individuels. Le nombre d'éoliennes installées en 2025 a atteint 28 395 dans 57 pays, ce qui a élargi les besoins en services et en pièces de rechange au-delà des marchés éoliens établis. Le marché des freins pour éoliennes bénéficie à la fois des équipements fournis avec les nouvelles installations et de la capacité de maintenance locale nécessaire après la mise en service.
Montée en puissance des éoliennes offshore et charges de freinage plus élevées
Les éoliennes offshore ont dépassé la plage de 10 MW à 15 MW qui avait façonné les conceptions de projets antérieurs. MingYang a installé son olienne MySE 18.X-20 MW en 2025, tandis que Dongfang Electric a testé un prototype de 26 MW au cours de la même année. Les diamètres de rotor supérieurs à 250 mètres augmentent l'énergie cinétique stockée et imposent des exigences plus lourdes aux composants de freinage. Ce changement nécessite des systèmes de freinage capables de répondre à des charges plus élevées, à des cycles thermiques et à des exigences d'arrêt d'urgence. Le marché des freins pour éoliennes présente un seuil technique plus élevé dans les projets offshore, car les coûts d'accès, de remplacement et de défaillance sont plus contraignants en mer. Le pipeline offshore soutient également cette orientation, avec 24,5 GW de capacité offshore devant entrer en service en 2026 et des décisions finales d'investissement prévues pour 22,3 GW.
Remplacement et modernisation du parc d'éoliennes vieillissantes
Les éoliennes installées en Europe et en Amérique du Nord entre 2000 et 2012 atteignent leur mi-vie ou leur fin de vie. Le repowering européen a atteint 1,6 GW en 2024, et la réforme des permis devrait raccourcir les délais de projet en Allemagne, en France et en Ibérie. Les besoins de remplacement des plaquettes de frein augmentent à mesure que les éoliennes accumulent des heures de fonctionnement, en particulier sur les sites à fort vent. Le marché des freins pour éoliennes bénéficie également lorsque les opérateurs mettent à jour les ensembles d'orientation et de rotor pour répondre aux exigences actuelles en matière de sécurité et de surveillance. Les prestataires de modernisation certifiés peuvent soutenir les actifs qui ont dépassé la couverture directe du service d'équipement d'origine. La rectification de disque en nacelle peut éviter le démontage de la nacelle, ce qui rend les travaux de service plus pratiques pour les opérateurs gérant des parcs plus anciens.
Surveillance intelligente des freins pour la maintenance prédictive
La surveillance des freins par capteurs modifie la façon dont les opérateurs gèrent les composants critiques pour la sécurité tout au long de la durée de vie d'exploitation d'une éolienne. Une étude réelle a utilisé des méthodes d'apprentissage profond avec des données de contrôleur pour prédire les défaillances de frein d'orientation dans des éoliennes de 3 MW suffisamment tôt pour soutenir une maintenance planifiée[3]M. Lützen et S. Beji, "Maintenance prédictive pour les éoliennes offshore par apprentissage profond et regroupement en ligne de sous-systèmes non supervisés, une mise en œuvre réelle," Journal of Ocean Engineering and Marine Energy, eng.serdarbeji.com. Un cadre de maintenance informé par la physique, testé avec des données de parcs éoliens du nord de la Chine, a signalé zéro défaillance sur des durées de vie simulées de 19 ans. Les estimations en temps réel de la durée de vie résiduelle peuvent aider les opérateurs à combiner les travaux de freinage avec d'autres activités de maintenance et à réduire les mobilisations séparées de grues ou de navires[4]"Surveillance de l'état des transmissions d'éoliennes, technologies de pointe, tendances récentes et perspectives futures," Wind Energy Science, wes.copernicus.org. Le marché des freins pour éoliennes peut générer une valeur de service récurrente lorsque la surveillance est compatible avec les systèmes de maintenance à distance. La norme IEC 61400-1:2019+AMD1:2025 fournit le cadre de conception applicable aux solutions de surveillance des fonctions de protection.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de freinage sur mesure | -1.50% | Marchés émergents : APAC (Inde, Vietnam, Indonésie), Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2 à 4 ans) |
| Volatilité des coûts de l'acier, des matériaux de friction et des composants hydrauliques | -1.00% | Mondial, concentré en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Accès offshore et logistique de maintenance | -0.70% | Europe (mer du Nord, Baltique), offshore APAC | Moyen terme (2 à 4 ans) |
| Interopérabilité limitée des données de terrain entre les plateformes des équipementiers | -0.50% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes de freinage sur mesure
Les ensembles de freins pour éoliennes à l'échelle des services publics nécessitent une conception de produit, des tests, une documentation et une qualification en tant qu'équipement d'origine. Ces exigences créent une barrière à l'achat où les développeurs accordent plus de poids au coût initial qu'à la valeur sur le cycle de vie. La norme IEC 61400-1 exige des dispositions de conception du système de freinage incluant le fonctionnement en arrêt d'urgence lors d'événements de perte de réseau et la redondance du freinage mécanique pour les applications offshore. Les règles de contenu local et les droits d'importation peuvent augmenter le coût des systèmes avancés fournis depuis l'extérieur de l'Asie du Sud et du Sud-Est, du Moyen-Orient et de l'Afrique subsaharienne. Les opérateurs ne peuvent pas omettre les systèmes de freinage car les codes de sécurité les exigent. Le marché des freins pour éoliennes pourrait donc voir la demande se déplacer vers des produits moins coûteux, même lorsque ces produits créent des risques de fiabilité et d'exploitation à plus long terme.
Volatilité des coûts de l'acier, des matériaux de friction et des composants hydrauliques
Les systèmes de freinage nécessitent des volumes substantiels d'acier, de matériaux de friction, de joints, de pompes et d'accumulateurs. WindEurope a signalé que les prix de l'acier européen avaient doublé en un an durant une période de pression continue liée aux mesures de sauvegarde sur l'acier. L'acier affecte le coût des boîtiers, des disques et des étriers, tandis que les cycles du cuivre et du nickel affectent les matériaux de friction frittés en métal et en céramique. Le marché des freins pour éoliennes est également confronté à des mouvements de coûts distincts pour les pièces hydrauliques, ce qui limite la valeur de la couverture sur un seul matériau. Les fournisseurs disposant de contrats d'approvisionnement à long terme ou d'une production intégrée de matériaux de friction bénéficient d'un avantage en termes de coûts. Ces pressions sur les coûts peuvent réduire les marges sur les contrats dont le prix a été fixé avant les mouvements de matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de frein : les freins hydrauliques conservent la plus grande base installée
Les freins hydrauliques ont représenté 42,5 % des revenus en 2025, leur conférant la position la plus importante parmi les types de freins. Cette part reflète leur utilisation établie dans les applications d'orientation et de rotor à travers le parc mondial installé. Les unités hydrauliques peuvent fournir le couple de freinage requis pour les configurations à forte charge, y compris les grands systèmes de rotor offshore. Leur utilisation s'adapte également à l'infrastructure hydraulique déjà présente dans de nombreuses conceptions de nacelles. La demande en systèmes hydrauliques reste soutenue par les besoins de remplacement des éoliennes existantes. Les freins mécaniques continuent de fournir une capacité de verrouillage du rotor pour l'accès à la maintenance. Les freins aérodynamiques utilisent l'opération de mise en drapeau comme fonction d'arrêt primaire dans les éoliennes à vitesse variable et à calage de pale contrôlé. Les systèmes hydrauliques ou mécaniques fournissent une sauvegarde indépendante conformément aux exigences de conception IEC applicables. D'autres types de freins, y compris les systèmes pneumatiques couverts par la norme chinoise GB/T 47557-2026, servent des applications plus spécialisées.
Les freins électriques devraient se développer à un CAGR de 12,7 % durant 2026-2031. Leur croissance suit le passage des vérins de calage hydrauliques aux moteurs de calage à aimants permanents dans les éoliennes plus récentes. Les freins électromagnétiques à ressort s'activent en cas de perte d'alimentation et fonctionnent avec des systèmes de surveillance numérique. Le secteur des freins pour éoliennes adopte ces systèmes là où l'actionnement électrique peut simplifier la conception de l'entraînement de calage. La norme chinoise GB/T 47557-2026 couvre le contrôle du freinage pneumatique et électrique et aligne les exigences nationales sur les normes IEC. Ce cadre soutient l'utilisation d'équipements de freinage à actionnement électrique en Chine. KTR propose à la fois la gamme électromécanique EMB-STOP et la gamme hydraulique KTR-STOP. Sa position sur les deux types montre que les systèmes de freinage hydrauliques et électriques peuvent fonctionner côte à côte durant la transition technologique.


Par application : le volume terrestre soutient la valeur des produits offshore
Les éoliennes terrestres ont génré 67,8 % des revenus en 2025, ce qui en fait le plus grand segment d'application. La part du marché des freins pour éoliennes détenue par les éoliennes terrestres reflète leur position dominante dans la capacité en exploitation et les ajouts annuels. La Chine seule a ajouté plus de 110 GW de capacité éolienne terrestre en 2025. Ce volume soutient la demande en équipements d'origine et en pièces de rechange pour les ensembles de freins. La concurrence est la plus forte dans les éoliennes terrestres de moins de 3 MW, où plusieurs fournisseurs peuvent répondre aux exigences standard. Les systèmes utilisés dans les éoliennes de plus de 5 MW ont une valeur de contenu plus élevée car les exigences de performance sont plus contraignantes. Le repowering européen a ajouté 1,6 GW en 2024 et soutient les mises à niveau incluant des ensembles de freins modernes et une compatibilité avec la surveillance numérique. Le secteur des freins pour éoliennes continue de dépendre de cette grande base installée pour la demande de services.
Les éoliennes offshore devraient croître à un CAGR de 13,1 % durant 2026-2031. Cette application accorde une prime à la fiabilité car l'accès à la maintenance est plus difficile qu'à terre. Les systèmes offshore nécessitent des alliages résistants à la corrosion, des systèmes hydrauliques étanches, des pompes d'urgence manuelles et des matériaux de friction adaptés à l'exposition au sel. La taille du marché des freins pour éoliennes dans les applications offshore augmente avec des puissances nominales d'éoliennes plus élevées et des spécifications de sécurité plus exigeantes. Le pipeline de projets offshore constitue une source continue de demande, avec des décisions finales d'investissement pour 22,3 GW attendues en 2026. Les exigences offshore influencent de plus en plus le haut de gamme de la conception des produits terrestres à mesure que la taille des éoliennes augmente. Les fournisseurs capables de documenter la qualification et de fournir une capacité de service à long intervalle sont mieux positionnés dans cette application. Le marché des freins pour éoliennes dispose d'un niveau premium plus clairement défini là où l'expérience offshore est pertinente.
Analyse géographique
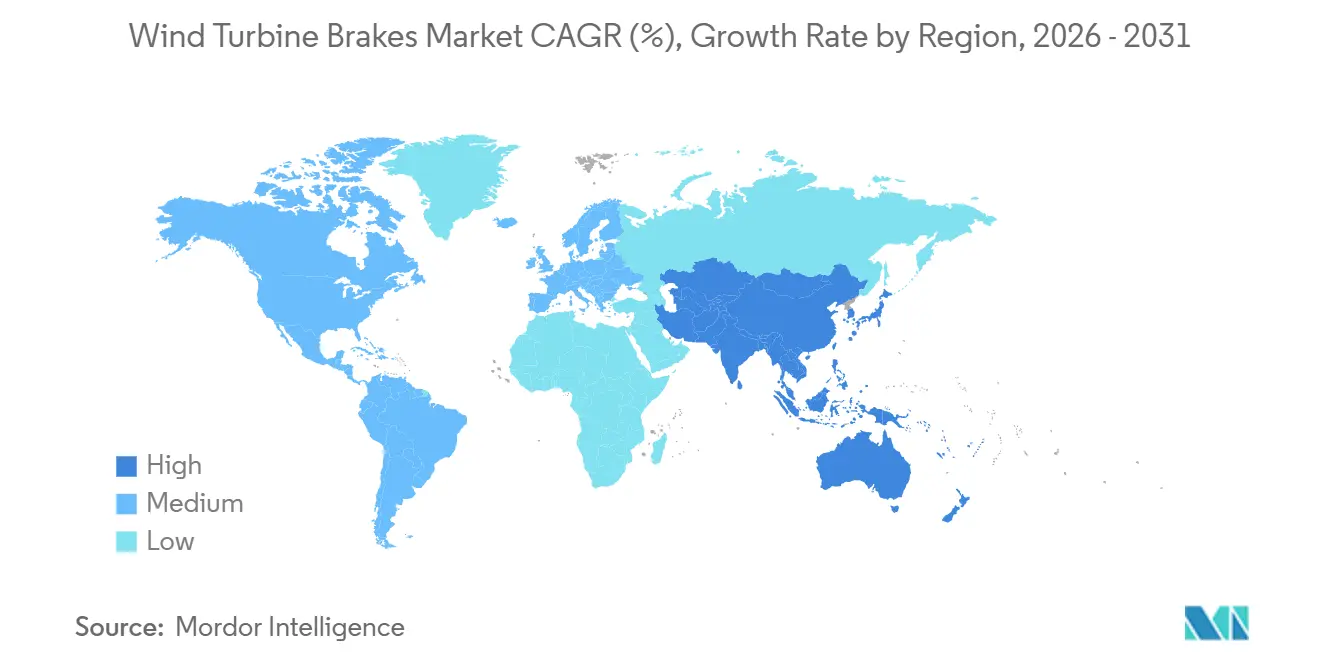
L'Asie-Pacifique détenait 31,2 % des revenus en 2025 et devrait croître à un CAGR de 13,8 % jusqu'en 2031. Cela confère à la région la plus grande taille du marché des freins pour éoliennes et le taux de croissance géographique le plus rapide dans les prévisions préliminaires. La Chine a installé 120,5 GW de capacité éolienne en 2025, dont plus de 110 GW terrestres, et a atteint 640,5 GW de capacité cumulée. L'Inde a ajouté 6,3 GW en 2025, une augmentation de 86 % par rapport à l'année précédente, tandis que la capacité installée a dépassé 50 GW. La capacité de l'Inde devrait dépasser 60 GW en 2026. La norme chinoise GB/T 47557-2026 est entrée en vigueur en août 2026 et relève le niveau de conformité de base pour les systèmes de freinage des éoliennes. Les fabricants nationaux avaient atteint une localisation supérieure à 65 % dans la chaîne d'approvisionnement des freins éoliens chinois d'ici 2025. Le Vietnam a atteint 7,4 GW de capacité éolienne cumulée en 2025, tandis que la Corée du Sud, l'Indonésie et l'Australie ont apporté une profondeur supplémentaire au-delà de la Chine et de l'Inde.
L'Europe occupe une position significative en termes de revenus car elle combine un grand parc opérationnel avec un secteur offshore avancé et un cycle de repowering croissant. L'Allemagne a ajouté 5,7 GW de capacité éolienne terrestre et offshore en 2025, tandis que l'Union européenne a mis en service 14 GW dans les deux applications. Le Royaume-Uni exploitait plus de 2 500 éoliennes offshore en 2025, soutenant la demande de systèmes adaptés aux conditions marines. La production éolienne de l'UE devrait passer de 17 % de l'électricité en 2025 à 25 % en 2030. Les normes IEC 61400-1:2019+AMD1:2025 et DIN EN 81-44 influencent les classifications de température, la certification des matériaux et les exigences de surveillance dans les marchés publics européens. L'Amérique du Nord soutient également la demande grâce aux incitations fédérales des États-Unis et aux objectifs canadiens en matière d'énergies renouvelables. Les grands parcs éoliens aux États-Unis ont adopté des plateformes de surveillance de l'état, ce qui soutient l'utilisation de systèmes de freinage connectés numériquement.
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des zones à un stade plus précoce au sein du marché des freins pour éoliennes. Le Brésil ancre la demande sud-américaine grâce à ses ressources éoliennes et à ses programmes d'appels d'offres gouvernementaux. L'Argentine et le Chili contribuent à des volumes supplémentaires grâce à des mandats en matière d'énergie renouvelable. L'Arabie saoudite et les Émirats arabes unis mettent en service des projets éoliens à l'échelle des services publics dans le cadre de programmes nationaux de diversification. Le Maroc disposait de plus de 1,4 GW de capacité éolienne installée et sert de point de référence régional pour le développement de la chaîne d'approvisionnement. L'Afrique et le Moyen-Orient ont enregistré un nouveau record d'installation en 2025, soutenu par de grands projets et des coûts énergétiques compétitifs. Ces zones favorisent des produits compétitifs en termes de coûts, soutenus par des réseaux de services locaux. Les exigences de localisation pourraient amener les fournisseurs spécialisés à développer des partenariats de fabrication ou de service régionaux durant la période de prévision.

Paysage concurrentiel
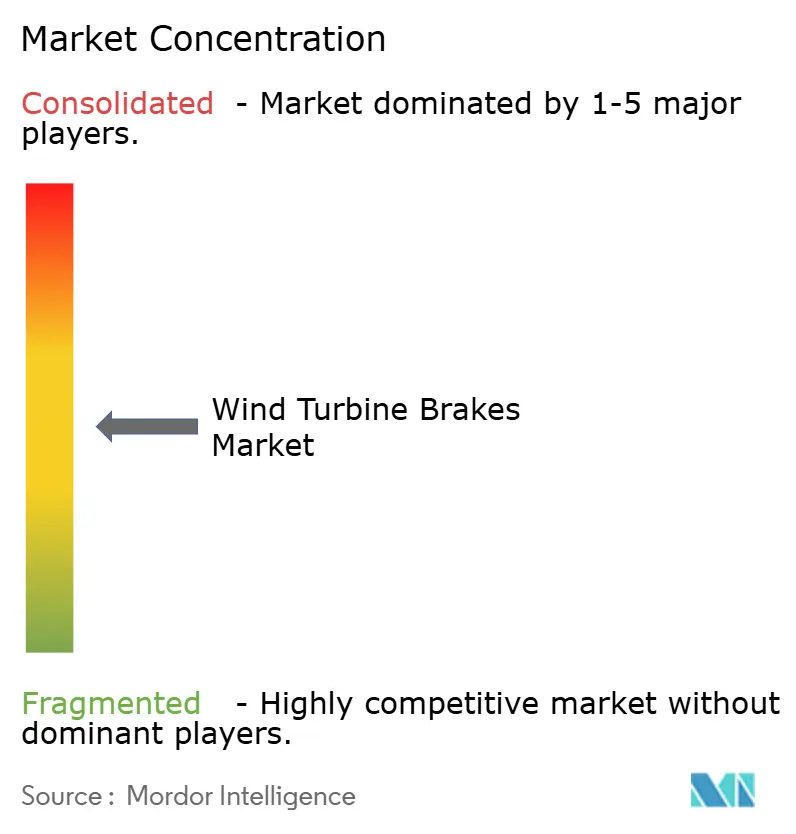
Le marché des freins pour éoliennes est modérément concentré au niveau des systèmes. Les spécialistes mondiaux dédiés occupent des positions plus solides dans les applications hydrauliques à couple élevé et électromécaniques. Les fabricants régionaux se concurrencent plus activement sur le prix dans les configurations terrestres standard. Dellner Group a finalisé l'acquisition d'ANTEC Group en septembre 2024. La transaction a ajouté des capacités de freinage et hydrauliques au portefeuille de Dellner et a élargi sa présence sur le marché de l'après-vente en Espagne, en Chine et au Brésil. Dellner avait également acquis Pintsch Bubenzer et Hydratech Industries avant cette transaction. Son offre combinée couvre les ensembles d'étriers, les disques de frein, les groupes hydrauliques et les systèmes de surveillance de l'état. Cette étendue reflète l'importance de fournir à la fois des équipements et un support après-vente.
Svendborg Brakes soutient plus de 200 000 éoliennes terrestres et offshore et propose une plateforme de service utilisant la surveillance à distance. La société positionne également sa gamme de matériaux de friction Green Alternative autour de la conformité aux exigences en matière de matériaux. KTR est en concurrence avec les produits hydrauliques KTR-STOP et électromécaniques EMB-STOP. Le système Ident de KTR crée des pistes de documentation tout au long de la production et de la certification, ce qui répond aux exigences de documentation des équipements d'origine. Le marché des freins pour éoliennes accorde de la valeur à cette traçabilité car les composants de freinage sont soumis à des exigences de qualification et de sécurité. Les fournisseurs ajoutent également une connectivité de surveillance et des outils en nacelle pour aller au-delà des ventes de composants autonomes. Svendborg Brakes a présenté en 2024 un outil de levage et d'installation de frein d'orientation en nacelle pour les travaux de remplacement en hauteur.
L'opportunité concurrentielle inclut les producteurs d'électricité indépendants exploitant des plateformes plus anciennes en dehors des contrats de service des équipements d'origine. Elle inclut également des solutions de freinage clés en main pour l'éolien offshore flottant, où la dynamique structurelle diffère des projets à fondation fixe. Les fabricants nationaux chinois ont dépassé 65 % de localisation dans la chaîne d'approvisionnement nationale des freins éoliens et pourraient accroître la pression sur les marchés d'exportation d'Asie du Sud et du Sud-Est. Le marché des freins pour éoliennes est susceptible de récompenser les fournisseurs disposant de conceptions qualifiées, d'une capacité de service locale et d'une capacité de surveillance. Aucun chiffre combiné de part de marché pour les principales entreprises n'a été fourni dans les sources. Les éléments disponibles ne permettent donc pas d'établir un classement numérique de la concentration des fournisseurs. L'activité d'acquisition et l'élargissement des portefeuilles de produits montrent que les grands spécialistes cherchent une couverture de service plus complète. Le marché des freins pour éoliennes reste ouvert aux fournisseurs régionaux dans les configurations terrestres standard. Les travaux offshore premium restent plus difficiles à pénétrer car ils nécessitent des performances, une certification et des capacités de service plus élevées.
Leaders du secteur des freins pour éoliennes
Svendborg Brakes
Dellner Bubenzer Group
Pintsch Bubenzer GmbH
ANTEC Group
Stromag GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : KTR Systems GmbH et KTR Brake Systems GmbH ont exposé à WindEnergy 2026 à Hambourg, présentant leur portefeuille complet d'accouplements, de freins et de composants hydrauliques pour le secteur éolien. La société a mis en avant son système de traçabilité KTR Ident, qui catalogue toutes les données relatives aux produits tout au long de la chaîne de production et de certification, le positionnant comme un outil de conformité pour les exigences évolutives de documentation de conception des éoliennes en vertu de la norme IEC 61400-1.
- Août 2026 : La norme chinoise GB/T 47557-2026, Spécification technique pour le système de freinage des ensembles de production d'énergie éolienne, est entrée en vigueur, établissant des normes nationales obligatoires pour les systèmes de freinage mécaniques, hydrauliques, aérodynamiques et pneumatiques dans les éoliennes. Publiée par l'Administration nationale pour la réglementation du marché le 30 avril 2026 et rédigée avec la participation de fabricants de freins nationaux, notamment Jiangxi Huawu Brake, Goldwind, MingYang et Shanghai Electric Wind Power, la norme crée un cycle de mise à niveau axé sur la conformité sur le marché éolien chinois.
- Décembre 2025 : La CEI a publié la norme IEC 61400-1:2019+AMD1:2025, un amendement à la norme fondamentale de conception des éoliennes. L'amendement 1 met à jour les cas de charge de conception, notamment DLC 2.1 et 2.2 pour les scénarios d'engagement du frein d'urgence, et révise les spécifications des facteurs de sécurité partiels.


Portée du rapport sur le marché mondial des freins pour éoliennes
Les freins pour éoliennes sont des systèmes de freinage mécaniques, hydrauliques ou électriques utilisés pour ralentir, arrêter ou maintenir le rotor et la transmission d'une éolienne. Ils sont principalement utilisés pour l'arrêt d'urgence, la maintenance, la protection contre une vitesse de rotor excessive et la sécurisation de l'éolienne lors de conditions de vent fort ou de défaillances. Les freins pour éoliennes sont généralement installés dans la transmission à grande vitesse ou à faible vitesse, selon la conception de l'éolienne, et fonctionnent en conjonction avec les systèmes aérodynamiques de calage de pale et de contrôle de l'éolienne.
Le marché des freins pour éoliennes est segmenté par type de frein, application et géographie. Par type de frein, le marché est segmenté en freins mécaniques, freins hydrauliques, freins électriques, freins aérodynamiques et autres types de freins. Par application, le marché est segmenté en éoliennes terrestres et éoliennes offshore. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des freins pour éoliennes dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Freins mécaniques |
| Freins hydrauliques |
| Freins électriques |
| Freins aérodynamiques |
| Autres types de freins |
| Éoliennes terrestres |
| Éoliennes offshore |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de frein | Freins mécaniques | |
| Freins hydrauliques | ||
| Freins électriques | ||
| Freins aérodynamiques | ||
| Autres types de freins | ||
| Par application | Éoliennes terrestres | |
| Éoliennes offshore | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des freins pour éoliennes d'ici 2031 ?
Le marché des freins pour éoliennes devrait atteindre 3,11 milliards USD d'ici 2031, contre 1,82 milliard USD en 2026, à un CAGR de 11,31 %.
Quel type de frein domine les applications éoliennes ?
Les freins hydrauliques ont dominé avec une part de revenus de 42,5 % en 2025 en raison de leur utilisation établie dans les applications d'orientation et de rotor.
Pourquoi les freins électriques pour éoliennes connaissent-ils une croissance rapide ?
Les freins électriques devraient croître à un CAGR de 12,7 % car les conceptions d'éoliennes utilisent de plus en plus des architectures d'entraînement de calage électrifié et une surveillance connectée.
Quelle application éolienne connaît la croissance la plus rapide ?
Les éoliennes offshore devraient croître à un CAGR de 13,1 % jusqu'en 2031 car les machines de plus grande taille nécessitent des systèmes de freinage plus performants.
Quelle région est en tête de la demande en systèmes de freinage pour éoliennes ?
L'Asie-Pacifique détenait 31,2 % des revenus en 2025 et devrait se développer à un CAGR de 13,8 % jusqu'en 2031.
Quel est le principal défi pour les fournisseurs de systèmes de freinage ?
Les coûts de qualification élevés et la volatilité de l'acier, des matériaux de friction et des composants hydrauliques peuvent peser sur les marges et les décisions d'achat.
Dernière mise à jour de la page le:



