
Marktgröße und Marktanteil für Windturbinenbremsanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.82 Milliarden US-Dollar |
| Marktgröße (2031) | 3.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Windturbinenbremsanlagen von Mordor Intelligence
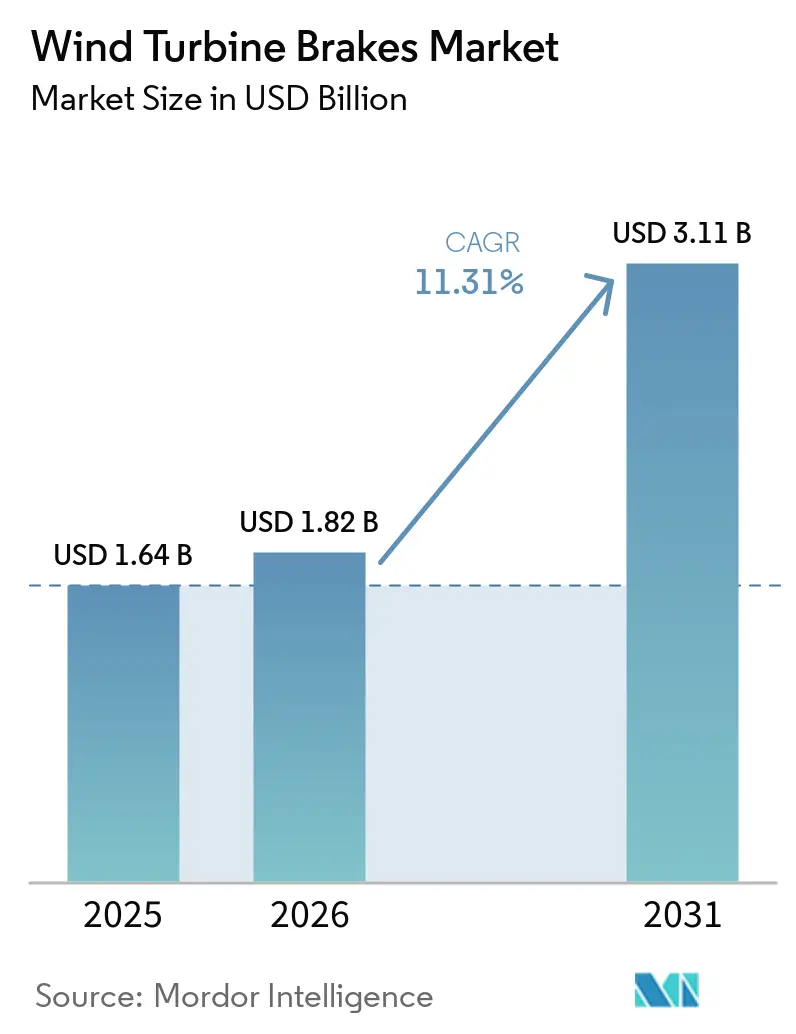
Der Markt für Windturbinenbremsanlagen wurde im Jahr 2025 auf 1,64 Milliarden USD geschätzt und soll von 1,82 Milliarden USD im Jahr 2026 auf 3,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,31 % während des Prognosezeitraums (2026–2031). Der Markt für Windturbinenbremsanlagen folgt dem Ausbau der globalen Windenergieerzeugung, da jede neue Turbine Bremsausrüstung für Rotor-, Gier- und Blattverstellfunktionen benötigt. Die weltweiten Zubaukapazitäten für Windenergie erreichten 2025 159 GW und brachten die kumulierte Kapazität auf über 2.500 GW[1]Internationale Agentur für Erneuerbare Energien, "Statistiken zur erneuerbaren Kapazität 2026," Internationale Agentur für Erneuerbare Energien, irena.org. Neuinstallationen stützen die Nachfrage nach Erstausrüstung, während der alternde Bestand Austausch- und Nachrüstarbeiten unterstützt. Größere Offshore-Anlagen verändern die Produktanforderungen, da ihre Bremslasten und Sicherheitsanforderungen die früherer Konstruktionen übersteigen. Der Markt für Windturbinenbremsanlagen begünstigt daher Lieferanten, die qualifizierte Systeme, Überwachungskapazitäten und Serviceunterstützung in verschiedenen Betriebsumgebungen bereitstellen können.
Wichtigste Erkenntnisse des Berichts
- Nach Bremstyp hielten hydraulische Bremsen im Jahr 2025 einen Marktanteil von 42,5 % am Markt für Windturbinenbremsanlagen, während elektrische Bremsen bis 2031 voraussichtlich mit einer CAGR von 12,7 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 67,8 % der Marktgröße für Windturbinenbremsanlagen auf Onshore-Windturbinen, während Offshore-Windturbinen bis 2031 voraussichtlich mit einer CAGR von 13,1 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 31,2 % und soll bis 2031 mit einer CAGR von 13,8 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Windturbinenbremsanlagen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globaler Ausbau der Windparkkapazität | +3.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Skalierung von Offshore-Turbinen und höhere Bremslasten | +2.00% | Europa (Nordsee), Asien-Pazifik Offshore (China, Taiwan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Ersatz und Nachrüstung alternder Turbinenflotten | +1.80% | Nordamerika und Europa, Ausstrahlungseffekte auf frühes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Intelligente Bremsüberwachung für vorausschauende Wartung | +1.40% | Global, frühe Gewinne in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Korrosionsbeständige Bremsanforderungen in rauen Meeresumgebungen | +0.90% | Europa (Nordsee, Ostsee), Asien-Pazifik Offshore | Mittelfristig (2–4 Jahre) |
| Lokale Verfügbarkeit von Aftermarket-Teilen in aufstrebenden Windmärkten | +0.60% | Asien-Pazifik Kernmärkte (Indien, Vietnam, Indonesien), Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globaler Ausbau der Windparkkapazität
Der Windenergiezubau erreichte 2025 159 GW – ein Rekordniveau, das die weltweit installierte Windkapazität auf über 2.500 GW hob. Windenergie machte 20 % der 800 GW an erneuerbaren Kapazitäten aus, die in diesem Jahr weltweit hinzugefügt wurden[2]Internationale Energieagentur, "Erneuerbare Energien 2025, Erneuerbare Elektrizität," Internationale Energieagentur, iea.org. Der Markt für Windturbinenbremsanlagen profitiert von diesem Ausbau, da jede neue Turbine primäre Gier- und Rotorbremskreise benötigt. Offshore-Plattformen fügen zudem Bremsanordnungen für einzelne Blattverstellantriebe hinzu. Die Anzahl der im Jahr 2025 installierten Turbinen erreichte 28.395 in 57 Ländern, was den Service- und Ersatzteilbedarf über etablierte Windmärkte hinaus ausweitete. Der Markt für Windturbinenbremsanlagen profitiert sowohl von der mit Neuinstallationen gelieferten Ausrüstung als auch von der nach der Inbetriebnahme benötigten lokalen Wartungskapazität.
Skalierung von Offshore-Turbinen und höhere Bremslasten
Offshore-Turbinen haben den Bereich von 10 MW bis 15 MW überschritten, der frühere Projektdesigns geprägt hat. MingYang installierte 2025 seine MySE 18.X-20-MW-Turbine, während Dongfang Electric im selben Jahr einen 26-MW-Prototyp testete. Rotordurchmesser von über 250 Metern erhöhen die gespeicherte kinetische Energie und stellen höhere Anforderungen an Bremskomponenten. Diese Veränderung erfordert Bremssysteme, die höheren Lasten, Thermozyklen und Notabschaltsanforderungen standhalten können. Der Markt für Windturbinenbremsanlagen hat bei Offshore-Projekten eine höhere technische Schwelle, da Zugang, Austausch und Ausfallkosten auf See anspruchsvoller sind. Die Offshore-Pipeline unterstützt diese Richtung ebenfalls, wobei 2026 voraussichtlich 24,5 GW Offshore-Kapazität in Betrieb gehen und endgültige Investitionsentscheidungen für 22,3 GW prognostiziert werden.
Ersatz und Nachrüstung alternder Turbinenflotten
Zwischen 2000 und 2012 in Europa und Nordamerika installierte Turbinen erreichen ihre Mitte oder das Ende ihrer Lebensdauer. Das europäische Repowering erreichte 2024 1,6 GW, und Genehmigungsreformen sollen die Projektzeitpläne in Deutschland, Frankreich und Iberien verkürzen. Der Bedarf an Bremsbelagersatz steigt, wenn Turbinen Betriebsstunden ansammeln, insbesondere an windhöffigen Standorten. Der Markt für Windturbinenbremsanlagen profitiert auch dann, wenn Betreiber Gier- und Rotoranordnungen aktualisieren, um aktuelle Sicherheits- und Überwachungsanforderungen zu erfüllen. Zertifizierte Nachrüstanbieter können Anlagen unterstützen, die über die direkte Erstausrüstungsserviceabdeckung hinausgegangen sind. Die Scheibenaufbereitung im Turm kann die Entfernung der Gondel vermeiden, was Servicearbeiten für Betreiber, die ältere Flotten verwalten, praktischer macht.
Intelligente Bremsüberwachung für vorausschauende Wartung
Sensorbasierte Bremsüberwachung verändert die Art und Weise, wie Betreiber sicherheitskritische Komponenten während der Betriebslebensdauer einer Turbine verwalten. Eine reale Studie verwendete Deep-Learning-Methoden mit Reglerdaten, um Gierbremsausfälle in 3-MW-Turbinen früh genug vorherzusagen, um geplante Wartungsarbeiten zu unterstützen[3]M. Lützen und S. Beji, "Vorausschauende Wartung für Offshore-Windturbinen durch Deep Learning und Online-Clustering nicht überwachter Teilsysteme, Eine reale Implementierung," Journal of Ocean Engineering and Marine Energy, eng.serdarbeji.com. Ein physikalisch informiertes Wartungsrahmenwerk, das mit Windparkdaten aus Nordchina getestet wurde, meldete über simulierte 19-jährige Betriebslebensdauern null Ausfälle. Echtzeit-Restlebensdauerschätzungen können Betreibern helfen, Bremsarbeiten mit anderen Wartungsaktivitäten zu kombinieren und separate Kran- oder Schiffsmobilisierungen zu reduzieren[4]"Zustandsüberwachung von Windturbinenantriebssträngen, Stand der Technik, aktuelle Trends und Zukunftsaussichten," Wind Energy Science, wes.copernicus.org. Der Markt für Windturbinenbremsanlagen kann wiederkehrenden Servicewert gewinnen, wenn die Überwachung mit Fernwartungssystemen kompatibel ist. IEC 61400-1:2019+AMD1:2025 bietet den Konstruktionsrahmen, der für Überwachungslösungen von Schutzfunktionen gilt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für technisch entwickelte Bremssysteme | -1.50% | Schwellenmärkte: Asien-Pazifik (Indien, Vietnam, Indonesien), Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Volatile Kosten für Stahl, Reibmaterialien und Hydraulikkomponenten | -1.00% | Global, konzentriert in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Offshore-Zugang und Wartungslogistik | -0.70% | Europa (Nordsee, Ostsee), Asien-Pazifik Offshore | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität von Felddaten über OEM-Plattformen hinweg | -0.50% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für technisch entwickelte Bremssysteme
Bremsanordnungen für Turbinen im Versorgungsmaßstab erfordern Produktdesign, Tests, Dokumentation und Erstausrüstungsqualifizierung. Diese Anforderungen schaffen eine Kaufbarriere, bei der Entwickler dem Anfangspreis mehr Gewicht beimessen als dem Lebenszyklus-Wert. IEC 61400-1 schreibt Konstruktionsbestimmungen für Bremssysteme vor, die den Notabschaltetrieb bei Netzausfällen und mechanische Bremsredundanz für Offshore-Anwendungen umfassen. Lokale Inhaltsvorschriften und Einfuhrzölle können die Kosten für fortschrittliche Systeme erhöhen, die von außerhalb Süd- und Südostasiens, des Nahen Ostens und Subsahara-Afrikas geliefert werden. Betreiber können Bremssysteme nicht weglassen, da Sicherheitsvorschriften sie vorschreiben. Der Markt für Windturbinenbremsanlagen könnte daher eine Nachfrageverschiebung hin zu kostengünstigeren Produkten erleben, selbst wenn diese Produkte langfristige Zuverlässigkeits- und Betriebsrisiken schaffen.
Volatile Kosten für Stahl, Reibmaterialien und Hydraulikkomponenten
Bremssysteme erfordern erhebliche Mengen an Stahl, Reibmaterialien, Dichtungen, Pumpen und Druckspeichern. WindEurope berichtete, dass sich die europäischen Stahlpreise innerhalb eines Jahres in einer Phase anhaltenden Drucks durch Stahlschutzmaßnahmen verdoppelt hatten. Stahl beeinflusst die Kosten von Gehäusen, Scheiben und Bremssätteln, während Kupfer- und Nickelzyklen gesinterte Metall- und Keramikreibmaterialien beeinflussen. Der Markt für Windturbinenbremsanlagen sieht sich auch separaten Kostenbewegungen bei Hydraulikteilen gegenüber, was den Wert einer Einzelmaterial-Absicherung begrenzt. Lieferanten mit langfristigen Materialverträgen oder integrierter Reibmaterialproduktion haben einen Kostenvorteil. Dieser Kostendruck kann die Margen bei Verträgen schmälern, die vor Materialbewegungen bepreist wurden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bremstyp: Hydraulische Bremsen behalten die größte installierte Basis
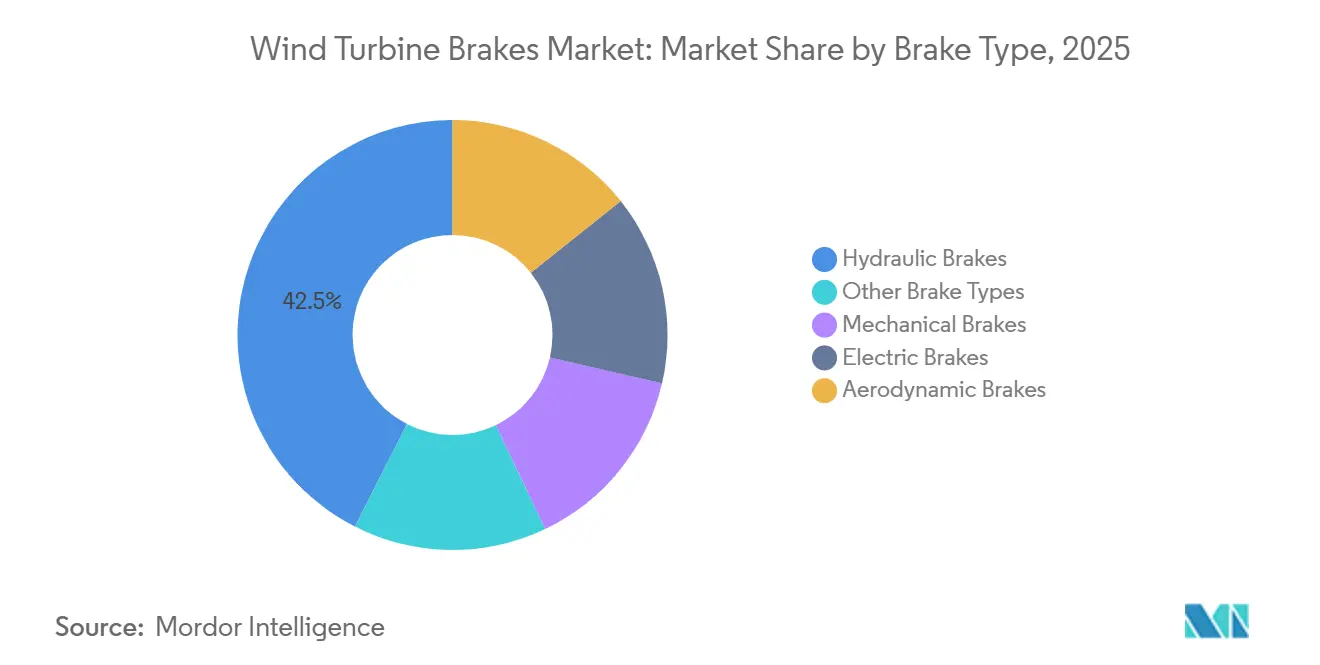
Hydraulische Bremsen machten 2025 42,5 % des Umsatzes aus und haben damit die größte Position unter den Bremstypen. Dieser Anteil spiegelt den etablierten Einsatz in Gier- und Rotoranwendungen im globalen installierten Bestand wider. Hydraulische Einheiten können das für Hochlastkonfigurationen erforderliche Bremsmoment liefern, einschließlich großer Offshore-Rotorsysteme. Ihr Einsatz passt auch zur hydraulischen Infrastruktur, die bereits in vielen Gondeldesigns vorhanden ist. Die Nachfrage nach hydraulischen Systemen wird weiterhin durch den Ersatzbedarf bestehender Turbinen gestützt. Mechanische Bremsen bieten weiterhin Rotorsperrfunktionen für den Wartungszugang. Aerodynamische Bremsen nutzen den Betrieb mit Fahnenstellung als primäre Stoppfunktion bei drehzahlvariablen, blattwinkelgeregelten Turbinen. Hydraulische oder mechanische Systeme bieten eine unabhängige Sicherung gemäß den geltenden IEC-Konstruktionsanforderungen. Andere Bremstypen, einschließlich pneumatischer Systeme, die durch Chinas GB/T 47557-2026-Norm abgedeckt werden, dienen spezialisierteren Anwendungen.
Elektrische Bremsen sollen im Zeitraum 2026–2031 mit einer CAGR von 12,7 % wachsen. Ihr Wachstum folgt dem Wechsel von hydraulischen Blattverstellzylindern zu Permanentmagnet-Blattverstellmotoren in neueren Turbinen. Federbelastete elektromagnetische Bremsen aktivieren sich bei Stromausfall und arbeiten mit digitalen Überwachungssystemen zusammen. Die Windturbinenbremsanlagenbranche übernimmt diese Systeme dort, wo elektrische Betätigung das Blattverstellantriebsdesign vereinfachen kann. Chinas GB/T 47557-2026 deckt pneumatische und elektrische Bremssteuerung ab und gleicht die inländischen Anforderungen mit IEC-Normen ab. Dieser Rahmen unterstützt den Einsatz elektrisch betätigter Bremsausrüstung in China. KTR bietet sowohl die elektromechanische EMB-STOP-Linie als auch die hydraulische KTR-STOP-Linie an. Seine Position in beiden Typen zeigt, dass hydraulische und elektrische Bremssysteme während des Technologieübergangs nebeneinander betrieben werden können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Onshore-Volumen stützt Offshore-Produktwert
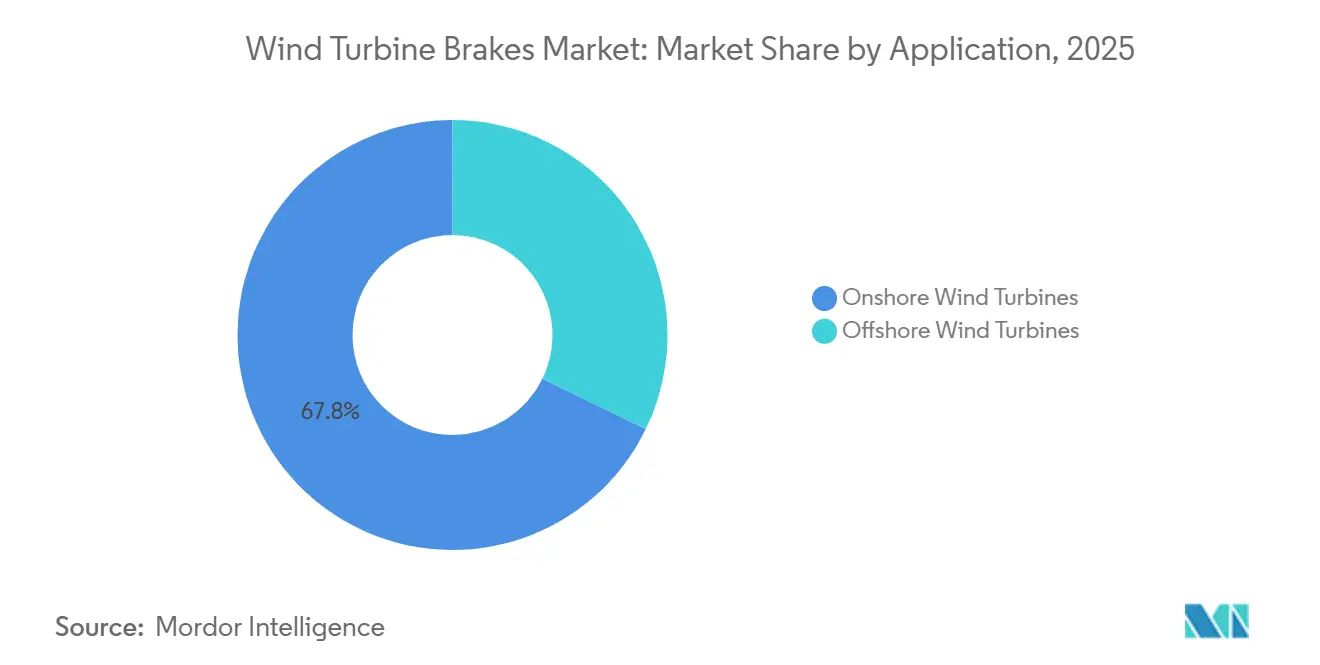
Onshore-Windturbinen generierten 2025 67,8 % des Umsatzes und sind damit das größte Anwendungssegment. Der Marktanteil für Windturbinenbremsanlagen, der von Onshore-Turbinen gehalten wird, spiegelt ihre dominante Position bei der Betriebskapazität und den jährlichen Zubaukapazitäten wider. China allein fügte 2025 mehr als 110 GW Onshore-Windkapazität hinzu. Dieses Volumen stützt die Erstausrüstungs- und Aftermarket-Nachfrage nach Bremsanordnungen. Der Wettbewerb ist bei Onshore-Turbinen unter 3 MW am stärksten, wo mehrere Lieferanten Standardanforderungen erfüllen können. Systeme, die in Turbinen über 5 MW eingesetzt werden, haben einen höheren Wertgehalt, da die Leistungsanforderungen anspruchsvoller sind. Das europäische Repowering fügte 2024 1,6 GW hinzu und unterstützt Upgrades, die moderne Bremsanordnungen und digitale Überwachungskompatibilität umfassen. Die Windturbinenbremsanlagenbranche ist weiterhin auf diese große installierte Basis für die Servicenachfrage angewiesen.
Offshore-Windturbinen sollen im Zeitraum 2026–2031 mit einer CAGR von 13,1 % wachsen. Diese Anwendung legt einen Premiumwert auf Zuverlässigkeit, da der Wartungszugang schwieriger ist als an Land. Offshore-Systeme erfordern korrosionsbeständige Legierungen, abgedichtete Hydrauliksysteme, manuelle Notpumpen und Reibmaterialien, die für Salzexposition geeignet sind. Die Marktgröße für Windturbinenbremsanlagen in Offshore-Anwendungen steigt mit höheren Turbinenleistungen und anspruchsvolleren Sicherheitsspezifikationen. Die Offshore-Projektpipeline bietet eine kontinuierliche Nachfragequelle, wobei 2026 endgültige Investitionsentscheidungen für 22,3 GW erwartet werden. Offshore-Anforderungen beeinflussen zunehmend das obere Ende des Onshore-Produktdesigns, da die Turbinengrößen zunehmen. Lieferanten, die Qualifizierungsnachweise erbringen und langfristige Servicekapazitäten bereitstellen können, sind in dieser Anwendung besser positioniert. Der Markt für Windturbinenbremsanlagen hat ein klareres Premiumsegment, in dem Offshore-Erfahrung relevant ist.
Geografische Analyse
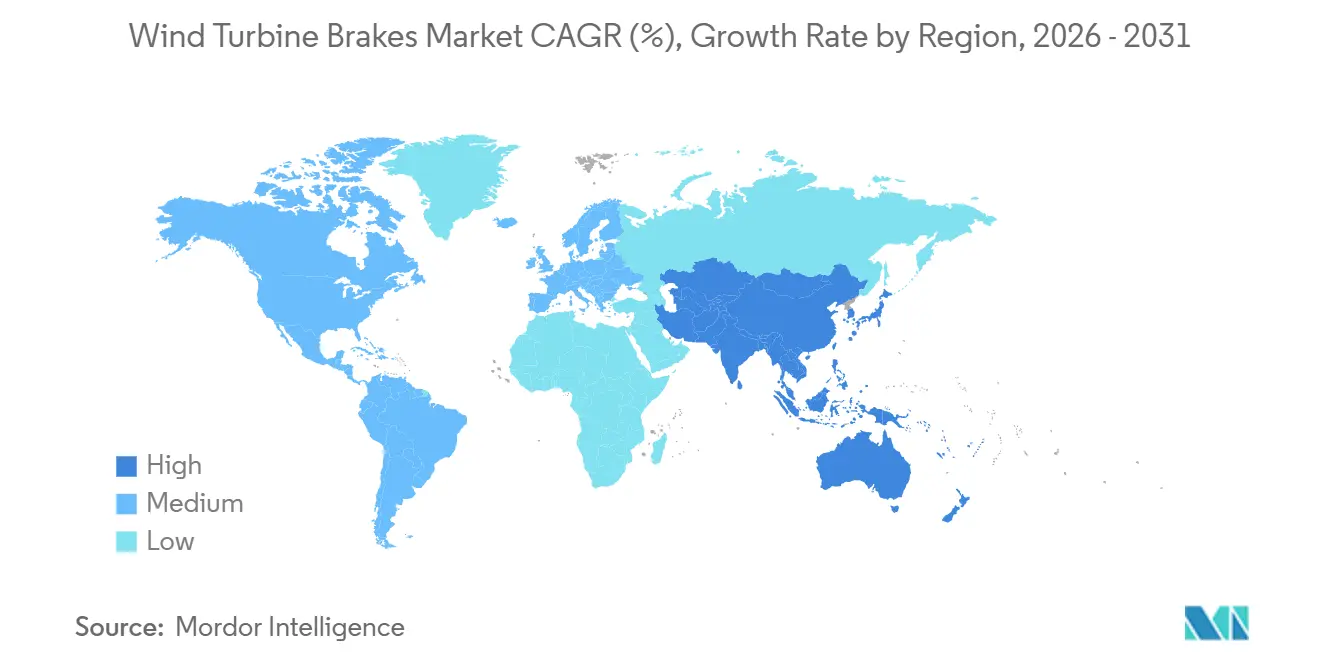
Asien-Pazifik hielt 2025 31,2 % des Umsatzes und soll bis 2031 mit einer CAGR von 13,8 % wachsen. Dies gibt der Region die größte Marktgröße für Windturbinenbremsanlagen und die schnellste geografische Wachstumsrate in der Entwurfsprognose. China installierte 2025 120,5 GW Windkapazität, darunter mehr als 110 GW Onshore, und erreichte eine kumulierte Kapazität von 640,5 GW. Indien fügte 2025 6,3 GW hinzu, ein Anstieg von 86 % gegenüber dem Vorjahr, während die installierte Kapazität 50 GW überstieg. Indiens Kapazität soll 2026 60 GW überschreiten. Chinas GB/T 47557-2026-Norm trat im August 2026 in Kraft und erhöht die Compliance-Grundlage für Turbinenbremsanlagen. Inländische Hersteller hatten bis 2025 eine Lokalisierung von über 65 % in der chinesischen Windbremsanlagenversorgung erreicht. Vietnam erreichte 2025 eine kumulierte Windkapazität von 7,4 GW, während Südkorea, Indonesien und Australien über China und Indien hinaus an Tiefe gewannen.
Europa hat eine bedeutende Umsatzposition, da es eine große Betriebsflotte mit einem fortschrittlichen Offshore-Sektor und einem wachsenden Repowering-Zyklus kombiniert. Deutschland fügte 2025 5,7 GW Onshore- und Offshore-Kapazität hinzu, während die Europäische Union 14 GW in beiden Anwendungen in Betrieb nahm. Das Vereinigte Königreich betrieb 2025 mehr als 2.500 Offshore-Turbinen und stützte die Nachfrage nach Systemen, die für Meeresbedingungen geeignet sind. Die EU-Windstromerzeugung soll von 17 % des Stroms im Jahr 2025 auf 25 % im Jahr 2030 steigen. IEC 61400-1:2019+AMD1:2025 und DIN EN 81-44 beeinflussen Temperaturbewertungen, Materialzertifizierung und Überwachungsanforderungen bei europäischen Beschaffungen. Nordamerika stützt die Nachfrage ebenfalls durch Bundesanreize der Vereinigten Staaten und kanadische Ziele für erneuerbare Energien. Größere Windparks in den Vereinigten Staaten haben Zustandsüberwachungsplattformen übernommen, was den Einsatz digital vernetzter Bremssysteme unterstützt.
Südamerika, der Nahe Osten und Afrika sind frühere Entwicklungsstufen innerhalb des Marktes für Windturbinenbremsanlagen. Brasilien verankert die südamerikanische Nachfrage durch seine Windressourcen und staatliche Auktionsprogramme. Argentinien und Chile tragen durch Mandate für erneuerbare Energien zusätzliches Volumen bei. Saudi-Arabien und die Vereinigten Arabischen Emirate nehmen im Rahmen nationaler Diversifizierungsprogramme Windprojekte im Versorgungsmaßstab in Betrieb. Marokko hatte mehr als 1,4 GW installierte Windkapazität und dient als regionaler Referenzpunkt für die Entwicklung der Lieferkette. Afrika und der Nahe Osten verzeichneten 2025 einen weiteren Installationsrekord, unterstützt durch große Projekte und wettbewerbsfähige Energiekosten. Diese Gebiete bevorzugen kostenwettbewerbsfähige Produkte, die durch lokale Servicenetzwerke unterstützt werden. Lokalisierungsanforderungen können dazu führen, dass Speziallieferanten während des Prognosezeitraums regionale Fertigungs- oder Servicepartnerschaften entwickeln.

Wettbewerbslandschaft
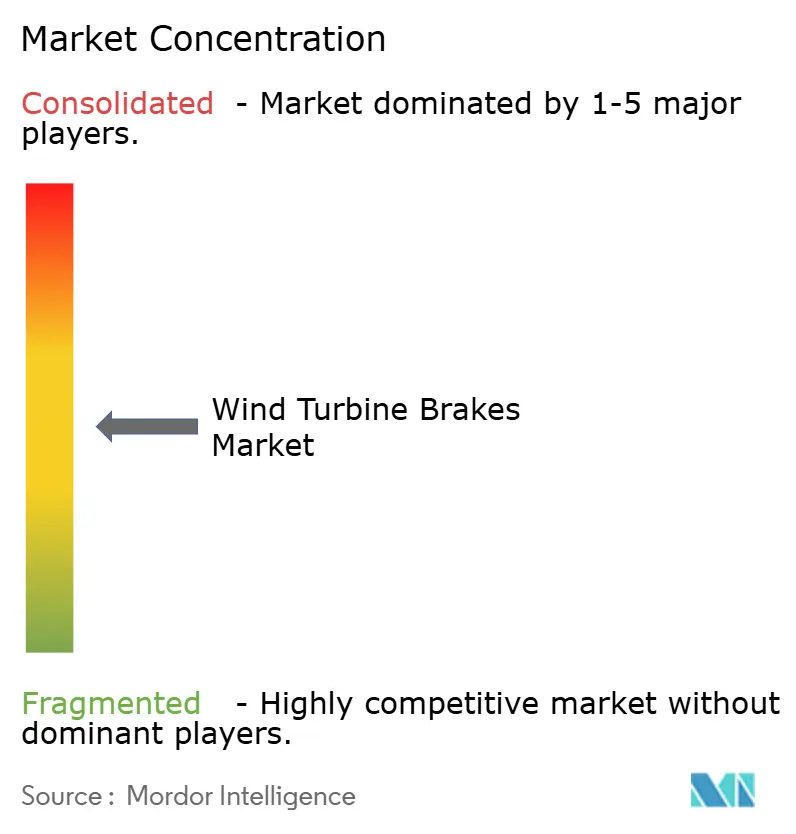
Der Markt für Windturbinenbremsanlagen ist auf Systemebene mäßig konzentriert. Dedizierte globale Spezialisten haben stärkere Positionen in Hochdrehmoment-Hydraulik- und elektromechanischen Anwendungen. Regionale Hersteller konkurrieren bei Standard-Onshore-Konfigurationen aktiver über den Preis. Dellner Group schloss im September 2024 die Übernahme von ANTEC Group ab. Die Transaktion fügte Brems- und Hydraulikkapazitäten zum Portfolio von Dellner hinzu und erweiterte seine Aftermarket-Präsenz in Spanien, China und Brasilien. Dellner hatte vor dieser Transaktion auch Pintsch Bubenzer und Hydratech Industries übernommen. Sein kombiniertes Angebot umfasst Bremssattelanordnungen, Bremsscheiben, Hydraulikaggregate und Zustandsüberwachungssysteme. Diese Breite spiegelt die Bedeutung wider, sowohl Ausrüstung als auch Aftermarket-Support bereitzustellen.
Svendborg Brakes unterstützt mehr als 200.000 Onshore- und Offshore-Turbinen und bietet eine Serviceplattform mit Fernüberwachung an. Das Unternehmen positioniert auch seine Green-Alternative-Reibmaterialreihe rund um die Einhaltung von Materialanforderungen. KTR konkurriert mit hydraulischen KTR-STOP- und elektromechanischen EMB-STOP-Produkten. KTRs Ident-System erstellt Dokumentationsnachweise durch Produktion und Zertifizierung, was auf Erstausrüstungs-Dokumentationsanforderungen reagiert. Der Markt für Windturbinenbremsanlagen legt Wert auf diese Rückverfolgbarkeit, da Bremskomponenten Qualifizierungs- und Sicherheitsanforderungen unterliegen. Lieferanten fügen auch Überwachungskonnektivität und Turm-interne Werkzeuge hinzu, um über den Verkauf von Einzelkomponenten hinauszugehen. Svendborg Brakes demonstrierte 2024 ein Gierbrems-Hebe- und Installationswerkzeug für Turm-interne Austauscharbeiten.
Die Wettbewerbschance umfasst unabhängige Stromerzeuger, die ältere Plattformen außerhalb von Erstausrüstungs-Serviceverträgen betreiben. Sie umfasst auch schlüsselfertige Bremslösungen für schwimmende Offshore-Windenergie, wo sich die Strukturdynamik von Festgründungsprojekten unterscheidet. Chinesische Inlandshersteller haben in der inländischen Windbremsanlagen-Lieferkette eine Lokalisierung von über 65 % überschritten und könnten den Druck in süd- und südostasiatischen Exportmärkten erhöhen. Der Markt für Windturbinenbremsanlagen wird wahrscheinlich Lieferanten mit qualifizierten Designs, lokaler Servicekapazität und Überwachungsfähigkeit belohnen. Keine kombinierte Marktanteilszahl für führende Unternehmen wurde im Quellmaterial angegeben. Die verfügbaren Belege unterstützen daher keine numerische Rangfolge der Lieferantenkonzentration. Akquisitionsaktivitäten und die Erweiterung von Produktportfolios zeigen, dass größere Spezialisten eine umfassendere Serviceabdeckung anstreben. Der Markt für Windturbinenbremsanlagen bleibt für regionale Lieferanten in Standard-Onshore-Konfigurationen offen. Premium-Offshore-Arbeiten sind schwieriger zu erschließen, da sie höhere Leistungs-, Zertifizierungs- und Servicefähigkeiten erfordern.
Marktführer in der Windturbinenbremsanlagenbranche
-
Svendborg Brakes
-
Dellner Bubenzer Group
-
Pintsch Bubenzer GmbH
-
ANTEC Group
-
Stromag GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: KTR Systems GmbH und KTR Brake Systems GmbH stellten auf der WindEnergy 2026 in Hamburg aus und präsentierten ihr vollständiges Portfolio an Kupplungen, Bremsen und Hydraulikkomponenten für die Windbranche. Das Unternehmen hob sein KTR-Ident-Rückverfolgbarkeitssystem hervor, das alle produktbezogenen Daten durch die Produktions- und Zertifizierungskette katalogisiert und es als Compliance-Werkzeug für sich weiterentwickelnde Turbinendesign-Dokumentationsanforderungen gemäß IEC 61400-1 positioniert.
- August 2026: Chinas GB/T 47557-2026, Technische Spezifikation für Bremssysteme von Windkraftanlagen, trat in Kraft und etablierte verbindliche nationale Normen für mechanische, hydraulische, aerodynamische und pneumatische Bremssysteme in Windturbinen. Die am 30. April 2026 von der Nationalen Verwaltung für Marktregulierung herausgegebene und unter Beteiligung inländischer Bremshersteller, darunter Jiangxi Huawu Brake, Goldwind, MingYang und Shanghai Electric Wind Power, erarbeitete Norm schafft einen compliance-getriebenen Upgrade-Zyklus im chinesischen Windmarkt.
- Dezember 2025: Die IEC veröffentlichte IEC 61400-1:2019+AMD1:2025, eine Änderung der grundlegenden Windturbinendesignnorm. Änderung 1 aktualisiert Designlastfälle, einschließlich DLC 2.1 und 2.2 für Notbremseingriffszenarien, und überarbeitet Teilsicherheitsbeiwert-Spezifikationen.


Berichtsumfang des globalen Marktes für Windturbinenbremsanlagen
Windturbinenbremsanlagen sind mechanische, hydraulische oder elektrische Bremssysteme, die dazu dienen, den Rotor und den Antriebsstrang einer Windturbine zu verlangsamen, zu stoppen oder zu halten. Sie werden hauptsächlich für Notabschaltungen, Wartung, Schutz vor übermäßiger Rotordrehzahl und zur Sicherung der Turbine bei Starkwind- oder Fehlerbedingungen eingesetzt. Windturbinenbremsanlagen werden typischerweise im Hochdrehzahl- oder Niederdrehzahl-Antriebsstrang installiert, abhängig vom Turbinendesign, und arbeiten in Verbindung mit den aerodynamischen Blattverstellungs- und Steuerungssystemen der Turbine.
Der Markt für Windturbinenbremsanlagen ist nach Bremstyp, Anwendung und Geografie segmentiert. Nach Bremstyp ist der Markt in mechanische Bremsen, hydraulische Bremsen, elektrische Bremsen, aerodynamische Bremsen und sonstige Bremstypen segmentiert. Nach Anwendung ist der Markt in Onshore-Windturbinen und Offshore-Windturbinen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Windturbinenbremsanlagen in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
| Mechanische Bremsen |
| Hydraulische Bremsen |
| Elektrische Bremsen |
| Aerodynamische Bremsen |
| Sonstige Bremstypen |
| Onshore-Windturbinen |
| Offshore-Windturbinen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Bremstyp | Mechanische Bremsen | |
| Hydraulische Bremsen | ||
| Elektrische Bremsen | ||
| Aerodynamische Bremsen | ||
| Sonstige Bremstypen | ||
| Nach Anwendung | Onshore-Windturbinen | |
| Offshore-Windturbinen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Windturbinenbremsanlagen bis 2031 erreichen?
Der Markt für Windturbinenbremsanlagen soll bis 2031 3,11 Milliarden USD erreichen, ausgehend von 1,82 Milliarden USD im Jahr 2026, bei einer CAGR von 11,31 %.
Welcher Bremstyp führt bei Windturbinenapplikationen?
Hydraulische Bremsen führten 2025 mit einem Umsatzanteil von 42,5 % aufgrund ihres etablierten Einsatzes in Gier- und Rotoranwendungen.
Warum wachsen elektrische Windturbinenbremsanlagen so schnell?
Elektrische Bremsen sollen mit einer CAGR von 12,7 % wachsen, da Turbinendesigns zunehmend elektrifizierte Blattverstellantriebsarchitekturen und vernetzte Überwachung einsetzen.
Welche Windturbinenapplikation wächst am schnellsten?
Offshore-Windturbinen sollen bis 2031 mit einer CAGR von 13,1 % wachsen, da größere Anlagen leistungsfähigere Bremssysteme erfordern.
Welche Region führt die Nachfrage nach Windturbinenbremsanlagen an?
Asien-Pazifik hielt 2025 31,2 % des Umsatzes und soll bis 2031 mit einer CAGR von 13,8 % wachsen.
Was ist die größte Herausforderung für Bremssystemlieferanten?
Hohe Qualifizierungskosten und Volatilität bei Stahl, Reibmaterialien und Hydraulikkomponenten können Margen und Kaufentscheidungen unter Druck setzen.
Seite zuletzt aktualisiert am:



