
風力タービンブレーキ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.82 十億米ドル |
| 市場規模 (2031) | 3.11 十億米ドル |
| Growth Rate (2026 - 2031) | 11.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
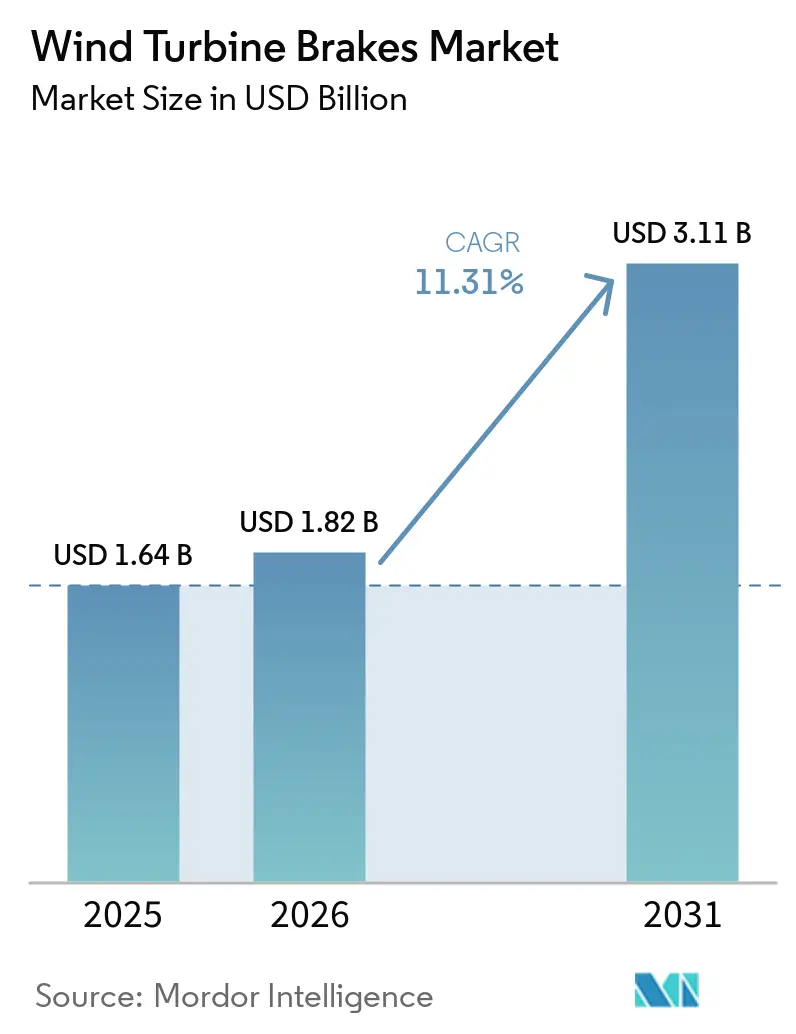
Mordor Intelligenceによる風力タービンブレーキ市場分析
風力タービンブレーキ市場規模は2025年に16.4億米ドルと評価され、2026年の18.2億米ドルから2031年には31.1億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは11.31%です。風力タービンブレーキ市場は、世界の風力発電の拡大に伴い成長しており、新設タービンにはロータ、ヨー、ピッチ機能のためのブレーキ設備が必要です。世界の風力発電設備容量の追加量は2025年に159GWに達し、累積容は2,500GWを超えました[1]国際再生可能エネルギー機関、「再生可能エネルギー設備容量統計2026」、国際再生可能エネルギー機関、irena.org。新規設置は新規設備需要を支え、老朽化した設備は交換・改修需要を支えています。大型洋上機械は、ブレーキ負荷と安全要件が従来の設計を超えるため、製品要件を変化させています。したがって、風力タービンブレーキ市場は、複数の運用環境において認定システム、監視能力、およびサービスサポートを提供できるサプライヤーを優遇しています。
主要レポートのポイント
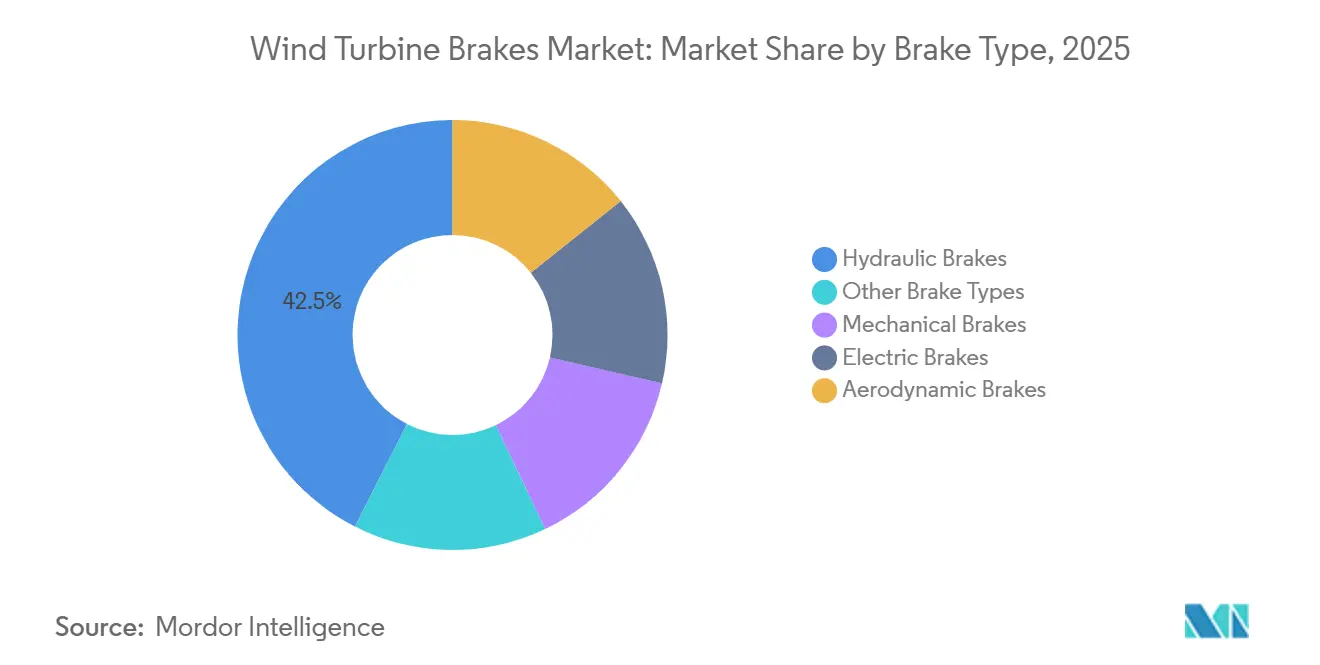
- ブレーキタイプ別では、油圧式ブレーキが2025年の風力タービンブレーキ市場シェアの42.5%を占め、電気式ブレーキは2031年までにCAGR 12.7%で成長すると予測されています。
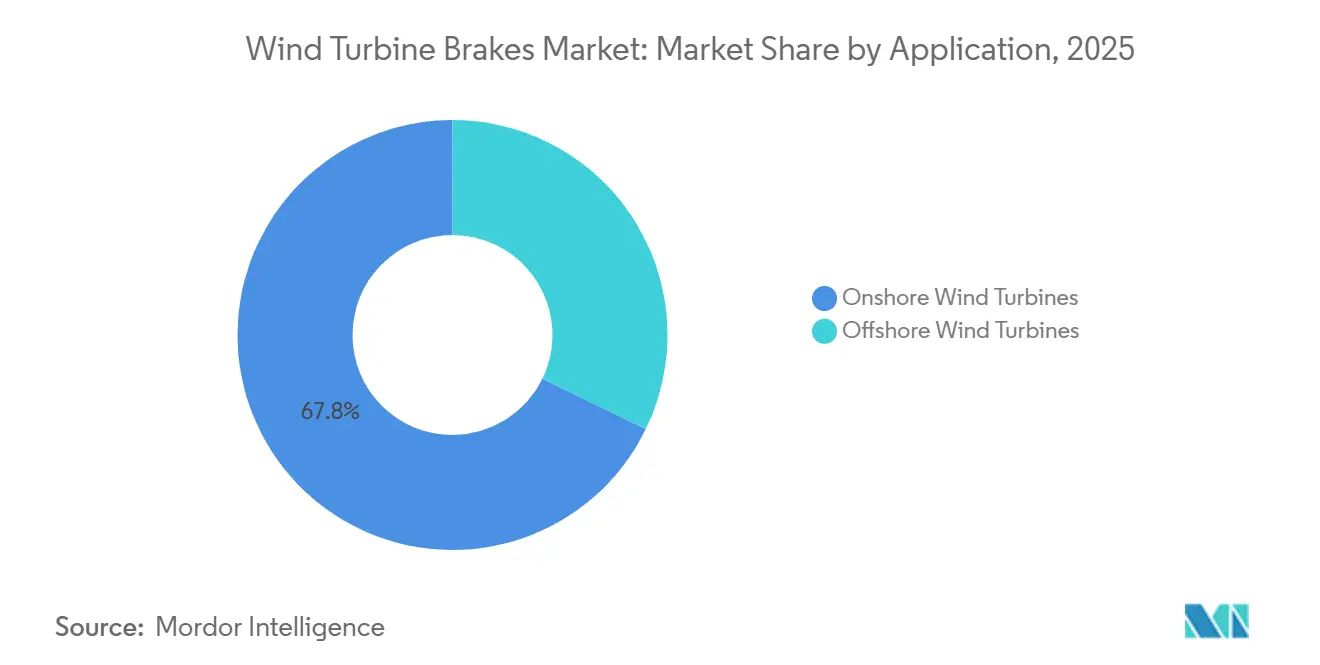
- 用途別では、陸上風力タービンが2025年の風力タービンブレーキ市場規模の67.8%を占め、洋上風力タービンは2031年までにCAGR 13.1%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に31.2%の収益シェアを保有し、2031年までにCAGR 13.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の風力タービンブレーキ市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の風力発電所設備容量の拡大 | +3.50% | 世界 | 短期(2年以内) |
| 洋上タービンの大型化とブレーキ負荷の増大 | +2.00% | 欧州(北海)、アジア太平洋洋上(中国、台湾、韓国) | 中期(2~4年) |
| 老朽化タービン設備の交換・改修需要 | +1.80% | 北米・欧州、アジア太平洋初期市場への波及 | 中期(2~4年) |
| 予知保全のためのスマートブレーキ監視 | +1.40% | 世界、北米・欧州での早期利益 | 長期(4年以上) |
| 過酷な海洋環境における耐腐食性ブレーキ要件 | +0.90% | 欧州(北海、バルト海)、アジア太平洋洋上 | 中期(2~4年) |
| 新興風力市場における地域化されたアフターマーケット部品の入手可能性 | +0.60% | アジア太平洋中核(インド、ベトナム、インドネシア)、中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の風力発電所設備容量の拡大
2025年の風力発電追加量は159GWに達し、記録的な水準となり、世界の風力発電設備容量の累計は2,500GWを超えました。風力発電は、同年に世界で追加された800GWの再生可能エネルギー設備容量の20%を占めました[2]国際エネルギー機関、「再生可能エネルギー2025、再生可能電力」、国際エネルギー機関、iea.org。風力タービンブレーキ市場はこの建設ブームから恩恵を受けており、新設タービンにはそれぞれ主要なヨーおよびロータブレーキ回路が必要です。洋上プラットフォームでは、個別のピッチ駆動装置にもブレーキアセンブリが追加されます。2025年に設置されたタービンの数は57カ国で28,395基に達し、確立された風力市場を超えてサービスおよびスペアパーツの需要が拡大しました。風力タービンブレーキ市場は、新規設置に供給される設備と、試運転後に必要となる地域の保守能力の両方から恩恵を受けています。
洋上タービンの大型化とブレーキ負荷の増大
洋上タービンは、以前のプロジェクト設計を形成した10MW~15MWの範囲を超えて進化しています。MingYangは2025年にMySE 18.X-20MWタービンを設置し、Dongfang Electricは同年に26MWのプロトタイプをテストしました。直径250メートルを超えるロータは蓄積される運動エネルギーが増大し、ブレーキ部品への要求が高まります。この変化により、より高い負荷、熱サイクル、および緊急停止要件を満たすことができるブレーキシステムが必要となります。風力タービンブレーキ市場は、洋上プロジェクトにおいてより高い技術的閾値を持っており、海上でのアクセス、交換、および故障コストがより厳しいためです。洋上パイプラインもこの方向性を支持しており、2026年には24.5GWの洋上設備容量が稼働開始し、22.3GWの最終投資決定が予測されています。
老朽化タービン設備の交換・改修需要
2000年から2012年にかけて欧州および北米に設置されたタービンは、中期または耐用年数末期の段階に達しています。欧州のリパワリングは2024年に1.6GWに達し、許認可改革によりドイツ、フランス、イベリア半島でのプロジェクトスケジュールが短縮されると見込まれています。タービンが稼働時間を積み重ねるにつれて、特に強風サイトではブレーキパッドの交換需要が高まります。風力タービンブレーキ市場は、オペレーターが現在の安全・監視要件を満たすためにヨーおよびロータアセンブリを更新する際にも恩恵を受けます。認定された改修プロバイダーは、直接的な新規設備サービスカバレッジを超えた資産をサポートできます。アップタワーディスク再研磨はナセルの取り外しを回避できるため、古い設備を管理するオペレーターにとってサービス作業がより実用的になります。
予知保全のためのスマートブレーキ監視
センサーベースのブレーキ監視は、タービンの運用寿命中にオペレーターが安全上重要な部品を管理する方法を変えています。実際の研究では、コントローラデータを用いたディープラーニング手法を使用して、3MWタービンのヨーブレーキ故障を計画的な保守をサポートするのに十分早期に予測しました[3]M. LützenおよびS. Beji、「ディープラーニングと教師なしサブシステムのオンラインクラスタリングによる洋上風力タービンの予知保全、実世界での実装」、海洋工学・海洋エネルギージャーナル、eng.serdarbeji.com。中国北部の風力発電所データを用いてテストされた物理情報に基づく保守フレームワークは、シミュレートされた19年間の運用寿命にわたってゼロ故障を報告しました。リアルタイムの残存寿命推定は、オペレーターがブレーキ作業を他の保守活動と組み合わせ、個別のクレーンや船舶の動員を削減するのに役立ちます[4]「風力タービンドライブトレインの状態監視、最先端技術、最近のレンド、および将来の展望」、Wind Energy Science、wes.copernicus.org。風力タービンブレーキ市場は、監視がリモート保守システムと互換性がある場合に、定期的なサービス価値を獲得できます。IEC 61400-1:2019+AMD1:2025は、保護機能監視ソリューションに適用される設計フレームワークを提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 設計されたブレーキシステムの高い初期コスト | -1.50% | 新興市場:アジア太平洋(インド、ベトナム、インドネシア)、中東・アフリカ、南米 | 中期(2~4年) |
| 鉄鋼、摩擦材、油圧部品コストの変動 | -1.00% | 世界、欧州および北米に集中 | 短期(2年以内) |
| 洋上アクセスと保守ロジスティクス | -0.70% | 欧州(北海、バルト海)、アジア太平洋洋上 | 中期(2~4年) |
| OEMプラットフォーム間のフィールドデータ相互運用性の制限 | -0.50% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
設計されたブレーキシステムの高い初期コスト
ユーティリティスケールのタービンブレーキアセンブリには、製品設計、テスト、文書化、および新規設備認定が必要です。これらの要件は、開発者がライフサイクル価値よりも初期コストを重視する購買障壁を生み出します。IEC 61400-1は、系統喪失時の緊急停止動作と洋上用途の機械的ブレーキ冗長性を含むブレーキシステム設計規定を要求しています。現地調達規則と輸入関税は、南アジア・東南アジア、中東、サブサハラアフリカ以外から供給される高度なシステムのコストを増加させる可能性があります。安全規定がブレーキシステムを要求しているため、オペレーターはブレーキシステムを省略することができません。したがって、風力タービンブレーキ市場では、低コスト製品が長期的な信頼性と運用リスクをもたらす場合でも、需要がそれらの製品にシフトする可能性があります。
鉄鋼、摩擦材、油圧部品コストの変動
ブレーキシステムには、鉄鋼、摩擦材、シール、ポンプ、アキュムレータの大量使用が必要です。WindEuropeは、鉄鋼セーフガード措置からの継続的な圧力の時期に、欧州の鉄鋼価格が1年以内に2倍になったと報告しました。鉄鋼はハウジング、ディスク、キャリパーのコストに影響し、銅とニッケルのサイクルは焼結金属およびセラミック摩擦材に影響します。風力タービンブレーキ市場は、油圧部品についても個別のコスト変動に直面しており、単一材料のヘッジの価値を制限しています。長期的な材料契約または統合された摩擦材生産を持つサプライヤーはコスト上の優位性を持ちます。これらのコスト圧力は、材料変動が発生する前に価格設定された契約のマージンを圧縮する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ブレーキタイプ別:油圧式ブレーキが最大の設置基盤を維持
油圧式ブレーキは2025年の収益の42.5%を占め、ブレーキタイプの中で最大のポジションを持っています。このシェアは、世界の設置済み設備全体にわたるヨーおよびロータ用途での確立された使用を反映しています。油圧ユニットは、大型洋上ロータシステムを含む高負荷構成に必要なブレーキトルクを提供できます。その使用は、多くのナセル設計にすでに存在する油圧インフラにも適合しています。油圧システムの需要は、既存タービンからの交換需要によって引き続き支えられています。機械式ブレーキは、保守アクセスのためロータロック機能を引き続き提供しています。空力式ブレーキは、可変速ピッチ制御タービンにおける主要な停止機能としてフェザリングへのピッチ操作を使用します。油圧または機械式システムは、適用されるIEC設計要件の下で独立したバックアップを提供します。中国のGB/T 47557-2026規格が対象とする空気圧システムを含むその他のブレーキタイプは、より特殊な用途に使用されます。
電気式ブレーキは2026年から2031年にかけてCAGR 12.7%で拡大すると予測されています。その成長は、新型タービンにおける油圧ピッチシリンダーから永久磁石ピッチモーターへのシフトに伴っています。スプリング作動式電磁ブレーキは電力喪失時に作動し、デジタル監視システムと連携します。風力タービンブレーキ産業は、電気的作動によってピッチ駆動設計を簡素化できる場合にこれらのシステムを採用しています。中国のGB/T 47557-2026は空気圧および電気的ブレーキ制御をカバーし、国内要件をIEC規格に合わせています。このフレームワークは、中国における電気的作動ブレーキ設備の使用を支援しています。KTRはEMB-STOP電気機械ラインとKTR-STOP油圧ラインの両方を提供しています。両タイプにわたるそのポジションは、技術移行期間中に油圧式と電気式ブレーキシステムが並行して運用できることを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:陸上の量が洋上製品価値を支える
陸上風力タービンは2025年の収益の67.8%を生み出し、最大の用途セグメントとなっています。陸上タービンが保有する風力タービンブレーキ市場シェアは、稼働設備容量と年間追加量における支配的なポジションを反映しています。中国だけで2025年に110GW以上の陸上風力設備容量を追加しました。この量は、ブレーキアセンブリの新規設備およびアフターマーケット需要を支えています。競争は3MW未満の陸上タービンで最も激しく、複数のサプライヤーが標準要件を満たすことができます。5MW以上のタービンで使用されるシステムは、性能要件がより厳しいため、より高い価値コンテンツを持ちます。欧州のリパワリングは2024年に1.6GWを追加し、最新のブレーキアセンブリとデジタル監視互換性を含むアップグレードを支援しています。風力タービンブレーキ産業は、サービス需要のためにこの大きな設置基盤に引き続き依存しています。
洋上風力タービンは2026年から2031年にかけてCAGR 13.1%で成長すると予測されています。この用途は、陸上よりも保守アクセスが困難なため、信頼性に高いプレミアムを置いています。洋上システムには、耐腐食性合金、密封された油圧システム、手動緊急ポンプ、および塩分暴露に適した摩擦材が必要です。洋上用途における風力タービンブレーキ市場規模は、タービン定格の向上とより厳しい安全仕様とともに増大します。洋上プロジェクトパイプラインは継続的な需要源を提供しており、2026年には22.3GWの最終投資決定が見込まれています。タービンサイズの増大に伴い、洋上要件は陸上製品設計の上位端にますます影響を与えています。認定を文書化し、長期間隔のサービス能力を提供できるサプライヤーは、この用途においてより有利な立場にあります。風力タービンブレーキ市場は、洋上経験が関連する明確なプレミアム層を持っています。
地域分析
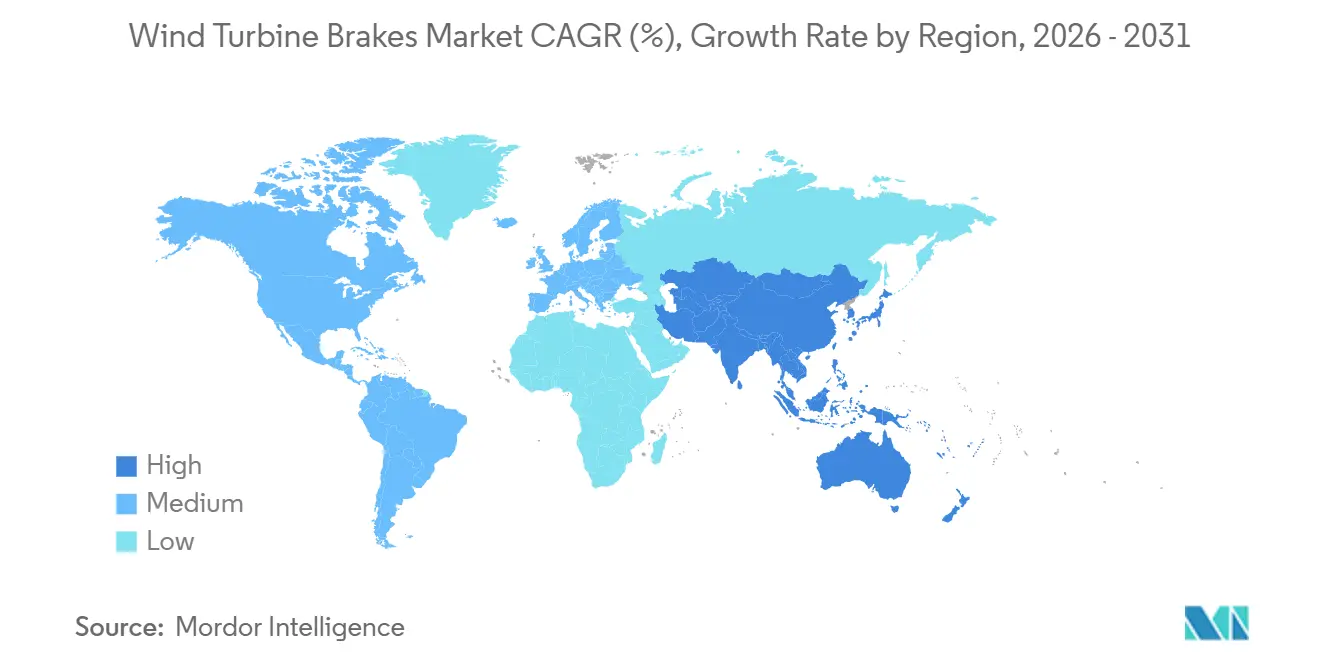
アジア太平洋は2025年に収益の31.2%を占め、2031年までにCAGR 13.8%で成長すると予測されています。これにより、同地域は草案予測において最大の風力タービンブレーキ市場規模と最速の地理的成長率を持つことになります。中国は2025年に120.5GWの風力設備容量を設置し、そのうち110GW以上が陸上であり、累積設備容量は640.5GWに達しました。インドは2025年に6.3GWを追加し、前年比86%増となり、設置済み設備容量は50GWを超えました。インドの設備容量は2026年に60GWを超えると見込まれています。中国のGB/T 47557-2026規格は2026年8月に施行され、タービンブレーキシステムのコンプライアンス基準を引き上げています。国内メーカーは2025年までに中国の風力ブレーキサプライチェーンで65%以上の現地化を達成しました。ベトナムは2025年に累積風力設備容量7.4GWに達し、韓国、インドネシア、オーストラリアが中国とインドを超えた深みを加えました。
欧州は、大規模な稼働設備と先進的な洋上セクター、および成長するリパワリングサイクルを組み合わせているため、重要な収益ポジションを持っています。ドイツは2025年に陸上・洋上合わせて5.7GWの設備容量を追加し、欧州連合は両用途で14GWを稼働させました。英国は2025年に2,500基以上の洋上タービンを運用しており、海洋条件に適したシステムへの需要を支えています。EU風力発電は2025年の電力の17%から2030年には25%に増加すると予測されています。IEC 61400-1:2019+AMD1:2025およびDIN EN 81-44は、欧州の調達における温度定格、材料認定、および監視要件に影響を与えています。北米も米国の連邦インセンティブとカナダの再生可能エネルギー目標を通じて需要を支えています。米国の大規模風力発電所は状態監視プラットフォームを採用しており、デジタル接続されたブレーキシステムの使用を支援しています。
南米、中東、アフリカは風力タービンブレーキ市場においてより初期段階の地域です。ブラジルは風力資源と政府入札プログラムを通じて南米の需要を牽引しています。アルゼンチンとチリは再生可能エネルギー義務を通じて追加の量を提供しています。サウジアラビアとアラブ首長国連邦は、国家多角化プログラムの下でユーティリティスケールの風力プロジェクトを稼働させています。モロッコは1.4GW以上の設置済み風力設備容量を持ち、サプライチェーン開発の地域的な参照点として機能しています。アフリカと中東は、大型プロジェクトと競争力のあるエネルギーコストに支えられ、2025年にまた別の設置記録を達成しました。これらの地域は、地域のサービスネットワークに支えられたコスト競争力のある製品を好みます。現地調達要件により、専門サプライヤーは予測期間中に地域製造またはサービスパートナーシップを開発する可能性があります。

競合状況
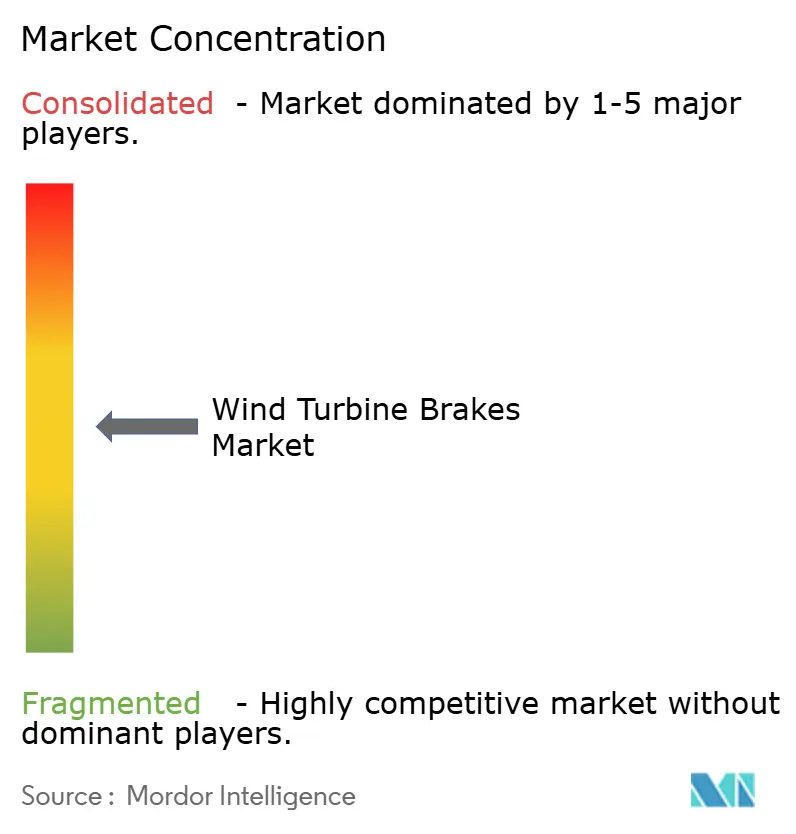
風力タービンブレーキ市場は、システムレベルでは中程度に集中しています。専業グローバルスペシャリストは、高トルク油圧および電気機械用途においてより強いポジションを持っています。地域メーカーは、標準的な陸上構成において価格面でより積極的に競争しています。Dellner Groupは2024年9月にANTEC Groupの買収を完了しました。この取引により、ブレーキおよび油圧能力がDellnerのポートフォリオに追加され、スペイン、中国、ブラジルにわたるアフターマーケットプレゼンスが拡大しました。DellnerはそれよりもPintsch BubenzerとHydratech Industriesを買収していました。その統合されたオファリングは、キャリパーアセンブリ、ブレーキディスク、油圧パワーユニット、および状態監視システムをカバーしています。この幅広さは、設備とアフターマーケットサポートの両方を提供することの重要性を反映しています。
Svendborg Brakesは200,000基以上の陸上・洋上タービンをサポートし、リモート監視を使用するサービスプラットフォームを提供しています。同社はまた、グリーンオルタナティブ摩擦材レンジを材料要件へのコンプライアンスを中心に位置付けています。KTRは油圧KTR-STOPと電気機械EMB-STOP製品で競争しています。KTRのIdentシステムは、生産および認定を通じて文書化の追跡記録を作成し、新規設備の文書化要件に対応しています。風力タービンブレーキ市場は、ブレーキ部品が認定および安全要件の対象となるため、このトレーサビリティを重視しています。サプライヤーはまた、スタンドアロン部品販売を超えるために監視接続性とアップタワーツールを追加しています。Svendborg Brakesは2024年にアップタワー交換作業のためのヨーブレーキ持ち上げおよび設置ツールを実演しました。
競合機会には、新規設備サービス契約外の古いプラットフォームを運用する独立系発電事業者が含まれます。また、固定底部プロジェクトとは構造ダイナミクスが異なる浮体式洋上風力向けのターンキーブレーキソリューションも含まれます。中国の国内メーカーは国内風力ブレーキサプライチェーンで65%以上の現地化を達成しており、南アジア・東南アジアの輸出市場での圧力を高める可能性があります。風力タービンブレーキ市場は、認定された設計、地域サービス能力、および監視能力を持つサプライヤーを優遇する可能性が高いです。主要企業の合算市場シェア数値はソース資料に提供されていませんでした。したがって、入手可能な証拠はサプライヤー集中度の数値的ランキングを支持しません。買収活動と製品ポートフォリオの拡大は、大手スペシャリストがより完全なサービスカバレッジを求めていることを示しています。風力タービンブレーキ市場は、標準的な陸上構成において地域サプライヤーに引き続き開かれています。プレミアム洋上案件は、より高い性能、認定、およびサービス能力が必要なため、参入がより困難なままです。
風力タービンブレーキ産業のリーダー
Svendborg Brakes
Dellner Bubenzer Group
Pintsch Bubenzer GmbH
ANTEC Group
Stromag GmbH
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:KTR Systems GmbHおよびKTR Brake Systems GmbHがハンブルクで開催されたWindEnergy 2026に出展し、風力産業向けのカップリング、ブレーキ、油圧部品の全ポートフォリオを展示しました。同社は、IEC 61400-1に基づく進化するタービン設計文書化要件のコンプライアンスツールとして位置付けられた、生産および認定チェーンを通じてすべての製品関連データをカタログ化するKTR Identトレーサビリティシステムを強調しました。
- 2026年8月:中国のGB/T 47557-2026「風力発電セットのブレーキシステムの技術仕様」が施行され、風力タービンにおける機械式、油圧式、空力式、および空気圧式ブレーキシステムの強制的な国家規格が確立されました。2026年4月30日に国家市場監督管理総局によって発行され、江西華武ブレーキ、Goldwind、MingYang、上海電気風力発電を含む国内ブレーキメーカーの参加を得て起草されたこの規格は、中国の風力市場全体でコンプライアンス主導のアップグレードサイクルを生み出しています。
- 2025年12月:IECがIEC 61400-1:2019+AMD1:2025を発行しました。これは基礎的な風力タービン設計規格の改正です。改正1は、緊急ブレーキ作動シナリオのDLC 2.1およびDLC 2.2を含む設計荷重ケースを更新し、部分安全係数の仕様を改訂しています。


世界の風力タービンブレーキ市場レポートの範囲
風力タービンブレーキは、風力タービンのロータとドライブトレインを減速、停止、または保持するために使用される機械式、油圧式、または電気式ブレーキシステムです。主に緊急停止、保守、過剰なロータ速度に対する保護、および強風または故障状態時のタービンの固定に使用されます。風力タービンブレーキは通常、タービン設計に応じて高速または低速ドライブトレインに設置され、タービンの空力ピッチおよび制御システムと連携して動作します。
風力タービンブレーキ市場は、ブレーキタイプ、用途、および地域別にセグメント化されています。ブレーキタイプ別では、市場は機械式ブレーキ、油圧式ブレーキ、電気式ブレーキ、空力式ブレーキ、およびその他のブレーキタイプにセグメント化されています。用途別では、市場は陸上風力タービンと洋上風力タービンにセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界の風力タービンブレーキ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 機械式ブレーキ |
| 油圧式ブレーキ |
| 電気式ブレーキ |
| 空力式ブレーキ |
| その他のブレーキタイプ |
| 陸上風力タービン |
| 洋上風力タービン |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ブレーキタイプ別 | 機械式ブレーキ | |
| 油圧式ブレーキ | ||
| 電気式ブレーキ | ||
| 空力式ブレーキ | ||
| その他のブレーキタイプ | ||
| 用途別 | 陸上風力タービン | |
| 洋上風力タービン | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までの風力タービンブレーキ市場の予測値は?
風力タービンブレーキ市場は、2026年の18.2億米ドルから、CAGR 11.31%で2031年までに31.1億米ドルに達すると予測されています。
風力タービン用途でリードするブレーキタイプはどれですか?
油圧式ブレーキは、ヨーおよびロータ用途での確立された使用により、2025年に42.5%の収益シェアでリードしました。
電気式風力タービンブレーキが急速に成長している理由は何ですか?
電気式ブレーキは、タービン設計が電動ピッチ駆動アーキテクチャと接続された監視をますます使用するようになるにつれて、CAGR 12.7%で成長すると予測されています。
最も急速に成長している風力タービン用途はどれですか?
洋上風力タービンは、大型機械がより高性能なブレーキシステムを必要とするため、2031年までにCAGR 13.1%で成長すると予測されています。
風力タービンブレーキシステムの需要をリードしている地域はどこですか?
アジア太平洋は2025年に収益の31.2%を占め、2031年までにCAGR 13.8%で拡大すると予測されています。
ブレーキシステムサプライヤーにとっての主な課題は何ですか?
高い認定コストと鉄鋼、摩擦材、油圧部品の変動は、マージンと購買決定を圧迫する可能性があります。
最終更新日:



