
Tamanho e Participação do Mercado de Eletrólise da Água
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.92 % |
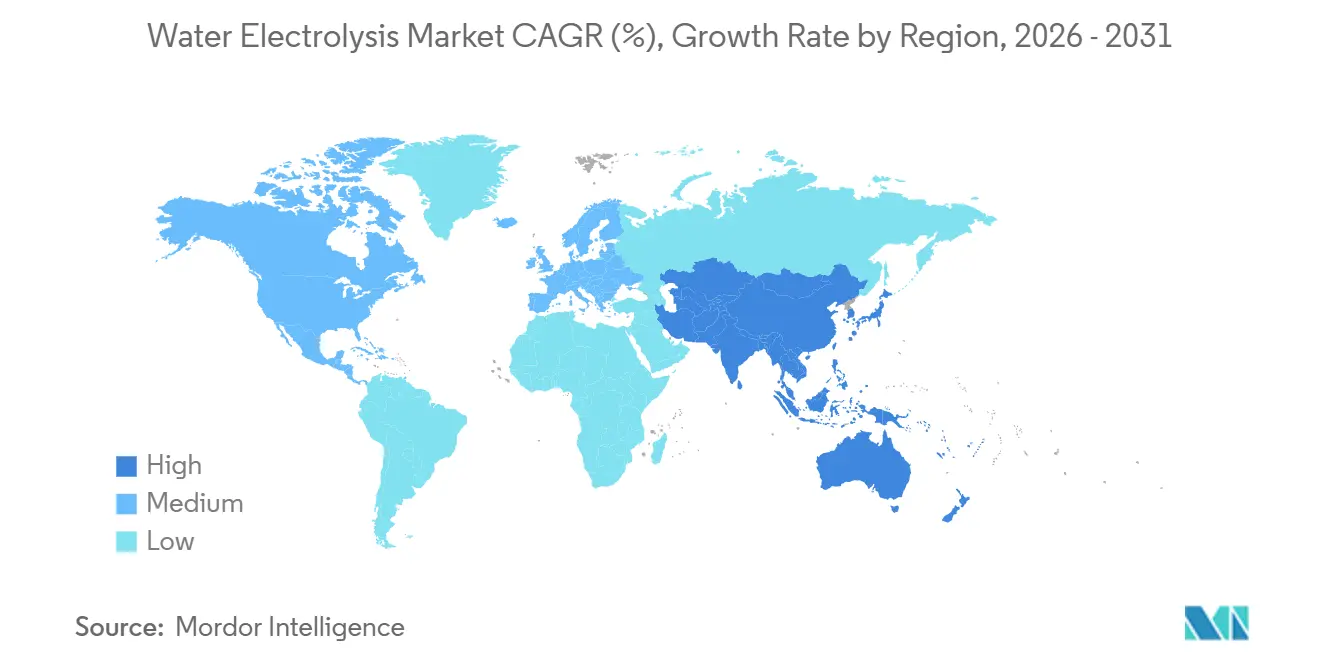
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
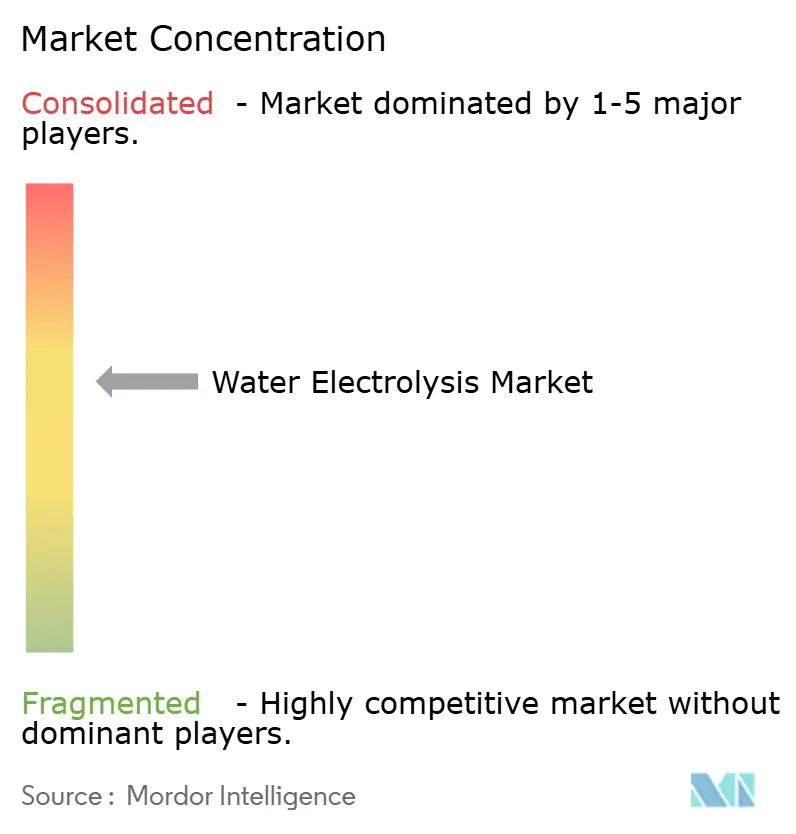
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Eletrólise da Água pela Mordor Intelligence
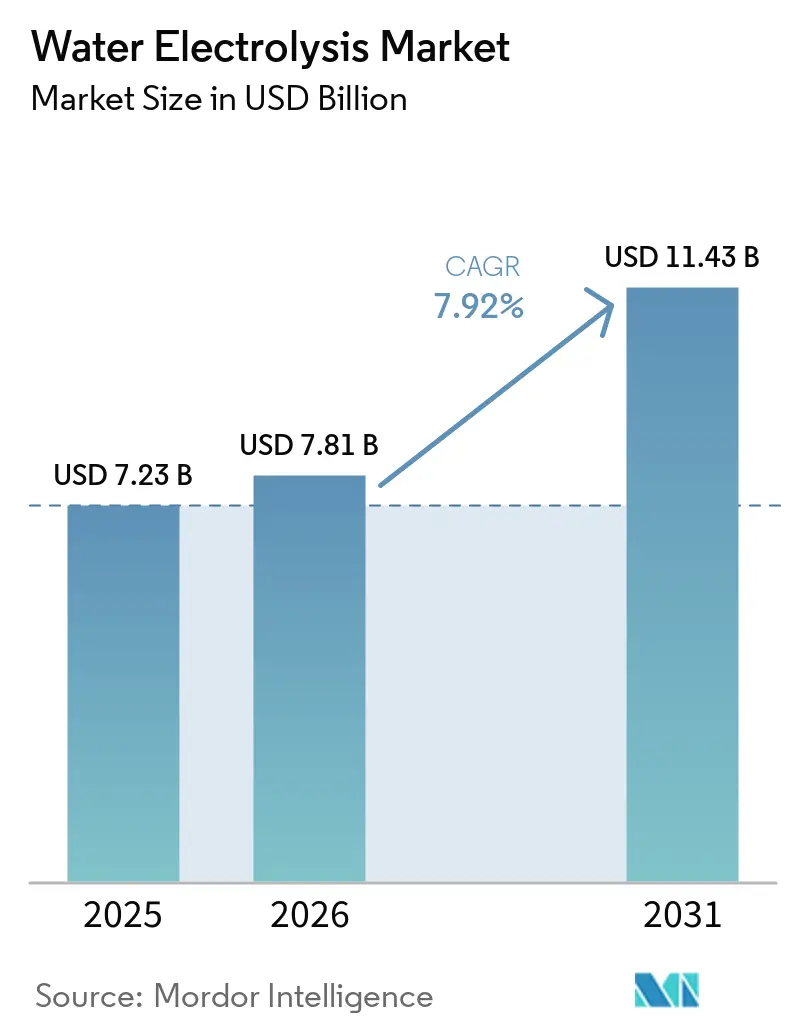
O tamanho do Mercado de Eletrólise da Água está projetado para expandir de 7,23 bilhões de USD em 2025 e 7,81 bilhões de USD em 2026 para 11,43 bilhões de USD até 2031, a um CAGR de 7,92% entre 2026 e 2031. O mercado de eletrólise da água é sustentado pela demanda industrial por hidrogênio de menores emissões, por um crescente portfólio de projetos de energia renovável e pela necessidade de substituir o hidrogênio convencional em instalações industriais estabelecidas. O investimento em hidrogênio de baixas emissões atingiu quase 7 bilhões de USD em 2025, e a eletrólise respondeu por uma parcela crescente dos gastos em projetos comprometidos[1]Agência Internacional de Energia, "Investimento e Inovação," Revisão Global do Hidrogênio 2026, iea.org.. O mercado de eletrólise da água também se beneficia quando os desenvolvedores combinam fornecimento de equipamentos, geração renovável e acordos de compra de longo prazo. Essa abordagem pode melhorar as condições de financiamento para projetos que precisam gerenciar preços de energia, utilização, compromissos de produção, cronogramas de construção e a alocação de risco de desempenho entre os participantes do projeto. A concorrência está se tornando mais focada em custo, capacidade de entrega, garantias de desempenho, capacidade de manufatura regional e acesso a polos industriais que possam apoiar o uso doméstico ou derivados de hidrogênio orientados à exportação.
Principais Conclusões do Relatório
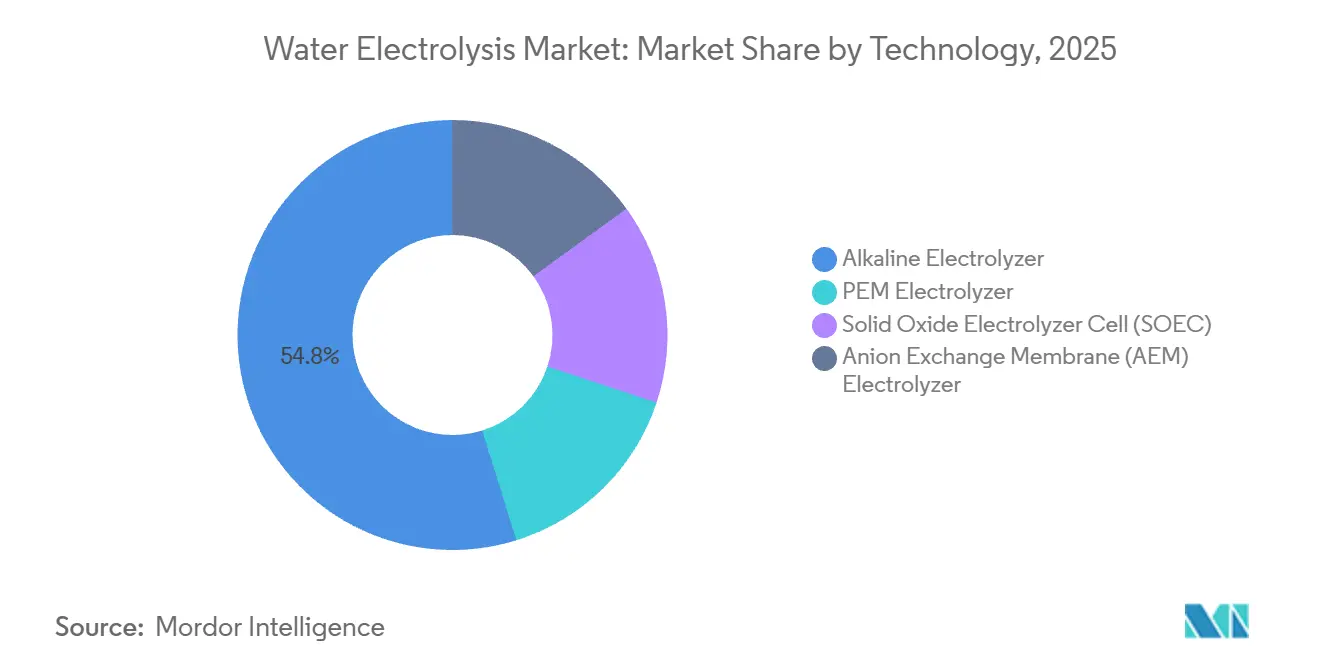
- Por tecnologia, os eletrolisadores alcalinos detinham 54,8% da participação do mercado de eletrólise da água em 2025, enquanto o PEM está projetado para crescer a um CAGR de 9,4% até 2031.
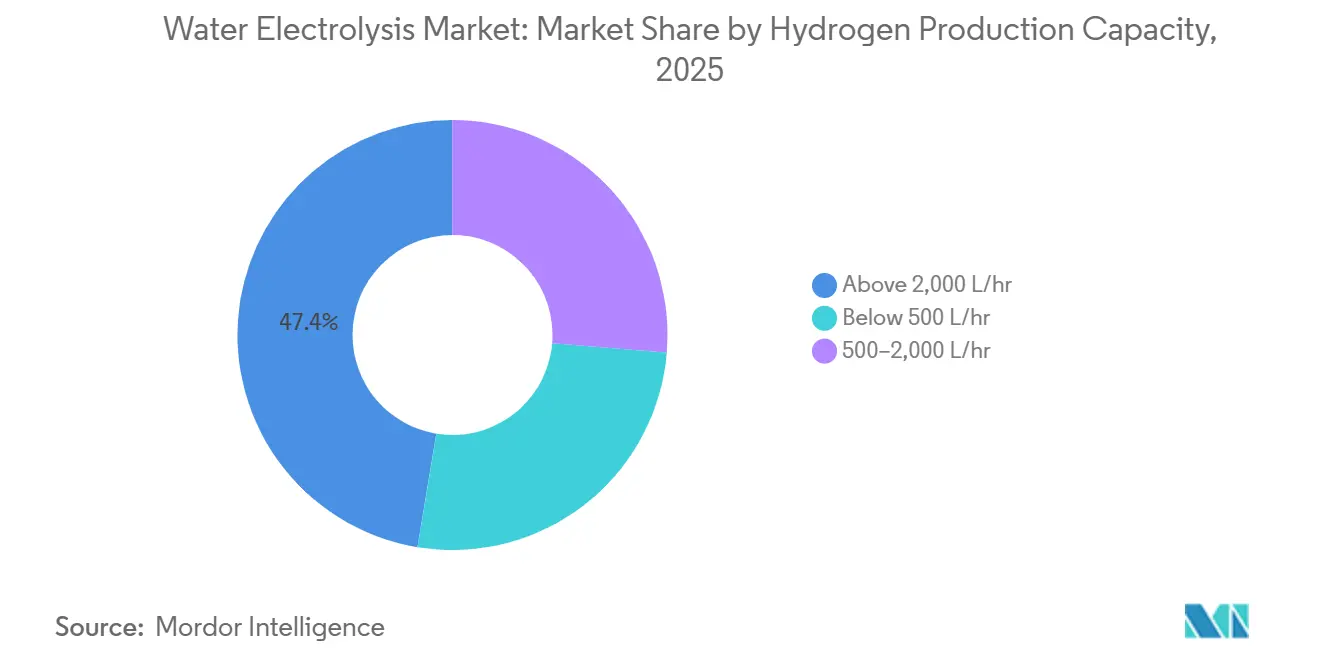
- Por capacidade de produção de hidrogênio, os sistemas acima de 2.000 L/h responderam por 47,4% da participação do mercado de eletrólise da água em 2025, enquanto a categoria de 500 a 2.000 L/h está prevista para expandir a um CAGR de 8,7% até 2031.
- Por uso final, os produtos químicos detinham 33,2% da participação do mercado de eletrólise da água em 2025, enquanto petróleo e gás e refino está previsto para crescer a um CAGR de 9,1% até 2031.
- Por geografia, a Europa detinha 31,5% da participação do mercado de eletrólise da água em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 9,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Eletrólise da Água
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descarbonização Industrial e Demanda por Hidrogênio Verde | +2.50% | Global, concentrado na UE, China, Índia, Oriente Médio | Longo prazo (≥ 4 anos) |
| Integração de Energia Renovável e Armazenamento de Energia de Longa Duração | +1.40% | Núcleo da Ásia-Pacífico, com expansão para UE e América do Norte | Médio prazo (2–4 anos) |
| Mandatos de Hidrogênio, Incentivos e Políticas de Redução de Carbono | +1.20% | UE, Índia, Japão, Oriente Médio | Curto a Médio prazo (≤ 4 anos) |
| Crescimento da Demanda de Amônia, Metanol, Refino, Aço e Combustíveis Eletrônicos | +1.50% | Global, com ganhos iniciais na Índia, Oriente Médio, UE | Longo prazo (≥ 4 anos) |
| Produção de Hidrogênio Colocalizada em Polos Industriais e Portuários | +0.60% | UE, Ásia-Pacífico, América do Sul | Médio prazo (2–4 anos) |
| Monitoramento Digital de Pilhas e Manutenção Preditiva | +0.30% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização Industrial Impulsionando a Demanda por Eletrolisadores Além do Setor Químico
A descarbonização industrial apoia o mercado de eletrólise da água porque muitos processos necessitam de hidrogênio como matéria-prima, e esses usuários já compreendem os requisitos de qualidade do hidrogênio, as práticas de manuseio e os riscos operacionais. O refino de petróleo utilizou 37 milhões de toneladas de hidrogênio em 2024, enquanto a produção de amônia utilizou 33 milhões de toneladas[2]Agência Internacional de Energia, "Resumo Executivo," Revisão Global do Hidrogênio 2025, iea.org.. Historicamente, a maior parte dessa demanda foi suprida por rotas de produção baseadas em combustíveis fósseis, criando uma oportunidade de substituição definida onde eletricidade renovável, abastecimento de água e financiamento de projetos podem ser reunidos. O crédito da Seção 45V da Lei de Redução da Inflação dos EUA pode melhorar a economia do hidrogênio renovável para a produção de aço e amônia em locais selecionados[3]Laboratório Nacional de Energia Renovável, "Análise Tecno-Econômica de Rotas de Produção de Hidrogênio de Baixo Carbono para Descarbonização da Produção de Aço e Amônia," NREL, nrel.gov.. O mercado de eletrólise da água, portanto, tem um caminho para instalações industriais estabelecidas onde sistemas de manuseio de hidrogênio, padrões de demanda, especificações técnicas e equipe operacional já estão presentes.
Integração de Energia Renovável Transformando Eletrolisadores em Ativos de Rede
A integração de energia renovável está mudando o papel dos eletrolisadores no mercado de eletrólise da água. Os eletrolisadores podem atuar como cargas flexíveis quando a produção eólica e solar seria de outra forma cortada, o que pode oferecer aos desenvolvedores de projetos outra fonte de valor além das vendas de hidrogênio. Essa capacidade é particularmente relevante onde as adições de energia renovável superaram a capacidade da rede e onde os sistemas de energia precisam de demanda flexível que possa responder às condições variáveis de geração. A Alemanha tinha 193 MW de capacidade de eletrólise operacional em 2026, mas os altos custos de energia da rede significavam que muitos projetos ainda necessitavam de apoio público. Os desenvolvedores que vinculam o fornecimento de eletrolisadores a ativos renováveis dedicados e acordos de energia podem apresentar um caso de projeto mais completo a credores, clientes e órgãos de financiamento público.
Mandatos de Hidrogênio e Políticas de Redução de Carbono Ancorando a Demanda de Longo Prazo
As regras de política estão tornando o caso de demanda para o mercado de eletrólise da água mais específico, vinculando o uso de hidrogênio renovável ao transporte, consumo industrial, regras de aquisição e metas de descarbonização. A RED III estabelece requisitos de combustíveis renováveis para a indústria e o transporte na União Europeia, o que oferece aos desenvolvedores um quadro político mais claro para combustíveis renováveis de origem não biológica. Apenas 4 dos 27 estados-membros tinham transposto total ou parcialmente a diretiva até agosto de 2025, o que deixa um risco de implementação[4]Hydrogen Europe, "Monitor de Hidrogênio Limpo 2025," Hydrogen Europe, hydrogeneurope.eu.. A Missão Nacional de Hidrogênio Verde da Índia tem como meta 5 milhões de toneladas de produção anual de hidrogênio renovável até 2030 e apoia um portfólio de aquisições que se estende além da demanda local em direção à produção orientada à exportação. A John Cockerill garantiu um pedido de eletrolisador de 1,3 GW da AM Green em outubro de 2024, demonstrando a escala das aquisições planejadas na Índia.
Combustíveis Eletrônicos, Amônia e Aço Criando Demanda Industrial em Escala por Eletrolisadores
A amônia, o refino, o aço e os combustíveis à base de hidrogênio oferecem ao mercado de eletrólise da água acesso a grandes centros de demanda industrial. Mais de 85% do investimento comprometido em hidrogênio de baixas emissões tem como alvo usos industriais existentes, refinarias, produtos químicos ou combustíveis à base de hidrogênio. Esses usos têm necessidades de compra mais claras do que projetos desenvolvidos apenas para demanda futura, porque o hidrogênio está vinculado a um processo existente, base de clientes e cadeia de valor do produto. As grandes instalações são cada vez mais projetadas em módulos, permitindo que a capacidade aumente quando os contratos com clientes se expandem e permitindo que os desenvolvedores escalonem os compromissos de capital à medida que a economia do projeto se torna mais clara. Isso reduz o compromisso exigido na primeira decisão de investimento e diminui o risco de que uma instalação superdimensionada opere sem demanda contratada suficiente. Também oferece aos fornecedores com capacidades de entrega e engenharia uma vantagem em licitações de grandes projetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Eletricidade e Baixa Disponibilidade de Energia Renovável de Baixo Custo | -0.90% | UE, Japão, Coreia do Sul; menor impacto em zonas de energia renovável da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Alto Capital Inicial e Risco de Financiamento de Projetos | -0.70% | Global, mais severo em mercados emergentes sem instrumentos de financiamento combinado | Médio a Longo prazo (2–4 anos) |
| Restrições de Água, Resfriamento e Gestão de Salmoura em Locais Áridos | -0.20% | Oriente Médio, Norte da África, norte da Índia, partes da China | Longo prazo (≥ 4 anos) |
| Gargalos de Irídio, Metais do Grupo da Platina e Durabilidade de Membranas | -0.30% | Global (específico para PEM; mais restritivo onde a adoção de PEM é mais rápida) | Médio a Longo prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Eletricidade Limitando a Competitividade do Hidrogênio Verde na Maioria dos Mercados
Os custos de eletricidade continuam sendo uma restrição central ao mercado de eletrólise da água porque moldam o custo de produção do hidrogênio, as horas em que os equipamentos podem operar e o preço que os clientes industriais devem pagar. A AIE relatou que os preços mais baixos do gás natural desde 2025 ampliaram a diferença de custo entre o hidrogênio renovável e o fóssil em vários mercados. Isso pode atrasar as decisões finais de investimento onde subsídios ou energia de baixo custo contratada não estão disponíveis, particularmente onde os desenvolvedores não conseguem repassar os custos mais altos do hidrogênio a seus clientes. O desenvolvimento de projetos está, consequentemente, concentrado em regiões com recursos renováveis favoráveis, condições de compra viáveis, infraestrutura adequada e um ambiente de política que possa reduzir os riscos iniciais do projeto. A Península Ibérica, o sul da Índia, o Oriente Médio e as regiões eólicas do norte da China têm características que podem apoiar o fornecimento a custos mais baixos.
Altos Requisitos de Capital e Risco de Financiamento de Projetos Adiando Decisões de Investimento
Grandes sistemas necessitam de capital inicial significativo, e os contratos padronizados de compra de longo prazo continuam limitados, deixando os desenvolvedores a negociar termos específicos de projeto para energia, produção, entrega e alocação de risco. As novas decisões finais de investimento para produção de hidrogênio de baixas emissões caíram abaixo de 0,8 Mtpa em 2025, após 2 anos acima de 1 Mtpa. Os ativos de eletrolisadores podem operar por 15 a 20 anos, enquanto os contratos de fornecimento geralmente têm duração de 10 a 15 anos. Isso deixa uma questão de valor residual para os financiadores de projetos, que devem avaliar o valor dos equipamentos após o término do contrato inicial com o cliente e antes que qualquer contrato de substituição seja garantido. O mercado de eletrólise da água, portanto, tende a favorecer fornecedores que possam apoiar garantias de desempenho, entrega de engenharia, parcerias de projeto credíveis e evidências de que os sistemas podem atender aos requisitos de produção contratados ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Alcalino Mantém a Base; PEM Redefine a Fronteira de Crescimento
Os eletrolisadores alcalinos detinham 54,8% do tamanho do mercado de eletrólise da água em 2025, enquanto o PEM deve registrar um CAGR de 9,4% até 2031. A tecnologia alcalina continua amplamente utilizada porque possui um histórico industrial estabelecido, não depende de irídio, funciona com catalisadores à base de níquel e tem sido usada por décadas em aplicações industriais como a produção de cloro-álcali. Seus menores requisitos de capital também sustentam sua posição em grandes projetos industriais, especialmente onde os compradores priorizam equipamentos comprovados, disciplina de custos, padronização e disponibilidade rápida em detrimento da flexibilidade operacional de tecnologias mais recentes. Os sistemas PEM respondem rapidamente à eletricidade renovável variável e podem fornecer hidrogênio de alta pureza, o que é importante quando a produção de hidrogênio deve acompanhar a geração variável de energia eólica e solar sem comprometer a qualidade exigida por usuários finais especializados. Esses atributos apoiam o uso em aplicações de células de combustível e produção relacionada a semicondutores, onde equipamentos compactos, operação dinâmica e especificações rigorosas de pureza podem ser mais importantes do que o menor custo inicial associado à tecnologia alcalina.
Uma pesquisa publicada em 2025 demonstrou um catalisador IrOx de estrutura em túnel que reduziu a carga de irídio nos ânodos PEM. O resultado aborda uma restrição de material que afeta a implantação mais ampla do PEM porque o fornecimento global de irídio é limitado e o irídio é produzido em grande parte como subproduto da mineração de platina, e não como material primário. A Nel ASA aprovou uma decisão de investimento em dezembro de 2025 para industrializar uma plataforma alcalina pressurizada em Herøya, Noruega. A tecnologia SOEC mantém um argumento de eficiência onde o calor residual industrial está disponível, particularmente em ambientes de aço e amônia, mas está em estágio mais inicial de comercialização e apresenta maior risco de desenvolvimento, fabricação e adoção por clientes do que os sistemas alcalinos estabelecidos. Os sistemas AEM também estão avançando de demonstrações para aplicações industriais sem a mesma exposição ao irídio que os sistemas PEM, oferecendo aos desenvolvedores outra rota tecnológica possível onde operação flexível e menor dependência de materiais são considerações centrais de aquisição.


Por Capacidade de Produção de Hidrogênio: Grandes Sistemas Ancoram as Receitas; Faixa Intermediária Cresce Mais Rápido
Os sistemas acima de 2.000 L/h responderam por 47,4% do tamanho do mercado de eletrólise da água em 2025. A categoria de 500 a 2.000 L/h está projetada para crescer a um CAGR de 8,7% de 2026 a 2031. Os sistemas de faixa intermediária permitem que os compradores industriais comecem com implantações em fases, em vez de assumir um único grande compromisso, o que pode ser útil quando os contratos de compra ainda estão sendo negociados ou quando as instalações estão adicionando hidrogênio renovável em várias etapas. Esses sistemas podem ser montados em contêineres padrão e comissionados mais rapidamente do que projetos personalizados, ajudando os clientes a limitar o trabalho no local, reduzir a incerteza de cronograma e alinhar o comissionamento com a disponibilidade de energia renovável e demanda industrial. Esse modelo ajuda os compradores a gerenciar riscos de tecnologia, prazo e contrato com clientes, mantendo a opção de adicionar equipamentos assim que o desempenho operacional, o fornecimento de eletricidade e a solidez da base de clientes tenham sido demonstrados.
Os grandes sistemas ainda atraem os maiores contratos individuais e fornecem a base de receita para fornecedores estabelecidos, porque refinarias, produtores de amônia e parques industriais podem exigir volumes substanciais de hidrogênio de uma única instalação coordenada. A thyssenkrupp nucera assinou um contrato em março de 2026 para fornecer 300 MW de equipamentos alcalinos para a instalação Onuba da Moeve em Huelva, Espanha. Os sistemas abaixo de 500 L/h atendem a locais remotos, aplicações eletrônicas e instalações de demonstração, onde a produção local pode evitar restrições de transporte, estabelecer caminhos de certificação ou testar arranjos técnicos e comerciais antes de decisões de aquisição maiores. O AEM Nexus 2500 da Enapter foi selecionado para uma demonstração em Roterdã que combina eletrólise, geração renovável e armazenamento em baterias. Em todas as faixas de capacidade, os clientes estão dando maior peso à produção garantida de hidrogênio, em vez de apenas ao fornecimento de equipamentos, o que aumenta a importância de parceiros de engenharia, suporte operacional, garantias de desempenho e responsabilidade claramente definida pelos resultados de entrega.
Por Uso Final: Produtos Químicos Ancoram o Mercado; Petróleo e Gás e Refino é a Aposta Estratégica de Crescimento
Os produtos químicos detinham 33,2% da participação do mercado de eletrólise da água em 2025. O segmento é sustentado pela demanda cativa de amônia, metanol e produção de produtos químicos especiais, onde o hidrogênio já é um insumo de produção necessário e a demanda está mais próxima do ponto de uso do que em projetos emergentes de hidrogênio comercial. Os locais existentes podem substituir o hidrogênio convencional enquanto utilizam infraestrutura de manuseio estabelecida, procedimentos operacionais estabelecidos e especificações já conhecidas pelo proprietário do projeto, o que pode simplificar a base comercial para o investimento. A BASF comissionou uma planta de hidrogênio verde de 54 MW em Ludwigshafen no início de 2025 para uso em seu complexo químico integrado. Esse tipo de projeto tem um cliente identificável e especificações de hidrogênio definidas, de modo que as decisões de investimento podem ser vinculadas a uma necessidade operacional específica, em vez de depender inteiramente do desenvolvimento futuro de uma nova rede de distribuição de hidrogênio.
Petróleo e gás e refino está previsto para crescer a um CAGR de 9,1% até 2031. O refino requer hidrogênio para hidrotratamento e dessulfurização, o que confere ao segmento uma necessidade direta de processo e limita o escopo para substituir outra matéria-prima quando as refinarias devem atender aos requisitos de qualidade de combustível e emissões. O setor oferece um caminho de curto prazo para grandes sistemas quando a energia renovável e a compra podem ser alinhadas, porque os locais de refinaria já possuem usuários de hidrogênio, utilidades industriais, pessoal técnico e conexões estabelecidas com cadeias de fornecimento de energia e produtos químicos. Energia e serviços públicos, transporte, manufatura, armazenamento de energia e eletrônicos têm diferentes necessidades operacionais e tamanhos de projeto, variando desde a conversão flexível de eletricidade renovável até o fornecimento local de hidrogênio para veículos, processos de manufatura e aplicações de alta pureza. A demanda de transporte por células de combustível está se desenvolvendo no Japão e na Coreia do Sul, enquanto os projetos de armazenamento de energia são relevantes em sistemas de energia com grande participação eólica, onde o hidrogênio pode fornecer uma opção de maior duração do que as baterias eletroquímicas para determinados usos.
Análise Geográfica
A Europa detinha 31,5% da participação do mercado de eletrólise da água em 2025. A região combina demanda industrial, apoio político e financiamento público, e a capacidade de eletrólise instalada europeia atingiu 571 MWel em meados de 2025. O tamanho médio dos projetos aumentou de 2,9 MWel em 2023-2024 para 18 MWel em 2024-2025. Isso indica uma transição além de pequenas demonstrações em direção a instalações industriais maiores.
A Alemanha tinha 193 MW de capacidade operacional e 993 MW em construção em meados de 2026. Os altos custos de eletricidade tornam o financiamento público e as rotas de fornecimento de menor custo importantes para o portfólio de projetos do país. A Lei de Aceleração do Hidrogênio da Alemanha, aprovada em outubro de 2025, abrangeu licenciamento em produção, terminais, armazenamento e dutos. A rede Kernnetz planejada de 9.700 km deve conectar as áreas de produção do norte com os centros de demanda industrial até 2032, enquanto a Espanha está ganhando relevância por meio da instalação Huelva da Moeve.
A Ásia-Pacífico é o mercado regional de eletrólise da água de crescimento mais rápido, com um CAGR de 9,2% até 2031. A China respondeu por quase três quartos das novas instalações globais de eletrolisadores em 2025. Sua escala de fabricação alcalina apoia um modelo orientado por custo, mas também aumenta a pressão competitiva. A Índia está desenvolvendo projetos de hidrogênio orientados à exportação, incluindo a implantação planejada de eletrolisadores de 1,3 GW da AM Green em Kakinada. A América do Norte é moldada pelo crédito da Seção 45V dos EUA, enquanto os projetos canadenses podem se beneficiar de redes elétricas de menor carbono e locais portuários sul-americanos como Pecém e Suape estão buscando oportunidades de exportação. O Oriente Médio e a África combinam recursos solares de baixo custo com programas de exportação de amônia e grandes propostas de projetos alcalinos.

Cenário Competitivo
O mercado de eletrólise da água é moderadamente concentrado e possui uma base de fornecimento alcalino orientada por custo e uma base de fornecimento PEM e SOEC orientada por tecnologia. Os fabricantes chineses competem fortemente em preço e escala de entrega em sistemas alcalinos, onde a engenharia de custos, a produção em larga escala e a capacidade de cumprir prazos curtos de entrega de equipamentos continuam sendo fatores importantes na seleção de fornecedores. Os fornecedores europeus e internacionais buscam diferenciação por meio de eficiência, confiabilidade, capacidade de engenharia, suporte a projetos e capacidade de integrar equipamentos com o projeto mais amplo da planta, arranjos de energia e compromissos de desempenho com clientes. Nenhuma empresa foi relatada como detentora de mais de uma participação de receita global de meados dos dois dígitos, o que significa que as decisões de aquisição ainda podem ser disputadas por vários fornecedores credíveis, apesar da vantagem crescente dos fabricantes com maior capacidade de produção. Uma maior capacidade de fabricação pode melhorar a alavancagem de aquisição e reduzir os custos unitários, tornando mais difícil para pequenos fornecedores competir em grandes projetos.
As parcerias entre fabricantes de equipamentos originais e empresas de engenharia tornaram-se uma resposta competitiva importante no mercado de eletrólise da água. A Nel ASA firmou um acordo de colaboração com a Samsung E&A em março de 2025, e a Samsung E&A adquiriu uma participação de 9,1% na Nel. O acordo vincula a tecnologia de eletrolisadores à engenharia de plantas e entrega de projetos, respondendo à demanda dos compradores por um pacote coordenado que possa abordar o desempenho dos equipamentos, a integração ao local, a execução da construção e as condições necessárias para o financiamento. O contrato de 300 MW da thyssenkrupp nucera para a Moeve demonstra o valor de módulos industriais padronizados para grandes instalações. O pedido de 1,3 GW da John Cockerill da AM Green também demonstra que fornecedores com planos de fabricação e execução locais podem garantir grandes compromissos.
O desenvolvimento tecnológico continua sendo importante ao lado da escala de fabricação, e os fornecedores de PEM devem reduzir a exposição às restrições de irídio à medida que a implantação cresce, porque a disponibilidade de materiais pode afetar tanto o custo futuro do sistema quanto a praticidade de planos de implantação em muito grande escala. Os desenvolvedores de AEM estão buscando aplicações flexíveis sem o uso de irídio, e o projeto de Roterdã da Enapter fornece um exemplo dessa rota para validação industrial. A industrialização planejada pela Nel de uma plataforma alcalina pressurizada de próxima geração é outro exemplo de fornecedores buscando menor custo e menor pegada física. O setor de eletrólise da água está avançando em direção à inovação de equipamentos, execução de projetos, presença de fabricação regional e modelos comerciais que oferecem aos compradores industriais compromissos de produção mais claros e menos riscos de entrega não gerenciados.
Líderes do Setor de Eletrólise da Água
-
thyssenkrupp nucera AG and Co. KGaA
-
Siemens Energy AG
-
John Cockerill
-
Nel ASA
-
Cummins Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A John Cockerill concluiu a instalação de quatro eletrolisadores alcalinos de 25 MW no projeto HyOffWind no Porto de Zeebrugge, Bélgica, com previsão de produzir até 3.700 toneladas de hidrogênio verde anualmente e reduzir as emissões de CO₂ em 25.000 toneladas por ano.
- Março de 2026: A thyssenkrupp nucera assinou um contrato de engenharia, aquisição, fabricação e fornecimento com a Moeve para 300 MW de equipamentos de eletrolisadores alcalinos em Onuba, Huelva, Espanha. O projeto foi concebido para produzir 45.000 toneladas de hidrogênio verde e reduzir as emissões de CO₂ em 250.000 toneladas anualmente.
- Dezembro de 2025: O conselho da Nel ASA aprovou a decisão de investimento para industrializar sua plataforma alcalina pressurizada de próxima geração em Herøya, Noruega. A capacidade anual inicial é de 1 GW e está planejada para escalar até 4 GW.
- Março de 2025: A Nel ASA e a Samsung E&A assinaram um acordo de colaboração. A Samsung E&A também adquiriu uma participação de 9,1% na Nel e integrará a tecnologia da Nel em sua oferta de planta de hidrogênio CompassH2.


Escopo do Relatório Global do Mercado de Eletrólise da Água
A eletrólise da água é um processo eletroquímico que utiliza eletricidade para dividir a água (H₂O) em hidrogênio (H₂) e oxigênio (O₂). O processo ocorre em um eletrolisador contendo eletrodos e um eletrólito ou membrana. Quando a eletricidade é aplicada, as moléculas de água sofrem reações de oxidação e redução, produzindo hidrogênio no cátodo e oxigênio no ânodo.
O Mercado de Eletrólise da Água é segmentado por tecnologia, capacidade de produção de hidrogênio, uso final e geografia. Por tecnologia, o mercado é segmentado em eletrolisadores alcalinos, eletrolisadores PEM, células eletrolisadoras de óxido sólido (SOEC) e eletrolisadores de membrana de troca aniônica (AEM). Por capacidade de produção, o mercado é segmentado em abaixo de 500 L/h, 500–2.000 L/h e acima de 2.000 L/h. Por uso final, o mercado é segmentado em produtos químicos, petróleo e gás e refino, energia e serviços públicos, transporte, manufatura industrial e outros usos finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de eletrólise da água em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Eletrolisador Alcalino |
| Eletrolisador PEM |
| Célula Eletrolisadora de Óxido Sólido (SOEC) |
| Eletrolisador de Membrana de Troca Aniônica (AEM) |
| Abaixo de 500 L/h |
| 500–2.000 L/h |
| Acima de 2.000 L/h |
| Produtos Químicos |
| Petróleo e Gás e Refino |
| Energia e Serviços Públicos |
| Transporte |
| Manufatura Industrial |
| Eletrônicos e Semicondutores |
| Armazenamento de Energia |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Eletrolisador Alcalino | |
| Eletrolisador PEM | ||
| Célula Eletrolisadora de Óxido Sólido (SOEC) | ||
| Eletrolisador de Membrana de Troca Aniônica (AEM) | ||
| Por Capacidade de Produção de Hidrogênio | Abaixo de 500 L/h | |
| 500–2.000 L/h | ||
| Acima de 2.000 L/h | ||
| Por Uso Final | Produtos Químicos | |
| Petróleo e Gás e Refino | ||
| Energia e Serviços Públicos | ||
| Transporte | ||
| Manufatura Industrial | ||
| Eletrônicos e Semicondutores | ||
| Armazenamento de Energia | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por eletrólise da água?
Os usuários industriais precisam de hidrogênio de menores emissões para refino, amônia, produtos químicos e combustíveis à base de hidrogênio. A política pública e a integração de energia renovável também apoiam o desenvolvimento de projetos.
Qual é o tamanho do mercado de eletrólise da água em 2026?
O mercado está estimado em 7,81 bilhões de USD em 2026 e está projetado para atingir 11,43 bilhões de USD até 2031.
Qual tecnologia de eletrolisador é mais amplamente utilizada?
Os eletrolisadores alcalinos detinham 54,8% de participação em 2025 devido ao seu uso industrial estabelecido e menores requisitos de capital.
Qual tecnologia de eletrolisador está crescendo mais rapidamente?
A tecnologia PEM está projetada para crescer a um CAGR de 9,4% até 2031, apoiada pela operação flexível e pela produção de hidrogênio de alta pureza.
Qual uso final está crescendo mais rapidamente para o hidrogênio eletrolítico?
Petróleo e gás e refino está previsto para crescer a um CAGR de 9,1% até 2031, porque os processos de refino requerem hidrogênio para hidrotratamento e dessulfurização.
Qual região está crescendo mais rapidamente até 2031?
A Ásia-Pacífico deve crescer a um CAGR de 9,2%, apoiada pela escala de fabricação da China e pelo portfólio de aquisições de hidrogênio da Índia.
Página atualizada pela última vez em:



