
Marktgröße und Marktanteil der Wasserelektrolyse
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
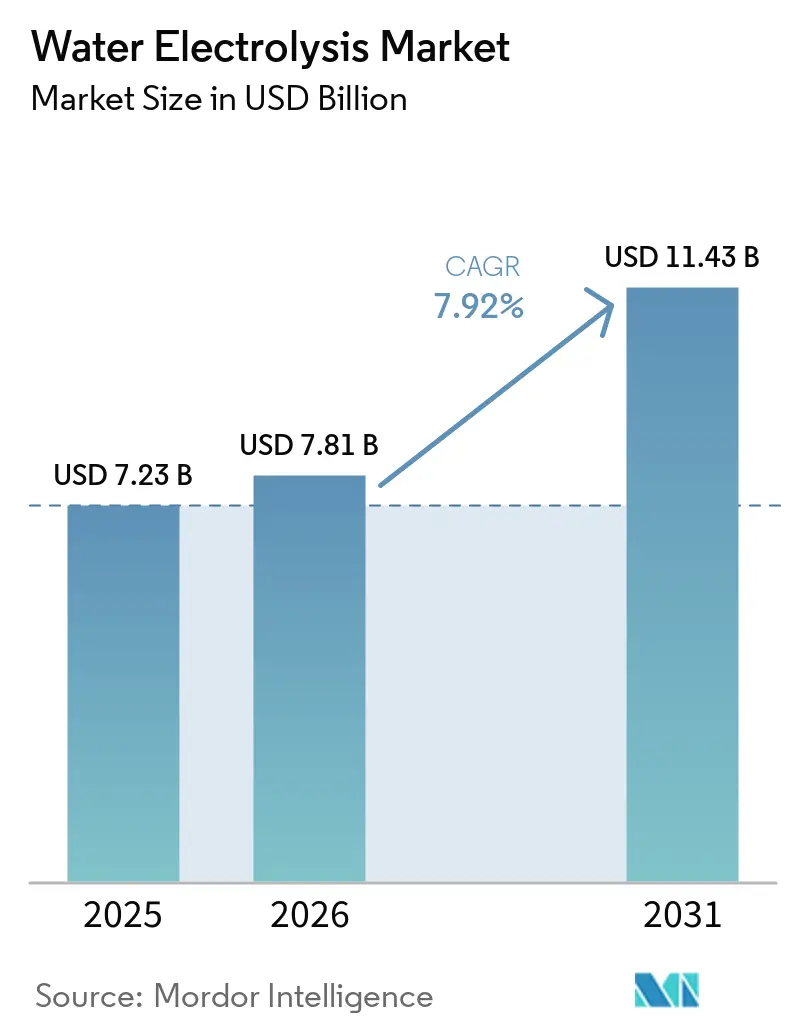
| Marktgröße (2026) | 7.81 Milliarden US-Dollar |
| Marktgröße (2031) | 11.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der Wasserelektrolyse von Mordor Intelligence
Die Marktgröße der Wasserelektrolyse wird voraussichtlich von 7,23 Milliarden USD im Jahr 2025 und 7,81 Milliarden USD im Jahr 2026 auf 11,43 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,92 % zwischen 2026 und 2031. Der Markt für Wasserelektrolyse wird durch die industrielle Nachfrage nach emissionsarmem Wasserstoff, eine wachsende Pipeline an Projekten für erneuerbare Energien und den Bedarf, konventionellen Wasserstoff an bestehenden Industriestandorten zu ersetzen, gestützt. Die Investitionen in emissionsarmen Wasserstoff erreichten 2025 fast 7 Milliarden USD, und die Elektrolyse machte einen wachsenden Anteil der zugesagten Projektausgaben aus[1]Internationale Energieagentur, "Investitionen und Innovation," Globaler Wasserstoffbericht 2026, iea.org.. Der Markt für Wasserelektrolyse profitiert auch, wenn Entwickler Gerätelieferung, Erzeugung erneuerbarer Energie und langfristige Abnahmevereinbarungen kombinieren. Dieser Ansatz kann die Finanzierungsbedingungen für Projekte verbessern, die Strompreise, Auslastung, Produktionsverpflichtungen, Bauzeitpläne und die Zuweisung von Leistungsrisiken unter den Projektbeteiligten managen müssen. Der Wettbewerb konzentriert sich zunehmend auf Kosten, Lieferfähigkeit, Leistungsgarantien, regionale Fertigungskapazität und den Zugang zu Industriezentren, die die inländische Nutzung oder den exportorientierten Wasserstoffhandel unterstützen können.
Wichtigste Erkenntnisse des Berichts
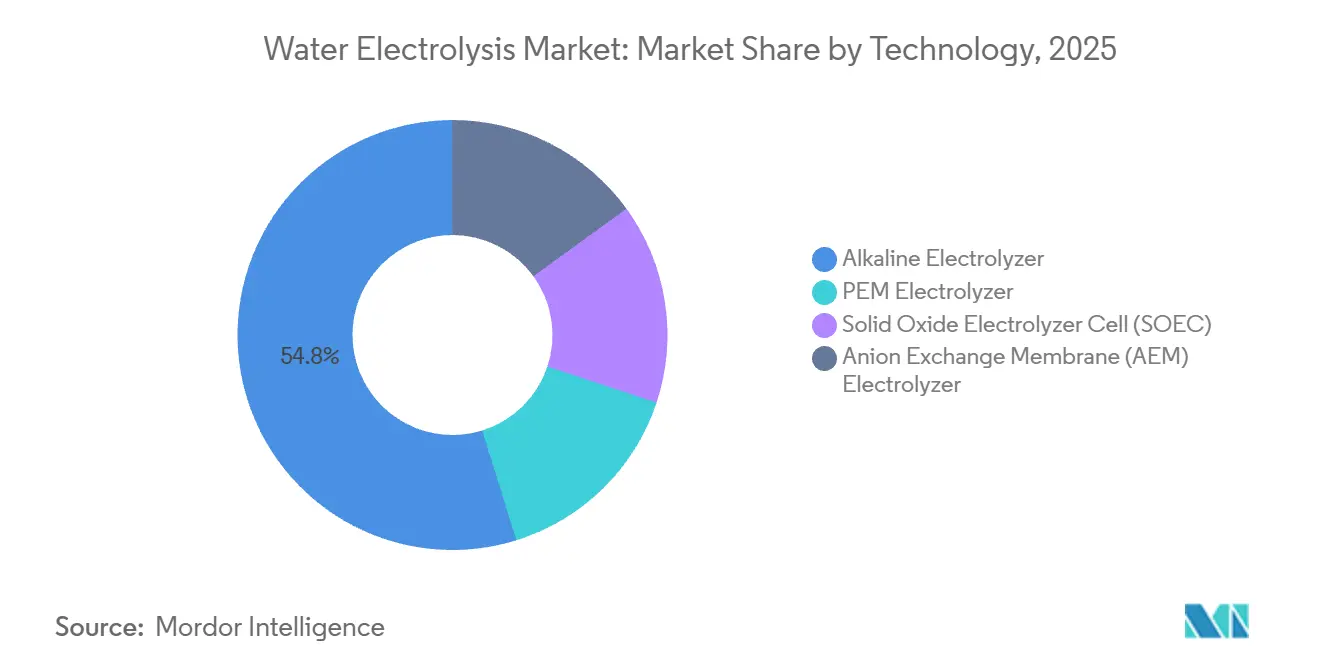
- Nach Technologie hielten alkalische Elektrolyseure im Jahr 2025 einen Marktanteil von 54,8 % am Markt für Wasserelektrolyse, während PEM bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen wird.
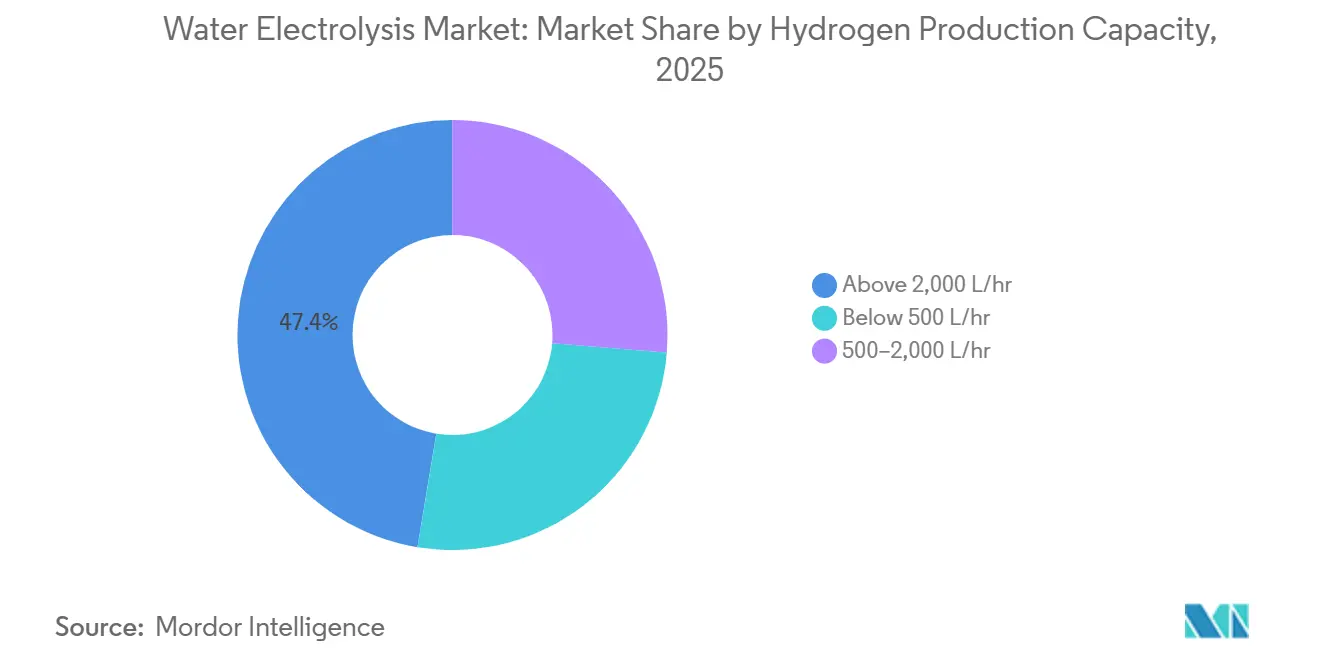
- Nach Wasserstoffproduktionskapazität entfielen auf Systeme mit über 2.000 L/Std. im Jahr 2025 ein Marktanteil von 47,4 % am Markt für Wasserelektrolyse, während die Kategorie 500–2.000 L/Std. bis 2031 voraussichtlich mit einer CAGR von 8,7 % wachsen wird.
- Nach Endverwendung hielten Chemikalien im Jahr 2025 einen Marktanteil von 33,2 % am Markt für Wasserelektrolyse, während Öl & Gas und Raffination bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 31,5 % am Markt für Wasserelektrolyse, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Wasserelektrolyse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Dekarbonisierung und Nachfrage nach grünem Wasserstoff | +2.50% | Global, konzentriert in der EU, China, Indien, Naher Osten | Langfristig (≥ 4 Jahre) |
| Integration erneuerbarer Energien und Langzeitspeicherung von Energie | +1.40% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wasserstoffvorgaben, Anreize und Politiken zur CO₂-Reduzierung | +1.20% | EU, Indien, Japan, Naher Osten | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Nachfragewachstum aus Ammoniak, Methanol, Raffination, Stahl und E-Kraftstoffen | +1.50% | Global, mit frühen Gewinnen in Indien, Naher Osten, EU | Langfristig (≥ 4 Jahre) |
| Gemeinsame Wasserstoffproduktion in Industrie- und Hafenclustern | +0.60% | EU, Asien-Pazifik, Südamerika | Mittelfristig (2–4 Jahre) |
| Digitale Stack-Überwachung und vorausschauende Wartung | +0.30% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Dekarbonisierung treibt die Elektrolyseur-Nachfrage über den Chemiesektor hinaus
Die industrielle Dekarbonisierung stützt den Markt für Wasserelektrolyse, da viele Prozesse Wasserstoff als Einsatzstoff benötigen und diese Nutzer bereits die Anforderungen an die Wasserstoffqualität, Handhabungspraktiken und Betriebsrisiken kennen. Die Ölraffination verwendete 2024 37 Millionen Tonnen Wasserstoff, während die Ammoniakproduktion 33 Millionen Tonnen verbrauchte[2]Internationale Energieagentur, "Zusammenfassung," Globaler Wasserstoffbericht 2025, iea.org.. Der Großteil dieser Nachfrage wurde historisch durch fossile Produktionswege gedeckt, was eine klar definierte Ersetzungsmöglichkeit schafft, bei der erneuerbare Elektrizität, Wasserversorgung und Projektfinanzierung zusammengeführt werden können. Der US-amerikanische Inflation Reduction Act, Abschnitt 45V, kann die Wirtschaftlichkeit von erneuerbarem Wasserstoff für die Stahl- und Ammoniakproduktion an ausgewählten Standorten verbessern[3]Nationales Labor für erneuerbare Energien, "Techno-ökonomische Analyse von kohlenstoffarmen Wasserstoffproduktionspfaden zur Dekarbonisierung der Stahl- und Ammoniakproduktion," NREL, nrel.gov.. Der Markt für Wasserelektrolyse hat daher einen Zugang zu etablierten Industriestandorten, an denen Wasserstoffhandhabungssysteme, Nachfragemuster, technische Spezifikationen und Betriebspersonal bereits vorhanden sind.
Integration erneuerbarer Energien macht Elektrolyseure zu Netzressourcen
Die Integration erneuerbarer Energien verändert die Rolle der Elektrolyseure im Markt für Wasserelektrolyse. Elektrolyseure können als flexible Lasten fungieren, wenn Wind- und Solarenergieerzeugung andernfalls abgeregelt würde, was Projektentwicklern eine weitere Wertquelle neben dem reinen Wasserstoffverkauf bieten kann. Diese Fähigkeit ist besonders relevant, wo der Ausbau erneuerbarer Energien die Netzkapazität überholt hat und wo Stromsysteme flexible Nachfrage benötigen, die auf wechselnde Erzeugungsbedingungen reagieren kann. Deutschland hatte 2026 193 MW an betrieblicher Elektrolysekapazität, aber hohe Netzstromkosten bedeuteten, dass viele Projekte noch öffentliche Unterstützung benötigten. Entwickler, die die Elektrolyselieferung mit dedizierten erneuerbaren Anlagen und Stromverträgen verknüpfen, können Kreditgebern, Kunden und öffentlichen Fördereinrichtungen einen vollständigeren Projektfall präsentieren.
Wasserstoffvorgaben und Politiken zur CO₂-Reduzierung verankern die langfristige Nachfrage
Politische Regelungen machen den Nachfragefall für den Markt für Wasserelektrolyse konkreter, indem sie die Nutzung von erneuerbarem Wasserstoff mit Transport, industriellem Verbrauch, Beschaffungsregeln und Dekarbonisierungszielen verknüpfen. RED III legt Anforderungen an erneuerbare Kraftstoffe für Industrie und Transport in der Europäischen Union fest, was Entwicklern einen klareren politischen Rahmen für erneuerbare Kraftstoffe nicht-biologischen Ursprungs bietet. Nur 4 von 27 Mitgliedstaaten hatten die Richtlinie bis August 2025 vollständig oder teilweise umgesetzt, was ein Umsetzungsrisiko hinterlässt[4]Hydrogen Europe, "Clean Hydrogen Monitor 2025," Hydrogen Europe, hydrogeneurope.eu.. Indiens Nationale Mission für grünen Wasserstoff zielt auf 5 Millionen Tonnen jährliche erneuerbare Wasserstoffproduktion bis 2030 ab und unterstützt eine Beschaffungspipeline, die über die lokale Nachfrage hinaus auf exportorientierte Produktion ausgerichtet ist. John Cockerill sicherte sich im Oktober 2024 einen Elektrolyseauftrag über 1,3 GW von AM Green, was den Umfang der in Indien geplanten Beschaffung demonstriert.
E-Kraftstoffe, Ammoniak und Stahl schaffen industriellen Elektrolyseur-Bedarf im großen Maßstab
Ammoniak, Raffination, Stahl und wasserstoffbasierte Kraftstoffe verschaffen dem Markt für Wasserelektrolyse Zugang zu großen industriellen Nachfragezentren. Mehr als 85 % der zugesagten Investitionen in emissionsarmen Wasserstoff zielen auf bestehende industrielle Anwendungen, Raffinerien, Chemikalien oder wasserstoffbasierte Kraftstoffe ab. Diese Anwendungen haben klarere Abnahmebedürfnisse als Projekte, die nur für zukünftige Nachfrage entwickelt werden, da der Wasserstoff an einen bestehenden Prozess, einen Kundenstamm und eine Produktwertschöpfungskette gebunden ist. Große Anlagen werden zunehmend modular konzipiert, was eine Kapazitätserweiterung ermöglicht, wenn Kundenverträge wachsen, und Entwicklern erlaubt, Kapitalverpflichtungen schrittweise einzugehen, wenn die Projektökonomie klarer wird. Dies senkt den erforderlichen Einsatz bei der ersten Investitionsentscheidung und verringert das Risiko, dass eine überdimensionierte Anlage ohne ausreichend vertraglich gesicherte Nachfrage betrieben wird. Es verschafft auch Lieferanten mit Liefer- und Ingenieurkapazitäten einen Vorteil bei großen Projektausschreibungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Stromkosten und begrenzte Verfügbarkeit kostengünstiger erneuerbarer Energien | -0.90% | EU, Japan, Südkorea; geringere Auswirkung in erneuerbaren Zonen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Hoher Anfangskapitalbedarf und Projektfinanzierungsrisiko | -0.70% | Global, am stärksten in Schwellenmärkten ohne Instrumente für gemischte Finanzierung | Mittel- bis langfristig (2–4 Jahre) |
| Einschränkungen bei Wasser, Kühlung und Solemanagement in ariden Regionen | -0.20% | Naher Osten, Nordafrika, Nordindien, Teile Chinas | Langfristig (≥ 4 Jahre) |
| Engpässe bei Iridium, Platinmetallen und Membranbeständigkeit | -0.30% | Global (PEM-spezifisch; am stärksten einschränkend, wo die PEM-Akzeptanz am schnellsten wächst) | Mittel- bis langfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stromkosten begrenzen die Wettbewerbsfähigkeit von grünem Wasserstoff in den meisten Märkten
Stromkosten bleiben ein zentrales Hemmnis für den Markt für Wasserelektrolyse, da sie die Kosten der Wasserstoffproduktion, die Betriebsstunden der Anlagen und den Preis bestimmen, den Industriekunden zahlen müssen. Die Internationale Energieagentur berichtete, dass niedrigere Erdgaspreise seit 2025 den Kostenunterschied zwischen erneuerbarem und fossilem Wasserstoff in mehreren Märkten vergrößert hatten. Dies kann endgültige Investitionsentscheidungen verzögern, wo Zuschüsse oder vertraglich gesicherter kostengünstiger Strom nicht verfügbar sind, insbesondere wenn Entwickler höhere Wasserstoffkosten nicht an ihre Kunden weitergeben können. Die Projektentwicklung konzentriert sich daher auf Regionen mit günstigen erneuerbaren Ressourcen, tragfähigen Abnahmebedingungen, geeigneter Infrastruktur und einem politischen Umfeld, das frühe Projektrisiken reduzieren kann. Die Iberische Halbinsel, Südindien, der Nahe Osten und die nördlichen chinesischen Windregionen weisen Merkmale auf, die eine kostengünstigere Versorgung unterstützen können.
Hoher Kapitalbedarf und Projektfinanzierungsrisiko verzögern Investitionsentscheidungen
Große Systeme erfordern erhebliches Anfangskapital, und standardisierte langfristige Abnahmeverträge bleiben begrenzt, sodass Entwickler projektspezifische Bedingungen für Strom, Produktion, Lieferung und Risikoverteilung aushandeln müssen. Neue endgültige Investitionsentscheidungen für die Produktion von emissionsarmem Wasserstoff fielen 2025 unter 0,8 Mio. Tonnen pro Jahr, nachdem sie 2 Jahre lang über 1 Mio. Tonnen pro Jahr lagen. Elektrolyseuranlagen können 15–20 Jahre betrieben werden, während Lieferverträge oft 10–15 Jahre laufen. Dies hinterlässt ein Restwertproblem für Projektfinanzierer, die den Anlagenwert nach Ablauf des ersten Kundenvertrags und vor Abschluss eines Folgevertrags bewerten müssen. Der Markt für Wasserelektrolyse wird daher voraussichtlich Lieferanten bevorzugen, die Leistungsgarantien, Ingenieurlieferung, glaubwürdige Projektpartnerschaften und den Nachweis erbringen können, dass Systeme die vertraglich vereinbarten Produktionsanforderungen über die Zeit erfüllen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Alkalisch hält die Basis; PEM definiert die Wachstumsgrenze neu
Alkalische Elektrolyseure hielten 2025 54,8 % der Marktgröße für Wasserelektrolyse, während PEM bis 2031 voraussichtlich eine CAGR von 9,4 % verzeichnen wird. Die alkalische Technologie bleibt weit verbreitet, da sie über eine etablierte industrielle Erfolgsbilanz verfügt, nicht auf Iridium angewiesen ist, mit nickelbasierten Katalysatoren arbeitet und seit Jahrzehnten in industriellen Anwendungen wie der Chlor-Alkali-Produktion eingesetzt wird. Ihr geringerer Kapitalbedarf stützt auch ihre Position in großen Industrieprojekten, insbesondere wenn Käufer bewährte Geräte, Kostendisziplin, Standardisierung und schnelle Verfügbarkeit gegenüber der Betriebsflexibilität neuerer Technologien priorisieren. PEM-Systeme reagieren schnell auf variable erneuerbare Elektrizität und können hochreinen Wasserstoff liefern, was wichtig ist, wenn die Wasserstoffproduktion wechselnden Wind- und Solarstromerzeugungsbedingungen folgen muss, ohne die von spezialisierten Endnutzern geforderte Qualität zu beeinträchtigen. Diese Eigenschaften unterstützen den Einsatz in Brennstoffzellenanwendungen und der Halbleiterfertigung, wo kompakte Geräte, dynamischer Betrieb und strenge Reinheitsspezifikationen wichtiger sein können als die niedrigeren Anfangskosten der alkalischen Technologie.
Eine 2025 veröffentlichte Studie demonstrierte einen tunnelstrukturierten IrOx-Katalysator, der die Iridiumbeladung in PEM-Anoden reduzierte. Das Ergebnis adressiert eine Materialbeschränkung, die eine breitere PEM-Einführung betrifft, da das globale Iridiumangebot begrenzt ist und Iridium größtenteils als Nebenprodukt des Platinabbaus und nicht als Primärmaterial gewonnen wird. Nel ASA genehmigte im Dezember 2025 eine Investitionsentscheidung zur Industrialisierung einer druckbeaufschlagten alkalischen Plattform in Herøya, Norwegen. Die SOEC-Technologie behält einen Effizienzfall, wo industrielle Abwärme verfügbar ist, insbesondere in Stahl- und Ammoniakumgebungen, befindet sich jedoch früher in der Kommerzialisierung und birgt größere Entwicklungs-, Fertigungs- und Kundenakzeptanzrisiken als etablierte alkalische Systeme. AEM-Systeme bewegen sich ebenfalls von Demonstrationen hin zu industriellen Anwendungen, ohne die gleiche Iridiumexposition wie PEM-Systeme zu haben, was Entwicklern einen weiteren möglichen Technologieweg bietet, bei dem flexibler Betrieb und geringere Materialabhängigkeit zentrale Beschaffungsüberlegungen sind.


Nach Wasserstoffproduktionskapazität: Große Systeme verankern Umsätze; mittlerer Bereich wächst am schnellsten
Systeme mit über 2.000 L/Std. machten 2025 47,4 % der Marktgröße für Wasserelektrolyse aus. Die Kategorie 500–2.000 L/Std. wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,7 % wachsen. Systeme im mittleren Bereich ermöglichen es Industriekäufern, mit phasenweisen Einsätzen zu beginnen, anstatt eine einzige große Verpflichtung einzugehen, was nützlich sein kann, wenn Abnahmeverträge noch verhandelt werden oder wenn Anlagen erneuerbaren Wasserstoff in mehreren Stufen hinzufügen. Diese Systeme können in Standardcontainern montiert und schneller als maßgeschneiderte Projekte in Betrieb genommen werden, was Kunden hilft, den Standortaufwand zu begrenzen, Planungsunsicherheiten zu reduzieren und die Inbetriebnahme mit der Verfügbarkeit von erneuerbarer Energie und industrieller Nachfrage abzustimmen. Dieses Modell hilft Käufern, Technologie-, Timing- und Kundenvertragsrisiken zu managen, während sie die Option behalten, Geräte hinzuzufügen, sobald Betriebsleistung, Stromversorgung und die Stärke des Kundenstamms nachgewiesen wurden.
Große Systeme ziehen weiterhin die größten Einzelverträge an und bilden die Umsatzbasis für etablierte Lieferanten, da Raffinerien, Ammoniakproduzenten und Industrieparks möglicherweise erhebliche Wasserstoffmengen aus einer einzigen koordinierten Anlage benötigen. thyssenkrupp nucera unterzeichnete im März 2026 einen Vertrag zur Lieferung von 300 MW alkalischer Ausrüstung für Moeves Onuba-Anlage in Huelva, Spanien. Systeme unter 500 L/Std. bedienen abgelegene Standorte, Elektroniканwendungen und Demonstrationsanlagen, wo lokale Produktion Transportbeschränkungen vermeiden, Zertifizierungswege etablieren oder technische und kommerzielle Vereinbarungen vor größeren Beschaffungsentscheidungen testen kann. Enapters AEM Nexus 2500 wurde für eine Rotterdamer Demonstration ausgewählt, die Elektrolyse, erneuerbare Erzeugung und Batteriespeicherung kombiniert. Über alle Kapazitätsbereiche hinweg legen Kunden größeres Gewicht auf garantierte Wasserstoffproduktion statt auf reine Gerätelieferung, was die Bedeutung von Ingenieurpartnern, Betriebsunterstützung, Leistungsgarantien und klar definierten Verantwortlichkeiten für Lieferergebnisse erhöht.
Nach Endverwendung: Chemikalien verankern den Markt; Öl & Gas und Raffination ist die strategische Wachstumswette
Chemikalien hielten 2025 33,2 % des Marktanteils für Wasserelektrolyse. Das Segment wird durch die Eigennachfrage nach Ammoniak, Methanol und Spezialchemikalienproduktion gestützt, bei der Wasserstoff bereits ein notwendiger Produktionseinsatzstoff ist und die Nachfrage näher am Verwendungsort liegt als bei aufkommenden Händlerwasserstoffprojekten. Bestehende Standorte können konventionellen Wasserstoff ersetzen und dabei etablierte Handhabungsinfrastruktur, etablierte Betriebsverfahren und Spezifikationen nutzen, die dem Projekteigentümer bereits bekannt sind, was die kommerzielle Grundlage für Investitionen vereinfachen kann. BASF nahm Anfang 2025 eine 54-MW-Anlage für grünen Wasserstoff in Ludwigshafen für den Einsatz in seinem integrierten Chemiekomplex in Betrieb. Diese Art von Projekt hat einen identifizierbaren Kunden und definierte Wasserstoffspezifikationen, sodass Investitionsentscheidungen an einen spezifischen Betriebsbedarf geknüpft werden können, anstatt vollständig von der zukünftigen Entwicklung eines neuen Wasserstoffverteilungsnetzes abhängig zu sein.
Öl & Gas und Raffination wird bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen. Die Raffination benötigt Wasserstoff für die Hydrobehandlung und Entschwefelung, was dem Segment einen direkten Prozessbedarf verleiht und den Spielraum für die Substitution eines anderen Einsatzstoffs einschränkt, wenn Raffinerien Kraftstoffqualitäts- und Emissionsanforderungen erfüllen müssen. Der Sektor bietet einen kurzfristigen Weg für große Systeme, wenn erneuerbare Energie und Abnahme aufeinander abgestimmt werden können, da Raffineriestandorte bereits Wasserstoffnutzer, industrielle Versorgungseinrichtungen, technisches Personal und etablierte Verbindungen zu Energie- und Chemielieferketten haben. Energie und Versorgung, Transport, Fertigung, Energiespeicherung und Elektronik haben unterschiedliche Betriebsanforderungen und Projektgrößen, die von der flexiblen Umwandlung erneuerbarer Elektrizität bis zur lokalen Wasserstoffversorgung für Fahrzeuge, Fertigungsprozesse und hochreine Anwendungen reichen. Die Nachfrage nach Brennstoffzellenfahrzeugen entwickelt sich in Japan und Südkorea, während Energiespeicherprojekte in windreichen Stromsystemen relevant sind, wo Wasserstoff für bestimmte Anwendungen eine längere Speicheroption als elektrochemische Batterien bieten kann.
Geografische Analyse
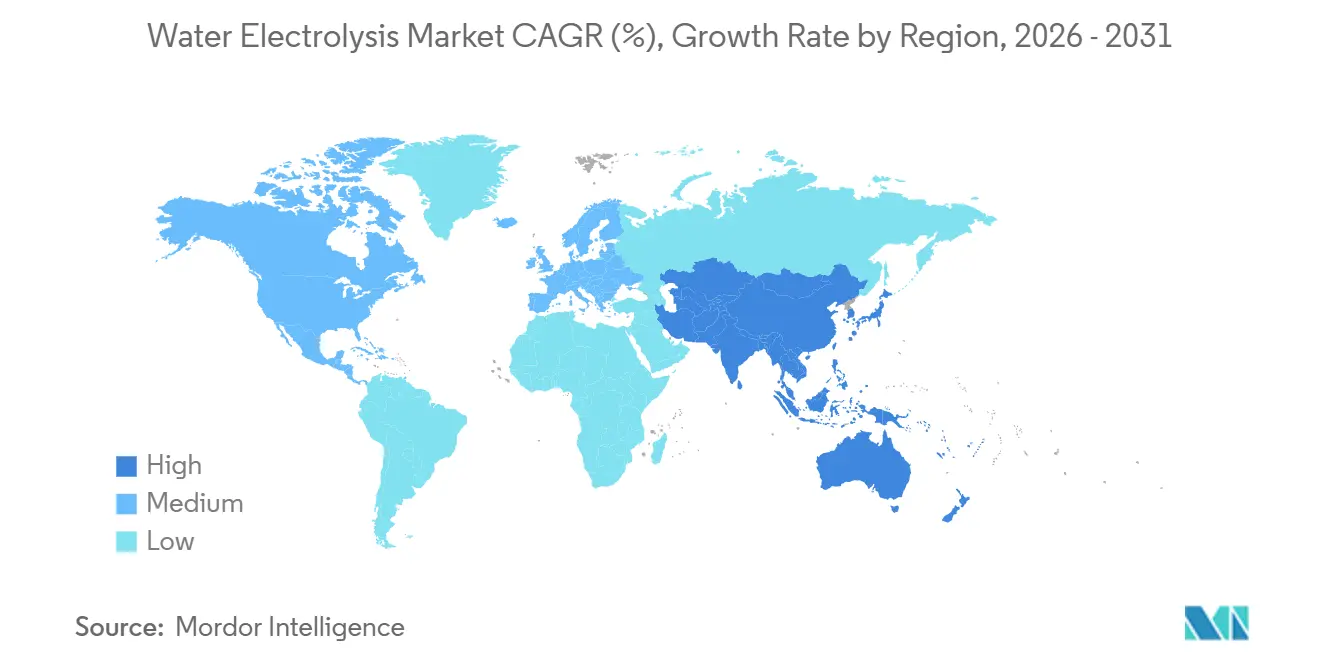
Europa hielt 2025 31,5 % des Marktanteils für Wasserelektrolyse. Die Region kombiniert industrielle Nachfrage, politische Unterstützung und öffentliche Förderung, und die installierte europäische Elektrolysekapazität erreichte bis Mitte 2025 571 MWel. Die durchschnittliche Projektgröße stieg von 2,9 MWel in 2023–2024 auf 18 MWel in 2024–2025. Dies deutet auf eine Entwicklung über kleine Demonstrationen hinaus hin zu größeren Industrieanlagen hin.
Deutschland hatte Mitte 2026 193 MW an betrieblicher Kapazität und 993 MW im Bau. Hohe Stromkosten machen öffentliche Förderung und kostengünstigere Versorgungswege für die Projektpipeline des Landes wichtig. Deutschlands Wasserstoffbeschleunigungsgesetz, das im Oktober 2025 verabschiedet wurde, umfasste Genehmigungen für Produktion, Terminals, Speicherung und Pipelines. Das geplante 9.700 km lange Kernnetz soll bis 2032 nördliche Produktionsgebiete mit industriellen Nachfragezentren verbinden, während Spanien durch Moeves Anlage in Huelva an Bedeutung gewinnt.
Asien-Pazifik ist der am schnellsten wachsende regionale Markt für Wasserelektrolyse mit einer CAGR von 9,2 % bis 2031. China machte 2025 fast drei Viertel der neuen globalen Elektrolyseurinstallationen aus. Seine alkalische Fertigungsskala unterstützt ein kostengeführtes Modell, erhöht aber auch den Wettbewerbsdruck. Indien entwickelt exportorientierte Wasserstoffprojekte, darunter AM Greens geplanten 1,3-GW-Elektrolyseurausbau in Kakinada. Nordamerika wird durch den US-amerikanischen Abschnitt 45V-Kredit geprägt, während kanadische Projekte auf kohlenstoffärmere Stromnetze zurückgreifen können und südamerikanische Hafenstandorte wie Pecém und Suape Exportmöglichkeiten verfolgen. Der Nahe Osten und Afrika kombinieren kostengünstige Solarressourcen mit Ammoniakexportprogrammen und großen alkalischen Projektvorschlägen.

Wettbewerbslandschaft
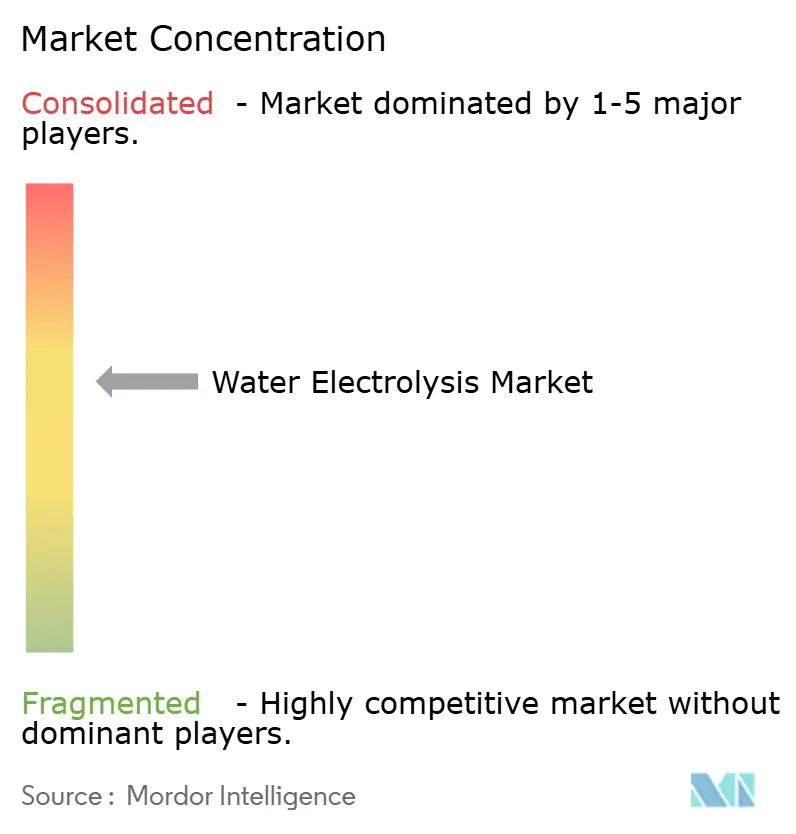
Der Markt für Wasserelektrolyse ist mäßig konzentriert und verfügt über eine kostengeführte alkalische Versorgungsbasis und eine technologiegeführte PEM- und SOEC-Versorgungsbasis. Chinesische Hersteller konkurrieren stark über Preis und Lieferumfang bei alkalischen Systemen, wo Kostenengineering, Großserienproduktion und die Fähigkeit, kurze Gerätelieferzeiten einzuhalten, wichtige Faktoren bei der Lieferantenauswahl bleiben. Europäische und andere internationale Lieferanten suchen Differenzierung durch Effizienz, Zuverlässigkeit, Ingenieurkapazität, Projektunterstützung und die Fähigkeit, Geräte in ein breiteres Anlagendesign, Stromvereinbarungen und Kundenleistungsverpflichtungen zu integrieren. Es wurde berichtet, dass kein Unternehmen mehr als einen mittleren zweistelligen globalen Umsatzanteil hält, was bedeutet, dass Beschaffungsentscheidungen trotz des wachsenden Vorteils von Herstellern mit größerer Produktionskapazität noch von mehreren glaubwürdigen Anbietern bestritten werden können. Größere Fertigungskapazität kann die Beschaffungshebel verbessern und Stückkosten senken, was es kleinen Lieferanten schwerer macht, um große Projekte zu konkurrieren.
OEM- und Ingenieurpartnerschaften sind zu einer wichtigen Wettbewerbsreaktion im Markt für Wasserelektrolyse geworden. Nel ASA schloss im März 2025 eine Kooperationsvereinbarung mit Samsung E&A, und Samsung E&A erwarb einen Anteil von 9,1 % an Nel. Die Vereinbarung verknüpft Elektrolyseur-Technologie mit Anlagenengineering und Projektlieferung und reagiert auf die Käufernachfrage nach einem koordinierten Paket, das Geräteperformance, Standortintegration, Bauausführung und die für die Finanzierung erforderlichen Bedingungen adressieren kann. thyssenkrupp nuceras 300-MW-Vertrag für Moeve zeigt den Wert standardisierter Industriemodule für große Anlagen. John Cockerills 1,3-GW-Auftrag von AM Green zeigt auch, dass Lieferanten mit lokalen Fertigungs- und Ausführungsplänen große Verpflichtungen sichern können.
Die Technologieentwicklung bleibt neben der Fertigungsskala wichtig, und PEM-Lieferanten müssen die Exposition gegenüber Iridiumengpässen reduzieren, da die Einführung wächst, weil die Materialverfügbarkeit sowohl die zukünftigen Systemkosten als auch die Praktikabilität sehr großer Einführungspläne beeinflussen kann. AEM-Entwickler verfolgen flexible Anwendungen ohne Iridiumeinsatz, und Enapters Rotterdamer Projekt bietet ein Beispiel für diesen Weg zur industriellen Validierung. Nels geplante Industrialisierung einer Nächste-Generation-Druckalkaliplattform ist ein weiteres Beispiel für Lieferanten, die niedrigere Kosten und einen kleineren physischen Fußabdruck anstreben. Die Wasserelektrolyseindustrie bewegt sich in Richtung Geräteinnovation, Projektausführung, regionale Fertigungspräsenz und Geschäftsmodelle, die Industriekäufern klarere Produktionsverpflichtungen und weniger ungemanagte Lieferrisiken bieten.
Marktführer der Wasserelektrolyseindustrie
-
thyssenkrupp nucera AG and Co. KGaA
-
Siemens Energy AG
-
John Cockerill
-
Nel ASA
-
Cummins Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: John Cockerill schloss die Installation von vier 25-MW-alkalischen Elektrolyseuren beim HyOffWind-Projekt im Hafen von Zeebrügge, Belgien, ab, das voraussichtlich bis zu 3.700 Tonnen grünen Wasserstoff jährlich produzieren und CO₂ um 25.000 Tonnen pro Jahr reduzieren wird.
- März 2026: thyssenkrupp nucera unterzeichnete einen Engineering-, Beschaffungs-, Fertigungs- und Liefervertrag mit Moeve für 300 MW alkalische Elektrolyseurausrüstung in Onuba, Huelva, Spanien. Das Projekt ist darauf ausgelegt, 45.000 Tonnen grünen Wasserstoff zu produzieren und CO₂ jährlich um 250.000 Tonnen zu reduzieren.
- Dezember 2025: Der Vorstand von Nel ASA genehmigte die Investitionsentscheidung zur Industrialisierung seiner Nächste-Generation-Druckalkaliplattform in Herøya, Norwegen. Die anfängliche Jahreskapazität beträgt 1 GW und soll auf 4 GW skaliert werden.
- März 2025: Nel ASA und Samsung E&A unterzeichneten eine Kooperationsvereinbarung. Samsung E&A erwarb außerdem einen Anteil von 9,1 % an Nel und wird Nel-Technologie in sein CompassH2-Wasserstoffanlagenkonzept integrieren.


Berichtsumfang des globalen Marktes für Wasserelektrolyse
Wasserelektrolyse ist ein elektrochemischer Prozess, der Elektrizität nutzt, um Wasser (H₂O) in Wasserstoff (H₂) und Sauerstoff (O₂) aufzuspalten. Der Prozess findet in einem Elektrolyseur statt, der Elektroden und einen Elektrolyten oder eine Membran enthält. Wenn Elektrizität angelegt wird, durchlaufen Wassermoleküle Oxidations- und Reduktionsreaktionen, wobei Wasserstoff an der Kathode und Sauerstoff an der Anode erzeugt werden.
Der Markt für Wasserelektrolyse ist nach Technologie, Wasserstoffproduktionskapazität, Endverwendung und Geografie segmentiert. Nach Technologie ist der Markt in alkalische Elektrolyseure, PEM-Elektrolyseure, Festoxid-Elektrolyseurzellen (SOEC) und Anionenaustauschermembran-Elektrolyseure (AEM) segmentiert. Nach Produktionskapazität ist der Markt in unter 500 L/Std., 500–2.000 L/Std. und über 2.000 L/Std. segmentiert. Nach Endverwendung ist der Markt in Chemikalien, Öl & Gas und Raffination, Energie & Versorgung, Transport, industrielle Fertigung und sonstige Endverwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Wasserelektrolyse in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Alkalischer Elektrolyseur |
| PEM-Elektrolyseur |
| Festoxid-Elektrolyseurzelle (SOEC) |
| Anionenaustauschermembran-Elektrolyseur (AEM) |
| Unter 500 L/Std. |
| 500–2.000 L/Std. |
| Über 2.000 L/Std. |
| Chemikalien |
| Öl & Gas und Raffination |
| Energie & Versorgung |
| Transport |
| Industrielle Fertigung |
| Elektronik & Halbleiter |
| Energiespeicherung |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Alkalischer Elektrolyseur | |
| PEM-Elektrolyseur | ||
| Festoxid-Elektrolyseurzelle (SOEC) | ||
| Anionenaustauschermembran-Elektrolyseur (AEM) | ||
| Nach Wasserstoffproduktionskapazität | Unter 500 L/Std. | |
| 500–2.000 L/Std. | ||
| Über 2.000 L/Std. | ||
| Nach Endverwendung | Chemikalien | |
| Öl & Gas und Raffination | ||
| Energie & Versorgung | ||
| Transport | ||
| Industrielle Fertigung | ||
| Elektronik & Halbleiter | ||
| Energiespeicherung | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Wasserelektrolyse an?
Industrielle Nutzer benötigen emissionsarmen Wasserstoff für Raffination, Ammoniak, Chemikalien und wasserstoffbasierte Kraftstoffe. Öffentliche Politik und die Integration erneuerbarer Energien unterstützen ebenfalls die Projektentwicklung.
Wie groß ist der Markt für Wasserelektrolyse im Jahr 2026?
Der Markt wird 2026 auf 7,81 Milliarden USD geschätzt und soll bis 2031 11,43 Milliarden USD erreichen.
Welche Elektrolyseur-Technologie wird am häufigsten eingesetzt?
Alkalische Elektrolyseure hielten 2025 einen Anteil von 54,8 % aufgrund ihrer etablierten industriellen Nutzung und des geringeren Kapitalbedarfs.
Welche Elektrolyseur-Technologie wächst am schnellsten?
PEM-Technologie wird bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen, unterstützt durch flexiblen Betrieb und hochreinen Wasserstoffausstoß.
Welche Endverwendung wächst bei elektrolytischem Wasserstoff am schnellsten?
Öl & Gas und Raffination wird bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen, da Raffinerieprozesse Wasserstoff für die Hydrobehandlung und Entschwefelung benötigen.
Welche Region wächst bis 2031 am schnellsten?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 9,2 % wachsen, untersttzt durch Chinas Fertigungsskala und Indiens Wasserstoffbeschaffungspipeline.
Seite zuletzt aktualisiert am:



