
Taille et part du marché de l'électrolyse de l'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.81 Milliards de dollars |
| Taille du Marché (2031) | 11.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de l'électrolyse de l'eau par Mordor Intelligence
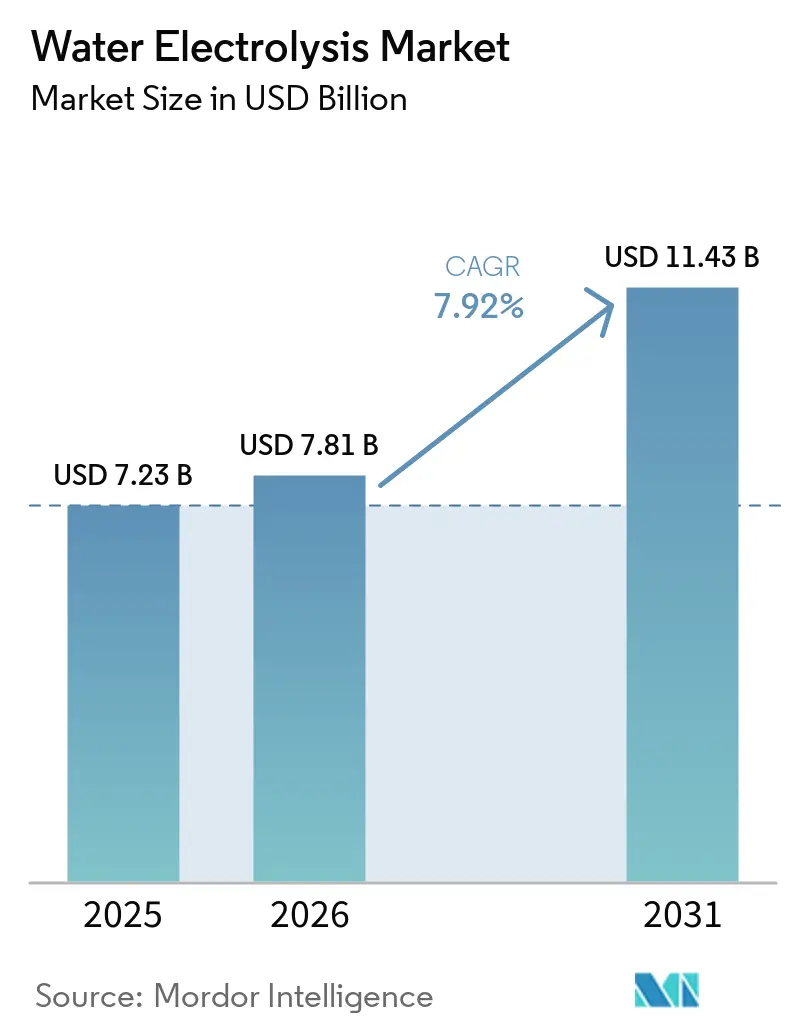
La taille du marché de l'électrolyse de l'eau devrait s'étendre de 7,23 milliards USD en 2025 et 7,81 milliards USD en 2026 à 11,43 milliards USD d'ici 2031, à un CAGR de 7,92 % entre 2026 et 2031. Le marché de l'électrolyse de l'eau est soutenu par la demande industrielle en hydrogène à faibles émissions, un portefeuille croissant de projets d'énergie renouvelable, et la nécessité de remplacer l'hydrogène conventionnel sur les sites industriels établis. Les investissements dans l'hydrogène à faibles émissions ont atteint près de 7 milliards USD en 2025, et l'électrolyse représentait une part croissante des dépenses de projets engagés[1]Agence internationale de l'énergie, "Investissement et innovation," Revue mondiale de l'hydrogène 2026, iea.org.. Le marché de l'électrolyse de l'eau bénéficie également lorsque les développeurs combinent la fourniture d'équipements, la production d'énergie renouvelable et des accords d'achat à long terme. Cette approche peut améliorer les conditions de financement pour les projets qui doivent gérer les prix de l'électricité, le taux d'utilisation, les engagements de production, les calendriers de construction et la répartition du risque de performance entre les participants au projet. La concurrence se concentre de plus en plus sur le coût, la capacité de livraison, les garanties de performance, la capacité de fabrication régionale et l'accès aux pôles industriels susceptibles de soutenir l'utilisation domestique ou les dérivés d'hydrogène orientés vers l'exportation.
Principaux enseignements du rapport
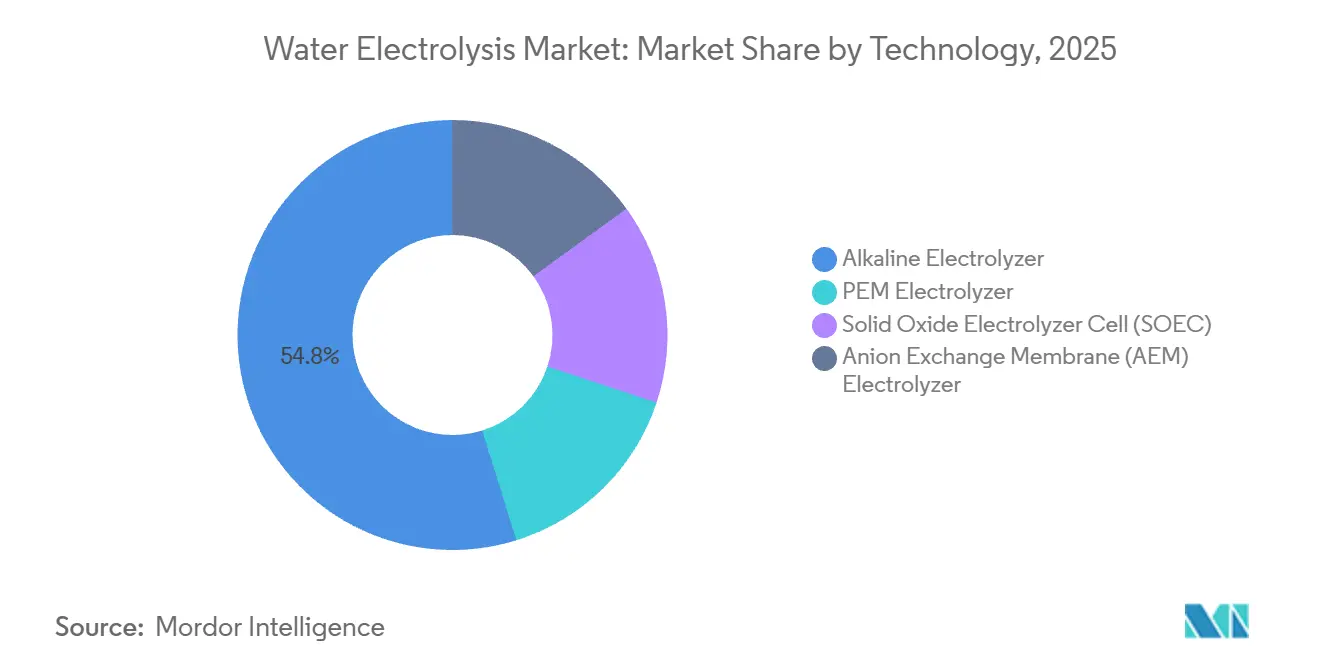
- Par technologie, les électrolyseurs alcalins détenaient 54,8 % de la part du marché de l'électrolyse de l'eau en 2025, tandis que le PEM devrait croître à un CAGR de 9,4 % jusqu'en 2031.
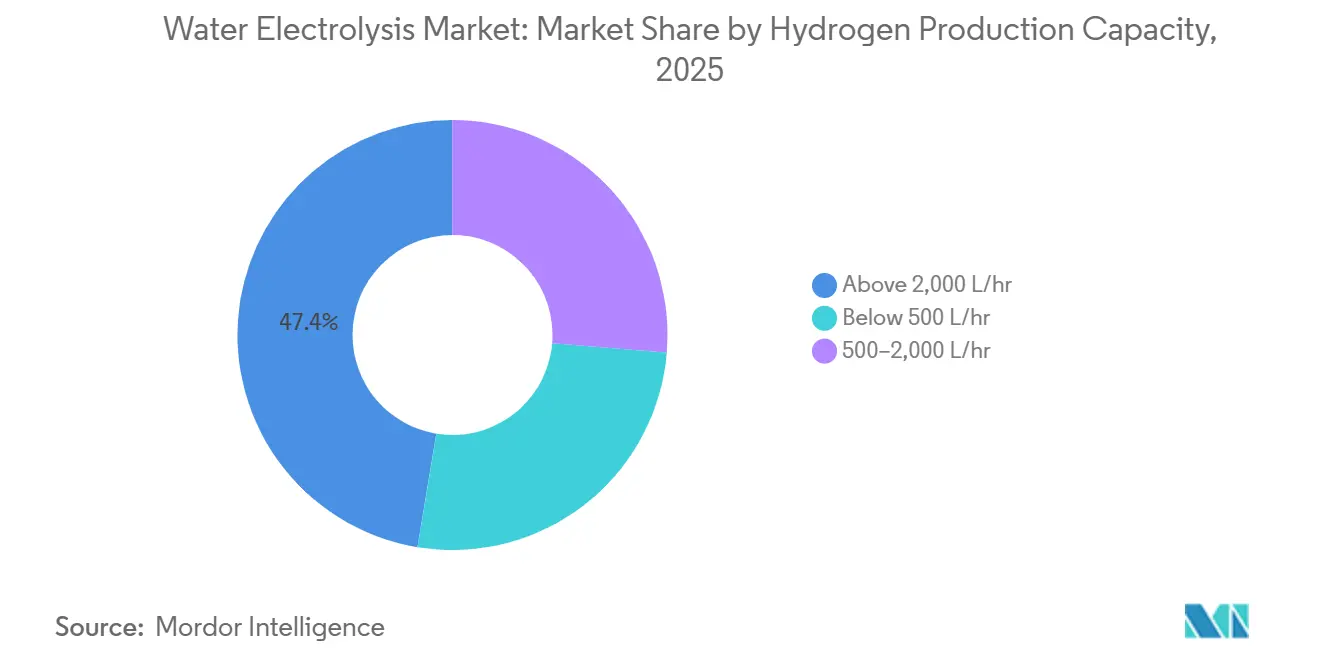
- Par capacité de production d'hydrogène, les systèmes supérieurs à 2 000 L/h représentaient 47,4 % de la part du marché de l'électrolyse de l'eau en 2025, tandis que la catégorie 500-2 000 L/h devrait se développer à un CAGR de 8,7 % jusqu'en 2031.
- Par utilisation finale, les produits chimiques détenaient 33,2 % de la part du marché de l'électrolyse de l'eau en 2025, tandis que le pétrole et gaz et le raffinage devraient croître à un CAGR de 9,1 % jusqu'en 2031.
- Par géographie, l'Europe détenait 31,5 % de la part du marché de l'électrolyse de l'eau en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'électrolyse de l'eau
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Décarbonation industrielle et demande en hydrogène vert | +2.50% | Mondial, concentré dans l'UE, la Chine, l'Inde, le Moyen-Orient | Long terme (≥ 4 ans) |
| Intégration des énergies renouvelables et stockage d'énergie de longue durée | +1.40% | Cœur Asie-Pacifique, extension vers l'UE et l'Amérique du Nord | Moyen terme (2–4 ans) |
| Mandats hydrogène, incitations et politiques de réduction du carbone | +1.20% | UE, Inde, Japon, Moyen-Orient | Court à moyen terme (≤ 4 ans) |
| Croissance de la demande en ammoniac, méthanol, raffinage, acier et carburants de synthèse | +1.50% | Mondial, avec des gains précoces en Inde, au Moyen-Orient et dans l'UE | Long terme (≥ 4 ans) |
| Production d'hydrogène colocalisée dans les pôles industriels et portuaires | +0.60% | UE, Asie-Pacifique, Amérique du Sud | Moyen terme (2–4 ans) |
| Surveillance numérique des stacks et maintenance prédictive | +0.30% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La décarbonation industrielle stimule la demande d'électrolyseurs au-delà du secteur chimique
La décarbonation industrielle soutient le marché de l'électrolyse de l'eau car de nombreux procédés nécessitent de l'hydrogène comme matière première, et ces utilisateurs comprennent déjà les exigences de qualité de l'hydrogène, les pratiques de manutention et les risques opérationnels. Le raffinage pétrolier a utilisé 37 millions de tonnes d'hydrogène en 2024, tandis que la production d'ammoniac en a utilisé 33 millions de tonnes[2]Agence internationale de l'énergie, "Résumé exécutif," Revue mondiale de l'hydrogène 2025, iea.org.. La majeure partie de cette demande a historiquement été satisfaite par des voies de production à base de combustibles fossiles, créant une opportunité de remplacement définie là où l'électricité renouvelable, l'approvisionnement en eau et le financement de projets peuvent être réunis. Le crédit américain Section 45V de la loi sur la réduction de l'inflation peut améliorer l'économie de l'hydrogène renouvelable pour la production d'acier et d'ammoniac dans certains sites[3]Laboratoire national des énergies renouvelables, "Analyse technico-économique des voies de production d'hydrogène à faible teneur en carbone pour la décarbonation de la production d'acier et d'ammoniac," NREL, nrel.gov.. Le marché de l'électrolyse de l'eau dispose donc d'une voie d'accès aux sites industriels établis où les systèmes de manutention de l'hydrogène, les schémas de demande, les spécifications techniques et le personnel d'exploitation sont déjà en place.
L'intégration des énergies renouvelables transforme les électrolyseurs en actifs de réseau
L'intégration des énergies renouvelables modifie le rôle des électrolyseurs au sein du marché de l'électrolyse de l'eau. Les électrolyseurs peuvent agir comme des charges flexibles lorsque la production éolienne et solaire serait autrement écrêtée, ce qui peut offrir aux développeurs de projets une source de valeur supplémentaire au-delà des seules ventes d'hydrogène. Cette capacité est particulièrement pertinente là où les ajouts d'énergies renouvelables ont dépassé la capacité du réseau et où les systèmes électriques ont besoin d'une demande flexible capable de répondre à l'évolution des conditions de production. L'Allemagne disposait de 193 MW de capacité d'électrolyse opérationnelle en 2026, mais les coûts élevés de l'électricité de réseau signifiaient que de nombreux projets nécessitaient encore un soutien public. Les développeurs qui associent la fourniture d'électrolyseurs à des actifs renouvelables dédiés et à des accords d'achat d'électricité peuvent présenter un dossier de projet plus complet aux prêteurs, aux clients et aux organismes de financement public.
Les mandats hydrogène et les politiques de réduction du carbone ancrent la demande à long terme
Les règles politiques rendent le cas de la demande pour le marché de l'électrolyse de l'eau plus précis en liant l'utilisation de l'hydrogène renouvelable au transport, à la consommation industrielle, aux règles de passation de marchés et aux objectifs de décarbonation. RED III établit des exigences en matière de carburants renouvelables pour l'industrie et le transport dans l'Union européenne, ce qui offre aux développeurs un cadre politique plus clair pour les carburants renouvelables d'origine non biologique. Seuls 4 des 27 États membres avaient pleinement ou partiellement transposé la directive en août 2025, ce qui laisse subsister un risque de mise en œuvre[4]Hydrogen Europe, "Moniteur de l'hydrogène propre 2025," Hydrogen Europe, hydrogeneurope.eu.. La Mission nationale indienne pour l'hydrogène vert vise 5 millions de tonnes de production annuelle d'hydrogène renouvelable d'ici 2030 et soutient un portefeuille de marchés publics qui s'étend au-delà de la demande locale vers une production orientée vers l'exportation. John Cockerill a obtenu une commande d'électrolyseurs de 1,3 GW auprès d'AM Green en octobre 2024, démontrant l'ampleur des achats planifiés en Inde.
Les carburants de synthèse, l'ammoniac et l'acier créent une demande industrielle à grande échelle pour les électrolyseurs
L'ammoniac, le raffinage, l'acier et les carburants à base d'hydrogène donnent au marché de l'électrolyse de l'eau accès à de grands centres de demande industrielle. Plus de 85 % des investissements engagés dans l'hydrogène à faibles émissions ciblent les usages industriels existants, les raffineries, les produits chimiques ou les carburants à base d'hydrogène. Ces usages ont des besoins d'achat plus clairs que les projets développés uniquement pour une demande future, car l'hydrogène est lié à un procédé existant, à une base de clients et à une chaîne de valeur de produits. Les grandes installations sont de plus en plus conçues en modules, permettant d'augmenter la capacité lorsque les contrats clients s'élargissent et permettant aux développeurs d'échelonner les engagements en capital à mesure que l'économie du projet se précise. Cela réduit l'engagement requis lors de la première décision d'investissement et diminue le risque qu'une installation surdimensionnée fonctionne sans demande contractée suffisante. Cela donne également aux fournisseurs disposant de capacités de livraison et d'ingénierie un avantage dans les appels d'offres de grands projets.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de l'électricité et disponibilité limitée des énergies renouvelables à faible coût | -0.90% | UE, Japon, Corée du Sud ; impact moindre dans les zones renouvelables d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Investissement initial élevé et risque de financement de projet | -0.70% | Mondial, plus sévère dans les marchés émergents manquant d'instruments de financement mixte | Moyen à long terme (2–4 ans) |
| Contraintes liées à l'eau, au refroidissement et à la gestion de la saumure dans les zones arides | -0.20% | Moyen-Orient, Afrique du Nord, nord de l'Inde, parties de la Chine | Long terme (≥ 4 ans) |
| Goulots d'étranglement liés à l'iridium, aux métaux du groupe du platine et à la durabilité des membranes | -0.30% | Mondial (spécifique au PEM ; plus contraignant là où l'adoption du PEM est la plus rapide) | Moyen à long terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Les coûts de l'électricité limitent la compétitivité de l'hydrogène vert sur la plupart des marchés
Les coûts de l'électricité restent un frein central pour le marché de l'électrolyse de l'eau car ils déterminent le coût de production de l'hydrogène, les heures de fonctionnement des équipements et le prix que les clients industriels doivent payer. L'AIE a signalé que la baisse des prix du gaz naturel depuis 2025 avait élargi l'écart de coût entre l'hydrogène renouvelable et l'hydrogène fossile sur plusieurs marchés. Cela peut retarder les décisions finales d'investissement là où les subventions ou l'électricité à faible coût sous contrat ne sont pas disponibles, en particulier lorsque les développeurs ne peuvent pas répercuter les coûts plus élevés de l'hydrogène sur leurs clients. Le développement de projets est par conséquent concentré dans les régions disposant de ressources renouvelables favorables, de conditions d'achat praticables, d'infrastructures adaptées et d'un environnement politique capable de réduire les risques précoces des projets. La péninsule ibérique, le sud de l'Inde, le Moyen-Orient et les régions éoliennes du nord de la Chine présentent des caractéristiques pouvant soutenir un approvisionnement à moindre coût.
Des exigences en capital élevées et le risque de financement de projet reportent les décisions d'investissement
Les grands systèmes nécessitent un capital initial important, et les contrats d'achat à long terme standardisés restent limités, obligeant les développeurs à négocier des conditions spécifiques au projet pour l'électricité, la production, la livraison et la répartition des risques. Les nouvelles décisions finales d'investissement pour la production d'hydrogène à faibles émissions sont tombées en dessous de 0,8 Mtpa en 2025 après 2 ans au-dessus de 1 Mtpa. Les actifs d'électrolyseurs peuvent fonctionner pendant 15 à 20 ans, tandis que les contrats d'approvisionnement durent souvent 10 à 15 ans. Cela laisse une question de valeur résiduelle pour les financiers de projets, qui doivent évaluer la valeur des équipements après la fin du contrat client initial et avant qu'un contrat de remplacement ne soit sécurisé. Le marché de l'électrolyse de l'eau devrait donc favoriser les fournisseurs capables d'assurer des garanties de performance, la livraison d'ingénierie, des partenariats de projet crédibles et la preuve que les systèmes peuvent satisfaire les exigences de production contractées dans le temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : l'alcalin conserve la base ; le PEM redéfinit la frontière de croissance
Les électrolyseurs alcalins détenaient 54,8 % de la taille du marché de l'électrolyse de l'eau en 2025, tandis que le PEM devrait enregistrer un CAGR de 9,4 % jusqu'en 2031. La technologie alcaline reste largement utilisée car elle dispose d'un historique industriel établi, ne dépend pas de l'iridium, fonctionne avec des catalyseurs à base de nickel et est utilisée depuis des décennies dans des applications industrielles telles que la production de chlore-alcali. Ses exigences en capital plus faibles soutiennent également sa position dans les grands projets industriels, notamment lorsque les acheteurs privilégient des équipements éprouvés, la maîtrise des coûts, la standardisation et la disponibilité rapide plutôt que la flexibilité opérationnelle des technologies plus récentes. Les systèmes PEM répondent rapidement à l'électricité renouvelable variable et peuvent fournir de l'hydrogène de haute pureté, ce qui est important lorsque la production d'hydrogène doit suivre l'évolution de la production éolienne et solaire sans compromettre la qualité requise par les utilisateurs finaux spécialisés. Ces attributs soutiennent l'utilisation dans les applications à pile à combustible et la production liée aux semi-conducteurs, où des équipements compacts, un fonctionnement dynamique et des spécifications de pureté strictes peuvent être plus importants que le coût initial plus faible associé à la technologie alcaline.
Des recherches publiées en 2025 ont démontré un catalyseur IrOx à structure tunnel qui réduisait la charge en iridium dans les anodes PEM. Ce résultat répond à une contrainte matérielle qui affecte le déploiement plus large du PEM car l'approvisionnement mondial en iridium est limité et l'iridium est largement produit comme sous-produit de l'extraction du platine plutôt que comme matériau primaire. Nel ASA a approuvé une décision d'investissement en décembre 2025 pour industrialiser une plateforme alcaline pressurisée de nouvelle génération à Herøya, en Norvège. La technologie SOEC conserve un avantage en termes d'efficacité là où la chaleur industrielle résiduelle est disponible, notamment dans les secteurs de l'acier et de l'ammoniac, mais elle est à un stade plus précoce de commercialisation et présente des risques de développement, de fabrication et d'adoption par les clients plus importants que les systèmes alcalins établis. Les systèmes AEM passent également des démonstrations aux applications industrielles sans la même exposition à l'iridium que les systèmes PEM, offrant aux développeurs une autre voie technologique possible lorsque le fonctionnement flexible et la moindre dépendance aux matériaux sont des considérations d'achat centrales.


Par capacité de production d'hydrogène : les grands systèmes ancrent les revenus ; la gamme intermédiaire croît le plus vite
Les systèmes supérieurs à 2 000 L/h représentaient 47,4 % de la taille du marché de l'électrolyse de l'eau en 2025. La catégorie 500-2 000 L/h devrait croître à un CAGR de 8,7 % de 2026 à 2031. Les systèmes de gamme intermédiaire permettent aux acheteurs industriels de commencer par des déploiements progressifs plutôt que de prendre un seul engagement important, ce qui peut être utile lorsque les contrats d'achat sont encore en cours de négociation ou lorsque les installations ajoutent de l'hydrogène renouvelable en plusieurs étapes. Ces systèmes peuvent être assemblés dans des conteneurs standard et mis en service plus rapidement que les projets sur mesure, aidant les clients à limiter les travaux sur site, à réduire l'incertitude de planification et à aligner la mise en service avec la disponibilité de l'énergie renouvelable et la demande industrielle. Ce modèle aide les acheteurs à gérer les risques technologiques, de calendrier et de contrat client tout en conservant la possibilité d'ajouter des équipements une fois que les performances opérationnelles, l'approvisionnement en électricité et la solidité de la base de clients ont été démontrés.
Les grands systèmes attirent toujours les contrats individuels les plus importants et constituent la base de revenus des fournisseurs établis, car les raffineries, les producteurs d'ammoniac et les parcs industriels peuvent nécessiter des volumes d'hydrogène substantiels provenant d'une seule installation coordonnée. thyssenkrupp nucera a signé un contrat en mars 2026 pour fournir 300 MW d'équipements alcalins pour l'installation Onuba de Moeve à Huelva, en Espagne. Les systèmes inférieurs à 500 L/h servent les sites distants, les applications électroniques et les installations de démonstration, où la production locale peut éviter les contraintes de transport, établir des voies de certification ou tester des arrangements techniques et commerciaux avant des décisions d'achat plus importantes. L'AEM Nexus 2500 d'Enapter a été sélectionné pour une démonstration à Rotterdam combinant électrolyse, production renouvelable et stockage par batteries. Dans toutes les gammes de capacité, les clients accordent une plus grande importance à la production garantie d'hydrogène plutôt qu'à la seule fourniture d'équipements, ce qui renforce l'importance des partenaires d'ingénierie, du soutien opérationnel, des garanties de performance et d'une responsabilité clairement définie pour les résultats de livraison.
Par utilisation finale : les produits chimiques ancrent le marché ; le pétrole et gaz et le raffinage constituent le pari de croissance stratégique
Les produits chimiques détenaient 33,2 % de la part du marché de l'électrolyse de l'eau en 2025. Le segment est soutenu par une demande captive pour la production d'ammoniac, de méthanol et de produits chimiques spéciaux, où l'hydrogène est déjà un intrant de production nécessaire et où la demande est plus proche du point d'utilisation que dans les projets d'hydrogène marchand émergents. Les sites existants peuvent remplacer l'hydrogène conventionnel tout en utilisant l'infrastructure de manutention établie, les procédures opérationnelles établies et les spécifications déjà connues du propriétaire du projet, ce qui peut simplifier la base commerciale de l'investissement. BASF a mis en service une centrale d'hydrogène vert de 54 MW à Ludwigshafen début 2025 pour une utilisation dans son complexe chimique intégré. Ce type de projet a un client identifiable et des spécifications d'hydrogène définies, de sorte que les décisions d'investissement peuvent être liées à un besoin opérationnel spécifique plutôt que de dépendre entièrement du développement futur d'un nouveau réseau de distribution d'hydrogène.
Le pétrole et gaz et le raffinage devraient croître à un CAGR de 9,1 % jusqu'en 2031. Le raffinage nécessite de l'hydrogène pour l'hydrotraitement et la désulfuration, ce qui donne au segment un besoin de procédé direct et limite la possibilité de substituer une autre matière première lorsque les raffineurs doivent respecter les exigences de qualité des carburants et d'émissions. Le secteur offre une voie à court terme pour les grands systèmes lorsque l'énergie renouvelable et l'achat peuvent être alignés, car les sites de raffinerie disposent déjà d'utilisateurs d'hydrogène, de services industriels, de personnel technique et de connexions établies aux chaînes d'approvisionnement en énergie et en produits chimiques. L'énergie et les services publics, le transport, la fabrication, le stockage d'énergie et l'électronique ont des besoins opérationnels et des tailles de projets différents, allant de la conversion flexible de l'électricité renouvelable à l'approvisionnement local en hydrogène pour les véhicules, les procédés de fabrication et les applications à haute pureté. La demande de transport à pile à combustible se développe au Japon et en Corée du Sud, tandis que les projets de stockage d'énergie sont pertinents dans les systèmes électriques à forte composante éolienne où l'hydrogène peut offrir une option de plus longue durée que les batteries électrochimiques pour certains usages.
Analyse géographique
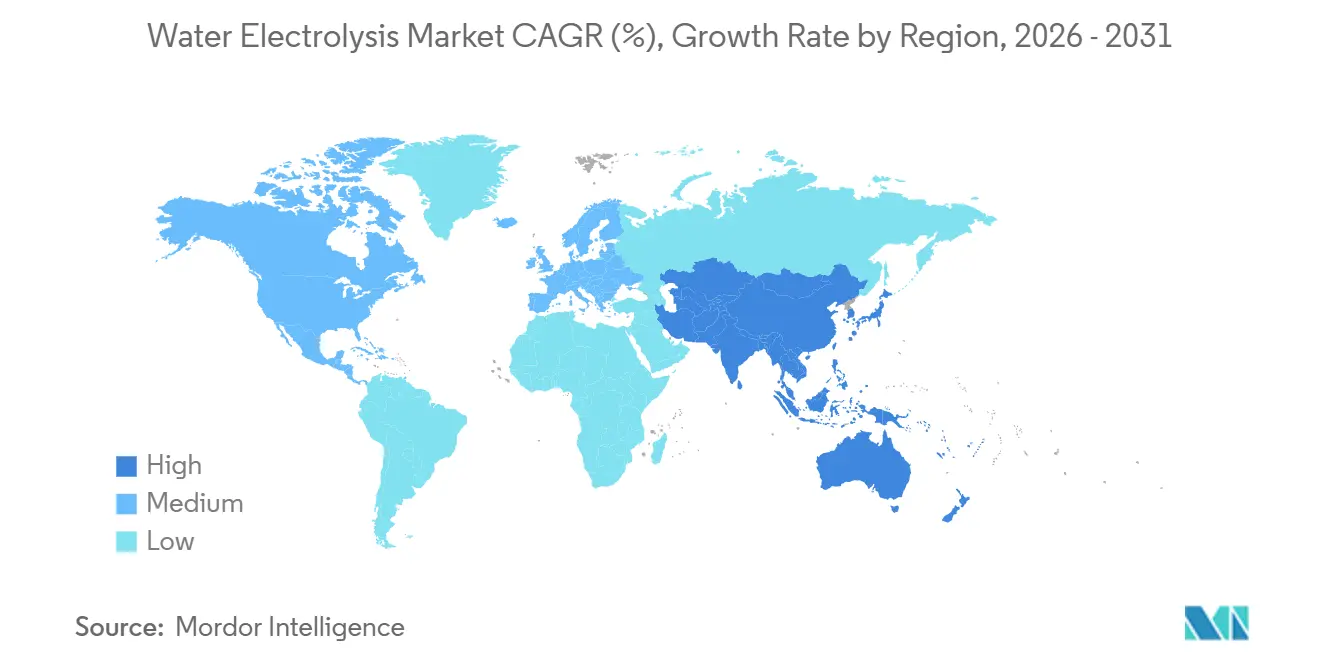
L'Europe détenait 31,5 % de la part du marché de l'électrolyse de l'eau en 2025. La région combine demande industrielle, soutien politique et financement public, et la capacité d'électrolyse installée en Europe avait atteint 571 MWel à mi-2025. La taille moyenne des projets est passée de 2,9 MWel en 2023-2024 à 18 MWel en 2024-2025. Cela indique un passage au-delà des petites démonstrations vers des installations industrielles plus importantes.
L'Allemagne disposait de 193 MW de capacité opérationnelle et de 993 MW en construction à mi-2026. Les coûts élevés de l'électricité rendent le financement public et les voies d'approvisionnement à moindre coût importants pour le portefeuille de projets du pays. La loi allemande sur l'accélération de l'hydrogène, approuvée en octobre 2025, couvrait les autorisations pour la production, les terminaux, le stockage et les pipelines. Le réseau Kernnetz prévu de 9 700 km devrait relier les zones de production du nord aux centres de demande industrielle d'ici 2032, tandis que l'Espagne gagne en pertinence grâce à l'installation Huelva de Moeve.
L'Asie-Pacifique est le marché régional de l'électrolyse de l'eau à la croissance la plus rapide avec un CAGR de 9,2 % jusqu'en 2031. La Chine représentait près des trois quarts des nouvelles installations mondiales d'électrolyseurs en 2025. Son échelle de fabrication alcaline soutient un modèle axé sur les coûts mais augmente également la pression concurrentielle. L'Inde développe des projets d'hydrogène orientés vers l'exportation, notamment le déploiement prévu d'électrolyseurs de 1,3 GW d'AM Green à Kakinada. L'Amérique du Nord est façonnée par le crédit américain Section 45V, tandis que les projets canadiens peuvent bénéficier de réseaux électriques à faible teneur en carbone et des sites portuaires sud-américains tels que Pecém et Suape qui poursuivent des opportunités d'exportation. Le Moyen-Orient et l'Afrique combinent des ressources solaires à faible coût avec des programmes d'exportation d'ammoniac et de grandes propositions de projets alcalins.

Paysage concurrentiel
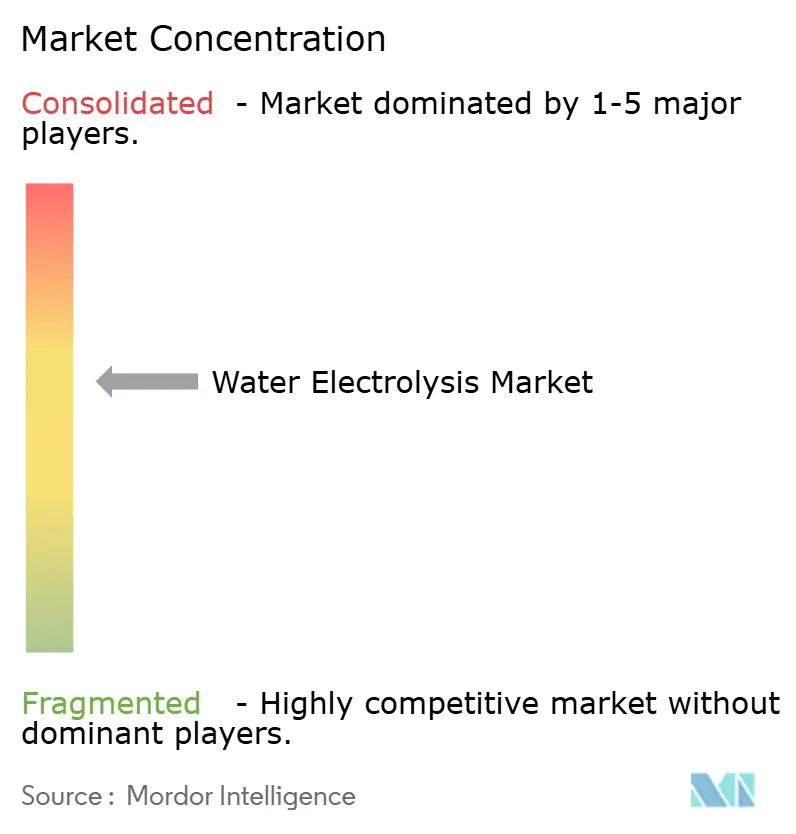
Le marché de l'électrolyse de l'eau est modérément concentré et dispose d'une base d'approvisionnement alcaline axée sur les coûts et d'une base d'approvisionnement PEM et SOEC axée sur la technologie. Les fabricants chinois sont fortement concurrentiels sur le prix et l'échelle de livraison dans les systèmes alcalins, où l'ingénierie des coûts, la production à grande échelle et la capacité à respecter des délais de livraison d'équipements courts restent des facteurs importants dans la sélection des fournisseurs. Les fournisseurs européens et internationaux cherchent à se différencier par l'efficacité, la fiabilité, la capacité d'ingénierie, le soutien aux projets et la capacité à intégrer les équipements dans la conception globale de l'installation, les arrangements d'alimentation électrique et les engagements de performance envers les clients. Aucune entreprise n'était signalée comme détenant plus d'une part de revenus mondiale à deux chiffres intermédiaires, ce qui signifie que les décisions d'achat peuvent encore être contestées par plusieurs fournisseurs crédibles malgré l'avantage croissant détenu par les fabricants disposant d'une plus grande capacité de production. Une plus grande capacité de fabrication peut améliorer le levier d'achat et réduire les coûts unitaires, rendant plus difficile pour les petits fournisseurs de concourir pour les grands projets.
Les partenariats OEM et d'ingénierie sont devenus une réponse concurrentielle importante sur le marché de l'électrolyse de l'eau. Nel ASA a conclu un accord de collaboration avec Samsung E&A en mars 2025, et Samsung E&A a acquis une participation de 9,1 % dans Nel. L'arrangement associe la technologie d'électrolyseur à l'ingénierie d'installation et à la livraison de projets, répondant à la demande des acheteurs pour un ensemble coordonné capable de traiter les performances des équipements, l'intégration sur site, l'exécution de la construction et les conditions requises pour le financement. Le contrat de 300 MW de thyssenkrupp nucera pour Moeve montre la valeur des modules industriels standardisés pour les grandes installations. La commande de 1,3 GW de John Cockerill auprès d'AM Green montre également que les fournisseurs disposant de plans de fabrication et d'exécution locaux peuvent obtenir des engagements importants.
Le développement technologique reste important aux côtés de l'échelle de fabrication, et les fournisseurs PEM doivent réduire leur exposition aux contraintes d'iridium à mesure que le déploiement augmente, car la disponibilité des matériaux peut affecter à la fois le coût futur des systèmes et la praticabilité de plans de déploiement très importants. Les développeurs AEM poursuivent des applications flexibles sans utiliser d'iridium, et le projet Rotterdam d'Enapter fournit un exemple de cette voie vers la validation industrielle. L'industrialisation prévue par Nel d'une plateforme alcaline pressurisée de nouvelle génération est un autre exemple de fournisseurs poursuivant des coûts plus bas et une empreinte physique réduite. Le secteur de l'électrolyse de l'eau évolue vers l'innovation en matière d'équipements, l'exécution de projets, la présence de fabrication régionale et des modèles commerciaux qui offrent aux acheteurs industriels des engagements de production plus clairs et moins de risques de livraison non gérés.
Leaders du secteur de l'électrolyse de l'eau
-
thyssenkrupp nucera AG and Co. KGaA
-
Siemens Energy AG
-
John Cockerill
-
Nel ASA
-
Cummins Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : John Cockerill a achevé l'installation de quatre électrolyseurs alcalins de 25 MW au projet HyOffWind dans le port de Zeebrugge, en Belgique, qui devrait produire jusqu'à 3 700 tonnes d'hydrogène vert par an et réduire les émissions de CO₂ de 25 000 tonnes par an.
- Mars 2026 : thyssenkrupp nucera a signé un contrat d'ingénierie, d'approvisionnement, de fabrication et de fourniture avec Moeve pour 300 MW d'équipements d'électrolyseurs alcalins à Onuba, Huelva, Espagne. Le projet est conçu pour produire 45 000 tonnes d'hydrogène vert et réduire les émissions de CO₂ de 250 000 tonnes par an.
- Décembre 2025 : le conseil d'administration de Nel ASA a approuvé la décision d'investissement pour industrialiser sa plateforme alcaline pressurisée de nouvelle génération à Herøya, en Norvège. La capacité annuelle initiale est de 1 GW et est prévue pour atteindre 4 GW.
- Mars 2025 : Nel ASA et Samsung E&A ont signé un accord de collaboration. Samsung E&A a également acquis une participation de 9,1 % dans Nel et intégrera la technologie Nel dans son offre de centrale à hydrogène CompassH2.


Périmètre du rapport mondial sur le marché de l'électrolyse de l'eau
L'électrolyse de l'eau est un procédé électrochimique qui utilise l'électricité pour décomposer l'eau (H₂O) en hydrogène (H₂) et en oxygène (O₂). Le procédé se déroule dans un électrolyseur contenant des électrodes et un électrolyte ou une membrane. Lorsque l'électricité est appliquée, les molécules d'eau subissent des réactions d'oxydation et de réduction, produisant de l'hydrogène à la cathode et de l'oxygène à l'anode.
Le marché de l'électrolyse de l'eau est segmenté par technologie, capacité de production d'hydrogène, utilisation finale et géographie. Par technologie, le marché est segmenté en électrolyseurs alcalins, électrolyseurs PEM, cellules d'électrolyse à oxyde solide (SOEC) et électrolyseurs à membrane échangeuse d'anions (AEM). Par capacité de production, le marché est segmenté en inférieur à 500 L/h, 500–2 000 L/h et supérieur à 2 000 L/h. Par utilisation finale, le marché est segmenté en produits chimiques, pétrole et gaz et raffinage, énergie et services publics, transport, fabrication industrielle et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'électrolyse de l'eau dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Électrolyseur alcalin |
| Électrolyseur PEM |
| Cellule d'électrolyse à oxyde solide (SOEC) |
| Électrolyseur à membrane échangeuse d'anions (AEM) |
| Inférieur à 500 L/h |
| 500–2 000 L/h |
| Supérieur à 2 000 L/h |
| Produits chimiques |
| Pétrole et gaz et raffinage |
| Énergie et services publics |
| Transport |
| Fabrication industrielle |
| Électronique et semi-conducteurs |
| Stockage d'énergie |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Électrolyseur alcalin | |
| Électrolyseur PEM | ||
| Cellule d'électrolyse à oxyde solide (SOEC) | ||
| Électrolyseur à membrane échangeuse d'anions (AEM) | ||
| Par capacité de production d'hydrogène | Inférieur à 500 L/h | |
| 500–2 000 L/h | ||
| Supérieur à 2 000 L/h | ||
| Par utilisation finale | Produits chimiques | |
| Pétrole et gaz et raffinage | ||
| Énergie et services publics | ||
| Transport | ||
| Fabrication industrielle | ||
| Électronique et semi-conducteurs | ||
| Stockage d'énergie | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'électrolyse de l'eau ?
Les utilisateurs industriels ont besoin d'hydrogène à faibles émissions pour le raffinage, l'ammoniac, les produits chimiques et les carburants à base d'hydrogène. La politique publique et l'intégration des énergies renouvelables soutiennent également le développement de projets.
Quelle est la taille du marché de l'électrolyse de l'eau en 2026 ?
Le marché est estimé à 7,81 milliards USD en 2026 et devrait atteindre 11,43 milliards USD d'ici 2031.
Quelle technologie d'électrolyseur est la plus largement utilisée ?
Les électrolyseurs alcalins détenaient une part de 54,8 % en 2025 en raison de leur utilisation industrielle établie et de leurs exigences en capital plus faibles.
Quelle technologie d'électrolyseur connaît la croissance la plus rapide ?
La technologie PEM devrait croître à un CAGR de 9,4 % jusqu'en 2031, soutenue par un fonctionnement flexible et une production d'hydrogène de haute pureté.
Quelle utilisation finale connaît la croissance la plus rapide pour l'hydrogène électrolytique ?
Le pétrole et gaz et le raffinage devraient croître à un CAGR de 9,1 % jusqu'en 2031 car les procédés de raffinage nécessitent de l'hydrogène pour l'hydrotraitement et la désulfuration.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 9,2 %, soutenue par l'échelle de fabrication de la Chine et le portefeuille de marchés publics d'hydrogène de l'Inde.
Dernière mise à jour de la page le:



