
水電解市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
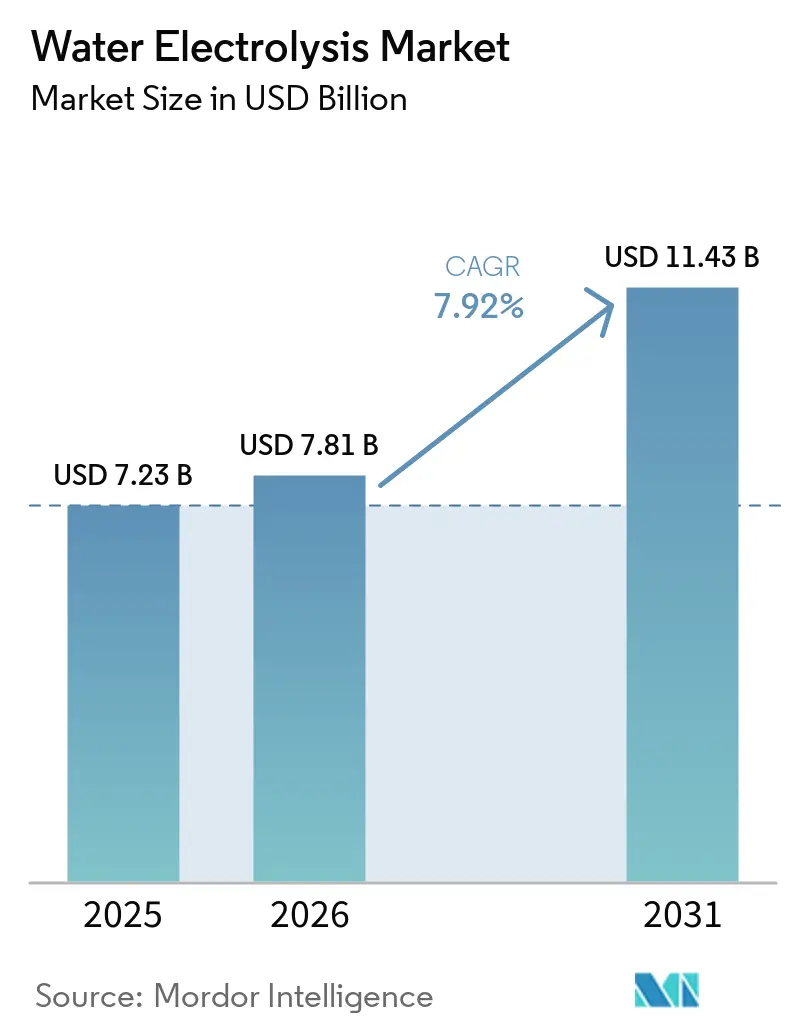
| 市場規模 (2026) | 7.81 十億米ドル |
| 市場規模 (2031) | 11.43 十億米ドル |
| 成長率 (2026 - 2031) | 7.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水電解市場分析
水電解市場規模は、2025年の7.23 ビリオン 米ドル、2026年の7.81 ビリオン 米ドルから、2031年までに11.43 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてのCAGRは7.92%です。水電解市場は、低排出水素に対する産業需要、再生可能エネルギープロジェクトの拡大するパイプライン、および既存の産業サイトにおける従来型水素の代替ニーズによって支えられています。低排出水素への投資は2025年に約7 ビリオン 米ドルに達し、電解はコミット済みプロジェクト支出に占めるシェアが拡大しています[1]国際エネルギー機関、「投資とイノベーション」、グローバル水素レビュー2026、iea.org.。水電解市場はまた、開発者が設備供給、再生可能エネルギー発電、および長期引取契約を組み合わせる場合にも恩恵を受けます。このアプローチは、電力価格、稼働率、生産コミットメント、建設スケジュール、およびプロジェクト参加者間のパフォーマンスリスク配分を管理しなければならないプロジェクトの資金調達条件を改善できます。競争は、コスト、納入能力、パフォーマンス保証、地域製造能力、および国内利用または輸出志向の水素誘導体を支援できる産業ハブへのアクセスにより焦点が当たるようになっています。
主要レポートのポイント
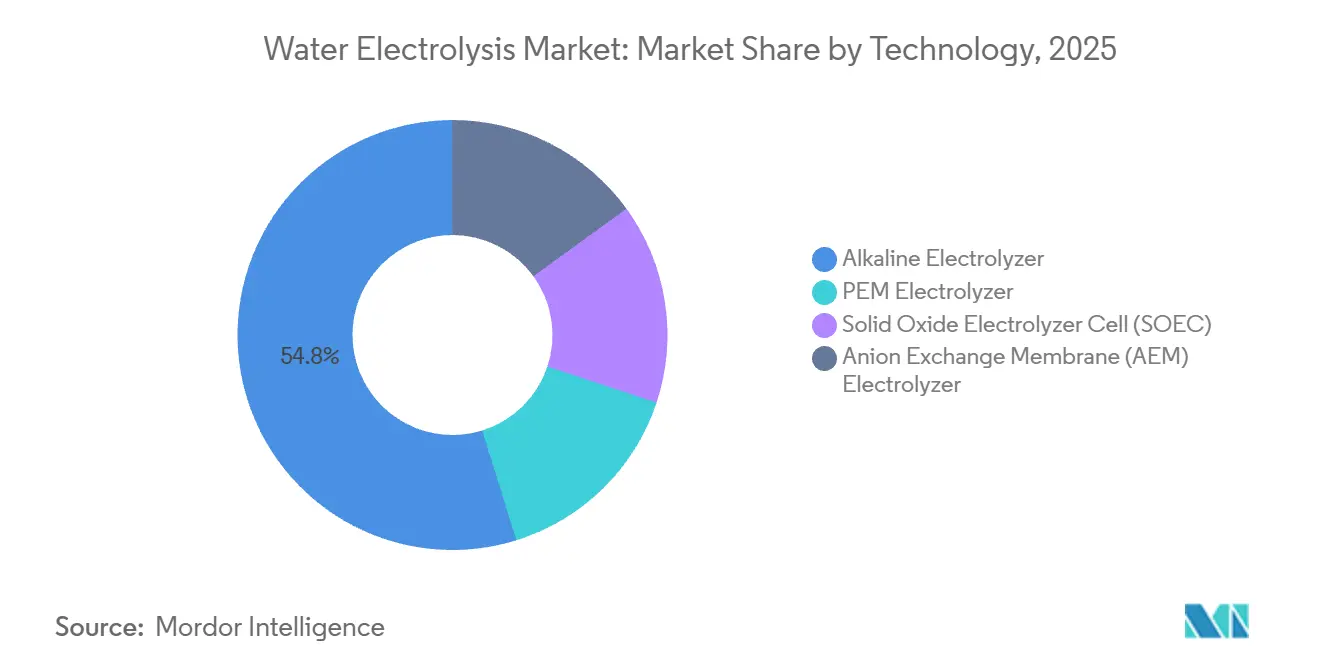
- 技術別では、アルカリ電解槽が2025年の水電解市場シェアの54.8%を占め、PEMは2031年にかけてCAGR 9.4%で成長する見込みです。
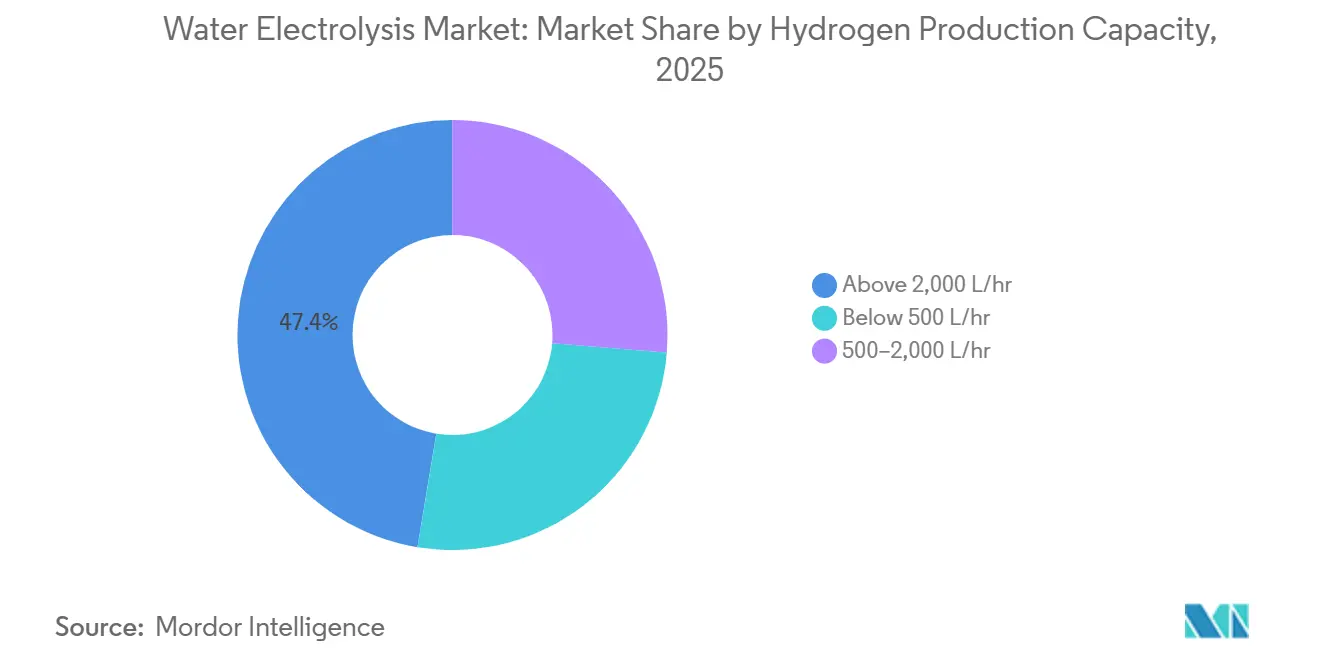
- 水素生産能力別では、2,000L/時超のシステムが2025年の水電解市場シェアの47.4%を占め、500~2,000L/時カテゴリーは2031年にかけてCAGR 8.7%で拡大する予測です。
- 最終用途別では、化学品が2025年の水電解市場シェアの33.2%を占め、石油・ガスおよび精製は2031年にかけてCAGR 9.1%で成長する予測です。
- 地域別では、欧州が2025年の水電解市場シェアの31.5%を占め、アジア太平洋は2031年にかけてCAGR 9.2%で成長する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の水電解市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業の脱炭素化とグリーン水素需要 | +2.50% | 世界規模、欧州連合・中国・インド・中東に集中 | 長期(4年以上) |
| 再生可能エネルギー統合と長期エネルギー貯蔵 | +1.40% | アジア太平洋がコア、欧州連合・北米へ波及 | 中期(2~4年) |
| 水素義務化、インセンティブおよび炭素削減政策 | +1.20% | 欧州連合、インド、日本、中東 | 短中期(4年以内) |
| アンモニア、メタノール、精製、鉄鋼、電子燃料からの需要成長 | +1.50% | 世界規模、インド・中東・欧州連合での早期利益 | 長期(4年以上) |
| 産業・港湾クラスターにおける水素生産の共同立地 | +0.60% | 欧州連合、アジア太平洋、南米 | 中期(2~4年) |
| デジタルスタック監視と予知保全 | +0.30% | 世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業の脱炭素化が化学品セクターを超えた電解槽需要を牽引
産業の脱炭素化は水電解市場を支援しています。多くのプロセスが原料として水素を必要とし、これらのユーザーはすでに水素品質要件、取り扱い方法、および運用リスクを理解しているためです。石油精製は2024年に3,700万トンの水素を使用し、アンモニア生産は3,300万トンを使用しました[2]国際エネルギー機関、「エグゼクティブサマリー」、グローバル水素レビュー2025、iea.org.。この需要の大部分は歴史的に化石燃料ベースの生産経路によって供給されており、再生可能電力、水供給、およびプロジェクトファイナンスを組み合わせることができる明確な代替機会を生み出ています。米国インフレ削減法第45V条のクレジットは、特定の場所における鉄鋼およびアンモニア生産向け再生可能水素の経済性を改善できます[3]国立再生可能エネルギー研究所、「鉄鋼およびアンモニア生産の脱炭素化のための低炭素水素生産経路の技術経済分析」、NREL、nrel.gov.。したがって、水電解市場は、水素取り扱いシステム、需要パターン、技術仕様、および運用スタッフがすでに存在する既存の産業サイトへの参入経路を持っています。
再生可能エネルギー統合が電解槽をグリッド資産へと転換
再生可能エネルギーの統合は、水電解市場における電解槽の役割を変えています。電解槽は、風力・太陽光の出力が抑制される場面で柔軟な負荷として機能することができ、プロジェクト開発者に水素販売だけにとどまらない別の価値源泉をもたらす可能性があります。この能力は、再生可能エネルギーの追加がグリッド容量を上回り、変化する発電条件に対応できる柔軟な需要を電力システムが必要としている地域で特に重要です。ドイツは2026年に193MWの稼働中電解能力を有していましたが、グリッド電力コストが高いため、多くのプロジェクトは依然として公的支援を必要としていました。電解槽供給を専用の再生可能資産および電力契約と連携させる開発者は、融資機関、顧客、および公的資金提供機関に対してより完全なプロジェクト案を提示できます。
水素義務化と炭素削減政策が長期需要を固定化
政策規制は、再生可能水素の利用を輸送、産業消費、調達規則、および脱炭素化目標に結びつけることで、水電解市場の需要ケースをより具体的なものにしています。RED IIIは欧州連合における産業および輸送向けの再生可能燃料要件を定めており、非生物起源の再生可能燃料に関する開発者向けのより明確な政策枠組みを提供しています。2025年8月時点で、27加盟国のうち4カ国のみが指令を完全または部分的に国内法化しており、実施リスクが残っています[4]Hydrogen Europe、「クリーン水素モニター2025」、Hydrogen Europe、hydrogeneurope.eu.。インドの国家グリーン水素ミッションは、2030年までに年間500万トンの再生可能水素生産を目標とし、国内需要を超えた輸出志向の生産に向けた調達パイプラインを支援しています。John Cockerillは2024年10月にAM Greenから1.3GWの電解槽受注を確保し、インドで計画されている調達規模を示しました。
電子燃料、アンモニア、鉄鋼が産業規模の電解槽需要を創出
アンモニア、精製、鉄鋼、および水素ベース燃料は、水電解市場に大規模な産業需要センターへのアクセスをもたらします。コミット済みの低排出水素投資の85%超が、既存の産業用途、製油所、化学品、または水素ベース燃料を対象としています。これらの用途は、水素が既存のプロセス、顧客基盤、および製品バリューチェーンに結びついているため、将来の需要のみを見込んで開発されたプロジェクトよりも明確な引取ニーズを持っています。大規模な設備はモジュール方式で計されることが増えており、顧客契約が拡大した際に能力を増強でき、プロジェクト経済性が明確になるにつれて開発者が資本コミットメントを段階的に行えるようになっています。これにより、最初の投資決定時に必要なコミットメントが低下し、過大な設備が十分な契約需要なしに稼働するリスクが軽減されます。また、納入・エンジニアリング能力を持つサプライヤーが大規模プロジェクトの入札で優位に立てるようになります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い電力コストと低コスト再生可能エネルギーの利用可能性 | -0.90% | 欧州連合、日本、韓国;アジア太平洋再生可能エネルギーゾーンでは影響が低い | 中期(2~4年) |
| 高い初期資本とプロジェクトファイナンスリスク | -0.70% | 世界規模、ブレンドファイナンス手段が不足する新興市場で最も深刻 | 中長期(2~4年) |
| 乾燥地域における水・冷却・塩水管理の制約 | -0.20% | 中東、北アフリカ、インド北部、中国の一部 | 長期(4年以上) |
| イリジウム、白金族金属および膜耐久性のボトルネック | -0.30% | 世界規模(PEM特有;PEM普及が最も速い地域で最も制約が大きい) | 中長期(2~4年) |
| 情報源: Mordor Intelligence | |||
電力コストがほとんどの市場でグリーン水素の競争力を制限
電力コストは水電解市場における中心的な抑制要因であり続けています。電力コストは水素生産コスト、設備の稼働時間、および産業顧客が支払わなければならない価格を左右するためです。国際エネルギー機関は、2025年以降の天然ガス価格の低下により、複数の市場で再生可能水素と化石水素のコスト差が拡大したと報告しました。これにより、補助金や契約済みの低コスト電力が利用できない場合、特に開発者が高い水素コストを顧客に転嫁できない場合に、最終投資決定が遅延する可能性があります。プロジェクト開発は、有利な再生可能エネルギー資源、実行可能な引取条件、適切なインフラ、および初期プロジェクトリスクを軽減できる政策環境を持つ地域に集中しています。イベリア半島、インド南部、中東、および中国北部の風力地域は、低コスト供給を支援できる特性を持っています。
高い資本要件とプロジェクトファイナンスリスクが投資決定を先送り
大規模システムは多額の初期資本を必要とし、標準化された長期引取契約は依然として限られており、開発者は電力、生産、納入、およびリスク配分についてプロジェクト固有の条件を交渉しなければなりません。低排出水素生産に向けた新規最終投資決定は、2年間にわたって年間100万トン超を上回った後、2025年には80万トン未満に落ち込みました。電解槽資産は15~20年間稼働する可能性がある一方、供給契約は10~15年間であることが多いです。これにより、プロジェクトファイナンス担当者には残存価値の問題が生じ、最初の顧客契約終了後、次の契約が確保される前の設備価値を評価しなければなりません。したがって、水電解市場は、パフォーマンス保証、エンジニアリング納入、信頼性の高いプロジェクトパートナーシップ、および長期にわたって契約された生産要件を満たせるというエビデンスを提供できるサプライヤーを優遇する傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:アルカリがベースを維持;PEMが成長フロンティアを再定義
アルカリ電解槽は2025年の水電解市場規模の54.8%を占め、PEMは2031年にかけてCAGR 9.4%を記録する見込みです。アルカリ技術は、確立された産業実績を持ち、イリジウムに依存せず、ニッケルベースの触媒で機能し、塩素アルカリ生産などの産業用途で数十年にわたって使用されてきたため、依然として広く使用されています。その低い資本要件も、大規模産業プロジェクトにおける地位を支えており、特に購入者が新技術の運用柔軟性よりも実績ある設備、コスト規律、標準化、および迅速な入手可能性を優先する場合に有利です。PEMシステムは可変再生可能電力に迅速に対応し、高純度水素を供給できます。これは、水素生産が特殊な最終ユーザーが必要とする品質を損なうことなく、変化する風力・太陽光発電に追従しなければならない場合に重要です。これらの特性は、コンパクトな設備、動的運転、および厳格な純度仕様がアルカリ技術に関連する低い初期コストよりも重要となる燃料電池用途および半導体関連生産での使用を支援します。
2025年に発表された研究では、PEMアノードにおけるイリジウム担持量を削減するトンネル構造のIrOx触媒が実証されました。この結果は、世界のイリジウム供給が限られており、イリジウムは主要材料としてではなく白金採掘の副産物として生産されているため、PEMのより広範な展開に影響を与える材料制約に対処するものです。Nel ASAは2025年12月に、ノルウェーのヘロイヤで加圧アルカリプラットフォームを工業化するための投資決定を承認しました。SOEC技術は、特に鉄鋼・アンモニア分野において産業廃熱が利用可能な場合に効率性の優位性を保持していますが、商業化の段階が早く、確立されたアルカリシステムよりも開発・製造・顧客採用リスクが大きいです。AEMシステムも、PEMシステムと同じイリジウムへの依存なしにデモンストレーションから産業用途へと移行しており、柔軟な運転と低い材料依存性が中心的な調達考慮事項となる場合に、開発者に別の技術経路を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


水素生産能力別:大型システムが収益を支え;中型が最速成長
2,000L/時超のシステムが2025年の水電解市場規模の47.4%を占めました。500~2,000L/時カテゴリーは2026年から2031年にかけてCAGR 8.7%で成長する見込みです。中型システムは、産業購入者が単一の大規模コミットメントを行うのではなく段階的な展開から始めることを可能にします。これは、引取契約がまだ交渉中であったり、施設が複数の段階で再生可能水素を追加している場合に有用です。これらのシステムは標準コンテナに組み立てられ、カスタムプロジェクトよりも迅速に試運転できるため、顧客はサイト作業を制限し、スケジュールの不確実性を低減し、再生可能電力と産業需要の利用可能性に合わせて試運転を行えます。このモデルは、購入者が技術・タイミング・顧客契約リスクを管理しながら、運転パフォーマンス、電力供給、および顧客基盤の強さが実証された後に設備を追加するオプションを保持するのに役立ちます。
大型システムは依然とし最大の個別契約を獲得し、製油所、アンモニア生産者、および産業団地が単一の統合設備から大量の水素を必要とする場合があるため、確立されたサプライヤーの収益基盤を提供します。thyssenkrupp nuceraは2026年3月に、スペインのウエルバにあるMoeve社のOnuba施設向けに300MWのアルカリ設備を供給する契約に署名しました。500L/時未満のシステムは、遠隔地、電子機器用途、およびデモンストレーション設備に対応しており、現地生産が輸送制約を回避し、認証経路を確立し、または大規模な調達決定の前に技術的・商業的取り決めをテストできます。EnapterのAEM Nexus 2500は、電解、再生可能発電、および蓄電池を組み合わせたロッテルダムのデモンストレーションに選定されました。能力帯全体にわたって、顧客は設備供給だけでなく保証された水素生産量により大きな重点を置いており、エンジニアリングパートナー、運用サポート、パフォーマンス保証、および納入成果に対する明確に定義された責任の重要性が高まっています。
最終用途別:化学品が市場を支え;石油・ガス精製が戦略的成長の賭け
化学品は2025年の水電解市場シェアの33.2%を占めました。このセグメントは、アンモニア、メタノール、および特殊化学品生産向けの自家需要によって支えられており、水素はすでに必要な生産投入物であり、需要は新興のマーチャント水素プロジェクトよりも使用地点に近いです。既存サイトは、すでにプロジェクトオーナーに知られている確立された取り扱いインフラ、確立された運用手順、および仕様を使用しながら従来型水素を代替できるため、投資の商業的根拠を簡素化できます。BASFは2025年初頭にルートヴィヒスハーフェンの統合化学コンプレックスで使用するための54MWのグリーン水素プラントを稼働させました。このタイプのプロジェクトには特定可能な顧客と定義された水素仕様があるため、投資決定は新しい水素配送ネットワークの将来的な発展に完全に依存するのではなく、特定の運用ニーズに結びつけることができます。
石油・ガスおよび精製は2031年にかけてCAGR 9.1%で成長する予測です。精製は水素化処理および脱硫に水素を必要とし、精製業者が燃料品質および排出要件を満たさなければならない場合に別の原料で代替する余地を制限する直接的なプロセスニーズをセグメントに与えています。このセクターは、製油所の立地にすでに水素ユーザー、産業用ユーティリティ、技術人員、およびエネルギー・化学サプライチェーンへの確立された接続があるため、再生可能電力と引取を整合できる場合に大型システムへの近期的な経路を提供します。電力・公益事業、輸送、製造、エネルギー貯蔵、および電子機器は、再生可能電力の柔軟な変換から車両・製造プロセス・高純度用途向けの地域水素供給まで、異なる運用ニーズとプロジェクト規模を持っています。燃料電池輸送需要は日本と韓国で発展しており、エネルギー貯蔵プロジェクトは、水素が特定の用途において電気化学電池よりも長期間のオプションを提供できる風力発電が多い電力システムで関連性があります。
地域分析
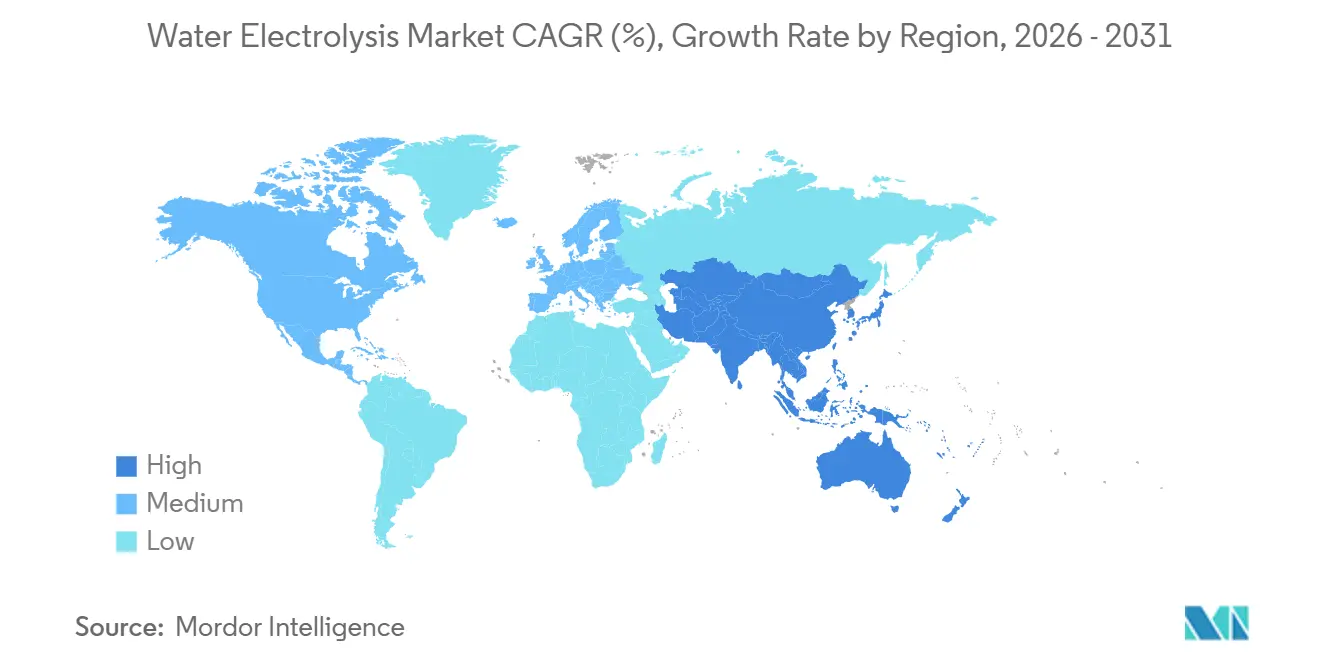
欧州は2025年の水電解市場シェアの31.5%をめました。この地域は産業需要、政策支援、および公的資金を組み合わせており、欧州の設置済み電解能力は2025年半ばまでに571MWelに達しました。平均プロジェクト規模は2023~2024年の2.9MWelから2024~2025年の18MWelへと増加しました。これは小規模なデモンストレーションを超えた大規模産業施設への移行を示しています。
ドイツは2026年半ばに193MWの稼働能力と993MWの建設中能力を有していました。高い電力コストにより、公的資金と低コスト供給経路が同国のプロジェクトパイプラインにとって重要です。2025年10月に承認されたドイツの水素加速法は、生産、ターミナル、貯蔵、およびパイプラインにわたる許認可をカバーしました。計画中の9,700kmのKernnetzネットワークは、2032年までに北部の生産地域と産業需要センターを接続することが期待されており、スペインはMoeve社のウエルバ施設を通じて重要性を増しています。
アジア太平洋は、2031年にかけてCAGR 9.2%で最も成長が速い地域の水電解市場です。中国は2025年に世界の新規電解槽設置の約4分の3を占めました。中国のアルカリ製造規模はコスト主導型モデルを支援しますが、競争圧力も高めています。インドは、AM Greenのカキナダにおける1.3GW電解槽展開計画を含む輸出志向の水素プロジェクトを開発しています。北米は米国第45V条クレジットによって形成されており、カナダのプロジェクトは低炭素電力グリッドを活用でき、ペセンやスアペなどの南米の港湾立地は輸出機会を追求しています。中東・アフリカは低コストの太陽光資源とアンモニア輸出プログラムおよび大規模アルカリプロジェクト提案を組み合わせています。

競合環境
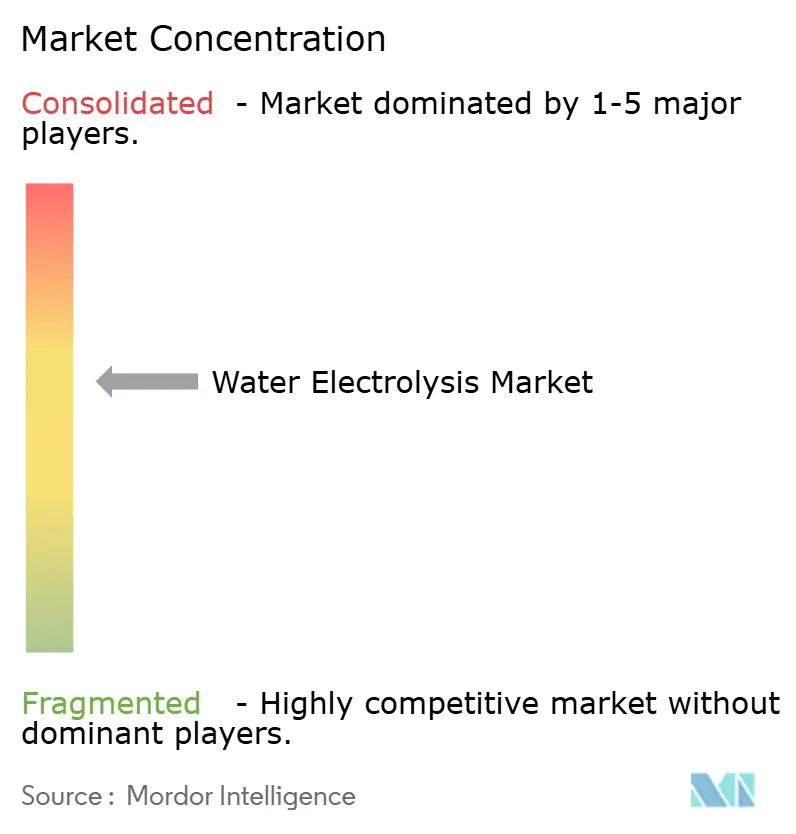
水電解市場は中程度に集中しており、コスト主導型のアルカリ供給基盤と技術主導型のPEMおよびSOEC供給基盤を持っています。中国メーカーは、コストエンジニアリング、大規模生産、および短い設備納入スケジュールを満たす能力がベンダー選定において重要な要素であるアルカリシステムにおいて、価格と納入規模で強力に競争しています。欧州およびその他の国際サプライヤーは、効率性、信頼性、エンジニアリング能力、プロジェクトサポート、および設備をより広いプラント設計、電力契約、顧客パフォーマンスコミットメントと統合する能力による差別化を追求しています。世界の収益シェアで10%台半ばを超える企業は報告されておらず、製造能力が大きいメーカーが持つ優位性が拡大しているにもかかわらず、調達決定は依然として複数の有力ベンダーによって争われる可能性があります。より大きな製造能力は調達レバレッジを改善し、単位コストを削減できるため、小規模サプライヤーが大規模プロジェクトで競争することがより困難になります。
OEMおよびエンジニアリングパートナーシップは、水電解市場における重要な競争対応策となっています。Nel ASAは2025年3月にSamsung E&Aとの協力協定を締結し、Samsung E&AはNelの9.1%の持分を取得しました。この取り決めは電解槽技術とプラントエンジニアリングおよびプロジェクト納入を結びつけ、設備パフォーマンス、サイト統合、建設実行、および資金調達に必要な条件に対応できる統合パッケージに対する購入者の需要に応えています。thyssenkrupp nuceraのMoeve向け300MW契約は、大規模施設向けの標準化された産業モジュールの価値を示しています。John CockerillのAM Greenからの1.3GW受注も、現地製造と実行計画を持つサプライヤーが大規模なコミットメントを確保できることを示しています。
技術開発は製造規模と並んで重要であり続けており、PEMサプライヤーは展開が拡大するにつれてイリジウム制約へのエクスポージャーを削減しなければなりません。材料の入手可能性は将来のシステムコストと非常に大規模な展開計画の実現可能性の両方に影響を与える可能性があるためです。AEM開発者はイリジウムを使用せずに柔軟な用途を追求しており、Enapterのロッテルダムプロジェクトはこのルートによる産業検証の例を提供しています。Nelの次世代加圧アルカリプラットフォームの工業化計画は、サプライヤーがより低いコストとより小さな物理的フットプリントを追求するもう一つの例です。水電解産業は、設備革新、プロジェクト実行、地域製造拠点、および産業購入者により明確な生産コミットメントと管理されていない納入リスクの削減を提供する商業モデルへと移行しています。
水電解産業リーダー
thyssenkrupp nucera AG and Co. KGaA
Siemens Energy AG
John Cockerill
Nel ASA
Cummins Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年4月:John Cockerillは、ベルギーのゼーブルッヘ港のHyOffWindプロジェクトに25MW×4基のアルカリ電解槽の設置を完了しました。年間最大3,700トンのグリーン水素を生産し、年間25,000トンのCO₂を削減する見込みです。
- 2026年3月:thyssenkrupp nuceraは、スペインのウエルバにあるOnubaのMoeve向けに300MWのアルカリ電解槽設備に関するエンジニアリング・調達・製作・供給契約に署名しました。このプロジェクトは45,000トンのグリーン水素を生産し、年間250,000トンのCO₂を削減するよう設計されています。
- 2025年12月:Nel ASAの取締役会は、ノルウェーのヘロイヤで次世代加圧アルカリプラットフォームを工業化するための投資決定を承認しました。初期年間能力は1GWで、4GWへの拡大が計画されています。
- 2025年3月:Nel ASAとSamsung E&Aが協力協定に署名しまし。Samsung E&AはまたNelの9.1%の持分を取得し、Nel技術をCompassH2水素プラントオファリングに統合します。


世界の水電解市場レポートの範囲
水電解は、電気を使用して水(H₂O)を水素(H₂)と酸素(O₂)に分解する電気化学プロセスです。このプロセスは、電極と電解質または膜を含む電解槽内で行われます。電気が印加されると、水分子は酸化・還元反応を受け、陰極で水素が、陽極で酸素が生成されます。
水電解市場は、技術、水素生産能力、最終用途、および地域によってセグメント化されています。技術別では、市場はアルカリ電解槽、PEM電解槽、固体酸化物電解槽セル(SOEC)、およびアニオン交換膜(AEM)電解槽にセグメント化されています。生産能力別では、市場は500L/時未満、500~2,000L/時、および2,000L/時超にセグメント化されています。最終用途別では、市場は化学品、石油・ガスおよび精製、電力・公益事業、輸送、産業製造、およびその他の最終用途にセグメント化されています。レポートはまた、主要地域の26カ国における世界の水電解市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| アルカリ電解槽 |
| PEM電解槽 |
| 固体酸化物電解槽セル(SOEC) |
| アニオン交換膜(AEM)電解槽 |
| 500L/時未満 |
| 500~2,000L/時 |
| 2,000L/時超 |
| 化学品 |
| 石油・ガスおよび精製 |
| 電力・公益事業 |
| 輸送 |
| 産業製造 |
| 電子機器・半導体 |
| エネルギー貯蔵 |
| その他の最終ユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 技術別 | アルカリ電解槽 | |
| PEM電解槽 | ||
| 固体酸化物電解槽セル(SOEC) | ||
| アニオン交換膜(AEM)電解槽 | ||
| 水素生産能力別 | 500L/時未満 | |
| 500~2,000L/時 | ||
| 2,000L/時超 | ||
| 最終用途別 | 化学品 | |
| 石油・ガスおよび精製 | ||
| 電力・公益事業 | ||
| 輸送 | ||
| 産業製造 | ||
| 電子機器・半導体 | ||
| エネルギー貯蔵 | ||
| その他の最終ユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
水電解の需要を牽引しているものは何ですか?
産業ユーザーは精製、アンモニア、化学品、および水素ベース燃料向けの低排出水素を必要としています。公共政策と再生可能エネルギー統合もプロジェクト開発を支援しています。
2026年の水電解市場の規模はどのくらいですか?
市場は2026年に7.81 ビリオン 米ドルと推定され、2031年までに11.43 ビリオン 米ドルに達する見込みです。
最も広く使用されている電解槽技術はどれですか?
アルカリ電解槽は、確立された産業用途と低い資本要件により、2025年に54.8%のシェアを占めました。
最も成長が速い電解槽技術はどれですか?
PEM技術は、柔軟な運転と高純度水素生産に支えられ、2031年にかけてCAGR 9.4%で成長する見込みです。
電解水素で最も成長が速い最終用途はどれですか?
石油・ガスおよび精製は、精製プロセスが水素化処理と脱硫に水素を必要とするため、2031年にかけてCAGR 9.1%で成長する予測です。
2031年にかけて最も成長が速い地域はどこですか?
アジア太平洋は、中国の製造規模とインドの水素調達パイプラインに支えられ、CAGR 9.2%で成長する見込みです。
最終更新日:



