
Tamaño y Participación del Mercado de Electrólisis del Agua
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Electrólisis del Agua por Mordor Intelligence
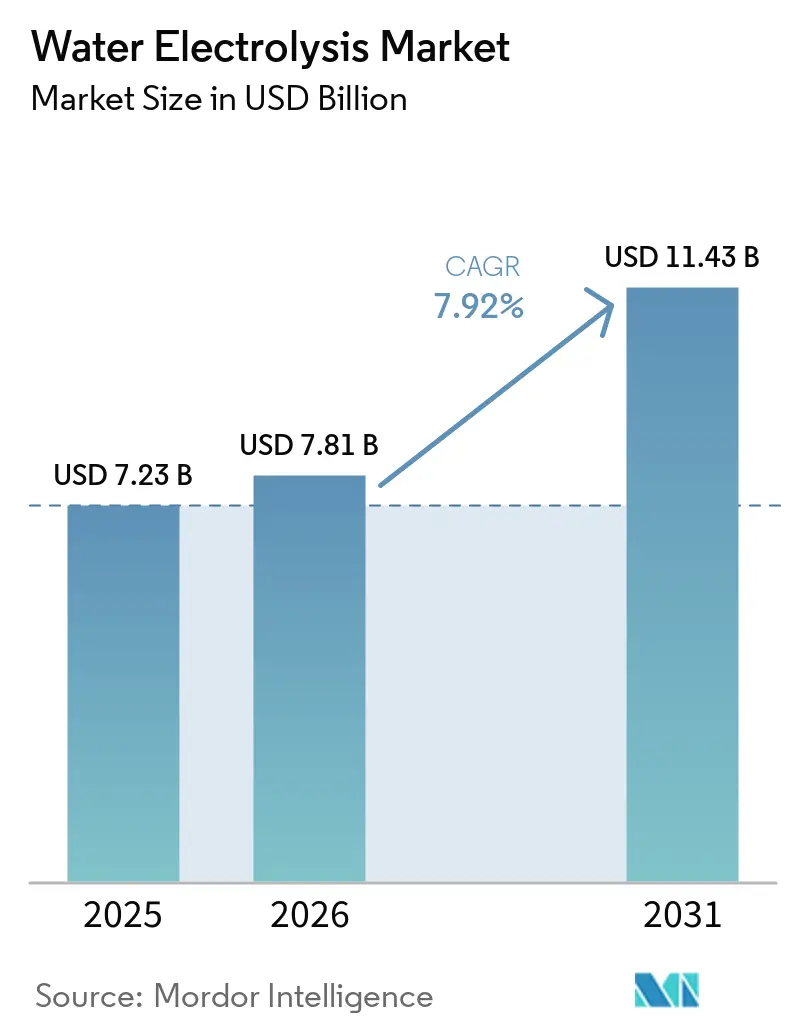
Se proyecta que el tamaño del Mercado de Electrólisis del Agua se expanda desde 7,23 mil millones de USD en 2025 y 7,81 mil millones de USD en 2026 hasta 11,43 mil millones de USD en 2031, a una CAGR del 7,92% entre 2026 y 2031. El mercado de electrólisis del agua está respaldado por la demanda industrial de hidrógeno con menores emisiones, una creciente cartera de proyectos de energía renovable y la necesidad de reemplazar el hidrógeno convencional en instalaciones industriales establecidas. La inversión en hidrógeno de bajas emisiones alcanzó casi 7 mil millones de USD en 2025, y la electrólisis representó una participación creciente del gasto en proyectos comprometidos[1]Agencia Internacional de Energía, "Inversión e Innovación," Revisión Global del Hidrógeno 2026, iea.org.. El mercado de electrólisis del agua también se beneficia cuando los desarrolladores combinan el suministro de equipos, la generación renovable y los acuerdos de compra a largo plazo. Este enfoque puede mejorar las condiciones de financiamiento para proyectos que deben gestionar precios de energía, utilización, compromisos de producción, cronogramas de construcción y la asignación del riesgo de desempeño entre los participantes del proyecto. La competencia se está centrando cada vez más en el costo, la capacidad de entrega, las garantías de desempeño, la capacidad de fabricación regional y el acceso a centros industriales que puedan apoyar el uso doméstico o los derivados de hidrógeno orientados a la exportación.
Conclusiones Clave del Informe
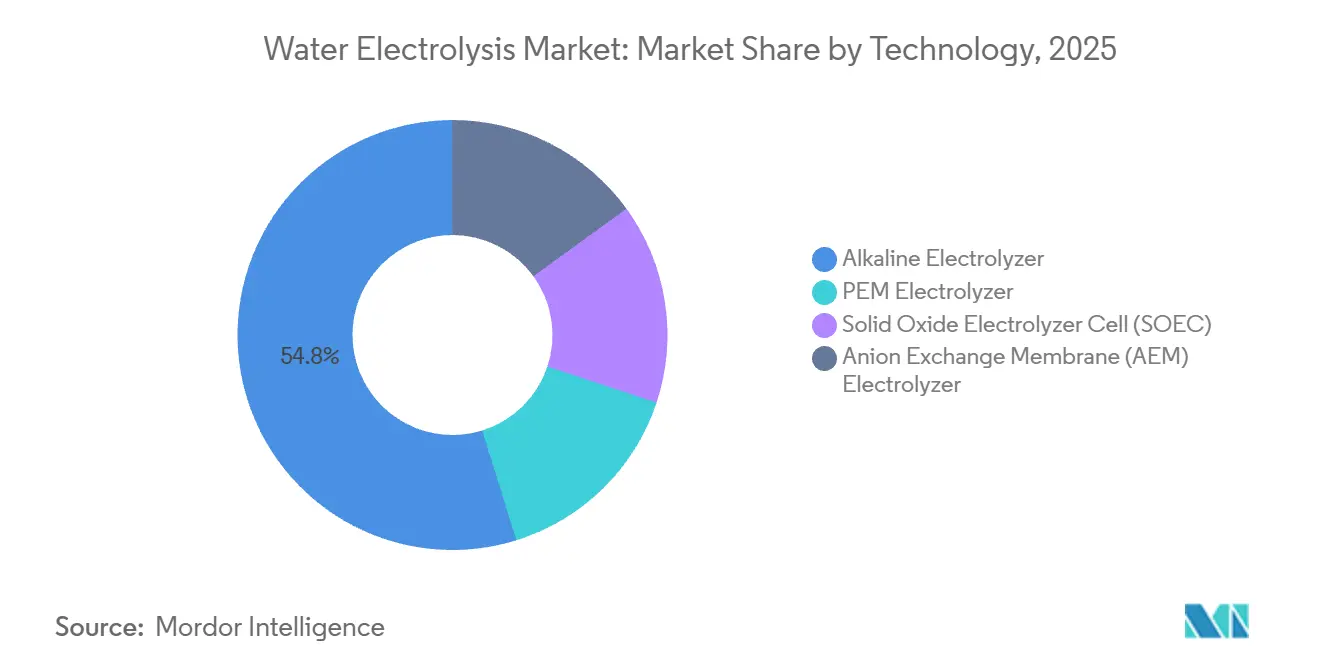
- Por tecnología, los electrolizadores alcalinos representaron el 54,8% de la participación del mercado de electrólisis del agua en 2025, mientras que se proyecta que PEM crezca a una CAGR del 9,4% hasta 2031.
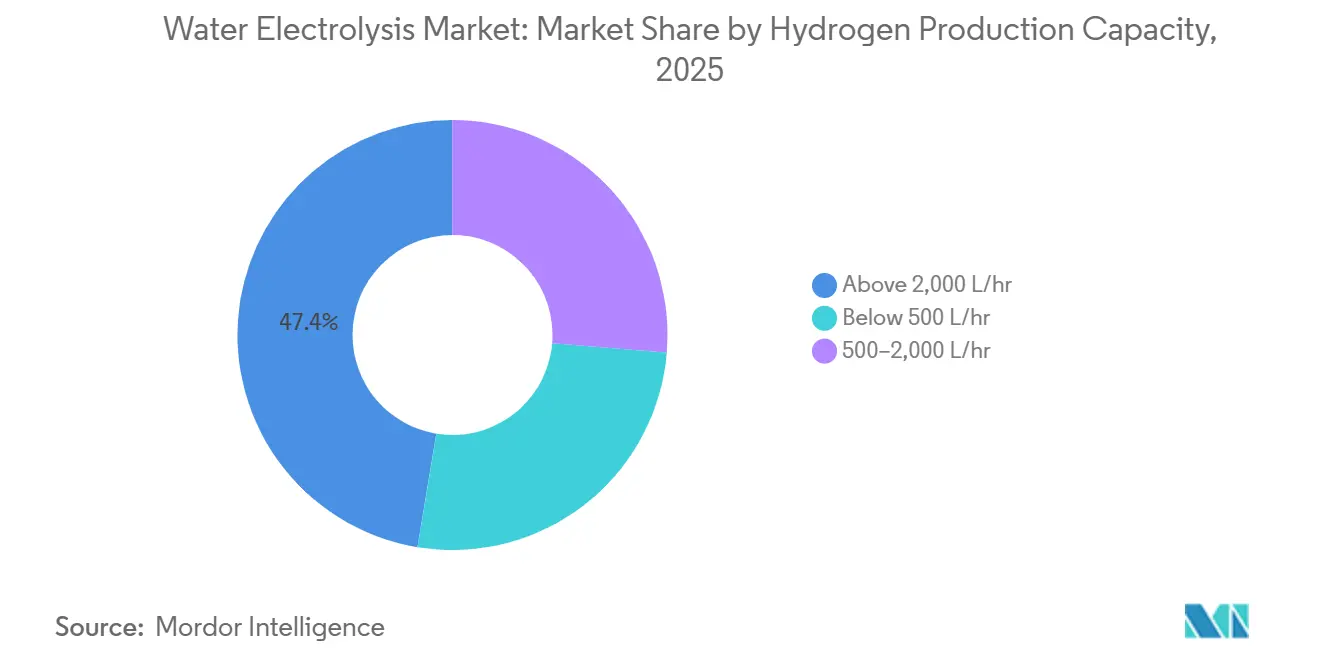
- Por capacidad de producción de hidrógeno, los sistemas de más de 2.000 L/hr representaron el 47,4% de la participación del mercado de electrólisis del agua en 2025, mientras que se prevé que la categoría de 500-2.000 L/hr se expanda a una CAGR del 8,7% hasta 2031.
- Por uso final, los productos químicos representaron el 33,2% de la participación del mercado de electrólisis del agua en 2025, mientras que se prevé que el petróleo y gas y la refinación crezcan a una CAGR del 9,1% hasta 2031.
- Por geografía, Europa representó el 31,5% de la participación del mercado de electrólisis del agua en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Electrólisis del Agua
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización Industrial y Demanda de Hidrógeno Verde | +2.50% | Global, concentrado en la UE, China, India, Oriente Medio | Largo plazo (≥ 4 años) |
| Integración de Energía Renovable y Almacenamiento de Energía de Larga Duración | +1.40% | Núcleo de Asia-Pacífico, con extensión a la UE y América del Norte | Mediano plazo (2–4 años) |
| Mandatos de Hidrógeno, Incentivos y Políticas de Reducción de Carbono | +1.20% | UE, India, Japón, Oriente Medio | Corto a Mediano plazo (≤ 4 años) |
| Crecimiento de la Demanda de Amoníaco, Metanol, Refinación, Acero y Combustibles Electrónicos | +1.50% | Global, con ganancias tempranas en India, Oriente Medio, UE | Largo plazo (≥ 4 años) |
| Producción de Hidrógeno Colocalizada en Clústeres Industriales y Portuarios | +0.60% | UE, Asia-Pacífico, América del Sur | Mediano plazo (2–4 años) |
| Monitoreo Digital de Pilas y Mantenimiento Predictivo | +0.30% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Descarbonización Industrial Impulsa la Demanda de Electrolizadores Más Allá del Sector Químico
La descarbonización industrial apoya el mercado de electrólisis del agua porque muchos procesos necesitan hidrógeno como materia prima, y estos usuarios ya comprenden los requisitos de calidad del hidrógeno, las prácticas de manejo y los riesgos operativos. La refinación de petróleo utilizó 37 millones de toneladas de hidrógeno en 2024, mientras que la producción de amoníaco utilizó 33 millones de toneladas[2]Agencia Internacional de Energía, "Resumen Ejecutivo," Revisión Global del Hidrógeno 2025, iea.org.. Históricamente, la mayor parte de esta demanda ha sido abastecida a través de rutas de producción basadas en combustibles fósiles, lo que crea una oportunidad de sustitución definida donde la electricidad renovable, el suministro de agua y el financiamiento de proyectos pueden integrarse. El crédito de la Sección 45V de la Ley de Reducción de la Inflación de los Estados Unidos puede mejorar la economía del hidrógeno renovable para la producción de acero y amoníaco en ubicaciones seleccionadas[3]Laboratorio Nacional de Energías Renovables, "Análisis Tecno-Económico de Rutas de Producción de Hidrógeno de Bajas Emisiones de Carbono para la Descarbonización de la Producción de Acero y Amoníaco," NREL, nrel.gov.. El mercado de electrólisis del agua tiene, por tanto, una vía de acceso a instalaciones industriales establecidas donde los sistemas de manejo de hidrógeno, los patrones de demanda, las especificaciones técnicas y el personal operativo ya están presentes.
La Integración de Energía Renovable Convierte a los Electrolizadores en Activos de Red
La integración de energía renovable está cambiando el papel de los electrolizadores dentro del mercado de electrólisis del agua. Los electrolizadores pueden actuar como cargas flexibles cuando la producción eólica y solar de otro modo sería recortada, lo que puede dar a los desarrolladores de proyectos otra fuente de valor más allá de las ventas de hidrógeno por sí solas. Esta capacidad es particularmente relevante donde las adiciones de energía renovable han superado la capacidad de la red y donde los sistemas eléctricos necesitan demanda flexible que pueda responder a las cambiantes condiciones de generación. Alemania tenía 193 MW de capacidad de electrólisis operativa en 2026, pero los altos costos de energía de la red significaban que muchos proyectos aún requerían apoyo público. Los desarrolladores que vinculan el suministro de electrolizadores con activos renovables dedicados y acuerdos de energía pueden presentar un caso de proyecto más completo a los prestamistas, clientes y organismos de financiamiento público.
Los Mandatos de Hidrógeno y las Políticas de Reducción de Carbono Anclan la Demanda a Largo Plazo
Las normas de política están haciendo que el caso de demanda para el mercado de electrólisis del agua sea más específico al vincular el uso de hidrógeno renovable con el transporte, el consumo industrial, las normas de adquisición y los objetivos de descarbonización. La RED III establece requisitos de combustibles renovables para la industria y el transporte en la Unión Europea, lo que proporciona a los desarrolladores un marco de política más claro para los combustibles renovables de origen no biológico. Solo 4 de los 27 estados miembros habían transpuesto total o parcialmente la directiva en agosto de 2025, lo que deja un riesgo de implementación[4]Hydrogen Europe, "Monitor de Hidrógeno Limpio 2025," Hydrogen Europe, hydrogeneurope.eu.. La Misión Nacional de Hidrógeno Verde de India tiene como objetivo 5 millones de toneladas de producción anual de hidrógeno renovable para 2030 y apoya una cartera de adquisiciones que se extiende más allá de la demanda local hacia la producción orientada a la exportación. John Cockerill obtuvo un pedido de electrolizadores de 1,3 GW de AM Green en octubre de 2024, lo que demuestra la escala de las adquisiciones que se están planificando en India.
Los Combustibles Electrónicos, el Amoníaco y el Acero Crean una Demanda Industrial de Electrolizadores a Gran Escala
El amoníaco, la refinación, el acero y los combustibles basados en hidrógeno dan al mercado de electrólisis del agua acceso a grandes centros de demanda industrial. Más del 85% de la inversión comprometida en hidrógeno de bajas emisiones se dirige a usos industriales existentes, refinerías, productos químicos o combustibles basados en hidrógeno. Estos usos tienen necesidades de compra más claras que los proyectos desarrollados únicamente para demanda futura, porque el hidrógeno está vinculado a un proceso existente, una base de clientes y una cadena de valor del producto. Las instalaciones de gran tamaño se diseñan cada vez más en módulos, lo que permite aumentar la capacidad cuando los contratos con los clientes se amplían y permite a los desarrolladores escalonar los compromisos de capital a medida que la economía del proyecto se vuelve más clara. Esto reduce el compromiso requerido en la primera decisión de inversión y disminuye el riesgo de que una instalación sobredimensionada opere sin suficiente demanda contratada. También otorga ventaja a los proveedores con capacidades de entrega e ingeniería en las licitaciones de grandes proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Electricidad y Disponibilidad de Energía Renovable de Bajo Costo | -0.90% | UE, Japón, Corea del Sur; menor impacto en zonas de energía renovable de Asia-Pacífico | Mediano plazo (2–4 años) |
| Alto Capital Inicial y Riesgo de Financiamiento de Proyectos | -0.70% | Global, más severo en mercados emergentes sin instrumentos de financiamiento combinado | Mediano a Largo plazo (2–4 años) |
| Restricciones de Agua, Refrigeración y Gestión de Salmuera en Ubicaciones Áridas | -0.20% | Oriente Medio, Norte de África, norte de India, partes de China | Largo plazo (≥ 4 años) |
| Cuellos de Botella en Iridio, Metales del Grupo del Platino y Durabilidad de Membranas | -0.30% | Global (específico de PEM; más restrictivo donde la adopción de PEM es más rápida) | Mediano a Largo plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Los Costos de Electricidad Limitan la Competitividad del Hidrógeno Verde en la Mayoría de los Mercados
Los costos de electricidad siguen siendo una restricción central en el mercado de electrólisis del agua porque determinan el costo de producción de hidrógeno, las horas que el equipo puede operar y el precio que los clientes industriales deben pagar. La Agencia Internacional de Energía informó que los menores precios del gas natural desde 2025 habían ampliado la diferencia de costos entre el hidrógeno renovable y el fósil en varios mercados. Esto puede retrasar las decisiones de inversión final donde no se dispone de subvenciones o energía de bajo costo contratada, particularmente donde los desarrolladores no pueden trasladar los mayores costos del hidrógeno a sus clientes. El desarrollo de proyectos se concentra, por tanto, en regiones con recursos renovables favorables, condiciones de compra viables, infraestructura adecuada y un entorno de política que pueda reducir los riesgos iniciales del proyecto. La Península Ibérica, el sur de India, Oriente Medio y las regiones eólicas del norte de China tienen características que pueden apoyar un suministro de menor costo.
Los Altos Requisitos de Capital y el Riesgo de Financiamiento de Proyectos Difieren las Decisiones de Inversión
Los sistemas de gran tamaño requieren un capital inicial significativo, y los contratos de compra a largo plazo estandarizados siguen siendo limitados, lo que obliga a los desarrolladores a negociar términos específicos del proyecto para energía, producción, entrega y asignación de riesgos. Las nuevas decisiones de inversión final para la producción de hidrógeno de bajas emisiones cayeron por debajo de 0,8 Mtpa en 2025 tras 2 años por encima de 1 Mtpa. Los activos de electrolizadores pueden operar durante 15-20 años, mientras que los contratos de suministro suelen tener una duración de 10-15 años. Esto deja un problema de valor residual para los financiadores de proyectos, quienes deben evaluar el valor del equipo después de que finalice el contrato inicial con el cliente y antes de que se asegure cualquier contrato de reemplazo. Por tanto, el mercado de electrólisis del agua probablemente favorecerá a los proveedores que puedan respaldar garantías de desempeño, entrega de ingeniería, asociaciones de proyectos creíbles y evidencia de que los sistemas pueden cumplir los requisitos de producción contratados a lo largo del tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Lo Alcalino Mantiene la Base; PEM Redefine la Frontera del Crecimiento
Los electrolizadores alcalinos representaron el 54,8% del tamaño del mercado de electrólisis del agua en 2025, mientras que se espera que PEM registre una CAGR del 9,4% hasta 2031. La tecnología alcalina sigue siendo ampliamente utilizada porque tiene un historial industrial establecido, no depende del iridio, funciona con catalizadores a base de níquel y se ha utilizado durante décadas en aplicaciones industriales como la producción de cloro-álcali. Sus menores requisitos de capital también apoyan su posición en grandes proyectos industriales, especialmente donde los compradores priorizan equipos probados, disciplina de costos, estandarización y disponibilidad rápida sobre la flexibilidad operativa de las tecnologías más nuevas. Los sistemas PEM responden rápidamente a la electricidad renovable variable y pueden suministrar hidrógeno de alta pureza, lo que es importante cuando la producción de hidrógeno debe seguir la generación cambiante de energía eólica y solar sin comprometer la calidad requerida por los usuarios finales especializados. Estos atributos apoyan el uso en aplicaciones de celdas de combustible y producción relacionada con semiconductores, donde el equipo compacto, la operación dinámica y las especificaciones de pureza estrictas pueden importar más que el menor costo inicial asociado con la tecnología alcalina.
Una investigación publicada en 2025 demostró un catalizador IrOx de estructura túnel que redujo la carga de iridio en los ánodos PEM. El resultado aborda una restricción de materiales que afecta la implementación más amplia de PEM porque el suministro global de iridio es limitado y el iridio se produce en gran medida como subproducto de la minería de platino en lugar de como material primario. Nel ASA aprobó una decisión de inversión en diciembre de 2025 para industrializar una plataforma alcalina presurizada de nueva generación en Herøya, Noruega. La tecnología SOEC mantiene un argumento de eficiencia donde el calor residual industrial está disponible, particularmente en entornos de acero y amoníaco, pero se encuentra en una etapa más temprana de comercialización y conlleva mayor riesgo de desarrollo, fabricación y adopción por parte de los clientes que los sistemas alcalinos establecidos. Los sistemas AEM también están avanzando desde demostraciones hacia aplicaciones industriales sin la misma exposición al iridio que los sistemas PEM, lo que ofrece a los desarrolladores otra posible ruta tecnológica donde la operación flexible y la menor dependencia de materiales son consideraciones centrales de adquisición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Capacidad de Producción de Hidrógeno: Los Sistemas de Gran Tamaño Anclan los Ingresos; El Rango Medio Crece Más Rápido
Los sistemas de más de 2.000 L/hr representaron el 47,4% del tamaño del mercado de electrólisis del agua en 2025. Se proyecta que la categoría de 500-2.000 L/hr crezca a una CAGR del 8,7% de 2026 a 2031. Los sistemas de rango medio permiten a los compradores industriales comenzar con implementaciones por fases en lugar de asumir un único compromiso grande, lo que puede ser útil cuando los contratos de compra aún se están negociando o cuando las instalaciones están añadiendo hidrógeno renovable en varias etapas. Estos sistemas pueden ensamblarse en contenedores estándar y ponerse en marcha más rápidamente que los proyectos personalizados, lo que ayuda a los clientes a limitar el trabajo en el sitio, reducir la incertidumbre en la programación y hacer coincidir la puesta en marcha con la disponibilidad de energía renovable y la demanda industrial. Este modelo ayuda a los compradores a gestionar los riesgos tecnológicos, de tiempo y de contrato con el cliente, al tiempo que conservan la opción de añadir equipos una vez que el desempeño operativo, el suministro de electricidad y la solidez de la base de clientes hayan sido demostrados.
Los sistemas de gran tamaño siguen atrayendo los contratos individuales más grandes y proporcionan la base de ingresos para los proveedores establecidos, porque las refinerías, los productores de amoníaco y los parques industriales pueden requerir volúmenes sustanciales de hidrógeno de una única instalación coordinada. thyssenkrupp nucera firmó un contrato en marzo de 2026 para suministrar 300 MW de equipos alcalinos para la instalación Onuba de Moeve en Huelva, España. Los sistemas de menos de 500 L/hr sirven a sitios remotos, aplicaciones electrónicas e instalaciones de demostración, donde la producción local puede evitar restricciones de transporte, establecer vías de certificación o probar acuerdos técnicos y comerciales antes de decisiones de adquisición más grandes. El AEM Nexus 2500 de Enapter fue seleccionado para una demostración en Róterdam que combina electrólisis, generación renovable y almacenamiento en baterías. En todas las bandas de capacidad, los clientes están dando mayor importancia a la producción garantizada de hidrógeno en lugar del suministro de equipos únicamente, lo que aumenta la importancia de los socios de ingeniería, el soporte operativo, las garantías de desempeño y la responsabilidad claramente definida por los resultados de entrega.
Por Uso Final: Los Productos Químicos Anclan el Mercado; El Petróleo y Gas y la Refinación Son la Apuesta de Crecimiento Estratégico
Los productos químicos representaron el 33,2% de la participación del mercado de electrólisis del agua en 2025. El segmento está respaldado por la demanda cautiva de amoníaco, metanol y producción de productos químicos especializados, donde el hidrógeno ya es un insumo de producción necesario y la demanda está más cerca del punto de uso que en los proyectos emergentes de hidrógeno comercial. Los sitios existentes pueden reemplazar el hidrógeno convencional mientras utilizan infraestructura de manejo establecida, procedimientos operativos establecidos y especificaciones que ya son conocidas por el propietario del proyecto, lo que puede simplificar la base comercial para la inversión. BASF puso en marcha una planta de hidrógeno verde de 54 MW en Ludwigshafen a principios de 2025 para su uso en su complejo químico integrado. Este tipo de proyecto tiene un cliente identificable y especificaciones de hidrógeno definidas, por lo que las decisiones de inversión pueden vincularse a una necesidad operativa específica en lugar de depender enteramente del desarrollo futuro de una nueva red de distribución de hidrógeno.
Se prevé que el petróleo y gas y la refinación crezcan a una CAGR del 9,1% hasta 2031. La refinación requiere hidrógeno para el hidrotratamiento y la desulfurización, lo que da al segmento una necesidad de proceso directa y limita el alcance para sustituir otra materia prima cuando los refinadores deben cumplir con los requisitos de calidad del combustible y las emisiones. El sector ofrece una vía a corto plazo para sistemas de gran tamaño cuando la energía renovable y la compra pueden alinearse, porque las ubicaciones de las refinerías ya cuentan con usuarios de hidrógeno, servicios industriales, personal técnico y conexiones establecidas con las cadenas de suministro de energía y productos químicos. La energía y los servicios públicos, el transporte, la manufactura, el almacenamiento de energía y la electrónica tienen diferentes necesidades operativas y tamaños de proyecto, que van desde la conversión flexible de electricidad renovable hasta el suministro local de hidrógeno para vehículos, procesos de fabricación y aplicaciones de alta pureza. La demanda de transporte con celdas de combustible se está desarrollando en Japón y Corea del Sur, mientras que los proyectos de almacenamiento de energía son relevantes en sistemas eléctricos con alta penetración eólica donde el hidrógeno puede proporcionar una opción de mayor duración que las baterías electroquímicas para ciertos usos.
Análisis Geográfico
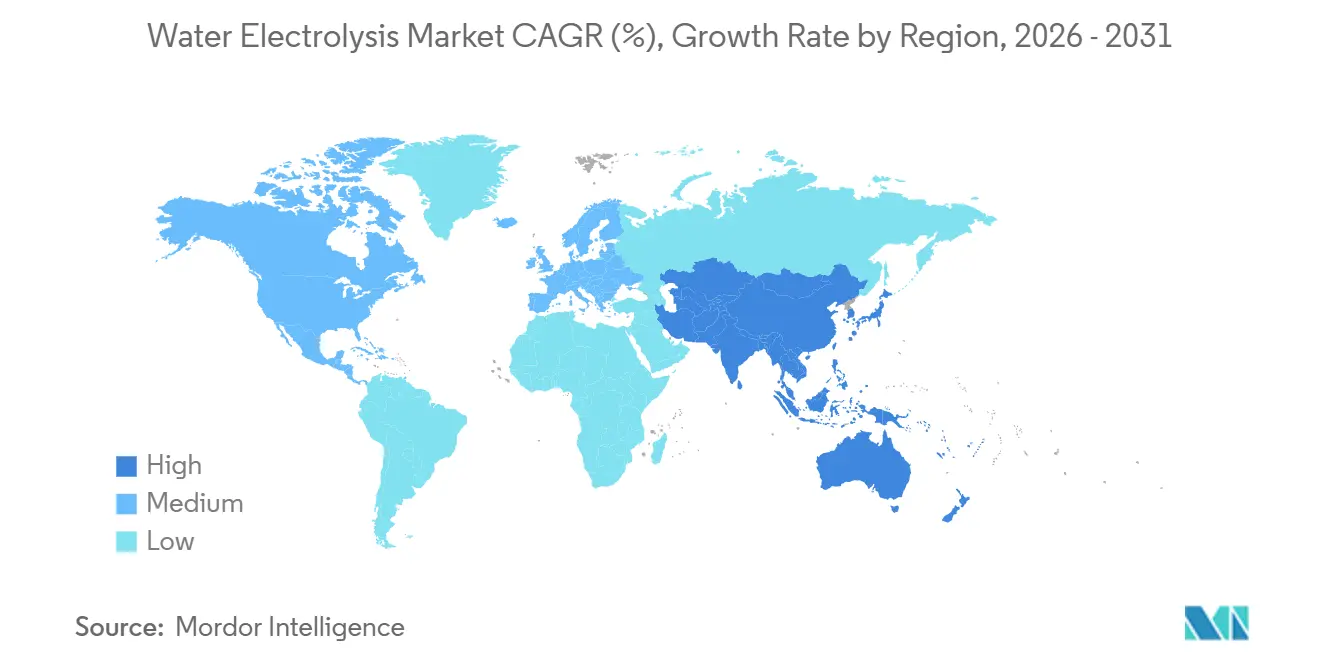
Europa representó el 31,5% de la participación del mercado de electrólisis del agua en 2025. La región combina demanda industrial, apoyo de políticas y financiamiento público, y la capacidad de electrólisis instalada en Europa alcanzó 571 MWel a mediados de 2025. El tamaño promedio de los proyectos aumentó de 2,9 MWel en 2023-2024 a 18 MWel en 2024-2025. Esto indica un avance más allá de las pequeñas demostraciones hacia instalaciones industriales más grandes.
Alemania tenía 193 MW de capacidad operativa y 993 MW en construcción a mediados de 2026. Los altos costos de electricidad hacen que el financiamiento público y las rutas de suministro de menor costo sean importantes para la cartera de proyectos del país. La Ley de Aceleración del Hidrógeno de Alemania, aprobada en octubre de 2025, abarcó los permisos en producción, terminales, almacenamiento y tuberías. Se espera que la red Kernnetz planificada de 9.700 km conecte las áreas de producción del norte con los centros de demanda industrial para 2032, mientras que España está ganando relevancia a través de la instalación de Moeve en Huelva.
Asia-Pacífico es el mercado regional de electrólisis del agua de más rápido crecimiento con una CAGR del 9,2% hasta 2031. China representó casi tres cuartas partes de las nuevas instalaciones globales de electrolizadores en 2025. Su escala de fabricación alcalina apoya un modelo orientado al costo, pero también aumenta la presión competitiva. India está desarrollando proyectos de hidrógeno orientados a la exportación, incluida la implementación planificada de electrolizadores de 1,3 GW de AM Green en Kakinada. América del Norte está moldeada por el crédito de la Sección 45V de los Estados Unidos, mientras que los proyectos canadienses pueden aprovechar redes eléctricas de menor contenido de carbono y las ubicaciones portuarias de América del Sur como Pecém y Suape están buscando oportunidades de exportación. Oriente Medio y África combinan recursos solares de bajo costo con programas de exportación de amoníaco y grandes propuestas de proyectos alcalinos.

Panorama Competitivo
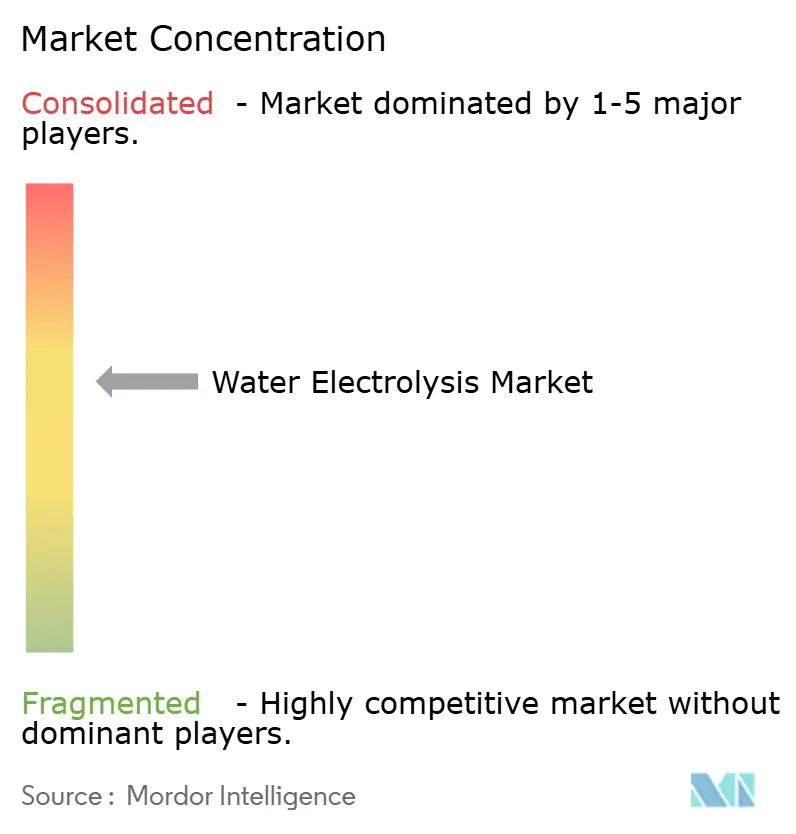
El mercado de electrólisis del agua está moderadamente concentrado y cuenta con una base de suministro alcalino orientada al costo y una base de suministro PEM y SOEC orientada a la tecnología. Los fabricantes chinos compiten fuertemente en precio y escala de entrega en sistemas alcalinos, donde la ingeniería de costos, la producción a gran escala y la capacidad de cumplir con plazos cortos de entrega de equipos siguen siendo factores importantes en la selección de proveedores. Los proveedores europeos y otros internacionales buscan diferenciación a través de la eficiencia, la fiabilidad, la capacidad de ingeniería, el soporte de proyectos y la capacidad de integrar equipos con el diseño más amplio de la planta, los acuerdos de energía y los compromisos de desempeño con los clientes. No se informó que ninguna empresa tuviera más de una participación de ingresos global de mediados de los adolescentes, lo que significa que las decisiones de adquisición aún pueden ser disputadas por varios proveedores creíbles a pesar de la creciente ventaja que tienen los fabricantes con mayor capacidad de producción. Una mayor capacidad de fabricación puede mejorar el poder de negociación en las adquisiciones y reducir los costos unitarios, lo que dificulta que los pequeños proveedores compitan por grandes proyectos.
Las asociaciones entre fabricantes de equipos originales y empresas de ingeniería se han convertido en una respuesta competitiva importante en el mercado de electrólisis del agua. Nel ASA firmó un acuerdo de colaboración con Samsung E&A en marzo de 2025, y Samsung E&A adquirió una participación del 9,1% en Nel. El acuerdo vincula la tecnología de electrolizadores con la ingeniería de plantas y la entrega de proyectos, respondiendo a la demanda de los compradores de un paquete coordinado que pueda abordar el desempeño del equipo, la integración en el sitio, la ejecución de la construcción y las condiciones requeridas para el financiamiento. El contrato de 300 MW de thyssenkrupp nucera para Moeve muestra el valor de los módulos industriales estandarizados para grandes instalaciones. El pedido de 1,3 GW de John Cockerill de AM Green también muestra que los proveedores con planes de fabricación y ejecución locales pueden asegurar grandes compromisos.
El desarrollo tecnológico sigue siendo importante junto con la escala de fabricación, y los proveedores de PEM deben reducir la exposición a las restricciones de iridio a medida que crece la implementación, porque la disponibilidad de materiales puede afectar tanto el costo futuro del sistema como la viabilidad de planes de implementación muy grandes. Los desarrolladores de AEM están buscando aplicaciones flexibles sin usar iridio, y el proyecto de Enapter en Róterdam proporciona un ejemplo de esta ruta hacia la validación industrial. La industrialización planificada por Nel de una plataforma alcalina presurizada de nueva generación es otro ejemplo de proveedores que buscan menor costo y una huella física más pequeña. La industria de electrólisis del agua está avanzando hacia la innovación en equipos, la ejecución de proyectos, la presencia de fabricación regional y los modelos comerciales que proporcionan a los compradores industriales compromisos de producción más claros y menos riesgos de entrega no gestionados.
Líderes de la Industria de Electrólisis del Agua
-
thyssenkrupp nucera AG and Co. KGaA
-
Siemens Energy AG
-
John Cockerill
-
Nel ASA
-
Cummins Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: John Cockerill completó la instalación de cuatro electrolizadores alcalinos de 25 MW en el proyecto HyOffWind en el Puerto de Zeebrugge, Bélgica, con una producción esperada de hasta 3.700 toneladas de hidrógeno verde al año y una reducción de CO₂ de 25.000 toneladas por año.
- Marzo de 2026: thyssenkrupp nucera firmó un contrato de ingeniería, adquisición, fabricación y suministro con Moeve para 300 MW de equipos de electrolizadores alcalinos en Onuba, Huelva, España. El proyecto está diseñado para producir 45.000 toneladas de hidrógeno verde y reducir el CO₂ en 250.000 toneladas anuales.
- Diciembre de 2025: El consejo de administración de Nel ASA aprobó la decisión de inversión para industrializar su plataforma alcalina presurizada de nueva generación en Herøya, Noruega. La capacidad anual inicial es de 1 GW y está planificada para escalar a 4 GW.
- Marzo de 2025: Nel ASA y Samsung E&A firmaron un acuerdo de colaboración. Samsung E&A también adquirió una participación del 9,1% en Nel e integrará la tecnología de Nel en su oferta de planta de hidrógeno CompassH2.


Alcance del Informe Global del Mercado de Electrólisis del Agua
La electrólisis del agua es un proceso electroquímico que utiliza electricidad para dividir el agua (H₂O) en hidrógeno (H₂) y oxígeno (O₂). El proceso tiene lugar en un electrolizador que contiene electrodos y un electrolito o membrana. Cuando se aplica electricidad, las moléculas de agua experimentan reacciones de oxidación y reducción, produciendo hidrógeno en el cátodo y oxígeno en el ánodo.
El Mercado de Electrólisis del Agua está segmentado por tecnología, capacidad de producción de hidrógeno, uso final y geografía. Por tecnología, el mercado está segmentado en electrolizadores alcalinos, electrolizadores PEM, celdas de electrolizador de óxido sólido (SOEC) y electrolizadores de membrana de intercambio aniónico (AEM). Por capacidad de producción, el mercado está segmentado en menos de 500 L/hr, 500–2.000 L/hr y más de 2.000 L/hr. Por uso final, el mercado está segmentado en productos químicos, petróleo y gas y refinación, energía y servicios públicos, transporte, manufactura industrial y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de electrólisis del agua en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Electrolizador Alcalino |
| Electrolizador PEM |
| Celda de Electrolizador de Óxido Sólido (SOEC) |
| Electrolizador de Membrana de Intercambio Aniónico (AEM) |
| Por debajo de 500 L/hr |
| 500–2.000 L/hr |
| Por encima de 2.000 L/hr |
| Productos Químicos |
| Petróleo y Gas y Refinación |
| Energía y Servicios Públicos |
| Transporte |
| Manufactura Industrial |
| Electrónica y Semiconductores |
| Almacenamiento de Energía |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología | Electrolizador Alcalino | |
| Electrolizador PEM | ||
| Celda de Electrolizador de Óxido Sólido (SOEC) | ||
| Electrolizador de Membrana de Intercambio Aniónico (AEM) | ||
| Por Capacidad de Producción de Hidrógeno | Por debajo de 500 L/hr | |
| 500–2.000 L/hr | ||
| Por encima de 2.000 L/hr | ||
| Por Uso Final | Productos Químicos | |
| Petróleo y Gas y Refinación | ||
| Energía y Servicios Públicos | ||
| Transporte | ||
| Manufactura Industrial | ||
| Electrónica y Semiconductores | ||
| Almacenamiento de Energía | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de electrólisis del agua?
Los usuarios industriales necesitan hidrógeno de menores emisiones para la refinación, el amoníaco, los productos químicos y los combustibles basados en hidrógeno. Las políticas públicas y la integración de energía renovable también apoyan el desarrollo de proyectos.
¿Cuál es el tamaño del mercado de electrólisis del agua en 2026?
El mercado se estima en 7,81 mil millones de USD en 2026 y se proyecta que alcance los 11,43 mil millones de USD en 2031.
¿Qué tecnología de electrolizador se utiliza más ampliamente?
Los electrolizadores alcalinos representaron el 54,8% de la participación en 2025 debido a su uso industrial establecido y sus menores requisitos de capital.
¿Qué tecnología de electrolizador está creciendo más rápido?
Se proyecta que la tecnología PEM crezca a una CAGR del 9,4% hasta 2031, respaldada por la operación flexible y la producción de hidrógeno de alta pureza.
¿Qué uso final está creciendo más rápido para el hidrógeno electrolítico?
Se prevé que el petróleo y gas y la refinación crezcan a una CAGR del 9,1% hasta 2031 porque los procesos de refinación requieren hidrógeno para el hidrotratamiento y la desulfurización.
¿Qué región está creciendo más rápido hasta 2031?
Se espera que Asia-Pacífico crezca a una CAGR del 9,2%, respaldada por la escala de fabricación de China y la cartera de adquisiciones de hidrógeno de India.
Última actualización de la página el:



