
Tamanho e Participação do Mercado de Sistemas de Coleta em Caixas Guiados por Visão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 511.06 Milhões de dólares |
| Tamanho do Mercado (2031) | 844.36 Milhões de dólares |
| Growth Rate (2026 - 2031) | 10.56 % |
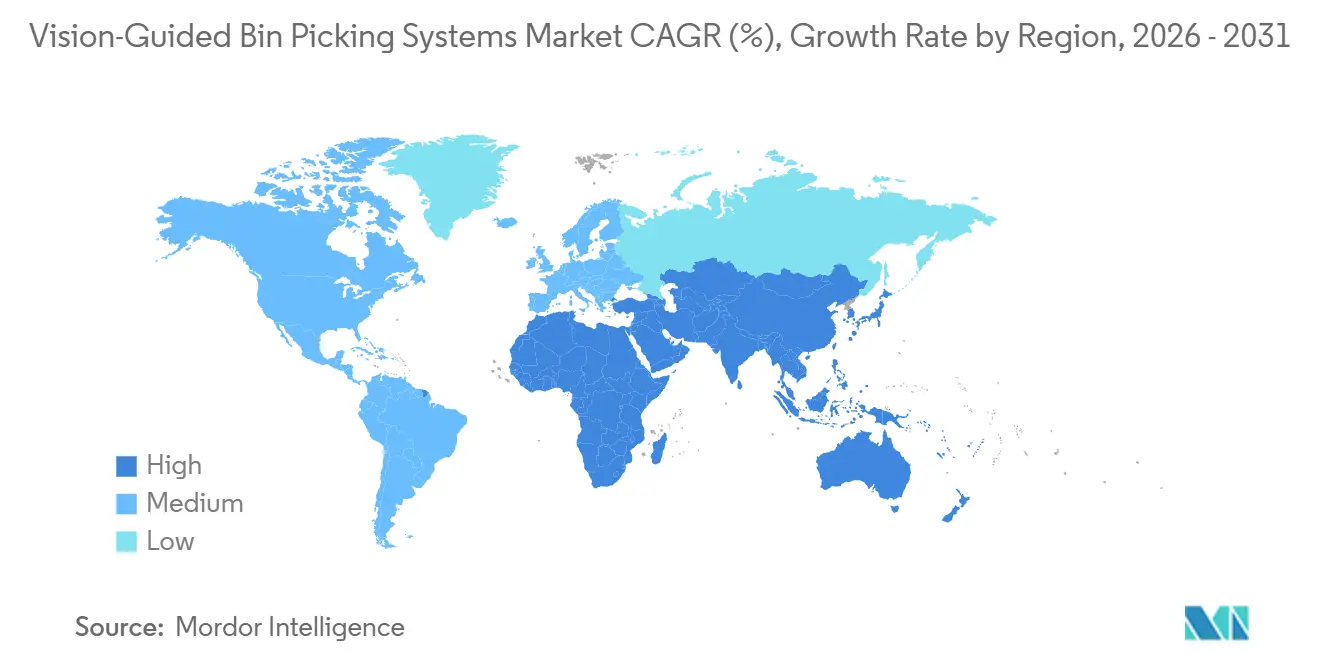
| Mercado de Crescimento Mais Rápido | Europe, Middle East, and Africa |
| Maior Mercado | Ásia-Pacífico |
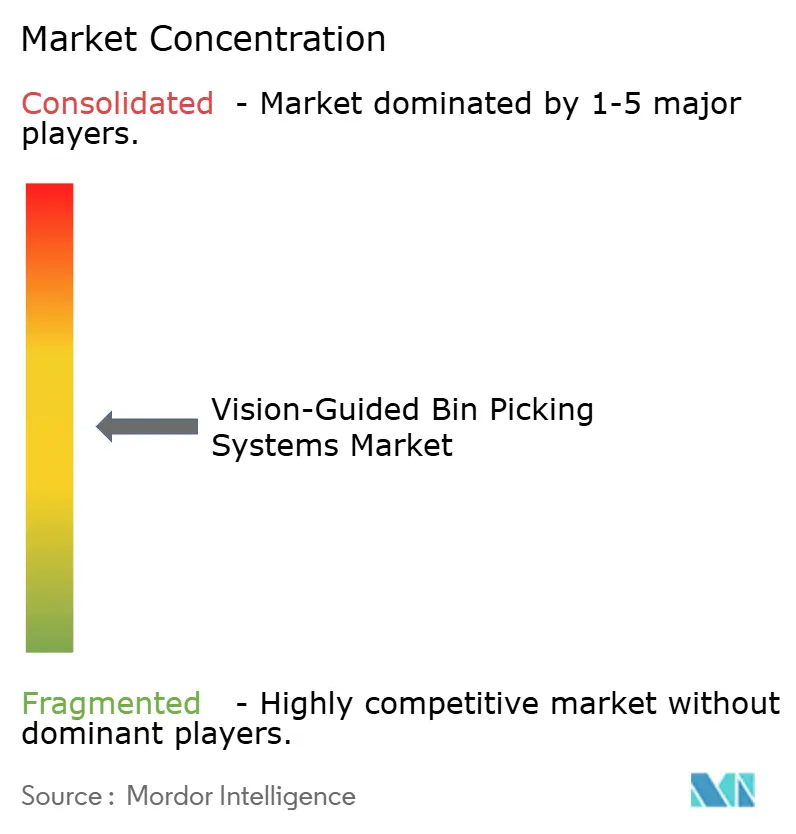
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Coleta em Caixas Guiados por Visão por Mordor Intelligence
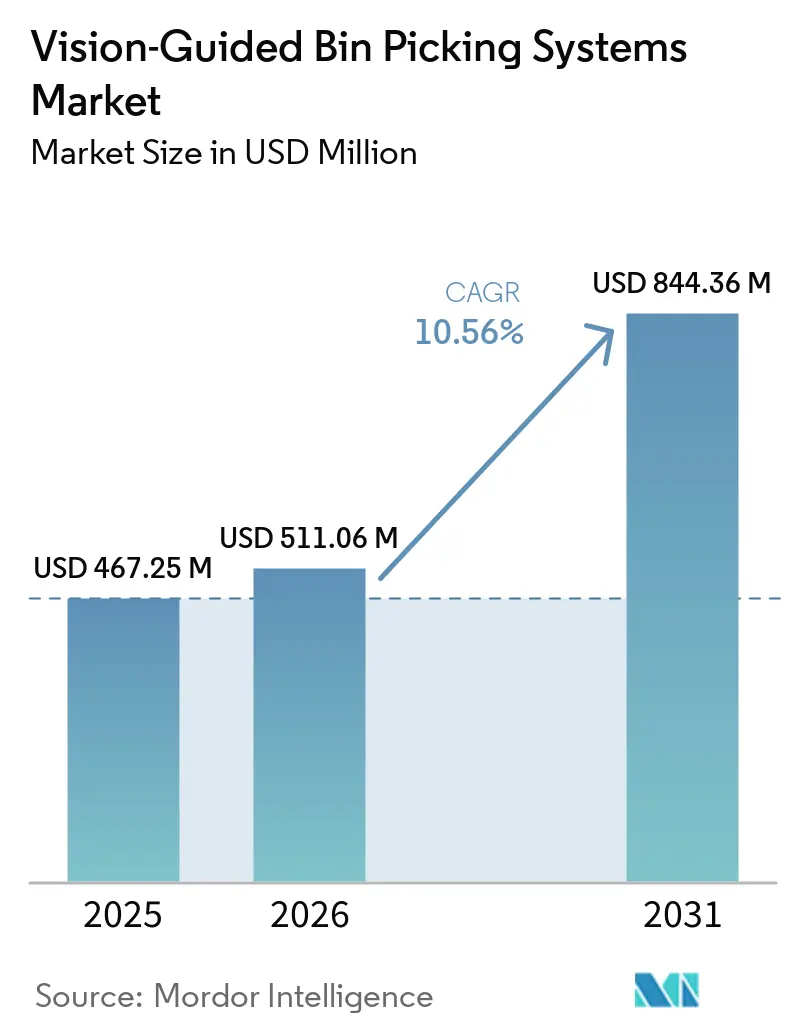
O tamanho do mercado de sistemas de coleta em caixas guiados por visão foi avaliado em 467,25 milhões de USD em 2025 e estima-se que se expanda de 511,06 milhões de USD em 2026 para atingir 844,36 milhões de USD até 2031, a um CAGR de 10,56% durante o período de previsão (2026-2031). Os fabricantes estão utilizando esses sistemas para sustentar a produção quando as funções de produção e manuseio de materiais são difíceis de preencher. O argumento de valor centra-se na estabilidade do rendimento com menor dependência de aumento de pessoal. Os fornecedores também estão direcionando suas ofertas para softwares que podem ser atualizados à medida que as peças e tarefas mudam. Essa mudança pode encurtar o trabalho de implantação para fábricas de médio porte e tornar a automação viável em mais ambientes de alta variedade. A concorrência depende cada vez mais da capacidade de planejamento de preensão, da velocidade de integração e da capacidade de suportar frotas de robôs diversificadas.
Principais Conclusões do Relatório
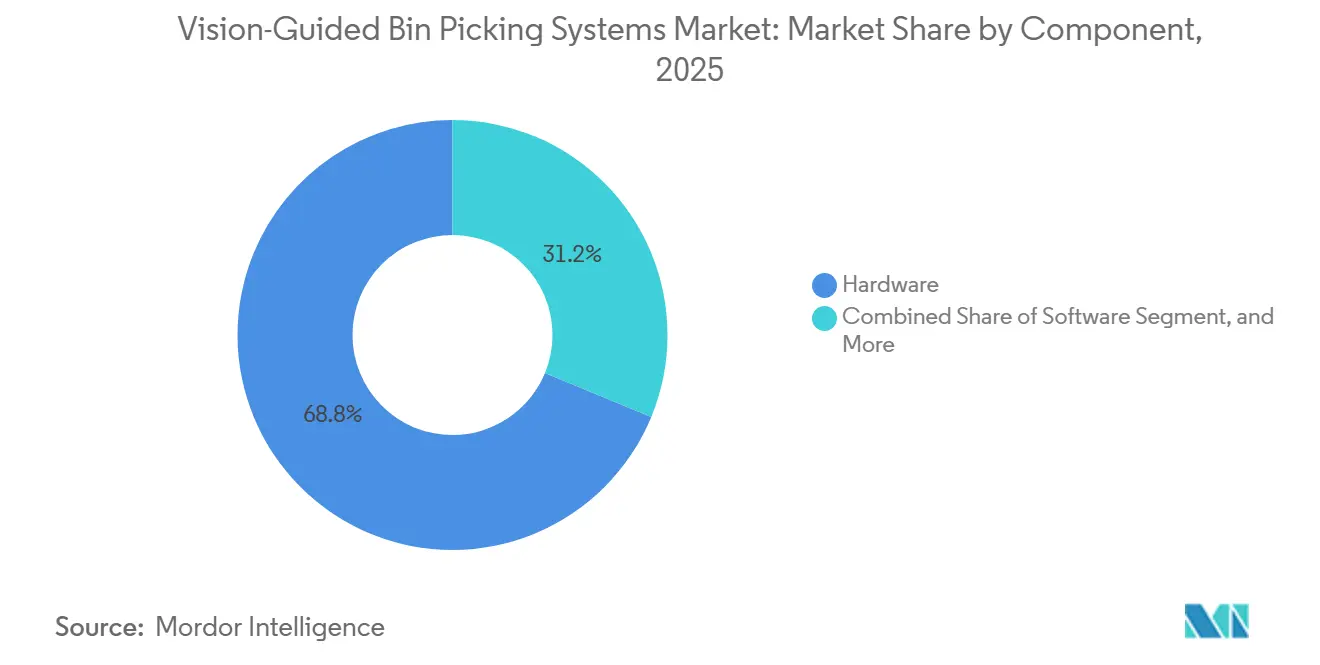
- Por componente, o hardware detinha 68,78% da participação do mercado de sistemas de coleta em caixas guiados por visão em 2025, enquanto o software deve se expandir a um CAGR de 11,78% até 2031.
- Por tecnologia de visão, a visão estéreo 3D detinha uma participação de receita de 31,23% em 2025, enquanto o tempo de voo deve se expandir a um CAGR de 11,89% até 2031.
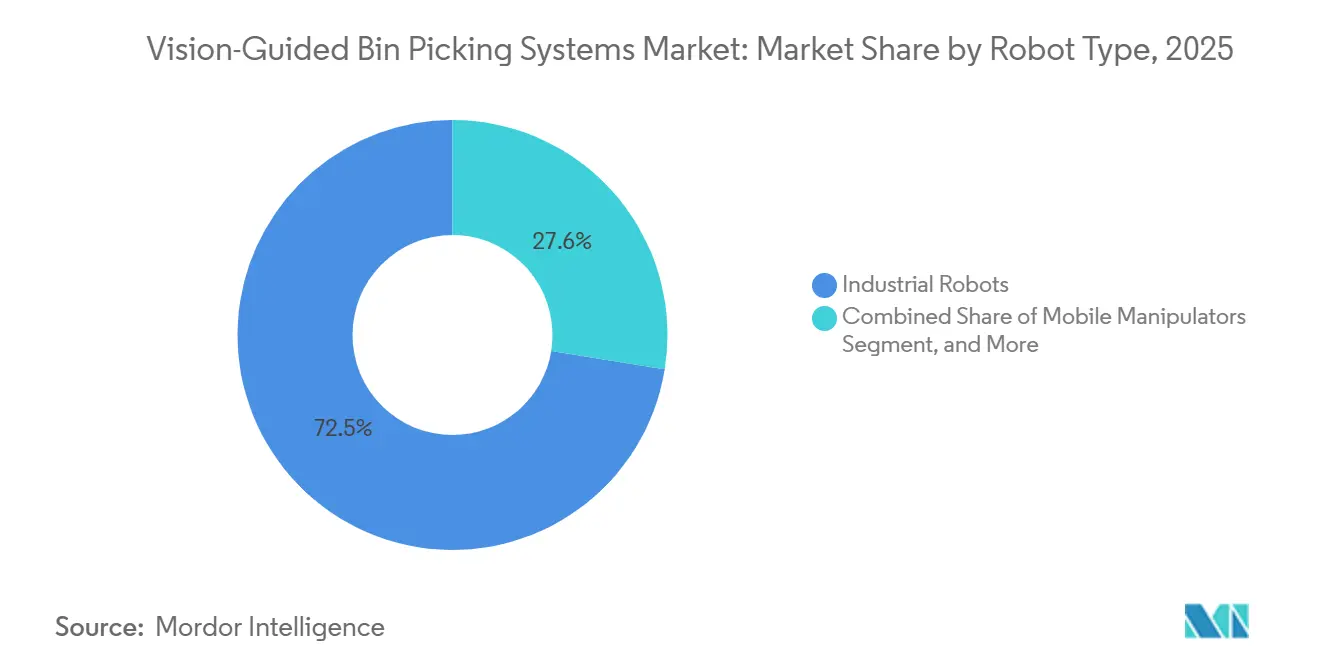
- Por tipo de robô, os robôs industriais detinham uma participação de receita de 72,45% em 2025, enquanto os manipuladores móveis devem se expandir a um CAGR de 11,43% até 2031.
- Por indústria do usuário final, automotivo e componentes automotivos detinham uma participação de receita de 28,91% em 2025, enquanto logística e comércio eletrônico deve se expandir a um CAGR de 11,51% até 2031.
- Por geografia, a Ásia-Pacífico detinha uma participação de receita de 37,89% em 2025, enquanto o Oriente Médio e África deve se expandir a um CAGR de 11,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Coleta em Caixas Guiados por Visão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Industrial e Aumento dos Custos de Mão de Obra | +2.5% | Global, saturação precoce na América do Norte e Europa | Curto Prazo (≤ 2 Anos) |
| Maior Precisão de Percepção 3D e Planejamento de Preensão com Inteligência Artificial | +2.2% | Global, liderado pela Ásia-Pacífico, com expansão para América do Norte e Europa | Médio Prazo (2-4 Anos) |
| Automação Flexível para Produção de Alta Variedade | +1.5% | América do Norte e Europa, com expansão para Coreia do Sul e Japão | Médio Prazo (2-4 Anos) |
| Expansão da Automação de Atendimento de Pedidos do Comércio Eletrônico | +1.3% | Ásia-Pacífico e América do Norte, com expansão para Oriente Médio e África | Curto Prazo (≤ 2 Anos) |
| Manuseio Mais Seguro de Peças Pesadas, Cortantes e Contaminadas | +0.8% | Global, concentrado na Europa e no Japão | Médio Prazo (2-4 Anos) |
| Treinamento com Dados Sintéticos Reduzindo o Tempo de Comissionamento de Novas Peças | +0.7% | Global, maior demanda na Ásia-Pacífico e América do Norte | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Industrial e Aumento dos Custos de Mão de Obra
A escassez de mão de obra industrial permanece como um fator de demanda imediato para o mercado de sistemas de coleta em caixas guiados por visão. As plantas precisam de formas confiáveis de manter a capacidade de manuseio quando operadores qualificados são difíceis de recrutar e reter. O mercado de sistemas de coleta em caixas guiados por visão, portanto, aborda uma restrição operacional além de uma tarefa de produção. As células guiadas por visão podem assumir tarefas repetitivas de coleta em massa que são difíceis de escalar de forma consistente. Elas também permitem que o pessoal disponível se mova para revisão de qualidade, supervisão de células e tratamento de exceções. Isso torna a adoção relevante mesmo para instalações que são apenas parcialmente automatizadas. Confere ao mercado de sistemas de coleta em caixas guiados por visão um papel em programas de automação em fases. A Federação Internacional de Robótica identificou a escassez de mão de obra e o reshoring como principais fatores de investimento em automação na América do Norte e na Ásia durante 2026.[1]Federação Internacional de Robótica, "Apresentação de Mercado da Mesa Redonda Executiva da IFR," Federação Internacional de Robótica, ifr.org
Maior Precisão de Percepção 3D e Planejamento de Preensão com Inteligência Artificial
A melhoria da percepção 3D e do planejamento de preensão está tornando peças mais difíceis adequadas para coleta automatizada. Estampagens reflexivas, suportes escuros e fixadores emaranhados historicamente exigiam programação e testes adicionais. O GraspGen-X apresentou uma abordagem de preensão 6-DOF entre diferentes plataformas que utilizou 350 milhões de preensões sintéticas em garras de mandíbula paralela e de três dedos.[2]C. Han et al., "GraspGen-X, Preensão 6-DOF Baseada em Difusão entre Diferentes Plataformas," Anais do CVPR 2026, openaccess.thecvf.com Uma revisão revisada por pares de 2025 descreveu a previsão de preensão como uma parte em rápida mudança do fluxo de trabalho de coleta em caixas, juntamente com localização e estimativa de pose. Esses avanços podem reduzir o esforço necessário para introduzir uma nova peça. Para o mercado de sistemas de coleta em caixas guiados por visão, isso muda o custo de atender portfólios de produtos variados. Eles também tornam execuções mais curtas e misturas de peças mais amplas mais viáveis para o mercado de sistemas de coleta em caixas guiados por visão.
Automação Flexível para Produção de Alta Variedade
A produção de alta variedade e baixo volume está se tornando um ambiente de implantação importante para o mercado de sistemas de coleta em caixas guiados por visão. Os fabricantes enfrentam lotes mais curtos e mudanças mais frequentes na geometria das peças e nas sequências de produção. Uma pesquisa concluída pelo FZI em 2025 descobriu que a combinação de modelos de linguagem e visão poderia ajudar os robôs a se adaptarem a essas mudanças com menos reprogramação manual.[3]FZI Forschungszentrum Informatik, "Robôs Industriais Flexíveis Graças à IA Generativa," FZI Forschungszentrum Informatik, fzi.de A Techman Robot Korea e a Tesollo apresentaram uma garra adaptativa de forma e uma célula de visão de robô colaborativo para trabalho de alta variedade em março de 2026. A ABB também lançou o PickMaster Lite em maio de 2026 com reduções declaradas de 30% no trabalho de engenharia e 25% no tempo de comissionamento. A reconfiguração mais rápida reduz o volume de produção necessário para suportar um investimento em automação. Isso amplia o mercado de sistemas de coleta em caixas guiados por visão além de execuções de produção longas e estáveis.
Expansão da Automação de Atendimento de Pedidos do Comércio Eletrônico
O atendimento de pedidos do comércio eletrônico é um canal de demanda em rápido crescimento para o mercado de sistemas de coleta em caixas guiados por visão. O aumento da contagem de SKUs e as formas irregulares dos produtos limitam a utilidade dos equipamentos de triagem com fixadores fixos. A Locus Robotics lançou o Locus Array em abril de 2026 como um sistema que combina visão de inteligência artificial, uma plataforma móvel e um braço de coleta para coleta, armazenamento, indução e alocação. A Amazon declarou que planejava investir mais de 10 bilhões de EUR (11 bilhões de USD) na expansão e modernização de centros de atendimento europeus, incluindo robótica guiada por inteligência artificial. Os operadores de logística estão cada vez mais definindo requisitos para o planejamento de preensão com inteligência artificial, em vez de simplesmente adotar sistemas projetados para plantas automotivas. As implantações europeias também precisam levar em conta os requisitos de segurança de máquinas sob o Regulamento (UE) 2023/1230. Essas obrigações afetam como o mercado de sistemas de coleta em caixas guiados por visão é atendido em ambientes de atendimento de pedidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Integração e Comissionamento | -1.8% | Global, maior impacto negativo na América do Sul, Oriente Médio e África e Sudeste Asiático | Curto Prazo (≤ 2 Anos) |
| Oclusão, Reflexividade e Variabilidade da Superfície das Peças | -1.2% | Global, concentrado na indústria automotiva europeia e na fabricação de precisão japonesa | Médio Prazo (2-4 Anos) |
| Dados Escassos de Casos Extremos para Poses Raras de Peças | -0.7% | Global, mais agudo em ambientes de produção sob encomenda de alta variedade | Longo Prazo (≥ 4 Anos) |
| Qualificação de Fornecedores e Atrito de Cibersegurança em Células Conectadas | -0.5% | Europa e América do Norte, emergindo na Ásia-Pacífico | Médio Prazo (2-4 Anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Integração e Comissionamento
Os custos de integração e comissionamento permanecem como uma barreira importante para fabricantes de pequeno e médio porte. Uma célula completa requer mais do que um robô e um sensor de visão. Pode incluir projeto mecânico, equipamentos de segurança, engenharia de garra, licenças de software, interfaces e treinamento. A ABB declarou em março de 2026 que o comissionamento virtual por meio do RobotStudio HyperReality poderia reduzir os custos de configuração e comissionamento em até 40%. Isso apoia o argumento para reduzir a prototipagem física antes da instalação. A Robótica como Serviço e o software modular estão começando a melhorar o acesso, mas ainda não removeram o obstáculo de custo de curto prazo.
Oclusão, Reflexividade e Variabilidade da Superfície das Peças
Caixas desordenadas ainda criam problemas de percepção para muitos sistemas comerciais. Peças polidas, revestidas e sem textura podem afetar a detecção por luz estruturada e enfraquecer as nuvens de pontos 3D. Caixas profundas e componentes densamente embalados também podem obscurecer as superfícies necessárias para uma estimativa de pose confiável. Um estudo de 2025 relatou uma taxa de sucesso de preensão de 90% em cenas altamente desordenadas usando aprendizado profundo treinado com dados sintéticos. A Mech-Mind demonstrou precisão de posicionamento de ±0,2 mm para chapas metálicas escuras e reflexivas na Automate 2026. Os usuários automotivos exigem confiabilidade muito maior para produção sem supervisão, portanto o desempenho em acabamentos reais de peças e condições operacionais permanece importante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Hardware Mantém o Valor Enquanto a Receita de Software Acelera
O hardware detinha 68,78% da participação do mercado de sistemas de coleta em caixas guiados por visão em 2025. O segmento inclui câmeras 3D, sensores de luz estruturada, sensores de tempo de voo, braços robóticos, garras e equipamentos de computação em célula. Sua grande posição reflete o capital inicial necessário para construir uma célula funcional. Essa base de equipamentos permanece central para o mercado de sistemas de coleta em caixas guiados por visão. Também reflete ciclos de substituição que podem manter as escolhas iniciais de hardware em vigor por vários anos. A queda dos preços de braços robóticos e câmeras 3D está ampliando o acesso a fabricantes de médio porte. O intervalo fornecido indicou reduções anuais de preço de 5-8% para essas categorias de hardware.
O software deve se expandir a um CAGR de 11,78% de 2026 a 2031, a taxa mais rápida dentro da divisão de componentes. O tamanho do mercado de sistemas de coleta em caixas guiados por visão para software se beneficia de uma mudança de licenças únicas para plataformas de planejamento de preensão baseadas em assinatura. Os serviços fornecem manutenção, diagnóstico remoto e engenharia de aplicações à medida que a base instalada se expande. O conjunto PickMaster da ABB, o Bin Picking Studio da Photoneo e a plataforma Mech-Vision da Mech-Mind suportam receitas recorrentes de software e serviços. A Photoneo declarou que o Bin Picking Studio suportava mais de 275 modelos de robôs em mais de 11 marcas em setembro de 2026. Esse modelo pode tornar a receita do fornecedor menos dependente de ciclos individuais de aquisição de hardware.


Por Tecnologia de Visão: A Visão Estéreo 3D Lidera Enquanto o Tempo de Voo Avança
A visão estéreo 3D detinha uma participação de receita de 31,23% em 2025. A tecnologia se beneficia do uso industrial estabelecido e da ampla disponibilidade de fornecedores como Roboception, Basler e SICK. Os integradores também entendem sua conexão com os principais controladores de robôs. A visão 3D por luz estruturada permaneceu como o segundo maior tipo de tecnologia. Oferece precisão submilimétrica para peças metálicas e conectores eletrônicos. Isso a torna uma opção comum em aplicações de estampagem automotiva e manuseio de conectores.
O tempo de voo deve se expandir a um CAGR de 11,89% de 2026 a 2031. Seu progresso está ligado à redução dos custos de fabricação e à resiliência à luz ambiente em instalações menos controladas. Essas qualidades são relevantes para trabalhos de alimentos e bebidas e logística fora de células dedicadas. A triangulação a laser atende necessidades mais restritas de alta precisão no manuseio de componentes de semicondutores e aeroespaciais. A Photoneo introduziu uma família de sensores de laser azul na Automatica 2025 para objetos escuros, reflexivos e transparentes. A empresa declarou que a varredura dual de laser paralelo reduziu pela metade o tempo de aquisição de dados em comparação com uma configuração de laser único.
Por Tipo de Robô: Robôs Industriais Lideram Enquanto Manipuladores Móveis se Expandem
Os robôs industriais representaram uma participação de receita de 72,45% em 2025. Eles permanecem como a plataforma padrão para trabalho de alto volume em células fixas em instalações automotivas e eletrônicas. ABB, FANUC, Yaskawa e KUKA continuam sendo fornecedores importantes dessas células. As propostas dos integradores especificam rotineiramente tempos de ciclo de planejamento de preensão abaixo de 200 milissegundos. Esse benchmark de desempenho não era comercialmente alcançável antes de 2024. Ele suporta o mercado de sistemas de coleta em caixas guiados por visão onde o tempo de ciclo permanece um critério de aquisição. A base instalada e os ecossistemas de controladores estabelecidos suportam os robôs industriais no mercado de sistemas de coleta em caixas guiados por visão. Eles também oferecem aos fornecedores estabelecidos uma rota prática para vender atualizações de visão em células existentes.
Os manipuladores móveis devem se expandir a um CAGR de 11,43% de 2026 a 2031. Eles combinam navegação autônoma com um braço de coleta, permitindo trabalho em múltiplas estações sem infraestrutura de célula fixa. Isso é útil para operadores de logística que mudam os layouts de armazém durante picos sazonais. O Locus Array ilustra esse design por meio de sua combinação de robótica móvel, visão e um braço integrado. Os robôs colaborativos atendem a uma necessidade separada em ambientes farmacêuticos e alimentares onde a co-localização humana e limites de força mais baixos são importantes. A IFR relatou que a demanda por robôs na indústria geral estava superando a demanda automotiva em 2026, o que suporta configurações móveis em novos ambientes. Essa mudança expande o mercado de sistemas de coleta em caixas guiados por visão para aplicações menos convencionais.
Por Indústria do Usuário Final: Automotivo Lidera Enquanto Logística e Comércio Eletrônico Aceleram
Automotivo e componentes automotivos detinham uma participação de receita de 28,91% em 2025. O setor há muito investe em células robóticas de alto rendimento e qualificação formal de fornecedores. Peças metálicas estampadas, fixadores e subconjuntos a granel são bem adequados para coleta guiada por visão. Os ciclos de aquisição estabelecidos também suportam a alocação contínua de capital. Eletrônicos e semicondutores formaram o segundo maior grupo de usuários finais. Componentes de PCB compactos e irregulares e a expansão da capacidade de embalagem de chips no Leste Asiático suportam a demanda nessa área.
Logística e comércio eletrônico deve se expandir a um CAGR de 11,51% de 2026 a 2031. O segmento enfrenta crescente variedade de SKUs, expectativas de entrega no mesmo dia e os limites da coleta manual de peças. Maquinário e equipamentos industriais contribuem por meio de atendimento de máquinas e alimentação de componentes. As aplicações de alimentos e bebidas buscam reduzir o contato direto com produtos de risco de contaminação. Farmacêuticos e saúde permanecem menos atendidos porque a precisão de manuseio e os controles de contaminação elevam os requisitos de aquisição. Os operadores de logística estão agora criando requisitos práticos para o planejamento de preensão com inteligência artificial que também podem influenciar as implantações automotivas.
Análise Geográfica
A Ásia-Pacífico detinha uma participação de receita de 37,89% em 2025. Sua posição reflete uma grande concentração de fabricação automotiva, eletrônica e de bens de consumo. A IFR relatou 542.000 instalações globais de robôs industriais em 2024, com a Ásia respondendo por 74% das instalações. Dados preliminares de 2025 divulgados pela IFR indicaram 621.000 instalações globais e uma participação asiática de 79%. A China instalou 295.045 robôs em 2024, enquanto a Coreia do Sul tinha uma densidade de robôs de 1.220 unidades por 10.000 trabalhadores industriais. A Índia também está ganhando atenção como um local de fabricação que complementa a China à medida que a montagem de eletrônicos se expande.
A América do Norte e a Europa formam o segundo nível do mercado de sistemas de coleta em caixas guiados por visão. A América do Norte registrou forte rotatividade de instalações de robôs no primeiro trimestre de 2026, apoiada pelo reshoring na fabricação de eletrônicos e farmacêuticos. Os Estados Unidos tinham uma densidade de robôs de 307 unidades por 10.000 trabalhadores industriais. A Europa registrou uma queda preliminar de 14% nas instalações durante 2025 em meio a investimentos cautelosos e atividade automotiva mais fraca. A densidade de robôs da Alemanha de 449 unidades por 10.000 trabalhadores industriais aponta para uma base instalada madura. Isso favorece retrofits de software e atualizações de sensores em vez de equipamentos totalmente novos em muitas plantas europeias. A América do Sul permanece uma área de adoção emergente, com o setor automotivo do Brasil servindo como a principal base de demanda, enquanto a infraestrutura e os impostos de importação limitam uma adoção mais ampla.
O Oriente Médio e África deve se expandir a um CAGR de 11,21% de 2026 a 2031. Sua base instalada menor está sendo apoiada por programas de diversificação industrial e novas instalações de logística. A Visão 2030 da Arábia Saudita e as políticas de Valor Nacional In-Country dos Emirados Árabes Unidos direcionam investimentos para fabricação, logística e processamento de alimentos. O Programa de Robótica e Automação de Dubai e a expansão do atendimento de pedidos em Riad, Jeddah e Joanesburgo estão adicionando demanda local. A montagem automotiva sul-africana suporta uma participação menor, mas crescente, da atividade regional. O tamanho do mercado de sistemas de coleta em caixas guiados por visão em logística pode se beneficiar à medida que o uso do comércio digital aumenta no Golfo Árabe.

Cenário Competitivo
O mercado de sistemas de coleta em caixas guiados por visão é moderadamente consolidado. Os grandes fabricantes de equipamentos originais de robótica detêm receitas significativas por meio de ofertas combinadas de hardware, visão e software vinculadas aos seus ecossistemas de controladores. ABB, FANUC, Yaskawa e KUKA competem com fornecedores especializados, incluindo Photoneo, Mech-Mind e Cognex. Os fornecedores especializados enfatizam a compatibilidade entre marcas de robôs e o desempenho do planejamento de preensão com inteligência artificial. O principal ponto de concorrência é reduzir o tempo necessário para implantar um sistema para um novo tipo de peça. A ABB lançou o PickMaster Lite em maio de 2026 e declarou que reduziu o trabalho de engenharia em 30% e o tempo de comissionamento em 25%.
A Mech-Mind introduziu o Mech-Station InstaPick e o InstaDepal na Automate 2026 para carregamento, descarregamento, despaletização e paletização. A Zebra Technologies adquiriu a Photoneo em dezembro de 2024, combinando sua infraestrutura de digitalização e fluxo de trabalho com o Bin Picking Studio e o portfólio MotionCam-3D da Photoneo. A KUKA obteve a certificação de Nível de Segurança 2 da IEC 62443-4-2 para o iiQKA.OS2 e a plataforma de controlador KR C5 em julho de 2026. A certificação está alinhada com o crescente escrutínio de aquisição para células de robôs conectadas. Esses movimentos mostram como a usabilidade do software, a cibersegurança e os portfólios de produtos integrados estão moldando a seleção de fornecedores.
As aplicações farmacêuticas e de grau alimentar permanecem menos desenvolvidas porque a conformidade de segurança e manuseio requer capacidades além do hardware de robótica isolado. Fabricantes de pequeno e médio porte na América do Sul e no Sudeste Asiático também enfrentam limitações sob os modelos de preços vigentes. A Robótica como Serviço da Universal Robots e os sistemas modulares da Solomon Technology e da Stäubli estão abrindo potenciais rotas de entrada. A manipulação móvel combinada com a coleta em caixas permanece um campo sem uma oferta amplamente implantada, totalmente integrada e comercialmente comprovada de um único fornecedor. A Mitsubishi Electric e a OMRON estão posicionadas para atender a essa necessidade por meio de plataformas de controle de movimento e detecção. A parceria da ABB com a NVIDIA em março de 2026 para o RobotStudio HyperReality também destaca o comissionamento virtual e o treinamento com dados sintéticos como diferenciais.
Líderes do Setor de Sistemas de Coleta em Caixas Guiados por Visão
-
FANUC Corporation
-
ABB Ltd.
-
Cognex Corporation
-
KUKA AG
-
OMRON Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Photoneo lançou o Bin Picking Studio 1.12 e o Locator Studio 1.5, introduzindo a criação de modelos 3D baseada em varredura no aplicativo que elimina a necessidade de arquivos CAD, adicionando classificação de objetos baseada em inteligência artificial sob demanda com roteamento por grupo de cores e expandindo o banco de dados de robôs suportados para mais de 275 modelos em mais de 11 marcas. O lançamento reduz materialmente os pré-requisitos de implantação para integradores de sistemas que trabalham em ambientes de alta variedade e estende a aplicabilidade da coleta em caixas a instalações sem recursos dedicados de engenharia CAD.
- Julho de 2026: A KUKA tornou-se o primeiro fabricante de robótica a obter a certificação de Nível de Segurança 2 sob a IEC 62443-4-2 para seu sistema operacional iiQKA.OS2 e plataforma de controlador KR C5, satisfazendo simultaneamente os requisitos do Regulamento (UE) 2024/2847 Lei de Resiliência Cibernética e da EN ISO 10218-1:2025. Esse marco estabelece um novo benchmark de conformidade de cibersegurança para células de robôs conectadas e deve influenciar os critérios de qualificação de aquisição entre clientes industriais da UE e da América do Norte.
- Maio de 2026: A ABB Robotics lançou o PickMaster Lite, uma versão simplificada de seu conjunto de software PickMaster, reduzindo a carga de trabalho de engenharia em 30% e o tempo de comissionamento em 25% em comparação com software convencional de coleta e posicionamento ou sistemas baseados em CLP. A plataforma tem como alvo fabricantes de equipamentos originais de embalagem e integradores de sistemas que implantam aplicações de coleta guiada por visão e suporta a estratégia da ABB de expandir o alcance do mercado endereçável para compradores de automação de nível médio.
- Abril de 2026: A Locus Robotics lançou globalmente o Locus Array, um sistema de atendimento de pedidos totalmente autônomo que combina visão alimentada por inteligência artificial, uma plataforma robótica móvel e um braço de coleta integrado capaz de executar coleta, armazenamento, indução, entrega e alocação sem intervenção manual. As implantações de acesso antecipado já estavam em andamento na América do Norte, com expansão global para Europa e Ásia-Pacífico planejada com base na frota existente de 17.000 robôs da Locus Robotics em mais de 360 locais.


Escopo do Relatório Global do Mercado de Sistemas de Coleta em Caixas Guiados por Visão
O Mercado de Sistemas de Coleta em Caixas Guiados por Visão refere-se ao setor focado em soluções de automação robótica que utilizam visão de máquina, câmeras 2D/3D, inteligência artificial, sensores e algoritmos de software avançados para identificar, localizar e coletar com precisão peças orientadas aleatoriamente de caixas, contêineres ou ambientes de armazenamento a granel.
O Relatório do Mercado de Sistemas de Coleta em Caixas Guiados por Visão é Segmentado por Componente (Hardware, Software e Serviços), Tecnologia de Visão (Visão Estéreo 3D, Visão 3D por Luz Estruturada, Tempo de Voo (ToF), Triangulação a Laser e Outras Tecnologias de Visão), Tipo de Robô (Robôs Industriais, Robôs Colaborativos e Manipuladores Móveis), Indústria do Usuário Final (Automotivo e Componentes Automotivos, Eletrônicos e Semicondutores, Maquinário e Equipamentos Industriais, Logística e Comércio Eletrônico, Alimentos e Bebidas, Farmacêuticos e Saúde e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Visão Estéreo 3D |
| Visão 3D por Luz Estruturada |
| Tempo de Voo (ToF) |
| Triangulação a Laser |
| Outras Tecnologias de Visão |
| Robôs Industriais |
| Robôs Colaborativos |
| Manipuladores Móveis |
| Automotivo e Componentes Automotivos |
| Eletrônicos e Semicondutores |
| Maquinário e Equipamentos Industriais |
| Logística e Comércio Eletrônico |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | Egito | |
| África do Sul | ||
| Restante da África | ||
| Por Componente | Hardware | ||
| Software | |||
| Serviços | |||
| Por Tecnologia de Visão | Visão Estéreo 3D | ||
| Visão 3D por Luz Estruturada | |||
| Tempo de Voo (ToF) | |||
| Triangulação a Laser | |||
| Outras Tecnologias de Visão | |||
| Por Tipo de Robô | Robôs Industriais | ||
| Robôs Colaborativos | |||
| Manipuladores Móveis | |||
| Por Indústria do Usuário Final | Automotivo e Componentes Automotivos | ||
| Eletrônicos e Semicondutores | |||
| Maquinário e Equipamentos Industriais | |||
| Logística e Comércio Eletrônico | |||
| Alimentos e Bebidas | |||
| Farmacêuticos e Saúde | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | Egito | ||
| África do Sul | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é a Estimativa de Tamanho para 2026 dos Sistemas de Coleta em Caixas Guiados por Visão?
A estimativa para 2026 é de 511,06 milhões de USD e deve atingir 844,36 milhões de USD até 2031, a um CAGR de 10,56%.
Qual Componente Lidera os Sistemas de Coleta em Caixas Guiados por Visão?
O hardware liderou a divisão de componentes com uma participação de 68,78% em 2025, abrangendo câmeras, sensores, braços robóticos, garras e equipamentos de computação.
Por Que os Fabricantes Estão Adotando Sistemas de Coleta em Caixas Guiados por Visão?
Os fabricantes utilizam esses sistemas para sustentar o rendimento do manuseio de materiais quando a contratação de pessoal é difícil e para direcionar os trabalhadores disponíveis para funções de qualidade e tratamento de exceções.
Qual Tipo de Robô Está se Expandindo Mais Rapidamente para Coleta em Caixas?
Os manipuladores móveis devem se expandir a um CAGR de 11,43% até 2031 porque podem atender várias estações sem infraestrutura de célula fixa.
Qual Aplicação do Usuário Final Está Avançando Mais Rapidamente?
Logística e comércio eletrônico deve se expandir a um CAGR de 11,51% até 2031 à medida que a variedade de SKUs e as expectativas de entrega aumentam.
Qual Região Está Avançando Mais Rapidamente?
O Oriente Médio e África deve se expandir a um CAGR de 11,21% até 2031, apoiado pela diversificação industrial e investimento em infraestrutura de atendimento de pedidos.
Página atualizada pela última vez em:



