
Marktgröße und Marktanteil für bildgeführte Bin-Picking-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 511.06 Millionen US-Dollar |
| Marktgröße (2031) | 844.36 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.56 % |
| Schnellstwachsender Markt | Europe, Middle East, and Africa |
| Größter Markt | Asien-Pazifik |
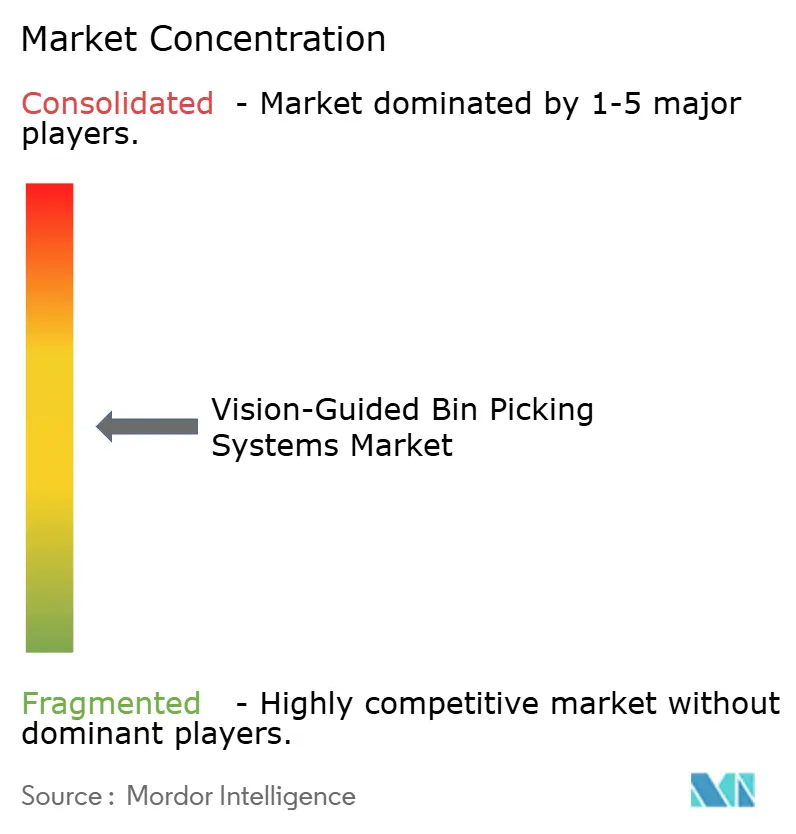
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für bildgeführte Bin-Picking-Systeme von Mordor Intelligence
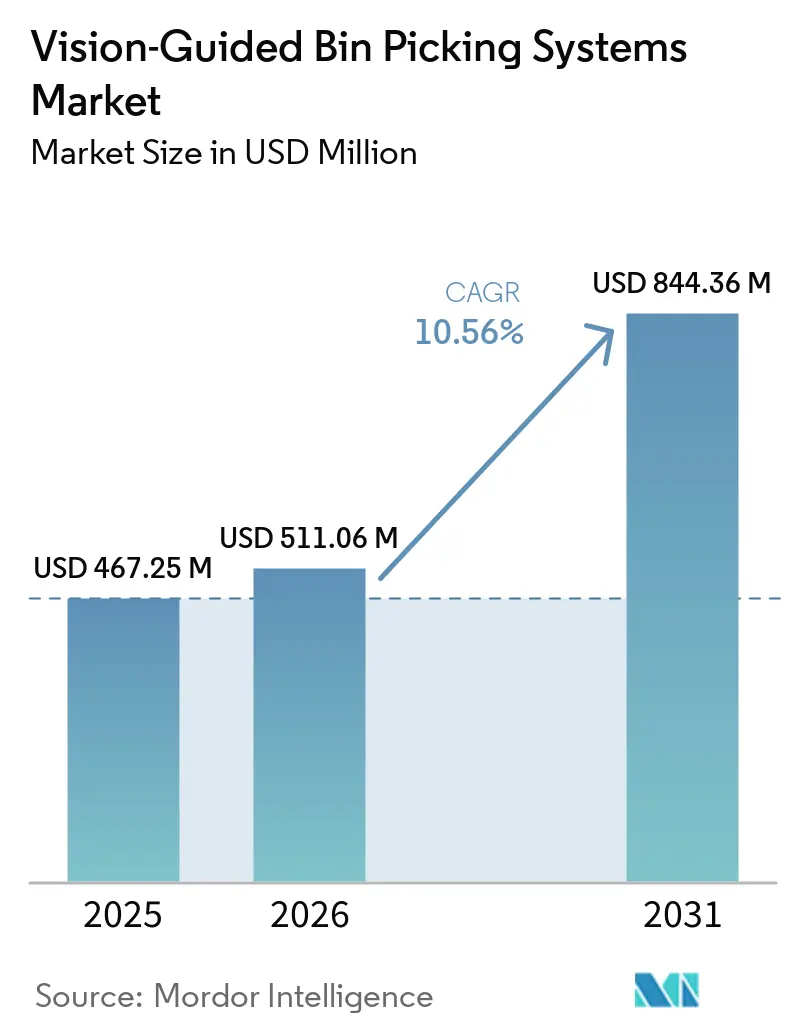
Die Marktgröße für bildgeführte Bin-Picking-Systeme wurde im Jahr 2025 auf 467,25 Millionen USD geschätzt und soll von 511,06 Millionen USD im Jahr 2026 auf 844,36 Millionen USD bis 2031 anwachsen, bei einem CAGR von 10,56 % während des Prognosezeitraums (2026–2031). Hersteller setzen diese Systeme ein, um die Produktion aufrechtzuerhalten, wenn Produktions- und Materialhandhabungsaufgaben schwer zu besetzen sind. Der Mehrwert liegt in einem stabilen Durchsatz bei geringerer Abhängigkeit von zusätzlichem Personal. Anbieter verlagern ihr Angebot zunehmend auf Software, die aktualisiert werden kann, wenn sich Teile und Aufgaben ändern. Diese Verlagerung kann den Implementierungsaufwand für mittelgroße Fabriken verkürzen und Automatisierung in mehr High-Mix-Umgebungen praktikabel machen. Der Wettbewerb hängt zunehmend von der Greifplanungsfähigkeit, der Integrationsgeschwindigkeit und der Fähigkeit ab, vielfältige Roboterflotten zu unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 68,78 % am Markt für bildgeführte Bin-Picking-Systeme, während Software bis 2031 voraussichtlich mit einem CAGR von 11,78 % wachsen wird.
- Nach Bildverarbeitungstechnologie hielt 3D-Stereovision im Jahr 2025 einen Umsatzanteil von 31,23 %, während Time-of-Flight bis 2031 voraussichtlich mit einem CAGR von 11,89 % wachsen wird.
- Nach Robotertyp hielten Industrieroboter im Jahr 2025 einen Umsatzanteil von 72,45 %, während mobile Manipulatoren bis 2031 voraussichtlich mit einem CAGR von 11,43 % wachsen werden.
- Nach Endverbraucherbranche hielten Automobil und Automobilkomponenten im Jahr 2025 einen Umsatzanteil von 28,91 %, während Logistik und E-Commerce bis 2031 voraussichtlich mit einem CAGR von 11,51 % wachsen werden.
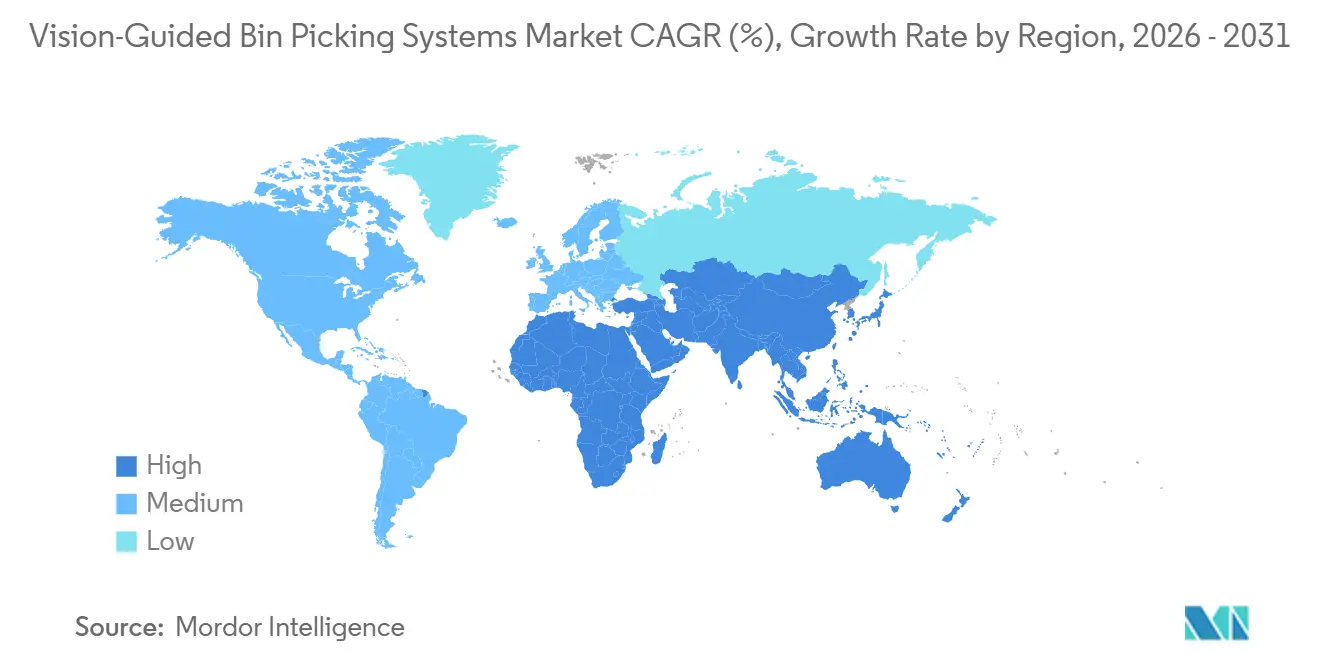
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 37,89 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 11,21 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für bildgeführte Bin-Picking-Systeme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel in der Fertigung und steigende Arbeitskosten | +2.5% | Global, frühe Sättigung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Höhere Genauigkeit der 3D-Wahrnehmung und KI-gestützte Greifplanung | +2.2% | Global, angeführt von Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Flexible Automatisierung für die High-Mix-Produktion | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Ausbau der Automatisierung in der E-Commerce-Auftragsabwicklung | +1.3% | Asien-Pazifik und Nordamerika, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Sicherere Handhabung schwerer, scharfer und kontaminierter Teile | +0.8% | Global, konzentriert in Europa und Japan | Mittelfristig (2–4 Jahre) |
| Synthetisches Datentraining zur Reduzierung der Inbetriebnahmezeit für neue Teile | +0.7% | Global, stärkste Nachfrage in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in der Fertigung und steigende Arbeitskosten
Der Mangel an Arbeitskräften in der Fertigung bleibt ein unmittelbarer Nachfragefaktor für den Markt für bildgeführte Bin-Picking-Systeme. Werke benötigen zuverlässige Möglichkeiten, die Handhabungskapazität aufrechtzuerhalten, wenn qualifizierte Bediener schwer zu rekrutieren und zu halten sind. Der Markt für bildgeführte Bin-Picking-Systeme adressiert daher sowohl eine betriebliche Einschränkung als auch eine Produktionsaufgabe. Bildgeführte Zellen können repetitive Massenkommissionieraufgaben übernehmen, die schwer konsistent zu besetzen sind. Sie ermöglichen es dem verfügbaren Personal auch, in die Qualitätsprüfung, Zellenüberwachung und Ausnahmebehandlung zu wechseln. Dies macht die Einführung auch für Anlagen relevant, die nur teilweise automatisiert sind. Es gibt dem Markt für bildgeführte Bin-Picking-Systeme eine Rolle in stufenweisen Automatisierungsprogrammen. Die Internationale Föderation der Robotik identifizierte Arbeitskräftemangel und Reshoring als wichtige Faktoren für Automatisierungsinvestitionen in Nordamerika und Asien im Jahr 2026.[1]Internationale Föderation der Robotik, "IFR Executive Roundtable Market Presentation," Internationale Föderation der Robotik, ifr.org
Höhere Genauigkeit der 3D-Wahrnehmung und KI-gestützte Greifplanung
Verbesserte 3D-Wahrnehmung und Greifplanung machen schwierigere Teile für die automatisierte Kommissionierung geeignet. Reflektierende Stanzteile, dunkle Halterungen und verwickelte Befestigungselemente erforderten historisch gesehen zusätzliche Programmierung und Tests. GraspGen-X präsentierte einen körperübergreifenden Ansatz für das 6-DOF-Greifen, der 350 Millionen synthetische Greifvorgänge mit Parallelbacken- und Drei-Finger-Greifern verwendete.[2]C. Han et al., "GraspGen-X, Cross-Embodiment 6-DOF Diffusion-Based Grasping," Proceedings of CVPR 2026, openaccess.thecvf.com Eine 2025 veröffentlichte, begutachtete Übersichtsarbeit beschrieb die Greifvorhersage als einen sich schnell verändernden Teil des Bin-Picking-Workflows, neben Lokalisierung und Posenschätzung. Diese Fortschritte können den Aufwand für die Einführung eines neuen Teils reduzieren. Für den Markt für bildgeführte Bin-Picking-Systeme verändert dies die Kosten für die Bedienung vielfältiger Produktportfolios. Sie machen auch kürzere Läufe und breitere Teilemixe für den Markt für bildgeführte Bin-Picking-Systeme praktikabler.
Flexible Automatisierung für die High-Mix-Produktion
Die High-Mix-Low-Volume-Produktion wird zu einem wichtigen Einsatzbereich für den Markt für bildgeführte Bin-Picking-Systeme. Hersteller sehen sich mit kürzeren Chargen und häufigeren Änderungen in der Teilegeometrie und den Produktionsabläufen konfrontiert. Eine 2025 vom FZI abgeschlossene Studie ergab, dass die Kombination von Sprach- und Bildverarbeitungsmodellen Robotern helfen könnte, sich mit weniger manuellem Umprogrammieren an diese Änderungen anzupassen.[3]FZI Forschungszentrum Informatik, "Flexible Industrial Robots Thanks to Generative AI," FZI Forschungszentrum Informatik, fzi.de Techman Robot Korea und Tesollo präsentierten im März 2026 einen formanpassungsfähigen Greifer und eine kollaborative Roboter-Bildverarbeitungszelle für High-Mix-Arbeiten. ABB brachte im Mai 2026 auch PickMaster Lite auf den Markt mit angegebenen Reduzierungen von 30 % beim Engineeringaufwand und 25 % bei der Inbetriebnahmezeit. Eine schnellere Rekonfiguration senkt das Produktionsvolumen, das zur Unterstützung einer Automatisierungsinvestition erforderlich ist. Dies erweitert den Markt für bildgeführte Bin-Picking-Systeme über lange, stabile Produktionsläufe hinaus.
Ausbau der Automatisierung in der E-Commerce-Auftragsabwicklung
Die E-Commerce-Auftragsabwicklung ist ein sich schnell entwickelnder Nachfragekanal für den Markt für bildgeführte Bin-Picking-Systeme. Steigende SKU-Zahlen und unregelmäßige Produktformen begrenzen den Nutzen von Sortieranlagen mit festen Vorrichtungen. Locus Robotics brachte im April 2026 Locus Array als System auf den Markt, das KI-Bildverarbeitung, eine mobile Plattform und einen Kommissionierarm für Kommissionierung, Einlagerung, Induktion und Slotting kombiniert. Amazon erklärte, mehr als 10 Milliarden EUR (11 Milliarden USD) in den Ausbau und die Modernisierung europäischer Fulfillment-Center investieren zu wollen, einschließlich KI-gesteuerter Robotik. Logistiknutzer gestalten zunehmend Anforderungen für KI-gestützte Greifplanung, anstatt einfach Systeme zu übernehmen, die für Automobilwerke konzipiert wurden. Europäische Implementierungen müssen auch die Maschinensicherheitsanforderungen gemäß Verordnung (EU) 2023/1230 berücksichtigen. Diese Verpflichtungen beeinflussen, wie der Markt für bildgeführte Bin-Picking-Systeme in Fulfillment-Umgebungen bedient wird.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Integrations- und Inbetriebnahmekosten | -1.8% | Global, stärkste Bremswirkung in Südamerika, dem Nahen Osten und Afrika sowie Südostasien | Kurzfristig (≤ 2 Jahre) |
| Verdeckung, Reflexionsvermögen und Variabilität der Teileoberfläche | -1.2% | Global, konzentriert in der europäischen Automobilindustrie und der japanischen Präzisionsfertigung | Mittelfristig (2–4 Jahre) |
| Spärliche Randfallsdaten für seltene Teilelagen | -0.7% | Global, am stärksten ausgeprägt in High-Mix-Lohnfertigungsumgebungen | Langfristig (≥ 4 Jahre) |
| Lieferantenqualifizierung und Cybersicherheitsreibung in vernetzten Zellen | -0.5% | Europa und Nordamerika, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Integrations- und Inbetriebnahmekosten
Integrations- und Inbetriebnahmekosten bleiben eine wesentliche Hürde für kleine und mittelständische Hersteller. Eine vollständige Zelle erfordert mehr als einen Roboter und einen Bildsensor. Sie kann mechanisches Design, Sicherheitsausrüstung, Greifer-Engineering, Softwarelizenzen, Schnittstellen und Schulungen umfassen. ABB erklärte im März 2026, dass die virtuelle Inbetriebnahme über RobotStudio HyperReality die Einrichtungs- und Inbetriebnahmekosten um bis zu 40 % senken könnte. Dies unterstützt den Fall für die Reduzierung physischer Prototypenentwicklung vor der Installation. Robotics-as-a-Service und modulare Software beginnen den Zugang zu verbessern, haben aber die kurzfristige Kostenhürde noch nicht beseitigt.
Verdeckung, Reflexionsvermögen und Variabilität der Teileoberfläche
Überfüllte Behälter verursachen nach wie vor Wahrnehmungsprobleme für viele kommerzielle Systeme. Polierte, beschichtete und texturlose Teile können die Streifenlichterfassung beeinträchtigen und 3D-Punktwolken schwächen. Tiefe Behälter und dicht gepackte Komponenten können auch die für eine zuverlässige Posenschätzung benötigten Oberflächen verdecken. Eine Studie aus dem Jahr 2025 berichtete von einer Greiferfolgrate von 90 % in stark überfüllten Szenen unter Verwendung von synthetisch trainierten Deep-Learning-Verfahren. Mech-Mind demonstrierte auf der Automate 2026 eine Positioniergenauigkeit von ±0,2 mm für dunkle und reflektierende Blechteile. Automobilnutzer erfordern eine wesentlich höhere Zuverlässigkeit für die unbeaufsichtigte Produktion, daher bleibt die Leistung über tatsächliche Teileoberflächen und Betriebsbedingungen hinweg wichtig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware hält den Wert, während der Softwareumsatz beschleunigt
Hardware hielt im Jahr 2025 einen Marktanteil von 68,78 % am Markt für bildgeführte Bin-Picking-Systeme. Das Segment umfasst 3D-Kameras, Streifenlicht-Sensoren, Time-of-Flight-Sensoren, Roboterarme, Greifer und zelleninterne Rechenausrüstung. Seine große Position spiegelt das anfängliche Kapital wider, das für den Aufbau einer funktionsfähigen Zelle erforderlich ist. Diese Gerätebasis bleibt zentral für den Markt für bildgeführte Bin-Picking-Systeme. Sie spiegelt auch Ersatzzyklen wider, die frühe Hardwareentscheidungen für mehrere Jahre beibehalten können. Sinkende Preise für Roboterarme und 3D-Kameras erweitern den Zugang für mittelgroße Hersteller. Der angegebene Bereich deutete auf jährliche Preissenkungen von 5–8 % für diese Hardwarekategorien hin.
Software soll von 2026 bis 2031 mit einem CAGR von 11,78 % wachsen, der schnellsten Rate innerhalb der Komponentenaufteilung. Die Marktgröße für bildgeführte Bin-Picking-Systeme im Bereich Software profitiert von einem Wechsel von Einmallizenzen hin zu abonnementbasierten Greifplanungsplattformen. Dienstleistungen bieten Wartung, Ferndiagnose und Anwendungs-Engineering, während die installierte Basis wächst. ABBs PickMaster-Suite, Phoneos Bin Picking Studio und Mech-Minds Mech-Vision-Plattform unterstützen wiederkehrende Software- und Dienstleistungserlöse. Photoneo erklärte, dass Bin Picking Studio ab September 2026 mehr als 275 Robotermodelle von mehr als 11 Marken unterstützte. Dieses Modell kann die Anbietererlöse weniger abhängig von einzelnen Hardwarebeschaffungszyklen machen.
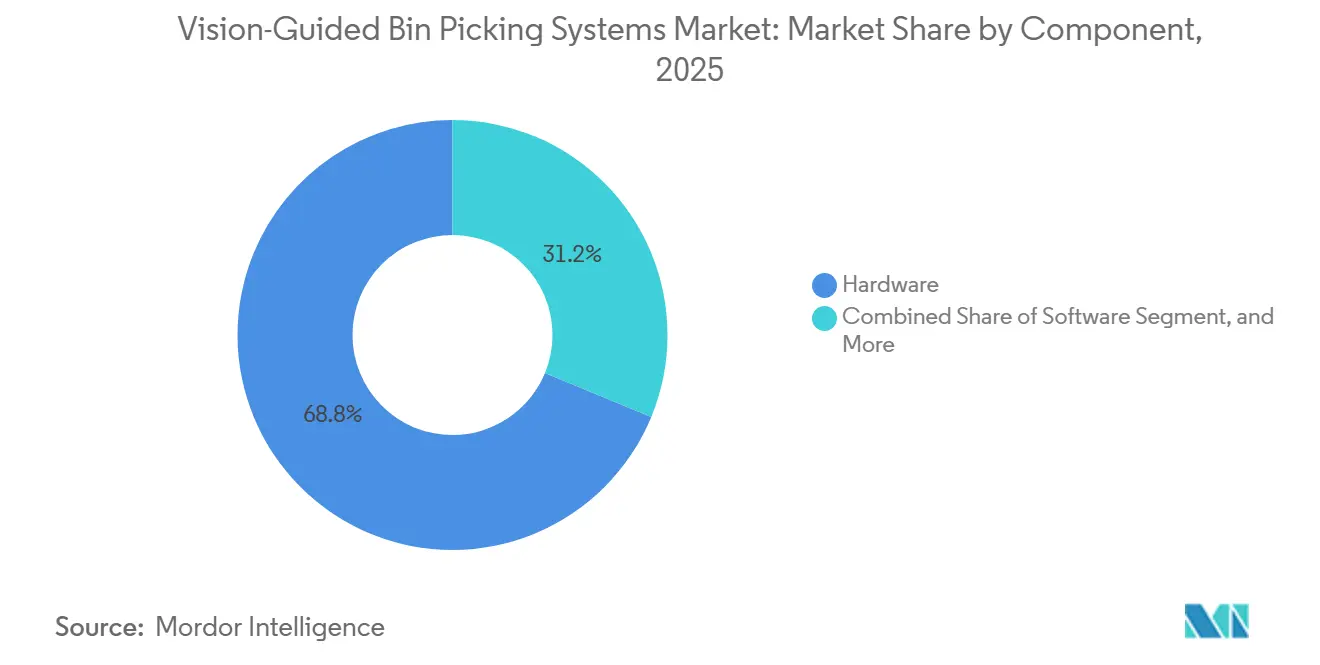
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bildverarbeitungstechnologie: 3D-Stereovision führt, während Time-of-Flight Fortschritte macht
3D-Stereovision hielt im Jahr 2025 einen Umsatzanteil von 31,23 %. Die Technologie profitiert von etabliertem industriellen Einsatz und breiter Verfügbarkeit von Anbietern wie Roboception, Basler und SICK. Integratoren verstehen auch ihre Verbindung mit wichtigen Robotersteuerungen. Strukturiertes Licht in 3D-Vision blieb der zweitgrößte Technologietyp. Es bietet Submillimeter-Präzision für Metallteile und Elektroniksteckverbinder. Dies macht es zu einer gängigen Option in Anwendungen zur Handhabung von Automobilstanzteilen und Steckverbindern.
Time-of-Flight soll von 2026 bis 2031 mit einem CAGR von 11,89 % wachsen. Sein Fortschritt ist mit niedrigeren Fertigungskosten und Robustheit gegenüber Umgebungslicht in weniger kontrollierten Anlagen verbunden. Diese Eigenschaften sind für Lebensmittel- und Getränke- sowie Logistikarbeiten außerhalb dedizierter Zellen relevant. Lasertriangulation dient engeren, hochpräzisen Anforderungen bei der Handhabung von Halbleiter- und Luft- und Raumfahrtkomponenten. Photoneo stellte auf der Automatica 2025 eine Blaulaser-Sensorfamilie für dunkle, reflektierende und transparente Objekte vor. Das Unternehmen erklärte, dass das parallele Dual-Laser-Scanning die Datenerfassungszeit im Vergleich zu einer Einzellaser-Konfiguration halbierte.
Nach Robotertyp: Industrieroboter führen, während mobile Manipulatoren expandieren
Industrieroboter machten im Jahr 2025 einen Umsatzanteil von 72,45 % aus. Sie bleiben die Standardplattform für hochvolumige, zellengebundene Arbeiten in Automobil- und Elektronikanlagen. ABB, FANUC, Yaskawa und KUKA sind weiterhin wichtige Anbieter dieser Zellen. Integratorangebote spezifizieren routinemäßig Greifplanungszykluszeiten unter 200 Millisekunden. Dieser Leistungsmaßstab war vor 2024 kommerziell nicht erreichbar. Er unterstützt den Markt für bildgeführte Bin-Picking-Systeme, wo die Zykluszeit ein Beschaffungskriterium bleibt. Die installierte Basis und etablierte Steuerungs-Ökosysteme unterstützen Industrieroboter im Markt für bildgeführte Bin-Picking-Systeme. Sie geben etablierten Anbietern auch einen praktischen Weg, Vision-Upgrades in bestehende Zellen zu verkaufen.
Mobile Manipulatoren sollen von 2026 bis 2031 mit einem CAGR von 11,43 % wachsen. Sie kombinieren autonome Navigation mit einem Kommissionierarm und ermöglichen die Arbeit an mehreren Stationen ohne zellengebundene Infrastruktur. Dies ist nützlich für Logistikbetreiber, die Lagerlayouts während saisonaler Spitzen ändern. Locus Array veranschaulicht dieses Design durch seine Kombination aus mobiler Robotik, Bildverarbeitung und einem integrierten Arm. Kollaborative Roboter dienen einem separaten Bedarf in pharmazeutischen und Lebensmittelumgebungen, wo die Koexistenz mit Menschen und niedrigere Kraftgrenzen wichtig sind. Die IFR berichtete, dass die Nachfrage nach Robotern in der Allgemeinindustrie im Jahr 2026 die Nachfrage in der Automobilindustrie überstieg, was mobile Konfigurationen in neuen Umgebungen unterstützt. Diese Verschiebung erweitert den Markt für bildgeführte Bin-Picking-Systeme auf weniger konventionelle Anwendungen.
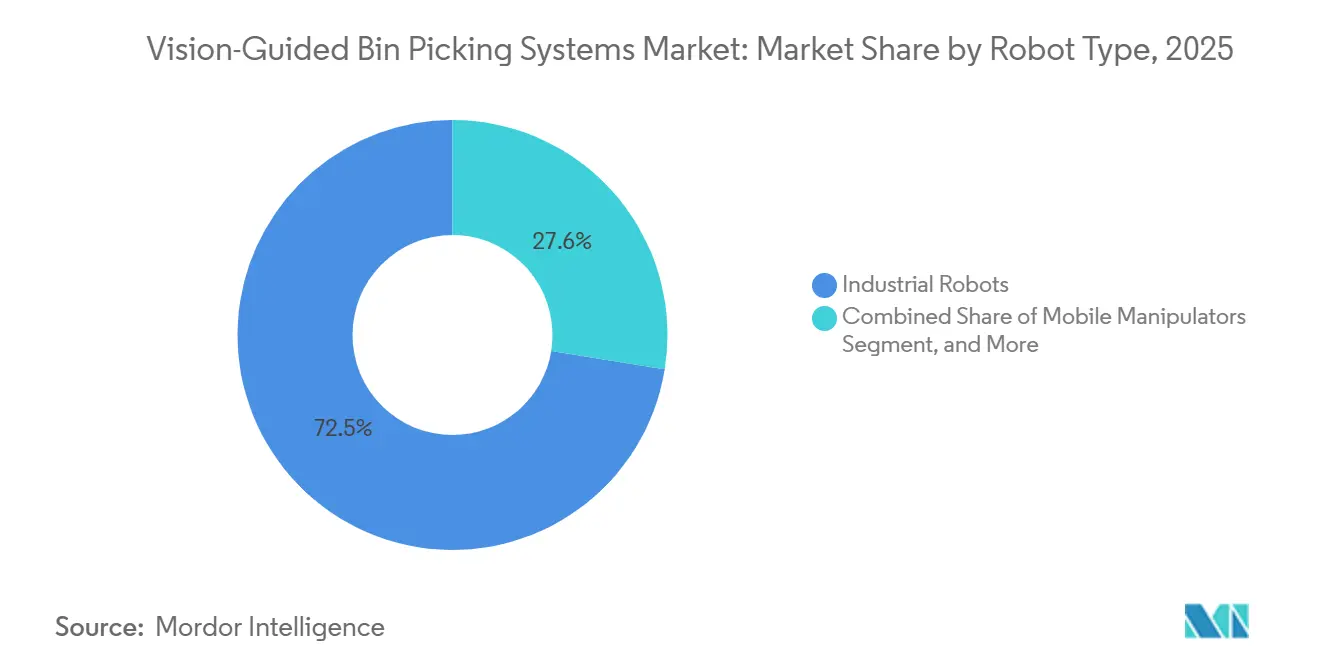
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobil führt, während Logistik und E-Commerce beschleunigen
Automobil und Automobilkomponenten hielten im Jahr 2025 einen Umsatzanteil von 28,91 %. Der Sektor hat seit langem in hochdurchsatzfähige Roboterzellen und formale Lieferantenqualifizierung investiert. Gestanzte Metallteile, Befestigungselemente und Massenbaugruppen eignen sich gut für bildgeführte Kommissionierung. Etablierte Beschaffungszyklen unterstützen auch die fortlaufende Kapitalallokation. Elektronik und Halbleiter bildeten die zweitgrößte Endverbrauchergruppe. Kompakte und unregelmäßige Leiterplattenkomponenten und erweiterte Chip-Verpackungskapazitäten in Ostasien unterstützen die Nachfrage in diesem Bereich.
Logistik und E-Commerce soll von 2026 bis 2031 mit einem CAGR von 11,51 % wachsen. Das Segment sieht sich mit steigender SKU-Vielfalt, Same-Day-Delivery-Erwartungen und den Grenzen der manuellen Einzelkommissionierung konfrontiert. Maschinen und Industrieausrüstung tragen durch Maschinenbedienung und Komponentenzuführung bei. Lebensmittel- und Getränkeanwendungen zielen darauf ab, den direkten Kontakt mit kontaminationsrisikobehafteten Produkten zu reduzieren. Pharmazeutika und Gesundheitswesen bleiben weniger erschlossen, da Handhabungspräzision und Kontaminationskontrollen die Beschaffungsanforderungen erhöhen. Logistikbetreiber schaffen nun praktische Anforderungen für KI-gestützte Greifplanung, die auch Automobilimplementierungen beeinflussen können.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 37,89 %. Seine Position spiegelt eine große Konzentration von Automobil-, Elektronik- und Konsumgüterherstellung wider. Die IFR berichtete von 542.000 globalen Industrieroboterinstallationen im Jahr 2024, wobei Asien 74 % der Installationen ausmachte. Vorläufige Daten für 2025, die von der IFR veröffentlicht wurden, zeigten 621.000 globale Installationen und einen asiatischen Anteil von 79 %. China installierte 2024 295.045 Roboter, während Südkorea eine Roboterdichte von 1.220 Einheiten pro 10.000 Fertigungsarbeitern hatte. Indien gewinnt auch als Fertigungsstandort an Aufmerksamkeit, der China ergänzt, da die Elektronikmontage expandiert.
Nordamerika und Europa bilden die zweite Ebene des Marktes für bildgeführte Bin-Picking-Systeme. Nordamerika verzeichnete im ersten Quartal 2026 einen starken Roboterinstallationsumsatz, unterstützt durch Reshoring in der Elektronik- und Pharmafertigung. Die Vereinigten Staaten hatten eine Roboterdichte von 307 Einheiten pro 10.000 Fertigungsarbeitern. Europa verzeichnete 2025 einen vorläufigen Rückgang der Installationen um 14 % inmitten vorsichtiger Investitionen und schwächerer Automobilaktivität. Deutschlands Roboterdichte von 449 Einheiten pro 10.000 Fertigungsarbeitern deutet auf eine ausgereifte installierte Basis hin. Dies begünstigt Software-Nachrüstungen und Sensor-Upgrades gegenüber völlig neuen Geräten in vielen europäischen Werken. Südamerika bleibt ein aufstrebendes Adoptionsgebiet, wobei der brasilianische Automobilsektor als wichtigste Nachfragebasis dient, während Infrastruktur und Importzölle eine breitere Akzeptanz begrenzen.
Der Nahe Osten und Afrika soll von 2026 bis 2031 mit einem CAGR von 11,21 % wachsen. Die kleinere installierte Basis wird durch industrielle Diversifizierungsprogramme und neue Logistikeinrichtungen unterstützt. Saudi-Arabiens Vision 2030 und die nationalen In-Country-Value-Richtlinien der VAE lenken Investitionen in Fertigung, Logistik und Lebensmittelverarbeitung. Das Dubai-Programm für Robotik und Automatisierung sowie der Ausbau von Fulfillment-Kapazitäten in Riad, Dschidda und Johannesburg schaffen lokale Nachfrage. Die südafrikanische Automobilmontage unterstützt einen kleineren, aber wachsenden Anteil der regionalen Aktivität. Die Marktgröße für bildgeführte Bin-Picking-Systeme in der Logistik könnte davon profitieren, da die Nutzung des digitalen Handels im Arabischen Golf zunimmt.

Wettbewerbslandschaft
Der Markt für bildgeführte Bin-Picking-Systeme ist mäßig konsolidiert. Große Originalausrüstungshersteller in der Robotik erzielen bedeutende Umsätze durch kombinierte Hardware-, Vision- und Softwareangebote, die mit ihren Steuerungs-Ökosystemen verknüpft sind. ABB, FANUC, Yaskawa und KUKA konkurrieren mit Spezialanbietern wie Photoneo, Mech-Mind und Cognex. Spezialanbieter betonen die Kompatibilität über Robotermarken hinweg und die Leistung der KI-gestützten Greifplanung. Der wichtigste Wettbewerbspunkt ist die Reduzierung der Zeit, die für die Implementierung eines Systems für einen neuen Teiletyp benötigt wird. ABB brachte im Mai 2026 PickMaster Lite auf den Markt und erklärte, dass es den Engineeringaufwand um 30 % und die Inbetriebnahmezeit um 25 % reduzierte.
Mech-Mind stellte auf der Automate 2026 Mech-Station InstaPick und InstaDepal für Beladen, Entladen, Depalettieren und Palettieren vor. Zebra Technologies erwarb Photoneo im Dezember 2024 und kombinierte seine Scan- und Workflow-Infrastruktur mit Phoneos Bin Picking Studio und dem MotionCam-3D-Portfolio. KUKA erlangte im Juli 2026 die IEC 62443-4-2 Security Level 2-Zertifizierung für iiQKA.OS2 und die KR C5-Steuerungsplattform. Die Zertifizierung entspricht der wachsenden Beschaffungsprüfung für vernetzte Roboterzellen. Diese Schritte zeigen, wie Software-Benutzerfreundlichkeit, Cybersicherheit und integrierte Produktportfolios die Anbieterauswahl prägen.
Pharmazeutische und lebensmittelgerechte Anwendungen bleiben weniger entwickelt, da Sicherheits- und Handhabungskonformität Fähigkeiten erfordern, die über Roboterhardware allein hinausgehen. Kleine und mittelständische Hersteller in Südamerika und Südostasien sehen sich auch mit Einschränkungen unter den vorherrschenden Preismodellen konfrontiert. Robotics-as-a-Service von Universal Robots und modulare Systeme von Solomon Technology und Stäubli eröffnen potenzielle Einstiegswege. Mobile Manipulation kombiniert mit Bin Picking bleibt ein Bereich ohne ein weit verbreitetes, vollständig integriertes, kommerziell bewährtes Angebot von einem einzigen Anbieter. Mitsubishi Electric und OMRON sind positioniert, diesen Bedarf durch Bewegungssteuerungs- und Sensorplattformen zu adressieren. ABBs NVIDIA-Partnerschaft vom März 2026 für RobotStudio HyperReality hebt auch virtuelle Inbetriebnahme und synthetisches Datentraining als Differenzierungsmerkmale hervor.
Branchenführer im Markt für bildgeführte Bin-Picking-Systeme
-
FANUC Corporation
-
ABB Ltd.
-
Cognex Corporation
-
KUKA AG
-
OMRON Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Photoneo veröffentlichte Bin Picking Studio 1.12 und Locator Studio 1.5 und führte die scannbasierte 3D-Modellerstellung in der App ein, die den Bedarf an CAD-Dateien eliminiert, bedarfsgesteuerte KI-basierte Objektklassifizierung mit Farbgruppenrouting hinzufügt und die unterstützte Roboterdatenbank auf über 275 Modelle von über 11 Marken erweitert. Die Veröffentlichung reduziert die Implementierungsvoraussetzungen für Systemintegratoren in High-Mix-Umgebungen erheblich und erweitert die Anwendbarkeit von Bin Picking auf Anlagen ohne dedizierte CAD-Engineering-Ressourcen.
- Juli 2026: KUKA wurde der erste Roboterhersteller, der die Security Level 2-Zertifizierung gemäß IEC 62443-4-2 für sein iiQKA.OS2-Betriebssystem und die KR C5-Steuerungsplattform erlangte und gleichzeitig die Anforderungen der Verordnung (EU) 2024/2847 Cyber Resilience Act und EN ISO 10218-1:2025 erfüllte. Dieser Meilenstein setzt einen neuen Cybersicherheits-Compliance-Maßstab für vernetzte Roboterzellen und soll die Beschaffungsqualifizierungskriterien bei EU- und nordamerikanischen Fertigungskunden beeinflussen.
- Mai 2026: ABB Robotics brachte PickMaster Lite auf den Markt, eine vereinfachte Version seiner PickMaster-Softwaresuite, die den Engineeringaufwand um 30 % und die Inbetriebnahmezeit um 25 % im Vergleich zu herkömmlicher Pick-and-Place-Software oder SPS-basierten Systemen reduziert. Die Plattform richtet sich an Verpackungs-OEMs und Systemintegratoren, die bildgeführte Kommissionierungsanwendungen implementieren, und unterstützt ABBs Strategie zur Erweiterung der adressierbaren Marktreichweite auf mittelständische Automatisierungskäufer.
- April 2026: Locus Robotics brachte weltweit Locus Array auf den Markt, ein vollständig autonomes Fulfillment-System, das KI-gestützte Bildverarbeitung, eine mobile Roboterplattform und einen integrierten Kommissionierarm kombiniert, der Kommissionierung, Einlagerung, Induktion, Abgabe und Slotting ohne manuelle Eingriffe ausführen kann. Frühe Zugangseinsätze liefen bereits in Nordamerika, mit einer globalen Skalierung in Europa und Asien-Pazifik, die auf der bestehenden Flotte von 17.000 Robotern von Locus Robotics an über 360 Standorten geplant war.


Berichtsumfang des globalen Marktes für bildgeführte Bin-Picking-Systeme
Der Markt für bildgeführte Bin-Picking-Systeme bezieht sich auf die Branche, die sich auf robotergestützte Automatisierungslösungen konzentriert, die maschinelles Sehen, 2D/3D-Kameras, künstliche Intelligenz, Sensoren und fortschrittliche Softwarealgorithmen einsetzen, um zufällig ausgerichtete Teile aus Behältern, Containern oder Massenlagerumgebungen zu identifizieren, zu lokalisieren und präzise zu kommissionieren.
Der Marktbericht für bildgeführte Bin-Picking-Systeme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Bildverarbeitungstechnologie (3D-Stereovision, strukturiertes Licht in 3D-Vision, Time-of-Flight (ToF), Lasertriangulation und andere Bildverarbeitungstechnologien), Robotertyp (Industrieroboter, kollaborative Roboter und mobile Manipulatoren), Endverbraucherbranche (Automobil und Automobilkomponenten, Elektronik und Halbleiter, Maschinen und Industrieausrüstung, Logistik und E-Commerce, Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| 3D-Stereovision |
| Strukturiertes Licht in 3D-Vision |
| Time-of-Flight (ToF) |
| Lasertriangulation |
| Andere Bildverarbeitungstechnologien |
| Industrieroboter |
| Kollaborative Roboter |
| Mobile Manipulatoren |
| Automobil und Automobilkomponenten |
| Elektronik und Halbleiter |
| Maschinen und Industrieausrüstung |
| Logistik und E-Commerce |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Ägypten | |
| Südafrika | ||
| Übriges Afrika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Bildverarbeitungstechnologie | 3D-Stereovision | ||
| Strukturiertes Licht in 3D-Vision | |||
| Time-of-Flight (ToF) | |||
| Lasertriangulation | |||
| Andere Bildverarbeitungstechnologien | |||
| Nach Robotertyp | Industrieroboter | ||
| Kollaborative Roboter | |||
| Mobile Manipulatoren | |||
| Nach Endverbraucherbranche | Automobil und Automobilkomponenten | ||
| Elektronik und Halbleiter | |||
| Maschinen und Industrieausrüstung | |||
| Logistik und E-Commerce | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Gesundheitswesen | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Ägypten | ||
| Südafrika | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Was ist die Größenschätzung für bildgeführte Bin-Picking-Systeme für 2026?
Die Schätzung für 2026 beträgt 511,06 Millionen USD und soll bis 2031 einen Wert von 844,36 Millionen USD erreichen, bei einem CAGR von 10,56 %.
Welche Komponente führt bei bildgeführten Bin-Picking-Systemen?
Hardware führte die Komponentenaufteilung mit einem Anteil von 68,78 % im Jahr 2025 an und umfasst Kameras, Sensoren, Roboterarme, Greifer und Rechenausrüstung.
Warum setzen Hersteller bildgeführte Bin-Picking-Systeme ein?
Hersteller nutzen diese Systeme, um den Materialhandhabungsdurchsatz aufrechtzuerhalten, wenn die Personalbesetzung schwierig ist, und um verfügbare Mitarbeiter in Qualitäts- und Ausnahmebehandlungsrollen zu verlagern.
Welcher Robotertyp expandiert am schnellsten beim Bin Picking?
Mobile Manipulatoren sollen bis 2031 mit einem CAGR von 11,43 % wachsen, da sie mehrere Stationen ohne zellengebundene Infrastruktur bedienen können.
Welche Endverbraucheranwendung entwickelt sich am schnellsten?
Logistik und E-Commerce soll bis 2031 mit einem CAGR von 11,51 % wachsen, da SKU-Vielfalt und Liefererwartungen zunehmen.
Welche Region entwickelt sich am schnellsten?
Der Nahe Osten und Afrika soll bis 2031 mit einem CAGR von 11,21 % wachsen, unterstützt durch industrielle Diversifizierung und Investitionen in Fulfillment-Infrastruktur.
Seite zuletzt aktualisiert am:



