
Tamaño y Participación del Mercado de Sistemas de Recogida de Contenedores Guiados por Visión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 511.06 Millones de dólares |
| Tamaño del Mercado (2031) | 844.36 Millones de dólares |
| Growth Rate (2026 - 2031) | 10.56 % |
| Mercado de Crecimiento Más Rápido | Europe, Middle East, and Africa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Recogida de Contenedores Guiados por Visión por Mordor Intelligence
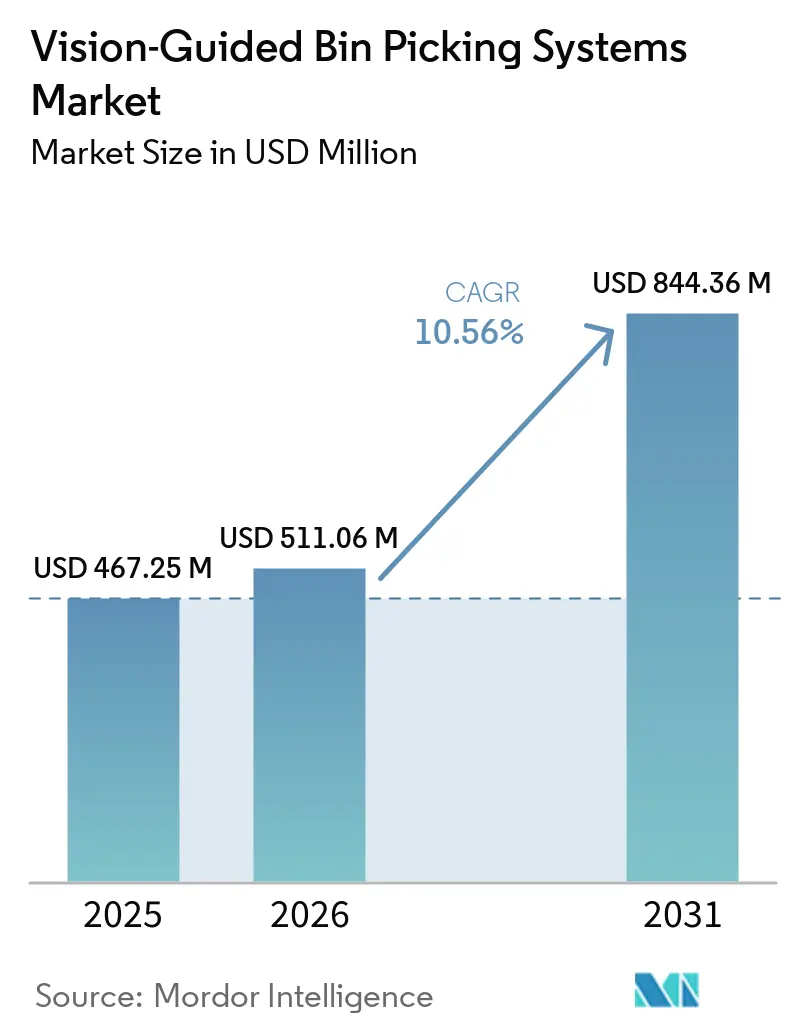
El tamaño del mercado de sistemas de recogida de contenedores guiados por visión fue valorado en 467,25 millones de USD en 2025 y se estima que se expandirá desde 511,06 millones de USD en 2026 hasta alcanzar 844,36 millones de USD en 2031, a una CAGR del 10,56% durante el período de pronóstico (2026-2031). Los fabricantes están utilizando estos sistemas para mantener la producción cuando los roles de producción y manejo de materiales son difíciles de cubrir. El argumento de valor se centra en un rendimiento estable con menor dependencia de la incorporación de personal. Los proveedores también están orientando sus ofertas hacia software que puede actualizarse a medida que cambian las piezas y las tareas. Este cambio puede acortar el trabajo de implementación para fábricas medianas y hacer que la automatización sea práctica en más entornos de alta variedad. La competencia depende ahora cada vez más de la capacidad de planificación de agarre, la velocidad de integración y la capacidad de soportar flotas de robots diversas.
Conclusiones Clave del Informe
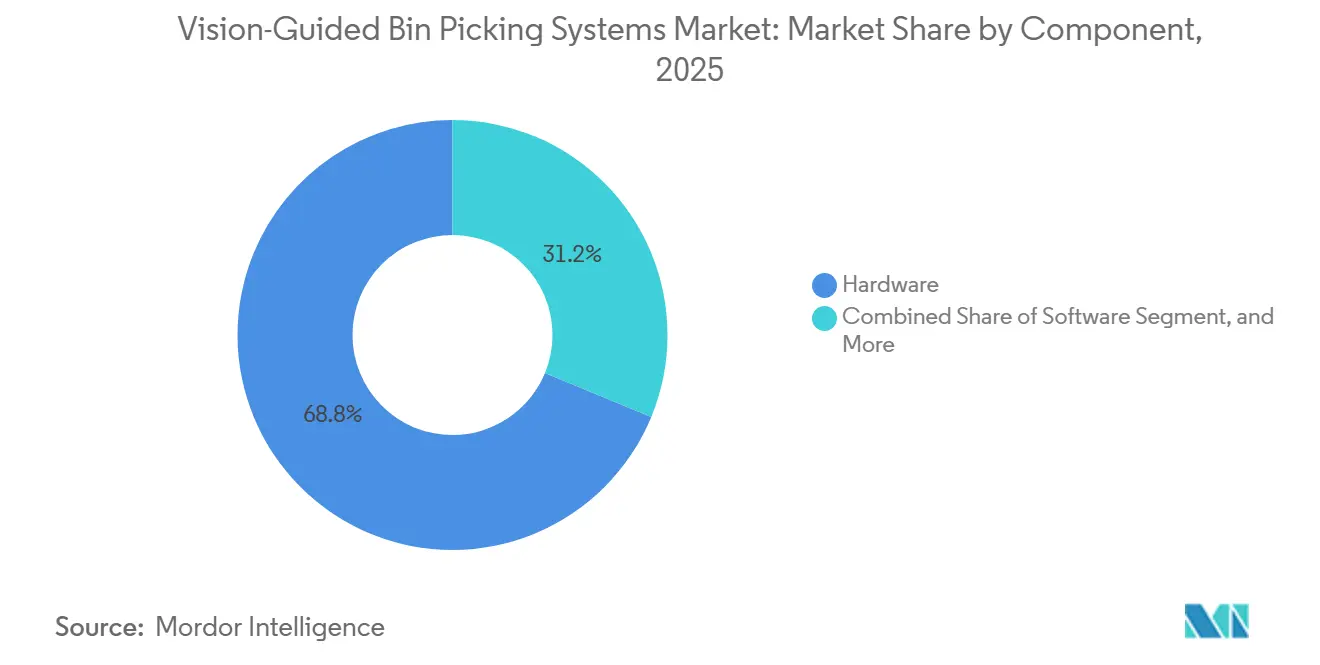
- Por componente, el hardware representó el 68,78% de la participación del mercado de sistemas de recogida de contenedores guiados por visión en 2025, mientras que se proyecta que el software se expandirá a una CAGR del 11,78% hasta 2031.
- Por tecnología de visión, la visión estéreo 3D representó una participación de ingresos del 31,23% en 2025, mientras que se proyecta que el tiempo de vuelo se expandirá a una CAGR del 11,89% hasta 2031.
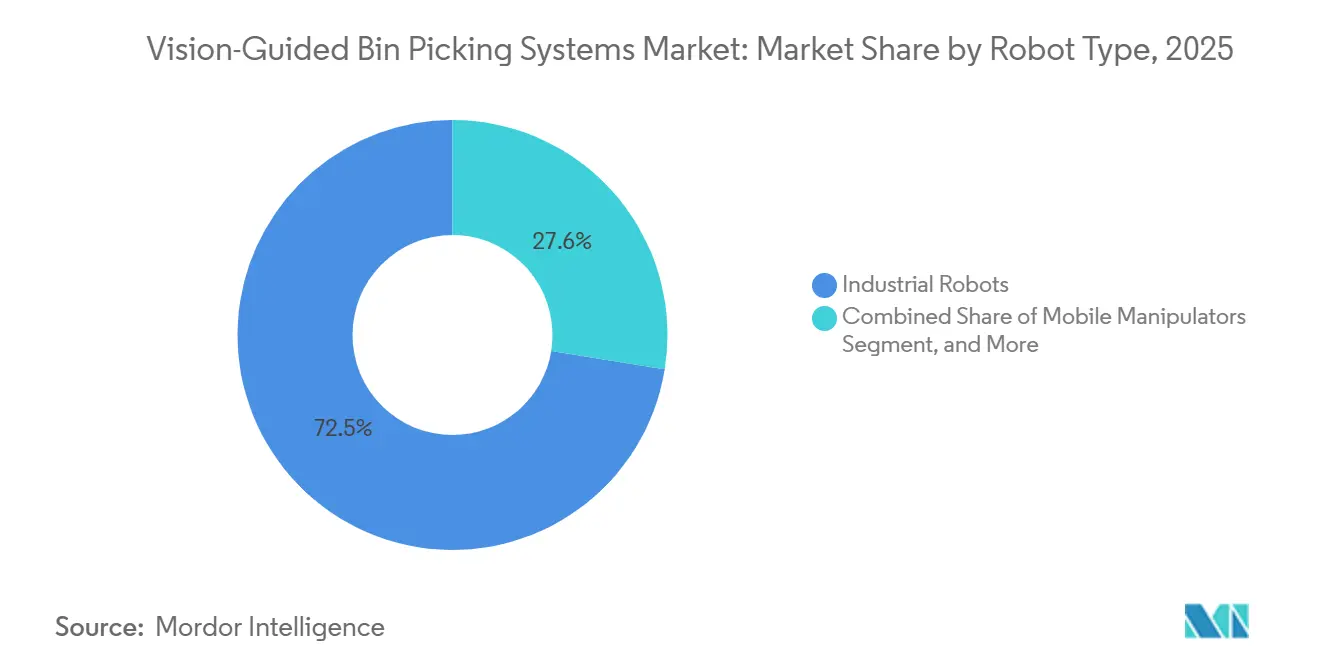
- Por tipo de robot, los robots industriales representaron una participación de ingresos del 72,45% en 2025, mientras que se proyecta que los manipuladores móviles se expandirán a una CAGR del 11,43% hasta 2031.
- Por industria de usuario final, los componentes automotrices y de automoción representaron una participación de ingresos del 28,91% en 2025, mientras que se proyecta que la logística y el comercio electrónico se expandirán a una CAGR del 11,51% hasta 2031.
- Por geografía, Asia-Pacífico representó una participación de ingresos del 37,89% en 2025, mientras que se proyecta que Oriente Medio y África se expandirán a una CAGR del 11,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Recogida de Contenedores Guiados por Visión
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Manufacturera y Aumento de los Costos Laborales | +2.5% | Global, saturación temprana en América del Norte y Europa | Corto Plazo (≤ 2 Años) |
| Mayor Precisión de Percepción 3D y Planificación de Agarre con IA | +2.2% | Global, liderado por Asia-Pacífico, con expansión a América del Norte y Europa | Mediano Plazo (2-4 Años) |
| Automatización Flexible para Producción de Alta Variedad | +1.5% | América del Norte y Europa, con expansión a Corea del Sur y Japón | Mediano Plazo (2-4 Años) |
| Expansión de la Automatización del Cumplimiento de Pedidos en Comercio Electrónico | +1.3% | Asia-Pacífico y América del Norte, con expansión a Oriente Medio y África | Corto Plazo (≤ 2 Años) |
| Manejo Más Seguro de Piezas Pesadas, Afiladas y Contaminadas | +0.8% | Global, concentrado en Europa y Japón | Mediano Plazo (2-4 Años) |
| Entrenamiento con Datos Sintéticos para Reducir el Tiempo de Puesta en Marcha de Nuevas Piezas | +0.7% | Global, mayor demanda en Asia-Pacífico y América del Norte | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Manufacturera y Aumento de los Costos Laborales
La escasez de mano de obra manufacturera sigue siendo un factor de demanda inmediato para el mercado de sistemas de recogida de contenedores guiados por visión. Las plantas necesitan formas confiables de mantener la capacidad de manejo cuando los operadores calificados son difíciles de reclutar y retener. El mercado de sistemas de recogida de contenedores guiados por visión aborda, por tanto, una restricción operativa además de una tarea de producción. Las celdas guiadas por visión pueden asumir tareas repetitivas de recogida a granel que son difíciles de cubrir de manera consistente. También permiten que el personal disponible se traslade a revisión de calidad, supervisión de celdas y gestión de excepciones. Esto hace que la adopción sea relevante incluso para instalaciones que solo están parcialmente automatizadas. Otorga al mercado de sistemas de recogida de contenedores guiados por visión un papel en los programas de automatización por fases. La Federación Internacional de Robótica identificó la escasez de mano de obra y el reshoring como factores importantes de inversión en automatización en América del Norte y Asia durante 2026.[1]Federación Internacional de Robótica, "Presentación del Mercado en la Mesa Redonda Ejecutiva de la IFR," Federación Internacional de Robótica, ifr.org
Mayor Precisión de Percepción 3D y Planificación de Agarre con IA
Una mejor percepción 3D y planificación de agarre están haciendo que piezas más difíciles sean aptas para la recogida automatizada. Las estampaciones reflectantes, los soportes oscuros y los sujetadores enredados han requerido históricamente programación y pruebas adicionales. GraspGen-X presentó un enfoque de agarre de 6 grados de libertad entre distintos tipos de robots que utilizó 350 millones de agarres sintéticos con pinzas de mandíbulas paralelas y de tres dedos.[2]C. Han et al., "GraspGen-X, Agarre Basado en Difusión de 6 Grados de Libertad entre Distintos Tipos de Robots," Actas de CVPR 2026, openaccess.thecvf.com Una revisión revisada por pares de 2025 describió la predicción de agarre como una parte en rápida evolución del flujo de trabajo de recogida de contenedores, junto con la localización y la estimación de pose. Estos avances pueden reducir el esfuerzo necesario para introducir una nueva pieza. Para el mercado de sistemas de recogida de contenedores guiados por visión, esto cambia el costo de atender carteras de productos variadas. También hacen que las series más cortas y las mezclas de piezas más amplias sean más viables para el mercado de sistemas de recogida de contenedores guiados por visión.
Automatización Flexible para Producción de Alta Variedad
La producción de alta variedad y bajo volumen se está convirtiendo en un entorno de implementación importante para el mercado de sistemas de recogida de contenedores guiados por visión. Los fabricantes se enfrentan a lotes más cortos y cambios más frecuentes en la geometría de las piezas y las secuencias de producción. Una investigación completada por FZI en 2025 encontró que combinar modelos de lenguaje y visión podría ayudar a los robots a adaptarse a estos cambios con menos reprogramación manual.[3]FZI Forschungszentrum Informatik, "Robots Industriales Flexibles Gracias a la IA Generativa," FZI Forschungszentrum Informatik, fzi.de Techman Robot Korea y Tesollo mostraron una pinza adaptativa a la forma y una celda de visión con robot colaborativo para trabajo de alta variedad en marzo de 2026. ABB también lanzó PickMaster Lite en mayo de 2026 con reducciones declaradas del 30% en el trabajo de ingeniería y del 25% en el tiempo de puesta en marcha. Una reconfiguración más rápida reduce el volumen de producción necesario para respaldar una inversión en automatización. Esto amplía el mercado de sistemas de recogida de contenedores guiados por visión más allá de las series de producción largas y estables.
Expansión de la Automatización del Cumplimiento de Pedidos en Comercio Electrónico
El cumplimiento de pedidos en comercio electrónico es un canal de demanda de rápido movimiento para el mercado de sistemas de recogida de contenedores guiados por visión. El aumento en el número de referencias y las formas irregulares de los productos limitan la utilidad de los equipos de clasificación con accesorios fijos. Locus Robotics lanzó Locus Array en abril de 2026 como un sistema que combina visión con IA, una plataforma móvil y un brazo de recogida para picking, almacenamiento, inducción y slotting. Amazon declaró que planeaba invertir más de 10 mil millones de EUR (11 mil millones de USD) en la expansión y modernización de centros de cumplimiento de pedidos en Europa, incluida la robótica guiada por IA. Los operadores logísticos están dando forma cada vez más a los requisitos de planificación de agarre con IA en lugar de simplemente adoptar sistemas diseñados para plantas automotrices. Los despliegues europeos también deben tener en cuenta los requisitos de seguridad de maquinaria bajo el Reglamento (UE) 2023/1230. Estas obligaciones afectan la forma en que se atiende el mercado de sistemas de recogida de contenedores guiados por visión en entornos de cumplimiento de pedidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Integración y Puesta en Marcha | -1.8% | Global, mayor freno en América del Sur, Oriente Medio y África, y el Sudeste Asiático | Corto Plazo (≤ 2 Años) |
| Oclusión, Reflectividad y Variabilidad de la Superficie de las Piezas | -1.2% | Global, concentrado en la automoción europea y la fabricación de precisión japonesa | Mediano Plazo (2-4 Años) |
| Datos Escasos de Casos Extremos para Poses Raras de Piezas | -0.7% | Global, más agudo en entornos de taller de alta variedad | Largo Plazo (≥ 4 Años) |
| Calificación de Proveedores y Fricción de Ciberseguridad en Celdas Conectadas | -0.5% | Europa y América del Norte, emergente en Asia-Pacífico | Mediano Plazo (2-4 Años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Integración y Puesta en Marcha
Los costos de integración y puesta en marcha siguen siendo una barrera importante para los fabricantes pequeños y medianos. Una celda completa requiere más que un robot y un sensor de visión. Puede incluir diseño mecánico, equipos de seguridad, ingeniería de pinzas, licencias de software, interfaces y capacitación. ABB declaró en marzo de 2026 que la puesta en marcha virtual a través de RobotStudio HyperReality podría reducir los costos de configuración y puesta en marcha hasta en un 40%. Esto respalda el argumento de reducir la creación de prototipos físicos antes de la instalación. La robótica como servicio y el software modular están comenzando a mejorar el acceso, pero aún no han eliminado el obstáculo de costos a corto plazo.
Oclusión, Reflectividad y Variabilidad de la Superficie de las Piezas
Los contenedores desordenados siguen creando problemas de percepción para muchos sistemas comerciales. Las piezas pulidas, recubiertas y sin textura pueden afectar la detección por luz estructurada y debilitar las nubes de puntos 3D. Los contenedores profundos y los componentes densamente empaquetados también pueden oscurecer las superficies necesarias para una estimación de pose confiable. Un estudio de 2025 reportó una tasa de éxito de agarre del 90% en escenas muy desordenadas utilizando aprendizaje profundo entrenado con datos sintéticos. Mech-Mind demostró una precisión de posicionamiento de ±0,2 mm para chapa metálica oscura y reflectante en Automate 2026. Los usuarios del sector automotriz requieren una fiabilidad mucho mayor para la producción desatendida, por lo que el rendimiento en los acabados reales de las piezas y las condiciones de operación sigue siendo importante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Mantiene el Valor Mientras los Ingresos del Software se Aceleran
El hardware representó el 68,78% de la participación del mercado de sistemas de recogida de contenedores guiados por visión en 2025. El segmento incluye cámaras 3D, sensores de luz estructurada, sensores de tiempo de vuelo, brazos robóticos, pinzas y equipos informáticos en celda. Su gran posición refleja el capital inicial necesario para construir una celda funcional. Esta base de equipos sigue siendo central para el mercado de sistemas de recogida de contenedores guiados por visión. También refleja ciclos de reemplazo que pueden mantener las primeras elecciones de hardware en su lugar durante varios años. La caída de precios de los brazos robóticos y las cámaras 3D está ampliando el acceso a los fabricantes medianos. El rango suministrado indicó reducciones de precios anuales del 5-8% para estas categorías de hardware.
Se proyecta que el software se expandirá a una CAGR del 11,78% de 2026 a 2031, la tasa más rápida dentro de la división por componentes. El tamaño del mercado de sistemas de recogida de contenedores guiados por visión para software se beneficia de un alejamiento de las licencias únicas hacia plataformas de planificación de agarre basadas en suscripción. Los servicios proporcionan mantenimiento, diagnóstico remoto e ingeniería de aplicaciones a medida que se expande la base instalada. La suite PickMaster de ABB, Bin Picking Studio de Photoneo y la plataforma Mech-Vision de Mech-Mind respaldan los ingresos recurrentes de software y servicios. Photoneo declaró que Bin Picking Studio soportaba más de 275 modelos de robots de más de 11 marcas a septiembre de 2026. Este modelo puede hacer que los ingresos de los proveedores sean menos dependientes de los ciclos individuales de adquisición de hardware.


Por Tecnología de Visión: La Visión Estéreo 3D Lidera Mientras el Tiempo de Vuelo Avanza
La visión estéreo 3D representó una participación de ingresos del 31,23% en 2025. La tecnología se beneficia del uso industrial establecido y la amplia disponibilidad de proveedores como Roboception, Basler y SICK. Los integradores también comprenden su conexión con los principales controladores de robots. La visión 3D por luz estructurada se mantuvo como el segundo tipo de tecnología más grande. Ofrece precisión submilimétrica para piezas metálicas y conectores electrónicos. Esto la convierte en una opción común en aplicaciones de estampado automotriz y manejo de conectores.
Se proyecta que el tiempo de vuelo se expandirá a una CAGR del 11,89% de 2026 a 2031. Su progreso está vinculado a menores costos de fabricación y resiliencia a la luz ambiental en instalaciones menos controladas. Estas cualidades son relevantes para el trabajo en alimentos y bebidas y logística fuera de celdas dedicadas. La triangulación láser atiende necesidades más específicas de alta precisión en el manejo de componentes de semiconductores y aeroespaciales. Photoneo introdujo una familia de sensores de láser azul en Automatica 2025 para objetos oscuros, reflectantes y transparentes. La empresa declaró que el escaneo dual de láser paralelo redujo a la mitad el tiempo de adquisición de datos en comparación con una configuración de láser único.
Por Tipo de Robot: Los Robots Industriales Lideran Mientras los Manipuladores Móviles se Expanden
Los robots industriales representaron una participación de ingresos del 72,45% en 2025. Siguen siendo la plataforma estándar para el trabajo de alto volumen en celdas fijas en instalaciones automotrices y electrónicas. ABB, FANUC, Yaskawa y KUKA continúan siendo proveedores importantes de estas celdas. Las propuestas de los integradores especifican rutinariamente tiempos de ciclo de planificación de agarre inferiores a 200 milisegundos. Este punto de referencia de rendimiento no era alcanzable comercialmente antes de 2024. Respalda el mercado de sistemas de recogida de contenedores guiados por visión donde el tiempo de ciclo sigue siendo un criterio de adquisición. La base instalada y los ecosistemas de controladores establecidos respaldan a los robots industriales en el mercado de sistemas de recogida de contenedores guiados por visión. También ofrecen a los proveedores establecidos una ruta práctica para vender actualizaciones de visión en celdas existentes.
Se proyecta que los manipuladores móviles se expandirán a una CAGR del 11,43% de 2026 a 2031. Combinan navegación autónoma con un brazo de recogida, lo que permite trabajar en múltiples estaciones sin infraestructura de celda fija. Esto es útil para los operadores logísticos que cambian los diseños de almacén durante los picos estacionales. Locus Array ilustra este diseño a través de su combinación de robótica móvil, visión y un brazo integrado. Los robots colaborativos atienden una necesidad separada en entornos farmacéuticos y alimentarios donde importan la co-ubicación humana y los límites de fuerza más bajos. La IFR informó que la demanda de robots en la industria general superaba a la demanda automotriz en 2026, lo que respalda las configuraciones móviles en nuevos entornos. Este cambio expande el mercado de sistemas de recogida de contenedores guiados por visión hacia aplicaciones menos convencionales.
Por Industria de Usuario Final: La Automoción Lidera Mientras la Logística y el Comercio Electrónico se Aceleran
Los componentes automotrices y de automoción representaron una participación de ingresos del 28,91% en 2025. El sector ha invertido durante mucho tiempo en celdas robóticas de alto rendimiento y calificación formal de proveedores. Las piezas metálicas estampadas, los sujetadores y los subconjuntos a granel son muy adecuados para la recogida guiada por visión. Los ciclos de adquisición establecidos también respaldan la asignación continua de capital. La electrónica y los semiconductores formaron el segundo grupo de usuarios finales más grande. Los componentes de PCB compactos e irregulares y la ampliación de la capacidad de empaquetado de chips en el este de Asia respaldan la demanda en esta área.
Se proyecta que la logística y el comercio electrónico se expandirán a una CAGR del 11,51% de 2026 a 2031. El segmento enfrenta una creciente variedad de referencias, expectativas de entrega en el mismo día y los límites de la recogida manual de piezas. La maquinaria y el equipo industrial contribuyen a través del mantenimiento de máquinas y la alimentación de componentes. Las aplicaciones de alimentos y bebidas buscan reducir el contacto directo con productos de riesgo de contaminación. Los productos farmacéuticos y la atención médica siguen siendo menos atendidos porque la precisión en el manejo y los controles de contaminación elevan los requisitos de adquisición. Los operadores logísticos están creando ahora requisitos prácticos para la planificación de agarre con IA que también pueden influir en los despliegues automotrices.
Análisis Geográfico
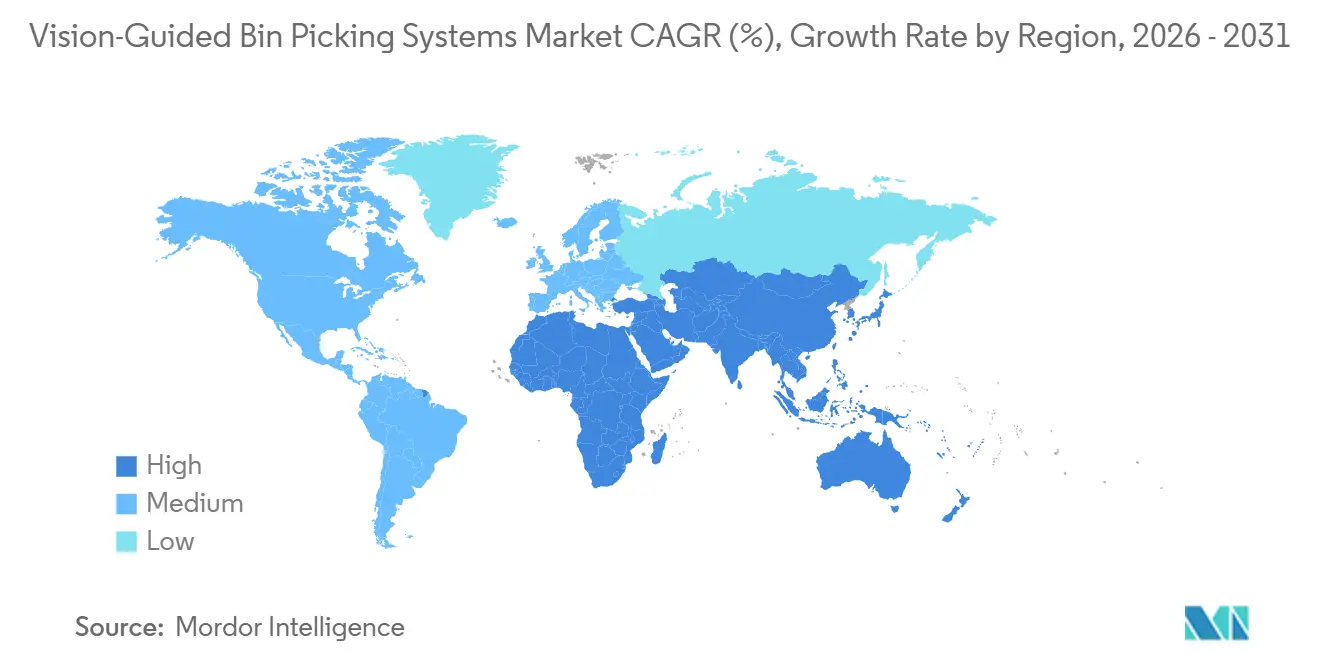
Asia-Pacífico representó una participación de ingresos del 37,89% en 2025. Su posición refleja una gran concentración de fabricación automotriz, electrónica y de bienes de consumo. La IFR reportó 542.000 instalaciones globales de robots industriales en 2024, con Asia representando el 74% de las instalaciones. Los datos preliminares de 2025 publicados por la IFR indicaron 621.000 instalaciones globales y una participación asiática del 79%. China instaló 295.045 robots en 2024, mientras que Corea del Sur tenía una densidad de robots de 1.220 unidades por cada 10.000 trabajadores manufactureros. India también está ganando atención como ubicación de fabricación que complementa a China a medida que se expande el ensamblaje de electrónica.
América del Norte y Europa forman el segundo nivel del mercado de sistemas de recogida de contenedores guiados por visión. América del Norte registró una fuerte rotación en la instalación de robots en el primer trimestre de 2026, respaldada por el reshoring en la fabricación de electrónica y productos farmacéuticos. Estados Unidos tenía una densidad de robots de 307 unidades por cada 10.000 trabajadores manufactureros. Europa experimentó una caída preliminar del 14% en las instalaciones durante 2025 en medio de una inversión cautelosa y una actividad automotriz más débil. La densidad de robots de Alemania de 449 unidades por cada 10.000 trabajadores manufactureros apunta a una base instalada madura. Esto favorece las actualizaciones de software y sensores sobre equipos completamente nuevos en muchas plantas europeas. América del Sur sigue siendo un área de adopción emergente, con el sector automotriz de Brasil como principal base de demanda, mientras que la infraestructura y los aranceles de importación limitan una adopción más amplia.
Se proyecta que Oriente Medio y África se expandirán a una CAGR del 11,21% de 2026 a 2031. Su base instalada más pequeña está siendo respaldada por programas de diversificación industrial y nuevas instalaciones logísticas. La Visión 2030 de Arabia Saudita y las políticas de Valor Nacional en el País de los Emiratos Árabes Unidos dirigen la inversión hacia la fabricación, la logística y el procesamiento de alimentos. El Programa de Robótica y Automatización de Dubái y la expansión del cumplimiento de pedidos en Riad, Yeda y Johannesburgo están añadiendo demanda local. El ensamblaje automotriz sudafricano respalda una participación regional más pequeña pero creciente. El tamaño del mercado de sistemas de recogida de contenedores guiados por visión en logística podría beneficiarse a medida que aumenta el uso del comercio digital en el Golfo Arábigo.

Panorama Competitivo
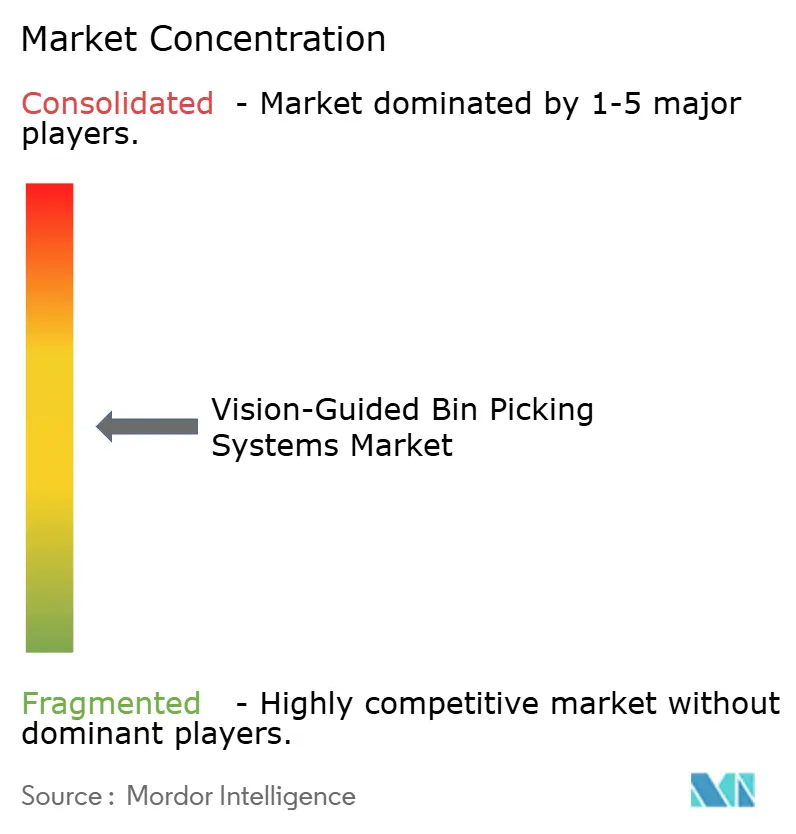
El mercado de sistemas de recogida de contenedores guiados por visión está moderadamente consolidado. Los grandes fabricantes de equipos originales de robótica mantienen ingresos significativos a través de ofertas combinadas de hardware, visión y software vinculadas a sus ecosistemas de controladores. ABB, FANUC, Yaskawa y KUKA compiten con proveedores especializados como Photoneo, Mech-Mind y Cognex. Los proveedores especializados enfatizan la compatibilidad entre marcas de robots y el rendimiento de la planificación de agarre con IA. El principal punto de competencia es reducir el tiempo necesario para implementar un sistema para un nuevo tipo de pieza. ABB lanzó PickMaster Lite en mayo de 2026 y declaró que redujo el trabajo de ingeniería en un 30% y el tiempo de puesta en marcha en un 25%.
Mech-Mind introdujo Mech-Station InstaPick e InstaDepal en Automate 2026 para carga, descarga, despaletizado y paletizado. Zebra Technologies adquirió Photoneo en diciembre de 2024, combinando su infraestructura de escaneo y flujo de trabajo con Bin Picking Studio y la cartera MotionCam-3D de Photoneo. KUKA obtuvo la certificación IEC 62443-4-2 de Nivel de Seguridad 2 para iiQKA.OS2 y la plataforma de controlador KR C5 en julio de 2026. La certificación se alinea con el creciente escrutinio de adquisiciones para celdas de robots conectadas. Estos movimientos muestran cómo la usabilidad del software, la ciberseguridad y las carteras de productos integradas están dando forma a la selección de proveedores.
Las aplicaciones farmacéuticas y de grado alimentario siguen siendo menos desarrolladas porque el cumplimiento de seguridad y manejo requiere capacidades más allá del hardware robótico por sí solo. Los fabricantes pequeños y medianos en América del Sur y el Sudeste Asiático también enfrentan limitaciones bajo los modelos de precios vigentes. La robótica como servicio de Universal Robots y los sistemas modulares de Solomon Technology y Stäubli están abriendo posibles vías de entrada. La manipulación móvil combinada con la recogida de contenedores sigue siendo un campo sin una oferta ampliamente desplegada, totalmente integrada y comercialmente probada de un único proveedor. Mitsubishi Electric y OMRON están posicionados para abordar esta necesidad a través de plataformas de control de movimiento y detección. La asociación de ABB con NVIDIA en marzo de 2026 para RobotStudio HyperReality también destaca la puesta en marcha virtual y el entrenamiento con datos sintéticos como diferenciadores.
Líderes de la Industria de Sistemas de Recogida de Contenedores Guiados por Visión
FANUC Corporation
ABB Ltd.
Cognex Corporation
KUKA AG
OMRON Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Photoneo lanzó Bin Picking Studio 1.12 y Locator Studio 1.5, introduciendo la creación de modelos 3D basada en escaneo dentro de la aplicación que elimina la necesidad de archivos CAD, añadiendo clasificación de objetos basada en IA bajo demanda con enrutamiento por grupos de color, y ampliando la base de datos de robots compatibles a más de 275 modelos de más de 11 marcas. El lanzamiento reduce materialmente los requisitos previos de implementación para los integradores de sistemas que trabajan en entornos de alta variedad y amplía la aplicabilidad de la recogida de contenedores a instalaciones sin recursos de ingeniería CAD dedicados.
- Julio de 2026: KUKA se convirtió en el primer fabricante de robótica en obtener la certificación de Nivel de Seguridad 2 bajo IEC 62443-4-2 para su sistema operativo iiQKA.OS2 y la plataforma de controlador KR C5, satisfaciendo simultáneamente los requisitos del Reglamento (UE) 2024/2847 Ley de Resiliencia Cibernética y EN ISO 10218-1:2025. Este hito establece un nuevo punto de referencia de cumplimiento de ciberseguridad para celdas de robots conectadas y se espera que influya en los criterios de calificación de adquisiciones entre los clientes manufactureros de la UE y América del Norte.
- Mayo de 2026: ABB Robotics lanzó PickMaster Lite, una versión simplificada de su suite de software PickMaster, reduciendo la carga de trabajo de ingeniería en un 30% y el tiempo de puesta en marcha en un 25% en comparación con el software convencional de pick-and-place o los sistemas basados en PLC. La plataforma está dirigida a fabricantes de equipos de embalaje e integradores de sistemas que implementan aplicaciones de recogida guiada por visión y respalda la estrategia de ABB de ampliar el alcance del mercado direccionable hacia compradores de automatización de nivel medio.
- Abril de 2026: Locus Robotics lanzó globalmente Locus Array, un sistema de cumplimiento de pedidos totalmente autónomo que combina visión impulsada por IA, una plataforma robótica móvil y un brazo de recogida integrado capaz de ejecutar picking, almacenamiento, inducción, entrega y slotting sin intervención manual. Los despliegues de acceso anticipado ya estaban en marcha en América del Norte, con una expansión global a Europa y Asia-Pacífico planificada sobre la base de la flota existente de 17.000 robots de Locus Robotics en más de 360 sitios.


Alcance del Informe Global del Mercado de Sistemas de Recogida de Contenedores Guiados por Visión
El Mercado de Sistemas de Recogida de Contenedores Guiados por Visión se refiere a la industria enfocada en soluciones de automatización robótica que utilizan visión artificial, cámaras 2D/3D, inteligencia artificial, sensores y algoritmos de software avanzados para identificar, localizar y recoger con precisión piezas orientadas aleatoriamente de contenedores, recipientes o entornos de almacenamiento a granel.
El Informe del Mercado de Sistemas de Recogida de Contenedores Guiados por Visión está segmentado por Componente (Hardware, Software y Servicios), Tecnología de Visión (Visión Estéreo 3D, Visión 3D por Luz Estructurada, Tiempo de Vuelo (ToF), Triangulación Láser y Otras Tecnologías de Visión), Tipo de Robot (Robots Industriales, Robots Colaborativos y Manipuladores Móviles), Industria de Usuario Final (Automoción y Componentes Automotrices, Electrónica y Semiconductores, Maquinaria y Equipo Industrial, Logística y Comercio Electrónico, Alimentos y Bebidas, Farmacéutica y Atención Médica, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Visión Estéreo 3D |
| Visión 3D por Luz Estructurada |
| Tiempo de Vuelo (ToF) |
| Triangulación Láser |
| Otras Tecnologías de Visión |
| Robots Industriales |
| Robots Colaborativos |
| Manipuladores Móviles |
| Automoción y Componentes Automotrices |
| Electrónica y Semiconductores |
| Maquinaria y Equipo Industrial |
| Logística y Comercio Electrónico |
| Alimentos y Bebidas |
| Farmacéutica y Atención Médica |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Egipto | |
| Sudáfrica | ||
| Resto de África | ||
| Por Componente | Hardware | ||
| Software | |||
| Servicios | |||
| Por Tecnología de Visión | Visión Estéreo 3D | ||
| Visión 3D por Luz Estructurada | |||
| Tiempo de Vuelo (ToF) | |||
| Triangulación Láser | |||
| Otras Tecnologías de Visión | |||
| Por Tipo de Robot | Robots Industriales | ||
| Robots Colaborativos | |||
| Manipuladores Móviles | |||
| Por Industria de Usuario Final | Automoción y Componentes Automotrices | ||
| Electrónica y Semiconductores | |||
| Maquinaria y Equipo Industrial | |||
| Logística y Comercio Electrónico | |||
| Alimentos y Bebidas | |||
| Farmacéutica y Atención Médica | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Egipto | ||
| Sudáfrica | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es la Estimación de Tamaño para 2026 de los Sistemas de Recogida de Contenedores Guiados por Visión?
La estimación para 2026 es de 511,06 millones de USD y se proyecta que alcanzará 844,36 millones de USD en 2031, a una CAGR del 10,56%.
¿Qué Componente Lidera los Sistemas de Recogida de Contenedores Guiados por Visión?
El hardware lideró la división por componentes con una participación del 68,78% en 2025, abarcando cámaras, sensores, brazos robóticos, pinzas y equipos informáticos.
¿Por Qué los Fabricantes Están Adoptando Sistemas de Recogida de Contenedores Guiados por Visión?
Los fabricantes utilizan estos sistemas para mantener el rendimiento del manejo de materiales cuando el personal es difícil de conseguir y para trasladar a los trabajadores disponibles hacia roles de calidad y gestión de excepciones.
¿Qué Tipo de Robot se Está Expandiendo Más Rápido para la Recogida de Contenedores?
Se proyecta que los manipuladores móviles se expandirán a una CAGR del 11,43% hasta 2031 porque pueden atender varias estaciones sin infraestructura de celda fija.
¿Qué Aplicación de Usuario Final Está Avanzando Más Rápido?
Se proyecta que la logística y el comercio electrónico se expandirán a una CAGR del 11,51% hasta 2031 a medida que aumentan la variedad de referencias y las expectativas de entrega.
¿Qué Región Está Avanzando Más Rápido?
Se proyecta que Oriente Medio y África se expandirán a una CAGR del 11,21% hasta 2031, respaldados por la diversificación industrial y la inversión en infraestructura de cumplimiento de pedidos.
Última actualización de la página el:



