
ビジョンガイド式ビンピッキングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 511.06 百万米ドル |
| 市場規模 (2031) | 844.36 百万米ドル |
| 成長率 (2026 - 2031) | 10.56 % |
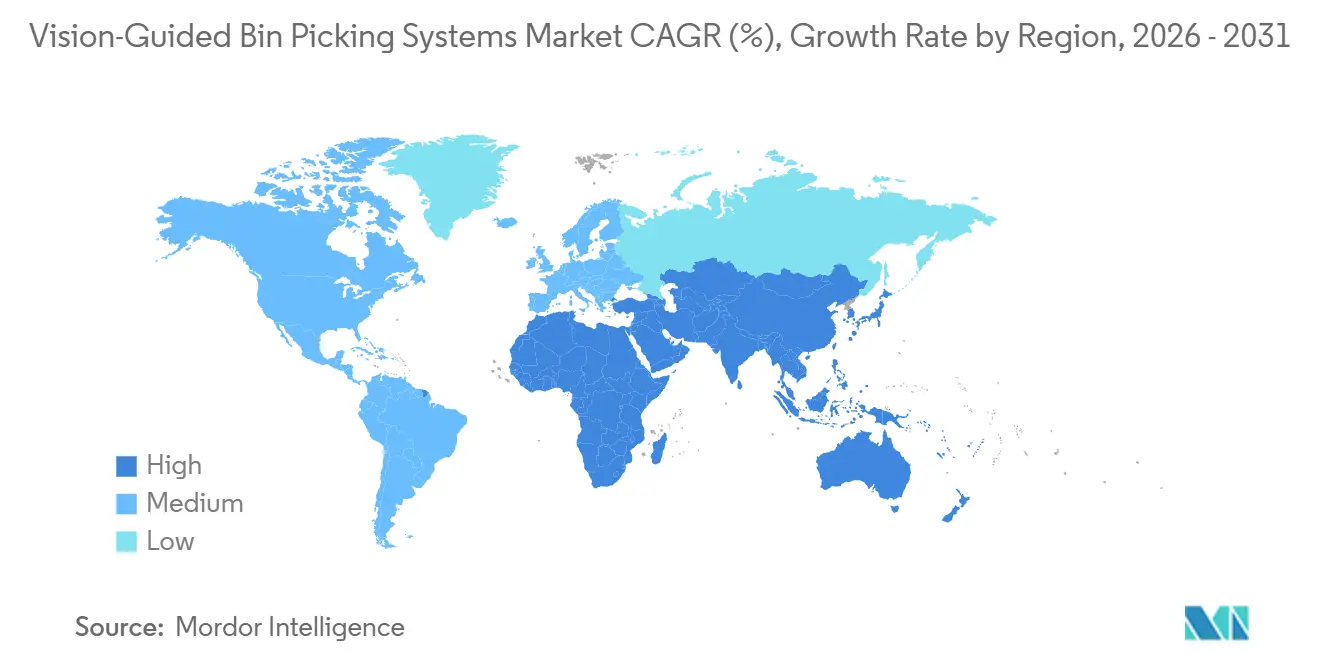
| 最も急速に成長している市場 | Europe, Middle East, and Africa |
| 最大市場 | アジア太平洋地域 |
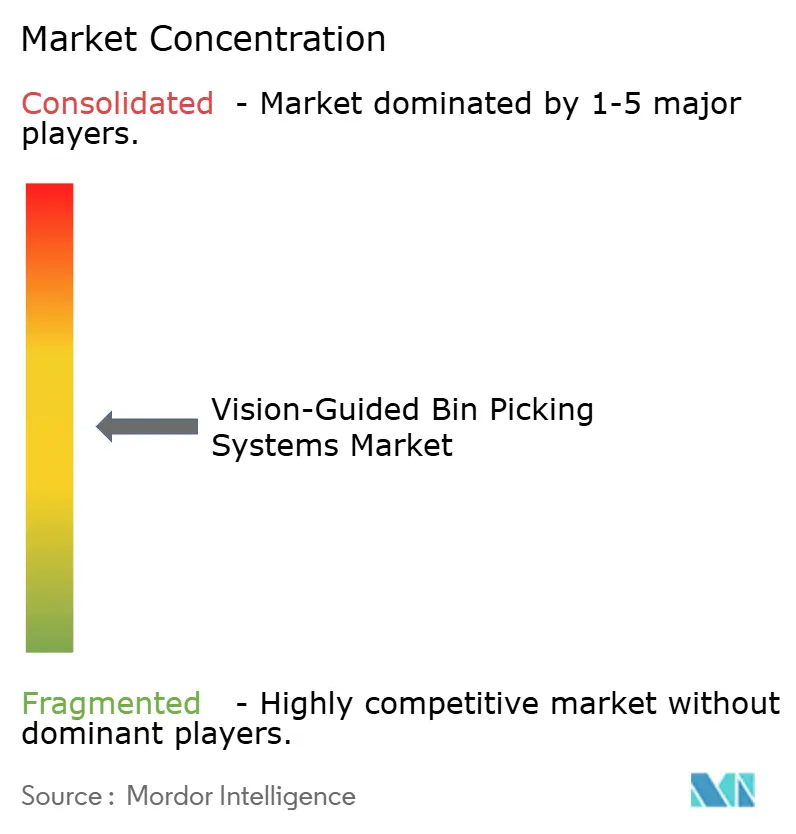
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジョンガイド式ビンピッキンシステム市場分析
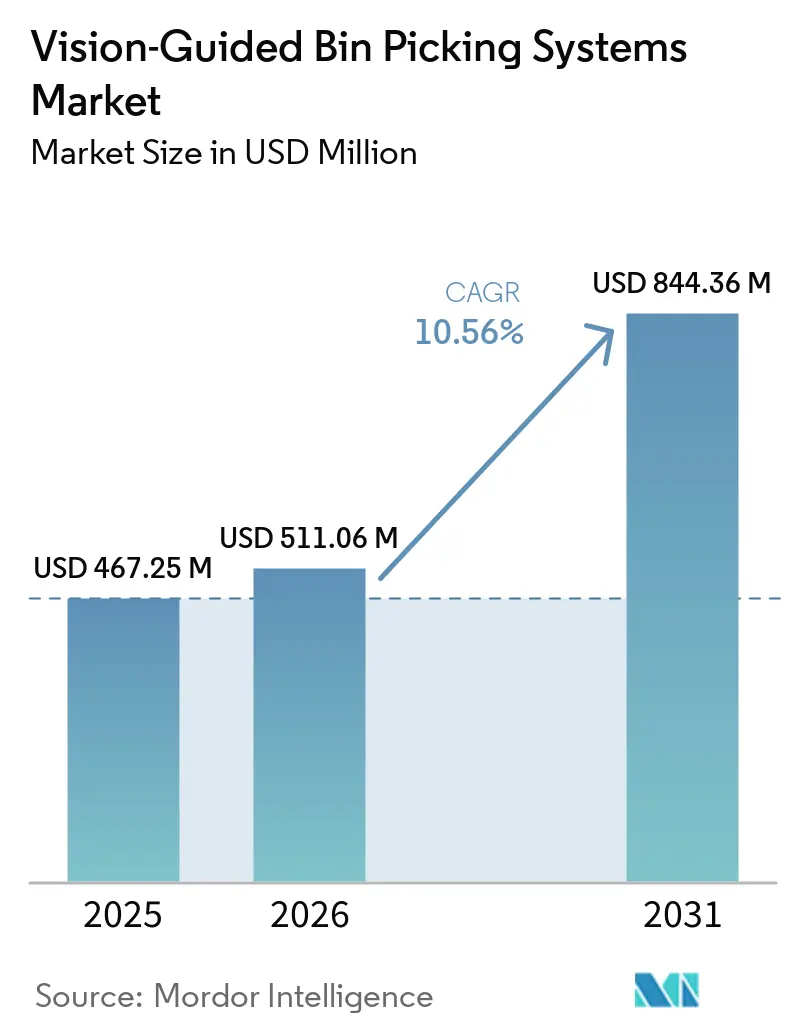
ビジョンガイド式ビンピッキングシステムの市場規模は2025年に467.25 ミリオン 米ドルと評価され、2026年の511.06 ミリオン 米ドルから2031年には844.36 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは10.56%です。製造業者は、生産およびマテリアルハンドリング業務の人員確保が困難な状況においても生産量を維持するためにこれらのシステムを活用しています。その価値は、人員増加への依存を抑えながら安定したスループットを実現する点にあります。サプライヤーもまた、部品や作業内容の変化に応じて更新可能なソフトウェアへとオファーをシフトさせています。このシフトにより、中規模工場での導入作業が短縮され、より多くのハイミックス環境で自動化が現実的なものとなります。競争は今や、グラスプ計画能力、統合スピード、多様なロボットフリートをサポートする能力にますます依存するようになっています。
主要レポートのポイント
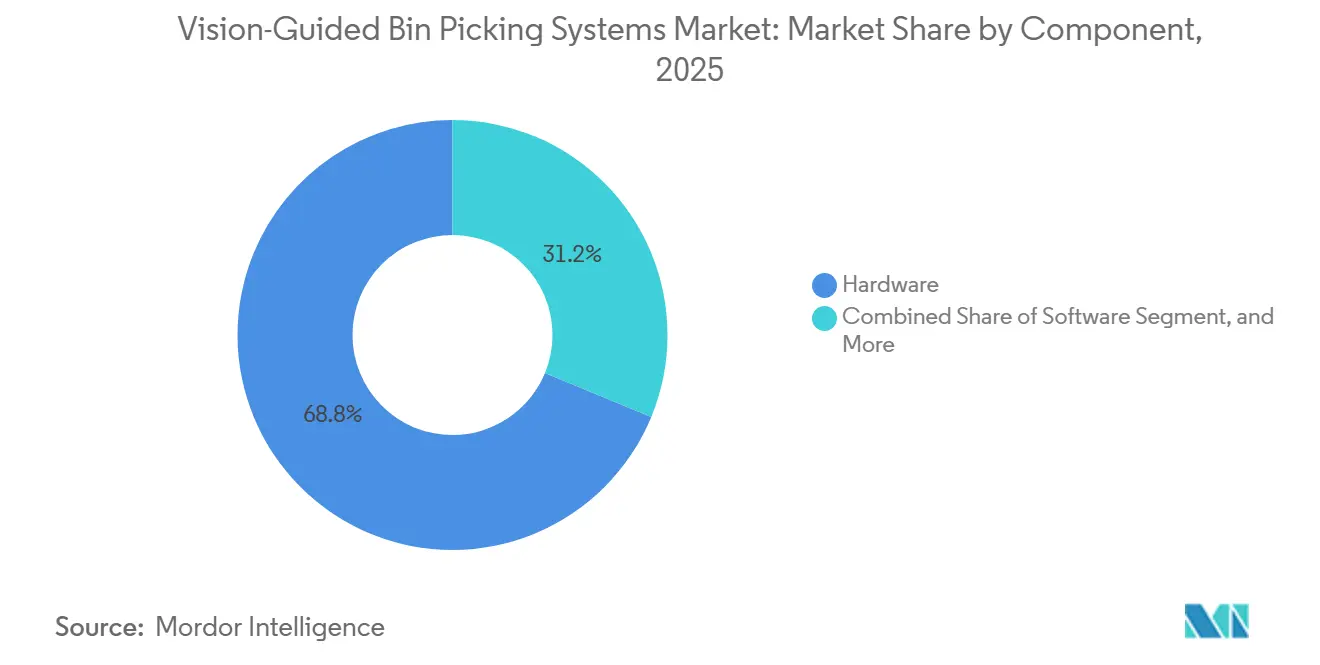
- コンポーネント別では、ハードウェアが2025年のビジョンガイド式ビンピッキングシステム市場シェアの68.78%を占め、ソフトウェアは2031年までに11.78%のCAGRで拡大する見込みです。
- ビジョン技術別では、3Dステレオビジョンが2025年に31.23%の収益シェアを占め、タイム・オブ・フライトは2031年までに11.89%のCAGRで拡大する見込みです。
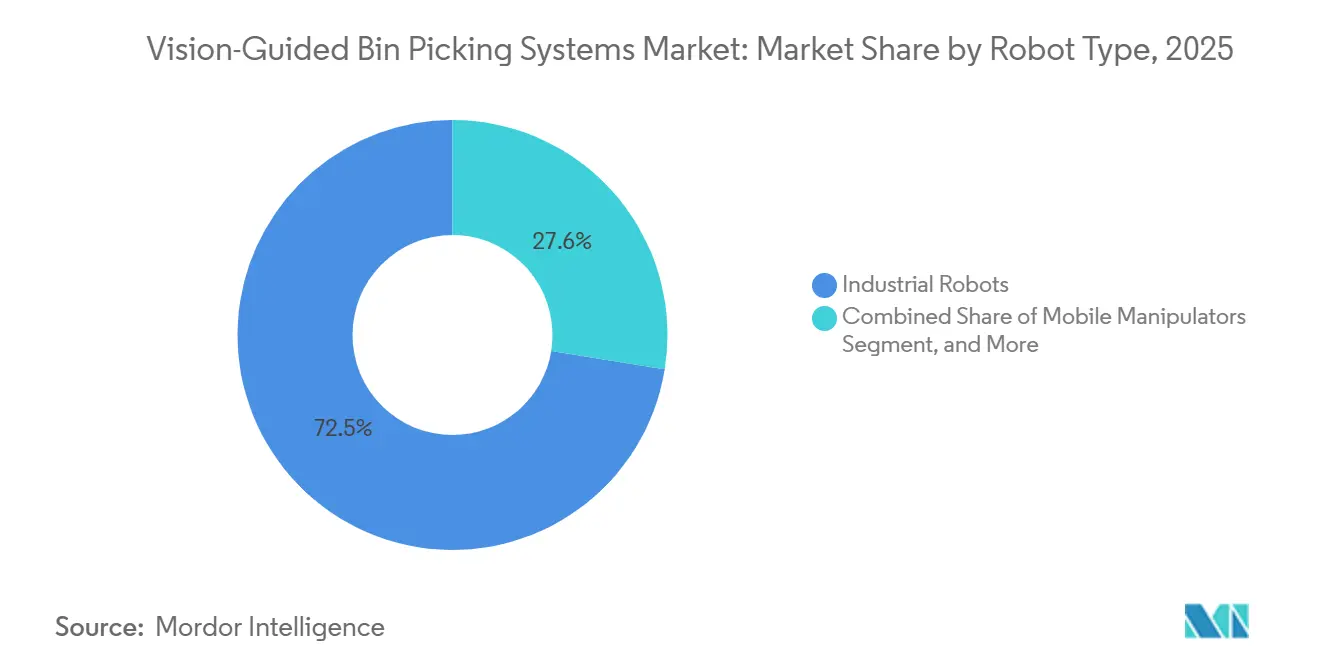
- ロボットタイプ別では、産業用ロボットが2025年に72.45%の収益シェアを占め、モバイルマニピュレーターは2031年までに11.43%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車および自動車部品が2025年に28.91%の収益シェアを占め、物流・Eコマースは2031年までに11.51%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年に37.89%の収益シェアを占め、中東・アフリカは2031年までに11.21%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業における労働力不足と人件費の上昇 | +2.5% | グローバル、北米・欧州での早期飽和 | 短期(2年以内) |
| 3D知覚精度の向上とAIグラスプ計画 | +2.2% | グローバル、アジア太平洋主導、北米・欧州への波及 | 中期(2~4年) |
| ハイミックス生産向けフレキシブルオートメーション | +1.5% | 北米・欧州、韓国・日本への波及 | 中期(2~4年) |
| Eコマースフルフィルメントオートメーションの拡大 | +1.3% | アジア太平洋・北米、中東・アフリカへの波及 | 短期(2年以内) |
| 重量物・鋭利物・汚染部品の安全なハンドリング | +0.8% | グローバル、欧州・日本に集中 | 中期(2~4年) |
| 合成データトレーニングによる新部品コミッショニング時間の短縮 | +0.7% | グローバル、アジア太平洋・北米での牽引力が最大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製造業における労働力不足と人件費の上昇
製造業における労働力不足は、ビジョンガイド式ビンピッキングシステム市場にとって即時的な需要要因であり続けています。工場は、熟練オペレーターの採用・定着が困難な状況においてもハンドリング能力を維持するための信頼できる手段を必要としています。ビジョンガイド式ビンピッキングシステム市場は、したがって、生産タスクだけでなく運用上の制約にも対応するものです。ビジョンガイド式セルは、安定した人員配置が難しい反復的なルクピッキング作業を引き受けることができます。また、利用可能な人員が品質レビュー、セル監視、例外処理へと移行することを可能にします。これにより、部分的にしか自動化されていない施設においても導入が有意義なものとなります。ビジョンガイド式ビンピッキングシステム市場に、段階的な自動化プログラムにおける役割を与えることになります。国際ロボット連盟は、2026年の北米およびアジアにおける自動化投資の主要要因として、労働力不足とリショアリングを挙げました。[1]
3D知覚精度の向上とAIグラスプ計画
3D知覚とグラスプ計画の向上により、より困難な部品が自動ピッキングに適したものとなっています。反射性のあるスタンピング部品、暗色のブラケット、絡み合ったファスナーは、歴史的に追加のプログラミングとテストを必要としてきました。GraspGen-Xは、パラレルジョーおよび三指グリッパーにわたる3億5,000万件の合成グラスプを使用した、クロスエンボディメントアプローチによる6自由度グラスピングを発表しました。[2] 2025年の査読済みレビューでは、グラスプ予測がビンピッキングワークフローの急速に変化する部分として、局在化およびポーズ推定とともに説明されました。これらの進歩により、新しい部品を導入するために必要な労力が軽減されます。ビジョンガイド式ビンピッキングシステム市場にとって、これは多様な製品ポートフォリオに対応するコストを変えるものです。また、ビジョンガイド式ビンピッキングシステム市場において、より短いランとより広い部品ミックスをより実現可能なものにします。
ハイミックス生産向けフレキシブルオートメーション
ハイミックス・低ボリューム生産は、ビジョンガイド式ビンピッキングシステム市場にとって重要な導入環境となりつつあります。製造業者は、より短いバッチと部品形状および生産シーケンスのより頻繁な変更に直面しています。FZIが2025年に完了した研究では、言語モデルとビジョンモデルを組み合わせることで、手動での再プログラミングを減らしてロボットがこれらの変化に適応できることが示されました。[3] テックマンロボット韓国とテソロは、2026年3月にハイミックス作業向けの形状適応型グリッパーと協働ロボットビジョンセルを発表しました。ABBもまた、2026年5月にPickMaster Liteを発売し、エンジニアリング作業を30%、コミッショニング時間を25%減したと発表しました。再構成の迅速化により、自動化投資を支えるために必要な生産量が低下します。これにより、ビジョンガイド式ビンピッキングシステム市場が長期的・安定的な生産ランを超えて拡大します。
Eコマースフルフィルメントオートメーションの拡大
Eコマースフルフィルメントは、ビジョンガイド式ビンピッキングシステム市場にとって急速に動く需要チャネルです。SKU数の増加と不規則な製品形状は、固定フィクスチャー式仕分け設備の有用性を制限します。ロカスロボティクスは2026年4月に、AIビジョン、モバイルプラットフォーム、ピッキングアームを組み合わせたシステムであるLocus Arrayを、ピッキング、プットアウェイ、インダクション、スロッティング向けに発売しました。アマゾンは、AIガイドロボティクスを含む欧州フルフィルメントセンターの拡張・近代化に100 ビリオン 米ドル超(110 ビリオン 米ドル)を投資する計画を表明しました。物流ユーザーは、自動車工場向けに設計されたシステムを単に採用するのではなく、AIグラスプ計画の要件をますます形成するようになっています。欧州での導入においても、規則(EU)2023/1230に基づく機械安全要件を考慮する必要があります。これらの義務は、フルフィルメント環境においてビジョンガイド式ビンピッキングシステム市場がどのように対応されるかに影響します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期統合・コミッショニングコスト | -1.8% | グローバル、南米・中東・アフリカ・東南アジアでの影響が最大 | 短期(2年以内) |
| オクルージョン、反射率、部品表面のばらつき | -1.2% | グローバル、欧州の自動車産業・日本の精密製造に集中 | 中期(2~4年) |
| 稀な部品ポーズに対するエッジケースデータの不足 | -0.7% | グローバル、ハイミックスのジョブショップ環境で最も深刻 | 長期(4年以上) |
| 接続セルにおけるサプライヤー資格認定とサイバーセキュリティの摩擦 | -0.5% | 欧州・北米、アジア太平洋で新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期統合・コミッショニングコスト
統合・コミッショニングコストは、中小規模製造業者にとって依然として大きな障壁です。完全なセルには、ロボットとビジョンセンサー以上のものが必要です。機械設計、安全装置、グリッパーエンジニアリング、ソフトウェアライセンス、インターフェース、トレーニングが含まれる場合があります。ABBは2026年3月、RobotStudio HyperRealityによるバーチャルコミッショニングにより、セットアップおよびコミッショニングコストを最大40%削減できると述べました。これは、設置前の物理的プロトタイピングを削減するケースを支持します。サービスとしてのロボティクスとモジュラーソフトウェアはアクセスを改善し始めていますが、近期のコストハードルを取り除くには至っていません。
オクルージョン、反射率、部品表面のばらつき
雑然としたビンは、多くの商用システムにとって依然として知覚上の問題を引き起こします。研磨、コーティング、テクスチャーのない部品は、構造化光センシングに影響を与え、3Dポイントクラウドを弱める可能性があります。深いビンや密に詰め込まれたコンポーネントも、信頼性の高いポーズ推定に必要な表面を遮蔽する可能性があります。2025年の研究では、合成データで訓練されたディープラーニングを使用して、高度に雑然としたーンで90%のグラスプ成功率が報告されました。Mech-MindはAutomate 2026において、暗色および反射性のある板金に対して±0.2 mmの位置決め精度を実証しました。自動車ユーザーは無人生産に対してはるかに高い信頼性を要求するため、実際の部品仕上げと動作条件全体にわたるパフォーマンスは依然として重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが価値を維持しながらソフトウェア収益が加速ハードウェアは2025年のビジョンガイド式ビンピッキングシステム市場シェアの68.78%を占めました。このセグメントには、3Dカメラ、構造化光センサー、タイム・オブ・フライトセンサー、ロボットアーム、グリッパー、セル内コンピューティング機器が含まれます。その大きなポジションは、機能的なセルを構築するために必要な初期資本を反映しています。この機器ベースはビジョンガイド式ビンピッキングシステム市場の中心であり続けています。また、初期のハードウェア選択を数年間維持できる交換サイクルも反映しています。ロボットアームと3Dカメラの価格低下により、中規模製造業者へのアクセスが拡大しています。提供された範囲は、これらのハードウェアカテゴリーで年間5~8%の価格低下を示しました。
ソフトウェアは2026年から2031年にかけて11.78%のCAGRで拡大する見込みであり、コンポーネント分割の中で最も速い成長率です。ソフトウェアのビジョンガイド式ビンピッキングシステム市場規模は、一時的ライセンスからサブスクリプションベースのグラスプ計画プラットフォームへの移行から恩恵を受けています。サービスは、インストールベースの拡大に伴い、保守、リモート診断、アプリケーションエンジニアリングを提供します。ABBのPickMasterスイート、PhotoneoのBin Picking Studio、Mech-MindのMech-Visionプラットフォームは、定期的なソフトウェアおよびサービス収益を支えています。Photoneoは、2026年9月時点でBin Picking Studioが11以上のブランドにわたる275以上のロボットモデルをサポートしていると述べました。このモデルにより、サプライヤーの収益が個々のハードウェア調達サイクルへの依存度を低下させることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ビジョン技術別:
3Dステレオビジョンがリードしながらタイム・オブ・フライトが進展3Dステレオビジョンは2025年に31.23%の収益シェアを占めました。この技術は、確立された産業用途と、Roboception、Basler、SICKなどのサプライヤーからの幅広い入手可能性から恩恵を受けています。インテグレーターも主要なロボットコントローラーとの接続を理解しています。構造化光3Dビジョンは2番目に大きな技術タイプであり続けました。金属部品や電子コネクターに対してサブミリメートルの精度を提供します。これにより、自動車スタンピングおよびコネクターハンドリングアプリケーションで一般的な選択肢とっています。
タイム・オブ・フライトは2026年から2031年にかけて11.89%のCAGRで拡大する見込みです。その進展は、製造コストの低下と、管理が行き届いていない施設での周囲光に対する耐性に結びついています。これらの特性は、専用セル外での食品・飲料および物流作業に関連しています。レーザー三角測量は、半導体および航空宇宙部品ハンドリングにおけるより狭い高精度ニーズに対応します。Photoneoは、暗色、反射性、透明な物体向けにAutomatica 2025でブルーレーザーセンサーファミリーを発表しました。同社は、並列デュアルレーザースキャニングにより、シングルレーザー構成と比較してデータ取得時間が半減したと述べました。
ロボットタイプ別:
産業用ロボットがリードしながらモバイルマニピュレーターが拡大産業用ロボットは2025年に72.45%の収益シェアを占めました。自動車および電子機器施設における高ボリューム・固定セル作業の標準プラットフォームであり続けています。ABB、FANUC、安川電機、KUKAは引き続きこれらのセルの重要なサプライヤーです。インテグレーターの提案では、グラスプ計画サイクルタイムを200ミリ秒未満に指定することが通例です。このパフォーマンスベンチマークは2024年以前には商業的に達成不可能でした。サイクルタイムが調達基準であり続けるビジョンガイド式ビンピッキングシステム市場を支えています。インストールベースと確立されたコントローラーエコシステムは、ビジョンガイド式ビンピッキングシステム市場における産業用ロボットを支えています。また、確立されたサプライヤーに既存のセルへのビジョンアップグレード販売の実用的なルートを提供します。
モバイルマニピュレーターは2026年から2031年にかけて11.43%のCAGRで拡大する見込みです。自律ナビゲーションとピッキングアームを組み合わせ、固定セルインフラなしに複数のステーションにわたる作業を可能にします。これは、季節的なピーク時に倉庫レイアウトを変更する物流オペレーターにとって有用です。Locus Arrayは、モバイルロボティクス、ビジョン、統合アームの組み合わせによってこの設計を例示しています。協働ロボットは、人間との共存と低い力制限が重要な製薬および食品環境において別のニーズに対応します。IFRは、2026年に一般産業用ロボット需要が自動車需要を上回っていると報告しており、これは新しい環境でのモバイル構成を支持します。このシフトにより、ビジョンガイド式ビンピッキングシステム市場が従来とは異なるアプリケーションへと拡大します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
自動車がリードしながら物流・Eコマースが加速自動車および自動車部品は2025年に28.91%の収益シェアを占めました。このセクターは長年にわたり高スループットのロボットセルと正式なサプライヤー格認定に投資してきました。スタンピング金属部品、ファスナー、バルクサブアセンブリはビジョンガイド式ピッキングに適しています。確立された調達サイクルも継続的な資本配分を支えています。電子機器・半導体は2番目に大きなエンドユーザーグループを形成しました。コンパクトで不規則なPCBコンポーネントと東アジアでの拡大するチップパッケージング能力がこの分野の需要を支えています。
物流・Eコマースは2026年から2031年にかけて11.51%のCAGRで拡大する見込みです。このセグメントは、SKUの多様化の増加、当日配送への期待、手動ピースピッキングの限界に直面しています。機械・産業機器は、マシンテンディングおよびコンポーネントフィーディングを通じて貢献しています。食品・飲料アプリケーションは、汚染リスクのある製品との直接接触を減らすことを目指しています。製薬・ヘルスケアは、ハンドリング精度と汚染管理が調達要件を高めるため、依然として対応が不十分です。物流オペレーターは現在、自動車導入にも影響を与えうるAIグラスプ計画の実用的な要件を作り出しています。
地域分析
アジア太平洋地域のビジョンガイド式ビンピッキングシステム市場
アジア太平洋地域は2025年に37.89%の収益シェアを占めた。この地位は、自動車、電子機器、消費財製造の大規模な集積を反映している。IFRは2024年の世界の産業用ロボット設置台数を542,000台と報告しており、そのうちアジアが74%を占めた。IFRが公表した2025年の速報データでは、世界の設置台数が621,000台、アジアのシェアが79%に達したことが示された。中国は2024年に295,045台のロボットを設置し、韓国は製造業従事者10,000人あたり1,220台というロボット密度を記録した。インドも、電子機器組立の拡大に伴い中国を補する製造拠点として注目を集めている。
南北アメリカおよびヨーロッパのビジョンガイド式ビンピッキングシステム市場
北米とヨーロッパは、ビジョンガイド式ビンピッキングシステム市場において第二層を形成している。北米は2026年第1四半期に、電子機器および医薬品製造のリショアリングに支えられ、ロボット設置台数において力強い回転を記録した。米国の製造業従事者10,000人あたりのロボット密度は307台であった。ヨーロッパでは、慎重な投資姿勢と自動車産業の低迷を背景に、2025年の設置台数が速報値で14%減少した。ドイツの製造業従事者10,000人あたり449台というロボット密度は、成熟した既存設備基盤を示しており、多くのヨーロッパの工場では完全な新規設備導入よりもソフトウェアの後付け改修やセンサーのアップグレードが優先される傾向にある。南米は依然として新興の導入地域であり、ブラジルの自動車セクターが主要な需要基盤となっている一方、インフラ整備や輸入関税が普及の拡大を制限している。
中東・アフリカのビジョンガイド式ビンピッキングシステム市場
中東・アフリカは2026年から2031年にかけて11.21%のCAGRで拡大すると予測されている。同地域の比較的小規模な設備基盤は、産業多角化プログラムおよび新たな物流施設によって支えられている。サウジアラビアのビジョン2030およびUAEの国内付加価値政策は、製造業、物流、食品加工への投資を誘導している。ドバイ・ロボティクス・アンド・オートメーション・プログラムや、リヤド、ジェッダ、ヨハネスブルグにおけるフルフィルメント拠点の拡大が、地域内需要を創出している。南アフリカの自動車組立は、地域活動において小規模ながらも増加するシェアを支えている。アラビア湾岸全域でデジタルコマースの利用が拡大するにつれ、物流分野におけるビジョンガイド式ビンピッキングシステムの市場規模は恩恵を受ける可能性がある。
競合環境
ビジョンガイド式ビンピッキングシステム市場は適度に集約されています。大手ロボティクス機器メーカーは、コントローラーエコシステムに連携したハードウェア、ビジョン、ソフトウェアの統合オファーを通じて相当な収益を保持しています。ABB、FANUC、安川電機、KUKAは、Photoneo、Mech-Mind、Cognexなどの専門プロバイダーと競合しています。専門プロバイダーは、ロボットブランド間の互換性とAIグラスプ計画のパフォーマンスを強調しています。競争の主要ポイントは、新しい部品タイプに対してシステムを導入するために必要な時間を短縮することです。ABBは2026年5月にPickMaster Liteを発売し、エンジニアリング作業を30%、コミッショニング時間を25%削減したと述べました。
Mech-MindはAutomate 2026において、積み込み、積み下ろし、デパレタイジング、パレタイジング向けにMech-Station InstaPickとInstaDepalを発表しました。ゼブラテクノロジーズは2024年12月にPhotoneoを買収し、そのスキャニングおよびワークフローインフラをPhotoneoのBin Picking StudioおよびMotionCam-3Dポートフォリオと統合しました。KUKAは2026年7月にiiQKA.OS2およびKR C5コントローラープラットフォームに対してIEC 62443-4-2セキュリティレベル2認証を取得しました。この認証は、接続されたロボットセルに対する調達審査の高まりと一致しています。これらの動きは、ソフトウェアの使いやすさ、サイバーセキュリティ、統合製品ポートフォリオがベンダー選定をどのように形成しているかを示しています。
製薬および食品グレードのアプリケーションは、セキュリティとハンドリングコンプライアンスがロボティクスハードウェア単独を超える能力を必要とするため、依然として発展途上です。南米および東南アジアの中小規模製造業者も、現行の価格モデルの下で制限に直面しています。ユニバーサルロボットのサービスとしてのロボティクスと、ソロモンテクノロジーおよびシュトイブリのモジュラーシステムが潜在的な参入ルートを開いています。ビンピッキングと組み合わせたモバイルマニピュレーションは、単一サプライヤーから広く展開された、完全に統合された、商業的に実証されたオファーが存在しない分野であり続けています。三菱電機とOMRONは、モーションコントロールおよびセンシングプラットフォームを通じてこのニーズに対応する位置にあります。ABBの2026年3月のRobotStudio HyperRealityに関するNVIDIAとのパートナーシップも、バーチャルコミッショニングと合成データトレーニングを差別化要因として強調しています。
ビジョンガイド式ビンピッキングシステム産業リーダー
-
FANUC Corporation
-
ABB Ltd.
-
Cognex Corporation
-
KUKA AG
-
OMRON Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ビジョンガイド式ビンピッキングシステム市場
- ABB Ltd.
- Apera AI Inc.
- Basler AG
- Cognex Corporation
- FANUC Corporation
- Keyence Corporation
- KUKA AG
- Mech-Mind Robotics Technologies Ltd.
- Mitsubishi Electric Corporation
- OMRON Corporation
- Photoneo s.r.o.
- Pick-it NV
- Roboception GmbH
- SICK AG
- Siemens AG
- Solomon Technology Corporation
- Stäubli International AG
- Universal Robots A/S
- Yaskawa Electric Corporation
- Zebra Technologies Corporation
Recent Industry Developments in ビジョンガイド式ビンピッキングシステム市場
- 2026年9月:Photoneoは、CADファイルを不要にするアプリ内スキャンベース3Dモデル作成を導入し、カラーグループルーティングによるオンデマンドAIベースオブジェクト分類を追加し、サポートされるロボットデータベースを11以上のブランドにわたる275以上のモデルに拡大したBin Picking Studio 1.12およびLocator Studio 1.5をリリースしました。このリリースにより、ハイミックス環境で作業するシステムインテグレーターの導入前提条件が大幅に削減され、専用のCADエンジニアリングリソースを持たない施設へのビンピッキング適用性が拡大されます。
- 2026年7月:KUKAは、iiQKA.OS2オペレーティングシステムおよびKR C5コントローラープラットフォームに対してIEC 62443-4-2に基づくセキュリティレベル2認証を取得した最初のロボティクスメーカーとなり、同時に規則(EU)2024/2847サイバーレジリエンス法およびEN ISO 10218-1:2025の要件を満たしました。このマイルストーンは、接続されたロボットセルに対する新しいサイバーセキュリティコンプライアンスベンチマークを確立し、EU及び北米の製造クライアントにわたる調達資格基準に影響を与えることが期待されます。
- 2026年5月:ABBロボティクスはPickMaster Liteを発売しました。これはPickMasterソフトウェアスイートの合理化バージョンであり、従来のピックアンドプレースソフトウェアまたはPLCベースのシステムと比較して、エンジニアリング作業量を30%、コミッショニング時間を25%削減します。このプラットフォームは、ビジョンガイド式ピッキングアプリケーションを展開するパッケージングOEMおよびシステムインテグレーターを対象とし、中堅自動化バイヤーへのアドレス可能市場拡大というABBの戦略を支えています。
- 2026年4月:ロカスロボティクスはLocus Arrayをグローバルに発売しました。これは、AIパワードビジョン、モバイルロボットプラットフォーム、統合ピッキングアームを組み合わせた完全自律型フルフィルメントシステムであり、手動介入なしにピッキング、プットアウェイ、インダクション、ドロップオフ、スロッティングを実行できます。早期アクセス展開はすでに北米で進行中であり、360以上のサイトにわたるロカスロボティクスの既存17,000台ロボットフリートを背景に、欧州およびアジア太平洋へのグローバル展開が計画されています。
グローバルビジョンガイド式ビンピッキングシステム市場レポートの範囲
ビジョンガイド式ビンピッキングシステム市場とは、マシンビジョン、2D/3Dカメラ、人工知能、センサー、高度なソフトウェアアルゴリズムを使用して、ビン、コンテナ、またバルクストレージ環境からランダムに配向された部品を識別、位置特定、正確にピッキングするロボット自動化ソリューションに特化した産業を指します。
ビジョンガイド式ビンピッキングシステム市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、ビジョン技術(3Dステレオビジョン、構造化光3Dビジョン、タイム・オブ・フライト(ToF)、レーザー三角測量、その他のビジョン技術)、ロボットタイプ(産業用ロボット、協働ロボット、モバイルマニピュレーター)、エンドユーザー産業(自動車および自動車部品、電子機器・半導体、機械・産業機器、物流・Eコマース、食品・飲料、製薬・ヘルスケア、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 3Dステレオビジョン |
| 構造化光3Dビジョン |
| タイム・オブ・フライト(ToF) |
| レーザー三角測量 |
| その他のビジョン技術 |
| 産業用ロボット |
| 協働ロボット |
| モバイルマニピュレーター |
| 自動車および自動車部品 |
| 電子機器・半導体 |
| 機械・産業機器 |
| 物流・Eコマース |
| 食品・飲料 |
| 製薬・ヘルスケア |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | エジプト | |
| 南アフリカ | ||
| その他のアフリカ | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| ビジョン技術別 | 3Dステレオビジョン | ||
| 構造化光3Dビジョン | |||
| タイム・オブ・フライト(ToF) | |||
| レーザー三角測量 | |||
| その他のビジョン技術 | |||
| ロボットタイプ別 | 産業用ロボット | ||
| 協働ロボット | |||
| モバイルマニピュレーター | |||
| エンドユーザー産業別 | 自動車および自動車部品 | ||
| 電子機器・半導体 | |||
| 機械・産業機器 | |||
| 物流・Eコマース | |||
| 食品・飲料 | |||
| 製薬・ヘルスケア | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | エジプト | ||
| 南アフリカ | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
ビジョンガイド式ビンピッキングシステムの2026年規模推定値は?
2026年の推定値は511.06 ミリオン 米ドルであり、CAGRは10.56%で2031年までに844.36 ミリオン 米ドルに達する見込みです。
ビジョンガイド式ビンピッキングシステムをリードするコンポーネントは何ですか?
ハードウェアは2025年に68.78%のシェアでコンポーネント分割をリードし、カメラ、センサー、ロボットアーム、グリッパー、コンピューティング機器を含みます。
なぜ製造業者はビジョンガイド式ビンピッキングシステムを採用しているのですか?
製造業者は、人員確保が困難な場合にマテリアルハンドリングのスループットを維持し、利用可能な作業者を品質管理および例外処理の役割に移行させるためにこれらのシステムを使用しています。
ビンピッキングで最も速く拡大しているロボットタイプはどれですか?
モバイルマニピュレーターは、固定セルインフラなしに複数のステーションに対応できるため、2031年までに11.43%のCAGRで拡大する見込みです。
最も速く進展しているエンドユーザーアプリケーションはどれですか?
物流・Eコマースは、SKUの多様性と配送への期待が高まる中、2031年までに11.51%のCAGRで拡大する見込みです。
最も速く進展している地域はどこですか?
中東・アフリカは、産業多様化とフルフィルメントインフラへの投資に支えられ、2031年までに11.21%のCAGRで拡大する見込みです。