
Taille et part du marché des systèmes de prélèvement en bac guidés par vision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
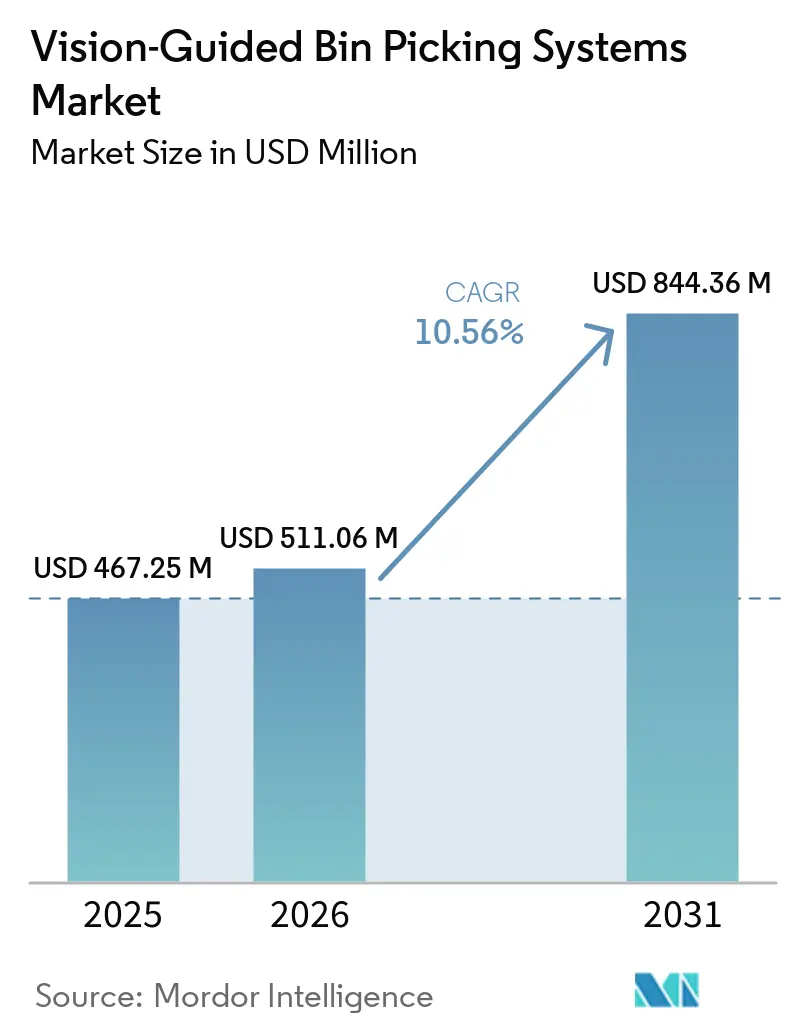
| Taille du Marché (2026) | 511.06 Millions de dollars américains |
| Taille du Marché (2031) | 844.36 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.56 % |
| Marché à la Croissance la Plus Rapide | Europe, Middle East, and Africa |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de prélèvement en bac guidés par vision par Mordor Intelligence
La taille du marché des systèmes de prélèvement en bac guidés par vision était évaluée à 467,25 millions USD en 2025 et devrait s'étendre de 511,06 millions USD en 2026 pour atteindre 844,36 millions USD d'ici 2031, à un CAGR de 10,56 % durant la période de prévision (2026-2031). Les fabricants utilisent ces systèmes pour maintenir la production lorsque les rôles de production et de manutention des matériaux restent difficiles à pourvoir. L'argument de valeur repose sur un débit stable avec une moindre dépendance à l'augmentation des effectifs. Les fournisseurs font également évoluer leurs offres vers des logiciels pouvant être mis à jour à mesure que les pièces et les tâches changent. Cette évolution peut raccourcir le travail de déploiement pour les usines de taille moyenne et rendre l'automatisation pratique dans davantage de contextes à forte diversité de production. La concurrence dépend désormais de plus en plus de la capacité de planification de la préhension, de la vitesse d'intégration et de la capacité à prendre en charge des flottes de robots diversifiées.
Principaux enseignements du rapport
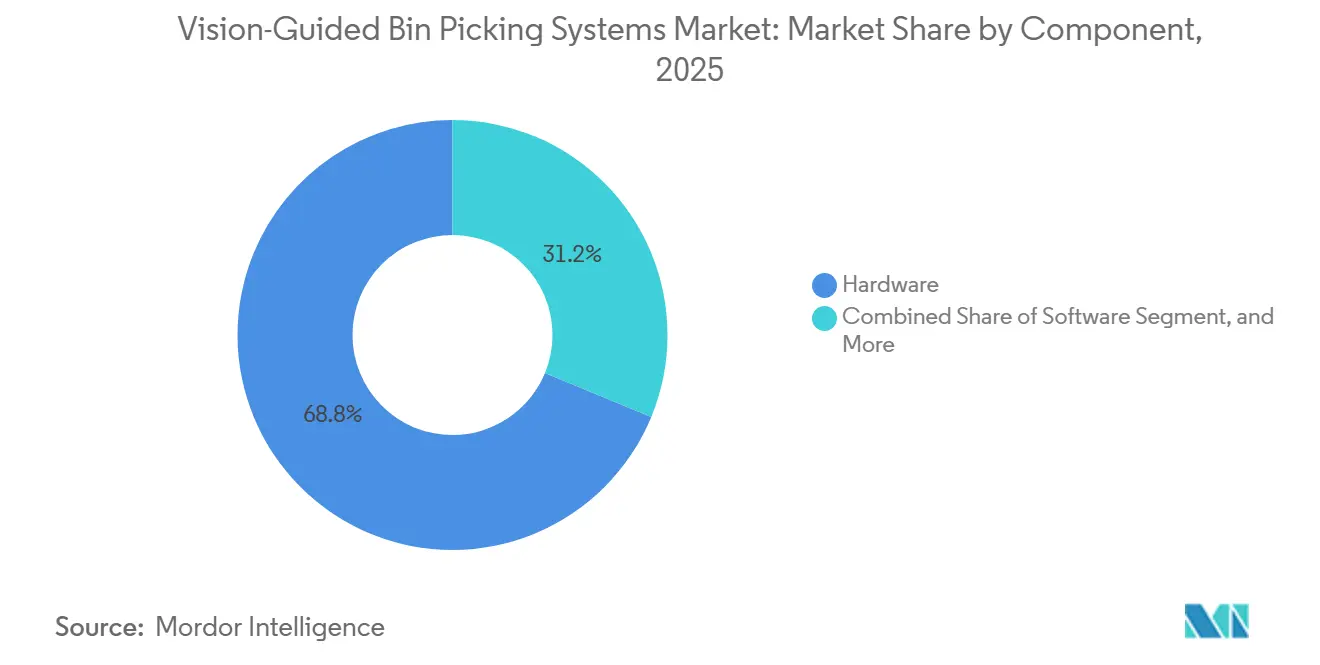
- Par composant, le matériel représentait 68,78 % de la part du marché des systèmes de prélèvement en bac guidés par vision en 2025, tandis que le logiciel devrait se développer à un CAGR de 11,78 % jusqu'en 2031.
- Par technologie de vision, la vision stéréo 3D représentait une part de revenus de 31,23 % en 2025, tandis que le temps de vol devrait se développer à un CAGR de 11,89 % jusqu'en 2031.
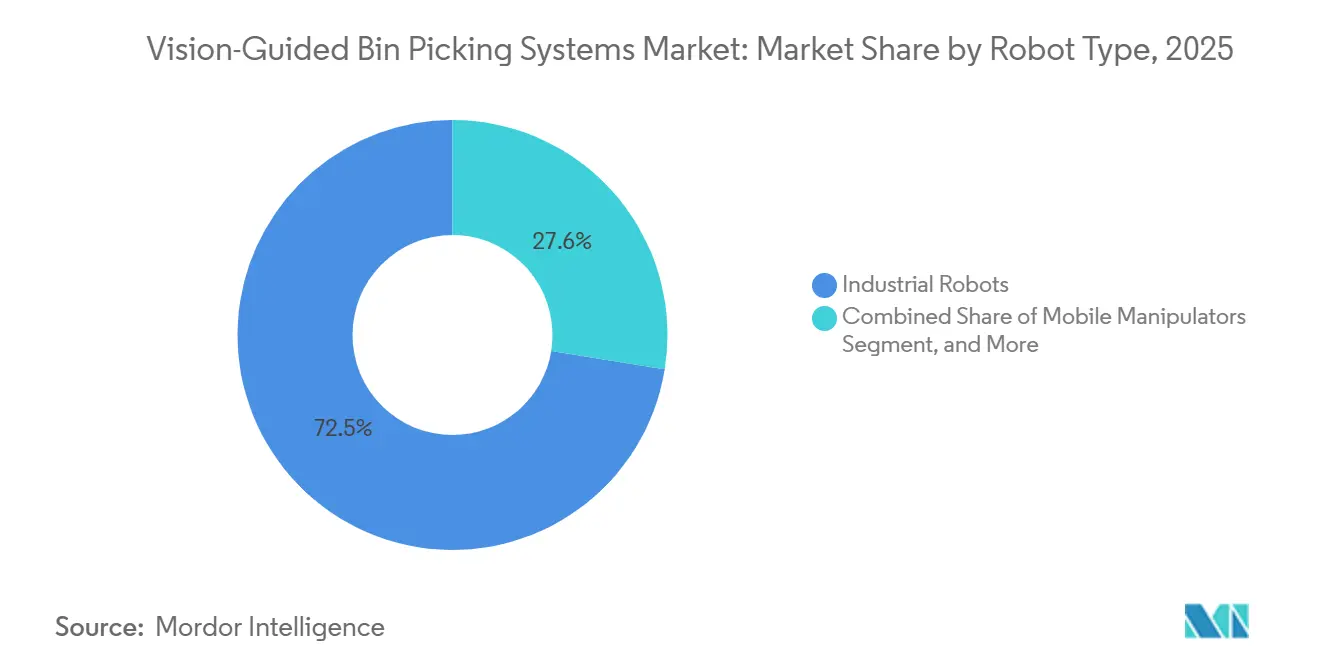
- Par type de robot, les robots industriels représentaient une part de revenus de 72,45 % en 2025, tandis que les manipulateurs mobiles devraient se développer à un CAGR de 11,43 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et les composants automobiles représentaient une part de revenus de 28,91 % en 2025, tandis que la logistique et le commerce électronique devraient se développer à un CAGR de 11,51 % jusqu'en 2031.
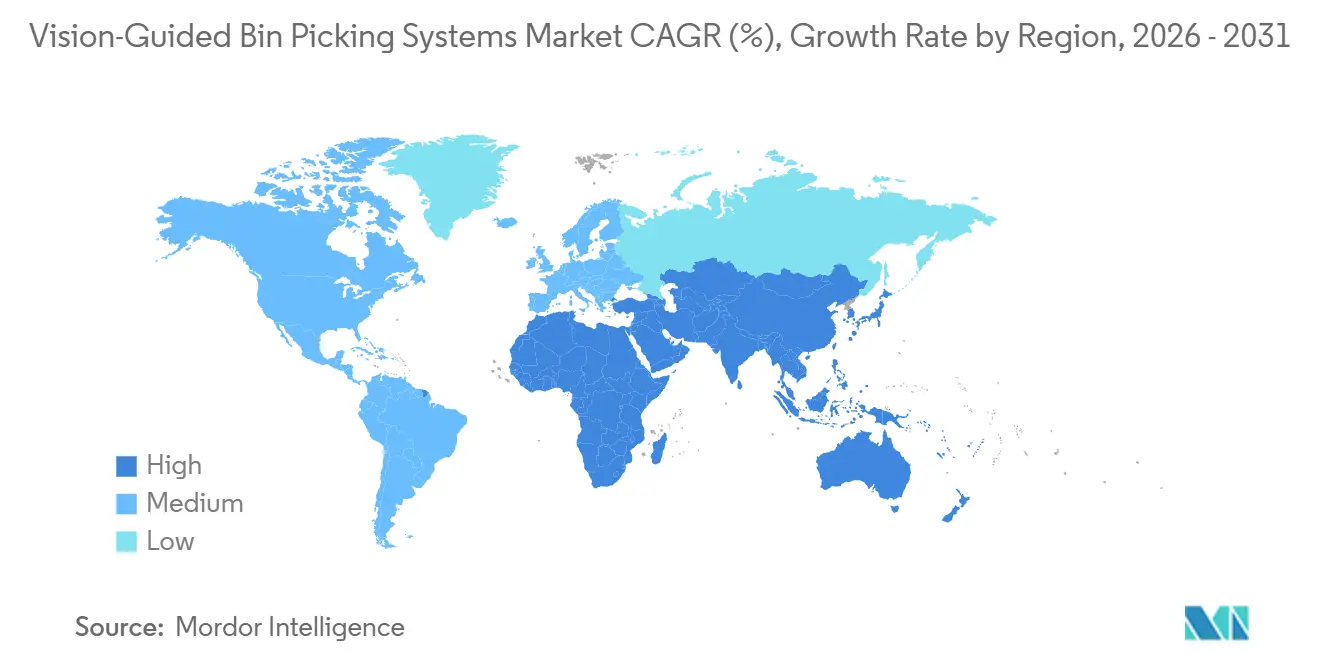
- Par géographie, l'Asie-Pacifique représentait une part de revenus de 37,89 % en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 11,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes de prélèvement en bac guidés par vision
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre manufacturière et hausse des coûts de main-d'œuvre | +2.5% | Mondial, saturation précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Précision accrue de la perception 3D et planification de la préhension par IA | +2.2% | Mondial, porté par l'Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Automatisation flexible pour la production à forte diversité | +1.5% | Amérique du Nord et Europe, avec des retombées en Corée du Sud et au Japon | Moyen terme (2-4 ans) |
| Expansion de l'automatisation de l'exécution des commandes du commerce électronique | +1.3% | Asie-Pacifique et Amérique du Nord, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Manipulation plus sûre des pièces lourdes, tranchantes et contaminées | +0.8% | Mondial, concentré en Europe et au Japon | Moyen terme (2-4 ans) |
| Formation sur données synthétiques réduisant le temps de mise en service pour les nouvelles pièces | +0.7% | Mondial, attraction la plus forte en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre manufacturière et hausse des coûts de main-d'œuvre
La pénurie de main-d'œuvre manufacturière reste un facteur de demande immédiat pour le marché des systèmes de prélèvement en bac guidés par vision. Les usines ont besoin de moyens fiables pour maintenir la capacité de manutention lorsque les opérateurs qualifiés sont difficiles à recruter et à fidéliser. Le marché des systèmes de prélèvement en bac guidés par vision répond donc à une contrainte opérationnelle autant qu'à une tâche de production. Les cellules guidées par vision peuvent prendre en charge des tâches répétitives de prélèvement en vrac difficiles à pourvoir de manière constante. Elles permettent également au personnel disponible de se consacrer au contrôle qualité, à la supervision des cellules et à la gestion des exceptions. Cela rend l'adoption pertinente même pour les installations partiellement automatisées. Cela confère au marché des systèmes de prélèvement en bac guidés par vision un rôle dans les programmes d'automatisation progressive. La Fédération internationale de robotique a identifié les pénuries de main-d'œuvre et la relocalisation comme des facteurs majeurs d'investissement dans l'automatisation en Amérique du Nord et en Asie en 2026.[1]Fédération internationale de robotique, "Présentation du marché lors de la table ronde des dirigeants de l'IFR," Fédération internationale de robotique, ifr.org
Précision accrue de la perception 3D et planification de la préhension par IA
Une meilleure perception 3D et une meilleure planification de la préhension rendent davantage de pièces difficiles adaptées au prélèvement automatisé. Les emboutissages réfléchissants, les supports sombres et les fixations enchevêtrées ont historiquement nécessité une programmation et des tests supplémentaires. GraspGen-X a présenté une approche inter-embodiment de la préhension à 6 degrés de liberté utilisant 350 millions de préhensions synthétiques sur des pinces à mâchoires parallèles et à trois doigts.[2]C. Han et al., "GraspGen-X, Préhension par diffusion à 6 degrés de liberté inter-embodiment," Actes de CVPR 2026, openaccess.thecvf.com Une revue évaluée par les pairs en 2025 a décrit la prédiction de préhension comme une partie en rapide évolution du flux de travail de prélèvement en bac, aux côtés de la localisation et de l'estimation de pose. Ces avancées peuvent réduire l'effort nécessaire pour introduire une nouvelle pièce. Pour le marché des systèmes de prélèvement en bac guidés par vision, cela modifie le coût de service des portefeuilles de produits variés. Elles rendent également les séries plus courtes et les mélanges de pièces plus larges plus viables pour le marché des systèmes de prélèvement en bac guidés par vision.
Automatisation flexible pour la production à forte diversité
La production à forte diversité et faible volume devient un contexte de déploiement important pour le marché des systèmes de prélèvement en bac guidés par vision. Les fabricants font face à des lots plus courts et à des changements plus fréquents dans la géométrie des pièces et les séquences de production. Des recherches menées par le FZI en 2025 ont montré que la combinaison de modèles de langage et de vision pouvait aider les robots à s'adapter à ces changements avec moins de reprogrammation manuelle.[3]FZI Forschungszentrum Informatik, "Des robots industriels flexibles grâce à l'IA générative," FZI Forschungszentrum Informatik, fzi.de Techman Robot Korea et Tesollo ont présenté un préhenseur adaptatif à la forme et une cellule de vision robotique collaborative pour les travaux à forte diversité en mars 2026. ABB a également lancé PickMaster Lite en mai 2026 avec des réductions annoncées de 30 % du travail d'ingénierie et de 25 % du temps de mise en service. Une reconfiguration plus rapide réduit le volume de production nécessaire pour justifier un investissement dans l'automatisation. Cela élargit le marché des systèmes de prélèvement en bac guidés par vision au-delà des séries de production longues et stables.
Expansion de l'automatisation de l'exécution des commandes du commerce électronique
L'exécution des commandes du commerce électronique est un canal de demande en rapide évolution pour le marché des systèmes de prélèvement en bac guidés par vision. La multiplication des références et les formes irrégulières des produits limitent l'utilité des équipements de tri à fixation rigide. Locus Robotics a lancé Locus Array en avril 2026 en tant que système combinant la vision par IA, une plateforme mobile et un bras de prélèvement pour le prélèvement, le rangement, l'induction et le positionnement. Amazon a déclaré qu'il prévoyait d'investir plus de 10 milliards EUR (11 milliards USD) dans l'expansion et la modernisation des centres d'exécution européens, y compris la robotique guidée par IA. Les utilisateurs logistiques définissent de plus en plus des exigences pratiques pour la planification de la préhension par IA plutôt que d'adopter simplement des systèmes conçus pour les usines automobiles. Les déploiements européens doivent également tenir compte des exigences de sécurité des machines en vertu du Règlement (UE) 2023/1230. Ces obligations influencent la manière dont le marché des systèmes de prélèvement en bac guidés par vision est servi dans les contextes d'exécution des commandes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés d'intégration et de mise en service initiaux | -1.8% | Mondial, frein le plus fort en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Occlusion, réflectivité et variabilité de la surface des pièces | -1.2% | Mondial, concentré dans l'automobile européenne et la fabrication de précision japonaise | Moyen terme (2-4 ans) |
| Données de cas limites insuffisantes pour les poses rares de pièces | -0.7% | Mondial, plus aigu dans les environnements d'atelier à forte diversité | Long terme (≥ 4 ans) |
| Qualification des fournisseurs et friction liée à la cybersécurité dans les cellules connectées | -0.5% | Europe et Amérique du Nord, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de mise en service initiaux
Les coûts d'intégration et de mise en service restent un obstacle majeur pour les petites et moyennes entreprises manufacturières. Une cellule complète nécessite plus qu'un robot et un capteur de vision. Elle peut inclure la conception mécanique, les équipements de sécurité, l'ingénierie des préhenseurs, les licences logicielles, les interfaces et la formation. ABB a déclaré en mars 2026 que la mise en service virtuelle via RobotStudio HyperReality pouvait réduire les coûts d'installation et de mise en service jusqu'à 40 %. Cela soutient l'argument en faveur de la réduction du prototypage physique avant l'installation. La robotique en tant que service et les logiciels modulaires commencent à améliorer l'accessibilité, mais n'ont pas encore supprimé l'obstacle de coût à court terme.
Occlusion, réflectivité et variabilité de la surface des pièces
Les bacs encombrés créent encore des problèmes de perception pour de nombreux systèmes commerciaux. Les pièces polies, revêtues et sans texture peuvent affecter la détection par lumière structurée et affaiblir les nuages de points 3D. Les bacs profonds et les composants densément emballés peuvent également masquer les surfaces nécessaires à une estimation de pose fiable. Une étude de 2025 a rapporté un taux de succès de préhension de 90 % dans des scènes très encombrées en utilisant l'apprentissage profond entraîné sur des données synthétiques. Mech-Mind a démontré une précision de positionnement de ±0,2 mm pour les tôles sombres et réfléchissantes lors d'Automate 2026. Les utilisateurs automobiles exigent une fiabilité bien plus élevée pour la production sans surveillance, de sorte que les performances sur les finitions réelles des pièces et dans les conditions d'exploitation restent importantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel conserve sa valeur tandis que les revenus du logiciel s'accélèrent
Le matériel représentait 68,78 % de la part du marché des systèmes de prélèvement en bac guidés par vision en 2025. Le segment comprend les caméras 3D, les capteurs à lumière structurée, les capteurs à temps de vol, les bras robotiques, les préhenseurs et les équipements informatiques embarqués. Sa position importante reflète le capital initial nécessaire pour construire une cellule fonctionnelle. Cette base d'équipements reste centrale pour le marché des systèmes de prélèvement en bac guidés par vision. Elle reflète également des cycles de remplacement qui peuvent maintenir les choix matériels initiaux en place pendant plusieurs années. La baisse des prix des bras robotiques et des caméras 3D élargit l'accès aux fabricants de taille moyenne. La gamme fournie indiquait des réductions de prix annuelles de 5 à 8 % pour ces catégories de matériel.
Le logiciel devrait se développer à un CAGR de 11,78 % de 2026 à 2031, le taux le plus rapide au sein de la répartition par composant. La taille du marché des systèmes de prélèvement en bac guidés par vision pour le logiciel bénéficie d'un passage des licences uniques vers des plateformes de planification de la préhension par abonnement. Les services fournissent la maintenance, les diagnostics à distance et l'ingénierie d'application à mesure que la base installée s'étend. La suite PickMaster d'ABB, Bin Picking Studio de Photoneo et la plateforme Mech-Vision de Mech-Mind soutiennent des revenus récurrents de logiciels et de services. Photoneo a déclaré que Bin Picking Studio prenait en charge plus de 275 modèles de robots de plus de 11 marques en septembre 2026. Ce modèle peut rendre les revenus des fournisseurs moins dépendants des cycles individuels d'approvisionnement en matériel.


Par technologie de vision : la vision stéréo 3D est en tête tandis que le temps de vol progresse
La vision stéréo 3D représentait une part de revenus de 31,23 % en 2025. La technologie bénéficie d'une utilisation industrielle établie et d'une large disponibilité auprès de fournisseurs tels que Roboception, Basler et SICK. Les intégrateurs maîtrisent également sa connexion avec les principaux contrôleurs de robots. La vision 3D à lumière structurée est restée le deuxième type de technologie en importance. Elle offre une précision inférieure au millimètre pour les pièces métalliques et les connecteurs électroniques. Cela en fait une option courante dans les applications d'emboutissage automobile et de manutention de connecteurs.
Le temps de vol devrait se développer à un CAGR de 11,89 % de 2026 à 2031. Sa progression est liée à la baisse des coûts de fabrication et à la résistance à la lumière ambiante dans les installations moins contrôlées. Ces qualités sont pertinentes pour les travaux dans les secteurs de l'alimentation et des boissons et de la logistique en dehors des cellules dédiées. La triangulation laser répond à des besoins plus étroits de haute précision dans la manutention de composants pour semi-conducteurs et aérospatiale. Photoneo a présenté une famille de capteurs à laser bleu lors d'Automatica 2025 pour les objets sombres, réfléchissants et transparents. La société a déclaré que le balayage parallèle à double laser avait réduit de moitié le temps d'acquisition des données par rapport à une configuration à laser unique.
Par type de robot : les robots industriels sont en tête tandis que les manipulateurs mobiles se développent
Les robots industriels représentaient une part de revenus de 72,45 % en 2025. Ils restent la plateforme standard pour les travaux à volume élevé en cellule fixe dans les installations automobiles et électroniques. ABB, FANUC, Yaskawa et KUKA continuent d'être des fournisseurs importants de ces cellules. Les propositions des intégrateurs spécifient régulièrement des temps de cycle de planification de la préhension inférieurs à 200 millisecondes. Ce critère de performance n'était pas commercialement réalisable avant 2024. Il soutient le marché des systèmes de prélèvement en bac guidés par vision là où le temps de cycle reste un critère d'achat. La base installée et les écosystèmes de contrôleurs établis soutiennent les robots industriels sur le marché des systèmes de prélèvement en bac guidés par vision. Ils offrent également aux fournisseurs établis une voie pratique pour vendre des mises à niveau de vision dans les cellules existantes.
Les manipulateurs mobiles devraient se développer à un CAGR de 11,43 % de 2026 à 2031. Ils combinent la navigation autonome avec un bras de prélèvement, permettant de travailler sur plusieurs postes sans infrastructure de cellule fixe. Cela est utile pour les opérateurs logistiques qui modifient les agencements d'entrepôts lors des pics saisonniers. Locus Array illustre cette conception par sa combinaison de robotique mobile, de vision et d'un bras intégré. Les robots collaboratifs répondent à un besoin distinct dans les environnements pharmaceutiques et alimentaires où la co-localisation humaine et les limites de force réduites sont importantes. L'IFR a rapporté que la demande de robots dans l'industrie générale dépassait la demande automobile en 2026, ce qui soutient les configurations mobiles dans de nouveaux contextes. Cette évolution élargit le marché des systèmes de prélèvement en bac guidés par vision vers des applications moins conventionnelles.
Par secteur d'utilisation final : l'automobile est en tête tandis que la logistique et le commerce électronique s'accélèrent
L'automobile et les composants automobiles représentaient une part de revenus de 28,91 % en 2025. Le secteur a longtemps investi dans des cellules robotiques à haut débit et une qualification formelle des fournisseurs. Les pièces métalliques embouties, les fixations et les sous-ensembles en vrac sont bien adaptés au prélèvement guidé par vision. Les cycles d'approvisionnement établis soutiennent également une allocation continue de capital. L'électronique et les semi-conducteurs constituaient le deuxième groupe d'utilisateurs finaux en importance. Les composants de circuits imprimés compacts et irréguliers et l'expansion de la capacité d'encapsulation des puces en Asie de l'Est soutiennent la demande dans ce domaine.
La logistique et le commerce électronique devraient se développer à un CAGR de 11,51 % de 2026 à 2031. Le segment fait face à une diversité croissante des références, à des attentes de livraison le jour même et aux limites du prélèvement manuel à la pièce. Les machines et équipements industriels contribuent par la surveillance des machines et l'alimentation en composants. Les applications dans l'alimentation et les boissons cherchent à réduire le contact direct avec les produits présentant un risque de contamination. Les produits pharmaceutiques et la santé restent moins bien servis car la précision de manipulation et les contrôles de contamination augmentent les exigences d'approvisionnement. Les opérateurs logistiques créent désormais des exigences pratiques pour la planification de la préhension par IA qui peuvent également influencer les déploiements automobiles.
Analyse géographique
L'Asie-Pacifique représentait une part de revenus de 37,89 % en 2025. Sa position reflète une forte concentration de fabrication automobile, électronique et de biens de consommation. L'IFR a rapporté 542 000 installations mondiales de robots industriels en 2024, l'Asie représentant 74 % des installations. Les données préliminaires de 2025 publiées par l'IFR indiquaient 621 000 installations mondiales et une part asiatique de 79 %. La Chine a installé 295 045 robots en 2024, tandis que la Corée du Sud avait une densité robotique de 1 220 unités pour 10 000 travailleurs manufacturiers. L'Inde attire également l'attention en tant que site de fabrication complémentaire à la Chine à mesure que l'assemblage électronique se développe.
L'Amérique du Nord et l'Europe forment le deuxième niveau du marché des systèmes de prélèvement en bac guidés par vision. L'Amérique du Nord a enregistré un fort chiffre d'affaires lié aux installations de robots au premier trimestre 2026, soutenu par la relocalisation dans la fabrication électronique et pharmaceutique. Les États-Unis avaient une densité robotique de 307 unités pour 10 000 travailleurs manufacturiers. L'Europe a enregistré une baisse préliminaire de 14 % des installations en 2025 dans un contexte d'investissement prudent et d'activité automobile plus faible. La densité robotique de l'Allemagne de 449 unités pour 10 000 travailleurs manufacturiers indique une base installée mature. Cela favorise les mises à niveau logicielles et les mises à niveau de capteurs plutôt que des équipements entièrement nouveaux dans de nombreuses usines européennes. L'Amérique du Sud reste une zone d'adoption émergente, le secteur automobile brésilien servant de principale base de demande tandis que les infrastructures et les droits d'importation limitent une adoption plus large.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 11,21 % de 2026 à 2031. Leur base installée plus modeste est soutenue par des programmes de diversification industrielle et de nouvelles installations logistiques. La Vision 2030 de l'Arabie saoudite et les politiques de valeur nationale en pays des Émirats arabes unis orientent les investissements vers la fabrication, la logistique et la transformation alimentaire. Le Programme de robotique et d'automatisation de Dubaï et l'expansion de l'exécution des commandes à Riyad, Djeddah et Johannesburg créent une demande locale. L'assemblage automobile sud-africain soutient une part régionale plus modeste mais croissante. La taille du marché des systèmes de prélèvement en bac guidés par vision dans la logistique pourrait bénéficier de l'augmentation de l'utilisation du commerce numérique dans le Golfe arabique.

Paysage concurrentiel
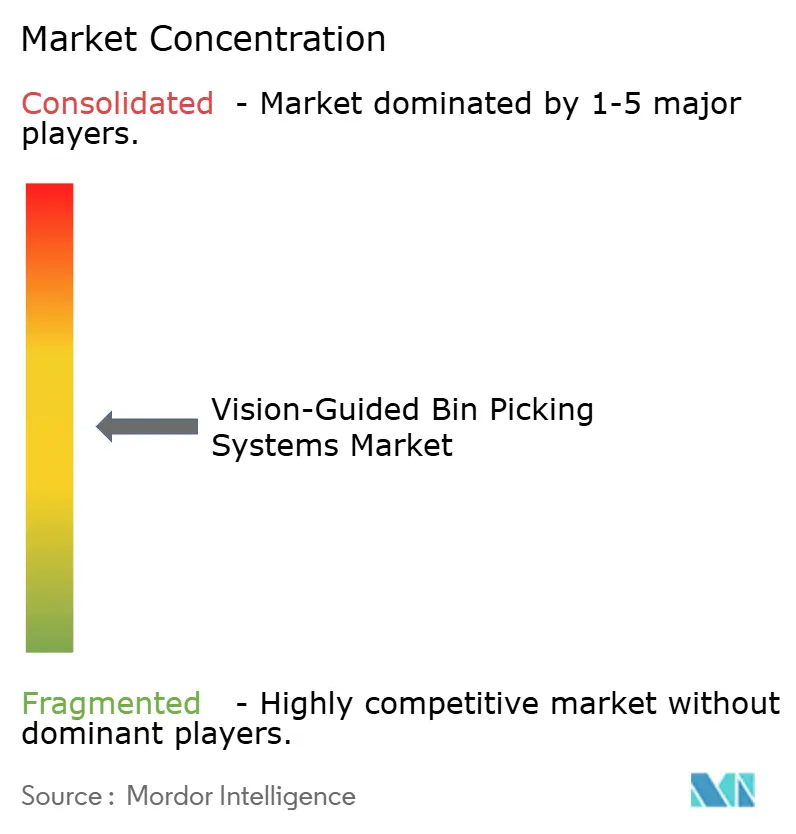
Le marché des systèmes de prélèvement en bac guidés par vision est modérément consolidé. Les grands fabricants d'équipements d'origine en robotique détiennent des revenus significatifs grâce à des offres combinées de matériel, de vision et de logiciel liées à leurs écosystèmes de contrôleurs. ABB, FANUC, Yaskawa et KUKA sont en concurrence avec des fournisseurs spécialisés dont Photoneo, Mech-Mind et Cognex. Les fournisseurs spécialisés mettent l'accent sur la compatibilité entre les marques de robots et les performances de planification de la préhension par IA. Le principal point de concurrence est la réduction du temps nécessaire pour déployer un système pour un nouveau type de pièce. ABB a lancé PickMaster Lite en mai 2026 et a déclaré qu'il réduisait le travail d'ingénierie de 30 % et le temps de mise en service de 25 %.
Mech-Mind a présenté Mech-Station InstaPick et InstaDepal lors d'Automate 2026 pour le chargement, le déchargement, la dépalettisation et la palettisation. Zebra Technologies a acquis Photoneo en décembre 2024, combinant son infrastructure de numérisation et de flux de travail avec Bin Picking Studio et le portefeuille MotionCam-3D de Photoneo. KUKA a obtenu la certification de niveau de sécurité 2 IEC 62443-4-2 pour iiQKA.OS2 et la plateforme de contrôleur KR C5 en juillet 2026. La certification s'aligne sur le contrôle croissant des achats pour les cellules robotiques connectées. Ces évolutions montrent comment la convivialité des logiciels, la cybersécurité et les portefeuilles de produits intégrés façonnent la sélection des fournisseurs.
Les applications pharmaceutiques et alimentaires restent moins développées car la conformité en matière de sécurité et de manutention nécessite des capacités au-delà du seul matériel robotique. Les petites et moyennes entreprises manufacturières en Amérique du Sud et en Asie du Sud-Est font également face à des limites dans les modèles de tarification actuels. La robotique en tant que service d'Universal Robots et les systèmes modulaires de Solomon Technology et Stäubli ouvrent des voies d'entrée potentielles. La manipulation mobile combinée au prélèvement en bac reste un domaine sans offre largement déployée, entièrement intégrée et commercialement éprouvée d'un seul fournisseur. Mitsubishi Electric et OMRON sont positionnés pour répondre à ce besoin via des plateformes de contrôle du mouvement et de détection. Le partenariat d'ABB avec NVIDIA en mars 2026 pour RobotStudio HyperReality met également en évidence la mise en service virtuelle et la formation sur données synthétiques comme facteurs de différenciation.
Leaders du secteur des systèmes de prélèvement en bac guidés par vision
FANUC Corporation
ABB Ltd.
Cognex Corporation
KUKA AG
OMRON Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Photoneo a publié Bin Picking Studio 1.12 et Locator Studio 1.5, introduisant la création de modèles 3D par numérisation dans l'application qui élimine le besoin de fichiers CAO, ajoutant une classification d'objets par IA à la demande avec routage par groupe de couleurs, et élargissant la base de données de robots pris en charge à plus de 275 modèles de plus de 11 marques. Cette version réduit considérablement les prérequis de déploiement pour les intégrateurs de systèmes travaillant dans des environnements à forte diversité et étend l'applicabilité du prélèvement en bac aux installations sans ressources d'ingénierie CAO dédiées.
- Juillet 2026 : KUKA est devenu le premier fabricant de robots à obtenir la certification de niveau de sécurité 2 selon la norme IEC 62443-4-2 pour son système d'exploitation iiQKA.OS2 et sa plateforme de contrôleur KR C5, satisfaisant simultanément aux exigences du Règlement (UE) 2024/2847 sur la cyberrésilience et de la norme EN ISO 10218-1:2025. Cette étape établit un nouveau référentiel de conformité en cybersécurité pour les cellules robotiques connectées et devrait influencer les critères de qualification des achats auprès des clients manufacturiers de l'UE et d'Amérique du Nord.
- Mai 2026 : ABB Robotics a lancé PickMaster Lite, une version simplifiée de sa suite logicielle PickMaster, réduisant la charge de travail d'ingénierie de 30 % et le temps de mise en service de 25 % par rapport aux logiciels de prélèvement et de placement conventionnels ou aux systèmes à base d'automates programmables. La plateforme cible les équipementiers d'emballage et les intégrateurs de systèmes déployant des applications de prélèvement guidé par vision et soutient la stratégie d'ABB d'élargir la portée du marché adressable vers les acheteurs d'automatisation de niveau intermédiaire.
- Avril 2026 : Locus Robotics a lancé mondialement Locus Array, un système d'exécution entièrement autonome combinant une vision alimentée par IA, une plateforme robotique mobile et un bras de prélèvement intégré capable d'exécuter le prélèvement, le rangement, l'induction, le dépôt et le positionnement sans intervention manuelle. Des déploiements en accès anticipé étaient déjà en cours en Amérique du Nord, avec un déploiement mondial en Europe et en Asie-Pacifique prévu sur la base de la flotte existante de 17 000 robots de Locus Robotics sur plus de 360 sites.


Portée du rapport mondial sur le marché des systèmes de prélèvement en bac guidés par vision
Le marché des systèmes de prélèvement en bac guidés par vision désigne le secteur axé sur les solutions d'automatisation robotique qui utilisent la vision artificielle, les caméras 2D/3D, l'intelligence artificielle, les capteurs et des algorithmes logiciels avancés pour identifier, localiser et prélever avec précision des pièces orientées aléatoirement dans des bacs, des conteneurs ou des environnements de stockage en vrac.
Le rapport sur le marché des systèmes de prélèvement en bac guidés par vision est segmenté par composant (matériel, logiciel et services), technologie de vision (vision stéréo 3D, vision 3D à lumière structurée, temps de vol (ToF), triangulation laser et autres technologies de vision), type de robot (robots industriels, robots collaboratifs et manipulateurs mobiles), secteur d'utilisation final (automobile et composants automobiles, électronique et semi-conducteurs, machines et équipements industriels, logistique et commerce électronique, alimentation et boissons, pharmaceutique et santé, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Vision stéréo 3D |
| Vision 3D à lumière structurée |
| Temps de vol (ToF) |
| Triangulation laser |
| Autres technologies de vision |
| Robots industriels |
| Robots collaboratifs |
| Manipulateurs mobiles |
| Automobile et composants automobiles |
| Électronique et semi-conducteurs |
| Machines et équipements industriels |
| Logistique et commerce électronique |
| Alimentation et boissons |
| Pharmaceutique et santé |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Égypte | |
| Afrique du Sud | ||
| Reste de l'Afrique | ||
| Par composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par technologie de vision | Vision stéréo 3D | ||
| Vision 3D à lumière structurée | |||
| Temps de vol (ToF) | |||
| Triangulation laser | |||
| Autres technologies de vision | |||
| Par type de robot | Robots industriels | ||
| Robots collaboratifs | |||
| Manipulateurs mobiles | |||
| Par secteur d'utilisation final | Automobile et composants automobiles | ||
| Électronique et semi-conducteurs | |||
| Machines et équipements industriels | |||
| Logistique et commerce électronique | |||
| Alimentation et boissons | |||
| Pharmaceutique et santé | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Égypte | ||
| Afrique du Sud | |||
| Reste de l'Afrique | |||


Questions clés auxquelles répond le rapport
Quelle est l'estimation de la taille pour les systèmes de prélèvement en bac guidés par vision en 2026 ?
L'estimation pour 2026 est de 511,06 millions USD et devrait atteindre 844,36 millions USD d'ici 2031, à un CAGR de 10,56 %.
Quel composant est en tête pour les systèmes de prélèvement en bac guidés par vision ?
Le matériel était en tête de la répartition par composant avec une part de 68,78 % en 2025, couvrant les caméras, les capteurs, les bras robotiques, les préhenseurs et les équipements informatiques.
Pourquoi les fabricants adoptent-ils les systèmes de prélèvement en bac guidés par vision ?
Les fabricants utilisent ces systèmes pour maintenir le débit de manutention des matériaux lorsque le recrutement est difficile et pour affecter les travailleurs disponibles aux rôles de qualité et de gestion des exceptions.
Quel type de robot se développe le plus rapidement pour le prélèvement en bac ?
Les manipulateurs mobiles devraient se développer à un CAGR de 11,43 % jusqu'en 2031 car ils peuvent desservir plusieurs postes sans infrastructure de cellule fixe.
Quelle application d'utilisation final progresse le plus rapidement ?
La logistique et le commerce électronique devraient se développer à un CAGR de 11,51 % jusqu'en 2031 à mesure que la diversité des références et les attentes de livraison augmentent.
Quelle région progresse le plus rapidement ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 11,21 % jusqu'en 2031, soutenus par la diversification industrielle et les investissements dans les infrastructures d'exécution des commandes.
Dernière mise à jour de la page le:



