
Tamanho e Participação do Mercado de Software de RAN Virtualizado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.42 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 37.23 % |
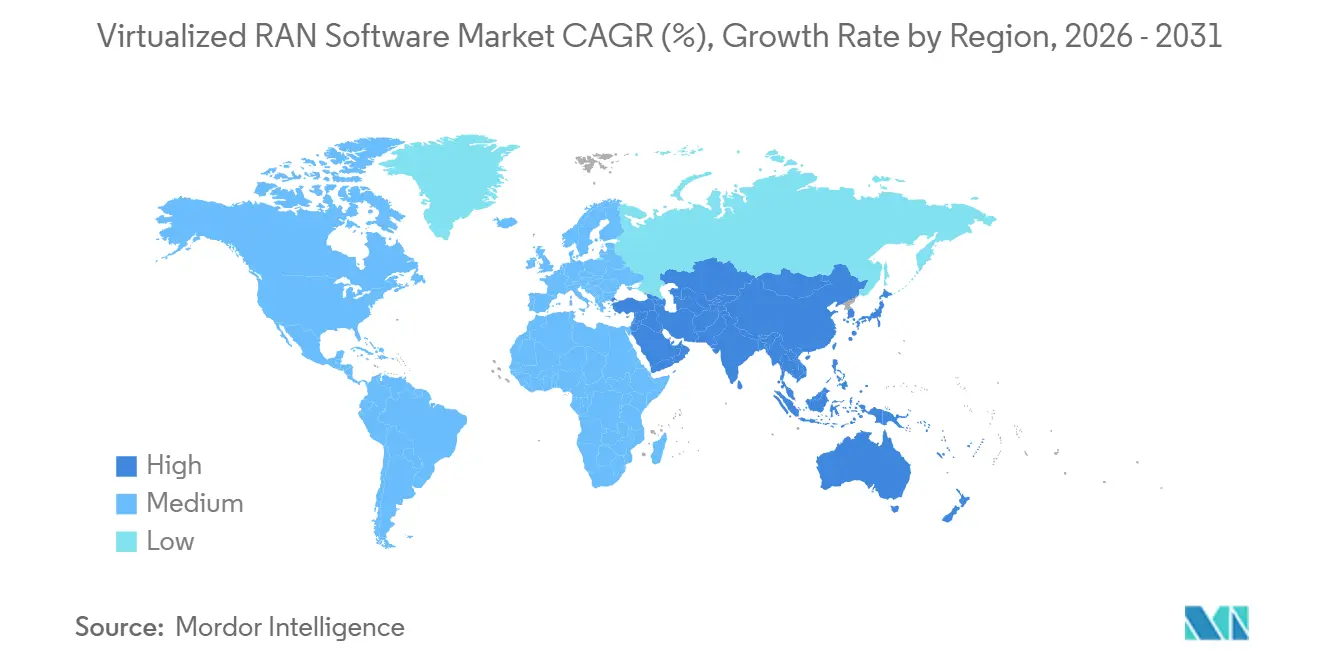
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
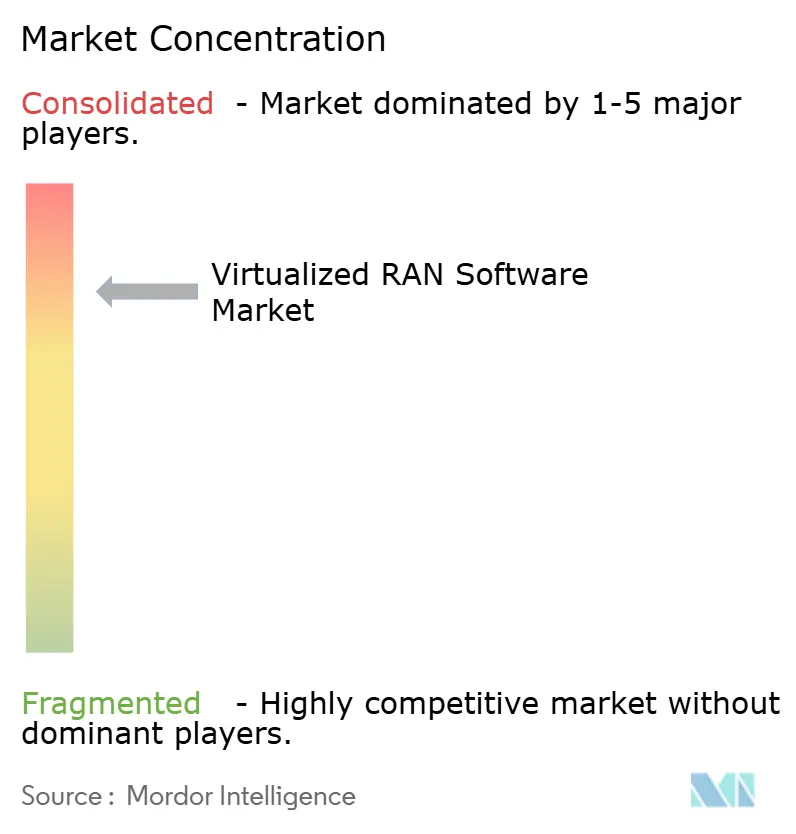
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de RAN Virtualizado por Mordor Intelligence
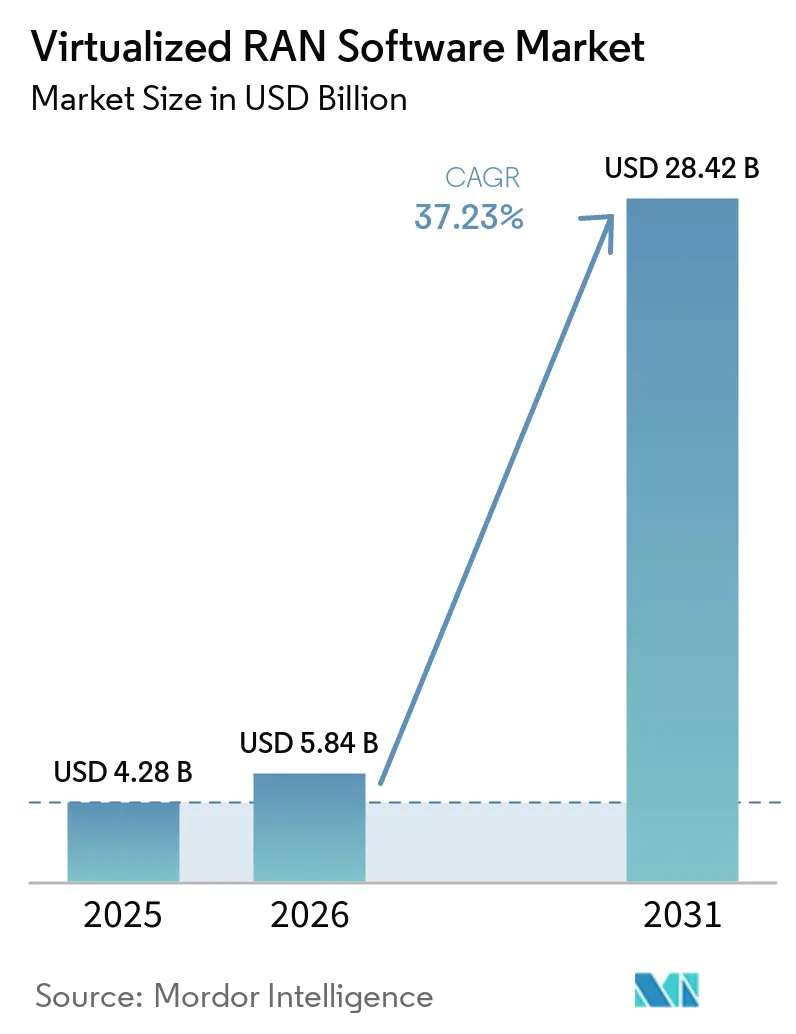
Espera-se que o tamanho do mercado de software de RAN virtualizado aumente de 4,28 bilhões de USD em 2025 para 5,84 bilhões de USD em 2026 e atinja 28,42 bilhões de USD até 2031, expandindo-se a um CAGR de 37,23% ao longo de 2026-2031. Essa expansão reflete os gastos das operadoras em redes de acesso por rádio definidas por software, à medida que as implantações 5G standalone substituem as configurações não-standalone. Os modelos operacionais cloud-native estão facilitando a separação das funções de software do hardware de rádio desenvolvido para fins específicos. Essa mudança aumenta a importância das atualizações de software, da automação e dos recursos de computação compartilhados no planejamento de redes. Os fornecedores estão respondendo com plataformas que suportam redes multi-fornecedor, implantações de 5G privado e otimização habilitada por IA. O mercado de software de RAN virtualizado também é afetado por requisitos de integração, disponibilidade de fibra e o desempenho das plataformas de computação de uso geral.
Principais Conclusões do Relatório
- Por camada de software, o software de unidade central detinha 31,83% da participação do mercado de software de RAN virtualizado em 2025, enquanto o software de controlador inteligente de RAN e automação está projetado para expandir a um CAGR de 38,43% até 2031.
- Por arquitetura, o vRAN aberto representou 34,42% da participação do mercado de software de RAN virtualizado em 2025, enquanto o vRAN cloud-native deve expandir a um CAGR de 38,03% até 2031.
- Por modelo de implantação, a nuvem pública e a nuvem de telecomunicações detinham 39,71% da participação do mercado de software de RAN virtualizado em 2025, enquanto a implantação em nuvem privada e on-premises está projetada para expandir a um CAGR de 37,82% até 2031.
- Por geração de rede, o 5G New Radio representou 54,18% do tamanho do mercado de software de RAN virtualizado em 2025, enquanto a modernização de 3G e legados deve expandir a um CAGR de 37,78% até 2031.
- Por usuário final, as redes de macrocélulas detinham 39,68% da participação do mercado de software de RAN virtualizado em 2025, enquanto as redes de 5G privado e industriais estão projetadas para expandir a um CAGR de 38,41% até 2031.
- Por geografia, a América do Norte representou 38,26% do tamanho do mercado de software de RAN virtualizado em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 38,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software de RAN Virtualizado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Modernização do 5G Standalone e da RAN Cloud-Native | +12.8% | Global, concentrado na América do Norte, Japão e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Padronização de Interfaces O-RAN e Flexibilidade de Fornecedores | +7.6% | Global, com ganhos iniciais na América do Norte, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Metas de Eficiência Energética e Redução de Emissões da RAN | +3.8% | Europa, núcleo da Ásia-Pacífico, com extensão para a América do Norte | Médio prazo (2-4 anos) |
| Implantação de 5G Privado e Edge Industrial | +5.2% | América do Norte, Europa Ocidental, Leste Asiático, com extensão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Comercialização de AI-RAN Acelerada por GPU | +2.9% | América do Norte, Japão e países nórdicos | Longo prazo (≥ 4 anos) |
| Reutilização de Software de Telecomunicações em Redes Terrestres e Não Terrestres | +1.3% | Global, com ganhos iniciais no Japão, nos Estados Unidos e em hubs de satélites da União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Modernização do 5G Standalone e da RAN Cloud-Native
A transição do 5G não-standalone para o 5G standalone é um importante impulsionador de curto prazo da demanda no mercado de software de RAN virtualizado. Em março de 2026, 95 operadoras haviam lançado comercialmente serviços 5G standalone, de um total estimado de 1.400 operadoras em todo o mundo. As implantações standalone exigem um núcleo 5G completo e implicam requisitos de software mais amplos do que as redes que mantêm uma âncora de núcleo 4G. As operadoras também estão se afastando das funções de rede virtuais, à medida que os horizontes de suporte se estreitam e o software baseado em microsserviços se torna o modelo preferido. Isso eleva o custo de manutenção de softwares de rede mais antigos e torna a modernização uma decisão operacional mais próxima. A Ericsson ampliou sua parceria com a Virgin Media O2 em março de 2026 para alimentar a maior parte da RAN nacional da operadora sob um acordo de cinco anos, demonstrando que compromissos de rede de vários anos liderados por software estão entrando nos planos das principais operadoras.
Padronização de Interfaces O-RAN e Flexibilidade de Fornecedores
A O-RAN ALLIANCE concluiu o Release 5 em novembro de 2025 e o anunciou em junho de 2026, fornecendo às operadoras uma linha de base técnica mais claramente definida para implantações interoperáveis.[1]O-RAN ALLIANCE, "A O-RAN ALLIANCE Concluiu Seu Release de Especificação 5," O-RAN ALLIANCE, o-ran.org. O release exige TLS 1.3 em todas as interfaces O-RAN e adiciona uma estrutura de Zero Trust para gerenciamento de serviços, O-Cloud, unidades de rádio e controladores inteligentes de RAN. Ele também formaliza capacidades de economia de energia alinhadas com o 3GPP Release 18. Esses requisitos fornecem às equipes de aquisição pontos de referência mais claros ao avaliar ofertas multi-fornecedor. Os padrões podem reduzir a necessidade de termos de interface personalizados em contratos de operadoras, especialmente para operadoras menores. O mercado de software de RAN virtualizado pode, portanto, se beneficiar à medida que os componentes compatíveis se tornam mais fáceis de especificar, testar e integrar entre fornecedores.
Metas de Eficiência Energética e Redução de Emissões da RAN
O consumo de energia está se tornando um fator importante nas decisões de investimento em redes de acesso por rádio. Pesquisas apresentadas no IEEE INFOCOM 2025 constataram que o controle avançado de modo de suspensão por meio de um xApp pode reduzir o consumo de energia das unidades de rádio O-RAN em 15% a 72%, dependendo das condições de tráfego da rede. A amplitude mostra que o controle baseado em software pode ter um efeito significativo quando a demanda muda ao longo do dia. A Rakuten Mobile implantou uma plataforma RIC interna em toda a sua rede Open RAN 4G e 5G em maio de 2025 e declarou que pretendia reduzir o consumo de energia da rede em até 20%. O Release 5 adiciona recursos de energia para unidades de rádio além dos abordados no 3GPP Release 18. As operadoras europeias estão considerando cada vez mais o desempenho energético nas aquisições de RAN, o que favorece os fornecedores que conseguem validar economias por site em sistemas de computação de uso geral disponíveis no mercado.
Implantação de 5G Privado e Edge Industrial
O 5G privado está passando de testes limitados para implantações maiores e repetíveis em sites industriais. A Cargill havia implantado o 5G privado em 50 instalações de manufatura até fevereiro de 2026 e planejava adicionar mais de 100 sites por ano, com a NTT Data atuando como integradora de sistemas. Esse padrão oferece ao mercado de software de RAN virtualizado uma fonte de demanda fora do canal tradicional de operadoras de redes móveis. As grandes empresas estão construindo capacidades de rede internas e podem influenciar cada vez mais a seleção de componentes, em vez de depender exclusivamente de provedores de serviços gerenciados. A Rakuten Symphony e a Celona anunciaram uma colaboração em abril de 2026 para ofertas gerenciadas de 5G privado Open RAN de ponta a ponta para grandes e médias empresas. Manufatura, logística, agricultura, portos e mineração precisam de conectividade de baixa latência para equipamentos, veículos e processamento local de dados, o que sustenta a demanda por pilhas de software integradas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração Multi-Fornecedor e de Ciclo de Vida | -4.2% | Global, mais aguda na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Restrições de Fibra de Fronthaul, Temporização e Latência Determinística | -3.1% | Mercados emergentes no Oriente Médio e África e América do Sul, e América do Norte rural | Médio prazo (2-4 anos) |
| Risco de Paridade de Energia e Desempenho em Computação de Uso Geral | -2.1% | Global, particularmente onde é necessário processamento de Camada 1 de 5G New Radio de alta capacidade | Médio prazo (2-4 anos) |
| Exposição à Cadeia de Suprimentos de Software de RAN e à Cibersegurança | -1.4% | Global, com maior influência regulatória na América do Norte, na União Europeia e no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração Multi-Fornecedor e de Ciclo de Vida
A desagregação multi-fornecedor continua sendo uma barreira operacional central no mercado de software de RAN virtualizado. Interfaces como F1, E1, E2 e Open Fronthaul adicionam pontos de integração onde versões de software incompatíveis podem atrasar a implantação. Os aplicativos de unidade central, unidade distribuída e unidade de rádio também podem seguir ciclos de lançamento separados. Isso cria um maior ônus de manutenção à medida que as operadoras adicionam fornecedores. O Release 5 exige TLS 1.3 e medidas de Zero Trust em todas as interfaces O-RAN, o que pode exigir atualizações coordenadas em toda a pilha. Integradores de sistemas e plataformas de orquestração podem reduzir esse ônus, mas as operadoras ainda precisam considerar os custos adicionais de testes, custo e risco de entrega antes de selecionar uma arquitetura desagregada.
Restrições de Fibra de Fronthaul, Temporização e Latência Determinística
Os projetos de RAN centralizada exigem conexões de fronthaul de alta capacidade entre os sites de rádio e os locais de processamento. O transporte eCPRI precisa de uma latência abaixo de 100 microssegundos, o que requer fibra próxima ao site de rádio. Essa condição limita o uso de projetos de RAN em nuvem centralizada em partes do Oriente Médio e África, América do Norte rural e locais de Nível 2 e Nível 3 na América do Sul. Pesquisas publicadas no NSDI 2025 constataram que a demanda de CPU do servidor vRAN pode mudar em intervalos de submilissegundos e que as operações de controle podem criar picos de carga substanciais. Essas condições tornam o gerenciamento de temporização e capacidade mais difícil à medida que as funções de controle automatizado se expandem. As implantações de unidades distribuídas próximas aos sites de rádio continuarão sendo importantes em áreas com restrições de fibra, limitando as economias que projetos mais centralizados poderiam proporcionar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Camada de Software: O Software de UC Lidera Enquanto o RIC e a Automação Expandem Mais Rapidamente
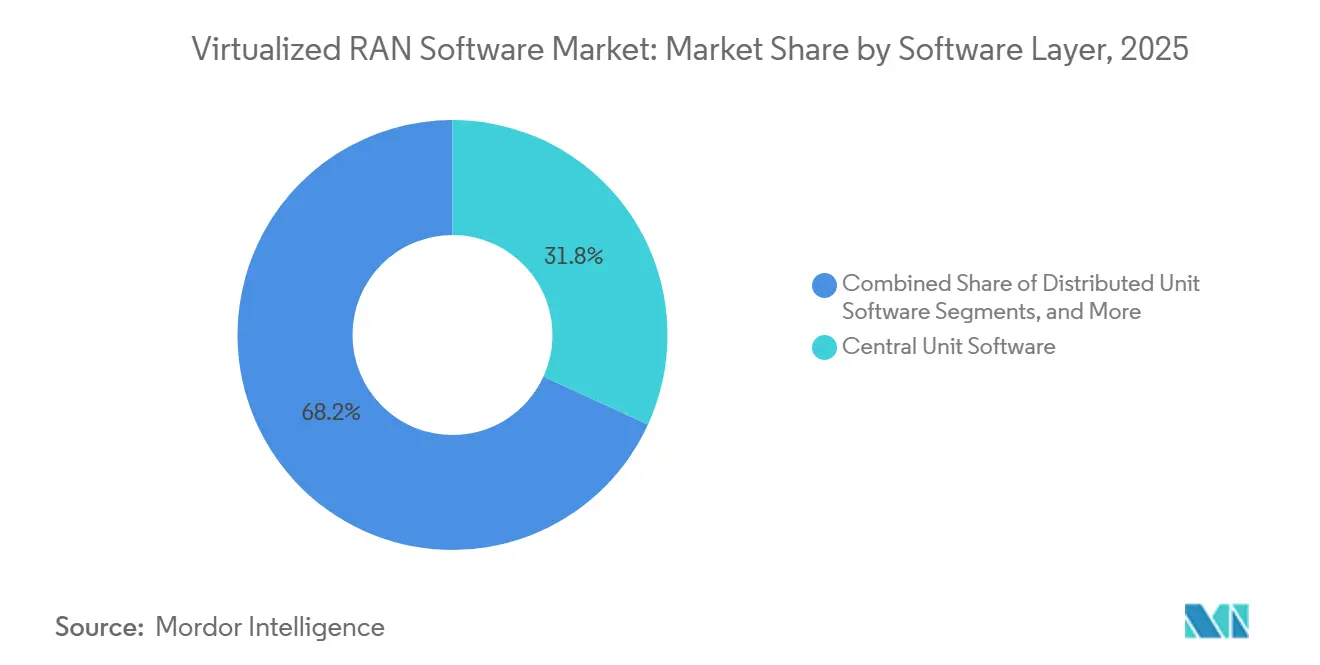
O software de unidade central detinha 31,83% da participação do mercado de software de RAN virtualizado em 2025. Sua posição reflete seu papel nas funções de controle de recursos de rádio, protocolo de convergência de dados de pacotes e protocolo de adaptação de dados de serviço, que suportam a coordenação de banda base em implantações Open RAN multi-fornecedor. O software de unidade distribuída, unidade de rádio e Low-PHY lida com tarefas de processamento que afetam a latência e a eficiência espectral. Os fornecedores com forte experiência em hardware mantêm uma vantagem nessas funções próximas ao rádio. O software de operações, administração e orquestração está se tornando mais importante à medida que as operadoras precisam de gerenciamento coordenado do ciclo de vida em aplicações de RAN e sistemas de suporte operacional existentes.
O software de controlador inteligente de RAN e automação está projetado para expandir a um CAGR de 38,43% até 2031. A Rakuten Mobile e a Rakuten Symphony concluíram uma implantação nacional de RIC no Japão em fevereiro de 2026, incorporando rApps de terceiros da AirHop Communications e Future Connections para manutenção preditiva, melhoria de mobilidade e otimização de tráfego. A implantação mostra que as plataformas RIC estão sendo usadas em redes comerciais, em vez de permanecerem limitadas a testes. À medida que os ecossistemas de rApp se desenvolvem, as plataformas RIC podem funcionar como uma camada de inferência de IA dentro da RAN. A categoria de software restante inclui funções emergentes, como serviço de modelos de IA e mecanismos de política baseados em intenção, que ainda não se tornaram categorias de relatórios padrão, mas estão começando a atrair interesse comercial.


Por Arquitetura: O vRAN Aberto Mantém a Liderança Enquanto o vRAN Cloud-Native Avança
O vRAN aberto representou 34,42% do tamanho do mercado de software de RAN virtualizado em 2025. Sua posição é sustentada por especificações O-RAN mais maduras e por operadoras que agora usam a conformidade como requisito de aquisição. A Rakuten Mobile opera a maior rede vRAN aberta e continua sendo um exemplo importante de operações multi-fornecedor e cloud-native. A Samsung tornou-se a provedora nacional de rádio Open RAN 5G da Rakuten Mobile em março de 2026, após testes e validação. A Samsung também fez parceria com a KDDI na expansão de vRAN 4G e 5G, reforçando o papel do Japão na validação comercial de sistemas Open RAN, enquanto as arquiteturas vRAN proprietárias e híbridas mantêm demanda entre as operadoras que preferem relacionamentos estabelecidos com fornecedores e migram funções de rádio para servidores comerciais.
O vRAN cloud-native está projetado para expandir a um CAGR de 38,03% até 2031. Isso reflete uma mudança de appliances fixos para software em contêineres que pode ser executado em frameworks Kubernetes e O-Cloud. A Samsung concluiu uma chamada comercial com sua solução vRAN em um processador Intel Xeon 6700P-B com até 72 núcleos em uma rede de operadora Tier 1 dos EUA em janeiro de 2026. O teste suporta o uso de um único servidor comercial para cargas de trabalho vRAN cloud-native em sites densos, e a consolidação da unidade central, da unidade distribuída e das funções de IA relacionadas em um único servidor pode melhorar a economia do site. Os requisitos de segurança do Release 5 também estão sendo incorporados às especificações de aquisição de RAN hospedada em nuvem.
Por Modelo de Implantação: Nuvem Pública e de Telecomunicações Lideram Enquanto as Implantações Privadas se Aceleram
A nuvem pública e a nuvem de telecomunicações detinham 39,71% da participação do mercado de software de RAN virtualizado em 2025. As operadoras usam esses ambientes para capacidade flexível, menores necessidades de infraestrutura inicial e acesso a recursos de IA e aprendizado de máquina próximos às cargas de trabalho de rede. As estratégias de nuvem híbrida estão se tornando mais práticas à medida que os provedores melhoram o desempenho e a visibilidade de custos para cargas de trabalho de telecomunicações. O Converged Packet Core da Mavenir estava ativo na Rakuten Cloud Platform em abril de 2026. A Mavenir também migrou os primeiros 100.000 clientes móveis da Telefónica Alemanha para sua plataforma IMS cloud-native na AWS em maio de 2026, mostrando como os ambientes de nuvem de telecomunicações estão se expandindo além das funções de núcleo isoladas.
A implantação em nuvem privada e on-premises está projetada para expandir a um CAGR de 37,82% até 2031. Os requisitos de controle de dados, latência e cibersegurança do 5G privado empresarial sustentam esse modelo. Os projetos on-site permitem que as empresas mantenham controle direto sobre atualizações de software e tratamento de dados. Os usuários de defesa, saúde e infraestrutura crítica valorizam particularmente esse controle. O setor de software de RAN virtualizado, portanto, inclui tanto implantações em nuvem compartilhada quanto instalações privadas, dependendo do ambiente operacional e das necessidades de conformidade.
Por Geração de Rede: O 5G New Radio Domina Enquanto a Modernização de Legados Cria Demanda
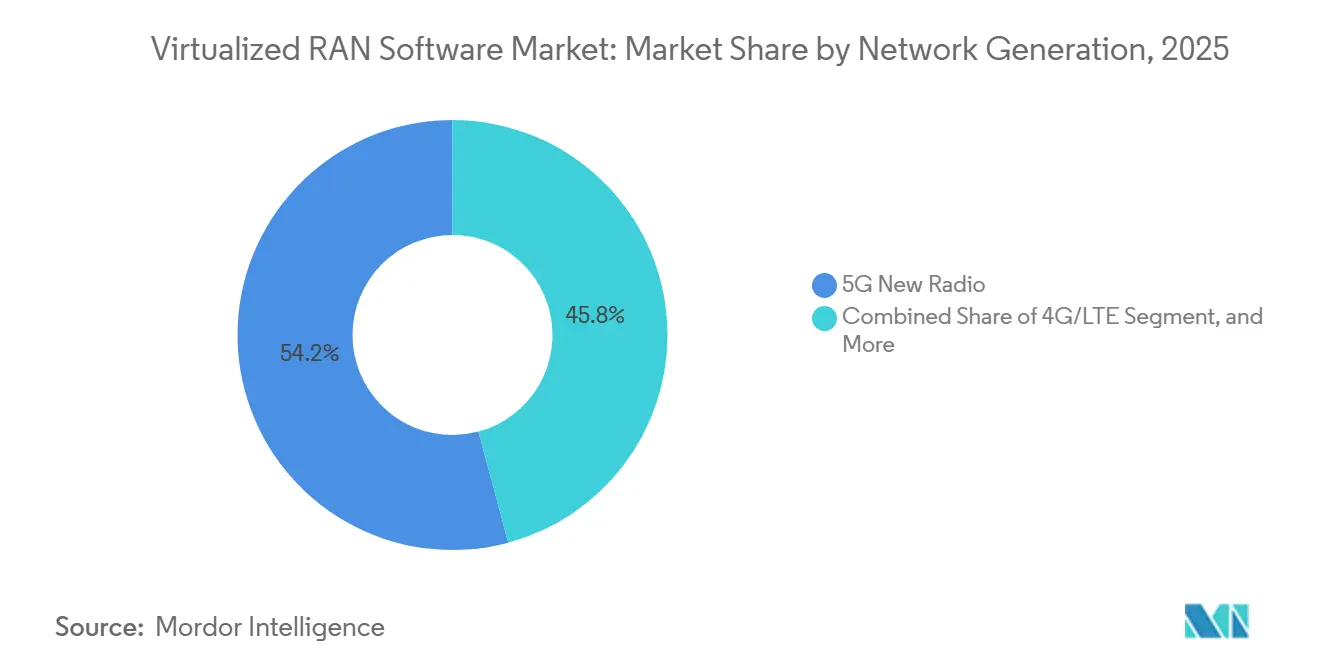
O 5G New Radio representou 54,18% do tamanho do mercado de software de RAN virtualizado em 2025. Essa liderança reflete as atualizações 5G standalone e a aquisição relacionada de software de unidade central e unidade distribuída específico para 5G. Uma rede standalone requer tanto o núcleo 5G quanto o software de RAN, enquanto uma rede não-standalone mantém uma âncora de núcleo 4G, tornando as implantações standalone mais intensivas em software no nível do site. Os fornecedores de equipamentos estabelecidos estão fortalecendo suas posições de software de núcleo 5G e RAN à medida que a atividade standalone se expande. O 4G e o LTE continuam relevantes porque as operadoras continuam a atender grandes bases de assinantes LTE enquanto compartilham a infraestrutura de servidores comerciais com cargas de trabalho 5G.
O segmento de modernização de 3G e legados está projetado para expandir a um CAGR de 37,78% até 2031. O crescimento vem do refarming de espectro e da migração do tráfego 3G restante, em vez de novos investimentos em redes 3G. A Radisys introduziu software de RAN 5G-Advanced em conformidade com o 3GPP Release 19 em fevereiro de 2026, com suporte para redes terrestres e não terrestres e compatibilidade retroativa com o Release 18. As operadoras que enfrentam prazos de refarming precisam de plataformas de software que possam coordenar a migração de tráfego, a densificação 4G e a expansão 5G standalone. Uma camada de orquestração comum pode reduzir a necessidade de ciclos separados de aquisição e manutenção e dar à modernização de legados um papel contínuo no mercado de software de RAN virtualizado.
Por Usuário Final: Redes de Macrocélulas Geram a Maior Receita Enquanto o 5G Privado se Expande
As redes de macrocélulas detinham 39,68% da participação do mercado de software de RAN virtualizado em 2025. As operadoras de redes móveis implantam software em grandes grades de células nacionais, conferindo a esse grupo a maior base instalada. A AT&T está continuando uma implantação Open RAN multi-fornecedor com Ericsson, Mavenir e Fujitsu. A Vodafone selecionou a Samsung como seu principal parceiro Open RAN para a Alemanha e a Europa sob um programa de vários anos. A KDDI também está expandindo o vRAN alimentado pela Samsung no Japão, enquanto as operadoras de redes móveis são os principais compradores de software RIC e de automação, pois sua escala permite investimentos em otimização habilitada por IA.
As redes de 5G privado e industriais estão projetadas para expandir a um CAGR de 38,41% até 2031. Os fabricantes estão usando sistemas celulares privados para equipamentos de fábrica, veículos automatizados, robótica e processamento local de dados. A Samsung e a Hyundai Motor concluíram um teste RedCap em uma rede 5G privada e planejavam estender a tecnologia às instalações de veículos elétricos mais recentes da Hyundai no primeiro semestre de 2026. Portos, sites de mineração, empresas agrícolas e operadores de logística também são usuários potenciais. A Airspan e a Druid Software apoiaram uma implantação de 5G privado para uma grande empresa ferroviária europeia nos sites da Deutsche Bahn em março de 2025, incentivando integradores especializados a desenvolver modelos de software e implantação repetíveis para clientes industriais.
Análise Geográfica
A América do Norte representou 38,26% da participação do mercado de software de RAN virtualizado em 2025. A região se beneficia do programa Open RAN da AT&T, do projeto vRAN greenfield da Dish Network e dos grandes investimentos das operadoras em infraestrutura 5G standalone multi-fornecedor, enquanto o apoio público ao desenvolvimento doméstico de Open RAN fornece suporte adicional à demanda nos Estados Unidos. A Airspan entregou uma implantação comercial de Open RAN para a Rakuten Mobile em dezembro de 2025, financiada em parte por uma concessão da Administração Nacional de Telecomunicações e Informação.[2]Airspan Networks, "A Airspan Networks Entrega a Primeira Implantação Comercial de Open RAN do Setor Proveniente de Concessão da NTIA," Airspan Networks, airspan.com. O Canadá está desenvolvendo casos de uso de 5G privado empresarial, e a TERAGO e a Ericsson lançaram uma rede 5G privada no Instituto de Pesquisa de Manufatura McMaster em maio de 2026.
A Ásia-Pacífico está projetada para expandir a um CAGR de 38,22% até 2031. O Japão lidera a região por meio da rede vRAN aberta da Rakuten Mobile, bem como da atividade comercial de vRAN na NTT Docomo e na KDDI. A nomeação da Samsung em 2026 como provedora nacional de rádio Open RAN 5G da Rakuten Mobile reforça o papel do país como mercado de referência. A Rakuten Symphony anunciou uma colaboração com a Celona para 5G privado Open RAN empresarial em abril de 2026, adicionando uma rota de rede privada à demanda regional. A atividade regional inclui testes e implantações na Índia, Coreia do Sul, Sudeste Asiático e outros mercados emergentes, enquanto a atividade de exportação do Japão apoia uma adoção mais ampla nesses países.
A Europa ocupa uma posição substancial por meio de programas de operadoras na Alemanha e no Reino Unido, incluindo o programa multi-fornecedor da Vodafone com Ericsson, Nokia e Samsung. O papel da Samsung na implantação Open RAN alemã da Vodafone abrange milhares de sites ao longo de 5 anos. O Orange Group e a Samsung expandiram sua parceria de vRAN e Open RAN na Europa em fevereiro de 2026, após testes anteriores. O Oriente Médio tem atividade inicial de O-RAN cloud-native por meio da Zain Kuwait. A África e a América do Sul enfrentam maiores restrições de fronthaul e espectro, embora os sistemas definidos por software possam reduzir os requisitos de hardware físico em comparação com as RANs tradicionais.

Cenário Competitivo
O mercado é concentrado, com Samsung, Rakuten Symphony e 1Finity identificadas como as 3 principais fornecedoras de vRAN por receita mundial em uma base de 4 trimestres acumulados até o segundo trimestre de 2025, competindo em cobertura de plataforma, experiência de integração e desempenho de nível operadora em infraestrutura de uso geral disponível no mercado. Nokia e Ericsson estão adaptando seus portfólios de RAN para software cloud-native, mantendo grandes bases de hardware instalado, e a Nokia está combinando seu software anyRAN com a tecnologia da NVIDIA para suportar capacidades de AI-RAN aceleradas por GPU. A Nokia declarou em fevereiro de 2026 que havia testado capacidades de AI-RAN com T-Mobile, Indosat e SoftBank e pretendia realizar implantações piloto no final de 2026.[3]Nokia, "Nokia Acelera o Momentum de AI-RAN com Novas Parcerias Impulsionando o Caminho para o 6G Nativo de IA," Nokia, nokia.com. Essa abordagem permite que a Nokia ofereça atualizações de software aos clientes de macrocélulas existentes.
A base de fornecedores abaixo dos principais fornecedores é fragmentada entre camadas funcionais e casos de uso verticais. A Mavenir expandiu sua presença em redes de operadoras por meio de seu núcleo de pacotes cloud-native na plataforma da Rakuten Mobile e de sua implantação IMS para a Telefónica Alemanha. Esses projetos mostram como um fornecedor focado em software pode participar em vários domínios de rede. A Druid Software adquiriu a propriedade intelectual de software de RAN Node-H em 2025, ampliando seu portfólio além do núcleo 5G, enquanto os provedores de 5G privado estão cada vez mais buscando ofertas de pilha completa que incluem funções de RAN. Isso coloca pressão sobre os fornecedores especializados para demonstrar interoperabilidade clara e valor de integração de sistemas.
Os ecossistemas de RIC e xApp continuam sendo uma área aberta para competição no mercado de software de RAN virtualizado. O Release 5 formalizou o framework de rApp, fornecendo aos fornecedores um ambiente mais consistente para aplicações de automação. A implantação nacional de RIC da Rakuten Mobile com rApps de terceiros oferece um exemplo funcional desse modelo em escala comercial. A Software Radio Systems e a Amarisoft contribuem para um caminho de testes de código aberto para usuários comerciais e acadêmicos menores. Os fornecedores que conseguem entregar atualizações de software testadas e integração prática multi-fornecedor terão uma vantagem, enquanto o setor de software de RAN virtualizado permanece concentrado entre os principais fornecedores de plataforma, mas tem muitos concorrentes especializados em funções de software, integração de sistemas e implantações de redes privadas.
Líderes do Setor de Software de RAN Virtualizado
-
Mavenir Systems, Inc.
-
Samsung Electronics Co., Ltd.
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Rakuten Symphony, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Nokia confirmou que sua plataforma inaugural de AI-RAN com a NVIDIA terá como alvo implantações piloto no final de 2026, com lançamento comercial geral em 2027, entregando ganhos projetados de eficiência espectral superiores a 100% dentro de 1 ano após o lançamento. A plataforma integra o software anyRAN da Nokia com a GPU ARC-Pro da NVIDIA e será distribuída por meio de um modelo de assinatura, em vez de exigir a substituição antecipada de hardware, alterando materialmente a economia de atualização das estações base de macrocélulas Nokia existentes.
- Maio de 2026: O Converged Packet Core da Mavenir entrou em operação na rede nacional da Rakuten Mobile na Rakuten Cloud Platform, habilitando o roaming multi-operadora por meio do JAPAN Roaming, o serviço nacional de roaming de emergência do Japão lançado em 1º de abril de 2026. A implantação amplia a posição da Mavenir tanto nas funções de núcleo quanto nas funções adjacentes de RAN em nuvem na infraestrutura de rede aberta de referência do Japão.
- Maio de 2026: A Mavenir concluiu a migração dos primeiros 100.000 clientes móveis da Telefónica Alemanha para sua plataforma IMS cloud-native em execução na AWS, sob uma extensão de contrato de vários anos anunciada em fevereiro de 2025. A migração completa de todos os sites usando automação está programada para 2027, estabelecendo a AWS Cloud como um host de nível operadora validado para a infraestrutura de voz móvel alemã.
- Maio de 2026: A TERAGO e a Ericsson lançaram uma rede 5G privada no Instituto de Pesquisa de Manufatura McMaster no Canadá, marcando uma implantação significativa de 5G de nível empresarial em um ambiente ativo de manufatura e pesquisa utilizando espectro industrial canadense recentemente liberado.


Escopo do Relatório Global do Mercado de Software de RAN Virtualizado
O Mercado de Software de RAN Virtualizado (vRAN) compreende soluções de software que virtualizam, desagregam, controlam, automatizam e gerenciam funções de rede de acesso por rádio (RAN) usando arquiteturas de rede baseadas em software executadas em infraestrutura de uso geral ou em nuvem. O mercado inclui software que substitui ou abstrai funções de RAN tradicionalmente integradas ao hardware e permite que operadoras de rede e outros usuários implantem cargas de trabalho de RAN por meio de arquiteturas virtualizadas, cloud-native, abertas, proprietárias ou híbridas.
O Relatório do Mercado de Software de RAN Virtualizado é Segmentado por Camada de Software (Software de Unidade Central, Software de Unidade Distribuída, Software de Unidade de Rádio e Low-PHY, Software de Controlador Inteligente de RAN e Automação, Software de Operações, Administração e Orquestração e Restante do Software de RAN Virtualizado), Arquitetura (vRAN Aberto, vRAN Cloud-Native, vRAN Proprietário e vRAN Híbrido), Modelo de Implantação (vRAN Cloud-Native e On-Premises), Geração de Rede (5G New Radio, 4G/LTE e Modernização de 3G e Legados), Usuário Final (Operadoras de Redes Móveis, Empresas e Organizações Industriais, Hospedeiros Neutros e Empresas de Torres e Organizações Governamentais e de Defesa) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software de Unidade Central |
| Software de Unidade Distribuída |
| Software de Unidade de Rádio e Low-PHY |
| Software de Controlador Inteligente de RAN e Automação |
| Software de Operações, Administração e Orquestração |
| Restante do Software de RAN Virtualizado |
| vRAN Aberto |
| vRAN Cloud-Native |
| vRAN Proprietário |
| vRAN Híbrido |
| vRAN Cloud-Native |
| On-Premises |
| 5G New Radio |
| 4G/LTE |
| Modernização de 3G e Legados |
| Operadoras de Redes Móveis |
| Empresas e Organizações Industriais |
| Hospedeiros Neutros e Empresas de Torres |
| Organizações Governamentais e de Defesa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Camada de Software | Software de Unidade Central | |
| Software de Unidade Distribuída | ||
| Software de Unidade de Rádio e Low-PHY | ||
| Software de Controlador Inteligente de RAN e Automação | ||
| Software de Operações, Administração e Orquestração | ||
| Restante do Software de RAN Virtualizado | ||
| Por Arquitetura | vRAN Aberto | |
| vRAN Cloud-Native | ||
| vRAN Proprietário | ||
| vRAN Híbrido | ||
| Por Modelo de Implantação | vRAN Cloud-Native | |
| On-Premises | ||
| Por Geração de Rede | 5G New Radio | |
| 4G/LTE | ||
| Modernização de 3G e Legados | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Empresas e Organizações Industriais | ||
| Hospedeiros Neutros e Empresas de Torres | ||
| Organizações Governamentais e de Defesa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de RAN virtualizado?
Espera-se que o tamanho do mercado de software de RAN virtualizado atinja 28,42 bilhões de USD até 2031, a partir de 5,84 bilhões de USD em 2026, a um CAGR de 37,23%.
O que está impulsionando a demanda por software de RAN virtualizado?
As implantações 5G standalone, as atualizações de rede cloud-native, os padrões O-RAN, o gerenciamento de energia e as implantações de 5G privado sustentam a demanda.
Qual camada de software tem a maior participação?
O software de unidade central detinha 31,83% de participação em 2025, sustentado por seu papel nas principais funções de controle de banda base e dados.
Qual segmento de software de RAN virtualizado está se expandindo mais rapidamente?
O software de controlador inteligente de RAN e automação está projetado para expandir a um CAGR de 38,43% até 2031.
Qual região lidera a adoção de software de RAN virtualizado?
A América do Norte detinha 38,26% de participação em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 38,22% até 2031.
Por que as empresas implantam redes 5G privadas?
As empresas usam o 5G privado para conectividade local confiável, baixa latência, cibersegurança e controle de dados e atualizações de software.
Página atualizada pela última vez em:



