
Marktgröße und Marktanteil für virtualisierte RAN-Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.84 Milliarden US-Dollar |
| Marktgröße (2031) | 28.42 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 37.23 % |
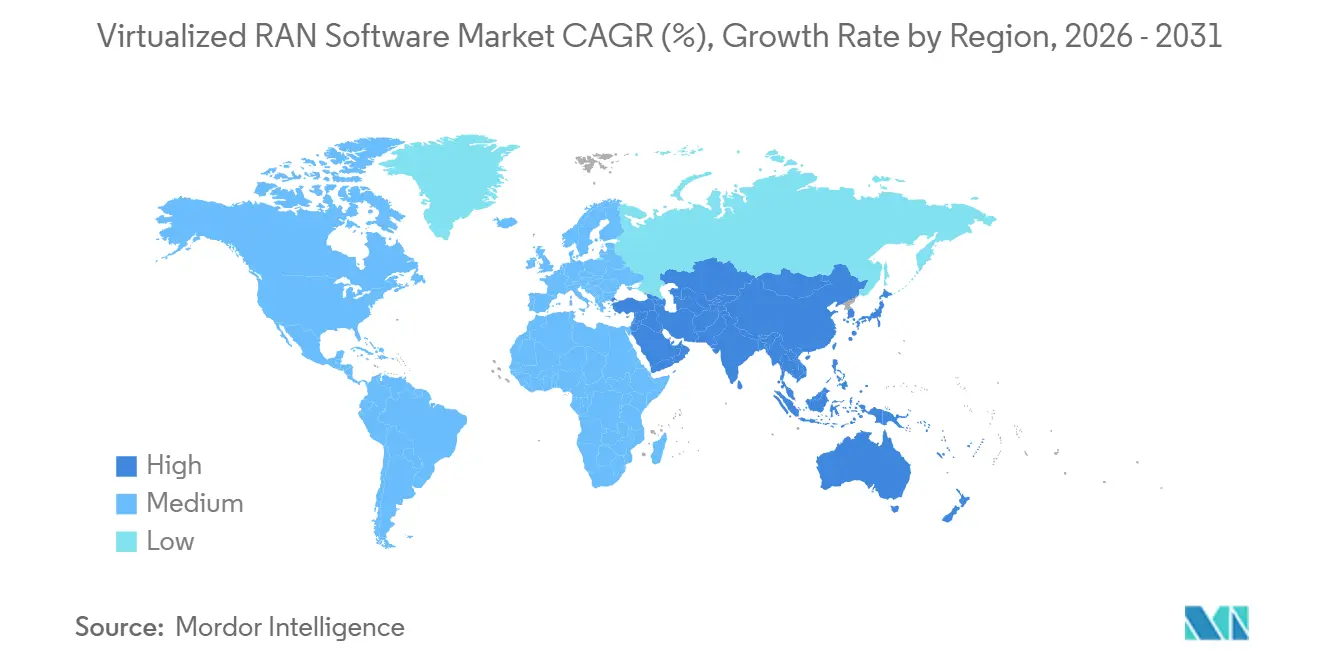
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
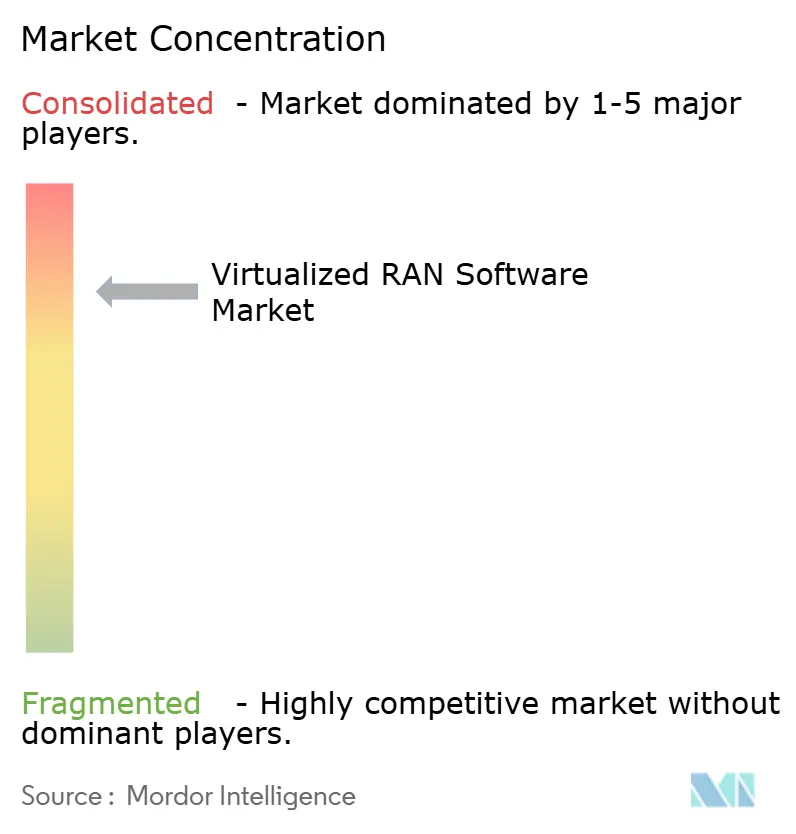
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für virtualisierte RAN-Software von Mordor Intelligence
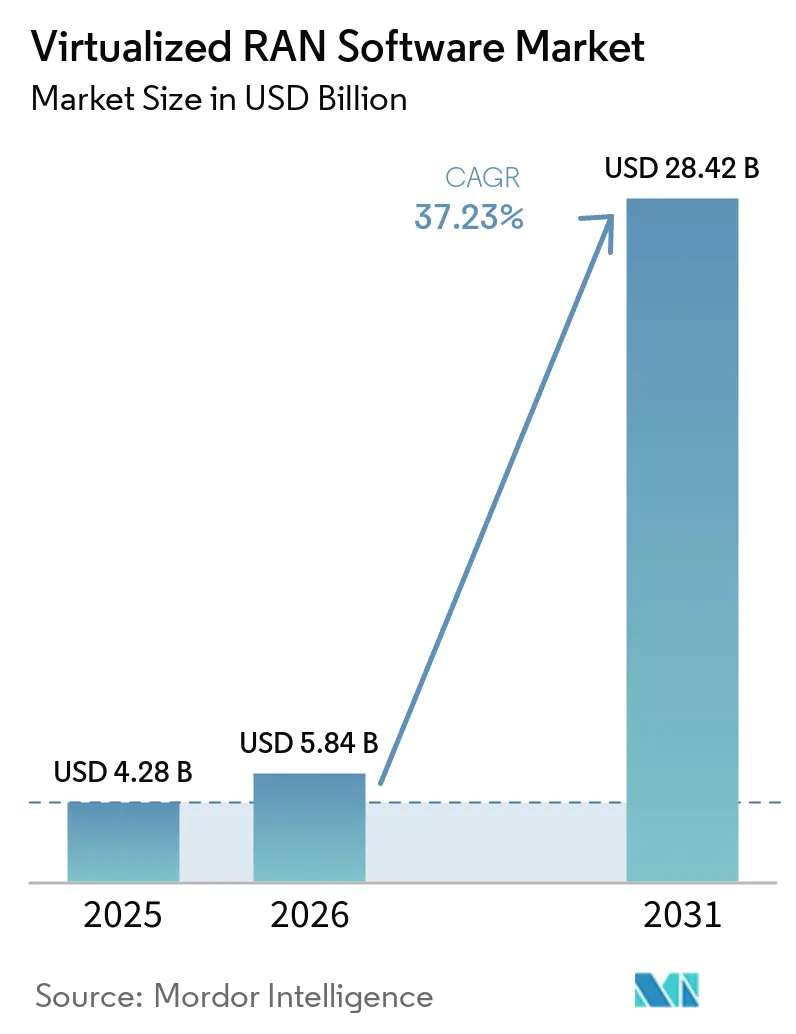
Die Marktgröße für virtualisierte RAN-Software wird voraussichtlich von 4,28 Milliarden USD im Jahr 2025 auf 5,84 Milliarden USD im Jahr 2026 steigen und bis 2031 28,42 Milliarden USD erreichen, mit einer CAGR von 37,23 % über den Zeitraum 2026–2031. Diese Expansion spiegelt die Betreiberausgaben für softwaredefinierte Funkzugangsnetze wider, da eigenständige 5G-Bereitstellungen nicht-eigenständige Konfigurationen ersetzen. Cloud-native Betriebsmodelle erleichtern die Trennung von Softwarefunktionen von zweckgebundener Funkhardware. Diese Veränderung erhöht die Bedeutung von Software-Updates, Automatisierung und gemeinsam genutzten Rechenressourcen in der Netzwerkplanung. Anbieter reagieren mit Plattformen, die Multi-Vendor-Netzwerke, private 5G-Bereitstellungen und KI-gestützte Optimierung unterstützen. Der Markt für virtualisierte RAN-Software wird auch durch Integrationsanforderungen, die Verfügbarkeit von Glasfaser und die Leistung kommerzieller Rechenplattformen beeinflusst.
Wichtigste Erkenntnisse des Berichts
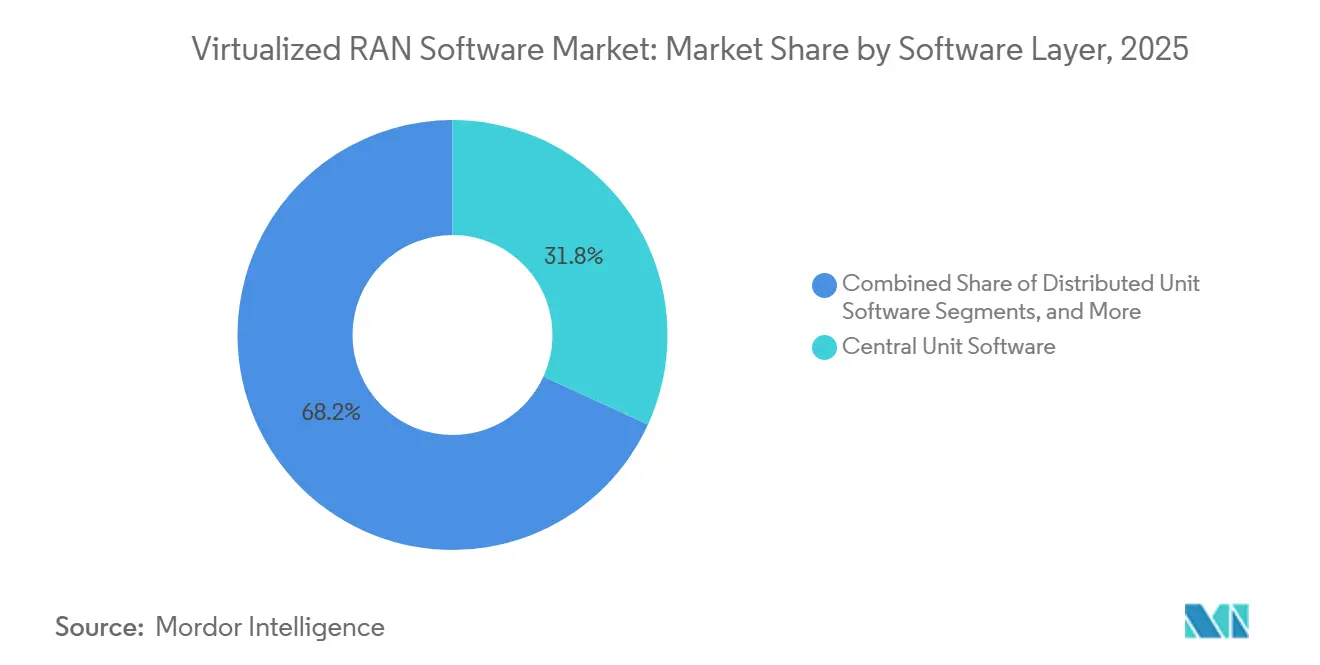
- Nach Softwareschicht hielt Software für zentrale Einheiten im Jahr 2025 einen Marktanteil von 31,83 % am Markt für virtualisierte RAN-Software, während RAN-Intelligent-Controller- und Automatisierungssoftware bis 2031 voraussichtlich mit einer CAGR von 38,43 % wachsen wird.
- Nach Architektur entfiel im Jahr 2025 ein Marktanteil von 34,42 % am Markt für virtualisierte RAN-Software auf Open vRAN, während Cloud-natives vRAN bis 2031 voraussichtlich mit einer CAGR von 38,03 % wachsen wird.
- Nach Bereitstellungsmodell hielten Public Cloud und Telco Cloud im Jahr 2025 einen Marktanteil von 39,71 % am Markt für virtualisierte RAN-Software, während Private Cloud und On-Premises-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 37,82 % wachsen werden.
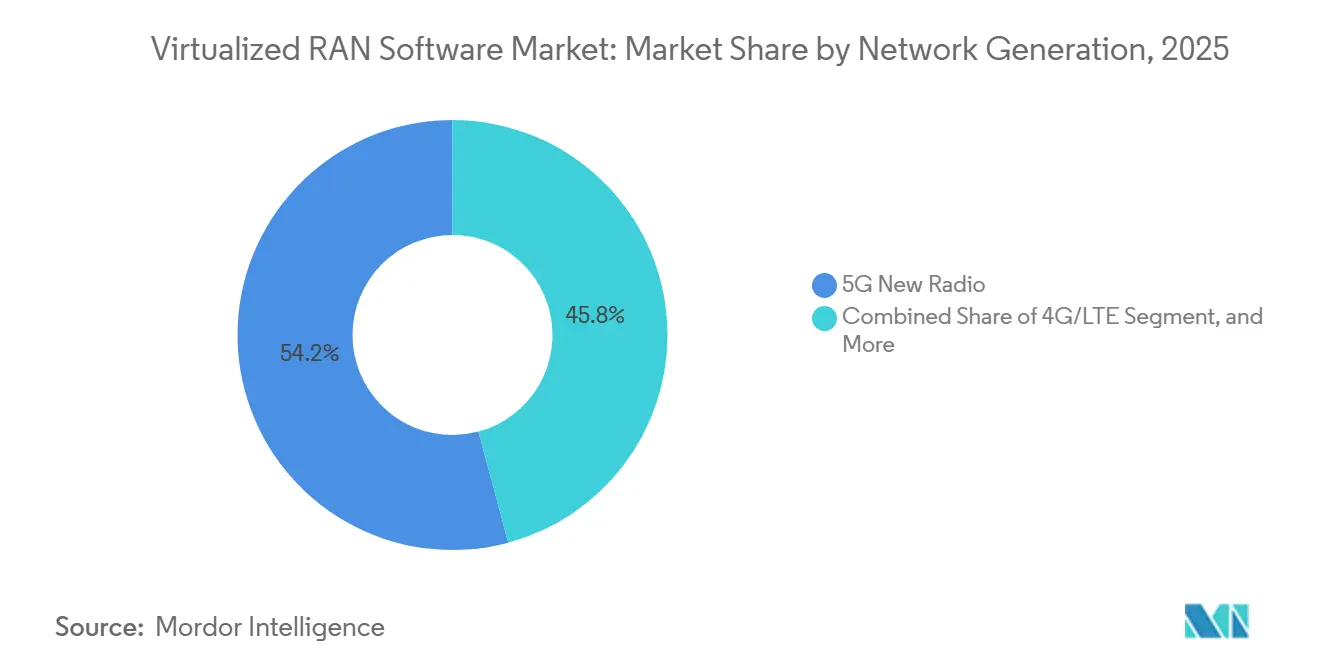
- Nach Netzwerkgeneration entfiel im Jahr 2025 ein Anteil von 54,18 % an der Marktgröße für virtualisierte RAN-Software auf 5G New Radio, während 3G und Legacy-Modernisierung bis 2031 voraussichtlich mit einer CAGR von 37,78 % wachsen werden.
- Nach Endnutzer hielten Makrozellnetzwerke im Jahr 2025 einen Marktanteil von 39,68 % am Markt für virtualisierte RAN-Software, während private 5G- und Industrienetzwerke bis 2031 voraussichtlich mit einer CAGR von 38,41 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 38,26 % an der Marktgröße für virtualisierte RAN-Software auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 38,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für virtualisierte RAN-Software
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der eigenständigen 5G- und Cloud-nativen RAN-Modernisierung | +12.8% | Global, konzentriert in Nordamerika, Japan und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| O-RAN-Schnittstellenstandardisierung und Anbieterflexibilität | +7.6% | Global, mit frühen Gewinnen in Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| RAN-Energieeffizienz und Emissionsreduktionsziele | +3.8% | Europa, asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Private 5G- und industrielle Edge-Bereitstellung | +5.2% | Nordamerika, Westeuropa, Ostasien, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| GPU-beschleunigte KI-RAN-Kommerzialisierung | +2.9% | Nordamerika, Japan und die nordischen Länder | Langfristig (≥ 4 Jahre) |
| Wiederverwendung von Telekommunikationssoftware in terrestrischen und nicht-terrestrischen Netzwerken | +1.3% | Global, mit frühen Gewinnen in Japan, den Vereinigten Staaten und Satelliten-Hubs der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der eigenständigen 5G- und Cloud-nativen RAN-Modernisierung
Der Übergang von nicht-eigenständigem 5G zu eigenständigem 5G ist ein wesentlicher kurzfristiger Nachfragetreiber für den Markt für virtualisierte RAN-Software. Bis März 2026 hatten 95 Betreiber eigenständige 5G-Dienste kommerziell eingeführt, von geschätzten 1.400 Betreibern weltweit. Eigenständige Bereitstellungen erfordern einen vollständigen 5G-Kern und bringen umfangreichere Softwareanforderungen mit sich als Netzwerke, die einen 4G-Kernanker beibehalten. Betreiber wenden sich auch von virtuellen Netzwerkfunktionen ab, da sich die Support-Horizonte verkürzen und auf Microservices basierende Software zum bevorzugten Modell wird. Dies erhöht die Kosten für die Beibehaltung älterer Netzwerksoftware und macht die Modernisierung zu einer näherliegenden betrieblichen Entscheidung. Ericsson verlängerte im März 2026 seine Partnerschaft mit Virgin Media O2, um den größten Teil des landesweiten RAN des Betreibers im Rahmen einer Fünfjahresvereinbarung zu betreiben, was zeigt, dass mehrjährige softwaregeführte Netzwerkverpflichtungen in die Pläne großer Betreiber Eingang finden.
O-RAN-Schnittstellenstandardisierung und Anbieterflexibilität
Die O-RAN ALLIANCE schloss Release 5 im November 2025 ab und kündigte es im Juni 2026 an, wodurch Betreibern eine klarer definierte technische Grundlage für interoperable Bereitstellungen zur Verfügung gestellt wird.[1]O-RAN ALLIANCE, "O-RAN ALLIANCE Completed Its Specification Release 5," O-RAN ALLIANCE, o-ran.org. Das Release schreibt TLS 1.3 über alle O-RAN-Schnittstellen vor und fügt ein Zero-Trust-Framework für das Servicemanagement, O-Cloud, Funkeinheiten und RAN-Intelligent-Controller hinzu. Es formalisiert außerdem energiesparende Funktionen, die mit 3GPP Release 18 abgestimmt sind. Diese Anforderungen geben Beschaffungsteams klarere Referenzpunkte bei der Bewertung von Multi-Vendor-Angeboten. Die Standards können den Bedarf an maßgeschneiderten Schnittstellenbedingungen in Betreiberverträgen reduzieren, insbesondere für kleinere Netzbetreiber. Der Markt für virtualisierte RAN-Software kann daher profitieren, da konforme Komponenten einfacher zu spezifizieren, zu testen und über Anbieter hinweg zu integrieren werden.
RAN-Energieeffizienz und Emissionsreduktionsziele
Der Energieverbrauch wird zu einem wichtigen Faktor bei Investitionsentscheidungen im Bereich Funkzugangsnetz. Auf der IEEE INFOCOM 2025 vorgestellte Forschungsergebnisse ergaben, dass eine erweiterte Schlafmodussteuerung über eine xApp den Energieverbrauch von O-RAN-Funkeinheiten je nach Netzwerkverkehrsbedingungen um 15 % bis 72 % reduzieren kann. Die Bandbreite zeigt, dass softwarebasierte Steuerung eine erhebliche Wirkung haben kann, wenn sich die Nachfrage im Tagesverlauf ändert. Rakuten Mobile setzte im Mai 2025 eine interne RIC-Plattform in seinem 4G- und 5G-Open-RAN-Netzwerk ein und erklärte, den Netzwerkenergieverbrauch um bis zu 20 % senken zu wollen. Release 5 fügt Energiefunktionen für Funkeinheiten hinzu, die über die in 3GPP Release 18 behandelten hinausgehen. Europäische Betreiber berücksichtigen bei der RAN-Beschaffung zunehmend die Energieleistung, was Anbieter begünstigt, die standortbezogene Einsparungen auf kommerziellen Standard-Rechensystemen nachweisen können.
Private 5G- und industrielle Edge-Bereitstellung
Privates 5G entwickelt sich von begrenzten Pilotprojekten zu größeren, wiederholbaren Bereitstellungen in Industrieanlagen. Cargill hatte bis Februar 2026 privates 5G in 50 Produktionsstätten eingesetzt und plante, jährlich mehr als 100 Standorte hinzuzufügen, wobei NTT Data als Systemintegrator fungiert. Dieses Muster verschafft dem Markt für virtualisierte RAN-Software eine Nachfragequelle außerhalb des traditionellen Mobilfunkbetreiberkanals. Große Unternehmen bauen interne Netzwerkkapazitäten auf und können die Komponentenauswahl zunehmend beeinflussen, anstatt sich ausschließlich auf Managed-Service-Anbieter zu verlassen. Rakuten Symphony und Celona kündigten im April 2026 eine Zusammenarbeit für verwaltete, durchgängige Open-RAN-Private-5G-Angebote für große und mittlere Unternehmen an. Fertigung, Logistik, Landwirtschaft, Häfen und Bergbau benötigen Konnektivität mit geringer Latenz für Geräte, Fahrzeuge und lokale Datenverarbeitung, was die Nachfrage nach integrierten Software-Stacks unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Multi-Vendor-Integration und des Lebenszyklus | -4.2% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fronthaul-Glasfaser-, Timing- und deterministische Latenzeinschränkungen | -3.1% | Schwellenmärkte im Nahen Osten und Afrika sowie Südamerika und ländliches Nordamerika | Mittelfristig (2–4 Jahre) |
| Risiko der Leistungsparität bei kommerziellen Rechenplattformen | -2.1% | Global, insbesondere dort, wo eine hochkapazitive 5G-New-Radio-Layer-1-Verarbeitung erforderlich ist | Mittelfristig (2–4 Jahre) |
| Lieferketten- und Cybersicherheitsrisiken bei RAN-Software | -1.4% | Global, mit dem stärksten regulatorischen Einfluss in Nordamerika, der Europäischen Union und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Multi-Vendor-Integration und des Lebenszyklus
Die Multi-Vendor-Disaggregation bleibt ein zentrales operatives Hindernis im Markt für virtualisierte RAN-Software. Schnittstellen wie F1, E1, E2 und Open Fronthaul fügen Integrationspunkte hinzu, an denen inkompatible Softwareversionen die Bereitstellung verzögern können. Software für zentrale Einheiten, verteilte Einheiten und Funkeinheiten kann zudem separaten Release-Zyklen folgen. Dies schafft eine größere Wartungslast, wenn Betreiber Anbieter hinzufügen. Release 5 schreibt TLS 1.3 und Zero-Trust-Maßnahmen über alle O-RAN-Schnittstellen vor, was koordinierte Updates im gesamten Stack erfordern kann. Systemintegratoren und Orchestrierungsplattformen können diese Last reduzieren, aber Betreiber müssen vor der Auswahl einer disaggregierten Architektur dennoch zusätzliche Test-, Kosten- und Lieferrisiken berücksichtigen.
Fronthaul-Glasfaser-, Timing- und deterministische Latenzeinschränkungen
Zentralisierte RAN-Designs erfordern hochkapazitive Fronthaul-Verbindungen zwischen Funkstandorten und Verarbeitungsstandorten. eCPRI-Transport benötigt eine Latenz von unter 100 Mikrosekunden, was Glasfaser in der Nähe des Funkstandorts erfordert. Diese Bedingung schränkt die Nutzung zentralisierter Cloud-RAN-Designs in Teilen des Nahen Ostens und Afrikas, im ländlichen Nordamerika sowie an Tier-2- und Tier-3-Standorten in Südamerika ein. Auf der NSDI 2025 veröffentlichte Forschungsergebnisse ergaben, dass der CPU-Bedarf von vRAN-Servern sich in Intervallen unter einer Millisekunde ändern kann und dass Steuerungsoperationen erhebliche Lastspitzen erzeugen können. Diese Bedingungen erschweren das Timing- und Kapazitätsmanagement, wenn automatisierte Steuerungsfunktionen zunehmen. Bereitstellungen verteilter Einheiten in der Nähe von Funkstandorten werden in glasfaserbeschränkten Gebieten weiterhin wichtig bleiben und schränken die Einsparungen ein, die zentralisiertere Designs andernfalls bieten könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwareschicht: Software für zentrale Einheiten führt, während RIC und Automatisierung am schnellsten wachsen
Software für zentrale Einheiten hielt im Jahr 2025 einen Marktanteil von 31,83 % am Markt für virtualisierte RAN-Software. Ihre Position spiegelt ihre Rolle bei der Funkressourcensteuerung, dem Paketdatenkonvergenzprotokoll und den Servicedatenadaptationsprotokoll-Funktionen wider, die die Basisbandkoordination über Multi-Vendor-Open-RAN-Bereitstellungen hinweg unterstützen. Software für verteilte Einheiten, Funkeinheiten und Low-PHY-Software übernimmt Verarbeitungsaufgaben, die Latenz und Spektraleffizienz beeinflussen. Anbieter mit einem starken Hardware-Hintergrund behalten einen Vorteil bei diesen funknahen Funktionen. Betriebs-, Verwaltungs- und Orchestrierungssoftware gewinnt an Bedeutung, da Betreiber ein koordiniertes Lebenszyklusmanagement über RAN-Anwendungen und bestehende Betriebsunterstützungssysteme hinweg benötigen.
RAN-Intelligent-Controller- und Automatisierungssoftware wird bis 2031 voraussichtlich mit einer CAGR von 38,43 % wachsen. Rakuten Mobile und Rakuten Symphony schlossen im Februar 2026 eine landesweite RIC-Bereitstellung in Japan ab und integrierten dabei Drittanbieter-rApps von AirHop Communications und Future Connections für vorausschauende Wartung, Mobilitätsverbesserung und Verkehrsoptimierung. Die Bereitstellung zeigt, dass RIC-Plattformen in kommerziellen Netzwerken eingesetzt werden und nicht auf Pilotprojekte beschränkt bleiben. Mit der Entwicklung von rApp-Ökosystemen können RIC-Plattformen als KI-Inferenzschicht innerhalb des RAN fungieren. Die verbleibende Softwarekategorie umfasst aufkommende Funktionen wie KI-Modell-Serving und absichtsbasierte Richtlinien-Engines, die noch keine Standardberichtskategorien geworden sind, aber beginnen, kommerzielles Interesse zu wecken.


Nach Architektur: Open vRAN führt, während Cloud-natives vRAN voranschreitet
Open vRAN entfiel im Jahr 2025 auf 34,42 % der Marktgröße für virtualisierte RAN-Software. Seine Position wird durch ausgereiftere O-RAN-Spezifikationen und durch Betreiber gestützt, die Konformität nun als Beschaffungsanforderung nutzen. Rakuten Mobile betreibt das größte Open-vRAN-Netzwerk und bleibt ein wichtiges Beispiel für Multi-Vendor-Cloud-native-Betrieb. Samsung wurde im März 2026 nach Tests und Validierung zum landesweiten 5G-Open-RAN-Funkanbieter von Rakuten Mobile. Samsung kooperierte auch mit KDDI bei der 4G- und 5G-vRAN-Erweiterung und stärkte damit Japans Rolle bei der kommerziellen Validierung offener RAN-Systeme, während proprietäre und hybride vRAN-Architekturen bei Betreibern gefragt bleiben, die etablierte Anbieterbeziehungen bevorzugen und Funkfunktionen auf kommerzielle Server verlagern.
Cloud-natives vRAN wird bis 2031 voraussichtlich mit einer CAGR von 38,03 % wachsen. Dies spiegelt einen Wandel von festen Appliances zu containerisierter Software wider, die auf Kubernetes- und O-Cloud-Frameworks laufen kann. Samsung schloss im Januar 2026 einen kommerziellen Anruf mit seiner vRAN-Lösung auf einem Intel Xeon 6700P-B-Prozessor mit bis zu 72 Kernen in einem Tier-1-US-Betreibernetzwerk ab. Der Test unterstützt die Nutzung eines einzigen kommerziellen Servers für Cloud-native-vRAN-Workloads an dichten Standorten, und die Konsolidierung der zentralen Einheit, der verteilten Einheit und zugehöriger KI-Funktionen auf einem einzigen Server kann die Standortökonomie verbessern. Sicherheitsanforderungen aus Release 5 werden ebenfalls in Cloud-gehostete RAN-Beschaffungsspezifikationen integriert.
Nach Bereitstellungsmodell: Public Cloud und Telco Cloud führen, während private Bereitstellungen beschleunigen
Public Cloud und Telco Cloud hielten im Jahr 2025 einen Marktanteil von 39,71 % am Markt für virtualisierte RAN-Software. Betreiber nutzen diese Umgebungen für flexible Kapazität, geringere anfängliche Infrastrukturkosten und Zugang zu KI- und maschinellen Lernressourcen in der Nähe von Netzwerk-Workloads. Hybride Cloud-Strategien werden praktikabler, da Anbieter die Leistung und Kostentransparenz für Telekommunikations-Workloads verbessern. Mavenirs Converged Packet Core war im April 2026 auf der Rakuten Cloud Platform live. Mavenir migrierte im Mai 2026 auch die ersten 100.000 Telefónica-Germany-Mobilkunden auf seine Cloud-native IMS-Plattform auf AWS und zeigte damit, wie sich Telco-Cloud-Umgebungen über isolierte Kernfunktionen hinaus ausdehnen.
Private Cloud und On-Premises-Bereitstellung werden bis 2031 voraussichtlich mit einer CAGR von 37,82 % wachsen. Unternehmensanforderungen für privates 5G hinsichtlich Datenkontrolle, Latenz und Cybersicherheit unterstützen dieses Modell. On-Site-Designs ermöglichen es Unternehmen, die direkte Kontrolle über Software-Updates und Datenverarbeitung zu behalten. Nutzer aus den Bereichen Verteidigung, Gesundheitswesen und kritische Infrastruktur schätzen diese Kontrolle besonders. Die Branche für virtualisierte RAN-Software umfasst daher sowohl gemeinsam genutzte Cloud-Bereitstellungen als auch private Installationen, abhängig von der Betriebsumgebung und den Compliance-Anforderungen.
Nach Netzwerkgeneration: 5G New Radio dominiert, während Legacy-Modernisierung Nachfrage schafft
5G New Radio entfiel im Jahr 2025 auf 54,18 % der Marktgröße für virtualisierte RAN-Software. Diese Führungsposition spiegelt eigenständige 5G-Upgrades und die damit verbundene Beschaffung von 5G-spezifischer Software für zentrale und verteilte Einheiten wider. Ein eigenständiges Netzwerk erfordert sowohl einen 5G-Kern als auch RAN-Software, während ein nicht-eigenständiges Netzwerk einen 4G-Kernanker beibehält, was eigenständige Bereitstellungen auf Standortebene softwareintensiver macht. Etablierte Geräteanbieter stärken ihre 5G-Kern- und RAN-Softwarepositionen, da die eigenständige Aktivität zunimmt. 4G und LTE bleiben relevant, da Betreiber weiterhin große LTE-Teilnehmerbasen bedienen und gleichzeitig kommerzielle Serverinfrastruktur mit 5G-Workloads teilen.
Das Segment 3G und Legacy-Modernisierung wird bis 2031 voraussichtlich mit einer CAGR von 37,78 % wachsen. Das Wachstum resultiert aus der Spektrum-Umwidmung und der Migration des verbleibenden 3G-Verkehrs, nicht aus neuen 3G-Netzwerkinvestitionen. Radisys stellte im Februar 2026 3GPP-Release-19-konforme 5G-Advanced-RAN-Software vor, mit Unterstützung für terrestrische und nicht-terrestrische Netzwerke und Abwärtskompatibilität mit Release 18. Betreiber, die mit Umwidmungsfristen konfrontiert sind, benötigen Softwareplattformen, die Verkehrsmigration, 4G-Verdichtung und eigenständige 5G-Erweiterung koordinieren können. Eine gemeinsame Orchestrierungsschicht kann den Bedarf an separaten Beschaffungs- und Wartungszyklen reduzieren und der Legacy-Modernisierung eine fortlaufende Rolle im Markt für virtualisierte RAN-Software geben.
Nach Endnutzer: Makrozellnetzwerke erzielen den größten Umsatz, während privates 5G expandiert
Makrozellnetzwerke hielten im Jahr 2025 einen Marktanteil von 39,68 % am Markt für virtualisierte RAN-Software. Mobilfunknetzbetreiber setzen Software in großen landesweiten Zellnetzen ein, was dieser Gruppe die größte installierte Basis verschafft. AT&T setzt eine Multi-Vendor-Open-RAN-Bereitstellung mit Ericsson, Mavenir und Fujitsu fort. Vodafone wählte Samsung im Rahmen eines mehrjährigen Programms als primären Open-RAN-Partner für Deutschland und Europa. KDDI erweitert ebenfalls das von Samsung betriebene vRAN in Japan, während Mobilfunknetzbetreiber die Hauptkäufer von RIC- und Automatisierungssoftware sind, da ihre Größe Investitionen in KI-gestützte Optimierung ermöglicht.
Private 5G- und Industrienetzwerke werden bis 2031 voraussichtlich mit einer CAGR von 38,41 % wachsen. Hersteller nutzen private Mobilfunksysteme für Fabrikausrüstung, automatisierte Fahrzeuge, Robotik und lokale Datenverarbeitung. Samsung und Hyundai Motor schlossen einen RedCap-Test in einem privaten 5G-Netzwerk ab und planten, die Technologie in der ersten Hälfte des Jahres 2026 auf Hyundais neueste Elektrofahrzeuganlagen auszuweiten. Häfen, Bergbaustandorte, Agrarunternehmen und Logistikbetreiber sind ebenfalls potenzielle Nutzer. Airspan und Druid Software unterstützten im März 2025 eine private 5G-Bereitstellung für ein großes europäisches Eisenbahnunternehmen an Deutsche-Bahn-Standorten und ermutigten spezialisierte Integratoren, wiederholbare Software- und Bereitstellungsmodelle für Industriekunden zu entwickeln.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 38,26 % des Marktanteils für virtualisierte RAN-Software. Die Region profitiert vom Open-RAN-Programm von AT&T, dem Greenfield-vRAN-Design von Dish Network und großen Betreiberinvestitionen in Multi-Vendor-eigenständige 5G-Infrastruktur, während öffentliche Unterstützung für die inländische Open-RAN-Entwicklung in den Vereinigten Staaten zusätzliche Nachfrageunterstützung bietet. Airspan lieferte im Dezember 2025 eine kommerzielle Open-RAN-Bereitstellung für Rakuten Mobile, die teilweise durch einen Zuschuss der National Telecommunications and Information Administration finanziert wurde.[2]Airspan Networks, "Airspan Networks Delivers Industry's First Commercial Open RAN Deployment Stemming From NTIA Grant," Airspan Networks, airspan.com. Kanada entwickelt Anwendungsfälle für privates 5G in Unternehmen, und TERAGO und Ericsson starteten im Mai 2026 ein privates 5G-Netzwerk am McMaster Manufacturing Research Institute.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 38,22 % wachsen. Japan führt die Region durch das Open-vRAN-Netzwerk von Rakuten Mobile sowie durch kommerzielle vRAN-Aktivitäten bei NTT Docomo und KDDI an. Samsungs Ernennung im Jahr 2026 zum landesweiten 5G-Open-RAN-Funkanbieter von Rakuten Mobile stärkt die Rolle des Landes als Referenzmarkt. Rakuten Symphony kündigte im April 2026 eine Zusammenarbeit mit Celona für unternehmensweites Open-RAN-Private-5G an und erschloss damit einen privaten Netzwerkweg zur regionalen Nachfrage. Regionale Aktivitäten umfassen Tests und Bereitstellungen in Indien, Südkorea, Südostasien und anderen Schwellenmärkten, während Japans Exportaktivitäten eine breitere Akzeptanz in diesen Ländern unterstützen.
Europa hält eine bedeutende Position durch Betreiberprogramme in Deutschland und dem Vereinigten Königreich, einschließlich Vodafones Multi-Vendor-Programm mit Ericsson, Nokia und Samsung. Samsungs Rolle in Vodafones deutschem Open-RAN-Einsatz umfasst Tausende von Standorten über 5 Jahre. Orange Group und Samsung erweiterten ihre vRAN- und Open-RAN-Partnerschaft in Europa im Februar 2026 nach früheren Tests. Der Nahe Osten verfügt über frühe Cloud-native O-RAN-Aktivitäten durch Zain Kuwait. Afrika und Südamerika stehen vor größeren Fronthaul- und Spektrumeinschränkungen, obwohl softwaredefinierte Systeme den physischen Hardwarebedarf im Vergleich zu herkömmlichen RANs reduzieren können.

Wettbewerbslandschaft
Der Markt ist konzentriert, wobei Samsung, Rakuten Symphony und 1Finity als die drei führenden vRAN-Anbieter nach weltweitem Umsatz auf rollierender 4-Quartals-Basis bis zum zweiten Quartal 2025 identifiziert wurden, die bei Plattformabdeckung, Integrationserfahrung und Carrier-Grade-Leistung auf kommerzieller Standard-Infrastruktur konkurrieren. Nokia und Ericsson passen ihre RAN-Portfolios in Richtung Cloud-nativer Software an, während sie große installierte Hardware-Basen beibehalten, und Nokia kombiniert seine anyRAN-Software mit NVIDIA-Technologie, um GPU-beschleunigte KI-RAN-Fähigkeiten zu unterstützen. Nokia erklärte im Februar 2026, KI-RAN-Fähigkeiten mit T-Mobile, Indosat und SoftBank getestet zu haben und bis Ende 2026 Pilotbereitstellungen anzustreben.[3]Nokia, "Nokia Accelerates AI-RAN Momentum With New Partnerships Driving Path to AI-Native 6G," Nokia, nokia.com. Dieser Ansatz ermöglicht es Nokia, Software-Upgrades für bestehende Makrozellkunden anzubieten.
Die Anbieterbasis unterhalb der führenden Anbieter ist über Funktionsschichten und vertikale Anwendungsfälle fragmentiert. Mavenir hat seine Präsenz in Betreibernetzwerken durch seinen Cloud-nativen Paketkern auf der Plattform von Rakuten Mobile und seine IMS-Bereitstellung für Telefónica Germany ausgebaut. Diese Projekte zeigen, wie ein softwareorientierter Anbieter in mehreren Netzwerkdomänen tätig sein kann. Druid Software erwarb 2025 das geistige Eigentum an der Node-H-RAN-Software und erweiterte damit sein Portfolio über den 5G-Kern hinaus, während private 5G-Anbieter zunehmend Full-Stack-Angebote verfolgen, die RAN-Funktionen umfassen. Dies setzt spezialisierte Anbieter unter Druck, klare Interoperabilität und Systemintegrationsleistung nachzuweisen.
RIC- und xApp-Ökosysteme bleiben ein offener Wettbewerbsbereich im Markt für virtualisierte RAN-Software. Release 5 formalisierte das rApp-Framework und bietet Anbietern eine konsistentere Umgebung für Automatisierungsanwendungen. Die landesweite RIC-Bereitstellung von Rakuten Mobile mit Drittanbieter-rApps bietet ein funktionierendes Beispiel dieses Modells im kommerziellen Maßstab. Software Radio Systems und Amarisoft tragen zu einem Open-Source-Testpfad für kleinere kommerzielle und akademische Nutzer bei. Anbieter, die getestete Software-Updates und praktische Multi-Vendor-Integration liefern können, werden einen Vorteil haben, während die Branche für virtualisierte RAN-Software unter den führenden Plattformanbietern konzentriert bleibt, aber viele spezialisierte Wettbewerber in Softwarefunktionen, Systemintegration und privaten Netzwerkbereitstellungen hat.
Marktführer in der Branche für virtualisierte RAN-Software
Mavenir Systems, Inc.
Samsung Electronics Co., Ltd.
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Rakuten Symphony, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Nokia bestätigte, dass seine erste KI-RAN-Plattform mit NVIDIA auf Pilotbereitstellungen Ende 2026 abzielt, mit einer allgemeinen kommerziellen Markteinführung im Jahr 2027, die prognostizierte Spektraleffizienzgewinne von über 100 % innerhalb von 1 Jahr nach der Markteinführung liefert. Die Plattform integriert Nokias anyRAN-Software mit NVIDIAs ARC-Pro-GPU und wird über ein Abonnementmodell vertrieben, anstatt einen sofortigen Hardware-Austausch zu erfordern, was die Upgrade-Ökonomie für bestehende Nokia-Makrozell-Basisstationen wesentlich verändert.
- Mai 2026: Mavenirs Converged Packet Core ging im landesweiten Netzwerk von Rakuten Mobile auf der Rakuten Cloud Platform live und ermöglichte Multi-Carrier-Roaming über JAPAN Roaming, Japans landesweiten Notfall-Roaming-Dienst, der am 1. April 2026 gestartet wurde. Die Bereitstellung erweitert Mavenirs Position sowohl im Kern als auch in angrenzenden RAN-Cloud-Funktionen in Japans offener Referenz-Netzwerkinfrastruktur.
- Mai 2026: Mavenir schloss die Migration der ersten 100.000 Telefónica-Germany-Mobilkunden auf seine Cloud-native IMS-Plattform auf AWS ab, im Rahmen einer mehrjährigen Vertragsverlängerung, die im Februar 2025 angekündigt wurde. Die vollständige Migration aller Standorte mithilfe von Automatisierung ist für 2027 geplant und etabliert AWS Cloud als validierten Carrier-Grade-Host für die deutsche mobile Sprachinfrastruktur.
- Mai 2026: TERAGO und Ericsson starteten ein privates 5G-Netzwerk am McMaster Manufacturing Research Institute in Kanada und markierten damit eine bedeutende Bereitstellung von unternehmensgradigem 5G in einer aktiven Fertigungs- und Forschungsumgebung unter Nutzung des kürzlich freigegebenen kanadischen Industriespektrums.


Globaler Berichtsumfang für den Markt für virtualisierte RAN-Software
Der Markt für virtualisierte RAN-Software (vRAN) umfasst Softwarelösungen, die Funkzugangsnetz-Funktionen (RAN) mithilfe softwarebasierter Netzwerkarchitekturen, die auf universeller oder Cloud-Infrastruktur laufen, virtualisieren, disaggregieren, steuern, automatisieren und verwalten. Der Markt umfasst Software, die traditionell hardwareintegrierte RAN-Funktionen ersetzt oder abstrahiert und es Netzbetreibern sowie anderen Nutzern ermöglicht, RAN-Workloads über virtualisierte, Cloud-native, offene, proprietäre oder hybride Architekturen bereitzustellen.
Der Bericht zum Markt für virtualisierte RAN-Software ist segmentiert nach Softwareschicht (Software für zentrale Einheiten, Software für verteilte Einheiten, Software für Funkeinheiten und Low-PHY, RAN-Intelligent-Controller- und Automatisierungssoftware, Betriebs-, Verwaltungs- und Orchestrierungssoftware sowie sonstige virtualisierte RAN-Software), Architektur (Open vRAN, Cloud-natives vRAN, proprietäres vRAN und hybrides vRAN), Bereitstellungsmodell (Cloud-natives vRAN und On-Premises), Netzwerkgeneration (5G New Radio, 4G/LTE sowie 3G und Legacy-Modernisierung), Endnutzer (Mobilfunknetzbetreiber, Unternehmen und Industrieorganisationen, neutrale Hosts und Turmgesellschaften sowie Regierungs- und Verteidigungsorganisationen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software für zentrale Einheiten |
| Software für verteilte Einheiten |
| Software für Funkeinheiten und Low-PHY |
| RAN-Intelligent-Controller- und Automatisierungssoftware |
| Betriebs-, Verwaltungs- und Orchestrierungssoftware |
| Sonstige virtualisierte RAN-Software |
| Open vRAN |
| Cloud-natives vRAN |
| Proprietäres vRAN |
| Hybrides vRAN |
| Cloud-natives vRAN |
| On-Premises |
| 5G New Radio |
| 4G/LTE |
| 3G und Legacy-Modernisierung |
| Mobilfunknetzbetreiber |
| Unternehmen und Industrieorganisationen |
| Neutrale Hosts und Turmgesellschaften |
| Regierungs- und Verteidigungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Softwareschicht | Software für zentrale Einheiten | |
| Software für verteilte Einheiten | ||
| Software für Funkeinheiten und Low-PHY | ||
| RAN-Intelligent-Controller- und Automatisierungssoftware | ||
| Betriebs-, Verwaltungs- und Orchestrierungssoftware | ||
| Sonstige virtualisierte RAN-Software | ||
| Nach Architektur | Open vRAN | |
| Cloud-natives vRAN | ||
| Proprietäres vRAN | ||
| Hybrides vRAN | ||
| Nach Bereitstellungsmodell | Cloud-natives vRAN | |
| On-Premises | ||
| Nach Netzwerkgeneration | 5G New Radio | |
| 4G/LTE | ||
| 3G und Legacy-Modernisierung | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Unternehmen und Industrieorganisationen | ||
| Neutrale Hosts und Turmgesellschaften | ||
| Regierungs- und Verteidigungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für virtualisierte RAN-Software?
Die Marktgröße für virtualisierte RAN-Software wird voraussichtlich bis 2031 28,42 Milliarden USD erreichen, ausgehend von 5,84 Milliarden USD im Jahr 2026, bei einer CAGR von 37,23 %.
Was treibt die Nachfrage nach virtualisierter RAN-Software an?
Eigenständige 5G-Bereitstellungen, Cloud-native Netzwerk-Upgrades, O-RAN-Standards, Energiemanagement und private 5G-Bereitstellungen unterstützen die Nachfrage.
Welche Softwareschicht hat den größten Anteil?
Software für zentrale Einheiten hielt im Jahr 2025 einen Anteil von 31,83 %, gestützt durch ihre Rolle bei wichtigen Basisbandsteuerungs- und Datenfunktionen.
Welches Segment für virtualisierte RAN-Software wächst am schnellsten?
RAN-Intelligent-Controller- und Automatisierungssoftware wird bis 2031 voraussichtlich mit einer CAGR von 38,43 % wachsen.
Welche Region führt bei der Einführung virtualisierter RAN-Software?
Nordamerika hielt im Jahr 2025 einen Anteil von 38,26 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 38,22 % wachsen wird.
Warum setzen Unternehmen private 5G-Netzwerke ein?
Unternehmen nutzen privates 5G für zuverlässige lokale Konnektivität, geringe Latenz, Cybersicherheit sowie die Kontrolle über Daten und Software-Updates.
Seite zuletzt aktualisiert am:



