
Tamaño y Participación del Mercado de Software RAN Virtualizado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.42 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 37.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software RAN Virtualizado por Mordor Intelligence
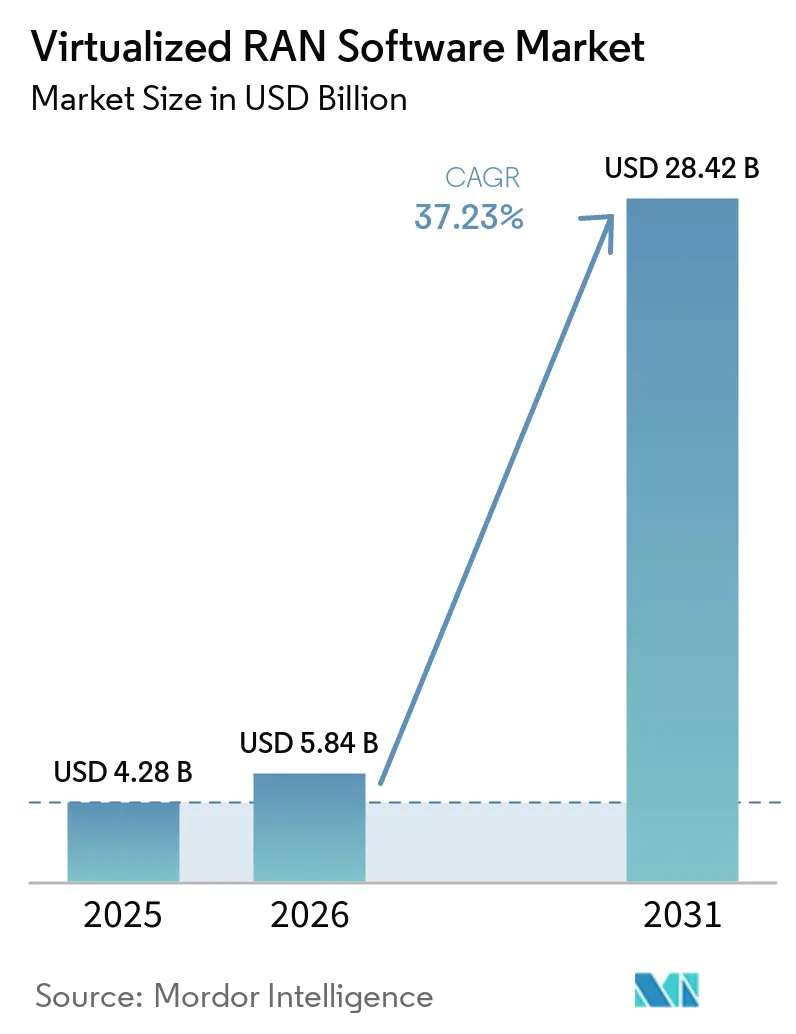
Se espera que el tamaño del mercado de software RAN virtualizado aumente de 4,28 mil millones de USD en 2025 a 5,84 mil millones de USD en 2026 y alcance los 28,42 mil millones de USD en 2031, expandiéndose a una CAGR del 37,23% durante 2026-2031. Esta expansión refleja el gasto de los operadores en redes de acceso de radio definidas por software a medida que los despliegues 5G autónomos reemplazan las configuraciones no autónomas. Los modelos operativos nativos en la nube están facilitando la separación de las funciones de software del hardware de radio de propósito específico. Este cambio aumenta la importancia de las actualizaciones de software, la automatización y los recursos de cómputo compartidos en la planificación de redes. Los proveedores están respondiendo con plataformas que admiten redes de múltiples proveedores, despliegues de 5G privado y optimización habilitada por inteligencia artificial. El mercado de software RAN virtualizado también se ve afectado por los requisitos de integración, la disponibilidad de fibra y el rendimiento de las plataformas de cómputo de uso general.
Conclusiones Clave del Informe
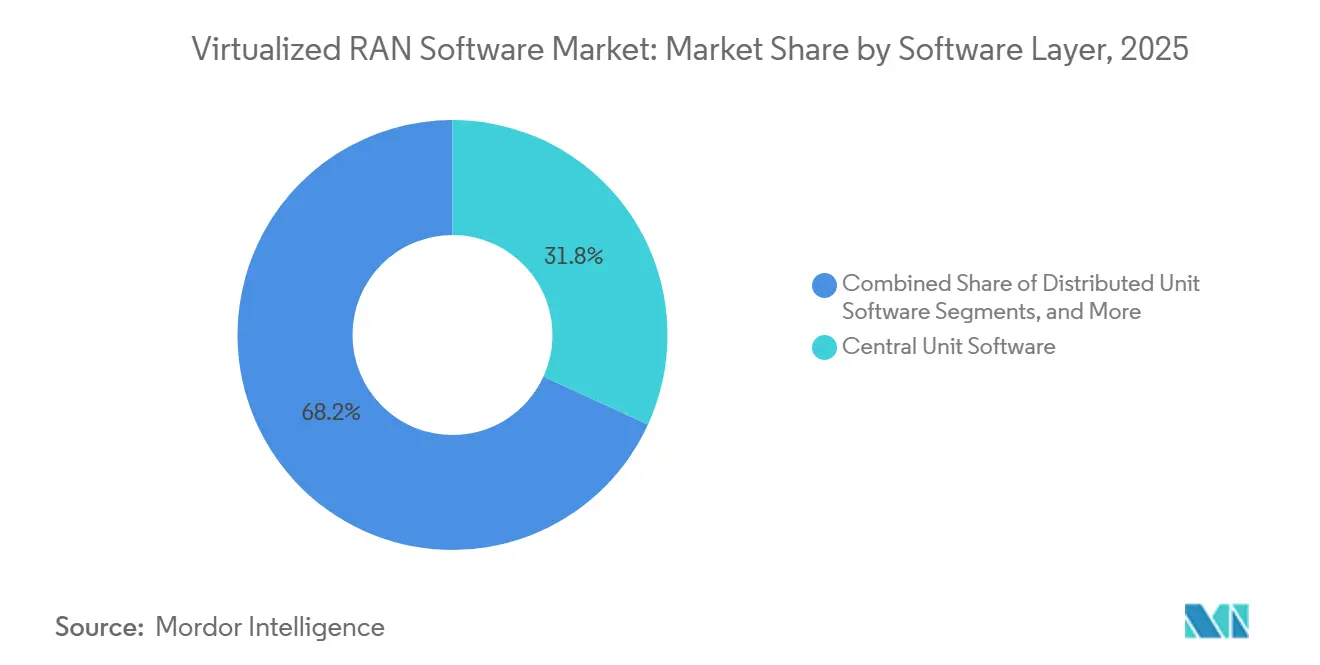
- Por capa de software, el software de unidad central tuvo una participación del 31,83% en el mercado de software RAN virtualizado en 2025, mientras que se proyecta que el software de controlador inteligente RAN y automatización se expanda a una CAGR del 38,43% hasta 2031.
- Por arquitectura, el vRAN abierto representó el 34,42% de la participación del mercado de software RAN virtualizado en 2025, mientras que se espera que el vRAN nativo en la nube se expanda a una CAGR del 38,03% hasta 2031.
- Por modelo de implementación, la nube pública y la nube de telecomunicaciones tuvieron el 39,71% de la participación del mercado de software RAN virtualizado en 2025, mientras que se proyecta que la nube privada y la implementación en las instalaciones se expandan a una CAGR del 37,82% hasta 2031.
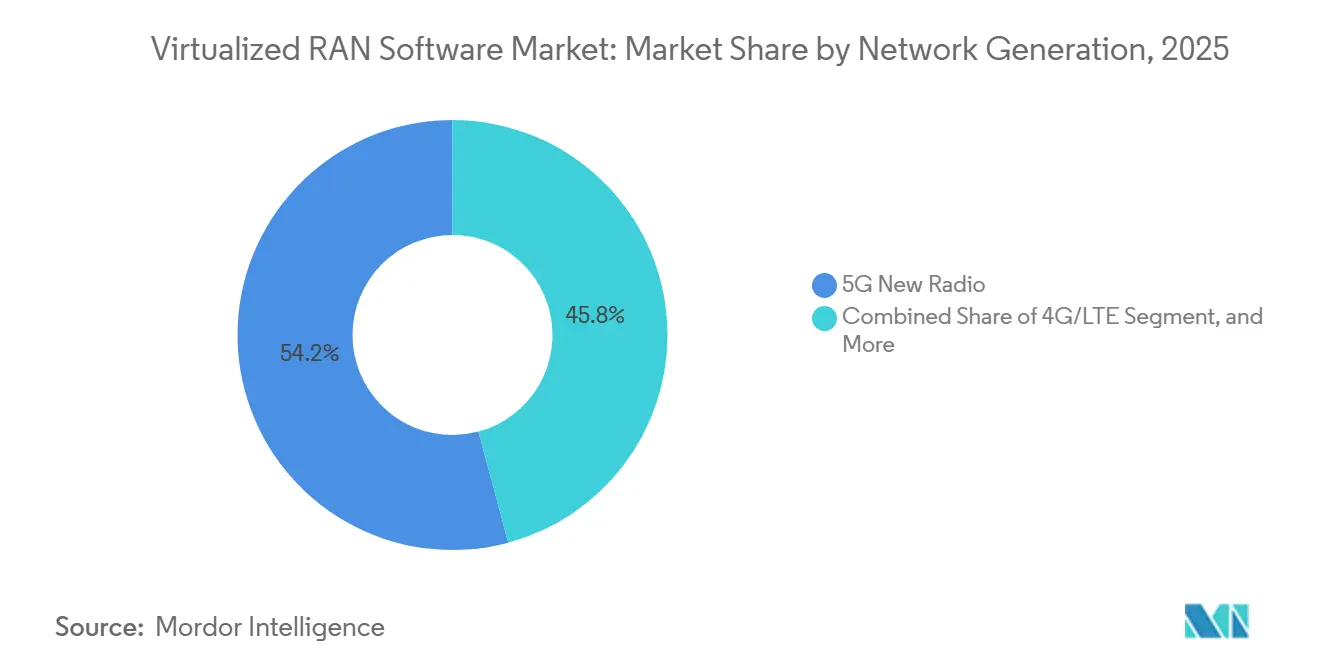
- Por generación de red, 5G New Radio representó el 54,18% del tamaño del mercado de software RAN virtualizado en 2025, mientras que se espera que la modernización de 3G y sistemas heredados se expanda a una CAGR del 37,78% hasta 2031.
- Por usuario final, las redes de macroceldas tuvieron el 39,68% de la participación del mercado de software RAN virtualizado en 2025, mientras que se proyecta que el 5G privado y las redes industriales se expandan a una CAGR del 38,41% hasta 2031.
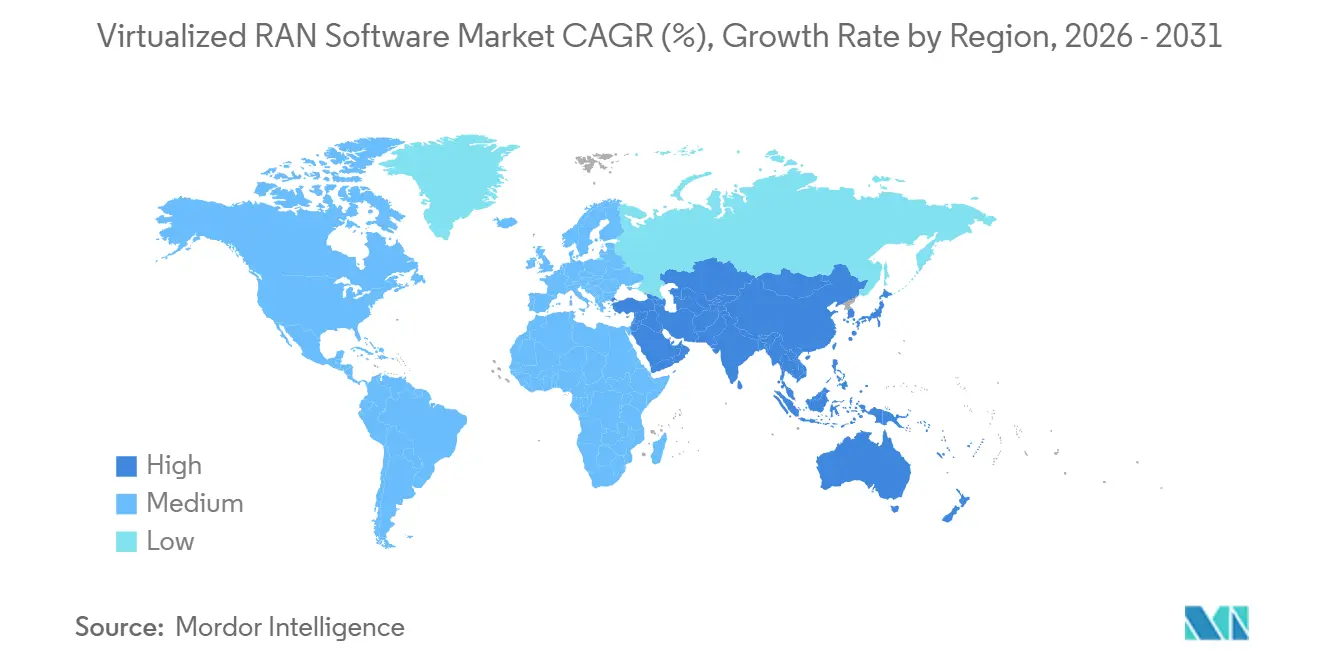
- Por geografía, América del Norte representó el 38,26% del tamaño del mercado de software RAN virtualizado en 2025, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 38,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software RAN Virtualizado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aceleración de la Modernización de RAN Autónomo 5G y Nativo en la Nube | +12.8% | Global, concentrado en América del Norte, Japón y Europa Occidental | Corto plazo (≤ 2 años) |
| Estandarización de Interfaces O-RAN y Flexibilidad de Proveedores | +7.6% | Global, con ganancias tempranas en América del Norte, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Objetivos de Eficiencia Energética y Reducción de Emisiones de RAN | +3.8% | Europa, núcleo de Asia-Pacífico, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Despliegue de 5G Privado y Borde Industrial | +5.2% | América del Norte, Europa Occidental, Asia Oriental, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Comercialización de AI-RAN Acelerado por GPU | +2.9% | América del Norte, Japón y los países nórdicos | Largo plazo (≥ 4 años) |
| Reutilización de Software de Telecomunicaciones en Redes Terrestres y No Terrestres | +1.3% | Global, con ganancias tempranas en Japón, Estados Unidos y centros de satélites de la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Modernización de RAN Autónomo 5G y Nativo en la Nube
La transición del 5G no autónomo al 5G autónomo es un importante impulsor a corto plazo de la demanda en el mercado de software RAN virtualizado. En marzo de 2026, 95 operadores habían lanzado comercialmente servicios 5G autónomos, de un total estimado de 1.400 operadores en todo el mundo. Los despliegues autónomos requieren un núcleo 5G completo e implican requisitos de software más amplios que las redes que conservan un núcleo 4G de anclaje. Los operadores también están abandonando las funciones de red virtuales a medida que los horizontes de soporte se reducen y el software basado en microservicios se convierte en el modelo preferido. Esto aumenta el costo de mantener el software de red más antiguo y hace que la modernización sea una decisión operativa más inmediata. Ericsson amplió su asociación con Virgin Media O2 en marzo de 2026 para impulsar la mayor parte de la RAN nacional del operador bajo un acuerdo de cinco años, lo que demuestra que los compromisos de red liderados por software a varios años están entrando en los planes de los principales operadores.
Estandarización de Interfaces O-RAN y Flexibilidad de Proveedores
La O-RAN ALLIANCE completó la Versión 5 en noviembre de 2025 y la anunció en junio de 2026, proporcionando a los operadores una línea de base técnica más claramente definida para los despliegues interoperables.[1]O-RAN ALLIANCE, "La O-RAN ALLIANCE Completó su Versión de Especificación 5," O-RAN ALLIANCE, o-ran.org. La versión requiere TLS 1.3 en todas las interfaces O-RAN y añade un marco de Confianza Cero para la gestión de servicios, O-Cloud, unidades de radio y controladores inteligentes RAN. También formaliza las capacidades de ahorro de energía alineadas con la Versión 18 de 3GPP. Estos requisitos ofrecen a los equipos de adquisición puntos de referencia más claros al evaluar ofertas de múltiples proveedores. Los estándares pueden reducir la necesidad de términos de interfaz personalizados en los contratos de los operadores, especialmente para los operadores más pequeños. El mercado de software RAN virtualizado puede, por tanto, beneficiarse a medida que los componentes conformes sean más fáciles de especificar, probar e integrar entre proveedores.
Objetivos de Eficiencia Energética y Reducción de Emisiones de RAN
El consumo de energía se está convirtiendo en un factor importante en las decisiones de inversión en redes de acceso de radio. Una investigación presentada en IEEE INFOCOM 2025 encontró que el control avanzado del modo de suspensión mediante una xApp puede reducir el consumo de energía de la unidad de radio O-RAN entre un 15% y un 72%, dependiendo de las condiciones de tráfico de la red. El rango muestra que el control basado en software puede tener un efecto significativo cuando la demanda cambia durante el día. Rakuten Mobile desplegó una plataforma RIC interna en toda su red Open RAN de 4G y 5G en mayo de 2025 y declaró que su objetivo era reducir el consumo de energía de la red hasta en un 20%. La Versión 5 añade características de energía de unidades de radio más allá de las abordadas en la Versión 18 de 3GPP. Los operadores europeos consideran cada vez más el rendimiento energético en la adquisición de RAN, lo que favorece a los proveedores que pueden validar los ahorros por sitio en sistemas de cómputo de uso general disponibles en el mercado.
Despliegue de 5G Privado y Borde Industrial
El 5G privado está pasando de pruebas limitadas a despliegues más amplios y repetibles en sitios industriales. Cargill había desplegado 5G privado en 50 instalaciones de fabricación en febrero de 2026 y planeaba añadir más de 100 sitios cada año, con NTT Data actuando como integrador de sistemas. Este patrón ofrece al mercado de software RAN virtualizado una fuente de demanda fuera del canal tradicional de operadores de redes móviles. Las grandes empresas están desarrollando capacidades de red internas y pueden influir cada vez más en la selección de componentes en lugar de depender únicamente de proveedores de servicios gestionados. Rakuten Symphony y Celona anunciaron una colaboración en abril de 2026 para ofrecer servicios gestionados de extremo a extremo de Open RAN 5G privado para grandes y medianas empresas. La fabricación, la logística, la agricultura, los puertos y la minería necesitan conectividad de baja latencia para equipos, vehículos y procesamiento de datos local, lo que respalda la demanda de pilas de software integradas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de Integración de Múltiples Proveedores y Ciclo de Vida | -4.2% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Fibra de Fronthaul, Sincronización y Latencia Determinista | -3.1% | Mercados emergentes en Oriente Medio y África y América del Sur, y América del Norte rural | Mediano plazo (2-4 años) |
| Riesgo de Paridad de Potencia y Rendimiento del Cómputo de Uso General | -2.1% | Global, particularmente donde se requiere procesamiento de Capa 1 de 5G New Radio de alta capacidad | Mediano plazo (2-4 años) |
| Exposición a la Cadena de Suministro de Software RAN y Ciberseguridad | -1.4% | Global, con la mayor influencia regulatoria en América del Norte, la Unión Europea y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de Múltiples Proveedores y Ciclo de Vida
La desagregación de múltiples proveedores sigue siendo una barrera operativa central en el mercado de software RAN virtualizado. Interfaces como F1, E1, E2 y Open Fronthaul añaden puntos de integración donde versiones de software incompatibles pueden retrasar el despliegue. Las aplicaciones de unidad central, unidad distribuida y unidad de radio también pueden seguir ciclos de lanzamiento separados. Esto crea una mayor carga de mantenimiento a medida que los operadores añaden proveedores. La Versión 5 requiere TLS 1.3 y medidas de Confianza Cero en todas las interfaces O-RAN, lo que puede requerir actualizaciones coordinadas en toda la pila. Los integradores de sistemas y las plataformas de orquestación pueden reducir esta carga, pero los operadores aún deben tener en cuenta las pruebas adicionales, el costo y el riesgo de entrega antes de seleccionar una arquitectura desagregada.
Restricciones de Fibra de Fronthaul, Sincronización y Latencia Determinista
Los diseños de RAN centralizado requieren conexiones de fronthaul de alta capacidad entre los sitios de radio y las ubicaciones de procesamiento. El transporte eCPRI necesita una latencia inferior a 100 microsegundos, lo que requiere fibra cerca del sitio de radio. Esta condición limita el uso de diseños de RAN en la nube centralizado en partes de Oriente Medio y África, América del Norte rural y ubicaciones de nivel 2 y nivel 3 en América del Sur. Una investigación publicada en NSDI 2025 encontró que la demanda de CPU del servidor vRAN puede cambiar en intervalos de submilisegundos y que las operaciones de control pueden crear picos de carga sustanciales. Estas condiciones hacen que la gestión de la sincronización y la capacidad sea más difícil a medida que se expanden las funciones de control automatizado. Los despliegues de unidades distribuidas cerca de los sitios de radio seguirán siendo importantes en las áreas con restricciones de fibra, limitando los ahorros que los diseños más centralizados podrían proporcionar de otro modo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capa de Software: El Software de Unidad Central Lidera Mientras que el RIC y la Automatización se Expanden Más Rápido
El software de unidad central tuvo el 31,83% de la participación del mercado de software RAN virtualizado en 2025. Su posición refleja su papel en el control de recursos de radio, el protocolo de convergencia de datos de paquetes y las funciones del protocolo de adaptación de datos de servicio, que respaldan la coordinación de banda base en despliegues Open RAN de múltiples proveedores. El software de unidad distribuida, unidad de radio y PHY bajo manejan tareas de procesamiento que afectan la latencia y la eficiencia espectral. Los proveedores con una sólida experiencia en hardware conservan una ventaja en estas funciones cercanas a la radio. El software de operaciones, administración y orquestación se está volviendo más importante a medida que los operadores necesitan una gestión coordinada del ciclo de vida en las aplicaciones RAN y los sistemas de soporte operativo existentes.
Se proyecta que el software de controlador inteligente RAN y automatización se expanda a una CAGR del 38,43% hasta 2031. Rakuten Mobile y Rakuten Symphony completaron un despliegue nacional de RIC en Japón en febrero de 2026, incorporando rApps de terceros de AirHop Communications y Future Connections para mantenimiento predictivo, mejora de la movilidad y optimización del tráfico. El despliegue muestra que las plataformas RIC se están utilizando en redes comerciales en lugar de limitarse a pruebas. A medida que los ecosistemas de rApps se desarrollan, las plataformas RIC pueden funcionar como una capa de inferencia de inteligencia artificial dentro de la RAN. La categoría de software restante incluye funciones emergentes como el servicio de modelos de inteligencia artificial y los motores de políticas basados en intención que aún no se han convertido en categorías de informes estándar, pero están comenzando a atraer interés comercial.


Por Arquitectura: El vRAN Abierto Mantiene el Liderazgo Mientras que el vRAN Nativo en la Nube Avanza
El vRAN abierto representó el 34,42% del tamaño del mercado de software RAN virtualizado en 2025. Su posición está respaldada por especificaciones O-RAN más maduras y por operadores que ahora utilizan el cumplimiento como requisito de adquisición. Rakuten Mobile opera la red vRAN abierta más grande y sigue siendo un ejemplo importante de operaciones nativas en la nube de múltiples proveedores. Samsung se convirtió en el proveedor nacional de radio Open RAN 5G de Rakuten Mobile en marzo de 2026 tras pruebas y validación. Samsung también se asoció con KDDI en la expansión de vRAN de 4G y 5G, reforzando el papel de Japón en la validación comercial de los sistemas Open RAN, mientras que las arquitecturas vRAN propietarias e híbridas mantienen la demanda entre los operadores que prefieren las relaciones establecidas con los proveedores y trasladan las funciones de radio a servidores comerciales.
Se proyecta que el vRAN nativo en la nube se expanda a una CAGR del 38,03% hasta 2031. Esto refleja un cambio de dispositivos fijos a software en contenedores que puede ejecutarse en marcos Kubernetes y O-Cloud. Samsung completó una llamada comercial con su solución vRAN en un procesador Intel Xeon 6700P-B con hasta 72 núcleos en una red de un operador de nivel 1 de Estados Unidos en enero de 2026. La prueba respalda el uso de un único servidor comercial para cargas de trabajo vRAN nativas en la nube en sitios densos, y la consolidación de la unidad central, la unidad distribuida y las funciones de inteligencia artificial relacionadas en un único servidor puede mejorar la economía del sitio. Los requisitos de seguridad de la Versión 5 también se están incorporando en las especificaciones de adquisición de RAN alojado en la nube.
Por Modelo de Implementación: La Nube Pública y de Telecomunicaciones Lidera Mientras que los Despliegues Privados se Aceleran
La nube pública y la nube de telecomunicaciones tuvieron el 39,71% de la participación del mercado de software RAN virtualizado en 2025. Los operadores utilizan estos entornos para capacidad flexible, menores necesidades de infraestructura inicial y acceso a recursos de inteligencia artificial y aprendizaje automático cerca de las cargas de trabajo de red. Las estrategias de nube híbrida se están volviendo más prácticas a medida que los proveedores mejoran el rendimiento y la visibilidad de costos para las cargas de trabajo de telecomunicaciones. El Núcleo de Paquetes Convergente de Mavenir estaba activo en la Plataforma en la Nube de Rakuten en abril de 2026. Mavenir también migró los primeros 100.000 clientes móviles de Telefónica Alemania a su plataforma IMS nativa en la nube en AWS en mayo de 2026, mostrando cómo los entornos de nube de telecomunicaciones se están extendiendo más allá de las funciones de núcleo aisladas.
Se proyecta que la nube privada y la implementación en las instalaciones se expandan a una CAGR del 37,82% hasta 2031. Los requisitos empresariales de 5G privado para el control de datos, la latencia y la ciberseguridad respaldan este modelo. Los diseños en el sitio permiten a las empresas mantener el control directo sobre las actualizaciones de software y el manejo de datos. Los usuarios de defensa, atención médica e infraestructura crítica valoran especialmente este control. La industria de software RAN virtualizado incluye, por tanto, tanto despliegues en la nube compartida como instalaciones privadas, dependiendo del entorno operativo y las necesidades de cumplimiento.
Por Generación de Red: 5G New Radio Domina Mientras que la Modernización de Sistemas Heredados Crea Demanda
5G New Radio representó el 54,18% del tamaño del mercado de software RAN virtualizado en 2025. Este liderazgo refleja las actualizaciones autónomas de 5G y la adquisición relacionada de software de unidad central y unidad distribuida específico para 5G. Una red autónoma requiere tanto el núcleo 5G como el software RAN, mientras que una red no autónoma conserva un núcleo 4G de anclaje, lo que hace que los despliegues autónomos sean más intensivos en software a nivel de sitio. Los proveedores de equipos establecidos están fortaleciendo sus posiciones de software de núcleo 5G y RAN a medida que se expande la actividad autónoma. El 4G y LTE siguen siendo relevantes porque los operadores continúan atendiendo a grandes bases de suscriptores LTE mientras comparten infraestructura de servidores comerciales con cargas de trabajo 5G.
Se proyecta que el segmento de modernización de 3G y sistemas heredados se expanda a una CAGR del 37,78% hasta 2031. El crecimiento proviene de la reasignación de espectro y la migración del tráfico 3G restante, en lugar de nuevas inversiones en redes 3G. Radisys introdujo software RAN 5G-Advanced conforme con la Versión 19 de 3GPP en febrero de 2026, con soporte para redes terrestres y no terrestres y compatibilidad con versiones anteriores de la Versión 18. Los operadores que enfrentan plazos de reasignación de espectro necesitan plataformas de software que puedan coordinar la migración de tráfico, la densificación 4G y la expansión autónoma 5G. Una capa de orquestación común puede reducir la necesidad de ciclos de adquisición y mantenimiento separados y dar a la modernización de sistemas heredados un papel continuo en el mercado de software RAN virtualizado.
Por Usuario Final: Las Redes de Macroceldas Generan la Mayor Parte de los Ingresos Mientras que el 5G Privado se Expande
Las redes de macroceldas tuvieron el 39,68% de la participación del mercado de software RAN virtualizado en 2025. Los operadores de redes móviles despliegan software en grandes redes de celdas nacionales, lo que le da a este grupo la mayor base instalada. AT&T continúa un despliegue Open RAN de múltiples proveedores con Ericsson, Mavenir y Fujitsu. Vodafone seleccionó a Samsung como su principal socio de Open RAN para Alemania y Europa bajo un programa plurianual. KDDI también está expandiendo el vRAN impulsado por Samsung en Japón, mientras que los operadores de redes móviles son los principales compradores de software RIC y de automatización, ya que su escala permite la inversión en optimización habilitada por inteligencia artificial.
Se proyecta que el 5G privado y las redes industriales se expandan a una CAGR del 38,41% hasta 2031. Los fabricantes están utilizando sistemas celulares privados para equipos de fábrica, vehículos automatizados, robótica y procesamiento de datos local. Samsung e Hyundai Motor completaron una prueba de RedCap en una red 5G privada y planearon extender la tecnología a las instalaciones de vehículos eléctricos más nuevas de Hyundai en el primer semestre de 2026. Los puertos, los sitios mineros, las empresas agrícolas y los operadores logísticos también son usuarios potenciales. Airspan y Druid Software respaldaron un despliegue de 5G privado para una importante empresa ferroviaria europea en los sitios de Deutsche Bahn en marzo de 2025, alentando a los integradores especializados a desarrollar modelos de software y despliegue repetibles para clientes industriales.
Análisis Geográfico
América del Norte representó el 38,26% de la participación del mercado de software RAN virtualizado en 2025. La región se beneficia del programa Open RAN de AT&T, el diseño vRAN desde cero de Dish Network y la gran inversión de los operadores en infraestructura 5G autónoma de múltiples proveedores, mientras que el apoyo público al desarrollo nacional de Open RAN proporciona respaldo adicional a la demanda en Estados Unidos. Airspan entregó un despliegue comercial de Open RAN para Rakuten Mobile en diciembre de 2025, financiado en parte por una subvención de la Administración Nacional de Telecomunicaciones e Información.[2]Airspan Networks, "Airspan Networks Entrega el Primer Despliegue Comercial de Open RAN de la Industria Derivado de una Subvención de la NTIA," Airspan Networks, airspan.com. Canadá está desarrollando casos de uso de 5G privado empresarial, y TERAGO y Ericsson lanzaron una red 5G privada en el Instituto de Investigación de Manufactura McMaster en mayo de 2026.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 38,22% hasta 2031. Japón lidera la región a través de la red vRAN abierta de Rakuten Mobile, así como la actividad comercial de vRAN en NTT Docomo y KDDI. El nombramiento de Samsung en 2026 como proveedor nacional de radio Open RAN 5G de Rakuten Mobile respalda el papel del país como mercado de referencia. Rakuten Symphony anunció una colaboración con Celona para el 5G privado empresarial de Open RAN en abril de 2026, añadiendo una ruta de red privada a la demanda regional. La actividad regional incluye pruebas y despliegues en India, Corea del Sur, el Sudeste Asiático y otros mercados emergentes, mientras que la actividad exportadora de Japón respalda una adopción más amplia en estos países.
Europa ocupa una posición sustancial a través de los programas de los operadores en Alemania y el Reino Unido, incluido el programa de múltiples proveedores de Vodafone con Ericsson, Nokia y Samsung. El papel de Samsung en el despliegue de Open RAN alemán de Vodafone cubre miles de sitios durante 5 años. Orange Group y Samsung ampliaron su asociación de vRAN y Open RAN en Europa en febrero de 2026 tras pruebas anteriores. Oriente Medio tiene actividad temprana de O-RAN nativo en la nube a través de Zain Kuwait. África y América del Sur enfrentan mayores restricciones de fronthaul y espectro, aunque los sistemas definidos por software pueden reducir los requisitos de hardware físico en comparación con las RAN tradicionales.

Panorama Competitivo
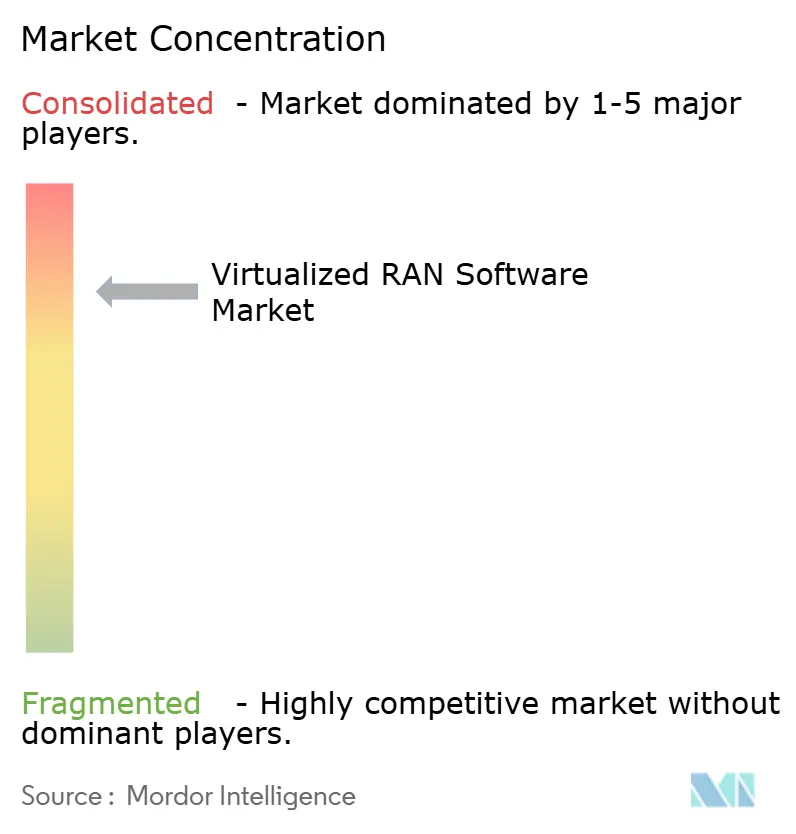
El mercado est concentrado, con Samsung, Rakuten Symphony y 1Finity identificados como los 3 principales proveedores de vRAN por ingresos mundiales en los últimos 4 trimestres hasta el segundo trimestre de 2025, compitiendo en cobertura de plataforma, experiencia de integración y rendimiento de nivel operador en infraestructura de uso general disponible en el mercado. Nokia y Ericsson están adaptando sus carteras de RAN hacia software nativo en la nube mientras conservan grandes bases de hardware instalado, y Nokia está combinando su software anyRAN con tecnología de NVIDIA para respaldar capacidades de AI-RAN aceleradas por GPU. Nokia declaró en febrero de 2026 que había probado capacidades de AI-RAN con T-Mobile, Indosat y SoftBank y tenía como objetivo despliegues piloto a finales de 2026.[3]Nokia, "Nokia Acelera el Impulso de AI-RAN con Nuevas Asociaciones que Impulsan el Camino hacia el 6G Nativo de Inteligencia Artificial," Nokia, nokia.com. Este enfoque permite a Nokia ofrecer actualizaciones de software a los clientes existentes de macroceldas.
La base de proveedores por debajo de los principales proveedores está fragmentada entre capas funcionales y casos de uso verticales. Mavenir ha ampliado su presencia en las redes de los operadores a través de su núcleo de paquetes nativo en la nube en la plataforma de Rakuten Mobile y su despliegue de IMS para Telefónica Alemania. Estos proyectos muestran cómo un proveedor centrado en software puede participar en varios dominios de red. Druid Software adquirió la propiedad intelectual del software RAN de Node-H en 2025, ampliando su cartera más allá del núcleo 5G, mientras que los proveedores de 5G privado buscan cada vez más ofertas de pila completa que incluyan funciones RAN. Esto ejerce presión sobre los proveedores especializados para demostrar una clara interoperabilidad y valor de integración de sistemas.
Los ecosistemas de RIC y xApp siguen siendo un área abierta de competencia en el mercado de software RAN virtualizado. La Versión 5 formalizó el marco de rApp, proporcionando a los proveedores un entorno más consistente para las aplicaciones de automatización. El despliegue nacional de RIC de Rakuten Mobile con rApps de terceros ofrece un ejemplo funcional de este modelo a escala comercial. Software Radio Systems y Amarisoft contribuyen a una ruta de pruebas de código abierto para usuarios comerciales y académicos más pequeños. Los proveedores que puedan entregar actualizaciones de software probadas e integración práctica de múltiples proveedores tendrán una ventaja, mientras que la industria de software RAN virtualizado sigue concentrada entre los principales proveedores de plataformas, pero tiene muchos competidores especializados en funciones de software, integración de sistemas y despliegues de redes privadas.
Líderes de la Industria de Software RAN Virtualizado
Mavenir Systems, Inc.
Samsung Electronics Co., Ltd.
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Rakuten Symphony, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Nokia confirmó que su plataforma AI-RAN inaugural con NVIDIA tendrá como objetivo despliegues piloto a finales de 2026, con lanzamiento comercial general en 2027, ofreciendo ganancias proyectadas de eficiencia espectral superiores al 100% dentro del primer año de lanzamiento. La plataforma integra el software anyRAN de Nokia con la GPU ARC-Pro de NVIDIA y se distribuirá mediante un modelo de suscripción en lugar de requerir la sustitución de hardware inicial, lo que cambia materialmente la economía de actualización de las estaciones base de macroceldas Nokia existentes.
- Mayo de 2026: El Núcleo de Paquetes Convergente de Mavenir entró en funcionamiento en la red nacional de Rakuten Mobile en la Plataforma en la Nube de Rakuten, habilitando el roaming de múltiples operadores a través de JAPAN Roaming, el servicio nacional de roaming de emergencia de Japón lanzado el 1 de abril de 2026. El despliegue amplía la posición de Mavenir tanto en las funciones de núcleo como en las funciones adyacentes de RAN en la nube en la infraestructura de red abierta de referencia de Japón.
- Mayo de 2026: Mavenir completó la migración de los primeros 100.000 clientes móviles de Telefónica Alemania a su plataforma IMS nativa en la nube que se ejecuta en AWS, bajo una extensión de contrato plurianual anunciada en febrero de 2025. La migración completa de todos los sitios mediante automatización está programada para 2027, estableciendo AWS Cloud como un host de nivel operador validado para la infraestructura de voz móvil alemana.
- Mayo de 2026: TERAGO y Ericsson lanzaron una red 5G privada en el Instituto de Investigación de Manufactura McMaster en Canadá, marcando un despliegue significativo de 5G de nivel empresarial en un entorno de fabricación e investigación en funcionamiento que utiliza espectro industrial canadiense recientemente liberado.


Alcance del Informe del Mercado Global de Software RAN Virtualizado
El Mercado de Software RAN Virtualizado (vRAN) comprende soluciones de software que virtualizan, desagregan, controlan, automatizan y gestionan las funciones de la red de acceso de radio (RAN) utilizando arquitecturas de red basadas en software que se ejecutan en infraestructura de propósito general o en la nube. El mercado incluye software que reemplaza o abstrae las funciones RAN tradicionalmente integradas en hardware y permite a los operadores de red y otros usuarios desplegar cargas de trabajo RAN a través de arquitecturas virtualizadas, nativas en la nube, abiertas, propietarias o híbridas.
El Informe del Mercado de Software RAN Virtualizado está segmentado por Capa de Software (Software de Unidad Central, Software de Unidad Distribuida, Software de Unidad de Radio y PHY Bajo, Software de Controlador Inteligente RAN y Automatización, Software de Operaciones, Administración y Orquestación, y Resto de Software RAN Virtualizado), Arquitectura (vRAN Abierto, vRAN Nativo en la Nube, vRAN Propietario y vRAN Híbrido), Modelo de Implementación (vRAN Nativo en la Nube y En las Instalaciones), Generación de Red (5G New Radio, 4G/LTE y Modernización de 3G y Sistemas Heredados), Usuario Final (Operadores de Redes Móviles, Empresas y Organizaciones Industriales, Anfitriones Neutrales y Empresas de Torres, y Organizaciones Gubernamentales y de Defensa) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software de Unidad Central |
| Software de Unidad Distribuida |
| Software de Unidad de Radio y PHY Bajo |
| Software de Controlador Inteligente RAN y Automatización |
| Software de Operaciones, Administración y Orquestación |
| Resto de Software RAN Virtualizado |
| vRAN Abierto |
| vRAN Nativo en la Nube |
| vRAN Propietario |
| vRAN Híbrido |
| vRAN Nativo en la Nube |
| En las Instalaciones |
| 5G New Radio |
| 4G/LTE |
| Modernización de 3G y Sistemas Heredados |
| Operadores de Redes Móviles |
| Empresas y Organizaciones Industriales |
| Anfitriones Neutrales y Empresas de Torres |
| Organizaciones Gubernamentales y de Defensa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Capa de Software | Software de Unidad Central | |
| Software de Unidad Distribuida | ||
| Software de Unidad de Radio y PHY Bajo | ||
| Software de Controlador Inteligente RAN y Automatización | ||
| Software de Operaciones, Administración y Orquestación | ||
| Resto de Software RAN Virtualizado | ||
| Por Arquitectura | vRAN Abierto | |
| vRAN Nativo en la Nube | ||
| vRAN Propietario | ||
| vRAN Híbrido | ||
| Por Modelo de Implementación | vRAN Nativo en la Nube | |
| En las Instalaciones | ||
| Por Generación de Red | 5G New Radio | |
| 4G/LTE | ||
| Modernización de 3G y Sistemas Heredados | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Empresas y Organizaciones Industriales | ||
| Anfitriones Neutrales y Empresas de Torres | ||
| Organizaciones Gubernamentales y de Defensa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software RAN virtualizado?
Se espera que el tamaño del mercado de software RAN virtualizado alcance los 28,42 mil millones de USD en 2031, desde los 5,84 mil millones de USD en 2026, a una CAGR del 37,23%.
¿Qué está impulsando la demanda de software RAN virtualizado?
Los despliegues 5G autónomos, las actualizaciones de redes nativas en la nube, los estándares O-RAN, la gestión de energía y los despliegues de 5G privado respaldan la demanda.
¿Qué capa de software tiene la mayor participación?
El software de unidad central tuvo una participación del 31,83% en 2025, respaldado por su papel en el control de banda base clave y las funciones de datos.
¿Qué segmento de software RAN virtualizado se está expandiendo más rápido?
Se proyecta que el software de controlador inteligente RAN y automatización se expanda a una CAGR del 38,43% hasta 2031.
¿Qué región lidera la adopción de software RAN virtualizado?
América del Norte tuvo una participación del 38,26% en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 38,22% hasta 2031.
¿Por qué las empresas despliegan redes 5G privadas?
Las empresas utilizan el 5G privado para conectividad local confiable, baja latencia, ciberseguridad y control de datos y actualizaciones de software.
Última actualización de la página el:



