
Taille et part du marché des logiciels RAN virtualisés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.84 Milliards de dollars |
| Taille du Marché (2031) | 28.42 Milliards de dollars |
| Growth Rate (2026 - 2031) | 37.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels RAN virtualisés par Mordor Intelligence
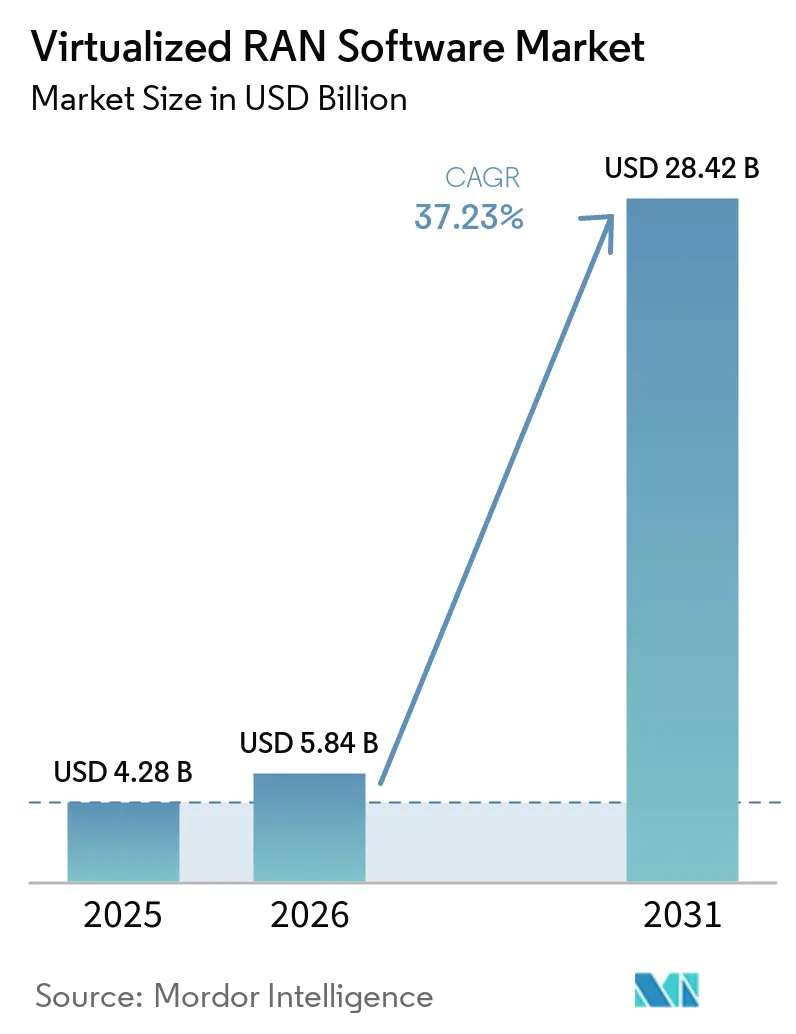
La taille du marché des logiciels RAN virtualisés devrait passer de 4,28 milliards USD en 2025 à 5,84 milliards USD en 2026 et atteindre 28,42 milliards USD d'ici 2031, avec une expansion à un CAGR de 37,23 % sur la période 2026-2031. Cette expansion reflète les dépenses des opérateurs en réseaux d'accès radio définis par logiciel, alors que les déploiements 5G autonomes remplacent les configurations non autonomes. Les modèles d'exploitation cloud-native facilitent la séparation des fonctions logicielles du matériel radio dédié. Ce changement accroît l'importance des mises à jour logicielles, de l'automatisation et des ressources de calcul partagées dans la planification des réseaux. Les fournisseurs répondent avec des plateformes prenant en charge les réseaux multi-fournisseurs, les déploiements 5G privés et l'optimisation assistée par intelligence artificielle. Le marché des logiciels RAN virtualisés est également affecté par les exigences d'intégration, la disponibilité de la fibre et les performances des plateformes de calcul commerciales.
Points clés du rapport
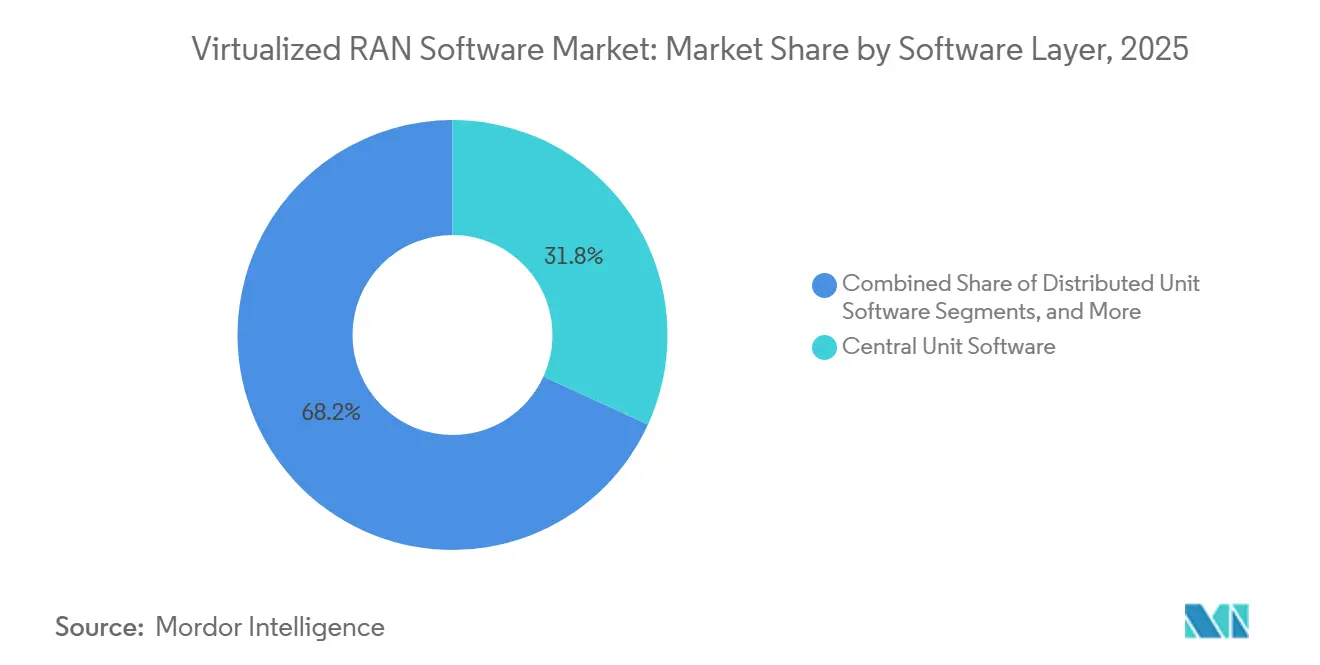
- Par couche logicielle, le logiciel d'unité centrale détenait 31,83 % de la part du marché des logiciels RAN virtualisés en 2025, tandis que le contrôleur intelligent RAN et le logiciel d'automatisation devraient se développer à un CAGR de 38,43 % jusqu'en 2031.
- Par architecture, le vRAN ouvert représentait 34,42 % de la part du marché des logiciels RAN virtualisés en 2025, tandis que le vRAN cloud-native devrait se développer à un CAGR de 38,03 % jusqu'en 2031.
- Par modèle de déploiement, le cloud public et le cloud télécom détenaient 39,71 % de la part du marché des logiciels RAN virtualisés en 2025, tandis que le cloud privé et le déploiement sur site devraient se développer à un CAGR de 37,82 % jusqu'en 2031.
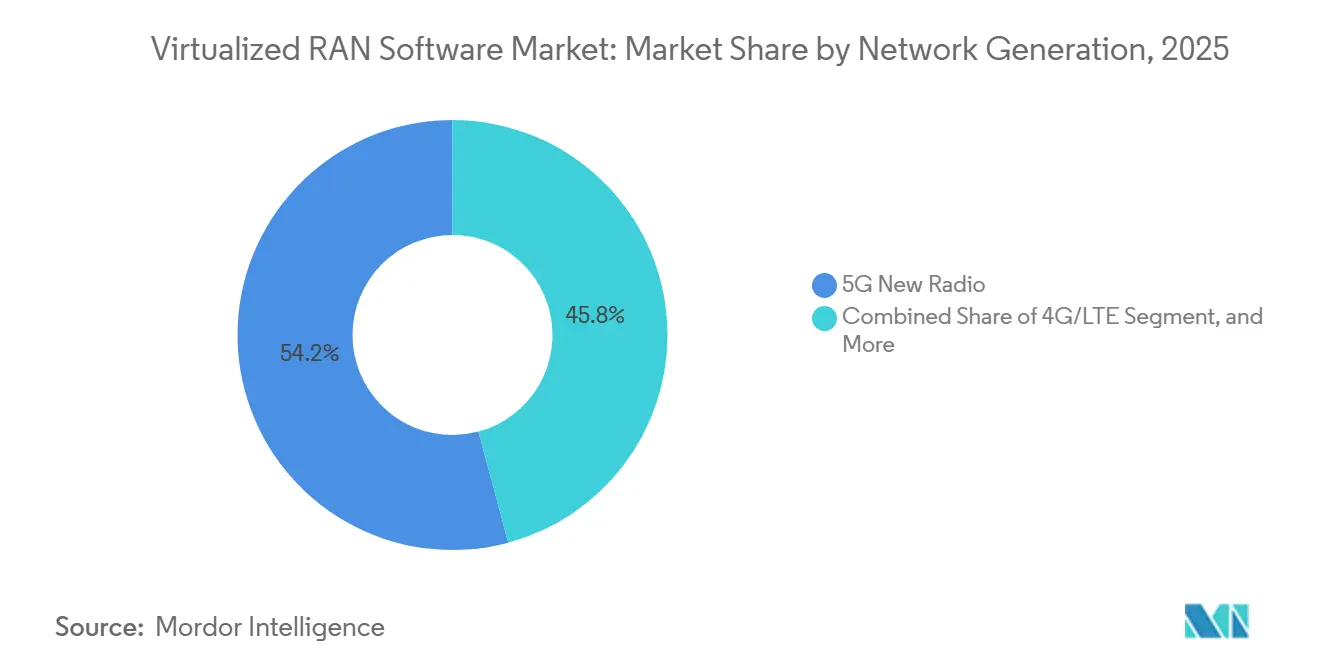
- Par génération de réseau, la 5G New Radio représentait 54,18 % de la taille du marché des logiciels RAN virtualisés en 2025, tandis que la 3G et la modernisation des réseaux hérités devraient se développer à un CAGR de 37,78 % jusqu'en 2031.
- Par utilisateur final, les réseaux macrocellulaires détenaient 39,68 % de la part du marché des logiciels RAN virtualisés en 2025, tandis que la 5G privée et les réseaux industriels devraient se développer à un CAGR de 38,41 % jusqu'en 2031.
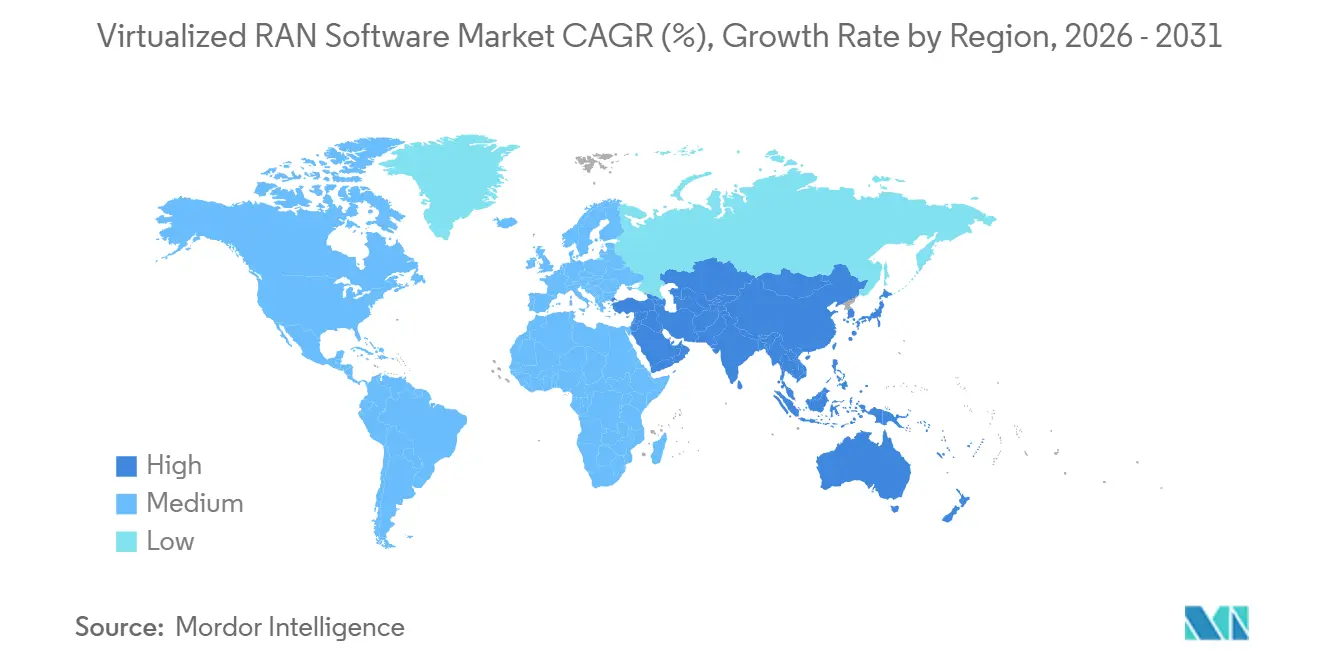
- Par géographie, l'Amérique du Nord représentait 38,26 % de la taille du marché des logiciels RAN virtualisés en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 38,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des logiciels RAN virtualisés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la modernisation 5G autonome et du RAN cloud-native | +12.8% | Mondial, concentré en Amérique du Nord, au Japon et en Europe occidentale | Court terme (≤ 2 ans) |
| Standardisation des interfaces O-RAN et flexibilité des fournisseurs | +7.6% | Mondial, avec des gains précoces en Amérique du Nord, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Objectifs d'efficacité énergétique du RAN et de réduction des émissions | +3.8% | Europe, cœur de l'Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Déploiement de la 5G privée et de la périphérie industrielle | +5.2% | Amérique du Nord, Europe occidentale, Asie de l'Est, débordement vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Commercialisation de l'AI-RAN accéléré par GPU | +2.9% | Amérique du Nord, Japon et pays nordiques | Long terme (≥ 4 ans) |
| Réutilisation des logiciels télécom sur les réseaux terrestres et non terrestres | +1.3% | Mondial, avec des gains précoces au Japon, aux États-Unis et dans les pôles satellitaires de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la modernisation 5G autonome et du RAN cloud-native
Le passage de la 5G non autonome à la 5G autonome est un moteur majeur à court terme de la demande sur le marché des logiciels RAN virtualisés. En mars 2026, 95 opérateurs avaient lancé commercialement des services 5G autonomes, sur un total estimé de 1 400 opérateurs dans le monde. Les déploiements autonomes nécessitent un cœur de réseau 5G complet et impliquent des exigences logicielles plus larges que les réseaux qui conservent un ancrage de cœur 4G. Les opérateurs s'éloignent également des fonctions réseau virtuelles, à mesure que les horizons de support se réduisent et que les logiciels basés sur les microservices deviennent le modèle privilégié. Cela augmente le coût de conservation des anciens logiciels réseau et fait de la modernisation une décision opérationnelle plus proche. Ericsson a étendu son partenariat avec Virgin Media O2 en mars 2026 pour alimenter la majeure partie du RAN national de l'opérateur dans le cadre d'un accord de cinq ans, montrant que les engagements réseau pluriannuels pilotés par logiciel entrent dans les plans des grands opérateurs.
Standardisation des interfaces O-RAN et flexibilité des fournisseurs
L'O-RAN ALLIANCE a finalisé la version 5 en novembre 2025 et l'a annoncée en juin 2026, offrant aux opérateurs une base technique plus clairement définie pour les déploiements interopérables.[1]O-RAN ALLIANCE, « L'O-RAN ALLIANCE a finalisé sa version de spécification 5 », O-RAN ALLIANCE, o-ran.org. La version exige TLS 1.3 sur toutes les interfaces O-RAN et ajoute un cadre Zéro Confiance pour la gestion des services, l'O-Cloud, les unités radio et les contrôleurs intelligents RAN. Elle formalise également les capacités d'économie d'énergie alignées sur la version 18 du 3GPP. Ces exigences donnent aux équipes d'approvisionnement des points de référence plus clairs lors de l'évaluation des offres multi-fournisseurs. Les normes peuvent réduire la nécessité de termes d'interface personnalisés dans les contrats des opérateurs, en particulier pour les petits opérateurs. Le marché des logiciels RAN virtualisés peut donc bénéficier de la facilité accrue à spécifier, tester et intégrer des composants conformes entre fournisseurs.
Objectifs d'efficacité énergétique du RAN et de réduction des émissions
La consommation d'énergie devient un facteur important dans les décisions d'investissement dans les réseaux d'accès radio. Des recherches présentées à l'IEEE INFOCOM 2025 ont montré que le contrôle avancé du mode veille via une xApp peut réduire la consommation d'énergie des unités radio O-RAN de 15 % à 72 %, selon les conditions de trafic réseau. Cette plage montre que le contrôle logiciel peut avoir un effet significatif lorsque la demande varie au cours de la journée. Rakuten Mobile a déployé une plateforme RIC interne sur son réseau Open RAN 4G et 5G en mai 2025 et a déclaré viser une réduction de la consommation d'énergie du réseau allant jusqu'à 20 %. La version 5 ajoute des fonctionnalités énergétiques pour les unités radio au-delà de celles traitées dans la version 18 du 3GPP. Les opérateurs européens prennent de plus en plus en compte les performances énergétiques dans les appels d'offres RAN, ce qui favorise les fournisseurs capables de valider les économies par site sur des systèmes de calcul commerciaux standard.
Déploiement de la 5G privée et de la périphérie industrielle
La 5G privée passe des essais limités à des déploiements plus larges et reproductibles sur des sites industriels. Cargill avait déployé la 5G privée dans 50 installations de fabrication en février 2026 et prévoyait d'ajouter plus de 100 sites chaque année, NTT Data agissant en tant qu'intégrateur de systèmes. Ce schéma offre au marché des logiciels RAN virtualisés une source de demande en dehors du canal traditionnel des opérateurs de réseaux mobiles. Les grandes entreprises développent des capacités réseau internes et peuvent de plus en plus influencer la sélection des composants plutôt que de s'appuyer uniquement sur des prestataires de services gérés. Rakuten Symphony et Celona ont annoncé une collaboration en avril 2026 pour des offres 5G privées Open RAN gérées de bout en bout pour les grandes et moyennes entreprises. La fabrication, la logistique, l'agriculture, les ports et les mines ont besoin d'une connectivité à faible latence pour les équipements, les véhicules et le traitement local des données, ce qui soutient la demande de piles logicielles intégrées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration multi-fournisseurs et du cycle de vie | -4.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Contraintes de fibre fronthaul, de synchronisation et de latence déterministe | -3.1% | Marchés émergents au Moyen-Orient, en Afrique et en Amérique du Sud, et zones rurales d'Amérique du Nord | Moyen terme (2-4 ans) |
| Risque de parité de puissance et de performance du calcul commercial | -2.1% | Mondial, en particulier là où le traitement de couche 1 5G New Radio à haute capacité est requis | Moyen terme (2-4 ans) |
| Exposition de la chaîne d'approvisionnement logicielle RAN et à la cybersécurité | -1.4% | Mondial, avec la plus forte influence réglementaire en Amérique du Nord, dans l'Union européenne et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration multi-fournisseurs et du cycle de vie
La désagrégation multi-fournisseurs reste un obstacle opérationnel central sur le marché des logiciels RAN virtualisés. Les interfaces telles que F1, E1, E2 et Open Fronthaul ajoutent des points d'intégration où des versions logicielles incompatibles peuvent retarder le déploiement. Les applications d'unité centrale, d'unité distribuée et d'unité radio peuvent également suivre des cycles de publication distincts. Cela crée une charge de maintenance plus importante à mesure que les opérateurs ajoutent des fournisseurs. La version 5 exige TLS 1.3 et des mesures Zéro Confiance sur toutes les interfaces O-RAN, ce qui peut nécessiter des mises à jour coordonnées dans toute la pile. Les intégrateurs de systèmes et les plateformes d'orchestration peuvent réduire cette charge, mais les opérateurs doivent toujours tenir compte des tests supplémentaires, des coûts et des risques de livraison avant de sélectionner une architecture désagrégée.
Contraintes de fibre fronthaul, de synchronisation et de latence déterministe
Les conceptions RAN centralisées nécessitent des connexions fronthaul à haute capacité entre les sites radio et les emplacements de traitement. Le transport eCPRI nécessite une latence inférieure à 100 microsecondes, ce qui exige de la fibre à proximité du site radio. Cette condition limite l'utilisation des conceptions RAN cloud centralisées dans certaines parties du Moyen-Orient et de l'Afrique, des zones rurales d'Amérique du Nord et des emplacements de niveau 2 et niveau 3 en Amérique du Sud. Des recherches publiées à NSDI 2025 ont montré que la demande CPU des serveurs vRAN peut varier à des intervalles inférieurs à la milliseconde et que les opérations de contrôle peuvent créer des pics de charge substantiels. Ces conditions rendent la gestion de la synchronisation et de la capacité plus difficile à mesure que les fonctions de contrôle automatisées se développent. Les déploiements d'unités distribuées proches des sites radio resteront importants dans les zones contraintes en fibre, limitant les économies que des conceptions plus centralisées pourraient autrement offrir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par couche logicielle : le logiciel CU est en tête tandis que le RIC et l'automatisation se développent le plus rapidement
Le logiciel d'unité centrale détenait 31,83 % de la part du marché des logiciels RAN virtualisés en 2025. Sa position reflète son rôle dans le contrôle des ressources radio, le protocole de convergence des données par paquets et les fonctions du protocole d'adaptation des données de service, qui soutiennent la coordination en bande de base dans les déploiements Open RAN multi-fournisseurs. Le logiciel d'unité distribuée, d'unité radio et de couche physique basse gère les tâches de traitement qui affectent la latence et l'efficacité spectrale. Les fournisseurs ayant une solide expérience matérielle conservent un avantage dans ces fonctions proches de la radio. Le logiciel d'exploitation, d'administration et d'orchestration devient plus important à mesure que les opérateurs ont besoin d'une gestion coordonnée du cycle de vie des applications RAN et des systèmes de support opérationnel existants.
Le contrôleur intelligent RAN et le logiciel d'automatisation devraient se développer à un CAGR de 38,43 % jusqu'en 2031. Rakuten Mobile et Rakuten Symphony ont achevé un déploiement RIC national au Japon en février 2026, intégrant des rApps tierces d'AirHop Communications et de Future Connections pour la maintenance prédictive, l'amélioration de la mobilité et l'optimisation du trafic. Le déploiement montre que les plateformes RIC sont utilisées dans des réseaux commerciaux plutôt que de rester limitées aux essais. À mesure que les écosystèmes rApp se développent, les plateformes RIC peuvent fonctionner comme une couche d'inférence d'intelligence artificielle au sein du RAN. La catégorie logicielle restante comprend des fonctions émergentes telles que le service de modèles d'intelligence artificielle et les moteurs de politique basés sur l'intention qui ne sont pas encore devenus des catégories de reporting standard mais commencent à susciter un intérêt commercial.


Par architecture : le vRAN ouvert est en tête tandis que le vRAN cloud-native progresse
Le vRAN ouvert représentait 34,42 % de la taille du marché des logiciels RAN virtualisés en 2025. Sa position est soutenue par des spécifications O-RAN plus matures et par des opérateurs qui utilisent désormais la conformité comme exigence d'approvisionnement. Rakuten Mobile exploite le plus grand réseau vRAN ouvert et reste un exemple important d'opérations multi-fournisseurs cloud-native. Samsung est devenu le fournisseur radio Open RAN 5G national de Rakuten Mobile en mars 2026 après des tests et une validation. Samsung s'est également associé à KDDI pour l'expansion du vRAN 4G et 5G, renforçant le rôle du Japon dans la validation commerciale des systèmes Open RAN, tandis que les architectures vRAN propriétaires et hybrides conservent une demande parmi les opérateurs qui préfèrent les relations établies avec les fournisseurs et transfèrent les fonctions radio vers des serveurs commerciaux.
Le vRAN cloud-native devrait se développer à un CAGR de 38,03 % jusqu'en 2031. Cela reflète un passage des appareils fixes aux logiciels conteneurisés pouvant fonctionner sur des frameworks Kubernetes et O-Cloud. Samsung a effectué un appel commercial avec sa solution vRAN sur un processeur Intel Xeon 6700P-B avec jusqu'à 72 cœurs sur un réseau d'opérateur américain de niveau 1 en janvier 2026. Le test soutient l'utilisation d'un seul serveur commercial pour les charges de travail vRAN cloud-native sur des sites denses, et la consolidation de l'unité centrale, de l'unité distribuée et des fonctions d'intelligence artificielle associées sur un seul serveur peut améliorer l'économie des sites. Les exigences de sécurité de la version 5 sont également intégrées dans les spécifications d'approvisionnement RAN hébergées dans le cloud.
Par modèle de déploiement : le cloud public et télécom est en tête tandis que les déploiements privés s'accélèrent
Le cloud public et le cloud télécom détenaient 39,71 % de la part du marché des logiciels RAN virtualisés en 2025. Les opérateurs utilisent ces environnements pour une capacité flexible, des besoins d'infrastructure initiaux réduits et un accès aux ressources d'intelligence artificielle et d'apprentissage automatique proches des charges de travail réseau. Les stratégies de cloud hybride deviennent plus pratiques à mesure que les fournisseurs améliorent la visibilité des performances et des coûts pour les charges de travail télécom. Le Converged Packet Core de Mavenir était en service sur la plateforme Rakuten Cloud en avril 2026. Mavenir a également migré les 100 000 premiers clients mobiles de Telefónica Allemagne vers sa plateforme IMS cloud-native sur AWS en mai 2026, montrant comment les environnements cloud télécom s'étendent au-delà des fonctions cœur isolées.
Le cloud privé et le déploiement sur site devraient se développer à un CAGR de 37,82 % jusqu'en 2031. Les exigences des entreprises en matière de 5G privée pour le contrôle des données, la latence et la cybersécurité soutiennent ce modèle. Les conceptions sur site permettent aux entreprises de maintenir un contrôle direct sur les mises à jour logicielles et la gestion des données. Les utilisateurs de la défense, des soins de santé et des infrastructures critiques accordent une valeur particulière à ce contrôle. Le secteur des logiciels RAN virtualisés comprend donc à la fois des déploiements cloud partagés et des installations privées, selon l'environnement d'exploitation et les besoins de conformité.
Par génération de réseau : la 5G New Radio domine tandis que la modernisation des réseaux hérités crée de la demande
La 5G New Radio représentait 54,18 % de la taille du marché des logiciels RAN virtualisés en 2025. Cette avance reflète les mises à niveau 5G autonomes et l'approvisionnement associé en logiciels d'unité centrale et d'unité distribuée spécifiques à la 5G. Un réseau autonome nécessite à la fois un cœur 5G et un logiciel RAN, tandis qu'un réseau non autonome conserve un ancrage de cur 4G, rendant les déploiements autonomes plus intensifs en logiciels au niveau du site. Les fournisseurs d'équipements établis renforcent leurs positions en matière de logiciels de cœur 5G et de RAN à mesure que l'activité autonome se développe. La 4G et le LTE restent pertinents car les opérateurs continuent de servir de grandes bases d'abonnés LTE tout en partageant l'infrastructure de serveurs commerciaux avec les charges de travail 5G.
Le segment de modernisation 3G et des réseaux hérités devrait se développer à un CAGR de 37,78 % jusqu'en 2031. La croissance provient du réaménagement du spectre et de la migration du trafic 3G restant, plutôt que de nouveaux investissements dans les réseaux 3G. Radisys a introduit un logiciel RAN 5G-Advanced conforme à la version 19 du 3GPP en février 2026, avec prise en charge des réseaux terrestres et non terrestres et compatibilité ascendante avec la version 18. Les opérateurs confrontés à des délais de réaménagement du spectre ont besoin de plateformes logicielles capables de coordonner la migration du trafic, la densification 4G et l'expansion 5G autonome. Une couche d'orchestration commune peut réduire la nécessité de cycles d'approvisionnement et de maintenance distincts et donner à la modernisation des réseaux hérités un rôle continu sur le marché des logiciels RAN virtualisés.
Par utilisateur final : les réseaux macrocellulaires génèrent le plus de revenus tandis que la 5G privée se développe
Les réseaux macrocellulaires détenaient 39,68 % de la part du marché des logiciels RAN virtualisés en 2025. Les opérateurs de réseaux mobiles déploient des logiciels sur de grands réseaux de cellules nationales, ce qui donne à ce groupe la plus grande base installée. AT&T poursuit un déploiement Open RAN multi-fournisseurs avec Ericsson, Mavenir et Fujitsu. Vodafone a sélectionné Samsung comme principal partenaire Open RAN pour l'Allemagne et l'Europe dans le cadre d'un programme pluriannuel. KDDI étend également le vRAN alimenté par Samsung au Japon, tandis que les opérateurs de réseaux mobiles sont les principaux acheteurs de logiciels RIC et d'automatisation, leur échelle permettant des investissements dans l'optimisation assistée par intelligence artificielle.
La 5G privée et les réseaux industriels devraient se développer à un CAGR de 38,41 % jusqu'en 2031. Les fabricants utilisent des systèmes cellulaires privés pour les équipements d'usine, les véhicules automatisés, la robotique et le traitement local des données. Samsung et Hyundai Motor ont réalisé un essai RedCap sur un réseau 5G privé et prévu d'étendre la technologie aux nouvelles installations de véhicules électriques de Hyundai au premier semestre 2026. Les ports, les sites miniers, les entreprises agricoles et les opérateurs logistiques sont également des utilisateurs potentiels. Airspan et Druid Software ont soutenu un déploiement 5G privé pour une grande entreprise ferroviaire européenne sur des sites Deutsche Bahn en mars 2025, encourageant les intégrateurs spécialisés à développer des modèles logiciels et de déploiement reproductibles pour les clients industriels.
Analyse géographique
L'Amérique du Nord représentait 38,26 % de la part du marché des logiciels RAN virtualisés en 2025. La région bénéficie du programme Open RAN d'AT&T, de la conception vRAN greenfield de Dish Network et des importants investissements des opérateurs dans l'infrastructure 5G autonome multi-fournisseurs, tandis que le soutien public au développement national de l'Open RAN apporte un soutien supplémentaire à la demande aux États-Unis. Airspan a livré un déploiement Open RAN commercial pour Rakuten Mobile en décembre 2025, financé en partie par une subvention de la National Telecommunications and Information Administration.[2]Airspan Networks, « Airspan Networks livre le premier déploiement Open RAN commercial issu d'une subvention de la NTIA », Airspan Networks, airspan.com. Le Canada développe des cas d'usage de 5G privée pour les entreprises, et TERAGO et Ericsson ont lancé un réseau 5G privé à l'Institut de recherche en fabrication McMaster en mai 2026.
L'Asie-Pacifique devrait se développer à un CAGR de 38,22 % jusqu'en 2031. Le Japon est en tête de la région grâce au réseau vRAN ouvert de Rakuten Mobile, ainsi qu'à l'activité vRAN commerciale chez NTT Docomo et KDDI. La nomination de Samsung en 2026 comme fournisseur radio Open RAN 5G national de Rakuten Mobile soutient le rôle du pays en tant que marché de référence. Rakuten Symphony a annoncé une collaboration avec Celona pour la 5G privée Open RAN pour les entreprises en avril 2026, ajoutant une voie de réseau privé à la demande régionale. L'activité régionale comprend des essais et des déploiements en Inde, en Corée du Sud, en Asie du Sud-Est et dans d'autres marchés émergents, tandis que l'activité d'exportation du Japon soutient une adoption plus large dans ces pays.
L'Europe occupe une position substantielle grâce aux programmes des opérateurs en Allemagne et au Royaume-Uni, notamment le programme multi-fournisseurs de Vodafone avec Ericsson, Nokia et Samsung. Le rôle de Samsung dans le déploiement Open RAN allemand de Vodafone couvre des milliers de sites sur 5 ans. Orange Group et Samsung ont étendu leur partenariat vRAN et Open RAN en Europe en février 2026 après des tests antérieurs. Le Moyen-Orient dispose d'une activité O-RAN cloud-native précoce via Zain Koweït. L'Afrique et l'Amérique du Sud font face à des contraintes fronthaul et spectrales plus importantes, bien que les systèmes définis par logiciel puissent réduire les besoins en matériel physique par rapport aux RAN traditionnels.

Paysage concurrentiel
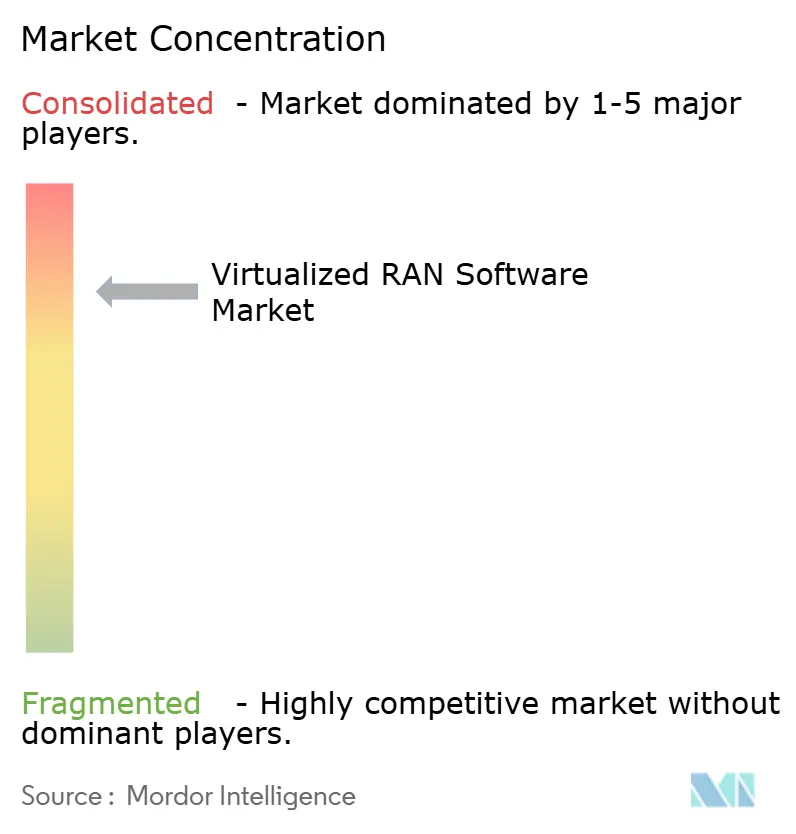
Le marché est concentré, Samsung, Rakuten Symphony et 1Finity étant identifiés comme les 3 principaux fournisseurs de vRAN par chiffre d'affaires mondial sur une base glissante de 4 trimestres jusqu'au deuxième trimestre 2025, en concurrence sur la couverture de la plateforme, l'expérience d'intégration et les performances de qualité opérateur sur une infrastructure commerciale standard. Nokia et Ericsson adaptent leurs portefeuilles RAN vers des logiciels cloud-native tout en conservant de grandes bases matérielles installées, et Nokia associe son logiciel anyRAN à la technologie NVIDIA pour prendre en charge les capacités AI-RAN accélérées par GPU. Nokia a déclaré en février 2026 avoir testé les capacités AI-RAN avec T-Mobile, Indosat et SoftBank et visait des déploiements pilotes fin 2026.[3]Nokia, « Nokia accélère l'élan de l'AI-RAN avec de nouveaux partenariats ouvrant la voie à la 6G native à l'intelligence artificielle », Nokia, nokia.com. Cette approche permet à Nokia de proposer des mises à niveau logicielles aux clients macrocellulaires existants.
La base de fournisseurs en dessous des principaux fournisseurs est fragmentée entre les couches fonctionnelles et les cas d'usage verticaux. Mavenir a étendu sa présence dans les réseaux des opérateurs grâce à son cœur de paquets cloud-native sur la plateforme de Rakuten Mobile et à son déploiement IMS pour Telefónica Allemagne. Ces projets montrent comment un fournisseur axé sur les logiciels peut participer à plusieurs domaines réseau. Druid Software a acquis la propriété intellectuelle du logiciel RAN Node-H en 2025, étendant son portefeuille au-delà du cœur 5G, tandis que les fournisseurs de 5G privée poursuivent de plus en plus des offres à pile complète incluant des fonctions RAN. Cela exerce une pression sur les fournisseurs spécialisés pour démontrer une interopérabilité claire et une valeur d'intégration de systèmes.
Les écosystèmes RIC et xApp restent un domaine ouvert à la concurrence sur le marché des logiciels RAN virtualisés. La version 5 a formalisé le cadre rApp, offrant aux fournisseurs un environnement plus cohérent pour les applications d'automatisation. Le déploiement RIC national de Rakuten Mobile avec des rApps tierces offre un exemple concret de ce modèle à l'échelle commerciale. Software Radio Systems et Amarisoft contribuent à une voie de test open source pour les utilisateurs commerciaux et académiques plus petits. Les fournisseurs capables de livrer des mises à jour logicielles testées et une intégration multi-fournisseurs pratique auront un avantage, tandis que le secteur des logiciels RAN virtualisés reste concentré parmi les principaux fournisseurs de plateformes mais compte de nombreux concurrents spécialisés dans les fonctions logicielles, l'intégration de systèmes et les déploiements de réseaux privés.
Leaders du secteur des logiciels RAN virtualisés
Mavenir Systems, Inc.
Samsung Electronics Co., Ltd.
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Rakuten Symphony, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Nokia a confirmé que sa première plateforme AI-RAN avec NVIDIA ciblera des déploiements pilotes fin 2026, avec une mise sur le marché commerciale générale en 2027, offrant des gains d'efficacité spectrale projetés dépassant 100 % dans l'année suivant le lancement. La plateforme intègre le logiciel anyRAN de Nokia avec le GPU ARC-Pro de NVIDIA et sera distribuée via un modèle d'abonnement plutôt que de nécessiter un remplacement matériel initial, modifiant sensiblement l'économie des mises à niveau pour les stations de base macrocellulaires Nokia existantes.
- Mai 2026 : le Converged Packet Core de Mavenir est entré en service dans le réseau national de Rakuten Mobile sur la plateforme Rakuten Cloud, permettant l'itinérance multi-opérateurs via JAPAN Roaming, le service d'itinérance d'urgence national du Japon lancé le 1er avril 2026. Le déploiement étend la position de Mavenir à la fois sur les fonctions cœur et les fonctions cloud RAN adjacentes dans l'infrastructure réseau ouverte de référence du Japon.
- Mai 2026 : Mavenir a achevé la migration des 100 000 premiers clients mobiles de Telefónica Allemagne vers sa plateforme IMS cloud-native fonctionnant sur AWS, dans le cadre d'une extension de contrat pluriannuelle annoncée en février 2025. La migration complète de tous les sites par automatisation est prévue pour 2027, établissant AWS Cloud comme hôte de qualité opérateur validé pour l'infrastructure de voix mobile allemande.
- Mai 2026 : TERAGO et Ericsson ont lancé un réseau 5G privé à l'Institut de recherche en fabrication McMaster au Canada, marquant un déploiement significatif de la 5G de qualité entreprise dans un environnement de fabrication et de recherche en activité utilisant le spectre industriel canadien récemment libéré.


Périmètre du rapport mondial sur le marché des logiciels RAN virtualisés
Le marché des logiciels RAN virtualisés (vRAN) comprend les solutions logicielles qui virtualisent, désagrègent, contrôlent, automatisent et gèrent les fonctions du réseau d'accès radio (RAN) à l'aide d'architectures réseau définies par logiciel fonctionnant sur une infrastructure généraliste ou cloud. Le marché comprend les logiciels qui remplacent ou abstraient les fonctions RAN traditionnellement intégrées au matériel et permettent aux opérateurs de réseau et à d'autres utilisateurs de déployer des charges de travail RAN via des architectures virtualisées, cloud-native, ouvertes, propriétaires ou hybrides.
Le rapport sur le marché des logiciels RAN virtualisés est segmenté par couche logicielle (logiciel d'unité centrale, logiciel d'unité distribuée, logiciel d'unité radio et de couche physique basse, logiciel de contrôleur intelligent RAN et d'automatisation, logiciel d'exploitation, d'administration et d'orchestration, et reste des logiciels RAN virtualisés), architecture (vRAN ouvert, vRAN cloud-native, vRAN propriétaire et vRAN hybride), modèle de déploiement (vRAN cloud-native et sur site), génération de réseau (5G New Radio, 4G/LTE et modernisation 3G et réseaux hérités), utilisateur final (opérateurs de réseaux mobiles, entreprises et organisations industrielles, hôtes neutres et sociétés de tours, et organisations gouvernementales et de défense) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciel d'unité centrale |
| Logiciel d'unité distribuée |
| Logiciel d'unité radio et de couche physique basse |
| Logiciel de contrôleur intelligent RAN et d'automatisation |
| Logiciel d'exploitation, d'administration et d'orchestration |
| Reste des logiciels RAN virtualisés |
| vRAN ouvert |
| vRAN cloud-native |
| vRAN propriétaire |
| vRAN hybride |
| vRAN cloud-native |
| Sur site |
| 5G New Radio |
| 4G/LTE |
| Modernisation 3G et réseaux hérités |
| Opérateurs de réseaux mobiles |
| Entreprises et organisations industrielles |
| Hôtes neutres et sociétés de tours |
| Organisations gouvernementales et de défense |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par couche logicielle | Logiciel d'unité centrale | |
| Logiciel d'unité distribuée | ||
| Logiciel d'unité radio et de couche physique basse | ||
| Logiciel de contrôleur intelligent RAN et d'automatisation | ||
| Logiciel d'exploitation, d'administration et d'orchestration | ||
| Reste des logiciels RAN virtualisés | ||
| Par architecture | vRAN ouvert | |
| vRAN cloud-native | ||
| vRAN propriétaire | ||
| vRAN hybride | ||
| Par modèle de déploiement | vRAN cloud-native | |
| Sur site | ||
| Par génération de réseau | 5G New Radio | |
| 4G/LTE | ||
| Modernisation 3G et réseaux hérités | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Entreprises et organisations industrielles | ||
| Hôtes neutres et sociétés de tours | ||
| Organisations gouvernementales et de défense | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels RAN virtualisés ?
La taille du marché des logiciels RAN virtualisés devrait atteindre 28,42 milliards USD d'ici 2031, contre 5,84 milliards USD en 2026, à un CAGR de 37,23 %.
Qu'est-ce qui stimule la demande de logiciels RAN virtualisés ?
Les déploiements 5G autonomes, les mises à niveau de réseaux cloud-native, les normes O-RAN, la gestion de l'énergie et les déploiements de 5G privée soutiennent la demande.
Quelle couche logicielle détient la plus grande part ?
Le logiciel d'unité centrale détenait une part de 31,83 % en 2025, soutenu par son rôle dans les fonctions clés de contrôle en bande de base et de données.
Quel segment de logiciels RAN virtualisés se développe le plus rapidement ?
Le logiciel de contrôleur intelligent RAN et d'automatisation devrait se développer à un CAGR de 38,43 % jusqu'en 2031.
Quelle région est en tête de l'adoption des logiciels RAN virtualisés ?
L'Amérique du Nord détenait une part de 38,26 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 38,22 % jusqu'en 2031.
Pourquoi les entreprises déploient-elles des réseaux 5G privés ?
Les entreprises utilisent la 5G privée pour une connectivité locale fiable, une faible latence, la cybersécurité et le contrôle des données et des mises à jour logicielles.
Dernière mise à jour de la page le:



