
仮想化RANソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.84 十億米ドル |
| 市場規模 (2031) | 28.42 十億米ドル |
| Growth Rate (2026 - 2031) | 37.23 % |
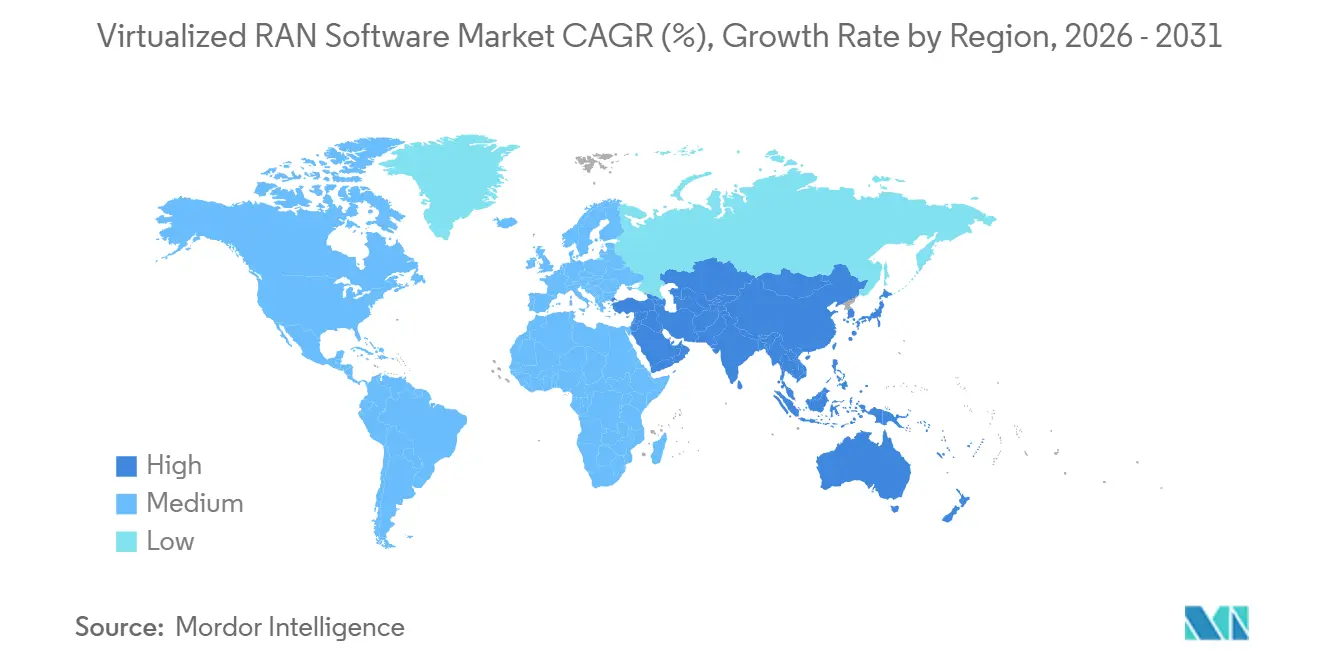
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
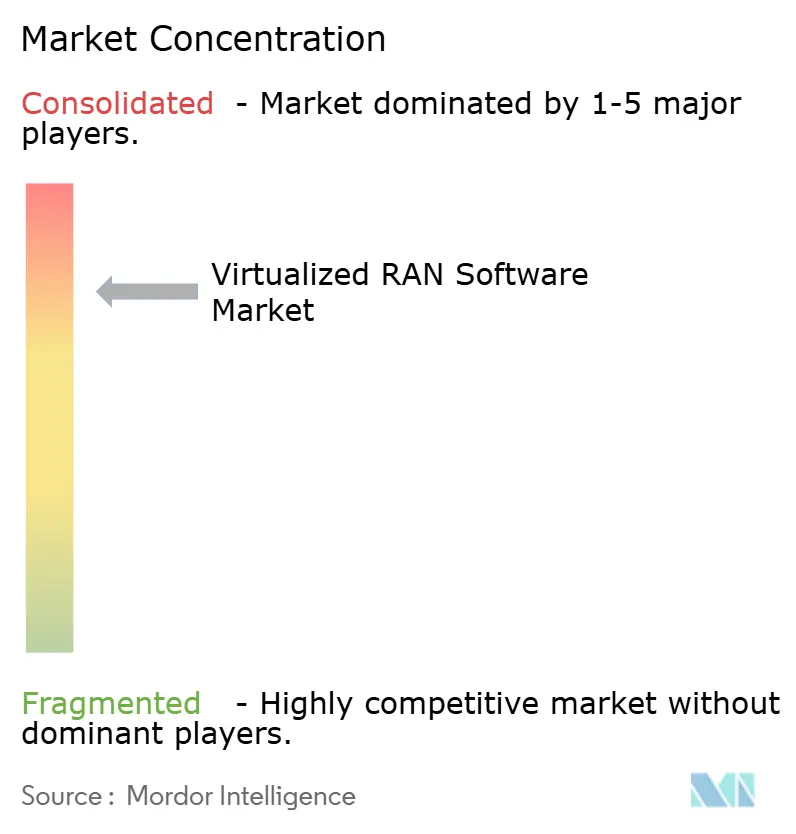
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる仮想化RANソフトウェア市場分析
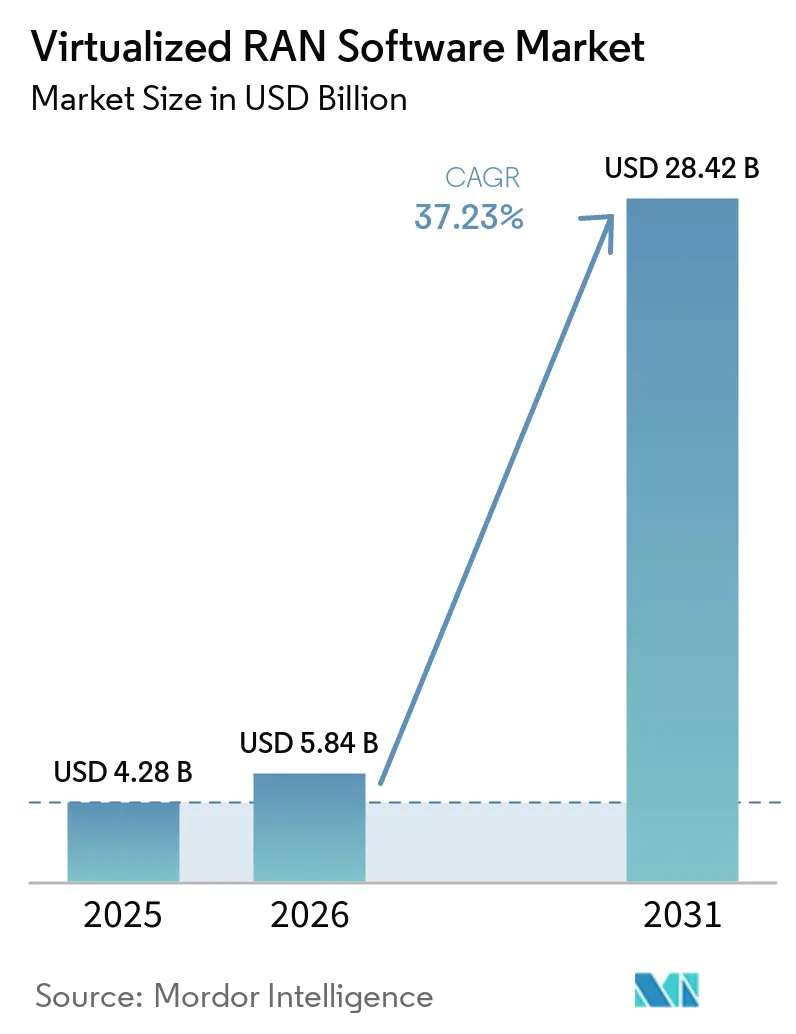
仮想化RANソフトウェア市場規模は、2025年の4.28 ビリオン 米ドルから2026年には5.84 ビリオン ドルへと拡大し、2031年までに28.42 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 37.23%で拡大します。この拡大は、5Gスタンドアロン展開が非スタンドアロン構成に取って代わるにつれて、ソフトウェア定義型無線アクセスネットワークへのオペレーター支出を反映しています。クラウドネイティブな運用モデルにより、ソフトウェア機能を専用無線ハードウェアから分離することが容易になっています。この変化により、ネットワーク計画におけるソフトウェアアップデート、自動化、および共有コンピューティングリソースの重要性が高まっています。サプライヤーは、マルチベンダーネットワーク、プライベート5G展開、およびAI対応最適化をサポートするプラットフォームで対応しています。仮想化RANソフトウェア市場は、統合要件、光ファイバーの可用性、および汎用コンピューティングプラットフォームの性能にも影響を受けています。
レポートの主要ポイント
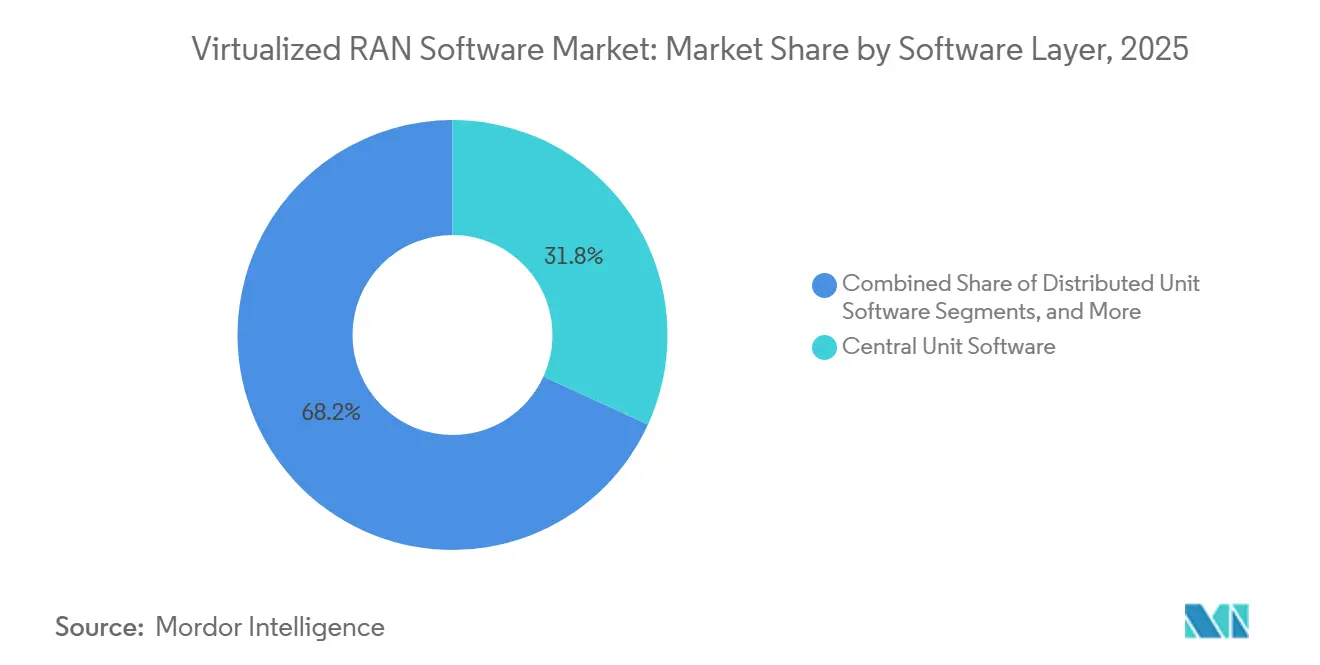
- ソフトウェアレイヤー別では、セントラルユニットソフトウェアが2025年の仮想化RANソフトウェア市場シェアの31.83%を占め、RANインテリジェントコントローラーおよび自動化ソフトウェアは2031年にかけてCAGR 38.43%で拡大すると予測されています。
- アーキテクチャ別では、オープンvRANが2025年の仮想化RANソフトウェア市場シェアの34.42%を占め、クラウドネイティブvRANは2031年にかけてCAGR 38.03%で拡大すると予測されています。
- デプロイメントモデル別では、パブリッククラウドおよびテルコクラウドが2025年の仮想化RANソフトウェア市場シェアの39.71%を占め、プライベートクラウドおよびオンプレミス展開は2031年にかけてCAGR 37.82%で拡大すると予測されています。
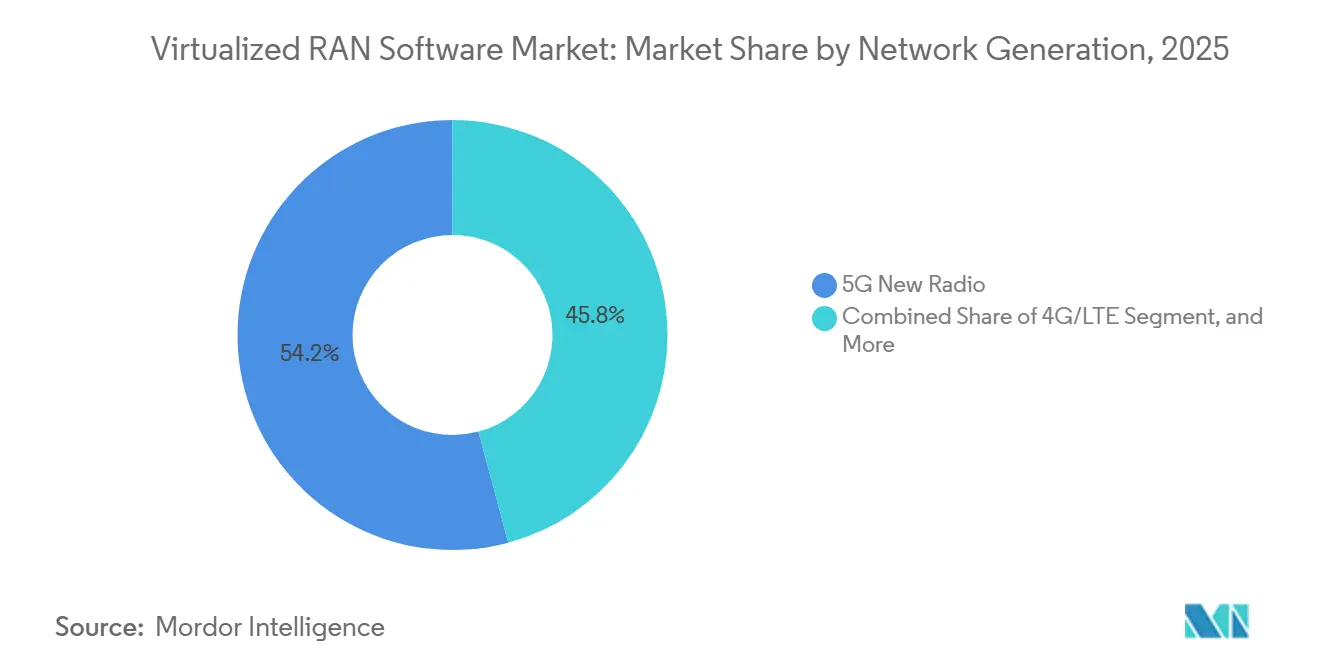
- ネットワーク世代別では、5G新無線が2025年の仮想化RANソフトウェア市場規模の54.18%を占め、3Gおよびレガシーモダナイゼーションは2031年にかけてCAGR 37.78%で拡大すると予測されています。
- エンドユーザー別では、マクロセルネットワークが2025年の仮想化RANソフトウェア市場シェアの39.68%を占め、プライベート5Gおよび産業用ネットワークは2031年にかけてCAGR 38.41%で拡大すると予測されています。
- 地域別では、北米が2025年の仮想化RANソフトウェア市場規模の38.26%を占め、アジア太平洋地域は2031年にかけてCAGR 38.22%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル仮想化RANソフトウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5GスタンドアロンおよびクラウドネイティブRANモダナイゼーションの加速 | +12.8% | グローバル、特に北米、日本、西欧に集中 | 短期(2年以内) |
| O-RANインターフェース標準化とサプライヤーの柔軟性 | +7.6% | グローバル、北米、日本、韓国での早期成果 | 中期(2〜4年) |
| RANエネルギー効率と排出削減目標 | +3.8% | 欧州、アジア太平洋中核部、北米への波及 | 中期(2〜4年) |
| プライベート5Gと産業用エッジ展開 | +5.2% | 北米、西欧、東アジア、中東・アフリカへの波及 | 短期(2年以内) |
| GPUアクセラレーテッドAI-RAN商業化 | +2.9% | 北米、日本、北欧諸国 | 長期(4年以上) |
| 地上系および非地上系ネットワークにわたる通信ソフトウェアの再利用 | +1.3% | グローバル、日本、米国、欧州連合の衛星ハブでの早期成果 | 長期(4年上) |
| 情報源: Mordor Intelligence | |||
5GスタンドアロンおよびクラウドネイティブRANモダナイゼーションの加速
非スタンドアロン5Gからスタンドアロン5Gへの移行は、仮想化RANソフトウェア市場の需要における主要な近期促進要因です。2026年3月時点で、世界の推定1,400のオペレーターのうち95のオペレーターが5Gスタンドアロンサービスを商業的に開始しています。スタンドアロン展開には完全な5Gコアが必要であり、4Gコアアンカーを保持するネットワークよりも広範なソフトウェア要件を伴います。オペレーターはまた、サポート期間が短縮されるにつれて仮想ネットワーク機能から離れ、マイクロサービスベースのソフトウェアが優先モデルとなっています。これにより、古いネットワークソフトウェアを維持するコストが上昇し、モダナイゼーションがより近い運用上の決断となっています。Ericssonは2026年3月にVirgin Media O2との提携を延長し、5年間の契約のもとでオペレーターの全国RANの大部分を支援することとなり、マルチイヤーのソフトウェア主導型ネットワークコミットメントが主要オペレーターの計画に組み込まれていることを示しています。
O-RANインターフェース標準化とサプライヤーの柔軟性
O-RAN ALLIANCEは2025年11月にリリース5を完成させ、2026年6月に発表し、相互運用可能な展開のためのより明確に定義された技術的基盤をオペレーターに提供しました。[1]O-RAN ALLIANCE、「O-RAN ALLIANCEが仕様リリース5を完成」、O-RAN ALLIANCE、o-ran.org。 このリリースはO-RANインターフェース全体でTLS 1.3を要求し、サービス管理、Oクラウド、無線ユニット、およびRANインテリジェントコントローラーのためのゼロトラストフレームワークを追加しています。また、3GPPリリース18に準拠したエネルギー節約機能を正式化しています。これらの要件により、調達チームはマルチベンダーオファーを評価する際により明確な参照点を得ることができます。この標準は、特に小規模なキャリアにとって、オペレーター契約におけるカスタマイズされたインターフェース条件の必要性を低減きます。準拠コンポーネントがサプライヤー間での仕様策定、テスト、統合が容易になるにつれて、仮想化RANソフトウェア市場はその恩恵を受けることができます。
RANエネルギー効率と排出削減目標
エネルギー使用は、無線アクセスネットワーク投資決定における重要な要素となっています。IEEE INFOCOM 2025で発表された研究によると、xAppを介した高度なスリープモード制御により、ネットワークトラフィック条件に応じてO-RAN無線ユニットのエネルギー消費を15%から72%削減できることが示されました。この範囲は、需要が日中に変化する際にソフトウェアベースの制御が大きな効果を発揮できることを示しています。Rakuten Mobileは2025年5月に自社開発のRICプラットフォームを4Gおよび5GオープンRANネットワーク全体に展開し、ネットワークエネルギー消費を最大20%削減することを目指すと述べました。リリース5は、3GPPリリース18で対応されたものを超える無線ユニットエネルギー機能を追加しています。欧州のオペレーターはRANの調達においてエネルギー性能をますます考慮するようになっており、これは汎用コンピューティングシステム上でサイトごとの節約を検証できるサプライヤーに有利に働きます。
プライベート5Gと産業用エッジ展開
プライベート5Gは、限定的なトライアルから産業サイト全体での大規模かつ反復可能な展開へと移行しています。Cargillは2026年2月までに50の製造施設にプライベート5Gを展開し、NTTデータをシステムインテグレーターとして毎年100以上のサイトを追加する計画を立てていました。このパターンにより、仮想化RANソフトウェア市場は従来のモバイルネットワークオペレーターチャネル以外の需要源を得ることができます。大企業は内部ネットワーク能力を構築しており、マネージドサービスプロバイダーのみに依存するのではなく、コンポーネント選定にますます影響を与えることができるようになっています。Rakuten SymphonyとCelonaは2026年4月に、大企業および中規模企業向けのマネージドなエンドツーエンドのオープンRANプライベート5Gオファリングに関するコラボレーションを発表しました。製造、物流、農業、港湾、鉱業は、機器、車両、およびローカルデータ処理のための低遅延接続を必要としており、これが統合ソフトウェアスタックへの需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチベンダー統合とライフサイクルの複雑性 | -4.2% | グローバル、特に北米と欧州で顕著 | 短期(2年以内) |
| フロントホール光ファイバー、タイミング、および確定的遅延の制約 | -3.1% | 中東・アフリカおよび南米の新興市場、ならびに北米の農村部 | 中期(2〜4年) |
| 汎用コンピューティングの電力・性能パリティリスク | -2.1% | グローバル、特に高容量5G新無線レイヤー1処理が必要な地域 | 中期(2〜4年) |
| RANソフトウェアのサプライチェーンとサイバーセキュリティリスク | -1.4% | グローバル、特に北米、欧州連合、日本での規制上の影響が強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチベンダー統合とライフサイクルの複雑性
マルチベンダーの分解は、仮想化RANソフトウェア市場における中心的な運用上の障壁であり続けています。F1、E1、E2、オープンフロントホールなどのインターフェースは、互換性のないソフトウェアバージョンが展開を遅延させる可能性のある統合ポイントを追加します。セントラルユット、ディストリビューテッドユニット、および無線ユニットのアプリケーションも別々のリリースサイクルに従う場合があります。これにより、オペレーターがサプライヤーを追加するにつれてメンテナンスの負担が増大します。リリース5はO-RANインターフェース全体でTLS 1.3とゼロトラスト対策を要求しており、スタック全体での協調的なアップデートが必要になる場合があります。システムインテグレーターとオーケストレーションプラットフォームはこの負担を軽減できますが、オペレーターは分解されたアーキテクチャを選択する前に、追加のテスト、コスト、および納期リスクを考慮する必要があります。
フロントホール光ファイバー、タイミング、および確定的遅延の制約
集中型RAN設計では、無線サイトと処理場所の間に高容量のフロントホール接続が必要です。eCPRIトランスポートには100マイクロ秒未満の遅延が必要であり、無線サイトの近くに光ファイバーが必要です。この条件により、中東・アフリカの一部、北米の農村部、および南米のティア2・ティア3の場所では集中型クラウドRAN設計の使用が制限されます。NSDI 2025で発表された研究によると、vRANサーバーのCPU需要はサブミリ秒間隔で変化する可能性があり、制御操作が大幅な負荷ピークを生み出す可能性があることが示されました。これらの条件により、自動化制御機能が拡大するにつれてタイミングと容量管理がより困難になります。光ファイバーが制約された地域では、無線サイトに近いディストリビューテッドユニット展開が引き続き重要であり、より集中型の設計が提供できる節約効果が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアレイヤー別:CUソフトウェアがリードし、RICと自動化が最速で拡大
セントラルユニットソフトウェアは2025年の仮想化RANソフトウェア市場シェアの31.83%を占めました。その地位は、マルチベンダーオープンRAN展開全体でのベースバンド調整をサポートする無線リソース制御、パケットデータコンバージェンスプロトコル、およびサービスデータアダプテーションプロトコル機能における役割を反映しています。ディストリビューテッドユニットソフトウェア、無線ユニット、および低PHYソフトウェアは、遅延とスペクトル効率に影響する処理タスクを処理します。強力なハードウェアバックグラウンドを持つベンダーは、これらの無線近傍機能において優位性を保持しています。オペレーションズ、アドミニストレーション、およびオーケストレーションソフトウェアは、オペレーターがRANアプリケーションと既存の運用サポートシステム全体で協調的なライフサイクル管理を必要とするにつれて、より重要になっています。
RANインテリジェントコントローラーおよび自動化ソフトウェアは、2031年にかけてCAGR 38.43%で拡大すると予測されています。Rakuten MobileとRakuten Symphonyは2026年2月に日本全国でのRIC展開を完了し、予測メンテナンス、モビリティ改善、およびトラフィック最適化のためにAirHop CommunicationsとFuture Connectionsのサードパーティrアプリを組み込みました。この展開は、RICプラットフォームがトライアルに限定されるのではなく、商用ネットワークで使用されていることを示しています。rアプリエコシステムが発展するにつれて、RICプラットフォームはRAN内のAI推論レイヤーとして機能できます。残りのソフトウェアカテゴリには、AIモデルサービングやインテントベースのポリシーエンジンなど、まだ標準的なレポートカテゴリとなっていないが商業的な関心を集め始めている新興機能が含まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


アーキテクチャ別:オープンvRANがリードを維持し、クラウドネイティブvRANが前進
オープンvRANは2025年の仮想化RANソフトウェア市場規模の34.42%を占めました。その地位は、より成熟したO-RAN仕様と、コンプライアンスを調達要件として使用するオペレーターによって支えられています。Rakuten Mobileは最大のオープンvRANネットワークを運営しており、マルチベンダーのクラウドネイティブ運用の重要な例であり続けています。Samsungは2026年3月にテストと検証を経てRakuten Mobileの全国5GオープンRANラジオプロバイダーとなりました。Samsungはまた、4Gおよび5G vRAN拡張においてKDDIとも提携し、オープンRANシステムの商業的検証における日本の役割を強化しており、プロプライエタリおよびハイブリッドvRANアーキテクチャは、確立されたベンダー関係を好み、無線機能を汎用サーバーに移行するオペレーターの間で需要を維持しています。
クラウドネイティブvRANは、2031年にかけてCAGR 38.03%で拡大すると予測されています。これは、固定アプライアンスからKubernetesおよびOクラウドフレームワーク上で実行できるコンテナ化されたソフトウェアへの移行を反映しています。Samsungは2026年1月に、ティア1の米国オペレーターネットワーク上で最大72コアを持つIntel Xeon 6700P-Bプロセッサを使用したvRANソリューションで商用通話を完了しました。このテストは、高密度サイトでのクラウドネイティブvRANワークロードに単一の汎用サーバーを使用することを支持しており、セントラルユニット、ディストリビューテッドユニット、および関連するAI機能を単一サーバーに統合することでサイト経済性を向上させることができます。リリース5のセキュリティ要件も、クラウドホスト型RAN調達仕様に組み込まれています。
デプロイメントモデル別:パブリックおよびテルコクラウドがリードし、プライベート展開が加速
パブリッククラウドおよびテルコクラウドは2025年の仮想化RANソフトウェア市場シェアの39.71%を占めました。オペレーターはこれらの環境を、柔軟な容量、低い初期インフラ費用、およびネットワークワークロードに近いAIと機械学習リソースへのアクセスのために使用しています。プロバイダーが通信ワークロードの性能とコストの可視性を向上させるにつれて、ハイブリッドクラウド戦略はより実用的になっています。MavenirのConverged Packet Coreは2026年4月にRakuten Cloud Platform上で稼働しました。Mavenirはまた2026年5月に、2025年2月に発表されたマルチイヤー契約延長のもとで、最初の100,000人のTelefónica Germanyモバイル顧客をAWS上で動作するクラウドネイティブIMSプラットフォームに移行し、テルコクラウド環境が孤立したコア機能を超えて拡張していることを示しました。
プライベートクラウドおよびオンプレミス展開は、2031年にかけてCAGR 37.82%で拡大すると予測されています。データ制御、遅延、およびサイバーセキュリティに関するエンタープライズプライベート5G要件がこのモデルを支えています。オンサイト設計により、企業はソフトウェアアップデートとデータ処理を直接制御できます。防衛、医療、および重要インフラのユーザーは特にこの制御を重視しています。仮想化RANソフトウェア産業には、したがって、運用環境とコンプライアンスニーズに応じて、共有クラウド展開とプライベートインストールの両方が含まれます。
ネットワーク世代別:5G新無線が支配し、レガシーモダナイゼーションが需要を創出
5G新無線は2025年の仮想化RANソフトウェア市場規模の54.18%を占めました。このリードは、5Gスタンドアロンアップグレードと、5G固有のセントラルユニットおよびディストリビューテッドユニットソフトウェアの関連調達を反映しています。スタンドアロンネットワークは5Gコアと RANソフトウェアの両方を必要とするのに対し、非スタンドアロンネットワークは4Gコアアンカーを保持するため、スタンドアロン展開はサイトレベルでよりソフトウェア集約的になります。スタンドアロン活動が拡大するにつれて、確立された機器ベンダーは5Gコアと RANソフトウェアの地位を強化しています。4GとLTEは、オペレーターが5Gワークロードと汎用サーバーインフラを共有しながら大規模なLTE加入者ベースにサービスを提供し続けているため、引き続き重要です。
3Gおよびレガシーモダナイゼーションセグメントは、2031年にかけてCAGR 37.78%で拡大すると予測されています。成長は、新たな3Gネットワーク投資ではなく、スペクトルリファーミングと残存する3Gトラフィックの移行から生まれます。Radisysは2026年2月に、地上系および非地上系ネットワークのサポートとリリース18との後方互換性を備えた3GPPリリース19準拠の5G-Advanced RANソフトウェアを発表しました。リファーミング期限に直面するオペレーターは、トラフィック移行、4G高密度化、および5Gスタンドアロン拡張を調整できるソフトウェアプラットフォームを必要としています。共通のオーケストレーションレイヤーにより、個別の調達とメンテナンスサイクルの必要性を低減し、レガシーモダナイゼーションに仮想化RANソフトウェア市場における継続的な役割を与えることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:マクロセルネットワークが最大収益を生み出し、プライベート5Gが拡大
マクロセルネットワークは2025年の仮想化RANソフトウェア市場シェアの39.68%を占めました。モバイルネットワークオペレーターは大規模な全国セルグリッド全体にソフトウェアを展開しており、このグループが最大のインストールベースを持っています。AT&Tは、Ericsson、Mavenir、およびFujitsuとのマルチベンダーオープンRAN展開を継続しています。Vodafoneはマルチイヤープログラムのもとでドイツおよび欧州の主要オープンRANパートナーとしてSamsungを選定しました。KDDIも日本でSamsungを活用したvRANを拡大しており、モバイルネットワークオペレーターはRICと自動化ソフトウェアの主要購入者であり、その規模がAI対応最適化への投資を可能にしています。
プライベート5Gと産業用ネットワークは、2031年にかけてCAGR 38.41%で拡大すると予測されています。製造業者は工場設備、自動化車両、ロボティクス、およびローカルデータ処理にプライベートセルラーシステムを使用しています。SamsungとHyundai Motorはプライベート5Gネットワーク上でRedCapトライアルを完了し、2026年上半期にHyundaiの最新電気自動車施設にこの技術を拡張する計画を立てていました。港湾、鉱業サイト、農業企業、および物流オペレーターも潜在的なユーザーです。AirspanとDruid Softwareは2025年3月にDeutsche Bahnサイトで主要な欧州鉄道会社のプライベート5G展開を支援し、専門的なインテグレーターが産業顧客向けの反復可能なソフトウェアと展開モデルを開発することを促進しました。
地域分析
北米は2025年の仮想化RANソフトウェア市場シェアの38.26%を占めました。この地域は、AT&TのオープンRANプログラム、Dish NetworkのグリーンフィールドvRAN設計、および大規模オペレーターによるマルチベンダー5Gスタンドアロンインフラへの投資から恩恵を受けており、国内オープンRAN開発への公的支援が米国での追加的な需要支援を提供しています。Airspanは2025年12月に、国家電気通信情報局の助成金の一部を受けてRakuten Mobile向けの商用オープンRAN展開を納入しました。[2]Airspan Networks、「Airspan NetworksがNTIA助成金に基づく業界初の商用オープンRAN展開を納入」、Airspan Networks、airspan.com。 カナダはエンタープライズプライベート5Gのユースケースを開発しており、TERAGOとEricssonは2026年5月にマクマスター製造研究所でプライベート5Gネットワークを開始しました。
アジア太平洋地域は、2031年にかけてCAGR 38.22%で拡大すると予測されています。日本はRakuten MobileのオープンvRANネットワーク、ならびにNTTドコモとKDDIでの商用vRAN活動を通じて地域をリードしています。2026年のSamsungのRakuten Mobileの全国5GオープンRANラジオプロバイダーへの任命は、参照市場としての日本の役割を支えています。Rakuten Symphonyは2026年4月にエンタープライズオープンRANプライベート5GのためにCelonaとのコラボレーションを発表し、地域需要にプライベートネットワークルートを追加しました。地域の活動には、インド、韓国、東南アジア、およびその他の新興市場でのトライアルと展開が含まれており、日本の輸出活動がこれらの国々での広範な採用を支えています。
欧州は、VodafoneのEricsson、Nokia、Samsungとのマルチベンダープログラムを含む、ドイツと英国のオペレータープログラムを通じて相当な地位を占めています。VodafoneのドイツオープンRAN展開におけるSamsungの役割は、5年間で数千のサイトをカバーしています。Orange GroupとSamsungは、以前のテストを経て2026年2月に欧州でのvRANおよびオープンRANパートナーシップを拡大しました。中東では、Zain Kuwaitを通じた初期のクラウドネイティブO-RAN活動があります。アフリカと南米はフロントホールとスペクトルの制約が大きいですが、ソフトウェア定義型システムは従来のRANと比較して物理的なハードウェア要件を削減できます。

競合環境
市場は集中しており、Samsung、Rakuten Symphony、および1Finityが2025年第2四半期までの直近4四半期ベースの世界収益において上位3つのvRANベンダーとして特定されており、汎用インフラ上でのプラットフォームカバレッジ、統合経験、およびキャリアグレードの性能で競合しています。NokiaとEricssonは大規模なインストール済みハードウェアベースを維持しながら、RANポートフォリオをクラウドネイティブソフトウェアに向けて適応させており、NokiaはanyRANソフトウェアをNVIDIAテクノロジーと組み合わせてGPUアクセラレーテッドAI-RAN機能をサポートしています。Nokiaは2026年2月に、T-Mobile、Indosat、SoftBankとAI-RAN機能をテストし、2026年末にパイロット展開を目指すと述べました。[3]Nokia、「NokiaがAI-RANの勢いを加速、AI-ネイティブ6Gへの道を開く新たなパートナーシップ」、Nokia、nokia.com。 このアプローチにより、Nokiaは既存のマクロセル顧客にソフトウェアアップグレードを提供できます。
主要ベンダー以下のサプライヤーベースは、機能レイヤーと垂直ユースケース全体で断片化しています。Mavenirは、Rakuten Mobileのプラットフォーム上のクラウドネイティブパケットコアとTelefónica Germany向けのIMS展開を通じて、オペレーターネットワークでの存在感を拡大しています。これらのプロジェクトは、ソフトウェア重視のサプライヤーが複数のネットワークドメインにわたって参加できることを示しています。Druid Softwareは2025年にNode-H RANソフトウェアの知的財産を取得し、5Gコアを超えてポートフォリオを拡張しており、プライベート5Gプロバイダーは RAN機能を含むフルスタックオファーをますます追求しています。これにより、専門サプライヤーは明確な相互運用性とシステム統合の価値を実証するよう圧力を受けています。
RICとxAppエコシステムは、仮想化RANソフトウェア市場における競争のオープンな領域であり続けています。リリース5はrAppフレームワークを正式化し、ベンダーに自動化アプリケーションのためのより一貫した環境を提供しました。Rakuten Mobileのサードパーティrアプリを使用した全国規模のRIC展開は、商用規模でのこのモデルの実例を提供しています。Software Radio SystemsとAmarisoftは、小規模な商用および学術ユーザー向けのオープンソーステストパスに貢献しています。テスト済みのソフトウェアアップデートと実用的なマルチベンダー統合を提供できるサプライヤーが優位に立つ一方、仮想化RANソフトウェア産業は主要プラットフォームベンダーに集中していますが、ソフトウェア機能、システム統合、およびプライベートネットワーク展開において多くの専競合他社が存在します。
仮想化RANソフトウェア産業リーダー
Mavenir Systems, Inc.
Samsung Electronics Co., Ltd.
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Rakuten Symphony, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Nokiaは、NVIDIAとの初のAI-RANプラットフォームが2026年末にパイロット展開を目標とし、2027年に一般商用リリースを予定していることを確認し、発売から1年以内に100%を超えるスペクトル効率向上が見込まれると発表しました。このプラットフォームはNokiaのanyRANソフトウェアとNVIDIAのARC-Pro GPUを統合し、初期ハードウェア交換を必要とするのではなくサブスクリプションモデルで配布され、既存のNokiaマクロセル基地局のアップグレード経済性を大幅に変えます。
- 2026年5月:MavenirのConverged Packet Coreが、2026年4月1日に開始された日本の全国緊急ローミングサービスであるJAPAN Roamingを通じたマルチキャリアローミングを可能にし、Rakuten Cloud Platform上のRakuten Mobileの全国ネットワークで稼働しました。この展開により、日本の参照オープンネットワークインフラにおけるコアと隣接するRANクラウド機能の両方にわたるMavenirの地位が拡大しました。
- 2026年5月:Mavenirは、2025年2月に発表されたマルチイヤー契約延長のもとで、AWS上で動作するクラウドネイティブIMSプラットフォームへの最初の100,000人のTelefónica Germanyモバイル顧客の移行を完了しました。自動化を使用した全サイトの完全移行は2027年に予定されており、AWSクラウドをドイツのモバイル音声インフラの検証済みキャリアグレードホストとして確立しました。
- 2026年5月:TERAGOとEricssonがカナダのマクマスター製造研究所でプライベート5Gネットワークを開始し、最近リリースされたカナダの産業用スペクトルを活用した実際の製造・研究環境でのエンタープライズグレード5Gの重要な展開を実現しました。


グローバル仮想化RANソフトウェア市場レポートの範囲
仮想化RAN(vRAN)ソフトウェア市場は、汎用またはクラウドインフラ上で動作するソフトウェアベースのネットワークアーキテクチャを使用して、無線アクセスネットワーク(RAN)機能を仮想化、分解、制御、自動化、および管理するソフトウェアソリューションで構成されています。この市場には、従来ハードウェアに統合されていたRAN機能を置き換えまたは抽象化し、ネットワークオペレーターおよびその他のユーザーが仮想化、クラウドネイティブ、オープン、プロプライエタリ、またはハイブリッドアーキテクチャを通じてRANワークロードを展開できるようにするソフトウェアが含まれます。
仮想化RANソフトウェア市場レポートは、ソフトウェアレイヤー(セントラルユニットソフトウェア、ディストリビューテッドユニットソフトウェア、無線ユニットおよび低PHYソフトウェア、RANインテリジェントコントローラーおよび自動化ソフトウェア、オペレーションズ・アドミニストレーション・オーケストレーションソフトウェア、およびその他の仮想化RANソフトウェア)、アーキテクチャ(オープンvRAN、クラウドネイティブvRAN、プロプライエタリvRAN、およびハイブリッドvRAN)、デプロイメントモデル(クラウドネイティブvRAN、およびオンプレミス)、ネットワーク世代(5G新無線、4G/LTE、および3Gおよびレガシーモダナイゼーション)、エンドユーザー(モバイルネットワークオペレーター、エンタープライズおよび産業組織、ニュートラルホストおよびタワー会社、ならびに政府および防衛組織)、地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| セントラルユニットソフトウェア |
| ディストリビューテッドユニットソフトウェア |
| 無線ユニットおよび低PHYソフトウェア |
| RANインテリジェントコントローラーおよび自動化ソフトウェア |
| オペレーションズ・アドミニストレーション・オーケストレーションソフトウェア |
| その他の仮想化RANソフトウェア |
| オープンvRAN |
| クラウドネイティブvRAN |
| プロプライエタリvRAN |
| ハイブリッドvRAN |
| クラウドネイティブvRAN |
| オンプレミス |
| 5G新無線 |
| 4G/LTE |
| 3Gおよびレガシーモダナイゼーション |
| モバイルネットワークオペレーター |
| エンタープライズおよび産業組織 |
| ニュートラルホストおよびタワー会社 |
| 政府および防衛組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| ソフトウェアレイヤー別 | セントラルユニットソフトウェア | |
| ディストリビューテッドユニットソフトウェア | ||
| 無線ユニットおよび低PHYソフトウェア | ||
| RANインテリジェントコントローラーおよび自動化ソフトウェア | ||
| オペレーションズ・アドミニストレーション・オーケストレーションソフトウェア | ||
| その他の仮想化RANソフトウェア | ||
| アーキテクチャ別 | オープンvRAN | |
| クラウドネイティブvRAN | ||
| プロプライエタリvRAN | ||
| ハイブリッドvRAN | ||
| デプロイメントモデル別 | クラウドネイティブvRAN | |
| オンプレミス | ||
| ネットワーク世代別 | 5G新無線 | |
| 4G/LTE | ||
| 3Gおよびレガシーモダナイゼーション | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| エンタープライズおよび産業組織 | ||
| ニュートラルホストおよびタワー会社 | ||
| 政府および防衛組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
仮想化RANソフトウェアの市場規模はどのくらいですか?
仮想化RANソフトウェア市場規模は、2026年の5.84 ビリオン 米ドルから、CAGR 37.23%で2031年までに28.42 ビリオン 米ドルに達すると予測されています。
仮想化RANソフトウェアへの需要を促進しているものは何ですか?
5Gスタンドアロン展開、クラウドネイティブネットワークアップグレード、O-RAN標準、エネルギー管理、およびプライベート5G展開が需要を支えています。
最大のシェアを持つソフトウェアレイヤーはどれですか?
セントラルユニットソフトウェアは2025年に31.83%のシェアを占め、主要なベースバンド制御とデータ機能における役割によって支えられています。
最も急速に拡大している仮想化RANソフトウェアセグメントはどれですか?
RANインテリジェントコントローラーおよび自動化ソフトウェアは、2031年にかけてCAGR 38.43%で拡大すると予測されています。
仮想化RANソフトウェアの採用をリードしている地域はどこですか?
北米は2025年に38.26%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 38.22%で拡大すると予測されています。
なぜ企業はプライベート5Gネットワークを展開するのですか?
企業は、信頼性の高いローカル接続、低遅延、サイバーセキュリティ、およびデータとソフトウェアアップデートの制御のためにプライベート5Gを使用しています。
最終更新日:



