
Tamanho e Participação do Mercado de Realidade Virtual na Área da Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
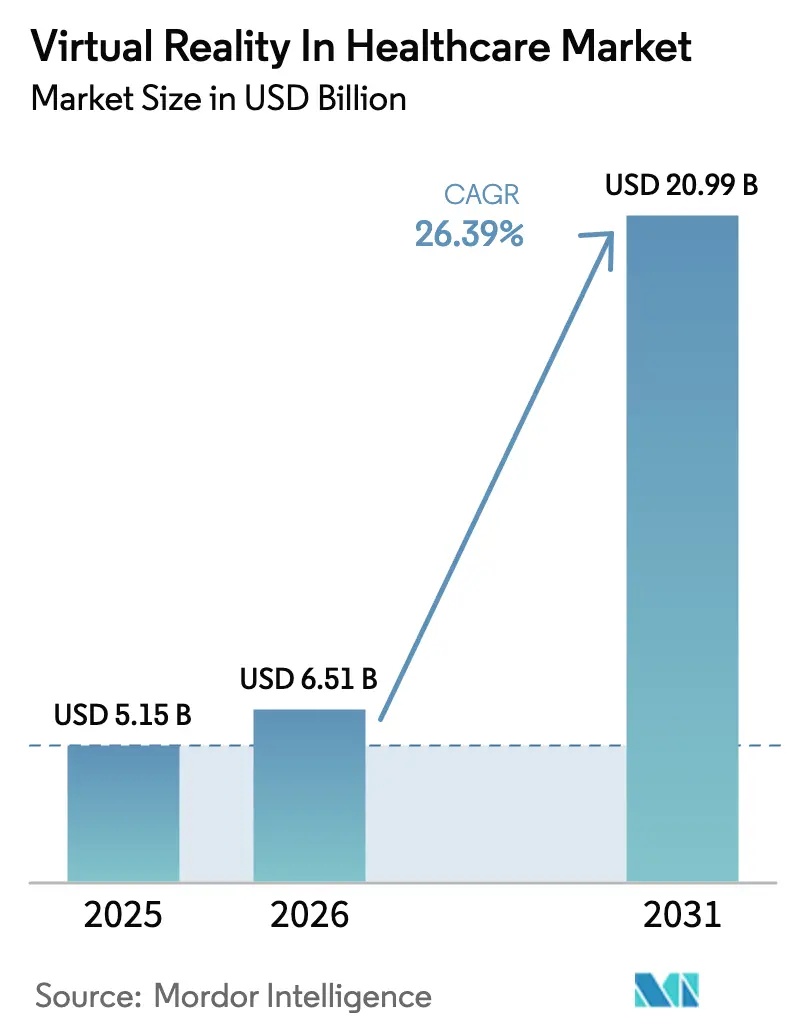
| Tamanho do Mercado (2026) | 6.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 26.39 % |
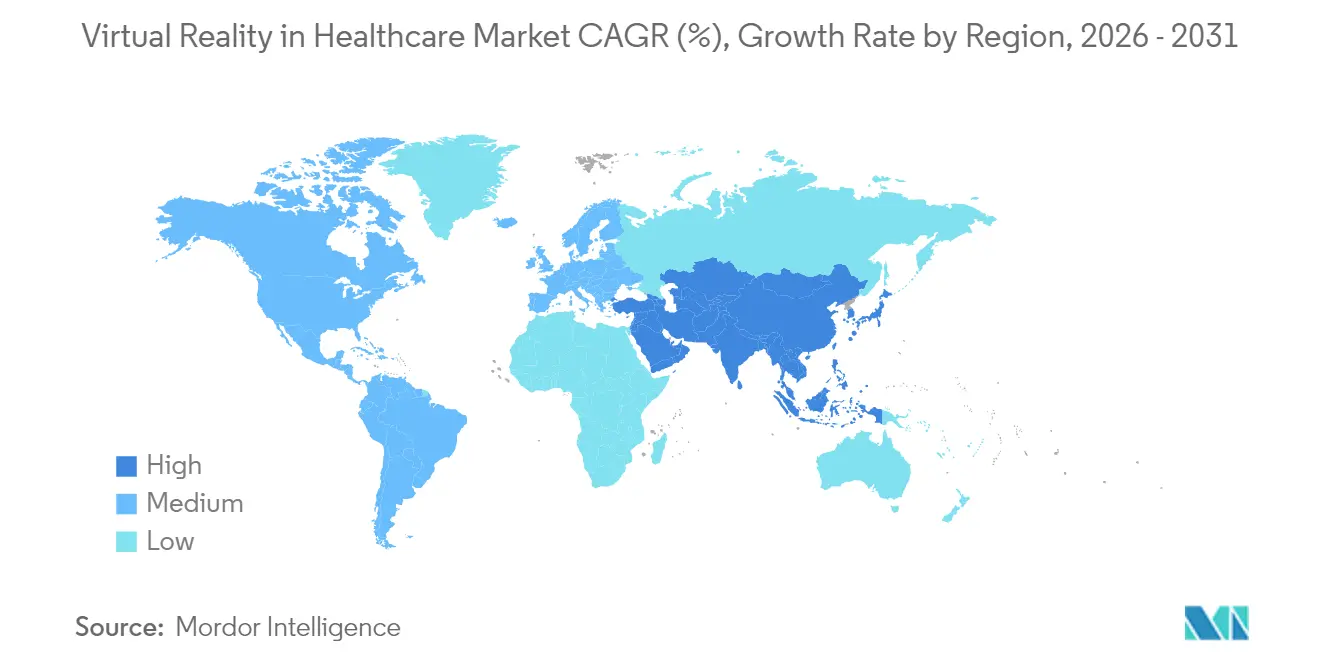
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
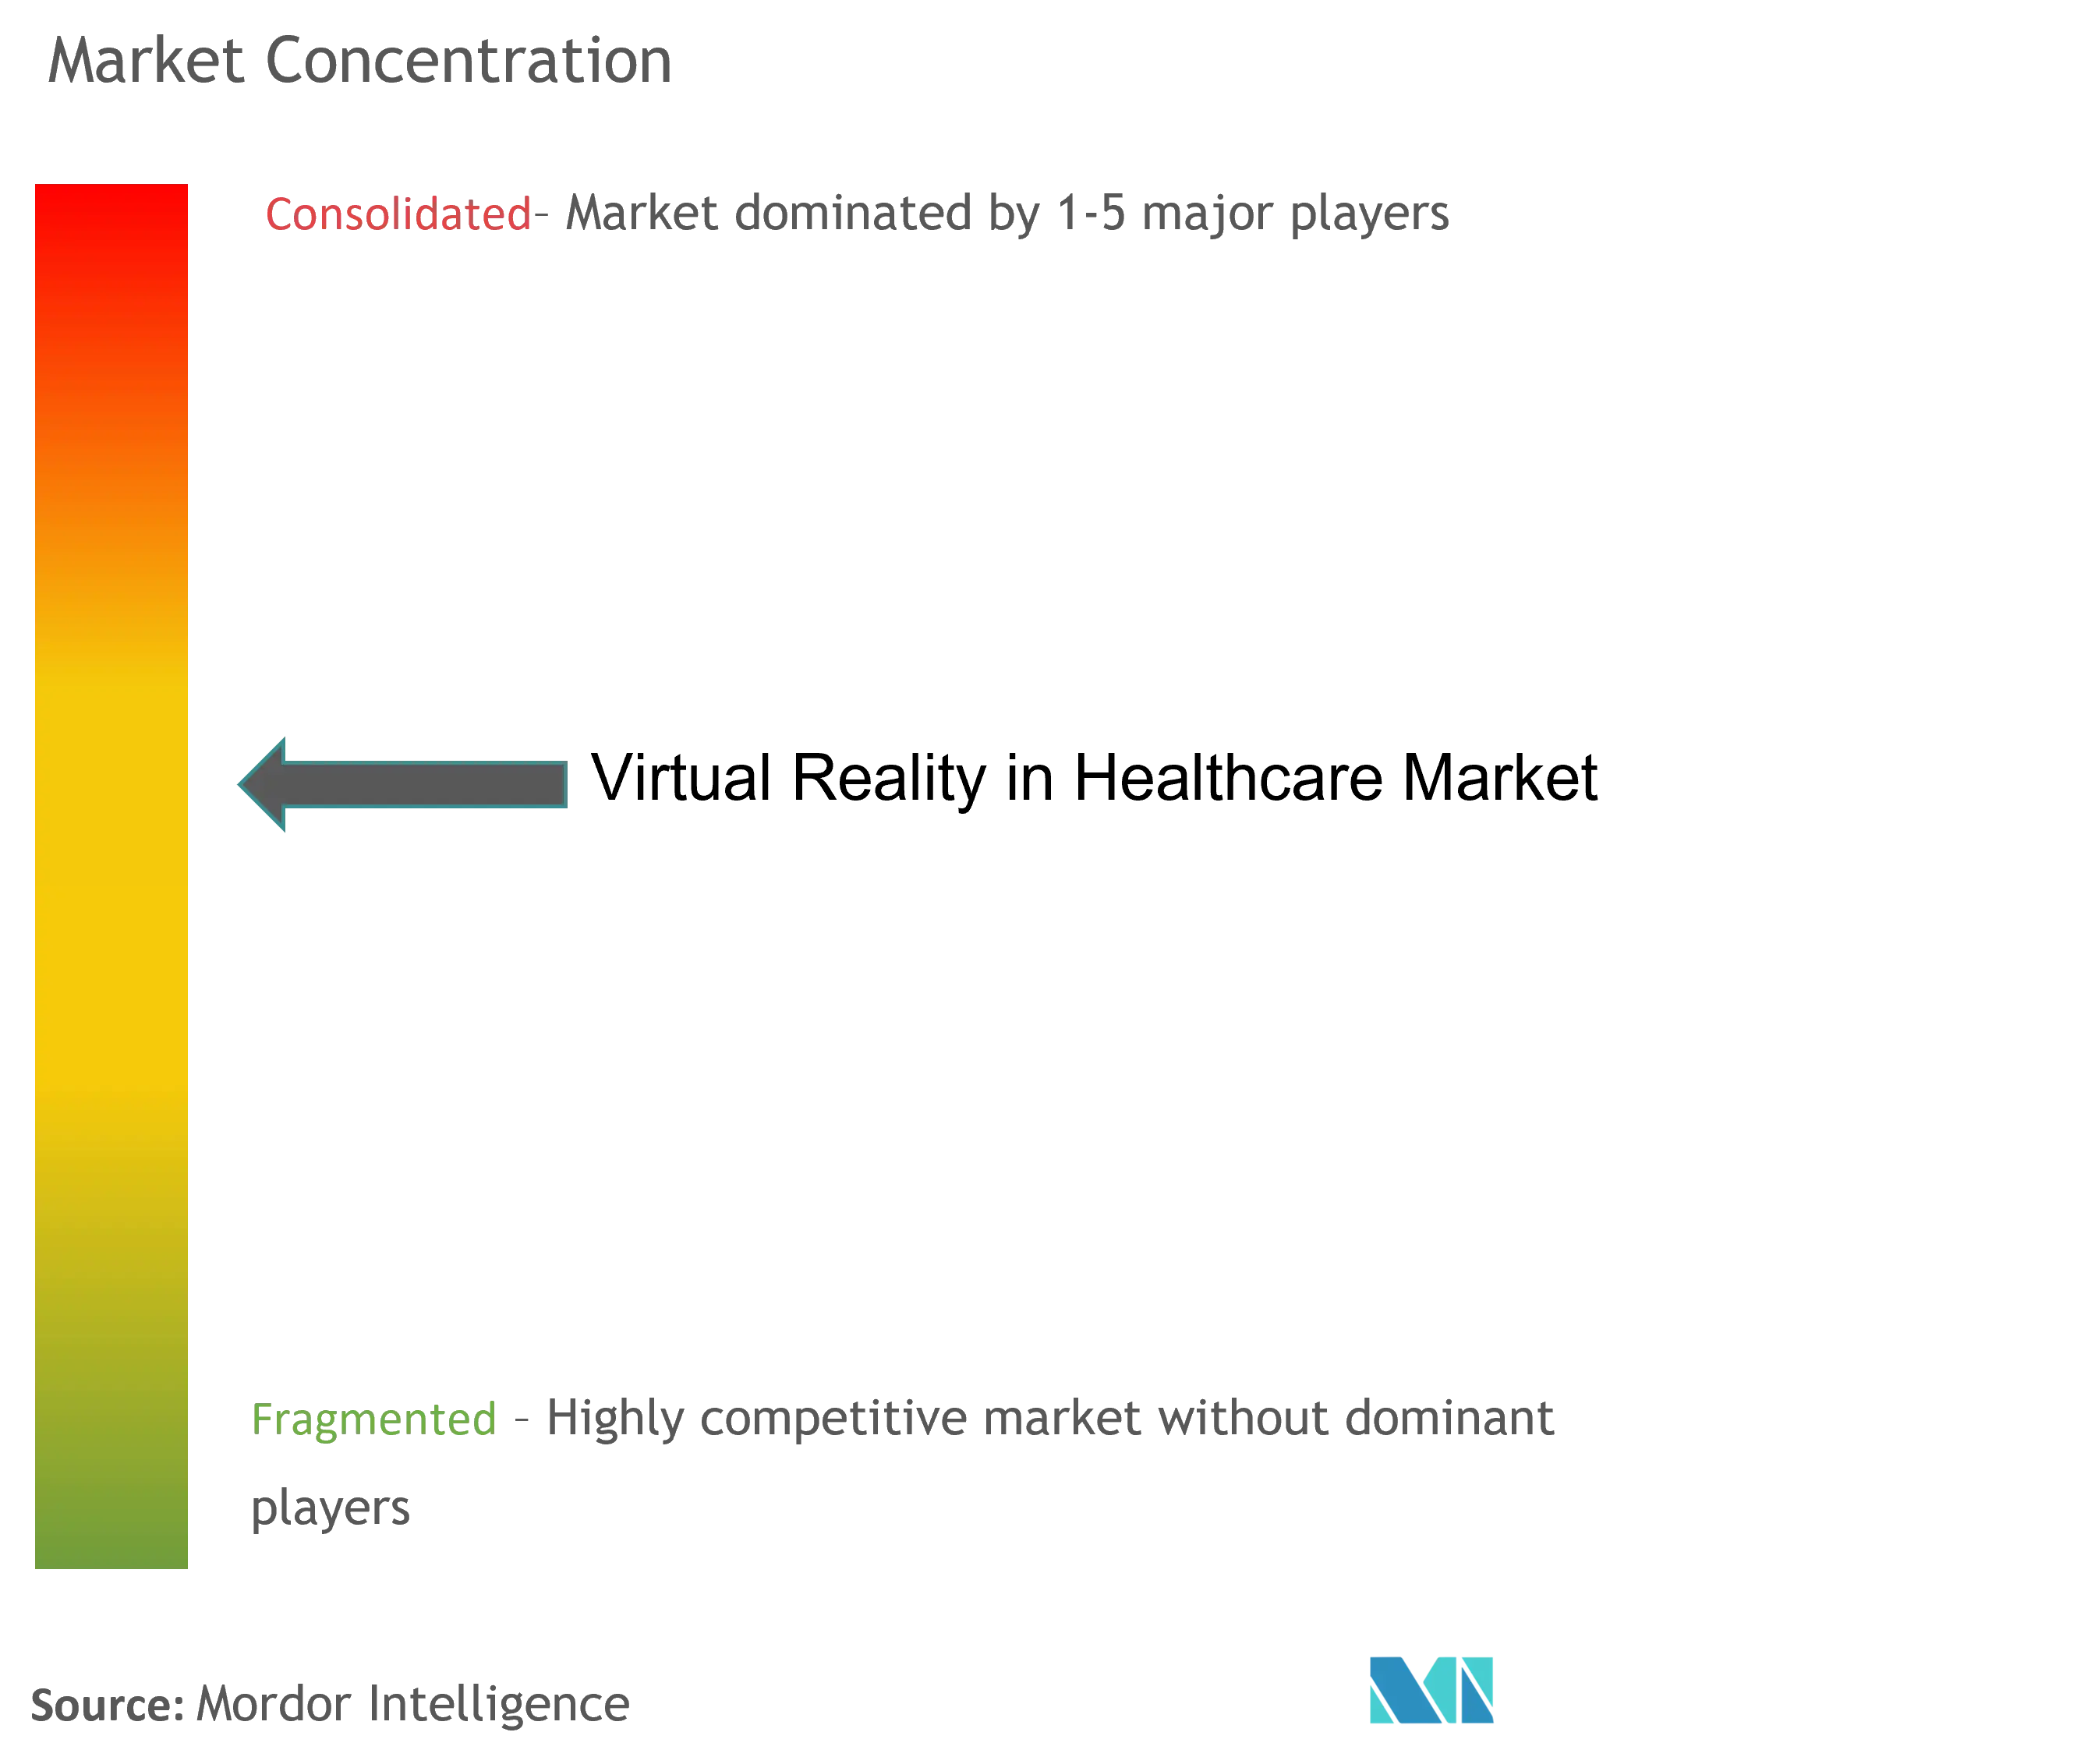
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Realidade Virtual na Área da Saúde por Mordor Intelligence
Espera-se que o mercado de Realidade Virtual na Área da Saúde cresça de USD 5,15 bilhões em 2025 para USD 6,51 bilhões em 2026 e está previsto para atingir USD 20,99 bilhões até 2031, a um CAGR de 26,39% no período 2026-2031. A crescente confiança institucional, as vias de reembolso mais claras e a queda nos custos de hardware estão convergindo para acelerar a adoção. O hardware continua a ancorar a maior parte das receitas, mas as plataformas de software ricas em conteúdo estão escalando mais rapidamente à medida que a validação clínica e a integração de IA ampliam o escopo terapêutico. As primeiras decisões de reembolso para dispositivos autorizados pela FDA já estão remodelando a economia dos compradores, e os modos de entrega imersivos estão se mostrando especialmente eficazes para gestão da dor, saúde mental e reabilitação. Embora a cinetose digital e os riscos de privacidade persistam, melhorias técnicas direcionadas, estruturas de gestão de riscos e padrões mais robustos de segurança de dados estão atenuando progressivamente essas barreiras.
Principais Conclusões do Relatório
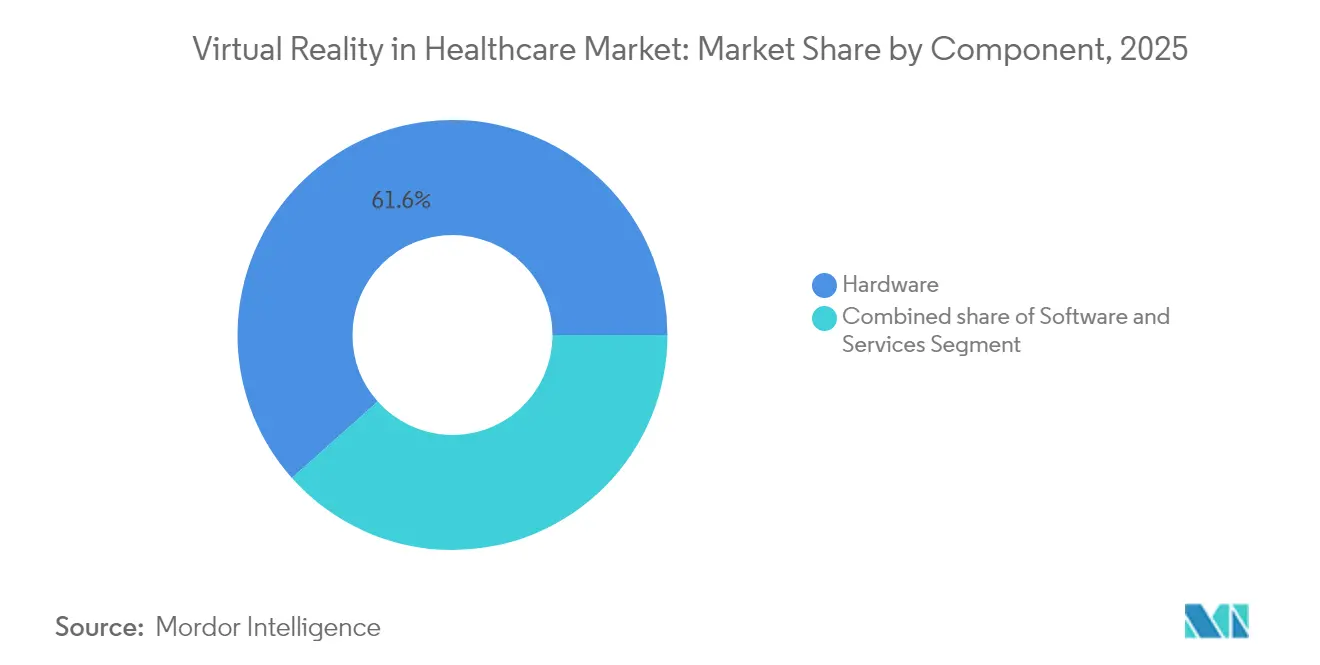
- Por componente, o hardware detinha 61,58% da participação de mercado de Realidade Virtual na Área da Saúde em 2025, enquanto o software avança a um CAGR de 28,48% até 2031.
- Por aplicação, a simulação e o treinamento cirúrgico lideraram com 32,10% de participação de receita em 2025; reabilitação e fisioterapia está prevista para expandir a um CAGR de 28,96% até 2031.
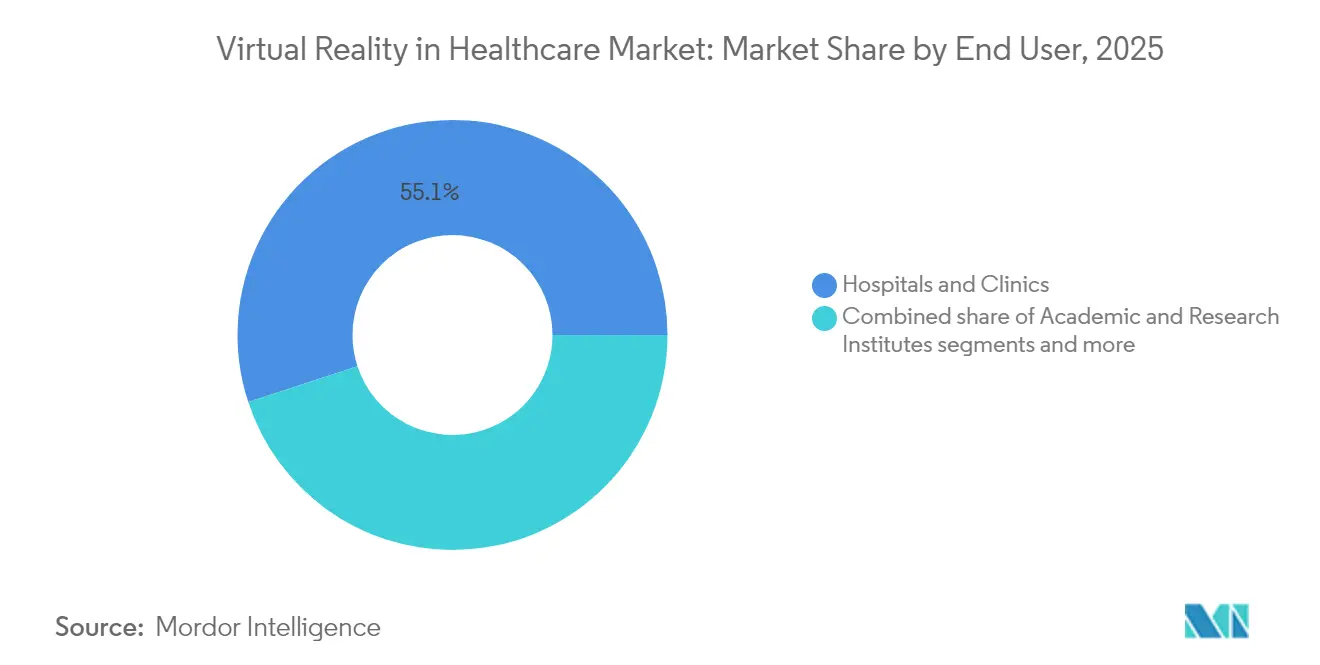
- Por usuário final, hospitais e clínicas detinham 55,05% do tamanho do mercado de Realidade Virtual na Área da Saúde em 2025, e os centros de reabilitação registram o CAGR projetado mais rápido, de 29,35%, até 2031.
- Por modo de entrega, a RV imersiva capturou 68,10% da participação do mercado de Realidade Virtual na Área da Saúde em 2025 e cresce a um CAGR de 29,70% em direção a 2031.
- Por geografia, a América do Norte dominou com 42,85% de participação em 2025, enquanto a Ásia-Pacífico está posicionada para o maior CAGR de 30,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores do Mercado de Realidade Virtual na Área da Saúde*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de RV para treinamento e simulação cirúrgica | +6.8% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda crescente por terapias de gestão da dor e saúde mental | +7.2% | Global, particularmente forte na América do Norte | Curto prazo (≤ 2 anos) |
| Reduções no custo da tecnologia e melhoria do hardware | +5.4% | Global, com benefícios de fabricação na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da telemedicina integrando RV | +4.1% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas-piloto governamentais de reembolso para terapêuticos digitais de RV | +5.9% | América do Norte e UE, com o CMS liderando a adoção | Curto prazo (≤ 2 anos) |
| Análise espacial por IA viabilizando reabilitação baseada em resultados | +3.8% | Global, com sistemas de saúde avançados na liderança | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de RV para Treinamento e Simulação Cirúrgica
A educação cirúrgica está migrando da observação para a construção de habilidades por meio da experiência prática. Ensaios randomizados em 2024 confirmaram que procedimentos virtuais melhoraram a precisão e encurtaram as curvas de aprendizado nos principais hospitais de ensino dos Estados Unidos. Diversas equipes cirúrgicas implantaram com sucesso os headsets Apple Vision Pro durante casos ao vivo, comprovando a viabilidade intraoperatória e gerando demanda por aplicativos prontos para uso em campo estéril e independentes de dispositivo. Os fornecedores de plataformas agora incluem controladores hápticos e painéis de avaliação guiados por IA que pontuam o desempenho e alimentam dados nos sistemas de credenciamento. Empresas farmacêuticas estão ingressando no ecossistema ao encomendar módulos personalizados de realidade estendida que ensinam protocolos de administração de medicamentos juntamente com as etapas operatórias. Redes hospitalares que formam "centros de excelência em computação espacial" relatam integração de funcionários mais rápida e menores custos de treinamento por residente, evidenciando um caso de negócio que está forçando instituições retardatárias a reavaliar suas prioridades de investimento[1]Fonte: Departamento de Assuntos de Veteranos dos Estados Unidos, "Compêndio de Literatura sobre Realidade Virtual Imersiva na Área da Saúde," va.gov .
Demanda Crescente por Terapias de Gestão da Dor e Saúde Mental
Uma mudança brusca de política em direção ao alívio não farmacológico da dor, impulsionada pela crise dos opioides, elevou a analgesia virtual para o cuidado convencional. Sistemas autorizados pela FDA, como o RelieVRx, demonstraram redução duradoura da dor em quase 70% dos pacientes 18 meses após a terapia, levando os Centros de Serviços de Medicare e Medicaid (CMS) a ativar três códigos HCPCS que reembolsam dispositivos digitais de saúde mental a partir de janeiro de 2025. Centros médicos acadêmicos agora combinam módulos de mindfulness em RV com sensores de biofeedback, e evidências iniciais do mundo real indicam melhor adesão em comparação com aplicativos móveis equivalentes. Assistentes terapêuticos com inteligência artificial analisam olhar, voz e dados fisiológicos para ajustar a intensidade da cena em tempo real, ampliando o acesso para grupos socioeconômicos diversos e minimizando a carga de trabalho dos clínicos.
Reduções no Custo da Tecnologia e Melhoria do Hardware
A padronização de componentes, a óptica para o mercado de massa e os chipsets de computação espacial estão comprimindo os pontos de preço dos headsets. Hospitais que antes pagavam valores de cinco dígitos por equipamentos especializados agora testam dispositivos de nível consumidor para educação à beira do leito e consultas remotas. Pesquisas mostram que kits de RV baseados em smartphones oferecem pontuações de redução da dor comparáveis às dos sistemas premium em ambientes de baixa complexidade, oferecendo às instalações com orçamento limitado um caminho de entrada viável. Avanços no design de lentes e em algoritmos de previsão de movimento estão reduzindo a incidência de cinetose digital, enquanto capas higiênicas modulares e materiais de limpeza rápida simplificam o controle de infecções. Luvas hápticas com feedback micropneumático estão alcançando o status de listagem da FDA, abrindo novas modalidades terapêuticas para a reabilitação da motricidade fina.
Expansão da Telemedicina Integrando RV
A telepresença imersiva está estendendo a expertise de especialistas a pacientes rurais sem a necessidade de expansão física cara. Grandes sistemas de saúde dos Estados Unidos relatam que programas-piloto de enfermagem virtual reduzem o tempo médio de alta em 15% e elevam as pontuações de satisfação do paciente. Conjuntos de tele-reabilitação combinam análise de captura de movimento com supervisão remota de fisioterapeutas, permitindo que sobreviventes de acidente vascular cerebral completem regimes de exercícios gamificados em casa. Os órgãos reguladores agora tratam muitas sessões de RV como equivalentes paritários às consultas presenciais, desde que o fluxo de dados permaneça em conformidade com a HIPAA. À medida que 35% das plataformas globais de telessaúde incorporam suporte de decisão por IA, a demanda por módulos adicionais de RV que visualizem anatomia ou simulem terapia de exposição está se acelerando[2]Fonte: HealthManagement.org, "O Futuro da Telessaúde," healthmanagement.org .
Análise do Impacto das Restrições do Mercado de Realidade Virtual na Área da Saúde*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de hardware e integração | -3.2% | Global, com impacto especialmente em instalações de saúde de menor porte | Curto prazo (≤ 2 anos) |
| Preocupações com privacidade de dados e cibersegurança | -2.8% | Global, com regulamentações mais rígidas na UE e América do Norte | Médio prazo (2-4 anos) |
| Cinetose digital e fadiga ergonômica dos clínicos | -2.1% | Global, afetando a adoção por profissionais de saúde | Curto prazo (≤ 2 anos) |
| Vias de certificação de dispositivos fragmentadas | -1.9% | Global, com estruturas regulatórias variáveis por região | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Hardware e Integração
Prestadores de menor porte enfrentam dificuldades para financiar simultaneamente aquisições de capital, treinamento de pessoal e integração com prontuários eletrônicos de saúde. Embora os preços base dos headsets estejam caindo, os complementos de grau médico — como almofadas faciais esterilizáveis, câmeras de rastreamento 3D e controladores hápticos aprovados pela FDA — mantêm os custos elevados. O licenciamento de software geralmente segue modelos anuais por usuário que podem rivalizar com o custo do hardware dentro de três anos. Muitos administradores ainda carecem de modelos claros de retorno sobre o investimento, especialmente para casos de uso não reembolsados, como o bem-estar da equipe ou a distração do paciente durante a flebotomia. Subsídios e financiamentos para programas-piloto ajudam, mas o escalonamento sustentado geralmente depende de contratos baseados em valor que compartilham as economias provenientes da redução de reinternações ou prescrições de opioides.
Preocupações com Privacidade de Dados e Cibersegurança
Os sistemas imersivos capturam telemetria biométrica, vetores de olhar e áudio contextual, adicionando novas dimensões às informações de saúde protegidas. Os reguladores exigem consentimento granular e criptografia robusta, mas muitos aplicativos disponíveis comercialmente utilizam por padrão o tratamento de dados de nível consumidor. Avaliações recentes de ameaças destacam riscos de ataques de intermediário virtual, nos quais avatares não autorizados se passam por clínicos durante sessões remotas. Os hospitais estão respondendo com arquiteturas de confiança zero, redes de RV isoladas e detecção de anomalias em tempo real, mas a complexidade das soluções eleva os custos de implantação e desacelera os ciclos de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Realidade Virtual na Área da Saúde
Por Componente:
O Impulso do Software se Consolida sobre uma Base Sólida de HardwareO hardware representou 61,58% da receita de 2025, evidenciando seu papel fundamental no mercado de Realidade Virtual na Área da Saúde. Os embarques globais de headsets para hospitais aumentaram acentuadamente após os fornecedores otimizarem as pilhas ópticas para uso clínico prolongado e lançarem kits de esterilização plug-and-play. O rastreamento de gestos e os periféricos de feedback de força estão se expandindo da ortopedia para programas de treinamento em cardiologia e endoscopia. O tamanho do mercado de Realidade Virtual na Área da Saúde para software, embora menor hoje, está crescendo a 28,48% ao ano à medida que os hospitais migram para assinaturas de conteúdo, painéis de progresso baseados em IA e cenários multiusuário renderizados na nuvem. Kits de desenvolvimento de software de grau regulatório agora são fornecidos com modelos de documentação pré-preenchidos que aceleram as submissões à FDA, encurtando o tempo de obtenção de receita para desenvolvedores independentes.
As receitas de serviços ficam atrás dos dois segmentos principais, mas permanecem vitais. Os sistemas de saúde estão cada vez mais terceirizando o design de laboratórios de habilidades em RV, o provisionamento de endpoints e a curadoria de conteúdo multiplataforma. Os consultores incluem workshops de gestão de mudanças que ensinam aos clínicos como incorporar protocolos de RV nos fluxos de cuidado existentes, fortalecendo a fidelização de clientes a longo prazo e aumentando as receitas recorrentes à medida que os ciclos de atualização de software se aceleram.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Aplicação:
A Reabilitação Acelera e Supera as Taxas de Crescimento do TreinamentoA simulação cirúrgica reteve 32,10% de participação em 2025, com implantações em ortopedia, neurocirurgia e especialidades minimamente invasivas continuando a se expandir. O Departamento de Assuntos de Veteranos destacou fortes evidências de que o ensaio em RV aumenta a confiança procedural em cirurgiões novatos. Enquanto isso, a reabilitação e a fisioterapia capturaram a atenção dos pagadores após estudos mostrarem uma recuperação 20% mais rápida da velocidade de marcha para sobreviventes de acidente vascular cerebral que se engajaram em tarefas imersivas de equilíbrio. O tamanho do mercado de Realidade Virtual na Área da Saúde vinculado à reabilitação está, portanto, escalando rapidamente em dólares absolutos, apesar de sua base menor. Os módulos de tratamento da dor autorizados pela FDA ainda borram ainda mais os limites entre a reabilitação e o cuidado da dor crônica.
Os aplicativos de educação médica estão se diversificando para enfermagem, farmácia e medicina de emergência, sinalizando uma adoção curricular mais ampla. As ferramentas de gestão do cuidado ao paciente, incluindo terapia de exposição e módulos de redução de ansiedade perioperatória, estão conquistando subsídios destinados a reduzir o uso de sedativos. Os desenvolvedores de aplicativos que combinam geração de evidências com painéis de análise robustos ganham vantagem, porque os hospitais devem demonstrar ganhos funcionais mensuráveis para garantir o reembolso contínuo.
Por Usuário Final:
Centros de Reabilitação Fecham a LacunaHospitais e clínicas ainda geram 55,05% da receita do mercado, refletindo seu foco multimodal em treinamento, terapia e educação do paciente. No entanto, os centros de reabilitação dedicados registram um CAGR de 29,35% à medida que as plataformas imersivas se mostram especialmente eficazes para a recuperação neurológica e ortopédica. Os programas domiciliares fornecidos por prestadores de reabilitação ampliam ainda mais o universo endereçável de pacientes.
Os institutos acadêmicos e de pesquisa permanecem influenciadores-chave, aproveitando o financiamento por subsídios para validar novos protocolos e publicar dados de resultados que fundamentam as solicitações de reembolso. Os centros de diagnóstico estão experimentando a RV para aliviar a ansiedade dos pacientes durante procedimentos como ressonância magnética ou colonoscopia, relatando melhoria no fluxo de atendimento e menor necessidade de sedativos. A participação de mercado de Realidade Virtual na Área da Saúde proveniente desses segmentos menores é modesta, mas estrategicamente importante, porque pontuações positivas de experiência do paciente ajudam a persuadir as seguradoras a autorizar implantações mais amplas.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Modo de Entrega:
A RV Imersiva Dita o RitmoOs sistemas imersivos entregaram 68,10% da receita de 2025 e sustentarão um CAGR de 29,70% até 2031. Os ensaios clínicos mostram consistentemente que a imersão sensorial plena aumenta a eficácia da distração da dor e o aprendizado de movimentos ao criar presença e foco. As configurações semi-imersivas, frequentemente exibidas em monitores panorâmicos, suportam reabilitação em grupo ou aulas de educação ao paciente onde a supervisão do clínico é essencial.
As soluções não imersivas de desktop ou tablet permanecem relevantes para instruções de baixo risco, mas não conseguem igualar os resultados clínicos demonstrados pelos dispositivos de uso na cabeça. Consequentemente, os desenvolvedores concentram o P&D em pipelines imersivos, e os fornecedores de componentes buscam painéis micro-OLED de maior resolução, estruturas contra-balanceadas mais leves e maior duração da bateria.
Análise Geográfica
Mercado de Realidade Virtual na Área da Saúde na América do Norte
A América do Norte controlou 42,85% da receita de 2025, apoiada por uma FDA proativa que emitiu um código 21 CFR dedicado para dispositivos de terapia comportamental por realidade virtual e uma regra de Cobertura Transitória para Tecnologias Emergentes que acelera os pagamentos do Medicare. Grandes redes integradas de prestação de serviços de saúde destinam orçamento para laboratórios de tecnologia imersiva e alimentam continuamente os pagadores com dados de resultados, reforçando ciclos virtuosos de adoção. As seguradoras da região agora analisam as solicitações de reembolso de realidade virtual sob critérios de equipamentos médicos duráveis, oferecendo aos prestadores um caminho mais claro para a recuperação de custos.
Mercado de Realidade Virtual na Área da Saúde na Europa
A Europa segue com adoção constante, impulsionada por projetos-piloto do setor público e consórcios de pesquisa transfronteiriços. A conformidade com o Regulamento Geral de Proteção de Dados da UE molda o design dos sistemas, fomentando arquiteturas de segurança robustas que estão se tornando referências globais. As reformas de financiamento hospitalar da Alemanha em 2025 reservaram capital para terapêuticas digitais, e a autoridade nacional de saúde da França publicou diretrizes de prática clínica que recomendam a analgesia por realidade virtual para determinados grupos de pacientes com dor crônica.
Mercado de Realidade Virtual na Área da Saúde na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, registrando um CAGR de 30,05%. As cadeias de suprimentos locais de eletrônicos reduzem os custos dos headsets, enquanto subsídios governamentais incentivam a tele-reabilitação em áreas rurais. O envelhecimento da população do Japão impulsiona a demanda por programas de prevenção de quedas, e o esquema nacional de seguros da Austrália começou a reembolsar módulos de realidade virtual para dor crônica para pacientes elegíveis. Projeta-se, portanto, que o tamanho do mercado de Realidade Virtual na Área da Saúde na APAC supere os totais europeus antes do que se previa anteriormente.
Mercado de Realidade Virtual na Área da Saúde na América do Sul e no MEA
A América do Sul e o Oriente Médio e África são menores atualmente, mas estão ganhando impulso. Hospitais privados brasileiros implantam realidade virtual para distração em oncologia pediátrica, e os países do Golfo incluem centros de simulação imersiva nos planos diretores de novas cidades médicas. Parcerias com fabricantes de equipamentos originais globais e centros de pesquisa universitários estão acelerando a transferência de tecnologia, contornando barreiras legadas que antes retardavam a adoção da saúde digital.

Panorama regulatório
A regulamentação para RV na área da saúde continua a se cristalizar em torno de estruturas de dispositivos médicos e saúde digital, em vez de um regime independente de RV. Nos Estados Unidos, o FDA Digital Health Center of Excellence mantém uma lista pública de dispositivos médicos de Realidade Aumentada e Realidade Virtual que atingiu 104 entradas até fevereiro de 2026, com a maioria das aprovações usando a via 510(k) e autorizações De Novo selecionadas estabelecendo precedentes, incluindo a classificação do RelieVRx da AppliedVR sob a norma 21 CFR 890.5800. À medida que a RV avança nos fluxos de trabalho clínicos, o FDA também incorporou expectativas atualizadas sobre fatores humanos em suas ferramentas de submissão, integrando o Human Factors Content Guidance (publicado em 29 de maio de 2026, com vigência a partir de 1º de agosto de 2026) aos modelos eSTAR, reforçando considerações de usabilidade, rotulagem e ambiente de uso para dispositivos imersivos.
Fora dos Estados Unidos, desenvolvedores e prestadores de serviços enfrentam pressão paralela de conformidade por parte de regimes de privacidade e segurança de dispositivos, o que está impulsionando práticas mais formais de evidência, gestão de risco e governança de dados em todas as implantações. A Europa opera sob proteções de dados alinhadas ao GDPR e supervisão de dispositivos médicos, enquanto reguladores globais também exploram abordagens de inovação controlada; conceitos de sandbox regulatório para tecnologias emergentes têm sido discutidos em várias jurisdições, juntamente com as vias convencionais de MDR/IVDR e saúde digital. No Canadá, a Health Canada sinalizou um maior rigor nos controles a nível de estabelecimento, modernizando os requisitos de licenciamento de estabelecimentos de dispositivos médicos por meio de uma orientação GUI-0016 atualizada, prevista para entrar em vigor em 14 de dezembro de 2026, o que altera a forma como fornecedores, importadores e distribuidores operacionalizam a conformidade para ofertas médicas habilitadas por RV.
Análise da cadeia de valor
A cadeia de valor da RV na área da saúde começa com hardware e plataformas habilitadoras (displays montados na cabeça, sensores, computação e ecossistemas operacionais) e se estende pela integração de nível médico, criação de conteúdo clínico e implantação regulada. Plataformas de computação espacial de consumo e empresariais fornecem a camada básica de dispositivos, enquanto fabricantes de equipamentos originais (OEMs) de saúde e fornecedores de fluxo de trabalho traduzem dados clínicos em visualizações e aplicações imersivas. Por exemplo, a Siemens Healthineers posiciona capacidades de visualização 3D/RV em ofertas como o Cinematic Reality e ferramentas de planejamento.
Essas camadas iniciais são complementadas por componentes de acessórios e higiene, ferramentas de gerenciamento de dispositivos e arquiteturas de conectividade e segurança que permitem o uso da RV em hospitais, clínicas e ambientes de cuidados remotos. Nas etapas intermediária e final, desenvolvedores de software especializados e fornecedores de conteúdo de treinamento constroem bibliotecas de procedimentos, módulos de reabilitação e painéis de análise, frequentemente em parceria com fornecedores de sistemas de imagem ou intervencionistas para incorporar a RV em fluxos clínicos já estabelecidos. Um exemplo representativo é a parceria da Siemens Healthineers com a PrecisionOS para desenvolver treinamento cirúrgico baseado em RV vinculado ao braço em C móvel 3D Cios Spin, ilustrando como as bases instaladas de OEMs se tornam canais de distribuição para conteúdo de RV. A implementação e os serviços completam a cadeia, abrangendo suporte à validação clínica, provisionamento de TI, controles de cibersegurança e privacidade, integração com sistemas de prontuário eletrônico e imagem, e atualizações contínuas de conteúdo, com hospitais e centros acadêmicos servindo como nós de codesenvolvimento e geração de evidências que podem acelerar a aceitação mais ampla em aquisições e reembolsos.
Cenário Competitivo
O mercado de Realidade Virtual na Área da Saúde permanece moderadamente fragmentado, sem nenhuma empresa detendo mais de um quarto da participação. A AppliedVR estabeleceu um marco regulatório ao obter autorização da FDA para o RelieVRx e, em seguida, garantiu a primeira cobertura por pagador comercial com a Highmark, catalisando a confiança entre os compradores hospitalares. Grandes empresas de tecnologia como Apple e Meta fornecem headsets em alto volume, mas dependem de especialistas em saúde para conteúdo clínico e dossiês regulatórios. A Osso VR, a XRHealth e a Fundamental Surgery se diferenciam por meio de bibliotecas baseadas em evidências e análises em nuvem que monitoram o desempenho em escala.
As alianças estratégicas são prolíficas. A GE Healthcare e a MediView codesenvolvem orientação por realidade aumentada para radiologia intervencionista, enquanto patrocinadores farmacêuticos financiam módulos de treinamento específicos para procedimentos, incluídos nos lançamentos de medicamentos. O capital de risco continua a fluir, com foco em startups com pipelines robustos de ensaios clínicos e estratégias de reembolso. Os portfólios de propriedade intelectual combinam cada vez mais patentes de dispositivos com pacotes de dados de economia da saúde, um requisito emergente à medida que os pagadores exigem comprovação de compensações de custos.
Líderes do Setor de Realidade Virtual na Área da Saúde
Koninklijke Philips N.V.
Samsung Electronics Co. Ltd.
HTC Corporation
Sony Corporation
Siemens Healthineers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Realidade Virtual na Área da Saúde
- Microsoft
- Meta Platforms, Inc.
- HTC
- Sony Group
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Osso VR, Inc.
- Surgical Theater, Inc.
- MindMaze SA
- XRHealth USA, Inc.
- AppliedVR, Inc.
- Medical Realities Ltd.
- SyncThink, Inc.
- Vicarious Surgical, Inc.
- ImmersiveTouch, Inc.
- Samsung Group
- VirtaMed
- CAE
- FundamentalVR Ltd.
- BehaVR, LLC

Oportunidades de mercado e perspectivas futuras
Está se formando uma lacuna em torno de fluxos de trabalho de RV regulados e comprovados por evidências que se situam ao lado dos caminhos de cuidados já reembolsados, particularmente onde a terapia ou o treinamento imersivo podem ser medidos e documentados. A presença de dispositivos de RA/RV listados pelo FDA atingiu 104 entradas no início de 2026, indicando um conjunto mais amplo de produtos e indicações que prestadores e pagadores podem consultar ao avaliar aquisição, segurança e validade clínica. Essa expansão está alinhada com a mudança do relatório em direção a plataformas de software ricas em conteúdo que escalam por meio de assinaturas e análises, particularmente em manejo da dor, saúde comportamental e reabilitação, onde o acompanhamento de resultados apoia credenciamento, relatórios de qualidade e documentação de reembolso.
Outra oportunidade de curto prazo é a convergência da RV com imagem, planejamento e design de fluxo de trabalho hospitalar, o que amplia o uso além da terapia episódica para eficiência a nível de sistema e experiência do paciente. O uso do Apple Vision Pro pela Siemens Healthineers para o Cinematic Reality mostra como a computação espacial é empacotada para planejamento cirúrgico, educação médica e visualização do paciente, enquanto o uso pela Philips de ferramentas de planejamento de instalações orientadas para RV/RA (incluindo o SitePlanner e módulos de visualização relacionados) indica demanda de hospitais que buscam validar layouts e fluxos de trabalho antes da construção ou renovação. Parcerias que conectam ativos clínicos de OEMs com bibliotecas de conteúdo especializado, como a da Siemens Healthineers com a PrecisionOS para treinamento em RV, criam um caminho para escalar em frotas de equipamentos já instalados. Elas também apoiam prestadores de serviços que oferecem pacotes de cibersegurança, gerenciamento de dispositivos e integração, capazes de reduzir o atrito na implantação para hospitais, clínicas e centros de reabilitação.
Desenvolvimento Recente do Setor no Mercado de Realidade Virtual na Área da Saúde
- Junho de 2026: A Samsung fez parceria com a organização de pesquisa clínica Alcedis para avançar em pesquisas clínicas usando desfechos baseados em dispositivos vestíveis. A colaboração visa traduzir biometria coletada por dispositivos vestíveis em evidências adequadas para ensaios clínicos, fortalecendo a base de dados na qual intervenções imersivas e digitais podem se apoiar ao buscar validação e adoção.
- Maio de 2026: A Philips integrou conteúdo de narrativa da Disney ao seu Ambient Experience para ressonância magnética em instalações médicas em 87 países. Ao combinar ambientes audiovisuais imersivos com fluxos de trabalho de imagem, a iniciativa posiciona o design de experiência do paciente semelhante à RV como uma palanca predominante para reduzir a ansiedade e melhorar a cooperação durante procedimentos diagnósticos.
- Outubro de 2024: A HTC VIVE e a Virtualware firmaram parceria para acelerar a adoção empresarial de XR, com a HTC VIVE se tornando distribuidora oficial da plataforma de software VIROO Enterprise XR da Virtualware na América do Norte. O acordo apoia uma implantação mais ampla de pilhas de software XR gerenciadas para treinamento e simulação multiusuário, capacidades que os prestadores de saúde utilizam para educação clínica padronizada e laboratórios de habilidades.


Mercado de Realidade Virtual na Área da Saúde Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange as receitas geradas pelo uso de soluções de realidade virtual em ambientes de saúde, incluindo hardware de RV, software de RV e serviços relacionados usados em fluxos de trabalho médicos clínicos e não clínicos.
Exclusões de escopo: Ferramentas de simulação 2D não imersivas, produtos de realidade aumentada ou realidade mista vendidos sem casos de uso de RV, e gastos gerais de consumo com RV não vinculados a aplicações de saúde estão excluídos.
Visão geral da segmentação
- Por Componente (Valor, USD bilhões)
- Hardware
- Dispositivos
- Displays Montados na Cabeça
- Dispositivos de Rastreamento de Gestos
- Projetores e Paredes de Exibição
- Outros Dispositivos
- Acessórios
- Dispositivos
- Software
- Serviços
- Hardware
- Por Aplicação (Valor, USD bilhões)
- Simulação e Treinamento Cirúrgico
- Gestão da Dor e Transtorno de Estresse Pós-Traumático
- Reabilitação e Fisioterapia
- Educação e Treinamento Médico
- Gestão do Cuidado ao Paciente
- Outras Aplicações
- Por Usuário Final (Valor, USD bilhões)
- Hospitais e Clínicas
- Institutos Acadêmicos e de Pesquisa
- Centros de Reabilitação
- Centros de Diagnóstico
- Outros Usuários Finais
- Por Modo de Entrega (Valor, USD bilhões)
- RV Imersiva
- RV Semi-Imersiva
- RV Não Imersiva
- Por Geografia (Valor, USD bilhões)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é utilizada para construir a estrutura inicial do mercado e ancorar premissas que não devem mudar com base em uma única entrevista. Analisamos fontes públicas como as bases de dados de dispositivos e comunicações de segurança do FDA dos EUA, as referências de cobertura e pagamento do Centers for Medicare and Medicaid Services, e fontes de estatísticas nacionais de saúde, como o CDC, quando relevantes para o contexto de dor, reabilitação e saúde mental.
Também acompanhamos sinais de padrões e evidências por meio de fontes como periódicos revisados por pares indexados no PubMed, registros de ensaios clínicos como o ClinicalTrials.gov, e publicações de sistemas de saúde e universidades relacionadas a treinamento e simulação. Para conectar a adoção à realidade empresarial, utilizamos registros de empresas, apresentações a investidores e reportagens confiáveis, apoiadas por assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes, e uma base de dados de importação e exportação em nível de embarque, onde os fluxos de hardware ajudam a verificar a movimentação de unidades. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário é utilizado para validar o que a pesquisa documental não pode explicar totalmente, especialmente a adoção no mundo real, os caminhos de decisão de compra e o comportamento do preço médio de venda entre ambientes de cuidado. Conversamos com uma combinação de tomadores de decisão de hospitais e clínicas, usuários de treinamento e simulação, e especialistas do lado das soluções nas principais regiões, para que as premissas reflitam diferenças em regulamentação, financiamento e maturidade da saúde digital.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | Ásia-Pacífico: 37% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 35% | EMEA: 36% |
| Empresas menores: 17% | Gerentes: 51% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento começa com a construção de um conjunto de demanda de cima para baixo que vincula o uso de RV na área da saúde a onde os gastos realmente ocorrem, e então é transformado em valor por componente e caso de uso. O conjunto de demanda é reconstruído usando indicadores como a taxa de adoção de treinamento assistido por RV na educação médica, o crescimento de programas de terapia e reabilitação que utilizam conteúdo imersivo, e a mudança na combinação entre compras de hardware e contratos recorrentes de software ou serviço.
Para manter o modelo prático, algumas variáveis de entrada são acompanhadas de perto e atualizadas quando surgem novas evidências, incluindo tendências de preços de headsets e acessórios, ciclos de substituição e renovação em ambientes institucionais, tamanhos de implantação por local, e a proporção de projetos que passam do estágio piloto para o uso rotineiro. A previsão é feita por meio de análise de cenários apoiada por opiniões de especialistas sobre a direção do reembolso, a clareza regulatória e os ciclos orçamentários, sendo então refinada com verificações de séries temporais quando existem séries históricas estáveis. Os resultados são corroborados com aproximações seletivas de baixo para cima, como preços médios de venda amostrados multiplicados por implantações unitárias estimadas e verificações de canais, com lacunas tratadas por meio de intervalos conservadores que são ajustados após entrevistas de acompanhamento.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, e os números são revisados novamente quando um item de linha de componente sai dos intervalos esperados. Comparamos os resultados com métricas proxy, como a direção dos embarques de dispositivos, indicadores de gastos digitais em saúde e o ritmo das evidências clínicas publicadas, e então as anomalias são revisadas em uma segunda análise antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como ações regulatórias importantes, mudanças de reembolso ou uma mudança clara nos preços dos dispositivos. Antes da entrega, uma nova validação é concluída para que os clientes recebam uma visão atualizada que reflita os dados mais recentes disponíveis.
Tamanho do mercado de realidade virtual em saúde da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para RV na área da saúde podem parecer muito distantes entre si, pois os limites de escopo não são sempre os mesmos, e mesmo pequenas diferenças nas tecnologias incluídas podem alterar rapidamente os totais. As diferenças também surgem quando um editor trata os serviços como um custo de repasse, usa uma temporalidade cambial diferente, ou projeta uma adoção mais rápida a partir de pilotos do que os prestadores realmente orçam.
As aprovações regulatórias, os sinais de reembolso dos pagadores e os padrões reais de implantação em hospitais e programas de treinamento são as verificações que mantêm a estimativa da Mordor Intelligence vinculada aos gastos em saúde exclusivamente de RV, em vez de totais combinados de RA mais RV. Outro fator de discrepância é a rotulagem do ano, já que algumas fontes relatam 2024 ou 2025 como base, e outras avançam para 2026 como o primeiro ano de previsão, o que altera o nível de mercado visível ainda antes de aplicar o crescimento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,15 bilhões de USD (2025) | |
| Periódico Comercial A | 2,80 bilhões de USD (2024) | Frequentemente combina RA e RV em um único total, e o ano-base é mais antigo, o que pode subestimar as receitas de saúde exclusivas de RV quando a escala de hardware e software está se acelerando. |
| Repositório Independente B | 10,44 bilhões de USD (2025) | Utiliza uma interpretação mais ampla de RV na área da saúde, que pode incluir gastos adjacentes e premissas agressivas de adoção, o que elevam o nível de 2025 além do que os ciclos orçamentários dos prestadores normalmente suportam. |
A dispersão provém principalmente do que é contabilizado como RV, de qual ano é tratado como ponto de partida, e de quão rapidamente se assume que os pilotos se convertem em compras recorrentes. Ao manter o escopo vinculado aos casos de uso de RV na área da saúde e ao verificar os totais com sinais reais de adoção e precificação, o modelo permanece replicável e mais fácil de rastrear até entradas claras.


Principais Questões Respondidas no Relatório
Qual será o tamanho do gasto em RV terapêutica imersiva até 2031?
Espera-se que o gasto atinja USD 20,99 bilhões, refletindo a trajetória de crescimento projetada do mercado de Realidade Virtual na Área da Saúde.
Qual segmento está se expandindo mais rapidamente nas aplicações de saúde em realidade virtual?
A reabilitação e a fisioterapia avançam a um CAGR de 28,96%, tornando-a o caso de uso de mais rápido crescimento.
Por que as seguradoras estão começando a reembolsar os tratamentos em RV?
A autorização da FDA e os novos códigos HCPCS do CMS estabeleceram legitimidade clínica e vias de faturamento, reduzindo o risco financeiro para os pagadores.
O que está impulsionando a rápida adoção de RV médica na Ásia-Pacífico?
A fabricação regional de eletrônicos, o financiamento governamental para saúde digital e as grandes populações em envelhecimento se combinam para impulsionar um CAGR de 30,05%.
Qual modo de entrega apresenta os melhores resultados clínicos?
A RV imersiva lidera tanto em participação de mercado quanto em eficácia terapêutica documentada para dor, saúde mental e reabilitação de habilidades motoras.
Como os hospitais estão abordando os riscos de privacidade de dados relacionados à RV?
Os sistemas de saúde implantam redes de confiança zero, sub-redes de RV dedicadas e detecção de anomalias em tempo real para proteger dados biométricos e comportamentais.
Página atualizada pela última vez em:



