
Tamanho e Participação do Mercado de Vertebroplastia e Cifoplastia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vertebroplastia e Cifoplastia pela Mordor Intelligence
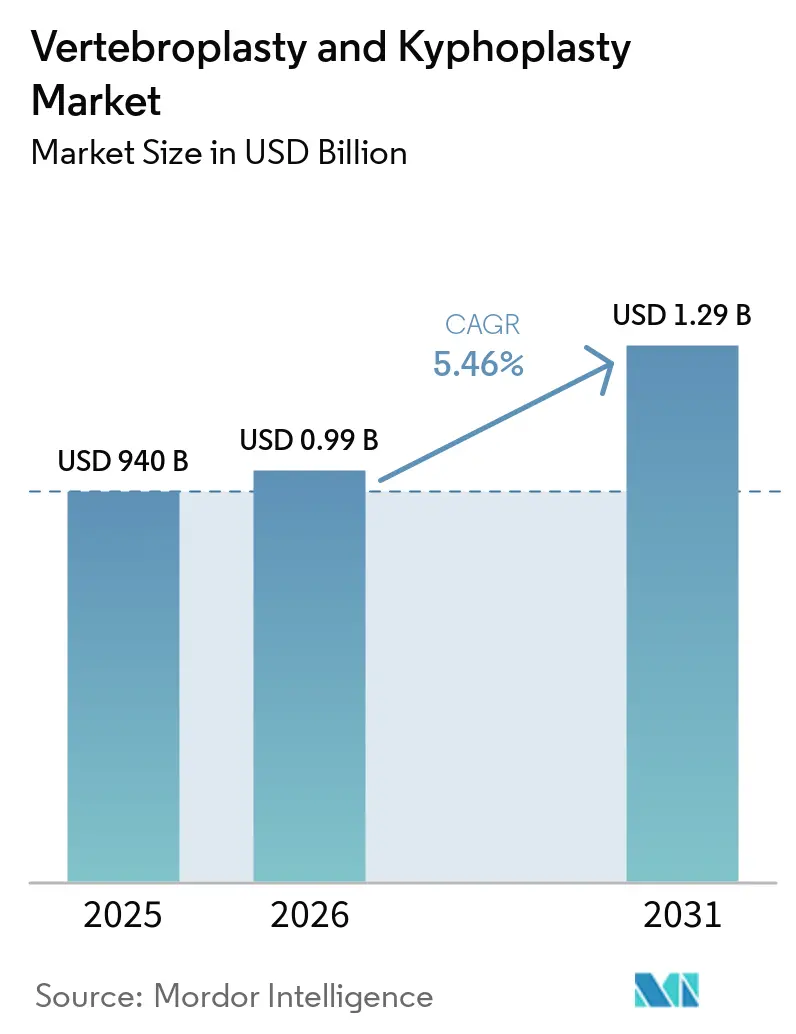
O tamanho do Mercado de Vertebroplastia e Cifoplastia está projetado para expandir de 940 bilhões de USD em 2025 e 0,99 bilhões de USD em 2026 para 1,29 bilhões de USD até 2031, registrando um CAGR de 5,46% entre 2026 e 2031.
Esta expansão é impulsionada pelo aumento das fraturas vertebrais por compressão osteoporótica em populações envelhecidas, pela rápida adoção de procedimentos minimamente invasivos de coluna em regime ambulatorial e pela introdução contínua de sistemas de navegação baseados em inteligência artificial e cimentos ósseos bioativos que melhoram a precisão e reduzem o risco de complicações.
Principais Conclusões do Relatório
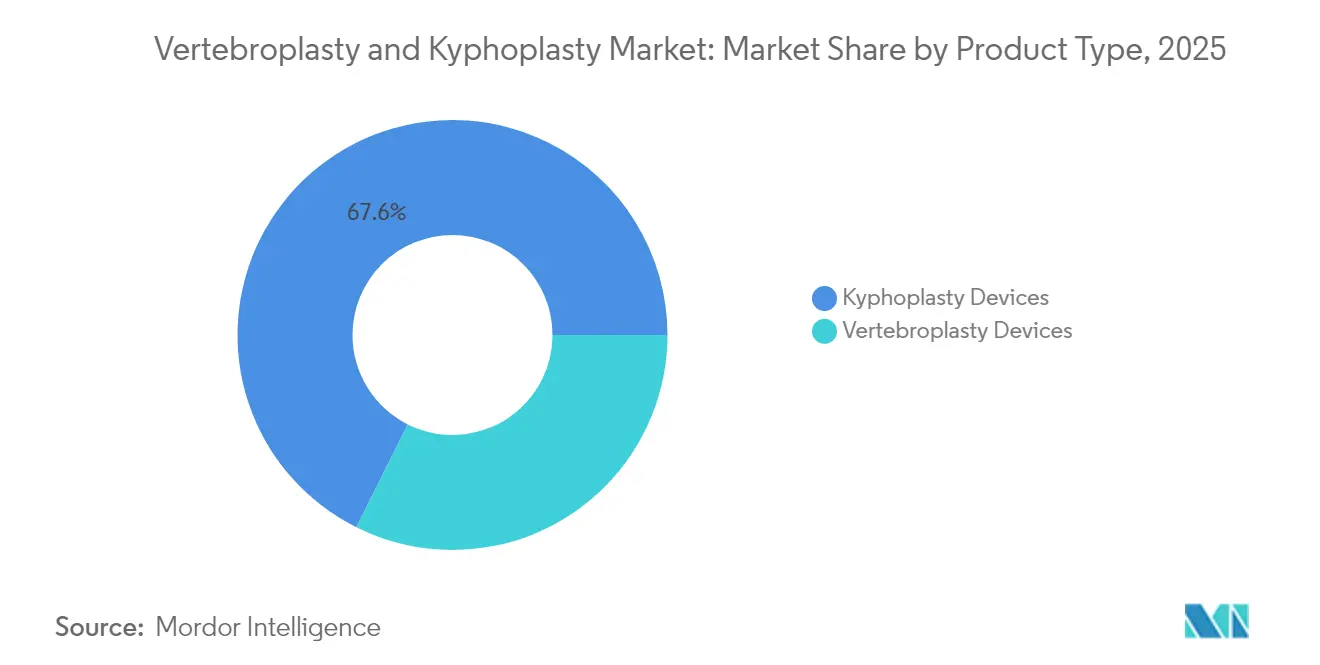
- Por tipo de produto, os dispositivos de cifoplastia detinham 67,62% da participação do mercado de vertebroplastia e cifoplastia em 2025, e a mesma categoria está projetada para registrar a CAGR mais rápida de 5,57% até 2031.
- Por material de cimento ósseo, o polimetilmetacrilato (PMMA) representou 71,74% do tamanho do mercado de vertebroplastia e cifoplastia em 2025 e está definido para crescer a uma CAGR de 5,51% durante a janela de previsão.
- Por aplicação, as fraturas vertebrais por compressão osteoporótica detinham 58,02% da participação em receita em 2025, enquanto o tratamento de metástases espinhais está previsto para se expandir a uma CAGR de 5,96% até 2031.
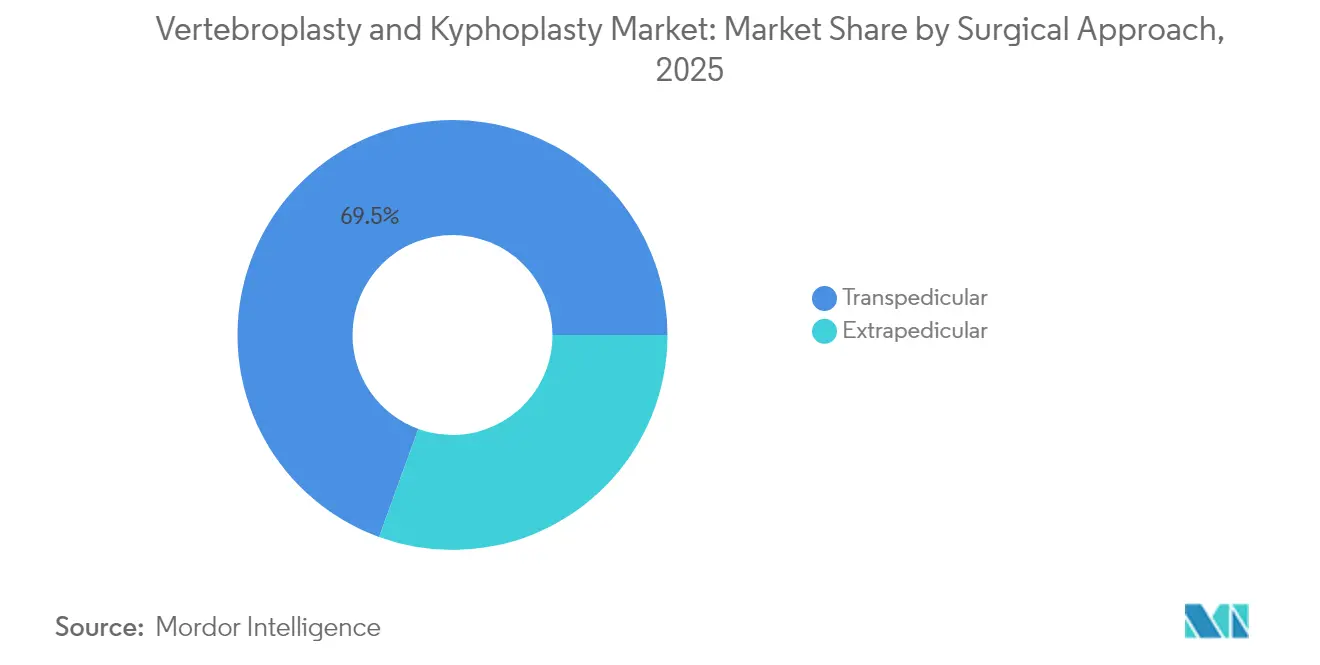
- Por abordagem cirúrgica, a técnica transpedicular capturou 69,45% da participação do mercado de vertebroplastia e cifoplastia em 2025 e está avançando a uma CAGR de 5,55% até 2031.
- Por usuário final, os hospitais permaneceram dominantes com uma participação de 61,32% em 2025, enquanto os ASCs são o ambiente de crescimento mais rápido, com uma CAGR de 6,12% no período 2026-2031.
- Por geografia, a América do Norte foi o maior mercado regional em 2025; prevê-se que a Ásia-Pacífico se expanda a uma CAGR de 6,56% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de osteoporose | +1.2% | Global, com maior impacto na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Expansão da demografia geriátrica | +1.0% | Global, concentrado em economias desenvolvidas | Longo prazo (≥ 4 anos) |
| Preferência por cirurgias minimamente invasivas de coluna em regime de atendimento diurno | +0.8% | América do Norte e UE, expandindo-se para APAC | Médio prazo (2-4 anos) |
| Diretrizes clínicas de intervenção precoce recomendando vertebroplastia/cifoplastia para fraturas osteoporóticas agudas | +0.6% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Navegação orientada por IA e alinhamento robótico na augmentação vertebral | +0.5% | América do Norte, Europa, mercados selecionados da APAC | Médio prazo (2-4 anos) |
| Inovações em cimentos ósseos bioativos, radiopacos e biodegradáveis | +0.4% | Global, com adoção precoce em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Osteoporose
Mais de 1,4 milhão de fraturas vertebrais por compressão ocorrem todos os anos[1], e a osteoporose afeta 10-30% das mulheres acima de 40 anos na Ásia-Pacífico, impulsionando o crescimento constante de casos para procedimentos de augmentação vertebral. Cerca de 23% dos pacientes com fraturas osteoporóticas únicas desenvolvem desalinhamento sagital grave após o tratamento conservador, o que leva à intervenção cirúrgica precoce. O impacto econômico é evidente, pois o Brasil gastou mais de BRL 288,9 milhões no tratamento da osteoporose em idosos durante 2008-2010, evidenciando as pressões de custo que favorecem procedimentos definitivos que restauram a mobilidade.
Expansão da Demografia Geriátrica
Um quinto das pessoas com mais de 70 anos apresenta fraturas vertebrais por compressão osteoporótica, sendo que um terço desenvolve dor crônica que frequentemente requer augmentação. O foco político do Japão na expectativa de vida saudável eleva a demanda por reparo rápido de fraturas que permita a deambulação precoce e reduza os custos de incapacidade a longo prazo. A cifoplastia com balão pode permitir que o paciente fique em pé e caminhe em poucas horas[2], ajudando os sistemas de saúde a gerenciar o déficit de mobilidade em sociedades envelhecidas.
Preferência por Cirurgias Minimamente Invasivas de Coluna em Regime de Atendimento Diurno
A maioria dos procedimentos de vertebroplastia e cifoplastia dura cerca de 30 minutos e proporciona alívio da dor a 90% dos pacientes, características ideais para a implementação em ASCs. Estudos relatam que três quartos dos pacientes tratados retomam os níveis de atividade pré-fratura, enquanto as taxas de complicação permanecem abaixo de 1%. O atendimento ambulatorial reduz os custos das instalações, e o Medicare reembolsa o CPT 22514 a aproximadamente USD 1.200-1.500, criando um incentivo econômico claro para transferir volume dos hospitais para os ASCs.
Diretrizes de Intervenção Precoce Favorecendo a Augmentação Vertebral
Ensaios randomizados mostram resultados superiores de dor e mobilidade para vertebroplastia em comparação ao tratamento conservador quando realizada dentro de seis semanas após a fratura, levando as sociedades a recomendar intervenção precoce. Dados alemães ilustram ganhos na qualidade de vida, com pacientes de cifoplastia com balão atingindo pontuações EQ-5D de 0,44 versus 0,25 para o tratamento não cirúrgico. A imagem baseada em IA agora detecta fraturas mais cedo, encurtando o ciclo diagnóstico-tratamento e reforçando as diretrizes que advogam pela augmentação vertebral imediata.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prazos rigorosos de aprovação da FDA e EU-MDR | -0.8% | Global, mais pronunciado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Reembolso inconsistente para augmentação vertebral | -0.6% | Global, variando de acordo com a estrutura do sistema de saúde | Curto prazo (≤ 2 anos) |
| Eventos adversos relacionados ao procedimento | -0.4% | Global, com variação regional nos padrões de notificação | Longo prazo (≥ 4 anos) |
| Volatilidade na cadeia de suprimentos do monômero de PMMA | -0.3% | Global, concentrado em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prazos Rigorosos de Aprovação da FDA e EU-MDR
Os fabricantes agora enfrentam prazos de transição da EU-MDR que se estendem até 2027-2028 para dispositivos de Classe III e determinados dispositivos de Classe IIb, prolongando os ciclos de certificação e aumentando os custos de conformidade. Nos EUA, os requisitos contínuos de vigilância pós-mercado decorrentes de preocupações passadas com vazamento de cimento adicionam encargos de geração de dados que podem retardar a vantagem de ser o primeiro a entrar no mercado.
Reembolso Inconsistente para Augmentação Vertebral
O Medicare delega as regras de cobertura às jurisdições locais, criando variabilidade de aprovação para cenários clínicos idênticos, enquanto os pagadores privados frequentemente aplicam indicações mais restritas e negam a sacroplastia, complicando os fluxos de trabalho de faturamento dos prestadores. Na China, os custos médios de hospitalização de CNY 35.906 (USD 5.122) para augmentação vertebral podem limitar o acesso de pacientes de menor renda mesmo com o aumento da prevalência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dispositivos de Cifoplastia Sustentam a LiderançaOs dispositivos de cifoplastia detinham 67,62% da participação do mercado de vertebroplastia e cifoplastia em 2025 e estão projetados para crescer a um CAGR de 5,57%. A abordagem restaura a altura vertebral antes da injeção de cimento, reduzindo o risco de extravasamento e proporcionando reduções na escala visual analógica de dor de 7,7 para 2,2. Em comparação, a vertebroplastia permanece essencial para a estabilização aguda, mas cresce de forma mais lenta. O SpineJack da Stryker, capaz de uma força de expansão de 1.000 N, e os balões unipediculares de nova geração exemplificam como os avanços de engenharia reforçam a preferência clínica.
O foco competitivo agora se volta para implantes híbridos que combinam os benefícios estruturais da cifoplastia com os fluxos de cimento no estilo da vertebroplastia. Os primeiros resultados clínicos de sistemas de punção autônomos sugerem que a velocidade e a precisão dos procedimentos podem melhorar ainda mais, sustentando a demanda contínua por plataformas de dispositivos premium. Novos players demonstram que ajustes de design bem direcionados ainda podem conquistar participação de mercado, mesmo diante da presença de grandes players estabelecidos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Material de Cimento Ósseo:
PMMA Mantém Posição em Meio às Opções BioativasO PMMA reteve 71,74% da participação do mercado de vertebroplastia e cifoplastia em 2025 e está registrando uma CAGR de 5,51%. O crescimento dos produtos à base de PMMA reflete sua ampla familiaridade e confiabilidade mecânica. As formulações recentes ajustam a temperatura de polimerização e a viscosidade para reduzir a extrusão enquanto preservam a resistência.
Ao mesmo tempo, os cimentos bioativos estão conquistando um nicho notável. A hidroxiapatita substituída por estrôncio promove a osseointegração, e os híbridos de PMMA-CPC combinam a capacidade de suporte de carga com a reabsorção controlada. Embora partindo de uma base pequena, a categoria "Outros Materiais" deverá registrar uma CAGR mais elevada do que o PMMA, auxiliada pela demanda dos cirurgiões por agentes biologicamente amigáveis que se ligam ao osso esponjoso.
Por Aplicação:
Fraturas Osteoporóticas Dominam; Uso Oncológico Cresce RapidamenteAs fraturas vertebrais por compressão osteoporótica contribuíram com 58,02% da participação do mercado de vertebroplastia e cifoplastia, refletindo sua ubiquidade em pacientes idosos. Apesar de sua maturidade, as contagens de procedimentos continuam a escalar com o envelhecimento demográfico. O tamanho do mercado de vertebroplastia e cifoplastia vinculado a este segmento se expandirá de forma constante devido à intervenção precoce orientada por diretrizes.
A doença metastática da coluna vertebral, com uma CAGR projetada de 5,96%, está ganhando força à medida que a melhora na sobrevivência ao câncer aumenta as complicações esqueléticas. A augmentação fornece estabilidade paliativa que apoia a continuidade da terapia sistêmica, um valor reconhecido pelos oncologistas que agora encaminham os pacientes mais cedo. Essa diversificação das indicações eleva os volumes procedimentais globais além dos contextos puramente osteoporóticos.
Por Abordagem Cirúrgica:
Via Transpedicular Permanece como Principal AbordagemO acesso transpedicular representou 69,45% da participação do mercado de vertebroplastia e cifoplastia em 2025, sustentado por uma taxa de sucesso no alívio da dor de 97,7%. Beneficia-se de anatomia favorável nas vértebras lombares e torácicas inferiores e é preferido por muitos intervencionistas por trajetórias de agulha previsíveis. Os métodos extrapediculares atendem a necessidades específicas, como os segmentos torácicos médios, onde as dimensões do pedículo restringem a instrumentação. A navegação assistida por IA e a robótica estão melhorando ambas as vias, mas a familiaridade com a técnica transpedicular sustenta sua CAGR projetada de 5,55%.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Usuário Final:
Hospitais Dominam; ASCs AceleramOs hospitais contribuíram com 61,32% da receita em 2025, graças à imagiologia abrangente, anestesia e cuidados perioperatórios. No entanto, o ambiente sensível a custos impulsiona a migração de casos para os ASCs, que têm previsão de crescer a uma CAGR de 6,12%. Os fortes incentivos dos pagadores e a preferência dos pacientes pela alta no mesmo dia alimentam essa transição. Os hospitais respondem adotando programas de eficiência e adicionando leitos ambulatoriais para manter o fluxo de casos.
Análise Geográfica
Mercado de Vertebroplastia e Cifoplastia da América do Norte
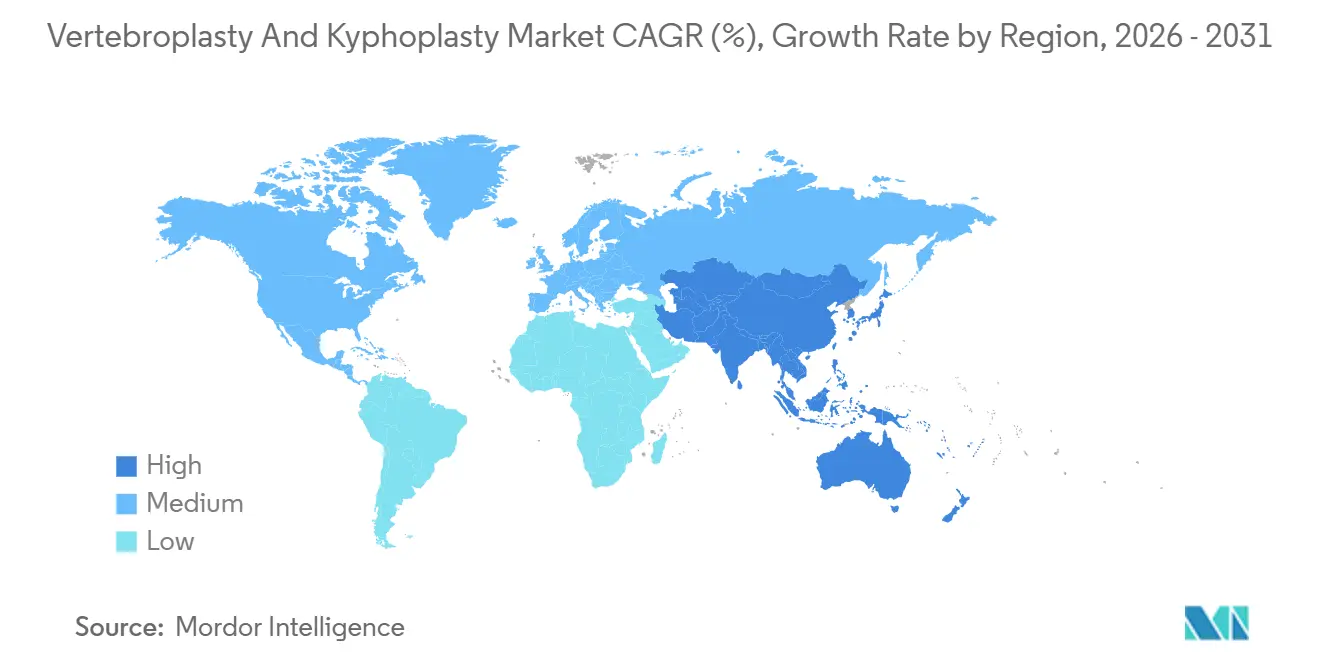
A América do Norte permanece o maior território, apoiada pelo reembolso do Medicare com média de USD 1.200-1.500 por caso e pela familiaridade clínica construída ao longo de duas décadas de dados. A região avança a um CAGR de 4,97% à medida que o envelhecimento demográfico continua e a navegação assistida por IA ganha aceitação clínica.
Mercado de Vertebroplastia e Cifoplastia da APAC
A Ásia-Pacífico, registando o CAGR mais rápido de 6,56%, beneficia da elevada prevalência de osteoporose — 52,8% nas mulheres e 18,7% nos homens submetidos a cirurgia da coluna vertebral na China —, aliada ao aumento dos gastos com saúde. As campanhas governamentais que enfatizam o envelhecimento ativo e a reparação rápida de fraturas sustentam a adoção dos procedimentos.
Mercado de Vertebroplastia e Cifoplastia da EMEA e América do Sul
A Europa apresenta um CAGR de 5,21%, impulsionado pelo envelhecimento das populações e por evidências de qualidade de vida que reforçam a adoção, embora os custos de conformidade com o EU-MDR moderem os lançamentos rápidos de produtos. O Médio Oriente e África e a América do Sul ficam atrás, mas ainda assim expandem acima de 6% à medida que os centros terciários adotam protocolos modernos de aumento vertebral e os distribuidores locais de dispositivos ampliam a profundidade dos canais.
Panorama regulatório
Nos Estados Unidos, os dispositivos de aumento vertebral e os cimentos ósseos associados são regulados pela FDA. O cimento ósseo para vertebroplastia é classificado como dispositivo de Classe II sob a norma 21 CFR 888.3027 (controles especiais) e geralmente segue o caminho 510(k). As diretrizes da FDA sobre considerações de ensaios clínicos para dispositivos de aumento vertebral moldam as expectativas de evidências relacionadas a temas de segurança, como extravasamento de cimento e outros eventos adversos, o que aumenta a ênfase na vigilância pós-comercialização e na gestão de risco disciplinada nos portfólios dos fabricantes.
Na Europa, o EU MDR 2017/745 aumentou o ônus de conformidade para sistemas de aumento vertebral que interagem com a coluna vertebral. Muitos produtos implantáveis da categoria espinhal são tratados sob classificações de maior risco, o que exige uma avaliação clínica mais rigorosa e um envolvimento mais profundo dos organismos notificados. Na China, a NMPA analisa diretamente os registros de dispositivos de Classe III, tanto para produtos nacionais quanto importados, tornando o planejamento regulatório e a preparação de documentação local elementos centrais para a entrada no mercado e extensões de linha. Os fabricantes também acompanham os próximos requisitos de sistema de qualidade, incluindo as mudanças nas normas de GMP para dispositivos médicos da China, previstas para entrar em vigor em 1º de novembro de 2026.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores upstream de monômeros de PMMA e aditivos especializados, incluindo agentes radiopacos e modificadores de viscosidade, além de metais e polímeros usados em cânulas, agulhas, fios-guia, balões e equipamentos de insuflação. Esses insumos alimentam as atividades de formulação e envase final para kits de cimento descartáveis, bem como a fabricação de precisão de instrumentos de acesso e liberação. Os sistemas de qualidade normalmente seguem a norma ISO 13485, com práticas de montagem em salas limpas para os produtos finais.
Na etapa downstream, a distribuição é conduzida por grandes plataformas de tecnologia médica e empresas especializadas em dispositivos, que combinam consumíveis com sistemas de capital de apoio, incluindo integração de fluxos de mistura, liberação e imagem. As vendas geralmente ocorrem por meio de equipes de compras hospitalares e, cada vez mais, de centros cirúrgicos ambulatoriais. A cadeia é sensível à volatilidade de matérias-primas e logística, incluindo a variabilidade no fornecimento de PMMA, o que leva os fabricantes a diversificar fornecedores, adotar deslocamento seletivo de produção (near-shoring) e firmar contratos mais rígidos com parceiros OEM/ODM para proteger os prazos de entrega dos kits de procedimento.
Cenário Competitivo
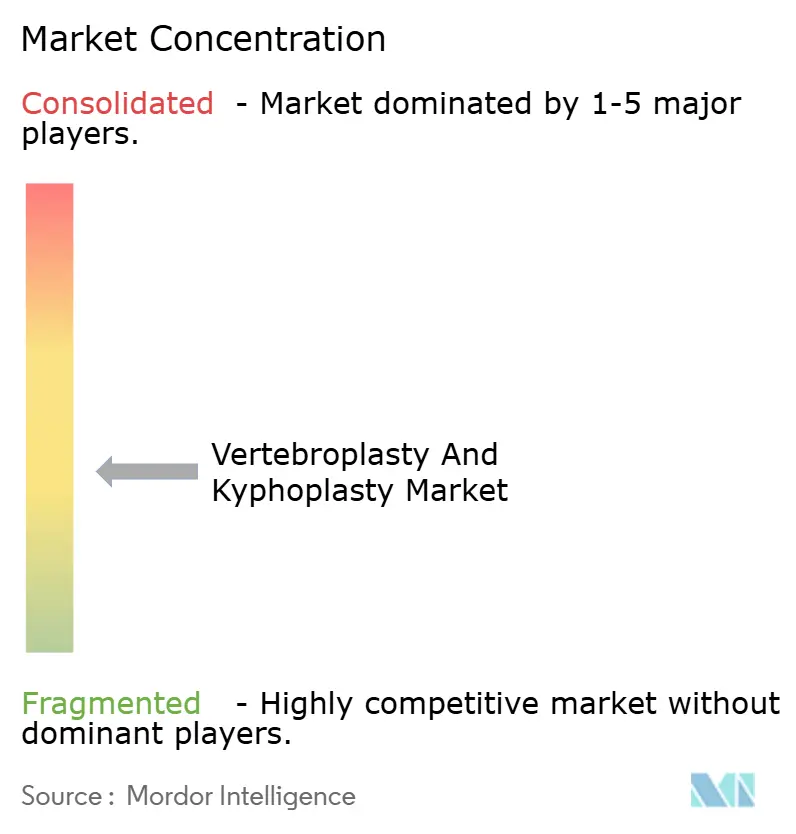
O mercado de vertebroplastia e cifoplastia é moderadamente fragmentado. Medtronic, Johnson & Johnson e VB Spine (após sua aquisição da unidade de coluna da Stryker em 2025) lideram o setor, mas inovadores menores como a Amber Implants ilustram o potencial contínuo de disrupção.
As prioridades estratégicas concentram-se em plataformas integradas que combinam cimento, hardware de entrega e imagem. Os conjuntos de navegação com IA que reduzem as curvas de aprendizado são diferenciais, reforçando a alavancagem comercial nos comitês de análise de valor dos hospitais.
Os roteiros de produtos também enfatizam cimentos de nova geração com aditivos radiopacos e bioatividade. Os estudos clínicos permanecem fundamentais; os pagadores exigem cada vez mais resultados revisados por pares antes de ampliar a cobertura. O posicionamento em feiras agora integra declarações de pegada de carbono à medida que as equipes de compras adicionam a sustentabilidade à sua matriz de avaliação.
Líderes do Setor de Vertebroplastia e Cifoplastia
-
Cardinal Health, Inc.
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Merit Medical Systems, Inc.
-
Stryker Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vertebroplastia e Cifoplastia Empresas cobertas neste relatório
- ATEC Spine
- Beckton Dickinson
- BIOPSYBELL S.R.L.
- Cardinal Health
- G21 S.r.l.
- Globus Medical
- IZI Medical Products
- Johnson & Johnson
- Joimax
- Lindare Medical Ltd
- Medtronic
- Merit Medical Systems
- Shanghai Kinetic Medical Limited Co., Ltd.
- Spinal Elements, Inc.
- Spondylos
- Stryker
- Tecres S.p.A.
- Teknimed SA
- Zavation Medical Products, LLC
- Zimmer Biomet
Oportunidades de mercado e perspectivas futuras
Está surgindo uma lacuna em torno da inovação em cimentos e da simplificação de fluxos de trabalho que apoia a adoção ambulatorial, onde os procedimentos geralmente são concluídos em cerca de 30 minutos e se encaixam em vias de alta no mesmo dia. As aprovações da FDA para novas ofertas de cimento ósseo espinhal continuam renovando a concorrência, e em janeiro de 2026 a Xelite Biomed recebeu aprovação da FDA para seu cimento ósseo espinhal SuperM-Fix (K251896, código de produto NDN). Isso fortalece o argumento comercial para atributos diferenciados de manuseio de cimento, radiopacidade e mitigação de extravasamento dentro dos protocolos estabelecidos de aumento vertebral.
A principal oportunidade impulsionada por tecnologia está centrada em abordagens de direcionamento assistidas por computador e navegadas por robô. Essas abordagens buscam melhorar a precisão da punção, reduzindo o extravasamento de cimento e a exposição à radiação intraoperatória, alinhando-se com as preocupações clínicas e os objetivos de eficiência das instalações. Essa direção é consistente com a ênfase do relatório em sistemas de navegação orientados por IA e cimentos de próxima geração, e também favorece a adoção em patologias complexas e fraturas relacionadas a oncologia, onde a distribuição precisa de cimento e a fixação estável são importantes para manter a mobilidade e permitir a continuidade da terapia sistêmica.
Desenvolvimentos industriais recentes em Mercado de Vertebroplastia e Cifoplastia
- Março de 2026: A Medtronic e a Merit Medical Systems expandiram sua relação comercial por meio de um acordo de distribuição para o sistema ViaVerte, aprovado pela FDA, enquanto a Merit continuou fornecendo à Medtronic seringas de insuflação Kyphon Xpander. Isso fortalece o modelo de comercialização em parceria da Medtronic em fluxos de trabalho adjacentes de coluna minimamente invasiva e dor, além de ajudar a garantir a continuidade do fornecimento de consumíveis, o que também apoia o volume de procedimentos de aumento vertebral.
- Outubro de 2025: A Johnson and Johnson anunciou sua intenção de separar seu negócio de Ortopedia, a DePuy Synthes, em uma entidade independente dentro de 18 a 24 meses. Essa possível reestruturação afeta a forma como as prioridades de capital e portfólio são definidas em segmentos adjacentes à coluna vertebral e pode remodelar o posicionamento competitivo das ofertas de aumento vertebral inseridas em canais mais amplos de ortopedia.
- Junho de 2024: A Medtronic firmou parceria com a Merit Medical Systems para comercializar o cateter balão unipedicular Kyphon KyphoFlex, destinado ao tratamento de fraturas por compressão vertebral nos Estados Unidos, com a Merit responsável pela fabricação e a Medtronic liderando vendas e distribuição. A parceria ampliou o acesso a ferramentas de cifoplastia unipedicular e apoiou a venda combinada de balões, dispositivos de insuflação e kits de procedimento relacionados por meio de uma rede de distribuição de coluna já estabelecida.
Mercado de Vertebroplastia e Cifoplastia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a receita gerada por produtos utilizados para realizar a augmentação vertebral percutânea, abrangendo procedimentos de vertebroplastia e cifoplastia para o tratamento de fraturas vertebrais por compressão dolorosas em ambientes de cuidados de rotina.
Exclusões de escopo: Excluímos implantes de fusão espinhal aberta, enxertos biológicos, stents de corpo vertebral e terapias de dor não cirúrgicas deste dimensionamento.
Visão Geral da Segmentação
- Por Tipo de Produto
- Dispositivos de Vertebroplastia
- Dispositivos de Cifoplastia
- Por Material de Cimento Ósseo
- Polimetilmetacrilato (PMMA)
- Cimento de Fosfato de Cálcio (CPC)
- Outros Materiais
- Por Aplicação
- Fraturas Vertebrais por Compressão Osteoporótica
- Metástases Espinhais
- Outras Aplicações
- Por Abordagem Cirúrgica
- Transpedicular
- Extrapedicular
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais (ASCs)
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do modelo e manter os dados de entrada consistentes entre os países. Baseamo-nos em estatísticas de saúde pública e referências clínicas para dimensionar o conjunto de demanda por fraturas vertebrais por compressão e acompanhar como ele muda com o envelhecimento.
As fontes comuns incluíram publicações do CDC e do CMS, estatísticas de saúde da OCDE, tabelas de dados da OMS e artigos revisados por pares em periódicos como The Spine Journal e The Journal of Bone and Mineral Research. Também utilizamos relatórios anuais de empresas, brochuras de produtos e cobertura de imprensa de fontes confiáveis para verificar as tendências de adoção em hospitais e centros ambulatoriais. Onde os dados públicos eram escassos, utilizamos acesso pago a dados financeiros de empresas e uma base de dados de patentes para verificar a atividade de produtos e a direção estimada da receita. Essas fontes documentais são meramente ilustrativas, e revisamos muitas outras referências públicas e pagas para coletar, validar e esclarecer os dados de entrada.
Entrevistas Primárias e Pesquisas
O trabalho primário centrou-se em entrevistas e pesquisas breves com cirurgiões de coluna, radiologistas intervencionistas, equipes de compras e especialistas do lado dos canais de distribuição que acompanham os padrões de pedidos de kits de cimento, balões e sistemas relacionados. Esta etapa foi utilizada para confirmar o mix de procedimentos, o uso típico de kits por caso, o momento da transição para ambientes ambulatoriais e as diferenças entre países em reembolso e seleção de pacientes. Em seguida, reconciliamos as lacunas deixadas pelos conjuntos de dados públicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 16% | APAC: 47% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Players menores: 20% | Gerentes: 49% | Américas: 19% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento utiliza uma abordagem de cima para baixo que reconstrói a demanda a partir do conjunto de pacientes tratados e, em seguida, converte esse conjunto em receita de produtos utilizando dados realistas de procedimentos e preços. Estimamos a carga de fraturas vertebrais por compressão, a parcela que se torna sintomática e tratada, e a divisão entre vertebroplastia e cifoplastia dentro dos cuidados minimamente invasivos. Em seguida, aplicamos os kits e dispositivos típicos utilizados por procedimento.
Para manter os totais fundamentados, corroboramos os resultados com verificações seletivas de baixo para cima, incluindo faixas de preço médio de venda amostradas para kits de cimento e sistemas de balão, verificações de compras hospitalares e direção de receita do lado do fornecedor por região. Os principais dados de entrada no modelo incluíram volumes de procedimentos por ambiente (hospital versus ambulatorial), consumo de kits de cimento por caso, taxas de uso de balões, dinâmicas de reembolso por país e o ritmo de transição para ambientes ambulatoriais. A previsão utilizou análise de cenários vinculada às perspectivas de especialistas sobre adoção, estabilidade de preços e sentimento das diretrizes clínicas, e a curva final foi ajustada somente quando os cenários e os sinais documentais estavam alinhados. Onde os detalhes de baixo para cima estavam ausentes para países menores, as proporções foram estendidas utilizando mercados comparáveis com mix etário semelhante e penetração de ambientes de cuidados, e depois verificadas novamente por meio de entrevistas.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações que buscam consistência interna e sinais do mundo real. Comparamos procedimentos implícitos por 100.000 habitantes, proporções de kits por procedimento e padrões de crescimento regional em relação a indicadores independentes, e quaisquer valores discrepantes são investigados antes da aprovação.
Um segundo analista revisa a lógica do modelo e as principais premissas. Também recontatamos as fontes quando um dado de entrada importante muda materialmente ou quando uma região apresenta um salto inesperado. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como mudanças de reembolso, grandes recalls ou desacelerações repentinas de procedimentos. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Vertebroplastia e Cifoplastia da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para vertebroplastia e cifoplastia podem diferir mesmo quando o tema parece idêntico, porque os autores nem sempre contabilizam as mesmas linhas de receita, ou aplicam diferentes momentos para preços e volumes. As diferenças também aparecem quando a receita de procedimentos é misturada com a receita de dispositivos, ou quando produtos adjacentes de augmentação vertebral são agrupados.
Uma lacuna comum é a expansão do escopo para cestas mais amplas de intervenção espinhal, o que pode incluir stents ou outras linhas de dispositivos para fraturas e elevar o total. Algumas estimativas também se baseiam em premissas otimistas de crescimento de procedimentos sem vinculá-las ao reembolso e às restrições do local de atendimento, e então carregam essas premissas adiante usando uma única taxa de crescimento. Em contraste, a Mordor Intelligence limita a contagem a kits de cimento, balões, agulhas de acesso, bombas de inflação e sistemas de capital de suporte utilizados para augmentação vertebral percutânea, e exclui implantes de fusão aberta, enxertos biológicos, stents de corpo vertebral e terapias de dor não cirúrgicas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,99 bilhões de USD (2026) | |
| Editora Global A | 1,38 bilhões de USD (2025) | Utiliza uma estrutura de receita de procedimentos mais ampla e uma janela de previsão mais longa, e as regras de inclusão em torno de materiais e ambientes clínicos não estão claramente separadas da receita de dispositivos, o que pode inflar o total de curto prazo. |
| Editora do Setor B | 0,94 bilhões de USD (2025) | Posiciona o dimensionamento como uma visão de dispositivos com transparência limitada sobre como os sistemas de capital versus os descartáveis são tratados, e as premissas de progressão de preços não são apresentadas por região, o que pode alterar o número do ano base. |
A dispersão entre as fontes decorre principalmente do que é contabilizado e de como a intensidade dos procedimentos e os preços são traduzidos em receita por geografia. Ao manter os dados de entrada vinculados ao volume de fraturas tratadas, ao uso de kits e a faixas de preços realistas que podem ser verificadas em entrevistas, o tamanho do mercado permanece rastreável e mais fácil de replicar ano após ano.
Principais Questões Respondidas no Relatório
Qual é o principal fator por trás da adoção de sistemas de augmentação vertebral guiados por IA pelos hospitais?
Os hospitais estão adotando a navegação guiada por IA porque ela reduz o tempo de punção, melhora a precisão do posicionamento do cimento e diminui as complicações relacionadas ao vazamento, levando a melhores resultados para os pacientes e menos revisitas.
Por que os centros cirúrgicos ambulatoriais estão ganhando volume de vertebroplastia e cifoplastia dos hospitais?
Os ASCs combinam tempos de procedimento mais curtos com alta no mesmo dia, oferecendo aos médicos referenciadores um ambiente custo-eficiente, ao mesmo tempo em que proporcionam aos pacientes uma recuperação mais rápida em um ambiente de menor complexidade.
Como os cimentos ósseos bioativos reformulam as escolhas dos cirurgiões?
As novas formulações enriquecidas com aditivos osteocondutivos estimulam a ligação óssea e reduzem a inflamação pós-operatória, levando muitos especialistas em coluna a se afastar do PMMA convencional em casos elegíveis.
Qual será o impacto do Regulamento Europeu de Dispositivos Médicos nos lançamentos de dispositivos neste campo?
As avaliações de conformidade prolongadas e a maior vigilância pós-mercado exigidas pela EU-MDR estão alongando os ciclos de aprovação, levando os fabricantes a antecipar evidências clínicas e dados de gestão de risco antes do lançamento.
Como o cenário competitivo está mudando após a alienação da divisão de coluna da Stryker?
A venda criou um novo líder de médio porte, intensificando a rivalidade por implantes diferenciados e acelerando parcerias entre fornecedores de imagem, navegação e cimento que buscam ofertas agrupadas.
Qual indicação clínica está registrando o crescimento procedural mais rápido além da osteoporose?
A estabilização vertebral para metástases espinhais está crescendo rapidamente à medida que os oncologistas incorporam a augmentação para controlar a dor e manter a integridade estrutural durante a terapia sistêmica do câncer.