
Tamanho e Participação do Mercado de Geradores de Velocidade Variável
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Geradores de Velocidade Variável por Mordor Intelligence
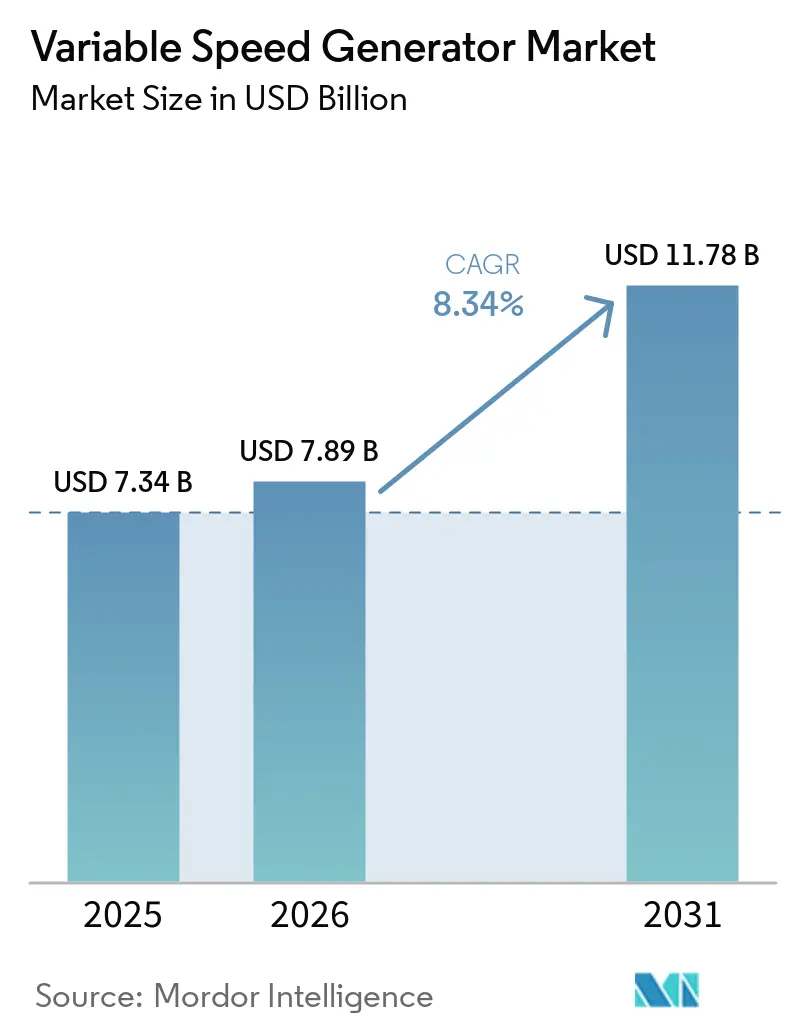
O tamanho do Mercado de Geradores de Velocidade Variável está projetado em 7,34 bilhões de USD em 2025, 7,89 bilhões de USD em 2026, e deverá atingir 11,78 bilhões de USD até 2031, a um CAGR de 8,34% de 2026 a 2031. As adições de energia renovável exigem cada vez mais equipamentos capazes de responder a variações de frequência e tensão, o que sustenta a demanda por sistemas de velocidade variável. Energia eólica, hidroeletricidade por bombeamento, energia distribuída e instalações de energia crítica, portanto, permanecem fontes centrais de demanda. O Mercado de Geradores de Velocidade Variável também se beneficia quando os operadores priorizam o consumo de combustível, o desempenho em emissões e a produção flexível em detrimento do menor custo de aquisição de equipamentos de velocidade fixa. Os grandes fornecedores estão respondendo combinando geradores, conversores, controles e capacidades de serviço de longo prazo em ofertas integradas. Os elevados custos de conversores, os requisitos de manutenção, a exposição ao calor em componentes semicondutores e a integração com redes elétricas mais antigas continuam a restringir a adoção em alguns projetos.
Principais Conclusões do Relatório
- Por tipo de gerador, os Geradores de Indução Duplamente Alimentados detinham 36,3% da participação do Mercado de Geradores de Velocidade Variável em 2025, enquanto os Geradores de Indução Autoexcitados de Velocidade Variável têm previsão de crescimento a um CAGR de 9,2% até 2031.
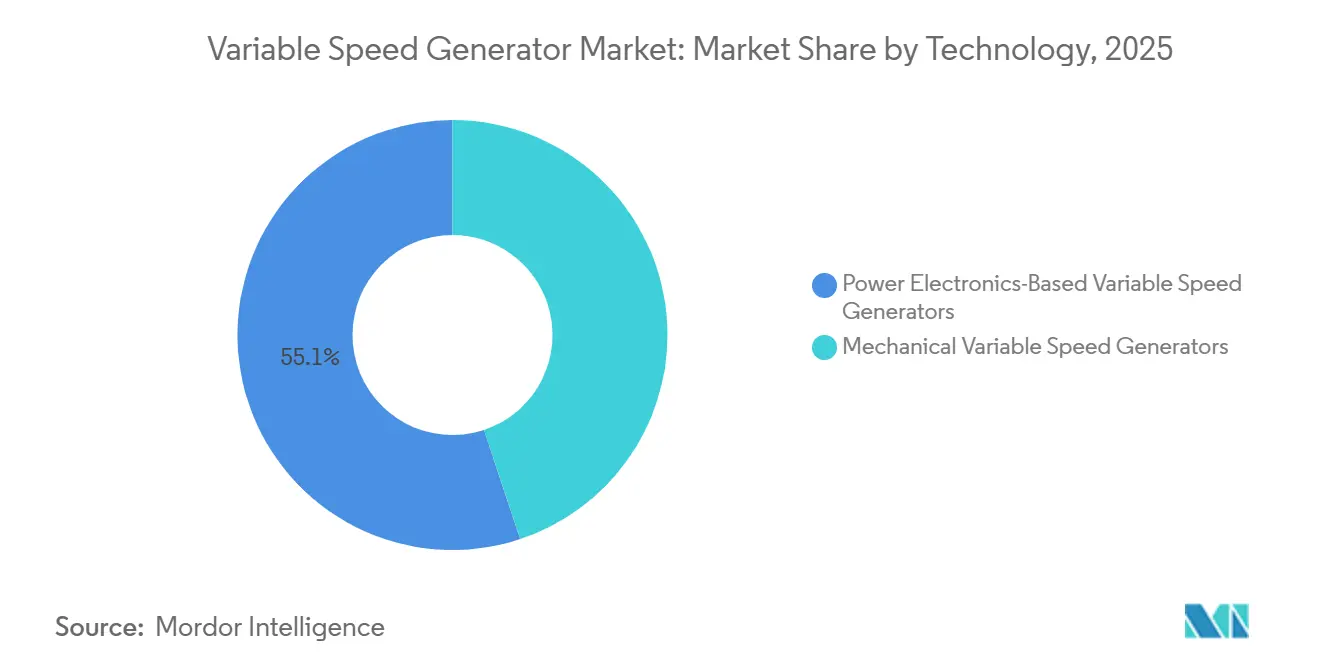
- Por tecnologia, os geradores de velocidade variável baseados em eletrônica de potência representaram 55,1% da participação do Mercado de Geradores de Velocidade Variável em 2025 e têm previsão de expansão a um CAGR de 9,5% até 2031.
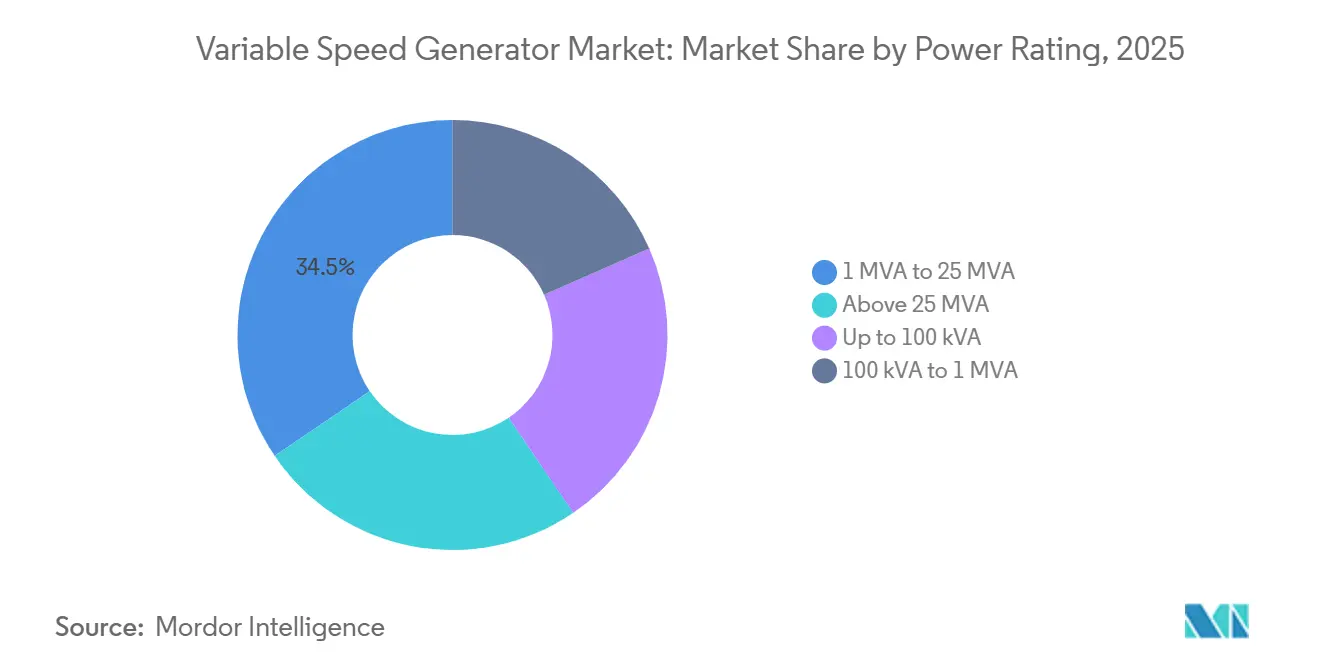
- Por classificação de potência, a categoria de 1 MVA a 25 MVA detinha 34,5% do tamanho do Mercado de Geradores de Velocidade Variável em 2025 e tem projeção de crescimento a um CAGR de 9,1% até 2031.
- Por usuário final, a geração de energia renovável detinha 31,4% do tamanho do Mercado de Geradores de Velocidade Variável em 2025 e tem projeção de crescimento a um CAGR de 9,3% até 2031.
- Por geografia, a Ásia-Pacífico representou 36,7% da receita em 2025 e tem previsão de expansão a um CAGR de 9,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Geradores de Velocidade Variável
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Energia Renovável e Flexibilidade da Rede Elétrica | +2.50% | Global; concentrado na Ásia-Pacífico, UE e América do Norte | Longo prazo (≥ 4 anos) |
| Demanda por Geração com Eficiência de Combustível e Baixas Emissões | +1.20% | Global; ganhos iniciais na UE, América do Norte, Japão | Médio prazo (2–4 anos) |
| Expansão de Recursos de Energia Distribuída e Microrredes | +1.00% | América do Norte, UE, Austrália, Índia | Médio prazo (2–4 anos) |
| Crescimento de Aplicações Fora da Rede, de Backup e de Energia Crítica | +0.70% | MEA, APAC (remoto), América do Norte | Curto prazo (≤ 2 anos) |
| Modernização de Hidroeletricidade por Bombeamento de Velocidade Variável | +0.60% | Ásia-Pacífico (Japão, Índia, China), Europa | Longo prazo (≥ 4 anos) |
| Acompanhamento de Carga Híbrido Bateria-Gerador para Operações Remotas e Marítimas | +0.50% | Global (corredores marítimos); Países Nórdicos, Sudeste Asiático | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Energia Renovável e Flexibilidade da Rede Elétrica
Os operadores de sistemas estão enrijecendo os requisitos à medida que a geração renovável baseada em inversores reduz a inércia convencional da rede elétrica. As instalações globais de energia eólica aumentaram 40% para 165 GW em 2025, com a Ásia-Pacífico contribuindo com 131 GW, ou 80% do total de adições[1]Global Wind Energy Council, "As Instalações Globais de Energia Eólica Aumentam um Recorde de 40% enquanto o Setor Traça o Caminho para Sair da Crise Energética," Global Wind Energy Council, gwec.net.. Os geradores de velocidade variável podem fornecer controle de potência ativa e suporte reativo, permitindo que a nova capacidade renovável se conecte enquanto mantém a estabilidade de frequência. O Mercado de Geradores de Velocidade Variável é sustentado por regras de rede que exigem capacidade de suportação a falhas, e não apenas por metas de capacidade. Os sistemas DFIG podem atender a esses requisitos com menores exigências de conversor do que as arquiteturas de conversor de escala completa. O GWEC espera que 969 GW de nova capacidade eólica sejam adicionados entre 2026 e 2030, proporcionando um pipeline de projetos sustentado para equipamentos DFIG e PMSG.
Demanda por Geração com Eficiência de Combustível e Baixas Emissões
Operadores marítimos, de petróleo e gás e de energia distribuída estão buscando menor consumo de combustível e menores emissões. A Rolls-Royce Power Systems introduziu seus conjuntos geradores marítimos de velocidade variável da série mtu 2000 em agosto de 2026 para aplicações de 650 kWe a 1.850 kWe[2]Rolls-Royce Power Systems, "Mais Flexível, Mais Eficiente, Elétrico: A Rolls-Royce Expande seu Portfólio de Conjuntos Geradores Marítimos de Velocidade Variável," Rolls-Royce, rolls-royce.com.. A empresa afirma que adequar a velocidade do motor à demanda de potência pode reduzir o consumo de combustível e as emissões de dióxido de carbono em até 15% em relação a conjuntos de velocidade fixa. A linha também reduz o ruído operacional em 6 dB, o que é relevante em portos e operações de embarcações híbridas. A Cummins validou a tecnologia de velocidade variável a gás natural para serviços de completação em 2025, ampliando o caso de uso além da energia eólica e hidrelétrica. O Mercado de Geradores de Velocidade Variável, consequentemente, tem oportunidades em operações de alta intensidade onde os equipamentos historicamente operavam em velocidade fixa.
Expansão de Recursos de Energia Distribuída e Microrredes
Desenvolvedores de data centers, operadores de mineração e concessionárias que enfrentam restrições de interconexão estão comissionando sistemas de energia atrás do medidor. A Wärtsilä recebeu um pedido em 2026 de 412 MW de capacidade de motores para um projeto de data center de hiperescala em Ohio[3]Wärtsilä Corporation, "O Motor 34SG da Wärtsilä Faz sua Estreia em Data Centers com Novo Projeto de 412 MW nos EUA," Wärtsilä, wartsila.com.. O pedido elevou a capacidade de motores da Wärtsilä vendida para aplicações de data centers nos EUA para mais de 1,6 GW. Os sistemas de energia primária de velocidade variável podem acompanhar a carga sem a penalidade de combustível associada ao excesso de operação em marcha lenta. Essa característica é particularmente importante onde os geradores operam continuamente, e não apenas durante interrupções. O Mercado de Geradores de Velocidade Variável se beneficia dessa mudança porque a energia primária flexível está se tornando uma opção de infraestrutura para usuários que não podem aguardar a expansão da rede elétrica.
Modernização de Hidroeletricidade por Bombeamento de Velocidade Variável
Os projetos de armazenamento por bombeamento estão aumentando a demanda por sistemas de gerador-motor de velocidade ajustável em escala de serviço público. A GE Vernova comissionou a primeira unidade de armazenamento por bombeamento de velocidade variável da Índia no complexo de Tehri em junho de 2025, a primeira de 4 unidades com potência nominal de 250 MW cada[4]GE Vernova Inc., "A GE Vernova Comissiona a Primeira Unidade de Armazenamento por Bombeamento de Velocidade Variável da Índia no Maior Complexo Hidrelétrico do País," GE Vernova, gevernova.com.. A GE Vernova foi selecionada em julho de 2026 para substituir 2 unidades com potência nominal de 315 MW na instalação de Dinorwig, no País de Gales. A ANDRITZ também recebeu um pedido em julho de 2026 para fornecer uma turbina-bomba de velocidade variável de 17 MW para o esquema de Vouglans e Saut-Mortier na França. A Toshiba garantiu um pedido de velocidade ajustável de 200 MW para a Unidade 3 de Kyogoku em julho de 2026, com comissionamento previsto para o ano fiscal de 2031. Esses contratos mostram que as decisões de modernização em ativos hidrelétricos envelhecidos estão criando demanda à medida que a geração renovável exige respostas mais rápidas da rede elétrica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Sistemas Baseados em Eletrônica de Potência | -1.80% | Global; mais agudo no Sul e Sudeste Asiático e MEA, sensíveis a preços | Curto a Médio prazo (≤ 4 anos) |
| Requisitos Especializados de Manutenção e Conformidade Regulatória | -0.80% | Global; amplificado em locais remotos fora da rede e em regiões tropicais da APAC | Longo prazo (≥ 4 anos) |
| Estresse Térmico em Semicondutores de Conversores e Obsolescência Tecnológica | -0.60% | Trópicos da APAC, MEA, América do Sul equatorial | Médio prazo (2–4 anos) |
| Restrições de Interoperabilidade em Sistemas de Geradores e Redes Elétricas Legados | -0.50% | América do Sul, MEA, partes do Sul e Sudeste Asiático | Médio a Longo prazo (2–5 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistemas Baseados em Eletrônica de Potência
A eletrônica de potência cria o maior prêmio de custo de aquisição em relação a uma máquina de velocidade fixa comparável. As configurações PMSG de conversor completo e SEIG de velocidade variável requerem equipamentos de conversor dimensionados para a saída total do gerador. Um artigo de conferência IEEE de 2025 constatou que os conversores MOSFET de carboneto de silício melhoraram a eficiência em relação aos equipamentos IGBT, mas apresentaram custos iniciais de semicondutores mais elevados. O período de retorno pode variar de 1 a vários anos, dependendo dos preços de eletricidade e das condições operacionais. Esse custo é significativo para projetos de mineração na África Subsaariana e projetos de energia distribuída no Sul e Sudeste Asiático. Um estudo de 2025 constatou que um projeto de gerador de dois regimes poderia reduzir as classificações do conversor em até 50% quando a operação de velocidade variável é utilizada abaixo de 50% de carga.
Requisitos Especializados de Manutenção e Conformidade Regulatória
Os equipamentos de velocidade variável combinam eletrônica de potência, controles digitais e, nos sistemas DFIG, conjuntos de anéis deslizantes. Esses componentes requerem capacidades de serviço especializadas que não estão igualmente disponíveis em todas as regiões. Minas remotas, instalações offshore e projetos fora da rede podem enfrentar altos custos de deslocamento para equipes de manutenção e acesso local limitado a módulos de conversores. O resultado é um custo de ciclo de vida superior ao que o preço inicial do equipamento isoladamente sugere. Os requisitos da IEC 61400-21 para geradores eólicos e as normas IEC 60034 para máquinas rotativas exigem testes de suportação a falhas, suporte reativo e desempenho harmônico. Produtores independentes e desenvolvedores menores podem enfrentar um ônus maior onde a capacidade de certificação permanece limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Gerador: DFIG Lidera a Demanda Instalada enquanto o SEIG Apoia Aplicações Distribuídas
Os Geradores de Indução Duplamente Alimentados detinham 36,3% do Mercado de Geradores de Velocidade Variável em 2025. Seu projeto de conversor de escala parcial limita os requisitos de conversor em relação aos sistemas de conversor completo e sustenta sua posição de custo. Os equipamentos DFIG também se beneficiam de redes de serviço estabelecidas criadas ao longo de mais de 15 anos de implantação comercial. A base instalada apoia a atividade de substituição e repotenciação quando as novas instalações flutuam. Os Geradores de Indução Autoexcitados de Velocidade Variável representam o tipo de gerador de crescimento mais rápido, com um CAGR projetado de 9,2% até 2031. Sua capacidade de regular tensão e frequência sem uma referência de rede externa os torna adequados para sistemas distribuídos e de microrredes.
Os sistemas PMSG estão ganhando uso em projetos de energia eólica offshore acima de 12 MW, onde a eliminação da caixa de engrenagens pode reduzir os intervalos de serviço e os gastos com manutenção. Esse projeto é relevante para projetos em águas profundas e flutuantes, onde o acesso por guindaste é difícil e caro. Os sistemas WRIG permanecem em uso em projetos de repotenciação de ativos legados e aplicações hidrelétricas que necessitam de controle preciso de excitação do rotor. Sua posição está sob pressão à medida que os custos dos conversores diminuem e a economia do PMSG de acionamento direto melhora. A Kawasaki Heavy Industries executou sua primeira licença comercial para a tecnologia de controle de gerador síncrono virtual iVSG em agosto de 2026. A introdução planejada do inversor em 2027 indica que o software de controle de formação de rede está se tornando um diferenciador entre os tipos de geradores.
Por Tecnologia: Sistemas Baseados em Eletrônica de Potência Ampliam sua Liderança
Os sistemas baseados em eletrônica de potência representaram 55,1% da participação do Mercado de Geradores de Velocidade Variável em 2025 e devem crescer a um CAGR de 9,5% até 2031. Seus sistemas de conversores permitem correção do fator de potência, resposta rápida de frequência e monitoramento remoto. Essas funções podem melhorar o suporte à rede elétrica e a supervisão operacional em projetos de energia renovável e distribuída. Um estudo IEEE Access de 2024 relatou que um conversor de escala parcial de carboneto de silício para um DFIG de 2 MW poderia reduzir o volume do conversor e melhorar a eficiência em comparação com uma solução IGBT. A tecnologia, portanto, apoia os requisitos operacionais que cada vez mais moldam a seleção de equipamentos. O Mercado de Geradores de Velocidade Variável continua a favorecer o controle eletrônico, onde os operadores valorizam flexibilidade e desempenho.
Os geradores de velocidade variável mecânicos permanecem relevantes onde os compradores priorizam trens de força mais simples e menores custos de capital. Pequenos locais de hidroeletricidade a fio d'água e atualizações industriais de ativos legados estão entre as aplicações que podem manter essa preferência. As classificações de eficiência da IEC 60034-30-1 influenciaram os requisitos de aquisição para máquinas rotativas nos mercados europeus desde 2024. Os fabricantes domésticos chineses de IGBT também alcançaram a produção em lote de módulos de 3.300 V e 1.500 A, reduzindo a diferença de custo em relação aos componentes importados. Essas mudanças melhoram a economia dos sistemas eletrônicos sem eliminar o papel das alternativas mecânicas. Os sistemas baseados em eletrônica de potência estão, portanto, posicionados para manter sua liderança ao longo do período de previsão.


Por Classificação de Potência: A Faixa de 1 MVA a 25 MVA Combina Escala e Crescimento
A faixa de 1 MVA a 25 MVA representou 34,5% do tamanho do Mercado de Geradores de Velocidade Variável em 2025 e tem previsão de crescimento a um CAGR de 9,1% até 2031. Essa faixa se alinha com grande parte da base de aquisição global de energia eólica onshore e hidroeletricidade de médio porte. Turbinas eólicas com potência nominal de 3 MW a 8 MW são amplamente implantadas na China, Índia e Europa, e comumente utilizam configurações DFIG. A Índia adicionou 6,05 GW de capacidade eólica no ano fiscal de 2025-26, um aumento de 46% em relação ao ano anterior. A maior parte dessa implantação foi na classe de turbinas de 1 MW a 5 MW, sustentando a demanda por conjuntos nessa faixa de classificação. A liderança do segmento reflete a concentração de aquisições em projetos de médio porte.
A categoria de até 100 kVA atende a aplicações de energia auxiliar marítima, telecomunicações remotas e micro-hidroeletricidade. A faixa de 100 kVA a 1 MVA atende à geração distribuída, energia eólica de pequeno porte e demanda de mineração fora da rede. A faixa acima de 25 MVA apoia grandes instalações de armazenamento por bombeamento e as maiores aplicações de energia eólica offshore, embora seus volumes unitários permaneçam limitados. O pedido de Kyogoku da Toshiba em julho de 2026 envolve um sistema de velocidade ajustável de 200 MW. A modernização de Dinorwig pela GE Vernova inclui 2 unidades de substituição com potência nominal de 315 MW. Esses projetos demonstram o alto valor associado à maior categoria de classificação.
Por Usuário Final: A Geração de Energia Renovável Permanece a Maior Base de Demanda
A geração de energia renovável detinha 31,4% do tamanho do Mercado de Geradores de Velocidade Variável em 2025 e tem projeção de expansão a um CAGR de 9,3% até 2031. As adições de capacidade eólica e solar sustentam diretamente a demanda por equipamentos capazes de gerenciar a produção variável e fornecer suporte à rede elétrica. Esse segmento de usuário final oferece a maior oportunidade para fabricantes de equipamentos DFIG e PMSG. Sua dependência da atividade de projetos eólicos também cria exposição a mudanças de política e resultados de leilões nos principais mercados. Os fabricantes que planejam capacidade em torno da demanda renovável devem gerenciar essa variabilidade. A escala da expansão renovável continua a tornar esse grupo de usuários finais a principal fonte de demanda.
A geração de energia hidrelétrica oferece um perfil de demanda diferente por meio de longos ciclos de reabilitação de infraestrutura. Os projetos de modernização de armazenamento por bombeamento podem prosseguir em cronogramas de vários anos que são menos dependentes da aquisição anual de energia eólica. As aplicações de petróleo e gás também estão adotando tecnologia de velocidade variável onde a economia de combustível é importante em operações de alta intensidade. A validação pela Cummins em 2025 da tecnologia de velocidade variável a gás natural para serviços de completação ampliou a base de aplicações nesse segmento. Locais de mineração na Austrália Ocidental, Chile e África Central estão usando sistemas de energia distribuída com conjuntos geradores de velocidade variável e capacidades de condensador síncrono. O pedido de 120 MW da Wärtsilä para a Kalgoorlie Consolidated Gold Mines em dezembro de 2025 incluiu capacidade de condensador síncrono para integração de energia renovável.
Análise Geográfica
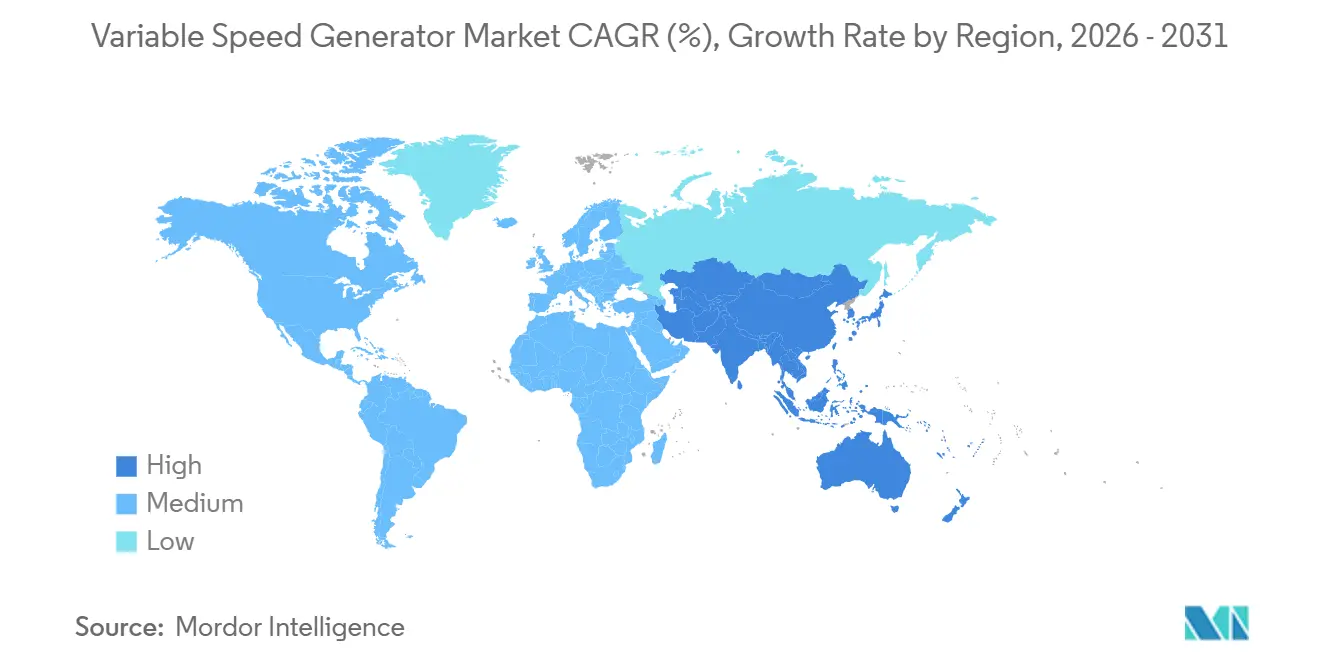
A Ásia-Pacífico detinha 36,7% do Mercado Global de Geradores de Velocidade Variável em 2025 e tem previsão de registrar o CAGR regional mais rápido de 9,4% até 2031. A China adicionou 120,5 GW de capacidade eólica em 2025, sustentando a demanda em equipamentos de geração eólica e balanceamento de rede elétrica. A Índia adicionou 6,05 GW de capacidade eólica no ano fiscal de 2025-26, enquanto o apoio político a projetos de armazenamento por bombeamento ampliou a base endereçável para sistemas de gerador-motor de velocidade variável. O contrato da Toshiba para a Unidade 3 em julho de 2026 mostra a demanda contínua por armazenamento de velocidade ajustável no Japão.
Europa e América do Norte são o 2º e o 3º maiores mercados regionais, respectivamente. A Europa é sustentada pela repotenciação de energia eólica offshore, reabilitação de armazenamento por bombeamento e requisitos de código de rede elétrica. O contrato de Dinorwig no País de Gales e o pedido de Vouglans na França, ambos concedidos em 2026, mostram o papel da modernização em ativos hidrelétricos mais antigos. A demanda norte-americana está concentrada nas cadeias de suprimento de fabricantes de equipamentos originais de energia eólica, energia primária para data centers e aplicações a gás natural em serviços de campo petrolífero. O projeto de 412 MW da Wärtsilä em Ohio ilustra a demanda atual de data centers por capacidade de motores flexível.
América do Sul, Oriente Médio e África oferecem oportunidades emergentes até 2031. A Wärtsilä assinou 2 contratos em 2026 para fornecer 371 MW de capacidade de motores de balanceamento para projetos no Brasil. O Chile adicionou 1,2 GW de capacidade eólica em 2025, enquanto a Arábia Saudita instalou 1,5 GW de capacidade eólica durante o mesmo ano. A integração com redes elétricas legadas pode aumentar os custos dos projetos nessas regiões. A economia de combustível, os requisitos de emissões e a necessidade de energia distribuída confiável, no entanto, sustentam a adoção contínua.

Cenário Competitivo
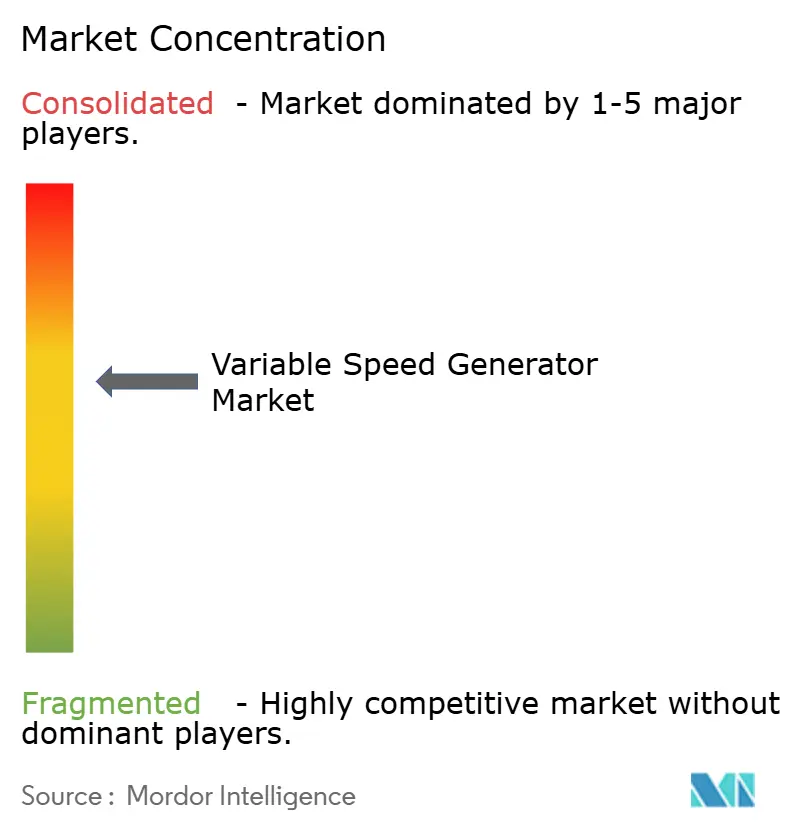
O Mercado de Geradores de Velocidade Variável é moderadamente consolidado, com grandes fabricantes de equipamentos originais detendo posições de receita individual líderes, mas nenhuma empresa detendo uma participação decisiva. Siemens Energy, GE Vernova e ABB competem por meio de portfólios que combinam geradores, conversores e controles digitais. Redes de serviço de longa data também fortalecem suas posições em grandes aplicações de infraestrutura. A GE Vernova declarou em julho de 2026 que presta serviços para 74% da capacidade de armazenamento por bombeamento do Reino Unido por meio de seu trabalho em Dinorwig. Essa posição de base instalada pode apoiar contratos de modernização e serviço subsequentes.
A concorrência está se movendo em direção a controles de formação de rede, integração de sistemas e acordos de operações de longo prazo. A Kawasaki licenciou sua tecnologia de controle de gerador síncrono virtual iVSG para o fabricante de inversores IKS em agosto de 2026. O acordo tem como alvo um produto de inversor equipado com iVSG para entrada no mercado por volta de 2027. A Wärtsilä garantiu um contrato em janeiro de 2026 para uma usina de 123 MW em Odessa, Texas, sob um acordo de operações e manutenção de 10 anos. Esses movimentos mostram como a cobertura de serviços e os controles podem diferenciar os fornecedores ao lado do projeto da máquina.
Oportunidades permanecem em conjuntos geradores de velocidade variável compactos abaixo de 500 kVA para embarcações híbrido-elétricas. Rolls-Royce mtu, Fischer Panda e WhisperPower são ativos nessa parte da faixa de equipamentos. Os sistemas de velocidade variável a gás natural para serviços de campo petrolífero e energia para data centers são outra área de concorrência para Cummins e Wärtsilä. O software de gerador síncrono virtual cria uma oportunidade para licenciadores de tecnologia e especialistas em integração, enquanto os fornecedores com capacidades estabelecidas de teste e certificação estão melhor posicionados para competir em projetos sujeitos a requisitos de rede elétrica.
Líderes do Setor de Geradores de Velocidade Variável
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Cummins Inc.
-
Caterpillar Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A GE Vernova foi selecionada pela First Hydro Company para substituir 2 × 315 MW de unidades de armazenamento por bombeamento na usina hidrelétrica de armazenamento por bombeamento de Dinorwig, no Norte do País de Gales, Reino Unido. O contrato inclui Equipamento de Partida de Frequência Variável e um sistema de controle de estação modernizado, estendendo a vida útil da usina em pelo menos 25 anos e reforçando a posição da GE Vernova como prestadora de serviços para 74% da capacidade de armazenamento por bombeamento do Reino Unido.
- Julho de 2026: A Toshiba recebeu um pedido da Hokkaido Electric Power para um sistema de armazenamento por bombeamento de velocidade ajustável de 200 MW para a Unidade 3 da Usina de Kyogoku, com operação comercial prevista para o ano fiscal de 2031.
- Julho de 2026: A ANDRITZ recebeu um contrato da EDF para fornecer uma turbina-bomba de velocidade variável de 17 MW para o esquema de armazenamento por bombeamento de Vouglans e Saut-Mortier na França. O projeto tem como objetivo aumentar a capacidade de armazenamento de energia do local de 50 GWh para 250 GWh.
- Junho de 2026: A Wärtsilä recebeu um pedido de 412 MW de capacidade de energia para um projeto de data center de hiperescala em Ohio, Estados Unidos.


Escopo do Relatório Global do Mercado de Geradores de Velocidade Variável
Um Gerador de Velocidade Variável (GVV) é um gerador elétrico projetado para produzir eletricidade em uma faixa de velocidades rotacionais, em vez de em uma velocidade fixa. Ele utiliza conversores de eletrônica de potência e sistemas de controle para manter uma saída elétrica estável apesar das variações na velocidade mecânica do gerador. Os geradores de velocidade variável são particularmente úteis em aplicações onde a velocidade de entrada flutua, como turbinas eólicas, sistemas hidrelétricos, propulsão marítima, motores a gás e sistemas de energia renovável híbridos. Ao permitir que o gerador opere em sua velocidade ideal sob condições variáveis de carga ou recurso, os GVVs podem melhorar a eficiência energética, a qualidade da energia e o desempenho geral do sistema.
O Mercado de Geradores de Velocidade Variável é segmentado por tipo de gerador, tecnologia, classificação de potência, usuário final e geografia. Por tipo de gerador, o mercado é segmentado em Geradores de Indução Autoexcitados de Velocidade Variável (SEIG), Geradores de Indução Duplamente Alimentados (DFIG), Geradores Síncronos de Ímã Permanente (PMSG) e Geradores de Indução de Rotor Bobinado (WRIG). Por tecnologia, o mercado é segmentado em tecnologias baseadas em eletrônica de potência e mecânicas. Por classificação de potência, o mercado é segmentado em até 100 KVA, 100 KVA–1 MVA e outros. Por usuário final, o mercado é segmentado em energia renovável, hidrelétrica, petróleo e gás, mineração, marítimo e industrial. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de geradores de velocidade variável em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Gerador de Indução Autoexcitado de Velocidade Variável (SEIG) |
| Gerador de Indução Duplamente Alimentado (DFIG) |
| Gerador Síncrono de Ímã Permanente (PMSG) |
| Gerador de Indução de Rotor Bobinado (WRIG) |
| Geradores de Velocidade Variável Baseados em Eletrônica de Potência |
| Geradores de Velocidade Variável Mecânicos |
| Até 100 kVA |
| 100 kVA a 1 MVA |
| 1 MVA a 25 MVA |
| Acima de 25 MVA |
| Geração de Energia Renovável |
| Geração de Energia Hidrelétrica |
| Petróleo e Gás |
| Mineração |
| Marítimo e Construção Naval |
| Industrial |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Gerador | Gerador de Indução Autoexcitado de Velocidade Variável (SEIG) | |
| Gerador de Indução Duplamente Alimentado (DFIG) | ||
| Gerador Síncrono de Ímã Permanente (PMSG) | ||
| Gerador de Indução de Rotor Bobinado (WRIG) | ||
| Por Tecnologia | Geradores de Velocidade Variável Baseados em Eletrônica de Potência | |
| Geradores de Velocidade Variável Mecânicos | ||
| Por Classificação de Potência | Até 100 kVA | |
| 100 kVA a 1 MVA | ||
| 1 MVA a 25 MVA | ||
| Acima de 25 MVA | ||
| Por Usuário Final | Geração de Energia Renovável | |
| Geração de Energia Hidrelétrica | ||
| Petróleo e Gás | ||
| Mineração | ||
| Marítimo e Construção Naval | ||
| Industrial | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por geradores de velocidade variável?
A integração de energia renovável, a flexibilidade da rede elétrica, a modernização de armazenamento por bombeamento e a demanda por energia primária flexível sustentam a adoção em aplicações de energia eólica, hidrelétrica, marítima, mineração e data centers.
Qual é o tamanho do Mercado de Geradores de Velocidade Variável?
O setor está estimado em 7,89 bilhões de USD em 2026 e tem previsão de atingir 11,78 bilhões de USD até 2031, crescendo a um CAGR de 8,34%.
Qual tipo de gerador teve a maior participação em 2025?
Os sistemas DFIG detinham 36,3% da receita em 2025, sustentados pela economia de conversor de escala parcial, capacidade de suportação a falhas e redes de serviço estabelecidas.
Qual tecnologia está crescendo mais rapidamente?
Os sistemas baseados em eletrônica de potência têm previsão de expansão a um CAGR de 9,5% até 2031 após deter 55,1% de participação em 2025, sustentados por funções de resposta à rede elétrica e monitoramento.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,4% até 2031 após representar 36,7% da receita em 2025, impulsionada por adições de energia eólica e investimentos em armazenamento por bombeamento.
Qual é a principal barreira à adoção?
Os sistemas de eletrônica de potência completa têm custos iniciais mais elevados, enquanto a manutenção especializada, os testes de conformidade, a exposição ao calor e a integração com redes elétricas legadas podem aumentar os custos do projeto ao longo do ciclo de vida.
Página atualizada pela última vez em:



