
可変速発電機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
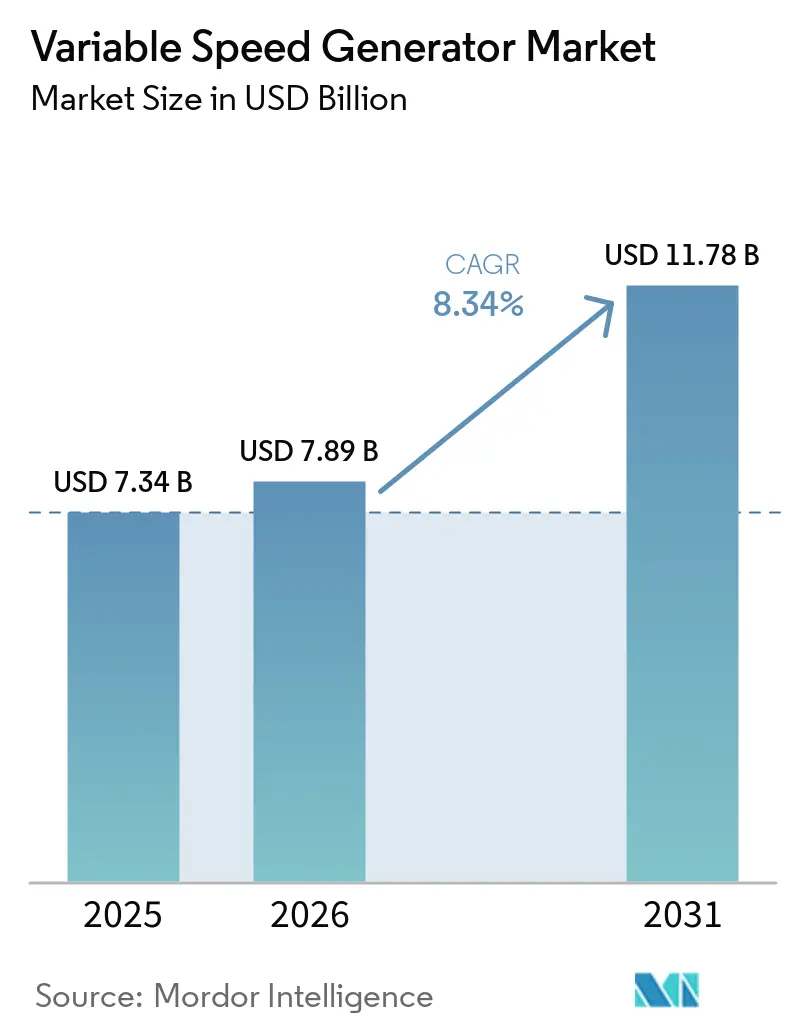
| 市場規模 (2026) | 7.89 十億米ドル |
| 市場規模 (2031) | 11.78 十億米ドル |
| Growth Rate (2026 - 2031) | 8.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる可変速発電機市場分析
可変速発電機市場規模は、2025年に7.34 ビリオン 米ドル、2026年に7.89 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 8.34%で成長し、2031年までに11.78 ビリオン 米ドルに達する見込みです。再生可能エネルギーの導入拡大により、変化する周波数・電圧条件に対応できる機器への需要が高まっており、これが可変速システムへの需要を支えています。風力エネルギー、揚水発電、分散型電力、および重要電力設備は、引き続き需要の中心的な源泉となっています。また、事業者が固定速機器の低い購入コストよりも燃料効率、排出性能、柔軟な出力を優先する場合にも、可変速発電機市場は恩恵を受けます。大手サプライヤーは、発電機、コンバーター、制御システム、長期サービス能力を統合したオファーを組み合わせることで対応しています。コンバーターの高コスト、保守要件、半導体部品の熱暴露、および旧来の系統との統合は、一部のプロジェクトにおける普及を引き続き制約しています。
主要レポートのポイント
- 発電機タイプ別では、二重給電誘導発電機(DFIG)が2025年の可変速発電機市場シェアの36.3%を占め、可変速自励誘導発電機(SEIG)は2031年にかけてCAGR 9.2%で成長すると予測されています。
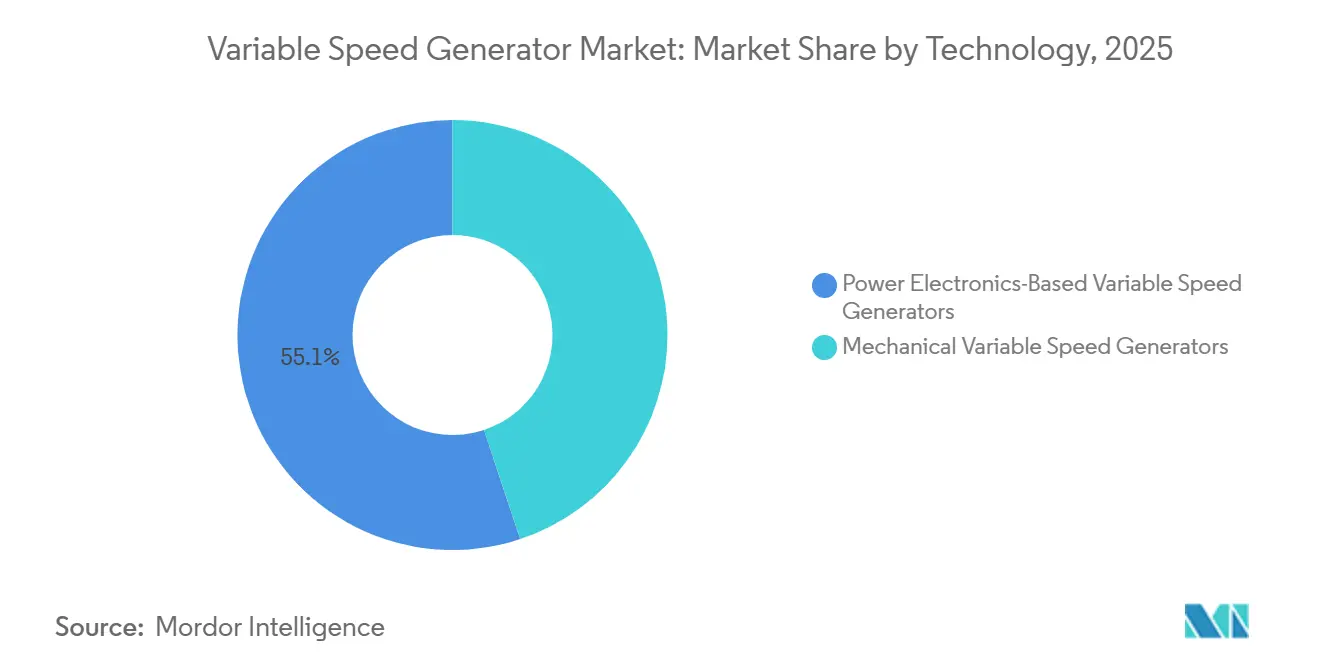
- 技術別では、パワーエレクトロニクスベースの可変速発電機が2025年の可変速発電機市場シェアの55.1%を占め、2031年にかけてCAGR 9.5%で拡大すると予測されています。
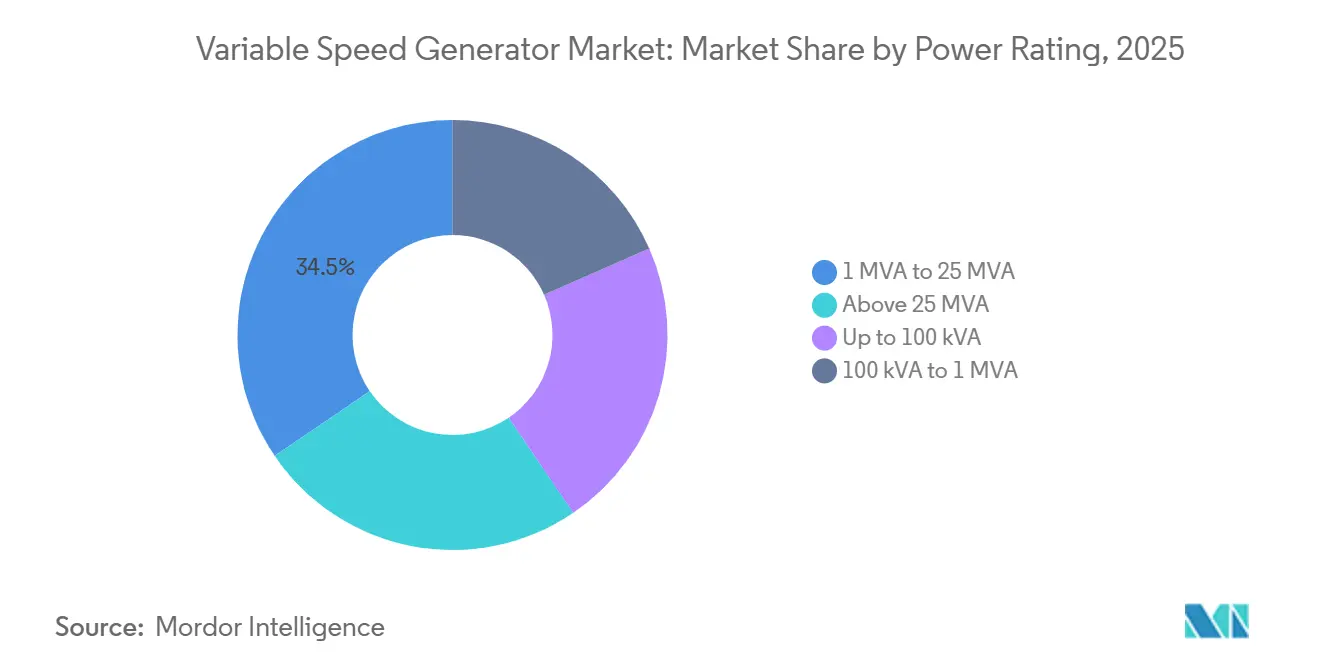
- 定格出力別では、1 MVA~25 MVAカテゴリーが2025年の可変速発電機市場規模の34.5%を占め、2031年にかけてCAGR 9.1%で成長すると予測されています。
- エンドユーザー別では、再生可能電力発電が2025年の可変速発電機市場規模の31.4%を占め、2031年にかけてCAGR 9.3%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高の36.7%を占め、2031年にかけてCAGR 9.4%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の可変速発電機市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーの統合と系統柔軟性 | +2.50% | 世界全体;アジア太平洋、EU、北米に集中 | 長期(4年以上) |
| 燃料効率が高く低排出の発電への需要 | +1.20% | 世界全体;EU、北米、日本での早期成長 | 中期(2~4年) |
| 分散型エネルギーリソースとマイクログリッドの拡大 | +1.00% | 北米、EU、オーストラリア、インド | 中期(2~4年) |
| オフグリッド、バックアップ、重要電力用途の成長 | +0.70% | 中東・アフリカ、アジア太平洋(遠隔地)、北米 | 短期(2年以下) |
| 可変速揚水発電の近代化 | +0.60% | アジア太平洋(日本、インド、中国)、欧州 | 長期(4年以上) |
| 遠隔地・海洋運用向けハイブリッドバッテリー・発電機負荷追従 | +0.50% | 世界全体(海洋航路);北欧、東南アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの統合と系統柔軟性
インバーターベースの再生可能発電が従来の系統慣性を低下させるにつれ、系統運用者は要件を厳格化しています。世界の風力設備容量は2025年に40%増加して165 GWとなり、アジア太平洋が131 GW、すなわち総追加量の80%を占めました[1]世界風力エネルギー協議会、「世界の風力設備容量、エネルギー危機からの脱却に向けた業界の取り組みの中で記録的な40%増を達成」、世界風力エネルギー協議会、gwec.net。。可変速発電機は有効電力制御と無効電力サポートを提供でき、周波数安定性を維持しながら新たな再生可能エネルギー容量の接続を可能にします。可変速発電機市場は、容量目標だけでなく、フォルトライドスルー能力を要求する系統規則によって支えられています。DFIGシステムは、フルスケールコンバーターアーキテクチャよりも低いコンバーター要件でこれらの要件を満たすことができます。GWECは2026年から2030年の間に969 GWの新規風力容量が追加されると予測しており、DFIGおよびPMSG機器に対する持続的なプロジェクトパイプラインを提供しています。
燃料効率が高く低排出の発電への需要
海洋、石油・ガス、分散型電力の事業者は、燃料使用量の削減と排出量の低減を求めています。Rolls-Royce Power Systemsは、2026年8月に650 kWeから1,850 kWeの用途向けにmtu Series 2000可変速海洋発電機セットを発表しました[2]Rolls-Royce Power Systems、「より柔軟に、より効率的に、電動化へ:Rolls-Royceが可変速海洋発電機セットのポートフォリオを拡充」、Rolls-Royce、rolls-royce.com。。同社は、エンジン速度を電力需要に合わせることで、固定速セットと比較して燃料消費量と二酸化炭素排出量を最大15%削減できると述べています。このシリーズはまた、運転騒音を6 dB低減し、港湾やハイブリッド船舶の運用において重要な意味を持ちます。Cumminsは2025年に坑井完成サービス向けに天然ガス可変速技術を検証し、風力・水力発電を超えたユースケースを拡大しました。可変速発電機市場は、これまで固定速で運転されてきた重作業用途においても機会を有しています。
分散型エネルギーリソースとマイクログリッドの拡大
データセンター開発者、鉱業事業者、および系統連系制約に直面する電力会社は、需要家側電力システムを導入しています。Wärtsiläは2026年に、オハイオ州のハイパースケールデータセンタープロジェクト向けに412 MWのエンジン容量の受注を獲得しました[3]Wärtsilä Corporation、「WärtsiläのW34SGエンジンが新たな412 MW米国プロジェクトでデータセンターデビューを果たす」、Wärtsilä、wartsila.com。。この受注により、Wärtsiläが米国のデータセンター用途向けに販売したエンジン容量は1.6 GWを超えました。可変速プライム電力システムは、過剰なアイドル運転に伴う燃料ペナルティなしに負荷追従が可能です。この特性は、停電時だけでなく継続的に発電機を稼働させる場合に特に重要です。可変速発電機市場は、系統拡張を待てないユーザーにとって柔軟なプライム電力がインフラオプションとなりつつあるこの変化から恩恵を受けています。
可変速揚水発電の近代化
揚水発電プロジェクトは、ユーティリティスケールでの可変速発電機・モーターシステムへの需要を高めています。GE Vernovaは2025年6月、インド初の可変速揚水発電ユニットをテヘリ複合施設で試運転しました。これは各250 MWの4ユニットのうちの最初のものです[4]GE Vernova Inc.、「GE Vernovaがインド最大の水力発電複合施設においてインド初の可変速揚水発電ユニットを試運転」、GE Vernova、gevernova.com。。GE Vernovaは2026年7月、ウェールズのディノーウィグ施設において各315 MWの2ユニットの更新に選定されました。ANDRITZも2026年7月、フランスのヴーグランおよびソー・モルティエ計画向けに17 MWの可変速ポンプタービンを供給する受注を獲得しました。東芝は2026年7月、京極第3号機向けに200 MWの可変速受注を確保し、2031年度の試運転を計画しています。これらの受注は、老朽化した水力発電資産における近代化の意思決定が、再生可能発電がより迅速な系統応答を必要とする中で需要を創出していることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パワーエレクトロニクスベースシステムの高い初期コスト | -1.80% | 世界全体;価格感応度の高い南アジア・東南アジア、中東・アフリカで最も顕著 | 短期から中期(4年以下) |
| 専門的な保守および規制遵守要件 | -0.80% | 世界全体;遠隔オフグリッドおよびアジア太平洋熱帯地域で増幅 | 長期(4年以上) |
| コンバーター半導体の熱ストレスと技術陳腐化 | -0.60% | アジア太平洋熱帯地域、中東・アフリカ、赤道付近の南米 | 中期(2~4年) |
| レガシー発電機および系統システムにおける相互運用性の制約 | -0.50% | 南米、中東・アフリカ、南アジア・東南アジアの一部 | 中期から長期(2~5年) |
| 情報源: Mordor Intelligence | |||
パワーエレクトロニクスベースシステムの高い初期コスト
パワーエレクトロニクスは、同等の固定速機器と比較して最大の購入コトプレミアムをもたらします。フルコンバーターPMSGおよび可変速SEIGの構成では、発電機の全出力に対応したコンバーター機器が必要です。2025年のIEEE会議論文では、炭化ケイ素MOSFETコンバーターがIGBT機器と比較して効率を改善したものの、初期半導体コストが高いことが示されました。回収期間は、電力価格や運転条件によって1年から数年の範囲になる可能性があります。このコストは、サハラ以南アフリカの鉱業プロジェクトや南アジア・東南アジアの分散型電力プロジェクトにとって重大な問題です。2025年の研究では、2レジーム発電機設計により、50%負荷以下で可変速運転を使用した場合にコンバーター定格を最大50%削減できることが示されました。
専門的な保守および規制遵守要件
可変速機器は、パワーエレクトロニクス、デジタル制御、およびDFIGシステムではスリップリングアセンブリを組み合わせています。これらの部品は、すべての地域で均等に利用できるわけではない専門的なサービス能力を必要とします。遠隔地の鉱山、洋上設備、オフグリッドプロジェクトでは、保守チームの高い移動コストとコンバーターモジュールへの限られた現地アクセスという問題が生じる可能性があります。その結果、ライフサイクルコストは初期機器価格だけが示す水準よりも高くなります。風力発電機に関するIEC 61400-21要件および回転機械に関するIEC 60034規格は、フォルトライドスルー、無効電力サポート、および高調波性能の試験を要求しています。認証能力が限られている地域では、独立系発電事業者や中小規模の開発者がより大きな負担を負う可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電機タイプ別:DFIGが設備需要をリードし、SEIGが分散型用途を支援
二重給電誘導発電機(DFIG)は2025年の可変速発電機市場の36.3%を占めました。部分スケールコンバーター設計により、フルコンバーターシステムと比較してコンバーター要件が抑制され、コスト面での優位性が支えられています。DFIG機器はまた、15年以上の商業展開を通じて構築された確立されたサービスネットワークの恩恵を受けています。設置済みベースは、新規設置が変動する際の更新・リパワリング活動を支えます。可変速自励誘導発電機(SEIG)は最も成長の速い発電機タイプであり、2031年にかけてCAGR 9.2%が予測されています。外部系統基準なしに電圧と周波数を調整できる能力により、分散型およびマイクログリッドシステムへの適用が可能です。
PMSGシステムは、ギアボックスを排除することでサービス間隔と保守費用を削減できる12 MW超の洋上風力プロジェクトでの採用が拡大しています。この設計は、クレーンアクセスが困難かつ高コストな深海・浮体式プロジェクトに適しています。WRIGシステムは、精密なロータ励磁制御を必要とするレガシーリパワリングプロジェクトや水力発電用途で引き続き使用されています。コンバーターコストの低下と直接駆動PMSGの経済性改善により、その地位は圧迫されています。川崎重工業は2026年8月に、iVSG仮想同期発電機制御技術の初の商業ライセンスを実行しました。2027年のインバーター投入計画は、系統形成制御ソフトウェアが発電機タイプ全体にわたる差別化要因になりつつあることを示しています。
技術別:パワーエレクトロニクスベースシステムがリードを拡大
パワーエレクトロニクスベースシステムは2025年の可変速発電機市場シェアの55.1%を占め、2031年にかけてCAGR 9.5%で成長すると予測されています。コンバーターシステムにより、力率補正、迅速な周波数応答、遠隔監視が可能になります。これらの機能は、再生可能エネルギーおよび分散型電力プロジェクトにおける系統サポートと運用監視を改善できます。2024年のIEEE Access誌の研究では、2 MW DFIGの炭化ケイ素部分スケールコンバーターがIGBTソリューションと比較してコンバーター体積を削減し効率を改善できることが報告されました。この技術は、機器選定をますます左右する運用要件を支えています。可変速発電機市場は、事業者が柔軟性と性能を重視する電子制御を引き続き支持しています。
機械式可変速発電機は、よりシンプルなドライブトレインと低い資本コストを優先する購入者にとって引き続き重要です。小規模な流れ込み式水力発電サイトやレガシー産業アップグレードは、この選好を維持できる用途の一つです。IEC 60034-30-1効率分類は、2024年以降欧州市場における回転機械の調達要件に影響を与えています。中国国内のIGBTメーカーも3,300 Vおよび1,500 Aモジュールの量産体制を整え、輸入部品とのコスト差を縮小しています。これらの変化は、機械式代替品の役割を排除することなく電子システムの経済性を改善しています。パワーエレクトロニクスベースシステムは、したがって予測期間中もリードを維持する位置にあります。


定格出力別:1 MVA~25 MVAレンジが規模と成長を兼備
1 MVA~25 MVAバンドは2025年の可変速発電機市場規模の34.5%を占め、2031年にかけてCAGR 9.1%で成長すると予測されています。このレンジは、世界の陸上風力および中規模水力発電の調達基盤の多くと一致しています。3 MWから8 MWの定格の風力タービンは中国、インド、欧州で広く普及しており、一般的にDFIG構成を採用しています。インドは2025-26年度に6.05 GWの風力容量を追加し、前年比46%増となりました。この展開の大部分は1 MWから5 MWのタービンクラスであり、この定格レンジのアセンブリへの需要を支えています。このセグメントのリーダーシップは、中規模プロジェクトへの調達集中を反映しています。
100 kVA以下のカテゴリーは、海洋補助電力、遠隔通信、マイクロ水力発電用途に対応しています。100 kVA~1 MVAレンジは、分散型発電、小規模風力、オフグリッド鉱業需要に対応しています。25 MVA超のレンジは大規模揚水発電施設と最大規模の洋上風力用途を支えていますが、ユニット数は限られています。東芝の2026年7月の京極受注は200 MWの可変速システムを含みます。GE Vernovaのディノーウィグ近代化には各315 MWの2台の更新ユニットが含まれます。これらのプロジェクトは、最大定格カテゴリーに関連する高い価値を示しています。
エンドユーザー別:再生可能電力発電が最大の需要基盤を維持
再生可能電力発電は2025年の可変速発電機市場規模の31.4%を占め、2031年にかけてCAGR 9.3%で拡大すると予測されています。風力・太陽光容量の追加は、可変出力を管理し系統サポートを提供できる機器への需要を直接支えています。このエンドユーザーセグメントは、DFIGおよびPMSG機器メーカーにとって最大の機会を提供しています。風力プロジェクト活動への依存は、主要市場における政策変更や入札結果へのエクスポージャーも生み出しています。再生可能エネルギー需要を中心に生産能力を計画するメーカーは、この変動性を管理する必要があります。再生可能エネルギーの大規模な建設拡大は、このエンドユーザーグループを引き続き需要の主要源泉としています。
水力発電は、長期インフラ改修サイクルを通じて異なる需要プロファイルを提供しています。揚水発電近代化プロジェクトは、年間風力調達への依存度が低い複数年スケジュールで進行できます。石油・ガス用途も、高稼働率の運転において燃料節約が重要な場面で可変速技術を採用しています。Cumminsの2025年における坑井完成サービス向け天然ガス可変速技術の検証は、このセグメントの用途基盤を拡大しました。西オーストラリア、チリ、中央アフリカの鉱業サイトは、可変速発電機セットと同期調相機能を備えた分散型電力システムを採用しています。Wärtsiläの2025年12月のカルグーリー・コンソリデーテッド・ゴールドマインズ向け120 MW受注には、再生可能エネルギー統合のための同期調相機能が含まれていました。
地域分析
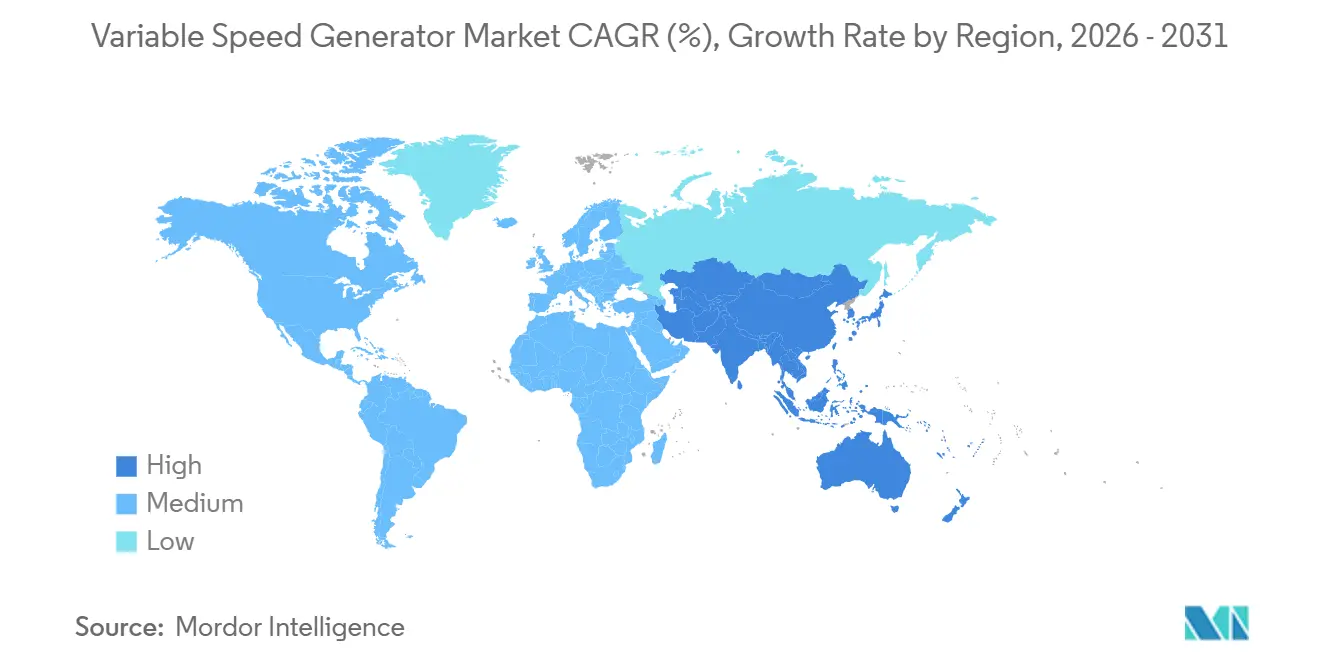
アジア太平洋は2025年の世界の可変速発電機市場の36.7%を占め、2031年にかけて最も速い地域CAGRである9.4%を記録すると予測されています。中国は2025年に120.5 GWの風力容量を追加し、風力発電および系統バランシング機器全体の需要を支えました。インドは2025-26年度に6.05 GWの風力容量を追加し、揚水発電プロジェクトへの政策支援が可変速発電機・モーターシステムのアドレス可能な基盤を拡大しました。東芝の2026年7月の第3号機契約は、日本における可変速蓄電への継続的な需要を示しています。
欧州と北米はそれぞれ第2位、第3位の地域市場です。欧州は洋上風力のリパワリング、揚水発電の改修、および系統コード要件によって支えられています。2026年に受注されたウェールズのディノーウィグ契約とフランスのヴーグラン受注は、老朽化した水力発電資産における近代化の役割を示しています。北米の需要は、風力OEMサプライチェーン、データセンターのプライム電力、および油田サービスにおける天然ガス用途に集中しています。WärtsiläのオハイオPROJECT 412 MWプロジェクトは、柔軟なエンジン容量に対する現在のデータセンター需要を示しています。
南米、中東、アフリカは2031年にかけて新興の機会を提供しています。Wärtsiläは2026年にブラジルのプロジェクト向けに371 MWのバランシングエンジン容量を供給する2件の契約を締結しました。チリは2025年に1.2 GWの風力容量を追加し、サウジアラビアは同年に1.5 GWの風力容量を設置しました。これらの地域ではレガシー系統の統合によりプロジェクトコストが増加する可能性があります。しかし、燃料節約、排出要件、および信頼性の高い分散型電力への需要が継続的な普及を支えています。

競合環境
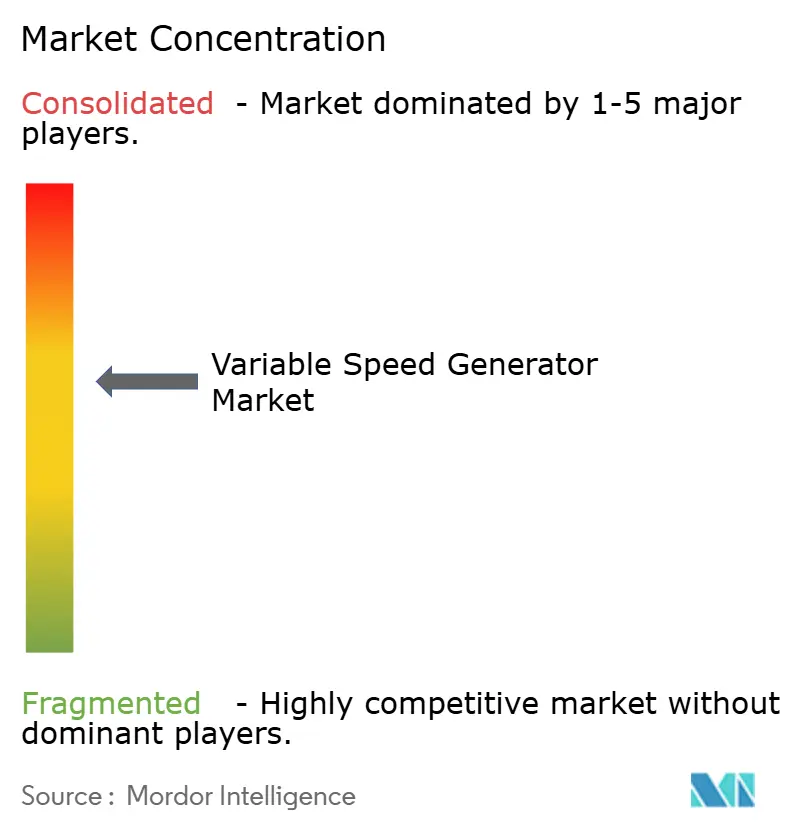
可変速発電機市場は中程度に集約されており、大手OEMが個別の売上高で主要ポジションを占めていますが、決定的なシェアを持つ企業はありません。Siemens Energy、GE Vernova、ABBは、発電機、コンバーター、デジタル制御を組み合わせたポートフォリオを通じて競争しています。長年にわたるサービスネットワークも、大規模インフラ用途における各社の地位を強化しています。GE Vernovaは2026年7月、ディノーウィグの作業を通じて英国の揚水発電容量の74%にサービスを提供していると述べました。この設置済みベースのポジションは、後続の近代化およびサービス契約を支えることができます。
競争は系統形成制御、システム統合、長期運用契約へと移行しています。川崎重工業は2026年8月、iVSG仮想同期発電機制御技術をインバーターメーカーのIKSにライセンス供与しました。この契約は、2027年頃の市場投入を目指したiVSG搭載インバーター製品を対象としています。Wärtsiläは2026年1月、テキサス州オデッサの123 MWの発電所について10年間の運用・保守契約を締結しました。これらの動きは、サービスカバレッジと制御技術が機械設計と並んでサプライヤーを差別化できることを示しています。
500 kVA以下のコンパクトな可変速発電機セットについては、ハイブリッド電気船舶向けに機会が残っています。Rolls-Royce mtu、Fischer Panda、WhisperPowerはこの機器レンジで活動しています。油田サービスおよびデータセンター電力向けの天然ガス可変速システムは、CumminsとWärtsiläにとってもう一つの競争領域です。仮想同期発電機ソフトウェア技術ライセンサーと統合スペシャリストに機会を創出し、確立された試験・認証能力を持つベンダーは系統要件の対象となるプロジェクトでより有利な競争ポジションにあります。
可変速発電機産業のリーダー企業
Siemens Energy AG
GE Vernova Inc.
ABB Ltd.
Cummins Inc.
Caterpillar Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:GE Vernovaは、First Hydro Companyにより、英国北ウェールズのディノーウィグ揚水発電所において各315 MWの揚水発電ユニット2台の更新に選定されました。この契約には可変周波数起動装置と近代化された発電所制御システムが含まれ、プラントの寿命を少なくとも25年延長し、英国の揚水発電容量の74%のサービスプロバイダーとしてのGE Vernovaの地位を強化します。
- 2026年7月:東芝は北海道電力から、京極発電所第3号機向けに200 MWの可変速揚水発電システムの受注を獲得し、2031年度の商業運転開始を目標としています。
- 2026年7月:ANDRITZはEDFからフランスのヴーグランおよびソー・モルティエ揚水発電計画向けに17 MWの可変速ポンプタービンを供給する契約を受注しました。このプロジェクトは、サイトのエネルギー貯蔵容量を50 GWhから250 GWhに増加させることを目的としています。
- 2026年6月:Wärtsiläは米国オハイオ州のハイパースケールデータセンタープロジェクト向けに412 MWの電力容量の受注を獲得しました。


世界の可変速発電機市場レポートの調査範囲
可変速発電機(VSG)とは、固定速ではなく幅広い回転速度で電力を発生させるよう設計された電気発電機です。パワーエレクトロニクスコンバーターと制御システムを使用して、発電機の機械的速度の変動にもかかわらず安定した電気出力を維持します。可変速発電機は、風力タービン、水力発電システム、船舶推進、ガスエンジン、ハイブリッド再生可能エネルギーシステムなど、入力速度が変動する用途に特に有用です。VSGは、変動する負荷やリソース条件下で最適速度で運転できるようにすることで、エネルギー効率、電力品質、およびシステム全体の性能を改善できます。
可変速発電機市場は、発電機タイプ、技術、定格出力、エンドユーザー、地域別にセグメント化されています。発電機タイプ別では、可変速自励誘導発電機(SEIG)、二重給電誘導発電機(DFIG)、永久磁石同期発電機(PMSG)、巻線形誘導発電機(WRIG)にセグメント化されています。技術別では、パワーエレクトロニクスベースおよび機械式技術にセグメント化されています。定格出力別では、100 KVA以下、100 KVA~1 MVA、その他にセグメント化されています。エンドユーザー別では、再生可能電力、水力、石油・ガス、鉱業、海洋、産業にセグメント化されています。本レポートは、主要地域の26カ国における世界の可変速発電機市場の市場規模と予測も対象としています。各セグメントについて、金額(米ドル)ベースで市場規模と予測が提供されています。
| 可変速自励誘導発電機(SEIG) |
| 二重給電誘導発電機(DFIG) |
| 永久磁石同期発電機(PMSG) |
| 巻線形誘導発電機(WRIG) |
| パワーエレクトロニクスベース可変速発電機 |
| 機械式可変速発電機 |
| 100 kVA以下 |
| 100 kVA~1 MVA |
| 1 MVA~25 MVA |
| 25 MVA超 |
| 再生可能電力発電 |
| 水力発電 |
| 石油・ガス |
| 鉱業 |
| 海洋・造船 |
| 産業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 発電機タイプ別 | 可変速自励誘導発電機(SEIG) | |
| 二重給電誘導発電機(DFIG) | ||
| 永久磁石同期発電機(PMSG) | ||
| 巻線形誘導発電機(WRIG) | ||
| 技術別 | パワーエレクトロニクスベース可変速発電機 | |
| 機械式可変速発電機 | ||
| 定格出力別 | 100 kVA以下 | |
| 100 kVA~1 MVA | ||
| 1 MVA~25 MVA | ||
| 25 MVA超 | ||
| エンドユーザー別 | 再生可能電力発電 | |
| 水力発電 | ||
| 石油・ガス | ||
| 鉱業 | ||
| 海洋・造船 | ||
| 産業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
可変速発電機への需要を牽引しているものは何ですか?
再生可能エネルギーの統合、系統柔軟性、揚水発電の近代化、柔軟なプライム電力需要が、風力、水力、海洋、鉱業、データセンター用途全体での普及を支えています。
可変速発電機市場の規模はどのくらいですか?
このセクターは2026年に7.89 ビリオン 米ドルと推定され、2031年までに11.78 ビリオン 米ドルに達すると予測されており、CAGR 8.34%で成長しています。
2025年に最大のシェアを持っていた発電機タイプはどれですか?
DFIGシステムは2025年の売上高の36.3%を占め、部分スケールコンバーターの経済性、フォルトライドスルー能力、確立されたサービスネットワークによって支えられています。
最も速く成長している技術はどれですか?
パワーエレクトロニクスベースシステムは2025年に55.1%のシェアを保持した後、系統応答・監視機能に支えられ、2031年にかけてCAGR 9.5%で拡大すると予測されています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋は2025年の売上高の36.7%を占めた後、風力追加と揚水発電投資に牽引され、2031年にかけてCAGR 9.4%で成長すると予測されています。
普及の主な障壁は何ですか?
フルパワーエレクトロニクスシステムは初期コストが高く、専門的な保守、コンプライアンス試験、熱暴露、レガシー系統統合がプロジェクトのライフタイムコストを引き上げる可能性があります。
最終更新日:



