
Taille et part du marché des générateurs à vitesse variable
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.89 Milliards de dollars |
| Taille du Marché (2031) | 11.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.34 % |
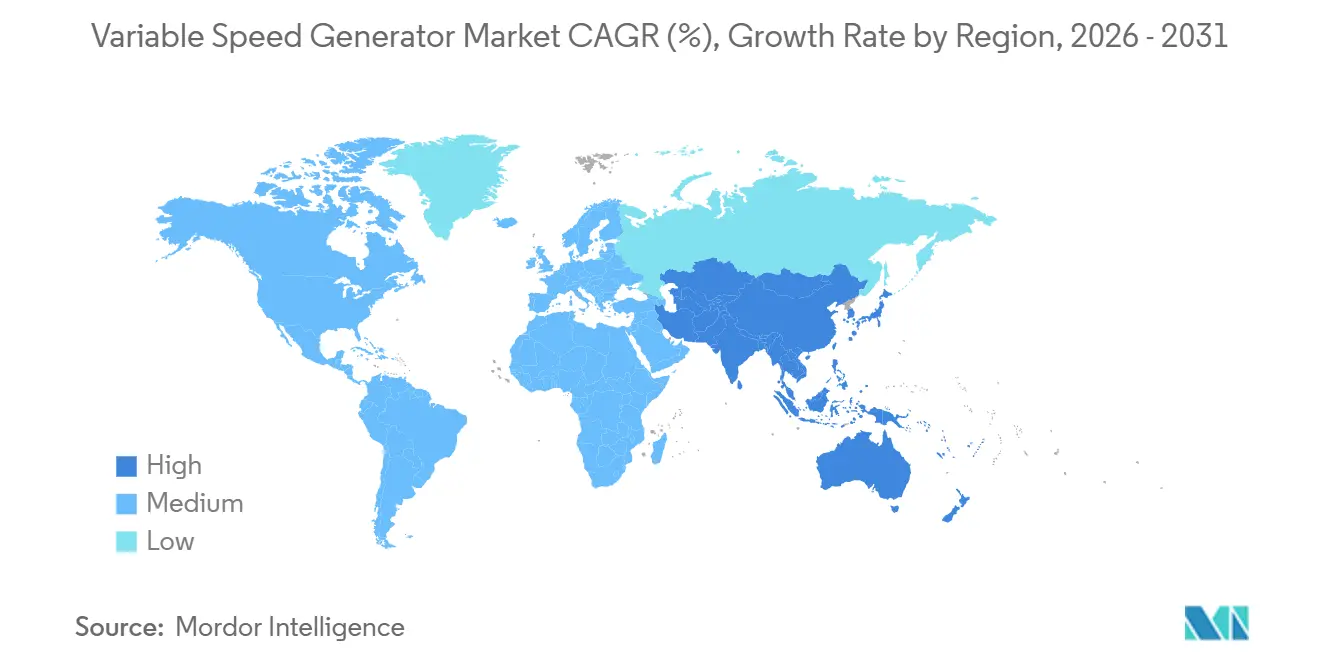
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
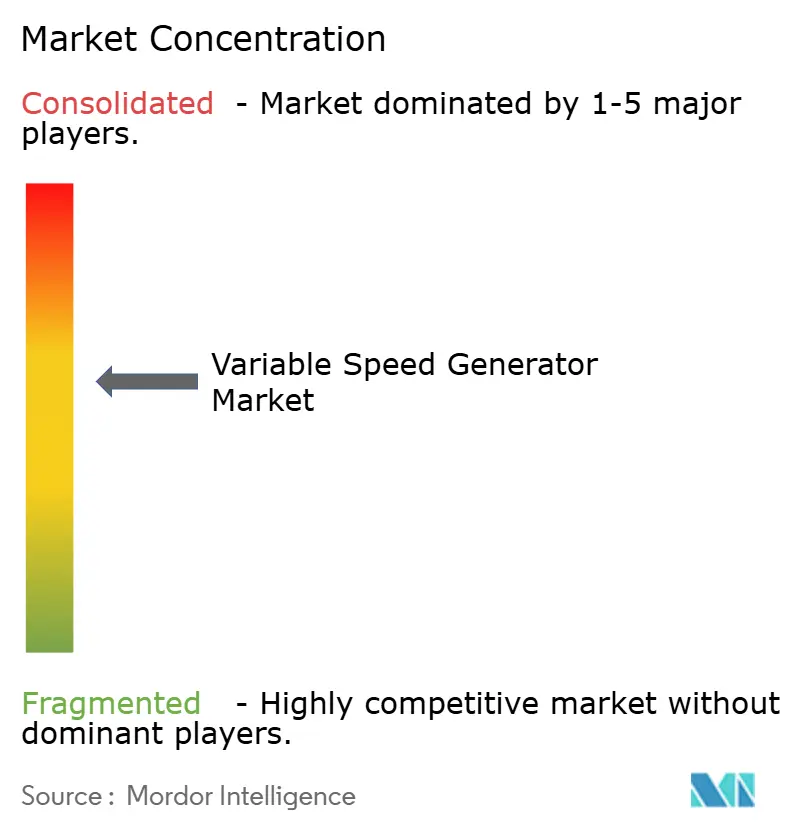
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des générateurs à vitesse variable par Mordor Intelligence
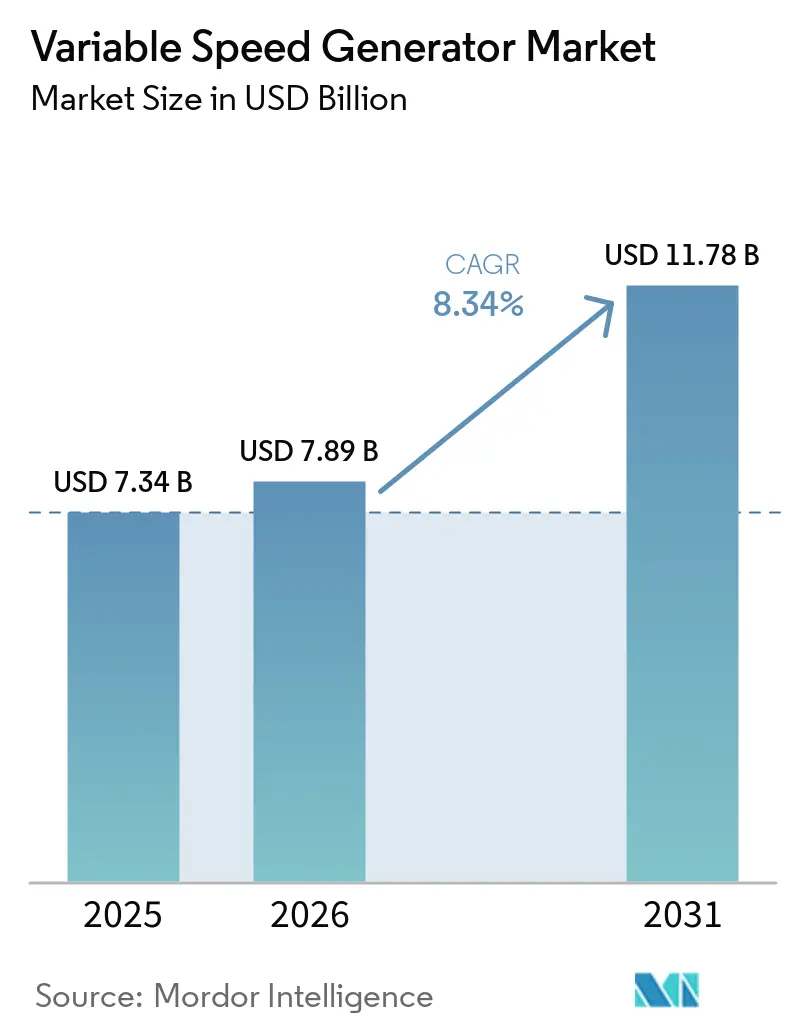
La taille du marché des générateurs à vitesse variable est projetée à 7,34 milliards USD en 2025, 7,89 milliards USD en 2026, et devrait atteindre 11,78 milliards USD d'ici 2031, à un CAGR de 8,34 % de 2026 à 2031. Les ajouts d'énergies renouvelables nécessitent de plus en plus des équipements capables de répondre aux variations de fréquence et de tension, ce qui soutient la demande pour les systèmes à vitesse variable. L'énergie éolienne, le stockage hydroélectrique par pompage, la production d'énergie distribuée et les installations d'alimentation critique restent donc des sources de demande centrales. Le marché des générateurs à vitesse variable bénéficie également lorsque les opérateurs privilégient la consommation de carburant, les performances en matière d'émissions et la flexibilité de la production par rapport au coût d'achat inférieur des équipements à vitesse fixe. Les grands fournisseurs répondent en combinant générateurs, convertisseurs, systèmes de contrôle et capacités de service à long terme dans des offres intégrées. Les coûts élevés des convertisseurs, les exigences de maintenance, l'exposition thermique des composants semi-conducteurs et l'intégration avec les réseaux plus anciens continuent de freiner l'adoption dans certains projets.
Principaux enseignements du rapport
- Par type de générateur, les générateurs à induction doublement alimentés ont détenu 36,3 % de la part du marché des générateurs à vitesse variable en 2025, tandis que les générateurs à induction auto-excités à vitesse variable devraient croître à un CAGR de 9,2 % jusqu'en 2031.
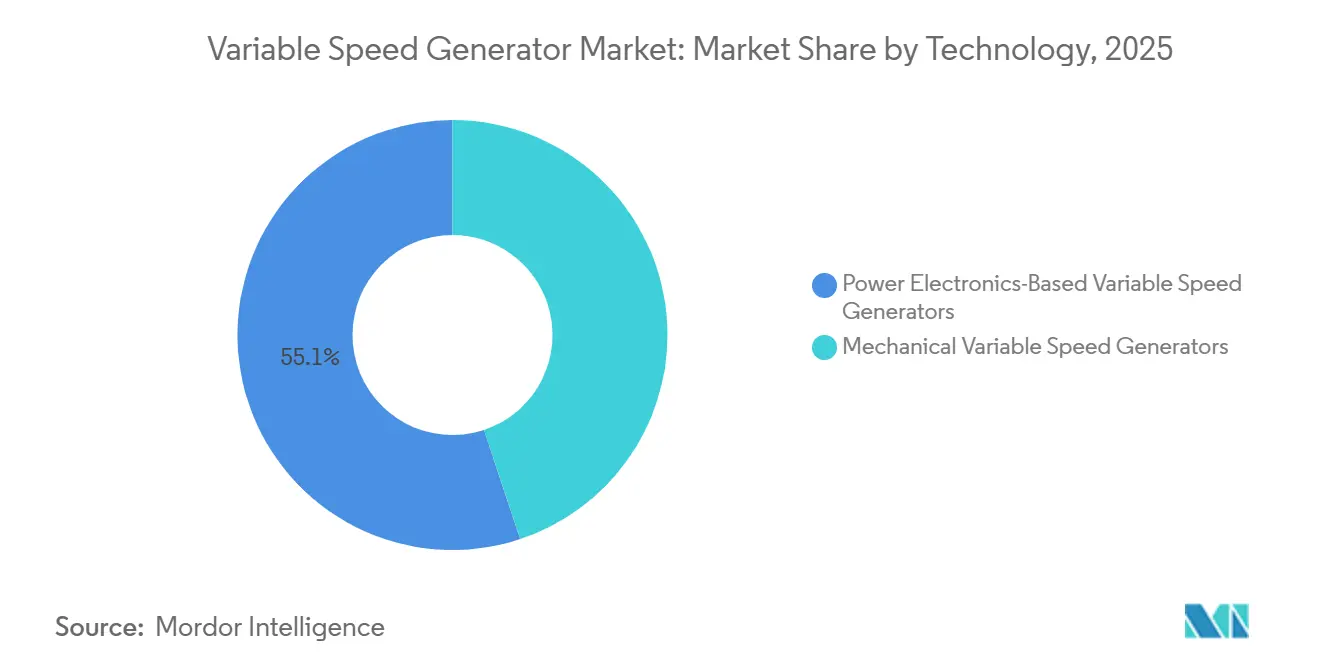
- Par technologie, les générateurs à vitesse variable basés sur l'électronique de puissance ont représenté 55,1 % de la part du marché des générateurs à vitesse variable en 2025 et devraient se développer à un CAGR de 9,5 % jusqu'en 2031.
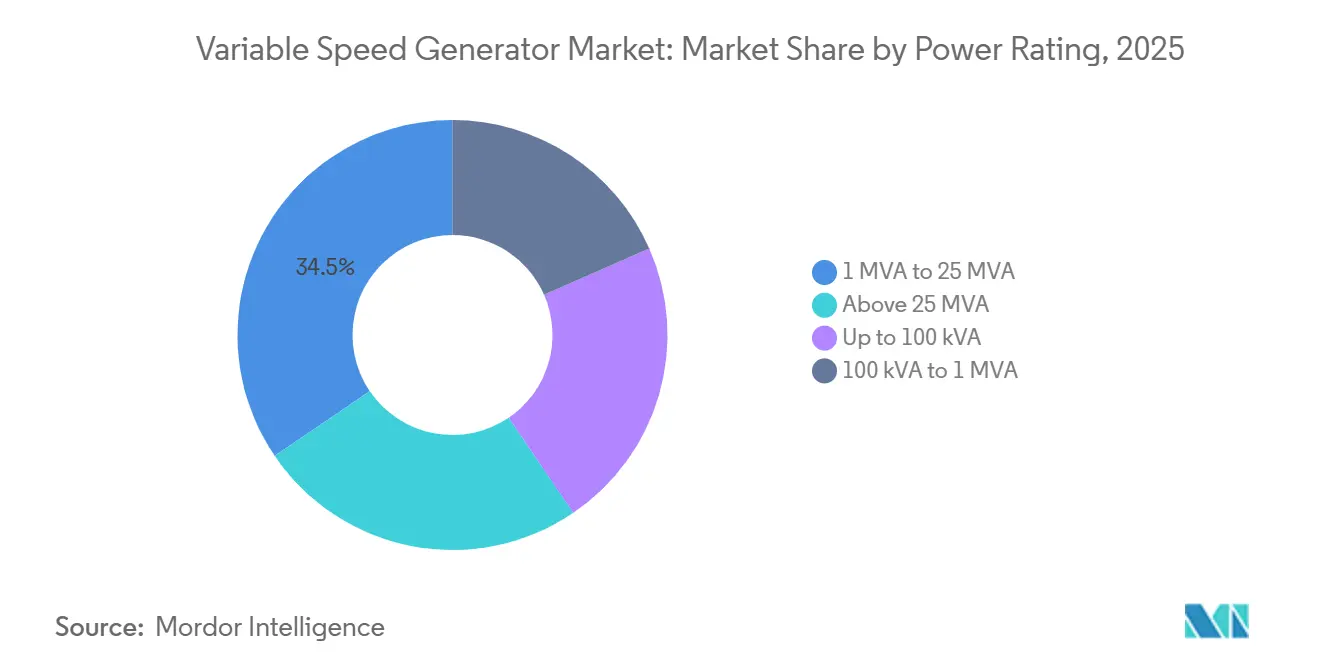
- Par puissance nominale, la catégorie 1 MVA à 25 MVA a détenu 34,5 % de la taille du marché des générateurs à vitesse variable en 2025 et devrait croître à un CAGR de 9,1 % jusqu'en 2031.
- Par utilisateur final, la production d'énergie renouvelable a détenu 31,4 % de la taille du marché des générateurs à vitesse variable en 2025 et devrait croître à un CAGR de 9,3 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 36,7 % des revenus en 2025 et devrait se développer à un CAGR de 9,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des générateurs à vitesse variable
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des énergies renouvelables et flexibilité du réseau | +2.50% | Mondial ; concentré en Asie-Pacifique, UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Demande de production d'énergie économe en carburant et à faibles émissions | +1.20% | Mondial ; gains précoces dans l'UE, l'Amérique du Nord, le Japon | Moyen terme (2 à 4 ans) |
| Expansion des ressources énergétiques distribuées et des microréseaux | +1.00% | Amérique du Nord, UE, Australie, Inde | Moyen terme (2 à 4 ans) |
| Croissance des applications hors réseau, de secours et d'alimentation critique | +0.70% | MEA, APAC (zones isolées), Amérique du Nord | Court terme (≤ 2 ans) |
| Modernisation du stockage hydroélectrique par pompage à vitesse variable | +0.60% | Asie-Pacifique (Japon, Inde, Chine), Europe | Long terme (≥ 4 ans) |
| Suivi de charge hybride batterie-générateur pour les opérations à distance et marines | +0.50% | Mondial (corridors maritimes) ; pays nordiques, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des énergies renouvelables et flexibilité du réseau
Les opérateurs de systèmes renforcent leurs exigences à mesure que la production renouvelable basée sur des onduleurs réduit l'inertie conventionnelle du réseau. Les installations mondiales d'énergie éolienne ont augmenté de 40 % pour atteindre 165 GW en 2025, l'Asie-Pacifique contribuant à hauteur de 131 GW, soit 80 % des ajouts totaux[1]Global Wind Energy Council, « Les installations mondiales d'énergie éolienne augmentent d'un record de 40 % alors que le secteur trace la voie hors de la crise énergétique », Global Wind Energy Council, gwec.net.. Les générateurs à vitesse variable peuvent assurer le contrôle de la puissance active et le soutien réactif, permettant à la nouvelle capacité renouvelable de se connecter tout en maintenant la stabilité de la fréquence. Le marché des générateurs à vitesse variable est soutenu par des règles de réseau qui exigent une capacité de maintien en cas de défaut, plutôt que par des seuls objectifs de capacité. Les systèmes DFIG peuvent répondre à ces exigences avec des besoins en convertisseurs inférieurs à ceux des architectures à convertisseur pleine échelle. Le GWEC prévoit l'ajout de 969 GW de nouvelle capacité éolienne entre 2026 et 2030, fournissant un pipeline de projets soutenu pour les équipements DFIG et PMSG.
Demande de production d'énergie économe en carburant et à faibles émissions
Les opérateurs du secteur maritime, du pétrole et gaz et de la production d'énergie distribuée recherchent une consommation de carburant et des émissions réduites. Rolls-Royce Power Systems a introduit ses groupes électrogènes marins à vitesse variable de la série mtu 2000 en août 2026 pour des applications allant de 650 kWe à 1 850 kWe[2]Rolls-Royce Power Systems, « Plus flexible, plus efficace, électrique : Rolls-Royce élargit son portefeuille de groupes électrogènes marins à vitesse variable », Rolls-Royce, rolls-royce.com.. L'entreprise indique que l'adaptation de la vitesse du moteur à la demande de puissance peut réduire la consommation de carburant et les émissions de dioxyde de carbone jusqu'à 15 % par rapport aux groupes à vitesse fixe. La gamme réduit également le bruit de fonctionnement de 6 dB, ce qui est pertinent dans les ports et les opérations de navires hybrides. Cummins a validé la technologie à vitesse variable au gaz naturel pour les services de complétion en 2025, élargissant le cas d'usage au-delà de l'éolien et de l'hydroélectricité. Le marché des générateurs à vitesse variable offre par conséquent des opportunités dans les opérations lourdes où les équipements ont historiquement fonctionné à vitesse fixe.
Expansion des ressources énergétiques distribuées et des microréseaux
Les développeurs de centres de données, les opérateurs miniers et les services publics confrontés à des contraintes d'interconnexion mettent en service des systèmes d'alimentation derrière le compteur. Wärtsilä a reçu une commande en 2026 pour 412 MW de capacité moteur pour un projet de centre de données hyperscale en Ohio[3]Wärtsilä Corporation, « Le moteur 34SG de Wärtsilä fait ses débuts dans les centres de données avec un nouveau projet américain de 412 MW », Wärtsil, wartsila.com.. Cette commande a porté la capacité moteur vendue par Wärtsilä pour les applications de centres de données aux États-Unis à plus de 1,6 GW. Les systèmes d'alimentation principale à vitesse variable peuvent suivre la charge sans la pénalité de carburant associée à un fonctionnement en ralenti excessif. Cette caractéristique est particulièrement importante lorsque les générateurs fonctionnent en continu plutôt que seulement lors de pannes. Le marché des générateurs à vitesse variable bénéficie de ce changement car l'alimentation principale flexible devient une option d'infrastructure pour les utilisateurs qui ne peuvent pas attendre l'expansion du réseau.
Modernisation du stockage hydroélectrique par pompage à vitesse variable
Les projets de stockage par pompage accroissent la demande de systèmes générateur-moteur à vitesse réglable à l'échelle des services publics. GE Vernova a mis en service la première unité de stockage par pompage à vitesse variable de l'Inde au complexe de Tehri en juin 2025, la première de 4 unités d'une puissance nominale de 250 MW chacune[4]GE Vernova Inc., « GE Vernova met en service la première unité de stockage par pompage à vitesse variable de l'Inde dans le plus grand complexe hydroélectrique du pays », GE Vernova, gevernova.com.. GE Vernova a été sélectionné en juillet 2026 pour remplacer 2 unités d'une puissance nominale de 315 MW à l'installation de Dinorwig au Pays de Galles. ANDRITZ a également reçu en juillet 2026 une commande pour fournir une turbine-pompe à vitesse variable de 17 MW pour le schéma de Vouglans et Saut-Mortier en France. Toshiba a obtenu une commande de 200 MW à vitesse réglable pour l'unité 3 de Kyogoku en juillet 2026, avec une mise en service prévue pour l'exercice fiscal 2031. Ces attributions montrent que les décisions de modernisation des actifs hydroélectriques vieillissants créent de la demande à mesure que la production renouvelable nécessite une réponse plus rapide du réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes basés sur l'électronique de puissance | -1.80% | Mondial ; plus aigu en Asie du Sud et du Sud-Est et en MEA, où les prix sont sensibles | Court à moyen terme (≤ 4 ans) |
| Exigences spécialisées de maintenance et de conformité réglementaire | -0.80% | Mondial ; amplifié dans les sites isolés hors réseau et les zones tropicales d'APAC | Long terme (≥ 4 ans) |
| Stress thermique des semi-conducteurs de convertisseurs et obsolescence technologique | -0.60% | Tropiques d'APAC, MEA, Amérique du Sud équatoriale | Moyen terme (2 à 4 ans) |
| Contraintes d'interopérabilité dans les systèmes de générateurs et de réseaux existants | -0.50% | Amérique du Sud, MEA, parties de l'Asie du Sud et du Sud-Est | Moyen à long terme (2 à 5 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes basés sur l'électronique de puissance
L'électronique de puissance crée la prime de coût d'achat la plus importante par rapport à une machine à vitesse fixe comparable. Les configurations PMSG à convertisseur complet et SEIG à vitesse variable nécessitent des équipements de conversion dimensionnés pour la puissance nominale totale du générateur. Un article de conférence IEEE de 2025 a constaté que les convertisseurs MOSFET en carbure de silicium amélioraient l'efficacité par rapport aux équipements IGBT, mais présentaient des coûts initiaux de semi-conducteurs plus élevés. La période de retour sur investissement peut varier de 1 à plusieurs années, selon les prix de l'électricité et les conditions d'exploitation. Ce coût est significatif pour les projets miniers en Afrique subsaharienne et les projets de production d'énergie distribuée en Asie du Sud et du Sud-Est. Une étude de 2025 a révélé qu'une conception de générateur à deux régimes pouvait réduire les puissances nominales des convertisseurs jusqu'à 50 % lorsque le fonctionnement à vitesse variable est utilisé en dessous de 50 % de charge.
Exigences spécialisées de maintenance et de conformité réglementaire
Les équipements à vitesse variable combinent l'électronique de puissance, les commandes numériques et, dans les systèmes DFIG, des ensembles à bagues collectrices. Ces composants nécessitent des capacités de service spécialisées qui ne sont pas également disponibles dans toutes les régions. Les mines isolées, les installations offshore et les projets hors réseau peuvent faire face à des coûts de déplacement élevés pour les équipes de maintenance et à un accès local limité aux modules de convertisseurs. Il en résulte un coût de cycle de vie plus élevé que ce que le seul prix initial de l'équipement suggère. Les exigences de la norme IEC 61400-21 pour les générateurs éoliens et les normes IEC 60034 pour les machines tournantes imposent des tests de maintien en cas de défaut, de soutien réactif et de performance harmonique. Les producteurs indépendants et les petits développeurs peuvent faire face à une charge plus importante là où la capacité de certification reste limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de générateur : le DFIG domine la demande installée tandis que le SEIG soutient les applications distribuées
Les générateurs à induction doublement alimentés ont détenu 36,3 % du marché des générateurs à vitesse variable en 2025. Leur conception à convertisseur partiel limite les besoins en convertisseurs par rapport aux systèmes à convertisseur complet et soutient leur position en termes de coût. Les équipements DFIG bénéficient également de réseaux de service établis créés grâce à plus de 15 ans de déploiement commercial. La base installée soutient les activités de remplacement et de repowering lorsque les nouvelles installations fluctuent. Les générateurs à induction auto-excités à vitesse variable représentent le type de générateur à la croissance la plus rapide, avec un CAGR projeté de 9,2 % jusqu'en 2031. Leur capacité à réguler la tension et la fréquence sans référence de réseau externe les rend adaptés aux systèmes distribués et aux microréseaux.
Les systèmes PMSG gagnent en utilisation dans les projets éoliens offshore au-dessus de 12 MW, où l'élimination de la boîte de vitesses peut réduire les intervalles de service et les dépenses de maintenance. Cette conception est pertinente pour les projets en eaux profondes et flottants où l'accès par grue est difficile et coûteux. Les systèmes WRIG restent utilisés dans les projets de repowering d'actifs existants et les applications hydroélectriques nécessitant un contrôle précis de l'excitation du rotor. Leur position est sous pression à mesure que les coûts des convertisseurs diminuent et que l'économie des PMSG à entraînement direct s'améliore. Kawasaki Heavy Industries a exécuté sa première licence commerciale pour la technologie de contrôle de générateur synchrone virtuel iVSG en août 2026. L'introduction prévue d'un onduleur en 2027 indique que le logiciel de contrôle de formation de réseau devient un facteur de différenciation entre les types de générateurs.
Par technologie : les systèmes basés sur l'électronique de puissance renforcent leur avance
Les systèmes basés sur l'électronique de puissance ont représenté 55,1 % de la part du marché des générateurs à vitesse variable en 2025 et devraient croître à un CAGR de 9,5 % jusqu'en 2031. Leurs systèmes de conversion permettent la correction du facteur de puissance, une réponse rapide en fréquence et une surveillance à distance. Ces fonctions peuvent améliorer le soutien au réseau et la supervision opérationnelle dans les projets d'énergie renouvelable et de production distribuée. Une étude IEEE Access de 2024 a rapporté qu'un convertisseur partiel en carbure de silicium pour un DFIG de 2 MW pouvait réduire le volume du convertisseur et améliorer l'efficacité par rapport à une solution IGBT. La technologie soutient donc les exigences opérationnelles qui orientent de plus en plus le choix des équipements. Le marché des générateurs à vitesse variable continue de favoriser le contrôle électronique, là où les opérateurs valorisent la flexibilité et la performance.
Les générateurs à vitesse variable mécaniques restent pertinents là où les acheteurs privilégient des chaînes cinématiques plus simples et des coûts d'investissement inférieurs. Les petits sites hydroélectriques au fil de l'eau et les modernisations industrielles d'actifs existants font partie des applications qui peuvent conserver cette préférence. Les classifications d'efficacité IEC 60034-30-1 ont influencé les exigences d'approvisionnement pour les machines tournantes sur les marchés européens depuis 2024. Les fabricants chinois nationaux d'IGBT ont également atteint la production en série de modules 3 300 V et 1 500 A, réduisant l'écart de coût avec les composants importés. Ces changements améliorent l'économie des systèmes électroniques sans supprimer le rôle des alternatives mécaniques. Les systèmes basés sur l'électronique de puissance sont donc positionnés pour conserver leur avance sur la période de prévision.


Par puissance nominale : la plage 1 MVA à 25 MVA combine échelle et croissance
La plage 1 MVA à 25 MVA a représenté 34,5 % de la taille du marché des générateurs à vitesse variable en 2025 et devrait croître à un CAGR de 9,1 % jusqu'en 2031. Cette plage correspond à une grande partie de la base mondiale d'approvisionnement en éolien terrestre et en hydroélectricité à moyenne échelle. Les éoliennes d'une puissance nominale de 3 MW à 8 MW sont largement déployées en Chine, en Inde et en Europe, et utilisent couramment des configurations DFIG. L'Inde a ajouté 6,05 GW de capacité éolienne au cours de l'exercice fiscal 2025-26, soit une augmentation de 46 % par rapport à l'année précédente. La majeure partie de ce déploiement concernait la classe de turbines de 1 MW à 5 MW, soutenant la demande d'assemblages dans cette plage de puissance nominale. Le leadership du segment reflète la concentration des achats dans les projets à moyenne échelle.
La catégorie jusqu'à 100 kVA sert les applications d'alimentation auxiliaire marine, de télécommunications à distance et de micro-hydroélectricité. La plage 100 kVA à 1 MVA répond à la demande de production distribuée, d'éolien de petite taille et de mines hors réseau. La plage supérieure à 25 MVA soutient les grandes installations de stockage par pompage et les plus grandes applications éoliennes offshore, bien que ses volumes unitaires restent limités. La commande Kyogoku de Toshiba en juillet 2026 porte sur un système à vitesse réglable de 200 MW. La modernisation de Dinorwig par GE Vernova comprend 2 unités de remplacement d'une puissance nominale de 315 MW. Ces projets illustrent la valeur élevée associée à la catégorie de puissance nominale la plus grande.
Par utilisateur final : la production d'énergie renouvelable reste la plus grande base de demande
La production d'énergie renouvelable a détenu 31,4 % de la taille du marché des générateurs à vitesse variable en 2025 et devrait se développer à un CAGR de 9,3 % jusqu'en 2031. Les ajouts de capacité éolienne et solaire soutiennent directement la demande d'équipements capables de gérer une production variable et d'assurer le soutien au réseau. Ce segment d'utilisateurs finaux offre la plus grande opportunité pour les fabricants d'équipements DFIG et PMSG. Sa dépendance à l'activité des projets éoliens crée également une exposition aux changements de politique et aux résultats des appels d'offres sur les principaux marchés. Les fabricants planifiant leur capacité autour de la demande renouvelable doivent gérer cette variabilité. L'ampleur du développement des énergies renouvelables continue de faire de ce groupe d'utilisateurs finaux la principale source de demande.
La production hydroélectrique offre un profil de demande différent à travers de longs cycles de réhabilitation des infrastructures. Les projets de modernisation du stockage par pompage peuvent se dérouler sur des calendriers pluriannuels moins dépendants des achats annuels d'énergie éolienne. Les applications pétrolières et gazières adoptent également la technologie à vitesse variable là où les économies de carburant sont importantes dans les opérations à forte intensité d'utilisation. La validation par Cummins en 2025 de la technologie à vitesse variable au gaz naturel pour les services de complétion a élargi la base d'application dans ce segment. Les sites miniers en Australie-Occidentale, au Chili et en Afrique centrale utilisent des systèmes d'alimentation distribuée avec des groupes électrogènes à vitesse variable et des capacités de condensateur synchrone. La commande de 120 MW de Wärtsilä pour Kalgoorlie Consolidated Gold Mines en décembre 2025 incluait une capacité de condensateur synchrone pour l'intégration des énergies renouvelables.
Analyse géographique
L'Asie-Pacifique a détenu 36,7 % du marché mondial des générateurs à vitesse variable en 2025 et devrait enregistrer le CAGR régional le plus rapide de 9,4 % jusqu'en 2031. La Chine a ajouté 120,5 GW de capacité éolienne en 2025, soutenant la demande d'équipements de production éolienne et d'équilibrage du réseau. L'Inde a ajouté 6,05 GW de capacité éolienne au cours de l'exercice fiscal 2025-26, tandis que le soutien politique aux projets de stockage par pompage a élargi la base adressable pour les systèmes générateur-moteur à vitesse variable. Le contrat de Toshiba pour l'unité 3 en juillet 2026 témoigne d'une demande continue pour le stockage à vitesse réglable au Japon.
L'Europe et l'Amérique du Nord sont respectivement les 2e et 3e plus grands marchés régionaux. L'Europe est soutenue par le repowering de l'éolien offshore, la réhabilitation du stockage par pompage et les exigences des codes de réseau. Le contrat de Dinorwig au Pays de Galles et la commande de Vouglans en France, tous deux attribués en 2026, illustrent le rôle de la modernisation des anciens actifs hydroélectriques. La demande nord-américaine est concentrée dans les chaînes d'approvisionnement des fabricants d'équipements d'origine éoliens, l'alimentation principale des centres de données et les applications au gaz naturel dans les services pétroliers. Le projet Ohio de 412 MW de Wärtsilä illustre la demande actuelle des centres de données en capacité moteur flexible.
L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent des opportunités émergentes jusqu'en 2031. Wärtsilä a signé 2 contrats en 2026 pour fournir 371 MW de capacité de moteurs d'équilibrage pour des projets au Brésil. Le Chili a ajouté 1,2 GW de capacité éolienne en 2025, tandis que l'Arabie saoudite a installé 1,5 GW de capacité éolienne au cours de la même année. L'intégration dans les réseaux existants peut augmenter les coûts des projets dans ces régions. Les économies de carburant, les exigences en matière d'émissions et le besoin d'une alimentation distribuée fiable soutiennent néanmoins l'adoption continue.

Paysage concurrentiel
Le marché des générateurs à vitesse variable est modérément consolidé, les grands équipementiers occupant des positions de revenus individuels de premier plan, mais aucune entreprise ne détenant une part décisive. Siemens Energy, GE Vernova et ABB se font concurrence à travers des portefeuilles combinant générateurs, convertisseurs et commandes numériques. Des réseaux de service de longue date renforcent également leurs positions dans les grandes applications d'infrastructure. GE Vernova a déclaré en juillet 2026 qu'elle assure la maintenance de 74 % de la capacité de stockage par pompage du Royaume-Uni grâce à ses travaux à Dinorwig. Cette position dans la base installée peut soutenir les contrats de modernisation et de service ultérieurs.
La concurrence évolue vers les commandes de formation de réseau, l'intégration de systèmes et les accords d'exploitation à long terme. Kawasaki a accordé une licence pour sa technologie de contrôle de générateur synchrone virtuel iVSG au fabricant d'onduleurs IKS en août 2026. L'accord vise l'introduction d'un produit onduleur équipé d'iVSG sur le marché vers 2027. Wärtsilä a obtenu en janvier 2026 un contrat pour une centrale électrique de 123 MW à Odessa, au Texas, dans le cadre d'un accord d'exploitation et de maintenance de 10 ans. Ces mouvements montrent comment la couverture de service et les commandes peuvent différencier les fournisseurs au-delà de la conception des machines.
Des opportunités subsistent dans les groupes électrogènes à vitesse variable compacts inférieurs à 500 kVA pour les navires hybrides électriques. Rolls-Royce mtu, Fischer Panda et WhisperPower sont actifs dans cette partie de la gamme d'équipements. Les systèmes à vitesse variable au gaz naturel pour les services pétroliers et l'alimentation des centres de données constituent un autre domaine de concurrence pour Cummins et Wärtsilä. Le logiciel de générateur synchrone virtuel crée une opportunité pour les concédants de technologie et les spécialistes de l'intégration, tandis que les fournisseurs disposant de capacités d'essai et de certification établies sont mieux placés pour concourir dans les projets soumis aux exigences du réseau.
Leaders du secteur des générateurs à vitesse variable
Siemens Energy AG
GE Vernova Inc.
ABB Ltd.
Cummins Inc.
Caterpillar Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : GE Vernova a été sélectionné par First Hydro Company pour remplacer 2 × 315 MW d'unités de stockage par pompage à la centrale hydroélectrique de stockage par pompage de Dinorwig au nord du Pays de Galles, au Royaume-Uni. Le contrat comprend des équipements de démarrage à fréquence variable et un système de contrôle de station modernisé, prolongeant la durée de vie de l'installation d'au moins 25 ans et renforçant la position de GE Vernova en tant que prestataire de services pour 74 % de la capacité de stockage par pompage du Royaume-Uni.
- Juillet 2026 : Toshiba a reçu une commande de Hokkaido Electric Power pour un système de stockage par pompage à vitesse réglable de 200 MW pour l'unité 3 de la centrale de Kyogoku, avec une exploitation commerciale prévue pour l'exercice fiscal 2031.
- Juillet 2026 : ANDRITZ s'est vu attribuer un contrat par EDF pour fournir une turbine-pompe à vitesse variable de 17 MW pour le schéma de stockage par pompage de Vouglans et Saut-Mortier en France. Le projet vise à augmenter la capacité de stockage d'énergie du site de 50 GWh à 250 GWh.
- Juin 2026 : Wärtsilä a reçu une commande de 412 MW de capacité de production pour un projet de centre de données hyperscale en Ohio, aux États-Unis.


Périmètre du rapport mondial sur le marché des générateurs à vitesse variable
Un générateur à vitesse variable (VSG) est un générateur électrique conçu pour produire de l'électricité sur une plage de vitesses de rotation, plutôt qu'à une vitesse fixe. Il utilise des convertisseurs électroniques de puissance et des systèmes de contrôle pour maintenir une sortie électrique stable malgré les variations de la vitesse mécanique du générateur. Les générateurs à vitesse variable sont particulièrement utiles dans les applications où la vitesse d'entrée fluctue, comme les éoliennes, les systèmes hydroélectriques, la propulsion marine, les moteurs à gaz et les systèmes d'énergie renouvelable hybrides. En permettant au générateur de fonctionner à sa vitesse optimale dans des conditions de charge ou de ressource variables, les VSG peuvent améliorer l'efficacité énergétique, la qualité de l'alimentation et les performances globales du système.
Le marché des générateurs à vitesse variable est segmenté par type de générateur, technologie, puissance nominale, utilisateur final et géographie. Par type de générateur, le marché est segmenté en générateurs à induction auto-excités à vitesse variable (SEIG), générateurs à induction doublement alimentés (DFIG), générateurs synchrones à aimants permanents (PMSG) et générateurs à induction à rotor bobiné (WRIG). Par technologie, le marché est segmenté en technologies basées sur l'électronique de puissance et mécaniques. Par puissance nominale, le marché est segmenté en jusqu'à 100 KVA, 100 KVA–1 MVA, et autres. Par utilisateur final, le marché est segmenté en énergie renouvelable, hydroélectricité, pétrole et gaz, mines, marine et industrie. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des générateurs à vitesse variable dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Générateur à induction auto-excité à vitesse variable (SEIG) |
| Générateur à induction doublement alimenté (DFIG) |
| Générateur synchrone à aimants permanents (PMSG) |
| Générateur à induction à rotor bobiné (WRIG) |
| Générateurs à vitesse variable basés sur l'électronique de puissance |
| Générateurs à vitesse variable mécaniques |
| Jusqu'à 100 kVA |
| 100 kVA à 1 MVA |
| 1 MVA à 25 MVA |
| Au-dessus de 25 MVA |
| Production d'énergie renouvelable |
| Production d'énergie hydroélectrique |
| Pétrole et gaz |
| Mines |
| Marine et construction navale |
| Industrie |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de générateur | Générateur à induction auto-excité à vitesse variable (SEIG) | |
| Générateur à induction doublement alimenté (DFIG) | ||
| Générateur synchrone à aimants permanents (PMSG) | ||
| Générateur à induction à rotor bobiné (WRIG) | ||
| Par technologie | Générateurs à vitesse variable basés sur l'électronique de puissance | |
| Générateurs à vitesse variable mécaniques | ||
| Par puissance nominale | Jusqu'à 100 kVA | |
| 100 kVA à 1 MVA | ||
| 1 MVA à 25 MVA | ||
| Au-dessus de 25 MVA | ||
| Par utilisateur final | Production d'énergie renouvelable | |
| Production d'énergie hydroélectrique | ||
| Pétrole et gaz | ||
| Mines | ||
| Marine et construction navale | ||
| Industrie | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de générateurs à vitesse variable ?
L'intégration des énergies renouvelables, la flexibilité du réseau, la modernisation du stockage par pompage et la demande d'alimentation principale flexible soutiennent l'adoption dans les applications éoliennes, hydroélectriques, marines, minières et dans les centres de données.
Quelle est la taille du marché des générateurs à vitesse variable ?
Le secteur est estimé à 7,89 milliards USD en 2026 et devrait atteindre 11,78 milliards USD d'ici 2031, avec un CAGR de 8,34 %.
Quel type de générateur détenait la part de marché la plus importante en 2025 ?
Les systèmes DFIG ont détenu 36,3 % des revenus en 2025, soutenus par l'économie des convertisseurs partiels, la capacité de maintien en cas de défaut et les réseaux de service établis.
Quelle technologie connaît la croissance la plus rapide ?
Les systèmes basés sur l'électronique de puissance devraient se développer à un CAGR de 9,5 % jusqu'en 2031 après avoir détenu 55,1 % de part en 2025, soutenus par les fonctions de réponse au réseau et de surveillance.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,4 % jusqu'en 2031 après avoir représenté 36,7 % des revenus en 2025, portée par les ajouts d'énergie éolienne et les investissements dans le stockage par pompage.
Quel est le principal obstacle à l'adoption ?
Les systèmes à électronique de puissance complète ont des coûts initiaux plus élevés, tandis que la maintenance spécialisée, les tests de conformité, l'exposition thermique et l'intégration dans les réseaux existants peuvent augmenter les coûts du projet sur toute la durée de vie.
Dernière mise à jour de la page le:



