
Tamaño y Participación del Mercado de Generadores de Velocidad Variable
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Generadores de Velocidad Variable por Mordor Intelligence
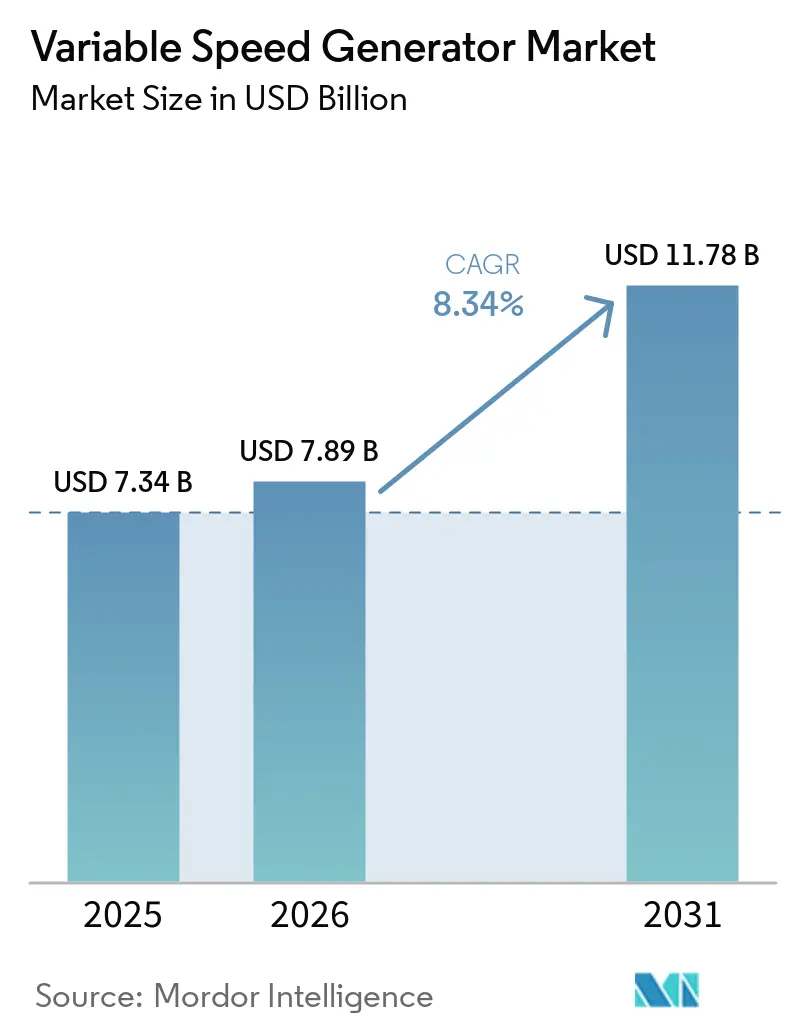
Se proyecta que el tamaño del Mercado de Generadores de Velocidad Variable sea de 7,34 mil millones de USD en 2025, 7,89 mil millones de USD en 2026, y alcance los 11,78 mil millones de USD en 2031, a una CAGR del 8,34% de 2026 a 2031. Las incorporaciones de energías renovables requieren cada vez más equipos que puedan responder a condiciones cambiantes de frecuencia y tensión, lo que respalda la demanda de sistemas de velocidad variable. La energía eólica, la hidroeléctrica de almacenamiento por bombeo, la energía distribuida y las instalaciones de energía crítica siguen siendo, por tanto, fuentes centrales de demanda. El Mercado de Generadores de Velocidad Variable también se beneficia cuando los operadores priorizan el uso de combustible, el rendimiento en materia de emisiones y la producción flexible sobre el menor costo de adquisición de los equipos de velocidad fija. Los grandes proveedores están respondiendo combinando generadores, convertidores, controles y capacidades de servicio a largo plazo en ofertas integradas. Los elevados costos de los convertidores, los requisitos de mantenimiento, la exposición al calor en los componentes semiconductores y la integración con redes eléctricas más antiguas siguen limitando la adopción en algunos proyectos.
Conclusiones Clave del Informe
- Por tipo de generador, los Generadores de Inducción Doblemente Alimentados representaron el 36,3% de la participación del Mercado de Generadores de Velocidad Variable en 2025, mientras que se prevé que los Generadores de Inducción de Autoexcitación de Velocidad Variable crezcan a una CAGR del 9,2% hasta 2031.
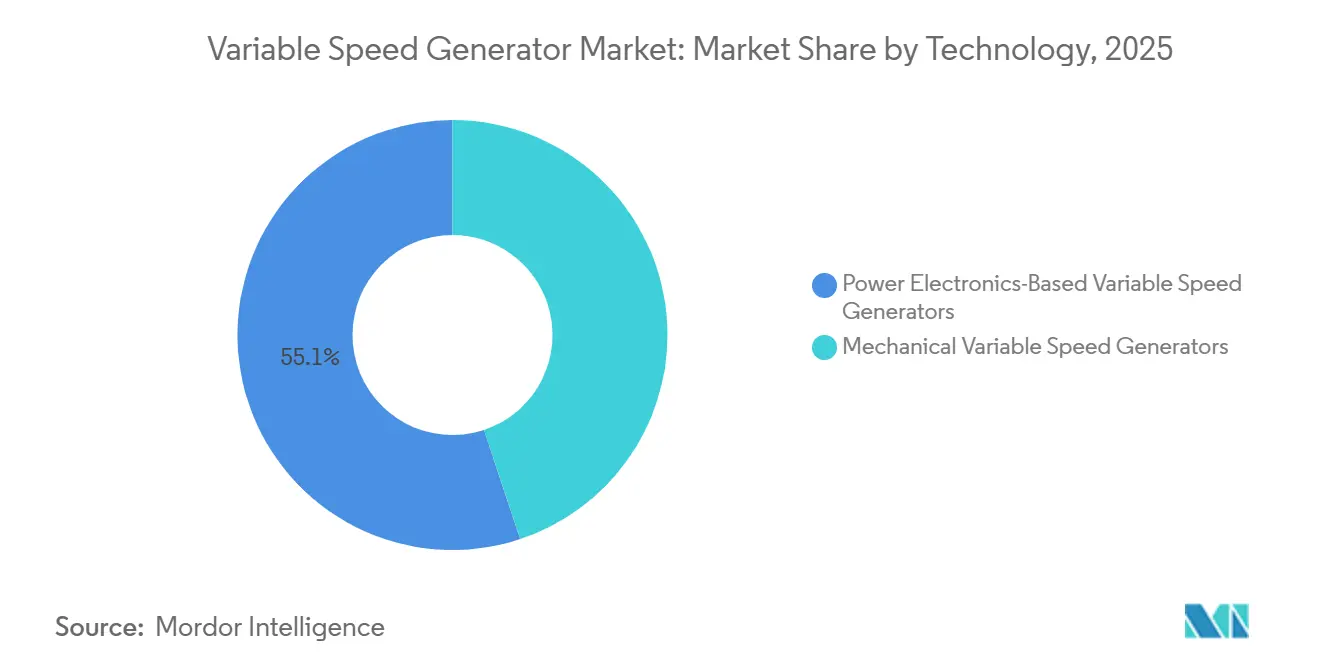
- Por tecnología, los generadores de velocidad variable basados en electrónica de potencia representaron el 55,1% de la participación del Mercado de Generadores de Velocidad Variable en 2025 y se prevé que se expandan a una CAGR del 9,5% hasta 2031.
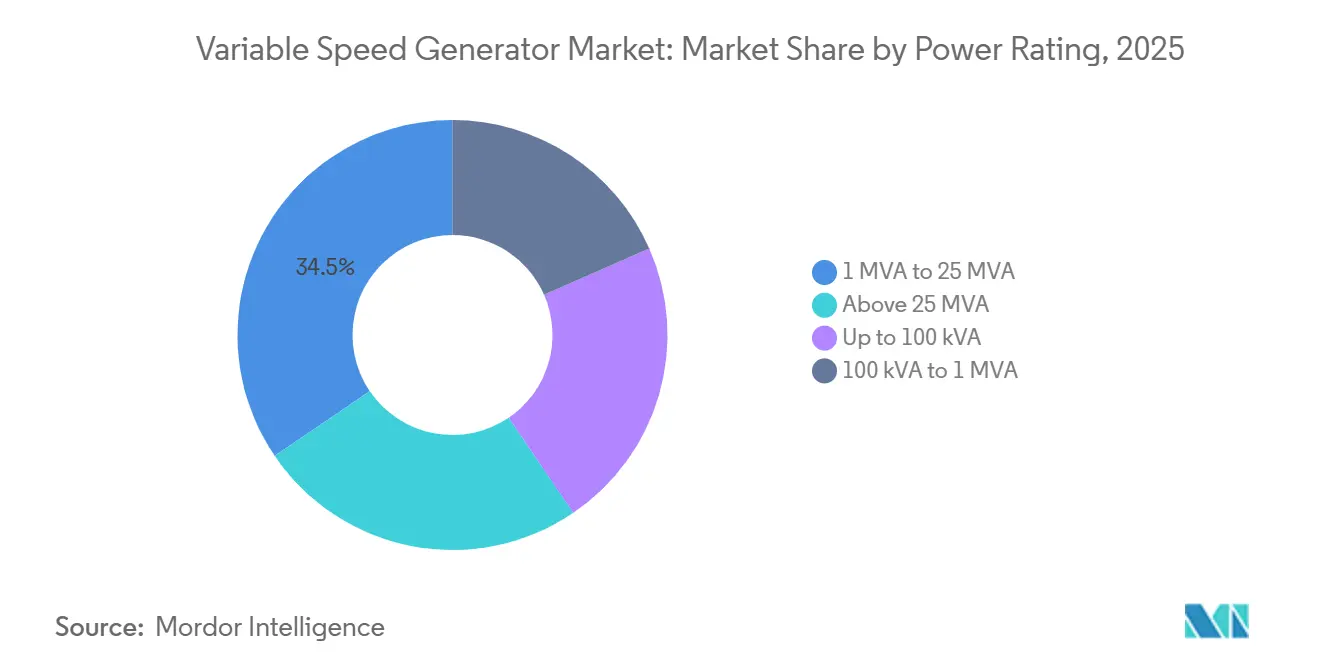
- Por potencia nominal, la categoría de 1 MVA a 25 MVA representó el 34,5% del tamaño del Mercado de Generadores de Velocidad Variable en 2025 y se proyecta que crezca a una CAGR del 9,1% hasta 2031.
- Por usuario final, la generación de energía renovable representó el 31,4% del tamaño del Mercado de Generadores de Velocidad Variable en 2025 y se proyecta que crezca a una CAGR del 9,3% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,7% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 9,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Generadores de Velocidad Variable
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de Energías Renovables y Flexibilidad de la Red Eléctrica | +2.50% | Global; concentrado en Asia-Pacífico, UE y América del Norte | Largo plazo (≥ 4 años) |
| Demanda de Generación Eficiente en Combustible y de Bajas Emisiones | +1.20% | Global; primeras ganancias en UE, América del Norte, Japón | Mediano plazo (2–4 años) |
| Expansión de Recursos Energéticos Distribuidos y Microrredes | +1.00% | América del Norte, UE, Australia, India | Mediano plazo (2–4 años) |
| Crecimiento de Aplicaciones Fuera de la Red, de Respaldo y de Energía Crítica | +0.70% | MEA, APAC (zonas remotas), América del Norte | Corto plazo (≤ 2 años) |
| Modernización de Hidroeléctrica de Almacenamiento por Bombeo de Velocidad Variable | +0.60% | Asia-Pacífico (Japón, India, China), Europa | Largo plazo (≥ 4 años) |
| Seguimiento de Carga Híbrido Batería-Generador para Operaciones Remotas y Marinas | +0.50% | Global (corredores marítimos); países nórdicos, Sudeste Asiático | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Integración de Energías Renovables y Flexibilidad de la Red Eléctrica
Los operadores de sistemas están endureciendo los requisitos a medida que la generación renovable basada en inversores reduce la inercia convencional de la red. Las instalaciones eólicas globales aumentaron un 40% hasta 165 GW en 2025, con Asia-Pacífico contribuyendo con 131 GW, o el 80% del total de incorporaciones[1]Global Wind Energy Council, "Las instalaciones eólicas globales aumentan un récord del 40% mientras la industria traza el camino para salir de la crisis energética," Global Wind Energy Council, gwec.net.. Los generadores de velocidad variable pueden proporcionar control de potencia activa y soporte reactivo, permitiendo que la nueva capacidad renovable se conecte manteniendo la estabilidad de frecuencia. El Mercado de Generadores de Velocidad Variable está respaldado por normativas de red que exigen capacidad de soporte ante fallos, más que únicamente por objetivos de capacidad. Los sistemas DFIG pueden cumplir estos requisitos con menores exigencias de convertidor que las arquitecturas de convertidor de escala completa. El GWEC espera que se añadan 969 GW de nueva capacidad eólica entre 2026 y 2030, lo que proporciona una cartera de proyectos sostenida para equipos DFIG y PMSG.
Demanda de Generación Eficiente en Combustible y de Bajas Emisiones
Los operadores del sector marino, de petróleo y gas, y de energía distribuida buscan reducir el consumo de combustible y las emisiones. Rolls-Royce Power Systems introdujo sus grupos electrógenos marinos de velocidad variable de la serie mtu 2000 en agosto de 2026 para aplicaciones de 650 kWe a 1.850 kWe[2]Rolls-Royce Power Systems, "Más flexible, más eficiente, eléctrico: Rolls-Royce amplía su cartera de grupos electrógenos marinos de velocidad variable," Rolls-Royce, rolls-royce.com.. La empresa afirma que adaptar la velocidad del motor a la demanda de potencia puede reducir el consumo de combustible y las emisiones de dióxido de carbono hasta en un 15% en comparación con los grupos de velocidad fija. La gama también reduce el ruido de funcionamiento en 6 dB, lo que es relevante en puertos y operaciones de embarcaciones híbridas. Cummins validó la tecnología de velocidad variable con gas natural para servicios de terminación de pozos en 2025, ampliando el caso de uso más allá de la energía eólica e hidroeléctrica. El Mercado de Generadores de Velocidad Variable tiene, por tanto, oportunidades en operaciones de alta exigencia donde los equipos han operado históricamente a velocidad fija.
Expansión de Recursos Energéticos Distribuidos y Microrredes
Los desarrolladores de centros de datos, los operadores mineros y las empresas de servicios públicos que enfrentan restricciones de interconexión están poniendo en marcha sistemas de energía detrás del medidor. Wärtsilä recibió un pedido en 2026 de 412 MW de capacidad de motores para un proyecto de centro de datos a hiperescala en Ohio[3]Wärtsilä Corporation, "El motor 34SG de Wärtsilä debuta en centros de datos con un nuevo proyecto de 412 MW en EE. UU.," Wärtsilä, wartsila.com.. El pedido elevó la capacidad de motores de Wärtsilä vendida para aplicaciones en centros de datos en EE. UU. a más de 1,6 GW. Los sistemas de energía primaria de velocidad variable pueden seguir la carga sin la penalización de combustible asociada al exceso de operación en ralentí. Esta característica es especialmente importante cuando los generadores funcionan de forma continua y no solo durante los cortes de suministro. El Mercado de Generadores de Velocidad Variable se beneficia de este cambio porque la energía primaria flexible se está convirtiendo en una opción de infraestructura para usuarios que no pueden esperar la expansión de la red.
Modernización de Hidroeléctrica de Almacenamiento por Bombeo de Velocidad Variable
Los proyectos de almacenamiento por bombeo están incrementando la demanda de sistemas generador-motor de velocidad ajustable a escala de servicios públicos. GE Vernova puso en servicio la primera unidad de almacenamiento por bombeo de velocidad variable de India en el complejo de Tehri en junio de 2025, la primera de 4 unidades con una potencia nominal de 250 MW cada una[4]GE Vernova Inc., "GE Vernova pone en servicio la primera unidad de almacenamiento por bombeo de velocidad variable de India en el mayor complejo hidroeléctrico del país," GE Vernova, gevernova.com.. GE Vernova fue seleccionada en julio de 2026 para reemplazar 2 unidades de 315 MW en la instalación de Dinorwig en Gales. ANDRITZ también recibió un pedido en julio de 2026 para suministrar una turbobomba de velocidad variable de 17 MW para el esquema de Vouglans y Saut-Mortier en Francia. Toshiba obtuvo un pedido de velocidad ajustable de 200 MW para la Unidad 3 de Kyogoku en julio de 2026, con puesta en servicio prevista para el año fiscal 2031. Estos contratos muestran que las decisiones de modernización en activos hidroeléctricos envejecidos están generando demanda a medida que la generación renovable requiere una respuesta más rápida de la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo Inicial de los Sistemas Basados en Electrónica de Potencia | -1.80% | Global; más agudo en el sur y sudeste de Asia y MEA, sensibles al precio | Corto a mediano plazo (≤ 4 años) |
| Requisitos Especializados de Mantenimiento y Cumplimiento Normativo | -0.80% | Global; amplificado en ubicaciones remotas fuera de la red y en el APAC tropical | Largo plazo (≥ 4 años) |
| Estrés Térmico en Semiconductores de Convertidores y Obsolescencia Tecnológica | -0.60% | Trópicos de APAC, MEA, América del Sur ecuatorial | Mediano plazo (2–4 años) |
| Restricciones de Interoperabilidad en Sistemas de Generadores y Redes Eléctricas Heredados | -0.50% | América del Sur, MEA, partes del sur y sudeste de Asia | Mediano a largo plazo (2–5 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo Inicial de los Sistemas Basados en Electrónica de Potencia
La electrónica de potencia genera la mayor prima en el costo de adquisición en comparación con una máquina de velocidad fija comparable. Las configuraciones PMSG de convertidor completo y SEIG de velocidad variable requieren equipos de convertidor dimensionados para la producción total del generador. Un artículo presentado en una conferencia IEEE de 2025 encontró que los convertidores MOSFET de carburo de silicio mejoraron la eficiencia en comparación con los equipos IGBT, pero presentaron mayores costos iniciales de semiconductores. El período de recuperación de la inversión puede oscilar entre 1 y varios años, dependiendo de los precios de la electricidad y las condiciones de operación. Este costo es significativo para proyectos mineros en el África subsahariana y proyectos de energía distribuida en el sur y sudeste de Asia. Un estudio de 2025 encontró que un diseño de generador de dos regímenes podría reducir las clasificaciones del convertidor hasta en un 50% cuando la operación de velocidad variable se utiliza por debajo del 50% de carga.
Requisitos Especializados de Mantenimiento y Cumplimiento Normativo
Los equipos de velocidad variable combinan electrónica de potencia, controles digitales y, en los sistemas DFIG, conjuntos de anillos rozantes. Estos componentes requieren capacidades de servicio especializadas que no están disponibles por igual en todas las regiones. Las minas remotas, las instalaciones en alta mar y los proyectos fuera de la red pueden enfrentar altos costos de desplazamiento para los equipos de mantenimiento y acceso local limitado a los módulos de convertidores. El resultado es un costo del ciclo de vida superior al que sugiere únicamente el precio inicial del equipo. Los requisitos de la norma IEC 61400-21 para generadores eólicos y las normas IEC 60034 para máquinas rotativas exigen pruebas de soporte ante fallos, soporte reactivo y rendimiento armónico. Los productores independientes y los desarrolladores más pequeños pueden enfrentar una mayor carga donde la capacidad de certificación sigue siendo limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Generador: el DFIG Lidera la Demanda Instalada mientras el SEIG Apoya las Aplicaciones Distribuidas
Los Generadores de Inducción Doblemente Alimentados representaron el 36,3% del Mercado de Generadores de Velocidad Variable en 2025. Su diseño de convertidor de escala parcial limita los requisitos del convertidor en comparación con los sistemas de convertidor completo y respalda su posición de costo. Los equipos DFIG también se benefician de redes de servicio consolidadas creadas a lo largo de más de 15 años de despliegue comercial. La base instalada respalda la actividad de reemplazo y repotenciación cuando las nuevas instalaciones fluctúan. Los Generadores de Inducción de Autoexcitación de Velocidad Variable representan el tipo de generador de más rápido crecimiento, con una CAGR proyectada del 9,2% hasta 2031. Su capacidad para regular la tensión y la frecuencia sin una referencia de red externa los hace adecuados para sistemas distribuidos y de microrredes.
Los sistemas PMSG están ganando uso en proyectos eólicos en alta mar por encima de 12 MW, donde eliminar la caja de engranajes puede reducir los intervalos de servicio y el gasto en mantenimiento. Este diseño es relevante para proyectos en aguas profundas y flotantes donde el acceso con grúa es difícil y costoso. Los sistemas WRIG siguen utilizándose en proyectos de repotenciación de instalaciones heredadas y aplicaciones hidroeléctricas que necesitan un control preciso de la excitación del rotor. Su posición está bajo presión a medida que los costos de los convertidores disminuyen y mejora la economía de los PMSG de accionamiento directo. Kawasaki Heavy Industries ejecutó su primera licencia comercial para la tecnología de control de generador sincrónico virtual iVSG en agosto de 2026. La introducción planificada del inversor para 2027 indica que el software de control de formación de red se está convirtiendo en un elemento diferenciador entre los tipos de generadores.
Por Tecnología: los Sistemas Basados en Electrónica de Potencia Amplían su Ventaja
Los sistemas basados en electrónica de potencia representaron el 55,1% de la participación del Mercado de Generadores de Velocidad Variable en 2025 y se espera que crezcan a una CAGR del 9,5% hasta 2031. Sus sistemas de convertidores permiten la corrección del factor de potencia, la respuesta rápida de frecuencia y la supervisión remota. Estas funciones pueden mejorar el soporte a la red y la supervisión operativa en proyectos de energía renovable y distribuida. Un estudio de IEEE Access de 2024 informó que un convertidor de escala parcial de carburo de silicio para un DFIG de 2 MW podía reducir el volumen del convertidor y mejorar la eficiencia en comparación con una solución IGBT. La tecnología, por tanto, respalda los requisitos operativos que cada vez más determinan la selección de equipos. El Mercado de Generadores de Velocidad Variable continúa favoreciendo el control electrónico, donde los operadores valoran la flexibilidad y el rendimiento.
Los generadores de velocidad variable mecánicos siguen siendo relevantes donde los compradores priorizan trenes de transmisión más simples y menores costos de capital. Los pequeños sitios hidroeléctricos de pasada y las actualizaciones industriales heredadas se encuentran entre las aplicaciones que pueden mantener esta preferencia. Las clasificaciones de eficiencia de la norma IEC 60034-30-1 han influido en los requisitos de adquisición de máquinas rotativas en los mercados europeos desde 2024. Los fabricantes chinos nacionales de IGBT también han alcanzado la producción en serie de módulos de 3.300 V y 1.500 A, reduciendo la brecha de costos con los componentes importados. Estos cambios mejoran la economía de los sistemas electrónicos sin eliminar el papel de las alternativas mecánicas. Los sistemas basados en electrónica de potencia están, por tanto, posicionados para mantener su ventaja durante el período de pronóstico.


Por Potencia Nominal: el Rango de 1 MVA a 25 MVA Combina Escala y Crecimiento
La banda de 1 MVA a 25 MVA representó el 34,5% del tamaño del Mercado de Generadores de Velocidad Variable en 2025 y se prevé que crezca a una CAGR del 9,1% hasta 2031. Este rango se alinea con gran parte de la base de adquisición global de energía eólica terrestre y energía hidroeléctrica de mediana escala. Las turbinas eólicas con potencias nominales de 3 MW a 8 MW están ampliamente desplegadas en China, India y Europa, y comúnmente utilizan configuraciones DFIG. India añadió 6,05 GW de capacidad eólica en el año fiscal 2025-26, un aumento del 46% respecto al año anterior. La mayor parte de este despliegue se realizó en la clase de turbinas de 1 MW a 5 MW, lo que respalda la demanda de conjuntos en este rango de potencia nominal. El liderazgo del segmento refleja la concentración de adquisiciones en proyectos de mediana escala.
La categoría de hasta 100 kVA sirve para aplicaciones de energía auxiliar marina, telecomunicaciones remotas y micro-hidroeléctrica. El rango de 100 kVA a 1 MVA atiende la generación distribuida, la energía eólica a pequeña escala y la demanda minera fuera de la red. El rango superior a 25 MVA respalda grandes instalaciones de almacenamiento por bombeo y las mayores aplicaciones eólicas en alta mar, aunque sus volúmenes unitarios siguen siendo limitados. El pedido de Toshiba para Kyogoku en julio de 2026 involucra un sistema de velocidad ajustable de 200 MW. La modernización de Dinorwig por parte de GE Vernova incluye 2 unidades de reemplazo con una potencia nominal de 315 MW. Estos proyectos demuestran el alto valor asociado a la categoría de mayor potencia nominal.
Por Usuario Final: la Generación de Energía Renovable Sigue Siendo la Mayor Base de Demanda
La generación de energía renovable representó el 31,4% del tamaño del Mercado de Generadores de Velocidad Variable en 2025 y se proyecta que se expanda a una CAGR del 9,3% hasta 2031. Las incorporaciones de capacidad eólica y solar respaldan directamente la demanda de equipos que puedan gestionar la producción variable y proporcionar soporte a la red. Este segmento de usuarios finales ofrece la mayor oportunidad para los fabricantes de equipos DFIG y PMSG. Su dependencia de la actividad de proyectos eólicos también crea exposición a cambios de política y resultados de subastas en los principales mercados. Los fabricantes que planifican capacidad en torno a la demanda renovable deben gestionar esta variabilidad. La escala de la expansión renovable continúa haciendo de este grupo de usuarios finales la principal fuente de demanda.
La generación de energía hidroeléctrica ofrece un perfil de demanda diferente a través de largos ciclos de rehabilitación de infraestructuras. Los proyectos de modernización de almacenamiento por bombeo pueden desarrollarse en calendarios plurianuales que dependen menos de la adquisición anual de energía eólica. Las aplicaciones de petróleo y gas también están adoptando tecnología de velocidad variable donde el ahorro de combustible importa en operaciones de alta exigencia. La validación por parte de Cummins en 2025 de la tecnología de velocidad variable con gas natural para servicios de terminación de pozos amplió la base de aplicaciones en este segmento. Los sitios mineros en Australia Occidental, Chile y África Central están utilizando sistemas de energía distribuida con grupos electrógenos de velocidad variable y capacidades de condensador síncrono. El pedido de 120 MW de Wärtsilä para Kalgoorlie Consolidated Gold Mines en diciembre de 2025 incluyó capacidad de condensador síncrono para la integración de energías renovables.
Análisis Geográfico
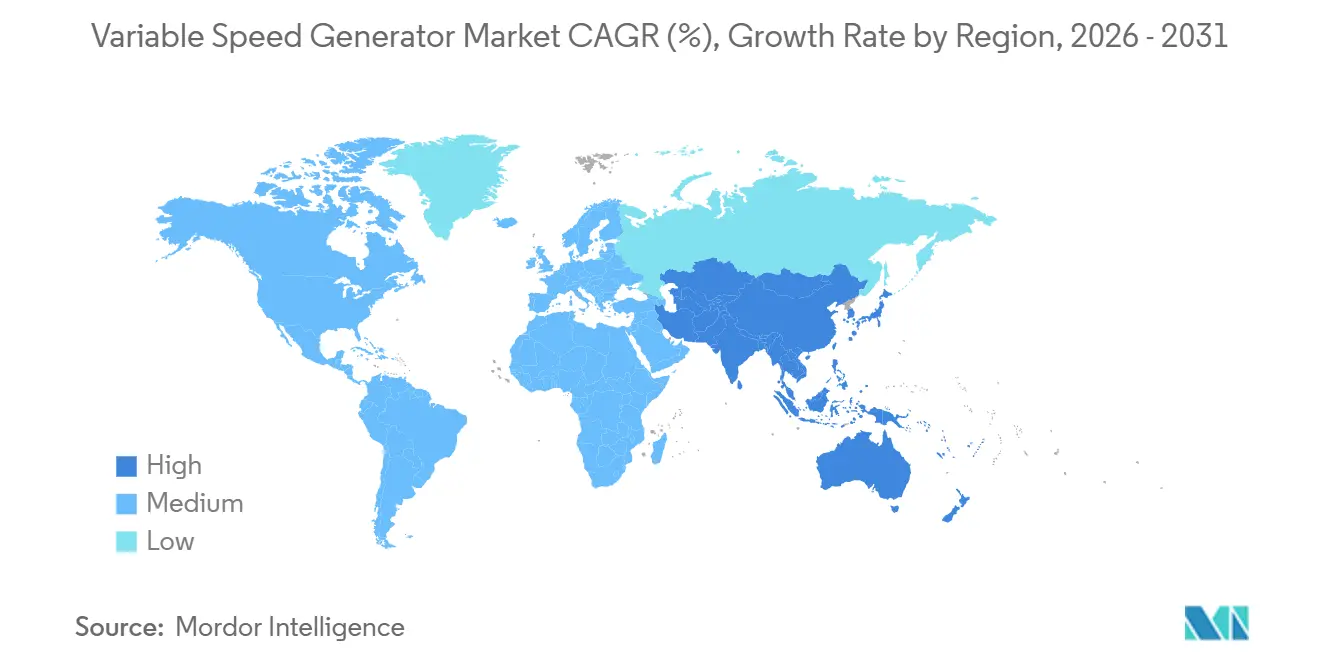
Asia-Pacífico representó el 36,7% del Mercado Global de Generadores de Velocidad Variable en 2025 y se prevé que registre la CAGR regional más rápida del 9,4% hasta 2031. China añadió 120,5 GW de capacidad eólica en 2025, lo que respalda la demanda en equipos de generación eólica y de equilibrio de la red. India añadió 6,05 GW de capacidad eólica en el año fiscal 2025-26, mientras que el apoyo político a los proyectos de almacenamiento por bombeo amplió la base direccionable para los sistemas generador-motor de velocidad variable. El contrato de Toshiba para la Unidad 3 de Kyogoku en julio de 2026 muestra la demanda continua de almacenamiento de velocidad ajustable en Japón.
Europa y América del Norte son los mercados regionales 2.º y 3.º más grandes, respectivamente. Europa está respaldada por la repotenciación de energía eólica en alta mar, la rehabilitación de almacenamiento por bombeo y los requisitos del código de red. El contrato de Dinorwig en Gales y el pedido de Vouglans en Francia, ambos adjudicados en 2026, muestran el papel de la modernización en activos hidroeléctricos más antiguos. La demanda en América del Norte se concentra en las cadenas de suministro de fabricantes de equipos originales de energía eólica, la energía primaria para centros de datos y las aplicaciones de gas natural en servicios de campos petrolíferos. El proyecto de 412 MW de Wärtsilä en Ohio ilustra la demanda actual de centros de datos de capacidad de motores flexible.
América del Sur, Oriente Medio y África ofrecen oportunidades emergentes hasta 2031. Wärtsilä firmó 2 contratos en 2026 para suministrar 371 MW de capacidad de motores de equilibrio para proyectos en Brasil. Chile añadió 1,2 GW de capacidad eólica en 2025, mientras que Arabia Saudita instaló 1,5 GW de capacidad eólica durante el mismo año. La integración en redes eléctricas heredadas puede aumentar los costos de los proyectos en estas regiones. Sin embargo, el ahorro de combustible, los requisitos de emisiones y la necesidad de energía distribuida confiable respaldan la adopción continua.

Panorama Competitivo
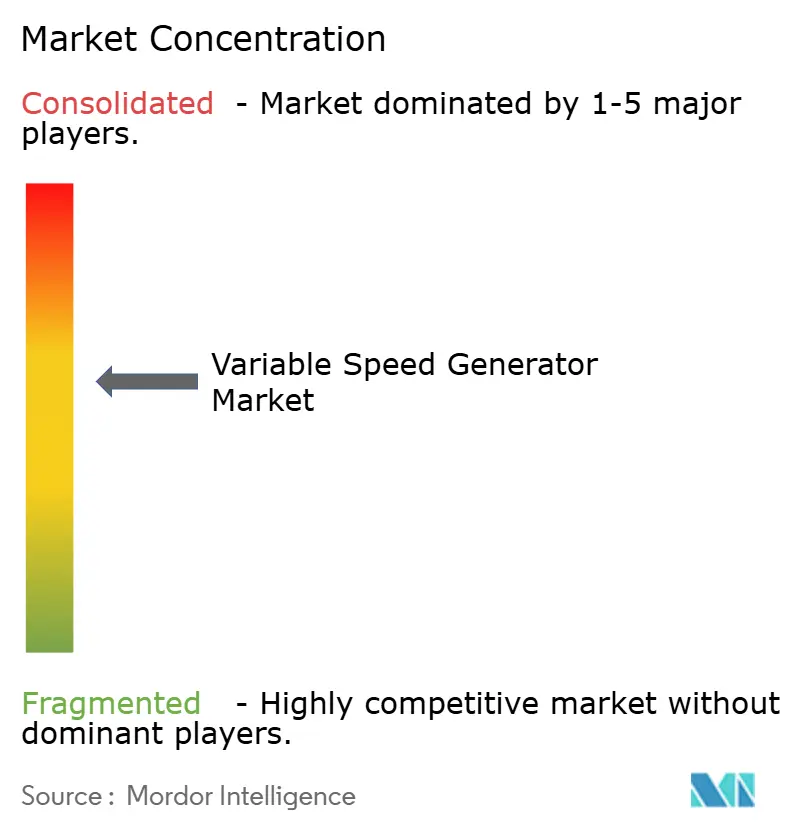
El Mercado de Generadores de Velocidad Variable está moderadamente consolidado, con grandes fabricantes de equipos originales que mantienen posiciones de ingresos individuales líderes, pero sin que ninguna empresa tenga una participación decisiva. Siemens Energy, GE Vernova y ABB compiten a través de carteras que combinan generadores, convertidores y controles digitales. Las redes de servicio de larga trayectoria también refuerzan sus posiciones en grandes aplicaciones de infraestructura. GE Vernova declaró en julio de 2026 que presta servicios al 74% de la capacidad de almacenamiento por bombeo del Reino Unido a través de su trabajo en Dinorwig. Esta posición en la base instalada puede respaldar contratos de modernización y servicio posteriores.
La competencia se está orientando hacia los controles de formación de red, la integración de sistemas y los acuerdos de operaciones a largo plazo. Kawasaki otorgó licencia de su tecnología de control de generador sincrónico virtual iVSG al fabricante de inversores IKS en agosto de 2026. El acuerdo tiene como objetivo un producto de inversor equipado con iVSG para su entrada al mercado alrededor de 2027. Wärtsilä obtuvo en enero de 2026 un contrato para una planta de energía de 123 MW en Odessa, Texas, bajo un acuerdo de operaciones y mantenimiento de 10 años. Estos movimientos muestran cómo la cobertura de servicios y los controles pueden diferenciar a los proveedores junto con el diseño de las máquinas.
Existen oportunidades en grupos electrógenos de velocidad variable compactos por debajo de 500 kVA para embarcaciones híbrido-eléctricas. Rolls-Royce mtu, Fischer Panda y WhisperPower son activos en esta parte del rango de equipos. Los sistemas de velocidad variable con gas natural para servicios de campos petrolíferos y energía para centros de datos son otra área de competencia para Cummins y Wärtsilä. El software de generador sincrónico virtual crea una oportunidad para los licenciantes de tecnología y los especialistas en integración, mientras que los proveedores con capacidades consolidadas de prueba y certificación están mejor posicionados para competir en proyectos sujetos a requisitos de red.
Líderes de la Industria de Generadores de Velocidad Variable
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Cummins Inc.
-
Caterpillar Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: GE Vernova fue seleccionada por First Hydro Company para reemplazar 2 × 315 MW de unidades de almacenamiento por bombeo en la planta hidroeléctrica de almacenamiento por bombeo de Dinorwig en el norte de Gales, Reino Unido. El contrato incluye Equipos de Arranque de Frecuencia Variable y un sistema de control de estación modernizado, extendiendo la vida útil de la planta al menos 25 años y reforzando la posición de GE Vernova como proveedor de servicios del 74% de la capacidad de almacenamiento por bombeo del Reino Unido.
- Julio de 2026: Toshiba recibió un pedido de Hokkaido Electric Power para un sistema de almacenamiento por bombeo de velocidad ajustable de 200 MW para la Unidad 3 de la Central Eléctrica de Kyogoku, con operación comercial prevista para el año fiscal 2031.
- Julio de 2026: ANDRITZ recibió un contrato de EDF para suministrar una turbobomba de velocidad variable de 17 MW para el esquema de almacenamiento por bombeo de Vouglans y Saut-Mortier en Francia. El proyecto tiene como objetivo aumentar la capacidad de almacenamiento de energía del sitio de 50 GWh a 250 GWh.
- Junio de 2026: Wärtsilä recibió un pedido de 412 MW de capacidad de energía para un proyecto de centro de datos a hiperescala en Ohio, Estados Unidos.


Alcance del Informe Global del Mercado de Generadores de Velocidad Variable
Un Generador de Velocidad Variable (GVV) es un generador eléctrico diseñado para producir electricidad en un rango de velocidades de rotación, en lugar de a una velocidad fija. Utiliza convertidores de electrónica de potencia y sistemas de control para mantener una salida eléctrica estable a pesar de las variaciones en la velocidad mecánica del generador. Los generadores de velocidad variable son especialmente útiles en aplicaciones donde la velocidad de entrada fluctúa, como turbinas eólicas, sistemas hidroeléctricos, propulsión marina, motores de gas y sistemas de energía renovable híbridos. Al permitir que el generador opere a su velocidad óptima bajo condiciones variables de carga o de recursos, los GVV pueden mejorar la eficiencia energética, la calidad de la energía y el rendimiento general del sistema.
El Mercado de Generadores de Velocidad Variable está segmentado por tipo de generador, tecnología, potencia nominal, usuario final y geografía. Por tipo de generador, el mercado está segmentado en Generadores de Inducción de Autoexcitación de Velocidad Variable (SEIG), Generadores de Inducción Doblemente Alimentados (DFIG), Generadores Síncronos de Imán Permanente (PMSG) y Generadores de Inducción de Rotor Bobinado (WRIG). Por tecnología, el mercado está segmentado en tecnologías basadas en electrónica de potencia y mecánicas. Por potencia nominal, el mercado está segmentado en hasta 100 KVA, 100 KVA–1 MVA y otros. Por usuario final, el mercado está segmentado en energía renovable, hidroeléctrica, petróleo y gas, minería, marina e industrial. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de generadores de velocidad variable en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Generador de Inducción de Autoexcitación de Velocidad Variable (SEIG) |
| Generador de Inducción Doblemente Alimentado (DFIG) |
| Generador Síncrono de Imán Permanente (PMSG) |
| Generador de Inducción de Rotor Bobinado (WRIG) |
| Generadores de Velocidad Variable Basados en Electrónica de Potencia |
| Generadores de Velocidad Variable Mecánicos |
| Hasta 100 kVA |
| 100 kVA a 1 MVA |
| 1 MVA a 25 MVA |
| Superior a 25 MVA |
| Generación de Energía Renovable |
| Generación de Energía Hidroeléctrica |
| Petróleo y Gas |
| Minería |
| Marina y Construcción Naval |
| Industrial |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Generador | Generador de Inducción de Autoexcitación de Velocidad Variable (SEIG) | |
| Generador de Inducción Doblemente Alimentado (DFIG) | ||
| Generador Síncrono de Imán Permanente (PMSG) | ||
| Generador de Inducción de Rotor Bobinado (WRIG) | ||
| Por Tecnología | Generadores de Velocidad Variable Basados en Electrónica de Potencia | |
| Generadores de Velocidad Variable Mecánicos | ||
| Por Potencia Nominal | Hasta 100 kVA | |
| 100 kVA a 1 MVA | ||
| 1 MVA a 25 MVA | ||
| Superior a 25 MVA | ||
| Por Usuario Final | Generación de Energía Renovable | |
| Generación de Energía Hidroeléctrica | ||
| Petróleo y Gas | ||
| Minería | ||
| Marina y Construcción Naval | ||
| Industrial | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de generadores de velocidad variable?
La integración de energías renovables, la flexibilidad de la red, la modernización del almacenamiento por bombeo y la demanda de energía primaria flexible respaldan la adopción en aplicaciones eólicas, hidroeléctricas, marinas, mineras y de centros de datos.
¿Qué tamaño tiene el Mercado de Generadores de Velocidad Variable?
El sector se estima en 7,89 mil millones de USD en 2026 y se prevé que alcance los 11,78 mil millones de USD en 2031, creciendo a una CAGR del 8,34%.
¿Qué tipo de generador tuvo la mayor participación en 2025?
Los sistemas DFIG representaron el 36,3% de los ingresos en 2025, respaldados por la economía del convertidor de escala parcial, la capacidad de soporte ante fallos y las redes de servicio consolidadas.
¿Qué tecnología está creciendo más rápido?
Se prevé que los sistemas basados en electrónica de potencia se expandan a una CAGR del 9,5% hasta 2031 tras mantener una participación del 55,1% en 2025, respaldados por funciones de respuesta a la red y supervisión.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,4% hasta 2031 tras representar el 36,7% de los ingresos en 2025, impulsada por las incorporaciones de energía eólica y las inversiones en almacenamiento por bombeo.
¿Cuál es la principal barrera para la adopción?
Los sistemas de electrónica de potencia completa tienen mayores costos iniciales, mientras que el mantenimiento especializado, las pruebas de cumplimiento, la exposición al calor y la integración en redes heredadas pueden elevar los costos del proyecto a lo largo de su vida útil.
Última actualización de la página el:



