
Marktgröße und Marktanteil für variable Drehzahlgeneratoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.89 Milliarden US-Dollar |
| Marktgröße (2031) | 11.78 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für variable Drehzahlgeneratoren von Mordor Intelligence
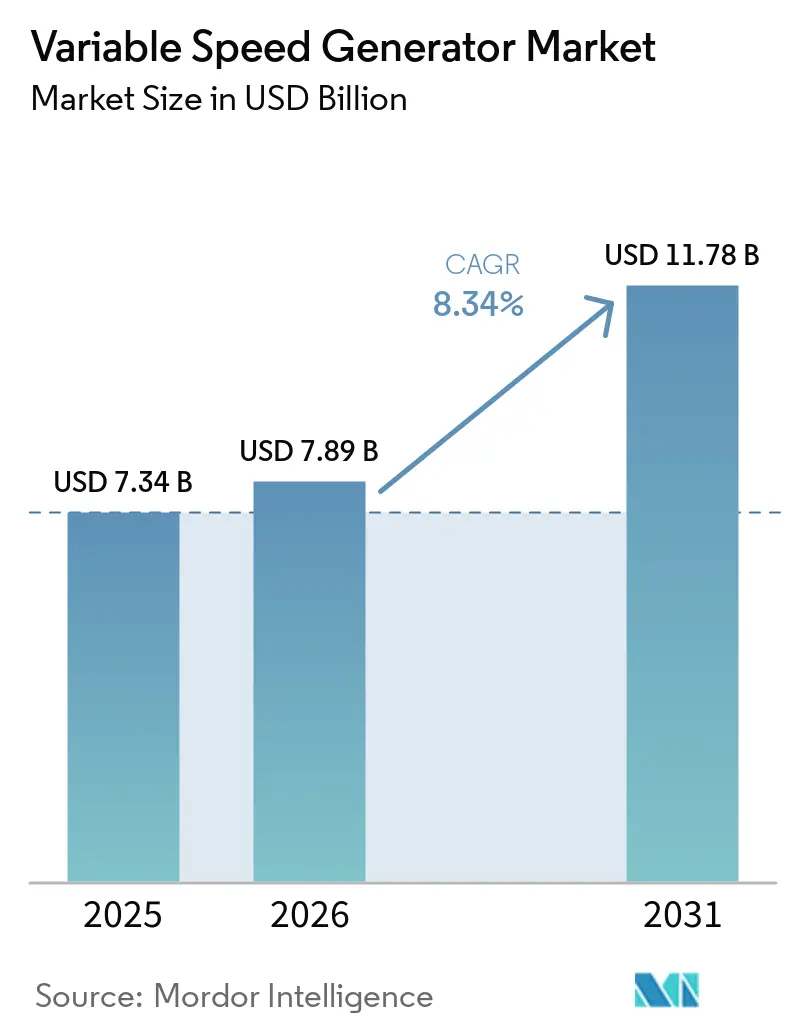
Die Marktgröße für variable Drehzahlgeneratoren wird für 2025 auf 7,34 Milliarden USD, für 2026 auf 7,89 Milliarden USD geschätzt und soll bis 2031 11,78 Milliarden USD erreichen, bei einer CAGR von 8,34 % von 2026 bis 2031. Zunehmende Kapazitätserweiterungen im Bereich erneuerbarer Energien erfordern Geräte, die auf wechselnde Frequenz- und Spannungsbedingungen reagieren können, was die Nachfrage nach Systemen mit variabler Drehzahl unterstützt. Windenergie, Pumpspeicherwasserkraft, dezentrale Stromerzeugung und kritische Stromanwendungen bleiben daher zentrale Nachfragequellen. Der Markt für variable Drehzahlgeneratoren profitiert auch davon, wenn Betreiber Kraftstoffverbrauch, Emissionsleistung und flexible Leistungsabgabe gegenüber den niedrigeren Anschaffungskosten von Geräten mit fester Drehzahl priorisieren. Größere Anbieter reagieren darauf, indem sie Generatoren, Umrichter, Steuerungen und langfristige Serviceleistungen in integrierten Angeboten kombinieren. Hohe Umrichterkosten, Wartungsanforderungen, thermische Belastung von Halbleiterbauteilen und die Integration in ältere Netze schränken die Akzeptanz bei einigen Projekten weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Generatortyp hielten Doppelt gespeiste Induktionsgeneratoren im Jahr 2025 einen Marktanteil von 36,3 % am Markt für variable Drehzahlgeneratoren, während selbsterregte Induktionsgeneratoren mit variabler Drehzahl bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
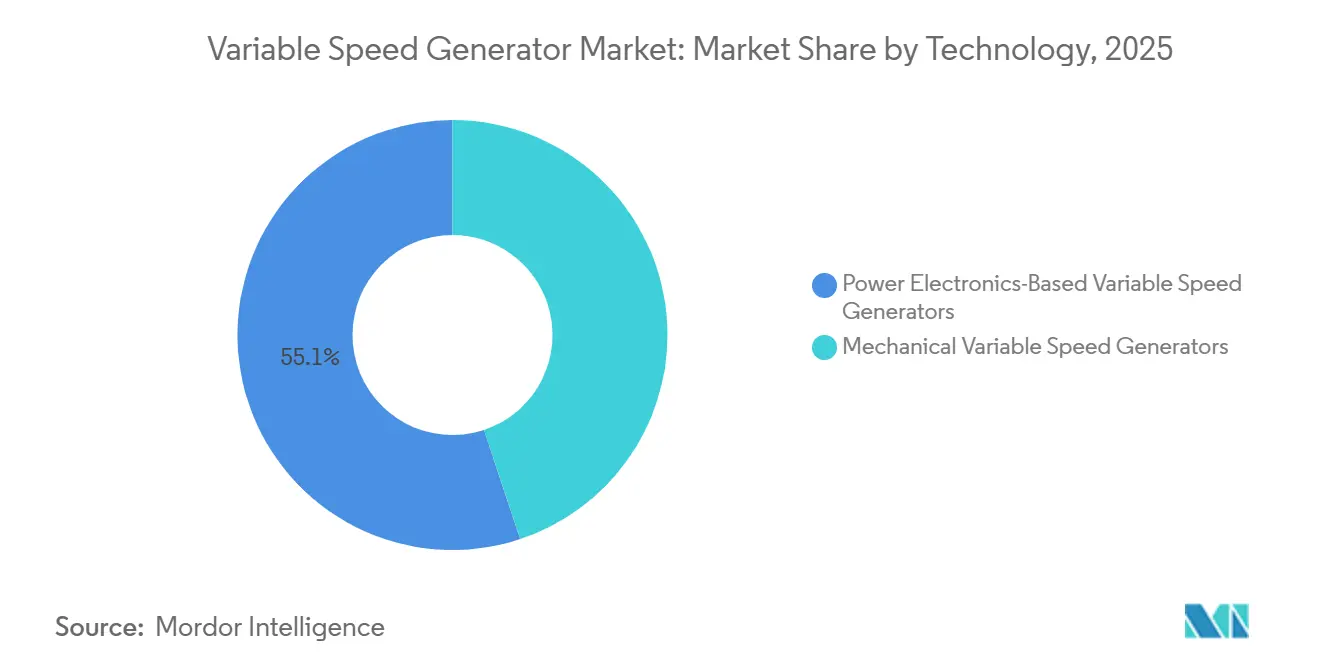
- Nach Technologie entfielen leistungselektronikbasierte Generatoren mit variabler Drehzahl im Jahr 2025 auf 55,1 % des Marktanteils und sollen bis 2031 mit einer CAGR von 9,5 % wachsen.
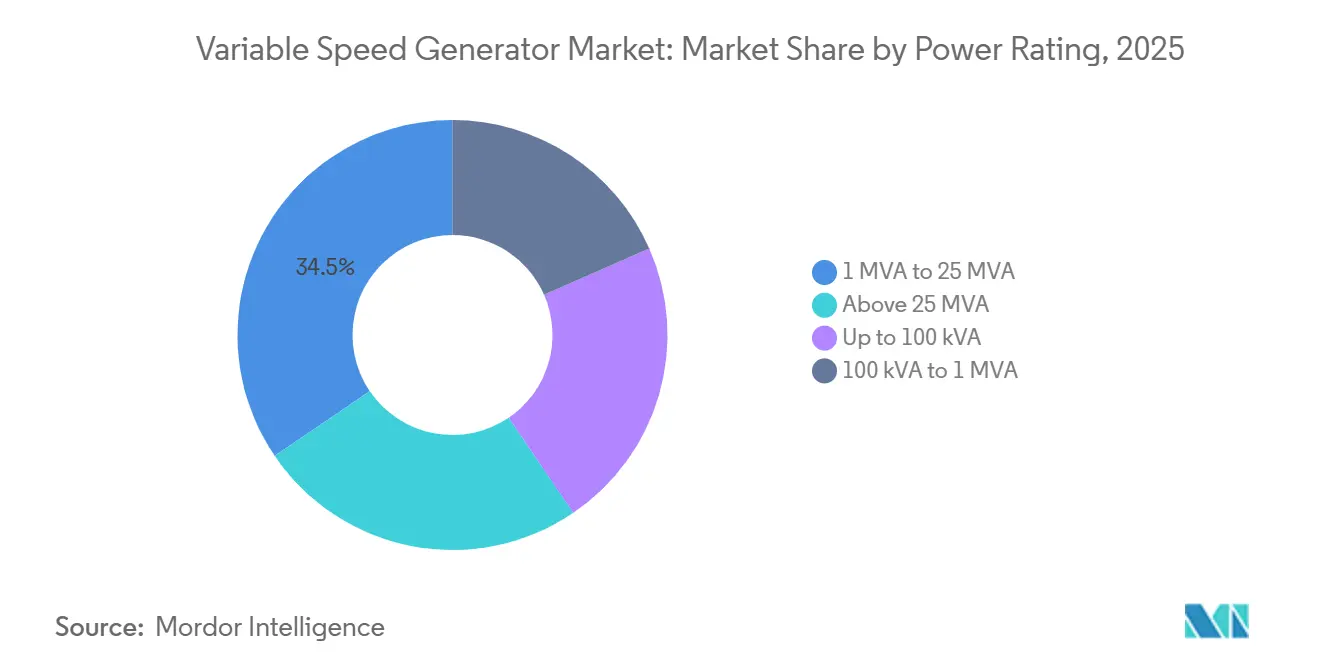
- Nach Nennleistung hielt die Kategorie 1 MVA bis 25 MVA im Jahr 2025 einen Marktanteil von 34,5 % und soll bis 2031 mit einer CAGR von 9,1 % wachsen.
- Nach Endnutzer hielt die erneuerbare Stromerzeugung im Jahr 2025 einen Marktanteil von 31,4 % und soll bis 2031 mit einer CAGR von 9,3 % wachsen.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Umsatzanteil von 36,7 %, der bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für variable Drehzahlgeneratoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration erneuerbarer Energien und Netzflexibilität | +2.50% | Global; konzentriert in Asien-Pazifik, EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach kraftstoffeffizienter und emissionsarmer Stromerzeugung | +1.20% | Global; frühe Gewinne in EU, Nordamerika, Japan | Mittelfristig (2–4 Jahre) |
| Ausbau dezentraler Energieressourcen und Mikronetze | +1.00% | Nordamerika, EU, Australien, Indien | Mittelfristig (2–4 Jahre) |
| Wachstum von netzunabhängigen, Notstrom- und kritischen Stromanwendungen | +0.70% | Naher Osten und Afrika, Asien-Pazifik (abgelegene Gebiete), Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Pumpspeicherwasserkraftwerken mit variabler Drehzahl | +0.60% | Asien-Pazifik (Japan, Indien, China), Europa | Langfristig (≥ 4 Jahre) |
| Hybride Batterie-Generator-Lastverfolgung für abgelegene und maritime Anwendungen | +0.50% | Global (maritime Korridore); Nordeuropa, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration erneuerbarer Energien und Netzflexibilität
Netzbetreiber verschärfen die Anforderungen, da die wechselrichterbasierte Erzeugung aus erneuerbaren Energien die konventionelle Netzträgheit verringert. Die globalen Windkraftinstallationen stiegen 2025 um 40 % auf 165 GW, wobei der Asien-Pazifik-Raum 131 GW bzw. 80 % der gesamten Neuinstallationen beisteuerte[1]Global Wind Energy Council, „Globale Windkraftinstallationen steigen um Rekordwert von 40 %, während die Branche den Weg aus der Energiekrise aufzeigt”, Global Wind Energy Council, gwec.net.. Generatoren mit variabler Drehzahl können Wirkleistungsregelung und Blindleistungsunterstützung bereitstellen, sodass neue erneuerbare Kapazitäten angeschlossen werden können, während die Frequenzstabilität erhalten bleibt. Der Markt für variable Drehzahlgeneratoren wird durch Netzvorschriften unterstützt, die eine Durchfahrtsfähigkeit bei Fehlern erfordern, und nicht allein durch Kapazitätsziele. DFIG-Systeme können diese Anforderungen mit geringerem Umrichterbedarf als Vollumrichterarchitekturen erfüllen. Der GWEC erwartet, dass zwischen 2026 und 2030 969 GW neue Windkapazität hinzugefügt werden, was eine nachhaltige Projektpipeline für DFIG- und PMSG-Ausrüstung schafft.
Nachfrage nach kraftstoffeffizienter und emissionsarmer Stromerzeugung
Betreiber in der Marine-, Öl- und Gas- sowie dezentralen Stromerzeugungsbranche suchen nach geringerem Kraftstoffverbrauch und niedrigeren Emissionen. Rolls-Royce Power Systems stellte im August 2026 seine mtu-Baureihe 2000 für variable Drehzahl in der Schifffahrt für Anwendungen von 650 kWe bis 1.850 kWe vor[2]Rolls-Royce Power Systems, „Flexibler, effizienter, elektrisch: Rolls-Royce erweitert sein Portfolio an Schiffsgeneratorsätzen mit variabler Drehzahl”, Rolls-Royce, rolls-royce.com.. Das Unternehmen gibt an, dass die Anpassung der Motordrehzahl an den Leistungsbedarf den Kraftstoffverbrauch und die Kohlendioxidemissionen im Vergleich zu Aggregaten mit fester Drehzahl um bis zu 15 % senken kann. Die Baureihe reduziert auch den Betriebslärm um 6 dB, was in Häfen und beim Betrieb von Hybridschiffen relevant ist. Cummins validierte 2025 die Technologie für Erdgas-Generatoren mit variabler Drehzahl für Fertigstellungsdienstleistungen und erweiterte damit den Anwendungsbereich über Wind- und Wasserkraft hinaus. Der Markt für variable Drehzahlgeneratoren bietet daher Chancen in schwerlastintensiven Anwendungen, in denen Geräte bisher mit fester Drehzahl betrieben wurden.
Ausbau dezentraler Energieressourcen und Mikronetze
Rechenzentrumsentwickler, Bergbaubetreiber und Versorgungsunternehmen, die mit Netzanschlussengpässen konfrontiert sind, beauftragen Stromversorgungssysteme hinter dem Zähler. Wärtsilä erhielt 2026 einen Auftrag über 412 MW Motorkapazität für ein Hyperscale-Rechenzentrum in Ohio[3]Wärtsilä Corporation, „Wärtsiläs 34SG-Motor feiert sein Rechenzentrum-Debüt mit neuem 412-MW-Projekt in den USA”, Wärtsilä, wartsila.com.. Der Auftrag brachte die von Wärtsilä für US-amerikanische Rechenzentrumsanwendungen verkaufte Motorkapazität auf mehr als 1,6 GW. Primärstromsysteme mit variabler Drehzahl können der Last folgen, ohne die Kraftstoffeinbuße durch übermäßigen Leerlaufbetrieb. Diese Eigenschaft ist besonders wichtig, wenn Generatoren kontinuierlich und nicht nur bei Ausfällen betrieben werden. Der Markt für variable Drehzahlgeneratoren profitiert von diesem Wandel, da flexible Primärleistung zu einer Infrastrukturlösung für Nutzer wird, die nicht auf den Netzausbau warten können.
Modernisierung von Pumpspeicherwasserkraftwerken mit variabler Drehzahl
Pumpspeicherprojekte steigern die Nachfrage nach drehzahlvariablen Generator-Motor-Systemen im Versorgungsmaßstab. GE Vernova nahm im Juni 2025 Indiens erste Pumpspeichereinheit mit variabler Drehzahl im Tehri-Komplex in Betrieb – die erste von 4 Einheiten mit je 250 MW[4]GE Vernova Inc., „GE Vernova nimmt Indiens erste Pumpspeichereinheit mit variabler Drehzahl im größten Wasserkraftkomplex des Landes in Betrieb”, GE Vernova, gevernova.com.. GE Vernova wurde im Juli 2026 ausgewählt, 2 Einheiten mit je 315 MW in der Anlage Dinorwig in Wales zu ersetzen. ANDRITZ erhielt ebenfalls im Juli 2026 einen Auftrag zur Lieferung einer 17-MW-Pumpturbine mit variabler Drehzahl für das Projekt Vouglans und Saut-Mortier in Frankreich. Toshiba sicherte sich im Juli 2026 einen Auftrag über ein 200-MW-System mit einstellbarer Drehzahl für Kyogoku-Einheit 3, mit geplanter Inbetriebnahme im Geschäftsjahr 2031. Diese Aufträge zeigen, dass Modernisierungsentscheidungen bei alternden Wasserkraftanlagen Nachfrage erzeugen, da erneuerbare Energieerzeugung eine schnellere Netzreaktion erfordert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für leistungselektronikbasierte Systeme | -1.80% | Global; am stärksten in preissensiblen Märkten Süd- und Südostasiens sowie des Nahen Ostens und Afrikas | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Spezialisierte Wartungs- und regulatorische Compliance-Anforderungen | -0.80% | Global; verstärkt in abgelegenen netzunabhängigen und tropischen Standorten im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Thermische Belastung von Umrichterhalbleitern und technologische Obsoleszenz | -0.60% | Tropische Regionen Asien-Pazifiks, Naher Osten und Afrika, äquatoriales Südamerika | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsbeschränkungen in bestehenden Generator- und Netzsystemen | -0.50% | Südamerika, Naher Osten und Afrika, Teile Süd- und Südostasiens | Mittel- bis langfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für leistungselektronikbasierte Systeme
Leistungselektronik verursacht den größten Kaufkostenaufschlag gegenüber einer vergleichbaren Maschine mit fester Drehzahl. Vollumrichter-PMSG- und drehzahlvariable SEIG-Konfigurationen erfordern Umrichtergeräte, die für die volle Ausgangsleistung des Generators ausgelegt sind. Ein IEEE-Konferenzbeitrag aus dem Jahr 2025 stellte fest, dass Siliziumkarbid-MOSFET-Umrichter im Vergleich zu IGBT-Geräten eine verbesserte Effizienz aufwiesen, jedoch höhere anfängliche Halbleiterkosten verursachten. Die Amortisationszeit kann je nach Strompreisen und Betriebsbedingungen zwischen 1 und mehreren Jahren liegen. Diese Kosten sind erheblich für Bergbauprojekte in Subsahara-Afrika und dezentrale Stromprojekte in Süd- und Südostasien. Eine Studie aus dem Jahr 2025 ergab, dass ein Zwei-Regime-Generatordesign die Umrichterauslegung um bis zu 50 % reduzieren könnte, wenn der Betrieb mit variabler Drehzahl unterhalb von 50 % Last eingesetzt wird.
Spezialisierte Wartungs- und regulatorische Compliance-Anforderungen
Geräte mit variabler Drehzahl kombinieren Leistungselektronik, digitale Steuerungen und bei DFIG-Systemen Schleifringbaugruppen. Diese Komponenten erfordern spezialisierte Serviceleistungen, die nicht in allen Regionen gleichermaßen verfügbar sind. Abgelegene Bergwerke, Offshore-Anlagen und netzunabhängige Projekte können mit hohen Reisekosten für Wartungsteams und eingeschränktem lokalem Zugang zu Umrichtermodulen konfrontiert sein. Das Ergebnis sind Lebenszykluskosten, die höher sind, als der anfängliche Gerätepreis allein vermuten lässt. Die IEC-61400-21-Anforderungen für Windgeneratoren und die IEC-60034-Normen für rotierende Maschinen erfordern Tests der Durchfahrtsfähigkeit bei Fehlern, der Blindleistungsunterstützung und der Oberwellenleistung. Unabhängige Erzeuger und kleinere Entwickler können einer größeren Belastung ausgesetzt sein, wo die Zertifizierungskapazität begrenzt bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Generatortyp: DFIG führt die installierte Nachfrage an, während SEIG dezentrale Anwendungen unterstützt
Doppelt gespeiste Induktionsgeneratoren hielten im Jahr 2025 einen Marktanteil von 36,3 % am Markt für variable Drehzahlgeneratoren. Ihr Teilumrichterdesign begrenzt den Umrichterbedarf im Vergleich zu Vollumrichtersystemen und stärkt ihre Kostenposition. DFIG-Geräte profitieren zudem von etablierten Servicenetzwerken, die durch mehr als 15 Jahre kommerziellen Einsatz aufgebaut wurden. Die installierte Basis unterstützt Ersatz- und Repowering-Aktivitäten, wenn neue Installationen schwanken. Selbsterregte Induktionsgeneratoren mit variabler Drehzahl stellen den am schnellsten wachsenden Generatortyp dar, mit einer prognostizierten CAGR von 9,2 % bis 2031. Ihre Fähigkeit, Spannung und Frequenz ohne externe Netzbezugsquelle zu regeln, macht sie für dezentrale Systeme und Mikronetze geeignet.
PMSG-Systeme gewinnen bei Offshore-Windprojekten über 12 MW an Bedeutung, wo die Eliminierung des Getriebes die Wartungsintervalle und Wartungsausgaben reduzieren kann. Dieses Design ist relevant für Tiefsee- und Schwimmprojekte, bei denen der Kranzugang schwierig und kostspielig ist. WRIG-Systeme werden weiterhin bei Legacy-Repowering-Projekten und Wasserkraftanwendungen eingesetzt, die eine präzise Rotorfelderregungssteuerung benötigen. Ihre Position steht unter Druck, da die Umrichterkosten sinken und die Wirtschaftlichkeit von direktangetriebenen PMSG-Systemen sich verbessert. Kawasaki Heavy Industries schloss im August 2026 seine erste kommerzielle Lizenz für die iVSG-Technologie zur virtuellen Synchrongeneratorregelung mit dem Wechselrichterhersteller IKS ab. Die geplante Markteinführung des Wechselrichters im Jahr 2027 zeigt, dass netzbildende Regelungssoftware zu einem Differenzierungsmerkmal über alle Generatortypen hinweg wird.
Nach Technologie: Leistungselektronikbasierte Systeme bauen ihre Führungsposition aus
Leistungselektronikbasierte Systeme entfielen im Jahr 2025 auf 55,1 % des Marktanteils für variable Drehzahlgeneratoren und sollen bis 2031 mit einer CAGR von 9,5 % wachsen. Ihre Umrichtersysteme ermöglichen Leistungsfaktorkorrektur, schnelle Frequenzreaktion und Fernüberwachung. Diese Funktionen können die Netzunterstützung und die betriebliche Übersicht bei erneuerbaren und dezentralen Stromprojekten verbessern. Eine IEEE-Access-Studie aus dem Jahr 2024 berichtete, dass ein Siliziumkarbid-Teilumrichter für einen 2-MW-DFIG das Umrichtervolumen reduzieren und die Effizienz im Vergleich zu einer IGBT-Lösung verbessern konnte. Die Technologie unterstützt daher die Betriebsanforderungen, die die Geräteauswahl zunehmend prägen. Der Markt für variable Drehzahlgeneratoren bevorzugt weiterhin die elektronische Steuerung, wo Betreiber Flexibilität und Leistung schätzen.
Mechanische Generatoren mit variabler Drehzahl bleiben relevant, wo Käufer einfachere Antriebsstränge und niedrigere Investitionskosten priorisieren. Kleine Laufwasserkraftstandorte und Legacy-Industrieaufrüstungen gehören zu den Anwendungen, die diese Präferenz beibehalten können. Die Effizienzklassifizierungen nach IEC 60034-30-1 haben seit 2024 die Beschaffungsanforderungen für rotierende Maschinen auf europäischen Märkten beeinflusst. Chinesische Inlands-IGBT-Hersteller haben ebenfalls die Serienproduktion von 3.300-V- und 1.500-A-Modulen erreicht, was die Kostenlücke zu importierten Komponenten verringert. Diese Veränderungen verbessern die Wirtschaftlichkeit elektronischer Systeme, ohne die Rolle mechanischer Alternativen zu beseitigen. Leistungselektronikbasierte Systeme sind daher positioniert, ihre Führungsposition über den Prognosezeitraum zu behalten.


Nach Nennleistung: Der Bereich 1 MVA bis 25 MVA verbindet Größe und Wachstum
Das Band von 1 MVA bis 25 MVA entfiel im Jahr 2025 auf 34,5 % der Marktgröße für variable Drehzahlgeneratoren und soll bis 2031 mit einer CAGR von 9,1 % wachsen. Dieser Bereich deckt einen Großteil der globalen Beschaffungsbasis für Onshore-Wind- und mittelgroße Wasserkraftprojekte ab. Windturbinen mit einer Nennleistung von 3 MW bis 8 MW sind in China, Indien und Europa weit verbreitet und verwenden häufig DFIG-Konfigurationen. Indien fügte im Geschäftsjahr 2025–26 6,05 GW Windkapazität hinzu, ein Anstieg von 46 % gegenüber dem Vorjahr. Der Großteil dieser Installationen entfiel auf die Turbinenklasse von 1 MW bis 5 MW, was die Nachfrage nach Baugruppen in diesem Leistungsbereich unterstützt. Die Führungsposition des Segments spiegelt die Konzentration der Beschaffung auf mittelgroße Projekte wider.
Die Kategorie bis 100 kVA bedient maritime Hilfsstromanwendungen, abgelegene Telekommunikation und Mikrowasserkraftanwendungen. Der Bereich 100 kVA bis 1 MVA adressiert dezentrale Stromerzeugung, kleine Windkraft und netzunabhängigen Bergbaubedarf. Der Bereich über 25 MVA unterstützt große Pumpspeicheranlagen und die größten Offshore-Windanwendungen, obwohl seine Stückzahlen begrenzt bleiben. Toshibas Kyogoku-Auftrag vom Juli 2026 umfasst ein 200-MW-System mit einstellbarer Drehzahl. GE Vernova's Dinorwig-Modernisierung umfasst 2 Ersatzeinheiten mit je 315 MW. Diese Projekte demonstrieren den hohen Wert, der mit der größten Leistungskategorie verbunden ist.
Nach Endnutzer: Erneuerbare Stromerzeugung bleibt die größte Nachfragebasis
Die erneuerbare Stromerzeugung hielt im Jahr 2025 einen Marktanteil von 31,4 % am Markt für variable Drehzahlgeneratoren und soll bis 2031 mit einer CAGR von 9,3 % wachsen. Kapazitätserweiterungen bei Wind- und Solarenergie unterstützen direkt die Nachfrage nach Geräten, die variable Leistungsabgabe managen und Netzunterstützung bereitstellen können. Dieses Endnutzersegment bietet die größte Chance für Hersteller von DFIG- und PMSG-Geräten. Seine Abhängigkeit von Windprojektaktivitäten schafft auch eine Exposition gegenüber politischen Änderungen und Auktionsergebnissen in wichtigen Märkten. Hersteller, die Kapazitäten rund um die erneuerbare Nachfrage planen, müssen diese Variabilität managen. Das Ausmaß des Ausbaus erneuerbarer Energien macht diese Endnutzergruppe weiterhin zur führenden Nachfragequelle.
Die Wasserkrafterzeugung bietet durch lange Infrastrukturrehabilitationszyklen ein anderes Nachfrageprofil. Pumpspeicher-Modernisierungsprojekte können über mehrjährige Zeitpläne abgewickelt werden, die weniger von der jährlichen Windbeschaffung abhängig sind. Öl- und Gasanwendungen übernehmen ebenfalls Technologien mit variabler Drehzahl, wo Kraftstoffeinsparungen bei hochbelasteten Betrieben wichtig sind. Cummins' Validierung der Erdgas-Technologie mit variabler Drehzahl für Fertigstellungsdienstleistungen im Jahr 2025 erweiterte die Anwendungsbasis in diesem Segment. Bergbaustandorte in Westaustralien, Chile und Zentralafrika nutzen dezentrale Stromsysteme mit drehzahlvariablen Generatorsätzen und Synchronkondensatorfähigkeiten. Wärtsiläs 120-MW-Auftrag für Kalgoorlie Consolidated Gold Mines im Dezember 2025 umfasste Synchronkondensatorfähigkeit für die Integration erneuerbarer Energien.
Geografische Analyse
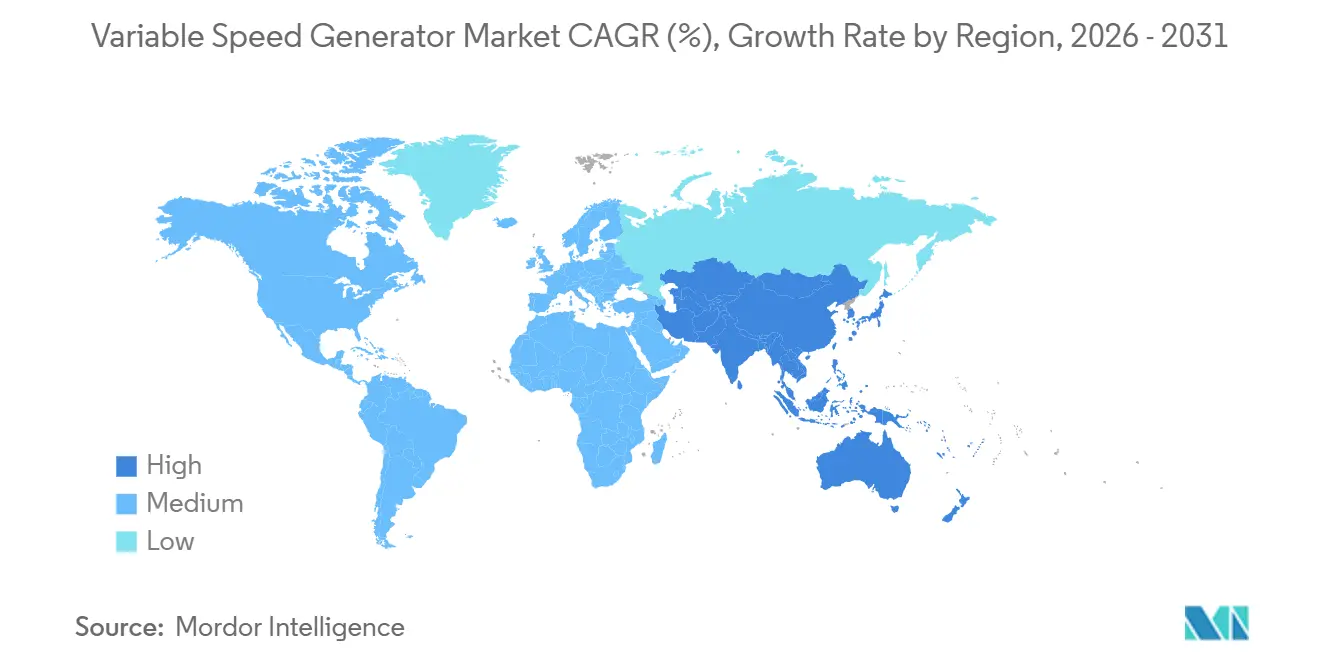
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Anteil von 36,7 % am globalen Markt für variable Drehzahlgeneratoren und soll bis 2031 die schnellste regionale CAGR von 9,4 % verzeichnen. China fügte 2025 120,5 GW Windkapazität hinzu, was die Nachfrage nach Windenergie- und Netzausgleichsgeräten unterstützt. Indien fügte im Geschäftsjahr 2025–26 6,05 GW Windkapazität hinzu, während politische Unterstützung für Pumpspeicherprojekte die adressierbare Basis für drehzahlvariable Generator-Motor-Systeme vergrößerte. Toshibas Einheit-3-Vertrag vom Juli 2026 zeigt die anhaltende Nachfrage nach einstellbarer Drehzahl für Speicher in Japan.
Europa und Nordamerika sind der 2. bzw. 3. größte regionale Markt. Europa wird durch Offshore-Wind-Repowering, Pumpspeicher-Rehabilitation und Netzcode-Anforderungen unterstützt. Der Dinorwig-Vertrag in Wales und der Vouglans-Auftrag in Frankreich, beide 2026 vergeben, zeigen die Rolle der Modernisierung älterer Wasserkraftanlagen. Die nordamerikanische Nachfrage konzentriert sich auf Wind-OEM-Lieferketten, Rechenzentrum-Primärleistung und Erdgasanwendungen in Ölfeld-Dienstleistungen. Wärtsiläs 412-MW-Projekt in Ohio veranschaulicht die aktuelle Rechenzentrum-Nachfrage nach flexibler Motorkapazität.
Südamerika, der Nahe Osten und Afrika bieten bis 2031 aufkommende Chancen. Wärtsilä unterzeichnete 2026 zwei Verträge zur Lieferung von 371 MW Ausgleichsmotorkapazität für Projekte in Brasilien. Chile fügte 2025 1,2 GW Windkapazität hinzu, während Saudi-Arabien im gleichen Jahr 1,5 GW Windkapazität installierte. Die Integration in bestehende Netze kann die Projektkosten in diesen Regionen erhöhen. Kraftstoffeinsparungen, Emissionsanforderungen und der Bedarf an zuverlässiger dezentraler Stromversorgung unterstützen jedoch die weitere Akzeptanz.

Wettbewerbslandschaft
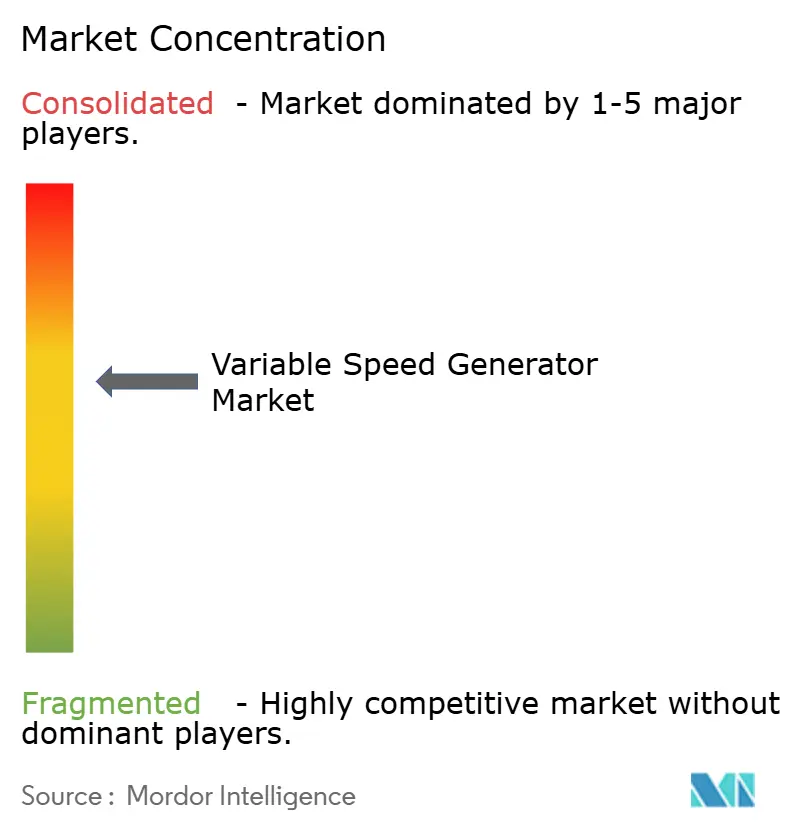
Der Markt für variable Drehzahlgeneratoren ist mäßig konsolidiert, wobei große Originalgerätehersteller führende individuelle Umsatzpositionen halten, aber kein Unternehmen einen entscheidenden Anteil besitzt. Siemens Energy, GE Vernova und ABB konkurrieren durch Portfolios, die Generatoren, Umrichter und digitale Steuerungen kombinieren. Langjährige Servicenetzwerke stärken zudem ihre Positionen bei großen Infrastrukturanwendungen. GE Vernova erklärte im Juli 2026, dass es durch seine Dinorwig-Arbeit Dienstleistungen für 74 % der britischen Pumpspeicherkapazität erbringt. Diese installierte Basisposition kann Folgemodernisierungen und Serviceverträge unterstützen.
Der Wettbewerb verlagert sich hin zu netzbildenden Steuerungen, Systemintegration und langfristigen Betriebsvereinbarungen. Kawasaki lizenzierte seine iVSG-Technologie zur virtuellen Synchrongeneratorregelung im August 2026 an den Wechselrichterhersteller IKS. Die Vereinbarung zielt auf ein mit iVSG ausgestattetes Wechselrichterprodukt für den Markteintritt um 2027 ab. Wärtsil sicherte sich im Januar 2026 einen Vertrag für ein 123-MW-Kraftwerk in Odessa, Texas, im Rahmen einer 10-jährigen Betriebs- und Wartungsvereinbarung. Diese Schritte zeigen, wie Serviceabdeckung und Steuerungen Anbieter neben dem Maschinendesign differenzieren können.
Chancen bestehen bei kompakten drehzahlvariablen Generatorsätzen unter 500 kVA für hybrid-elektrische Schiffe. Rolls-Royce mtu, Fischer Panda und WhisperPower sind in diesem Teil des Gerätespektrums aktiv. Erdgas-Systeme mit variabler Drehzahl für Ölfeld-Dienstleistungen und Rechenzentrumsleistung sind ein weiterer Wettbewerbsbereich für Cummins und Wärtsilä. Software für virtuelle Synchrongeneratoren schafft eine Chance für Technologielizenzgeber und Integrationsspezialisten, während Anbieter mit etablierten Test- und Zertifizierungsfähigkeiten besser positioniert sind, um bei Projekten zu konkurrieren, die Netzanforderungen unterliegen.
Marktführer im Bereich variable Drehzahlgeneratoren
Siemens Energy AG
GE Vernova Inc.
ABB Ltd.
Cummins Inc.
Caterpillar Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: GE Vernova wurde von First Hydro Company ausgewählt, 2 × 315-MW-Pumpspeichereinheiten im Pumpspeicherkraftwerk Dinorwig in Nordwales, Vereinigtes Königreich, zu ersetzen. Der Vertrag umfasst variable Frequenzstartausrüstung und ein modernisiertes Stationsleitsystem, das die Anlagenlebensdauer um mindestens 25 Jahre verlängert und GE Vernova's Position als Dienstleister für 74 % der britischen Pumpspeicherkapazität stärkt.
- Juli 2026: Toshiba erhielt einen Auftrag von Hokkaido Electric Power für ein 200-MW-Pumpspeichersystem mit einstellbarer Drehzahl für Kyogoku-Kraftwerk-Einheit 3, mit geplantem Kommerzialbetrieb im Geschäftsjahr 2031.
- Juli 2026: ANDRITZ erhielt von EDF einen Auftrag zur Lieferung einer 17-MW-Pumpturbine mit variabler Drehzahl für das Pumpspeicherprojekt Vouglans und Saut-Mortier in Frankreich. Das Projekt soll die Energiespeicherkapazität des Standorts von 50 GWh auf 250 GWh erhöhen.
- Juni 2026: Wärtsilä erhielt einen Auftrag über 412 MW Leistungskapazität für ein Hyperscale-Rechenzentrum in Ohio, Vereinigte Staaten.


Globaler Berichtsumfang für den Markt für variable Drehzahlgeneratoren
Ein Generator mit variabler Drehzahl ist ein elektrischer Generator, der so konzipiert ist, dass er Strom über einen Bereich von Drehzahlen erzeugt, anstatt mit einer festen Drehzahl zu arbeiten. Er verwendet leistungselektronische Umrichter und Steuerungssysteme, um eine stabile elektrische Ausgangsleistung trotz Schwankungen der mechanischen Drehzahl des Generators aufrechtzuerhalten. Generatoren mit variabler Drehzahl sind besonders nützlich in Anwendungen, bei denen die Eingangsdrehzahl schwankt, wie z. B. Windturbinen, Wasserkraftsysteme, Schiffsantrieb, Gasmotoren und hybride erneuerbare Energiesysteme. Indem der Generator mit seiner optimalen Drehzahl unter wechselnden Last- oder Ressourcenbedingungen betrieben werden kann, können Generatoren mit variabler Drehzahl die Energieeffizienz, Stromqualität und Gesamtsystemleistung verbessern.
Der Markt für variable Drehzahlgeneratoren ist nach Generatortyp, Technologie, Nennleistung, Endnutzer und Geografie segmentiert. Nach Generatortyp ist der Markt in selbsterregte Induktionsgeneratoren mit variabler Drehzahl (SEIG), doppelt gespeiste Induktionsgeneratoren (DFIG), permanentmagneterregte Synchrongeneratoren (PMSG) und Schleifring-Induktionsgeneratoren (WRIG) segmentiert. Nach Technologie ist der Markt in leistungselektronikbasierte und mechanische Technologien segmentiert. Nach Nennleistung ist der Markt in bis zu 100 KVA, 100 KVA–1 MVA und weitere Kategorien segmentiert. Nach Endnutzer ist der Markt in erneuerbare Energie, Wasserkraft, Öl & Gas, Bergbau, Marine und Industrie segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für variable Drehzahlgeneratoren in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
| Selbsterregter Induktionsgenerator mit variabler Drehzahl (SEIG) |
| Doppelt gespeister Induktionsgenerator (DFIG) |
| Permanentmagneterregter Synchrongenerator (PMSG) |
| Schleifring-Induktionsgenerator (WRIG) |
| Leistungselektronikbasierte Generatoren mit variabler Drehzahl |
| Mechanische Generatoren mit variabler Drehzahl |
| Bis 100 kVA |
| 100 kVA bis 1 MVA |
| 1 MVA bis 25 MVA |
| Über 25 MVA |
| Erneuerbare Stromerzeugung |
| Wasserkrafterzeugung |
| Öl und Gas |
| Bergbau |
| Marine und Schiffbau |
| Industrie |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Generatortyp | Selbsterregter Induktionsgenerator mit variabler Drehzahl (SEIG) | |
| Doppelt gespeister Induktionsgenerator (DFIG) | ||
| Permanentmagneterregter Synchrongenerator (PMSG) | ||
| Schleifring-Induktionsgenerator (WRIG) | ||
| Nach Technologie | Leistungselektronikbasierte Generatoren mit variabler Drehzahl | |
| Mechanische Generatoren mit variabler Drehzahl | ||
| Nach Nennleistung | Bis 100 kVA | |
| 100 kVA bis 1 MVA | ||
| 1 MVA bis 25 MVA | ||
| Über 25 MVA | ||
| Nach Endnutzer | Erneuerbare Stromerzeugung | |
| Wasserkrafterzeugung | ||
| Öl und Gas | ||
| Bergbau | ||
| Marine und Schiffbau | ||
| Industrie | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Generatoren mit variabler Drehzahl an?
Integration erneuerbarer Energien, Netzflexibilität, Modernisierung von Pumpspeicherkraftwerken und flexible Primärleistungsnachfrage unterstützen die Akzeptanz in Wind-, Wasserkraft-, Marine-, Bergbau- und Rechenzentrumsanwendungen.
Wie groß ist der Markt für variable Drehzahlgeneratoren?
Der Sektor wird für 2026 auf 7,89 Milliarden USD geschätzt und soll bis 2031 11,78 Milliarden USD erreichen, mit einer CAGR von 8,34 %.
Welcher Generatortyp hatte den führenden Marktanteil im Jahr 2025?
DFIG-Systeme hielten im Jahr 2025 einen Umsatzanteil von 36,3 %, unterstützt durch Teilumrichterökonomie, Durchfahrtsfähigkeit bei Fehlern und etablierte Servicenetzwerke.
Welche Technologie wächst am schnellsten?
Leistungselektronikbasierte Systeme sollen bis 2031 mit einer CAGR von 9,5 % wachsen, nachdem sie 2025 einen Marktanteil von 55,1 % hielten, unterstützt durch Netzreaktions- und Überwachungsfunktionen.
Welche Region soll am schnellsten wachsen?
Der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 9,4 % wachsen, nachdem er 2025 einen Umsatzanteil von 36,7 % hatte, angetrieben durch Windkraftausbau und Pumpspeicherinvestitionen.
Was ist das Haupthindernis für die Akzeptanz?
Vollständige leistungselektronische Systeme haben höhere Anfangsinvestitionskosten, während spezialisierte Wartung, Compliance-Tests, thermische Belastung und die Integration in bestehende Netze die Lebenszykluskosten von Projekten erhöhen können.
Seite zuletzt aktualisiert am:



