
Tamanho e Participação do Mercado de Operadoras de Rede Móvel de Telecomunicações do Uzbequistão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.96 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.08 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Operadoras de Rede Móvel de Telecomunicações do Uzbequistão por Mordor Intelligence
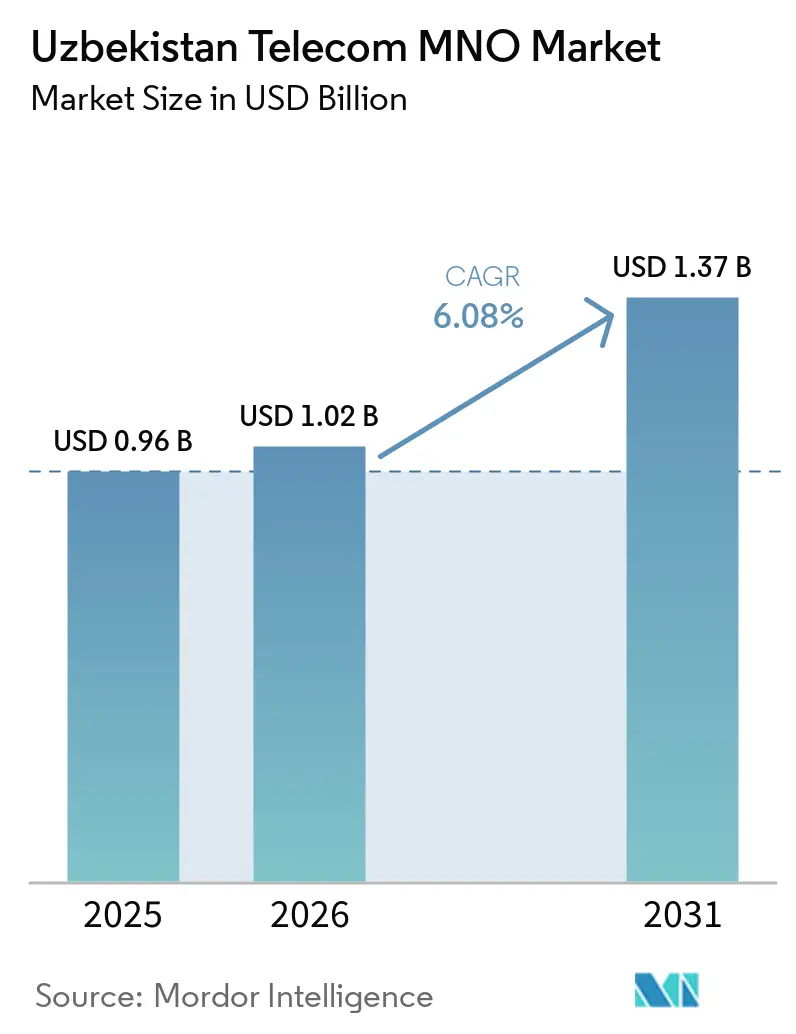
Espera-se que o tamanho do Mercado de MNO de Telecomunicações do Uzbequistão aumente de 0,96 bilhões de USD em 2025 para 1,02 bilhões de USD em 2026 e atinja 1,37 bilhões de USD até 2031, crescendo a um CAGR de 6,08% ao longo de 2026-2031. Em termos de volume de assinantes, o mercado foi avaliado em 36,60 milhões de assinantes em 2025 e deve crescer de 38,59 milhões de assinantes em 2026 para 50,27 milhões de assinantes até 2031, a um CAGR de 5,43% durante o período de previsão (2026-2031). O robusto financiamento do setor público no âmbito do programa Uzbequistão Digital 2030, o crescente consumo de dados móveis, a rápida implantação do 5G nas principais cidades e a remoção das barreiras ao investimento estrangeiro sustentam coletivamente essa expansão. Os operadores estão priorizando atualizações da infraestrutura de fibra óptica e a otimização de redes baseada em inteligência artificial para atender à crescente demanda por tráfego de vídeo em redes sociais, mantendo a qualidade do serviço. A intensidade competitiva está aumentando, pois a próxima privatização da Mobiuz deve liberar novo capital e conhecimento internacional, acelerando ainda mais a modernização das redes. Embora o ARPU combinado permaneça abaixo de 3 USD, os operadores vislumbram potencial de crescimento na digitalização empresarial e em ofertas premium de OTT que podem elevar as margens no médio prazo. [1]
Principais Conclusões do Relatório
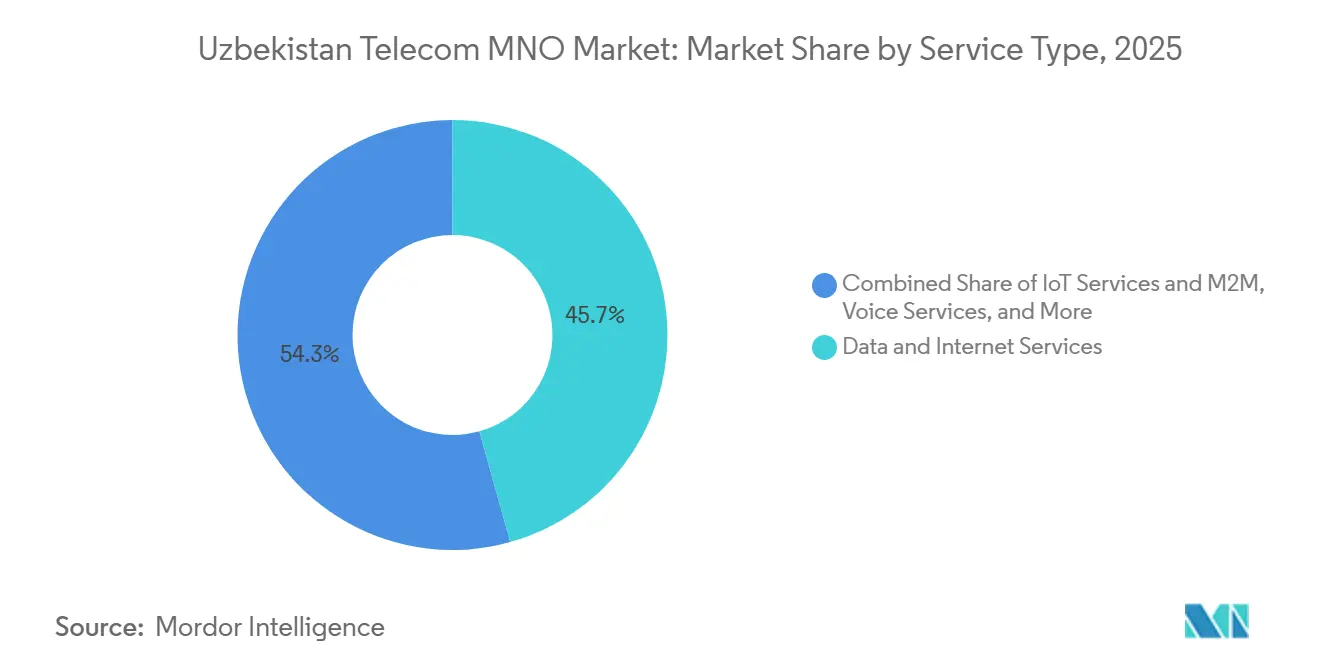
- Por tipo de serviço, os serviços de dados e internet lideraram com 45,67% de participação na receita em 2025, enquanto os serviços de OTT e PayTV devem se expandir a um CAGR de 6,28% até 2031.
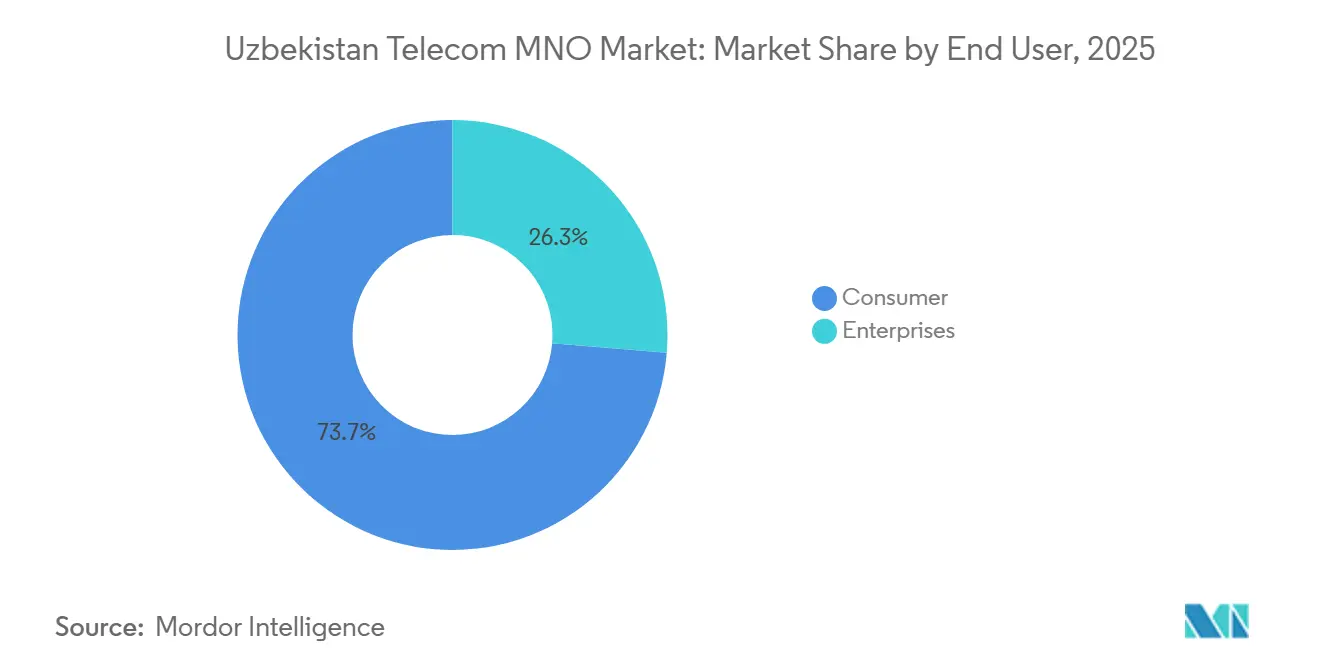
- Por usuário final, o segmento de consumidores representou 73,69% da participação no Mercado de MNO de Telecomunicações do Uzbequistão em 2025; os serviços empresariais avançam a um CAGR de 6,63% até 2031.
Tendências e Perspectivas do Mercado de Operadoras de Rede Móvel de Telecomunicações do Uzbequistão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida implantação do 5G concentrada em Tashkent e centros regionais | +1.2% | Nacional, com ganhos iniciais em Tashkent, Samarkand e Namangan | Curto prazo (≤ 2 anos) |
| Subsídios do governo para a espinha dorsal de fibra óptica do programa "Uzbequistão Digital - 2030" | +0.9% | Nacional | Médio prazo (2-4 anos) |
| Uso explosivo de dados móveis impulsionado por aplicativos de vídeo em redes sociais | +1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Privatização da Mobiuz atraindo novo capital e conhecimento técnico | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Remoção do monopólio de gateway internacional da Uztelecom reduzindo os custos de trânsito IP | +0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Otimização de redes baseada em IA aumentando o ARPU e o NPS para as operadoras | +0.6% | Nacional, concentrado em centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida implantação do 5G em Tashkent e centros regionais
A Uzbektelecom ativou o 5G não autônomo em todos os centros regionais, atualizando mais de 3.500 estações-base, enquanto a aliança da Perfectum com a Nokia posiciona a operadora desafiante para uma futura implantação autônoma. [2] As operadoras inicialmente se concentram em clusters urbanos densos para maximizar os retornos de espectro e o crescimento do ARPU antes de expandir para zonas rurais. Os primeiros adotantes em Tashkent e Samarkand exibem maior adesão a pacotes de dados, validando a estratégia de hub e spoke. A curva de aprendizado obtida nas células metropolitanas reduz o risco de implantação para as implantações de segunda onda. O tráfego incremental de assinantes premium já melhorou os índices de utilização de capacidade, incentivando o investimento contínuo em espectro.
Subsídios para a espinha dorsal de fibra óptica do Uzbequistão Digital 2030
O financiamento estatal expandiu a extensão nacional de fibra óptica de 36.600 km em 2019 para 68.600 km em 2020, reduzindo o CAPEX de espinha dorsal para operadoras privadas e acelerando a cobertura nacional. As economias são redirecionadas para tecnologias voltadas ao cliente, melhorando a inovação em serviços. Os distritos rurais se beneficiam desproporcionalmente, pois os subsídios públicos mitigam a economia de baixa densidade, permitindo que operadoras menores ampliem sua cobertura. A melhoria do backhaul reduz a latência, apoiando a qualidade do vídeo OTT e a adoção de nuvem empresarial. O modelo de subsídios também atrai parceiros estrangeiros interessados em aproveitar uma rede de transporte já estabelecida. [3]
Uso explosivo de dados móveis impulsionado por aplicativos de vídeo em redes sociais
Os usuários de internet móvel quase dobraram para 27,2 milhões, impulsionados por plataformas de vídeo com uso intensivo de largura de banda que agora dominam os fluxos de tráfego. As operadoras respondem com atualizações de capacidade e planos ilimitados em camadas que elevam o ARPU de dados. Embora o crescimento do consumo impulsione as receitas, ele também acelera os ciclos de investimento em rede, testando a resiliência do fluxo de caixa. Os padrões de uso favorecem pacotes de dados maiores, deslocando gradualmente os preços dos modelos de pagamento por uso. O crescente engajamento com vídeo apoia a venda adicional de assinaturas de valor agregado, como TV móvel e jogos em nuvem.
Privatização da Mobiuz atraindo novo capital e conhecimento técnico
A venda da Universal Mobile Systems LLC (Mobiuz) está sendo conduzida pela Rothschild & Co com auditoria da KPMG, visando operadoras estrangeiras com expertise técnica e capacidade financeira. A transação sinaliza redução do controle estatal e uma postura receptiva em relação a investidores externos. Espera-se que a nova propriedade modernize as redes 4G/5G, injete análises de IA e atualize as plataformas de atendimento ao cliente. A pressão competitiva aumentará à medida que o adquirente buscar ganhos rápidos de assinantes e diferenciação de serviços. O acordo também estabelece um precedente para futuras alienações de ativos, reforçando o momentum de liberalização do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Guerras de preços intensificadas mantendo o ARPU combinado abaixo de USD 3 | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Preços de reserva elevados para espectro de 700 MHz e 3,5 GHz aumentando o endividamento | -0.6% | Nacional | Médio prazo (2-4 anos) |
| Regime de inspeção profunda de pacotes limitando a adoção de OTT e TV Paga | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Instabilidade da rede elétrica rural causando mais de 7% de tempo de inatividade anual das estações-base | -0.5% | Áreas rurais, cidades secundárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Guerras de preços intensificadas mantendo o ARPU abaixo de USD 3
O custo médio de dados móveis é de USD 0,60 por GB, entre os mais baixos da Ásia Central, comprimindo as margens das operadoras. Pacotes com grandes descontos conquistam assinantes, mas comprometem a geração de caixa de longo prazo necessária para a implantação do 5G. A rotatividade promocional está aumentando à medida que os clientes migram entre ofertas de curto prazo. As operadoras respondem com serviços digitais agrupados e programas de fidelidade para reduzir a sensibilidade ao preço. A compressão sustentada do ARPU pode atrasar a expansão rural e desacelerar as melhorias na qualidade do serviço.
Preços de reserva elevados para espectro de 700 MHz e 3,5 GHz aumentando o endividamento
A Beeline pagou USD 5,8 milhões pelo uso de espectro mais USD 4 milhões em taxas de licença em 2023, ilustrando o pesado ônus de capital das faixas de alta demanda. Concorrentes menores enfrentam pressão no balanço patrimonial, potencialmente entrincheirando a dominância dos incumbentes. O elevado serviço da dívida limita a flexibilidade para investir em sistemas de backup de energia e ferramentas de IA. Cronogramas de pagamento escalonados aliviam a pressão de curto prazo, mas estendem os passivos ao longo do prazo da licença, impactando as classificações de crédito. Os elevados custos de espectro podem desacelerar a entrada de novos concorrentes, reduzindo a escolha do consumidor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Dados Impulsionam a Evolução do Mercado
Os serviços de dados e internet representaram 45,67% do tamanho do Mercado de MNO de Telecomunicações do Uzbequistão em 2025, equivalendo a aproximadamente 437 milhões de USD em receitas de serviços. A mudança nos padrões de consumo favorece o streaming de vídeo, os jogos em nuvem e os pagamentos digitais, consolidando modelos centrados em dados em detrimento da voz tradicional. Os operadores monetizam o crescimento por meio de planos ilimitados em camadas e parcerias de dados patrocinados com plataformas sociais. Os serviços de OTT e PayTV, embora partindo de uma base menor, devem crescer a um CAGR de 6,28%, impulsionados pela ampliação da posse de smartphones e pela melhoria da cobertura 4G/5G. O agrupamento de assinaturas de conteúdo nas tarifas principais tornou-se uma ferramenta essencial de redução de cancelamentos. As receitas de voz e SMS continuam a declinar, levando os operadores a desativar a infraestrutura de cobre e a redirecionar o espectro para LTE e 5G. IoT e M2M permanecem incipientes, mas são estrategicamente vitais para soluções empresariais que abrangem logística, agricultura e serviços públicos. À medida que as taxas médias de bits de vídeo aumentam, as atualizações de backhaul e o armazenamento em cache de borda tornam-se essenciais para sustentar a qualidade da experiência e conter os custos operacionais de rede.
A adoção de OTT sublinha a transição da conectividade para a economia de plataformas. A receita digital da VEON cresceu 50% em relação ao ano anterior no primeiro trimestre de 2025, validando a estratégia de incorporar conteúdo e serviços financeiros em um ecossistema de aplicativo integrado VEON.COM. Os operadores que garantirem bibliotecas de conteúdo atraentes em idioma local estão mais bem posicionados para converter usuários gratuitos em assinantes pagantes. O sucesso dos segmentos centrados em dados dependerá, portanto, de parcerias com produtores de mídia, fintechs e provedores de nuvem, bem como de investimentos contínuos em redes de transporte de baixa latência.


Por Usuário Final: A Aceleração Empresarial Remodela a Dinâmica do Mercado
Os consumidores ainda representaram 73,69% do tamanho do Mercado de MNO de Telecomunicações do Uzbequistão em 2025, mas os serviços empresariais apresentaram a trajetória de receita mais rápida, com um CAGR de 6,63%. Os projetos de Indústria 4.0 nos setores de mineração, têxtil e agronegócio estão impulsionando a demanda por LTE privado, telemetria de IoT e conectividade segura em nuvem. Os incentivos governamentais no âmbito do Uzbequistão Digital 2030 incluem isenções fiscais e cofinanciamento para a digitalização empresarial, reduzindo as barreiras de adoção e ampliando os gastos endereçáveis. Os pioneiros entre os operadores estão estabelecendo unidades de vendas B2B dedicadas e fazendo parcerias com grandes provedores globais de nuvem para agrupar conectividade com ofertas de SaaS. Prazos contratuais mais longos e menor taxa de cancelamento melhoram a visibilidade da receita em comparação com os planos pré-pagos para consumidores. Soluções específicas por setor, como irrigação inteligente e medidores de energia conectados, ilustram as implantações de primeira onda que moldam os manuais de casos de uso.
Ampliar a adoção empresarial requer SLAs robustos, propostas convergentes de fixo-móvel e camadas de cibersegurança que vão além da conectividade básica. Os operadores estão realizando pilotos de fatiamento de rede no 5G para garantir latência e throughput para aplicações de missão crítica. Enquanto isso, os mercados de consumo continuam a migrar para pacotes de maior largura de banda, mas estão atingindo a saturação nos centros urbanos, levando os operadores a explorar as demografias rurais por meio de financiamento agressivo de aparelhos e campanhas direcionadas de alfabetização digital. A estratégia de dupla vertente de manter a escala do consumidor enquanto captura o valor empresarial moldará a diversificação de receitas ao longo da próxima década.
Análise Geográfica
A presença de telecomunicaões do Uzbequistão é fortemente concentrada nas áreas urbanas, com Tashkent e outros centros regionais respondendo pela maioria do tráfego de dados e pelo ARPU premium. A penetração da internet estava em 55% em 2025, deixando espaço substancial para expansão, particularmente nos distritos rurais com baixa densidade populacional. Estima-se que alcançar a cobertura universal exija 6 bilhões de USD em gastos adicionais com infraestrutura até 2031, grande parte destinada à implantação de torres e ao backhaul de fibra óptica em áreas remotas. A estratégia de investimento em hub-and-spoke do governo prioriza corredores de alta densidade para acelerar os ciclos de retorno, ao mesmo tempo em que aplica subsídios para melhorar a viabilidade econômica rural.
A instabilidade da rede elétrica fora das principais cidades causa quase 7% de tempo de inatividade anual das estações base, levando os operadores a implantar soluções híbridas de energia solar-diesel e armazenamento de íons de lítio para melhorar o tempo de atividade. A conectividade rural confiável é fundamental para as iniciativas de governo eletrônico e os corredores de comércio transfronteiriço, posicionando a infraestrutura de telecomunicações como pedra angular da integração regional. A localização do Uzbequistão oferece o potencial de atuar como nó de trânsito de dados conectando a China, a Europa e o Oriente Médio, uma vez que o monopólio estatal do gateway internacional seja desmantelado. Custos mais baixos de trânsito IP poderiam estimular fluxos de receita no atacado e aumentar a acessibilidade de produtos internacionais de voz e dados para os usuários domésticos.
Obrigações regulatórias, como filtragem de conteúdo e requisitos de interceptação legal, impõem custos de conformidade proporcionalmente mais elevados para os operadores menores. No entanto, a liberalização gradual está melhorando o clima de investimento: o regime de licenciamento simplificado introduzido em 2024 reduziu os tempos de emissão de licenças em 60%, apoiando a entrada de novos participantes no mercado e provedores de serviços de nicho. Cidades secundárias como Namangan e Samarcanda agora atraem pilotos direcionados de 5G, refletindo o aumento da atividade econômica local e a agenda de descentralização do governo. A longo prazo, espera-se que a composição geográfica da receita convirja à medida que os projetos de banda larga rural ganhem impulso e a digitalização empresarial se expanda para os clusters industriais provinciais.
Cenário Competitivo
O mercado móvel do Uzbequistão abriga cinco operadoras nacionais, resultando em concentração moderada, mas rivalidade intensa. A Beeline (VEON) lidera com 8,2 milhões de assinantes, seguida de perto pelas marcas da Uztelecom controladas pelo Estado e pela Mobiuz, esta última atendendo 7,8 milhões de usuários antes de sua privatização planejada. A Perfectum se diferencia pela adoção antecipada do 5G autônomo e pacotes de dados premium voltados para segmentos de alto padrão. As alavancas competitivas estão mudando do preço para a qualidade da rede e os ecossistemas de serviços digitais, à medida que as operadoras implantam IA para manutenção preditiva e ofertas personalizadas.
A iminente venda da Mobiuz provavelmente introduzirá um investidor estratégico internacional, acelerando a infusão de tecnologia e a inovação tarifária. Os participantes do mercado estão, portanto, ampliando o backhaul de fibra óptica e pilotando o Open RAN para acompanhar o ritmo. As operadoras também fazem parcerias com fintechs para incorporar carteiras móveis e microcrédito em super-aplicativos, com o objetivo de aprofundar a fidelidade dos clientes e monetizar o tráfego de dados além dos meros megabytes entregues. A realocação da VEON para o Parque de TI de Tashkent sublinha a mudança estratégica em direção a operações com foco digital e capacidade de desenvolvimento de produtos internos.
As salvaguardas regulatórias sobre limites de espectro e compartilhamento de infraestrutura visam equilibrar a concorrência, evitando a duplicação. As torres compartilhadas em joint venture estão na agenda política, oferecendo alívio de capital e implantação rural mais rápida. Os casos de uso da Indústria 4.0 apresentam uma oportunidade de espaço em branco onde as primeiras parcerias com conglomerados manufatureiros poderiam estabelecer vantagens de pioneirismo. Dado o ritmo de liberalização e adoção de tecnologia, espera-se que a dinâmica competitiva se intensifique, com a diferenciação ancorada na inteligência de rede, na experiência do cliente e no jogo de ecossistema de valor agregado.
Líderes do Setor de Operadoras de Rede Móvel de Telecomunicações do Uzbequistão
-
Beeline
-
Ucell
-
Uzmobile
-
Mobiuz
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2025: A Agência de Gestão de Ativos do Estado do Uzbequistão iniciou a privatização internacional da operadora de telecomunicações MobiUz (Universal Mobile Systems LLC), 100% estatal, nomeando a Rothschild & Co como assessora estratégica principal com a KPMG conduzindo a auditoria.
- Maio de 2025: A Beeline Uzbequistão realocou sua sede para o Parque de TI de Tashkent, acomodando 2.000 funcionários, incluindo equipes especializadas em serviços digitais e desenvolvimento de fintech.
- Março de 2025: A Beeline Uzbequistão implantou análises de IA preditiva em parceria com a P.I. Works para gestão da experiência do cliente, permitindo a resolução proativa de problemas de rede.
- Setembro de 2024: A Uztelecom lançou redes 5G não autônomas em todos os centros regionais, modernizando mais de 3.500 estações-base desde março de 2022.


Escopo do Relatório do Mercado de Operadoras de Rede Móvel de Telecomunicações do Uzbequistão
| Serviços de Voz |
| Serviços de Dados e Internet |
| Serviços de Mensagens |
| Serviços de IoT e M2M |
| Serviços de OTT e TV Paga |
| Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e de Atacado, etc.) |
| Empresas |
| Consumidor |
| Tipo de Serviço | Serviços de Voz |
| Serviços de Dados e Internet | |
| Serviços de Mensagens | |
| Serviços de IoT e M2M | |
| Serviços de OTT e TV Paga | |
| Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e de Atacado, etc.) | |
| Usuário Final | Empresas |
| Consumidor |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Operadoras de Rede Móvel de Telecomunicações do Uzbequistão em 2025?
Está avaliado em 0,96 bilhões de USD e deve crescer a um CAGR de 6,08% até 2031.
O que impulsiona o crescimento da receita no curto prazo?
A rápida implantação do 5G nas principais cidades e o crescente consumo de dados por streaming de vídeo elevam o ARPU nos clusters de alto tráfego.
Qual categoria de serviço cresce mais rapidamente até 2031?
Os serviços de OTT e TV Paga, apoiados pela maior penetração de smartphones e ofertas de streaming agrupadas, se expandem a um CAGR de 6,28%.
Por que a privatização da Mobiuz é significativa?
Espera-se que a venda injete capital estrangeiro e expertise, intensificando a concorrência e acelerando a modernização das redes.
Quais desafios limitam a lucratividade?
As guerras de preços mantêm o ARPU combinado abaixo de USD 3 e os preços de reserva elevados para as faixas de espectro de 700 MHz e 3,5 GHz elevam o endividamento das operadoras.
Qual segmento de clientes oferece maior potencial de margens?
Os clientes empresariais, crescendo a um CAGR de 6,63%, demandam serviços de IoT e nuvem de valor agregado com contratos de longo prazo.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
