
Tamanho e Participação do Mercado de Sistemas de Imagem Industrial UV
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 563.61 Milhões de dólares |
| Tamanho do Mercado (2031) | 800.69 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Imagem Industrial UV por Mordor Intelligence
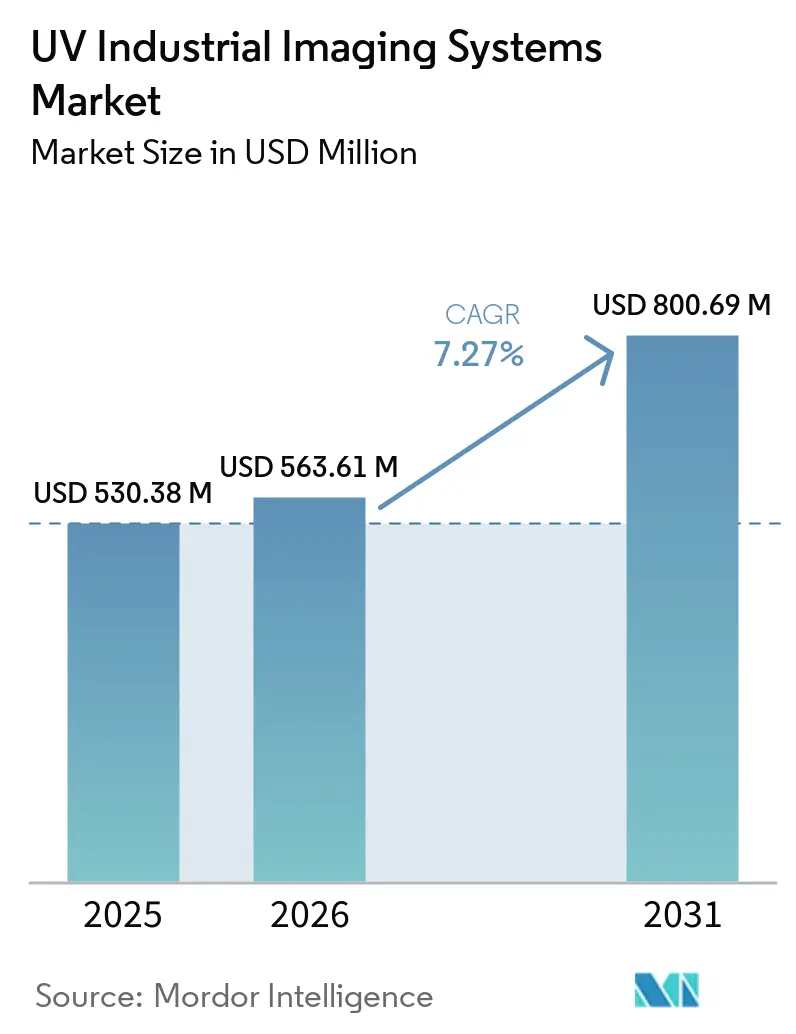
O tamanho do mercado de sistemas de imagem industrial UV foi avaliado em 530,38 milhões de USD em 2025 e estima-se que se expanda de 563,61 milhões de USD em 2026 para atingir 800,69 milhões de USD até 2031, a um CAGR de 7,27% durante o período de previsão (2026-2031). A demanda é sustentada por nós semicondutores menores, requisitos mais amplos de fabricação com zero defeitos e aplicações em controle de qualidade solar, infraestrutura de energia, inspeção farmacêutica e triagem de materiais. A seleção de equipamentos está cada vez mais vinculada à qualidade dos dados de imagem disponíveis para classificação automatizada, o que torna as escolhas de câmera, óptica e software mais interdependentes. Os fornecedores estão respondendo por meio de sistemas integrados, pacotes de análise e produtos de imagem especializados para condições operacionais difíceis. Os altos custos de óptica de grau UV e os curtos ciclos de substituição de sensores continuam sendo barreiras importantes para compradores com orçamentos de capital limitados. O mercado de sistemas de imagem industrial UV também se beneficia de aplicações de inspeção em campo, onde sistemas portáteis podem apoiar trabalhos de manutenção em serviços públicos, aeroespacial e solar. Essas aplicações estendem o mercado de sistemas de imagem industrial UV além da inspeção baseada em fábrica.
Principais Conclusões do Relatório
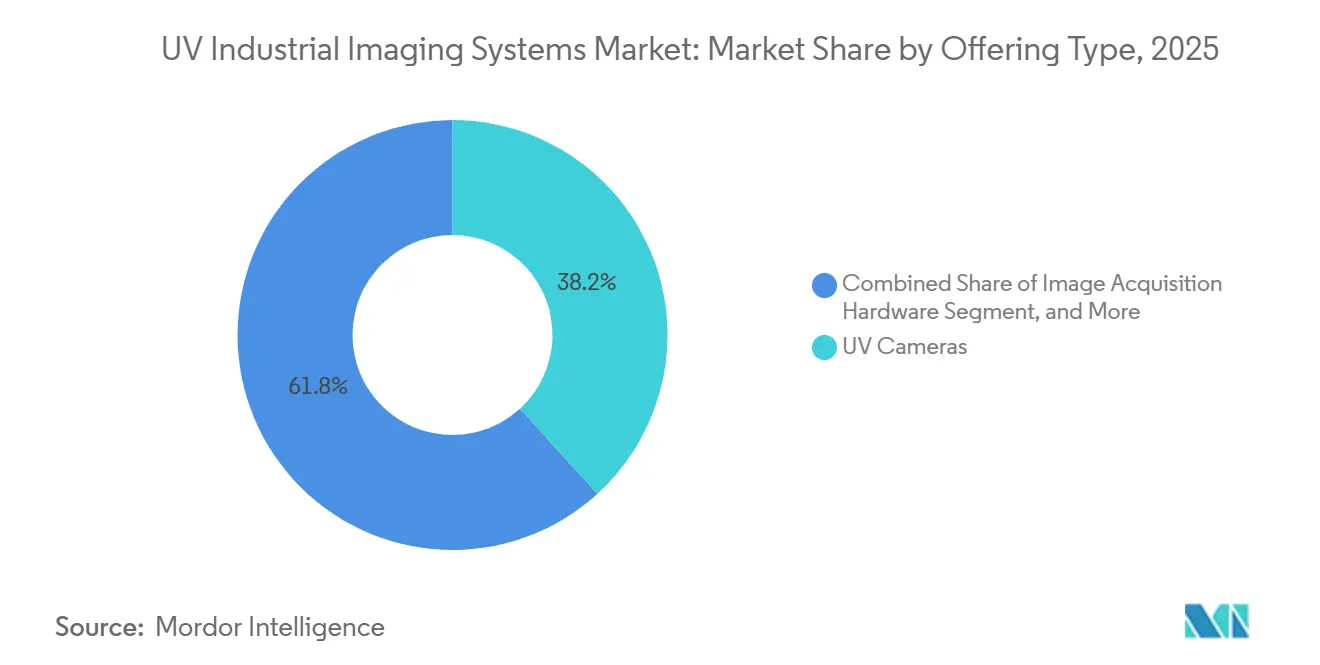
- Por tipo de oferta, as câmeras UV detinham 38,21% de participação em 2025 no mercado de sistemas de imagem industrial UV, enquanto software e análise estão projetados para se expandir a um CAGR de 7,66% até 2031.
- Por faixa espectral, a imagem UV-A detinha 53,46% de participação em 2025, enquanto a imagem UV-C está projetada para se expandir a um CAGR de 7,78% até 2031.
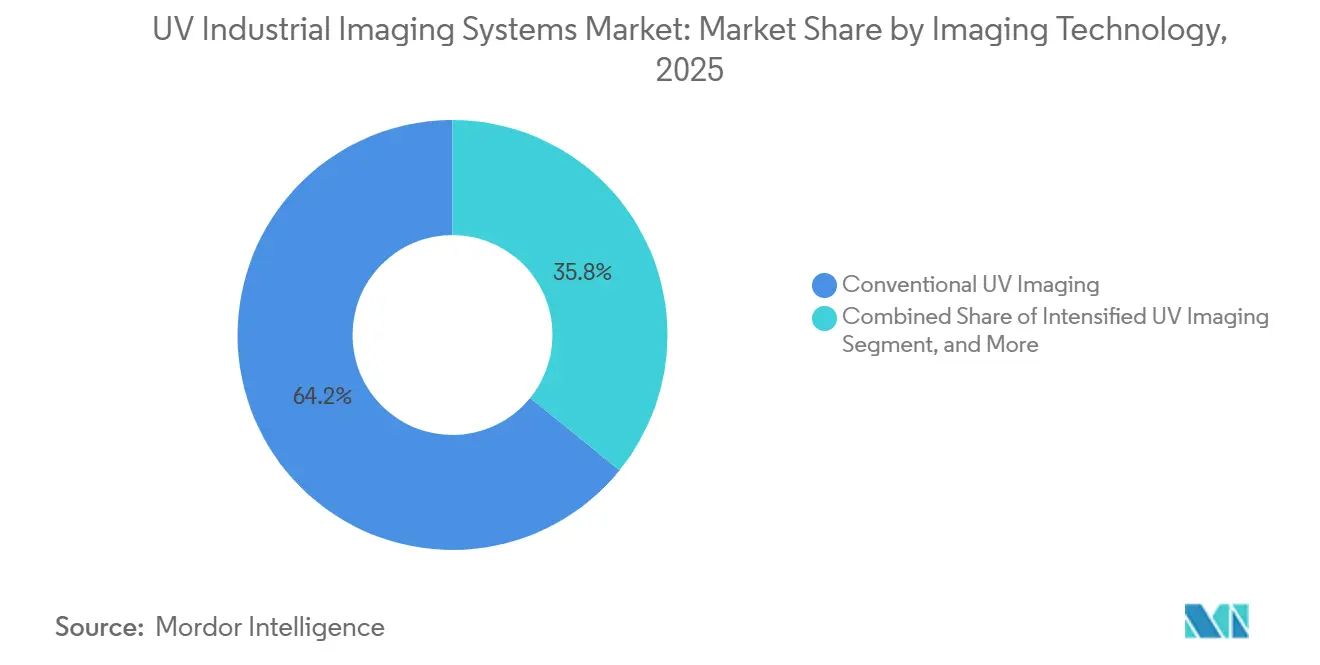
- Por tecnologia de imagem, a imagem UV convencional detinha 64,16% de participação do mercado de sistemas de imagem industrial UV em 2025, enquanto a imagem UV hiperespectral está projetada para se expandir a um CAGR de 7,92% até 2031.
- Por formato de câmera, as câmeras de varredura de área detinham 48,52% de participação do mercado de sistemas de imagem industrial UV em 2025, enquanto as câmeras de alta velocidade estão projetadas para se expandir a um CAGR de 7,83% até 2031.
- Por usuário final, os fabricantes de eletrônicos e semicondutores detinham 30,44% de participação em 2025, enquanto as concessionárias e operadores de redes elétricas estão projetados para se expandir a um CAGR de 7,44% até 2031.
- Por configuração do sistema, os sistemas integrados de visão de máquina detinham 36,39% de participação em 2025, enquanto os sistemas portáteis e de mão estão projetados para se expandir a um CAGR de 7,58% até 2031.
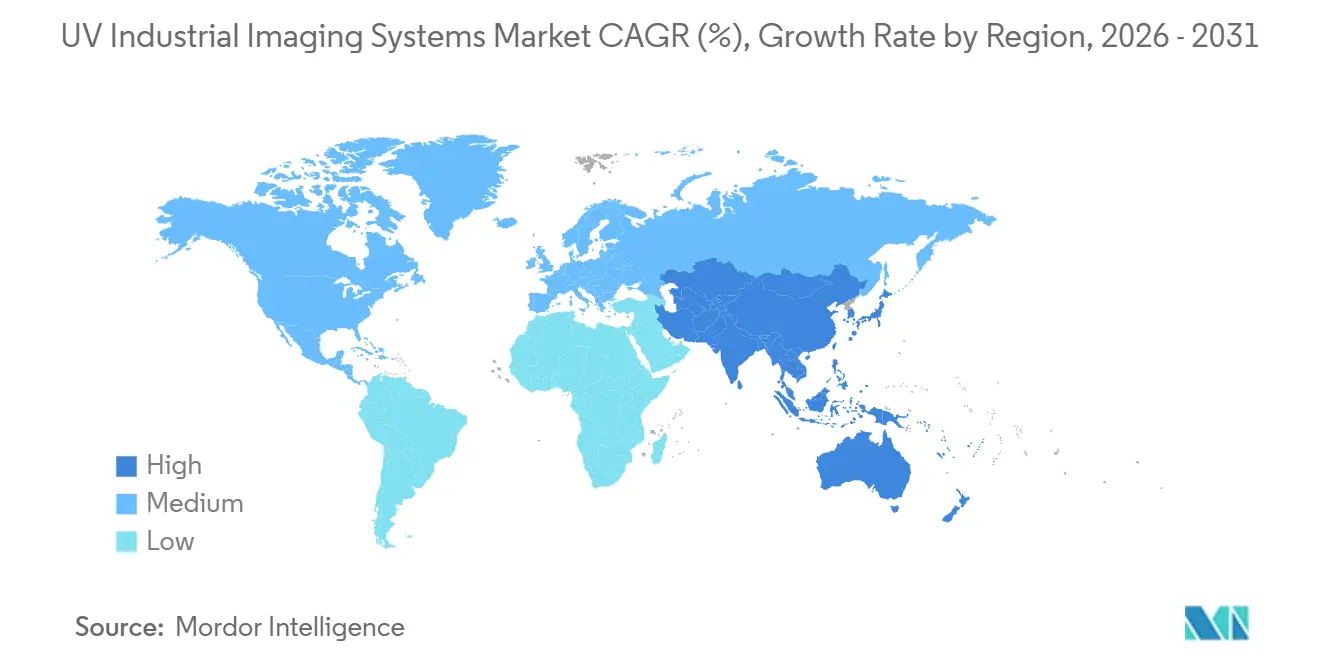
- Por geografia, a Ásia-Pacífico detinha 38,92% do mercado de sistemas de imagem industrial UV em 2025, enquanto o Oriente Médio e África está projetado para se expandir a um CAGR de 7,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Imagem Industrial UV
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Detecção de Defeitos em Semicondutores e Eletrônicos Avançados | +2.1% | Global, mais forte na Ásia-Pacífico, incluindo China, Coreia do Sul, Taiwan e Japão | Curto prazo (≤ 2 anos) |
| Fabricação com Zero Defeitos e Controle de Qualidade em Linha | +1.5% | Global, com os maiores volumes na América do Norte e Europa | Médio prazo (2-4 anos) |
| Classificação Assistida por IA de Defeitos de Superfície Subvisíveis | +1.0% | América do Norte e Ásia-Pacífico, com expansão para a Europa | Médio prazo (2-4 anos) |
| Triagem Seletiva por UV e Identificação de Materiais | +0.7% | Europa e Ásia-Pacífico, onde a infraestrutura de reciclagem é avançada | Médio prazo (2-4 anos) |
| Expansão da Inspeção UV na Fabricação de Células Solares | +0.5% | Ásia-Pacífico e Oriente Médio e África, com crescente relevância na Europa | Longo prazo (≥ 4 anos) |
| Detecção Portátil de Descarga Elétrica e Corona | +0.4% | Global, com forte relevância nas zonas de expansão de rede do Oriente Médio e África e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Detecção de Defeitos em Semicondutores e Eletrônicos Avançados
A imagem UV apoia a proteção de rendimento em nós semicondutores avançados, onde partículas e irregularidades de borda podem afetar o desempenho do dispositivo antes que os testes elétricos os detectem. Comprimentos de onda de 190 nm a 400 nm podem fornecer contraste para características em nanoescala que a imagem de luz visível não consegue reproduzir. As câmeras intensificadas i2Nocturn e iNocturn da Exosens utilizam uma configuração de placa de microcanal duplo na faixa de 190 nm a 300 nm para inspeção de wafer de sinal fraco e desenvolvimento de processos. O IMX487 da Sony suporta captura de 200 nm a 400 nm e permite uma plataforma de sensor comum entre os fornecedores de câmeras UV.[1]Sony Semiconductor Solutions Group, "Tecnologia de Sensor de Imagem UV," Sony Semiconductor Solutions Group, sony-semicon.com. Essa padronização vincula a escolha da câmera às imagens de defeitos usadas nos modelos de classificação a jusante. Também torna o tempo de atividade do equipamento, o histórico de calibração e a compatibilidade de software mais centrais para as decisões de compra no mercado de sistemas de imagem industrial UV. Para instalações de fabricação líderes, a perda de rendimento de wafer durante o tempo de inatividade de inspeção pode ser tão consequente quanto o custo inicial do equipamento. Os fornecedores estão, portanto, sob pressão para fornecer registros de calibração confiáveis e suporte de software de longo prazo. A decisão de hardware torna-se uma decisão de plataforma porque sua qualidade de imagem pode definir o limite para o desempenho futuro de análise.
Fabricação com Zero Defeitos e Controle de Qualidade em Linha
A inspeção UV em linha de cobertura total está substituindo a amostragem periódica em operações selecionadas de semicondutores, automotivo, aeroespacial e eletrônicos. A Onto Innovation descreveu uma plataforma orientada por IA que alcançou 95% menos defeitos indesejados e 100% de cobertura em nível de wafer por meio de filtragem em linha e classificação de wafer completo.[2]Tang et al., "Inspeção Óptica Automatizada Baseada em Visão para Controle de Qualidade em Tempo Real," The International Journal of Advanced Manufacturing Technology, link.springer.com. Um estudo de 2026 sobre linhas de engarrafamento de produtos mistos relatou 100% de precisão de cor e SKU com um sistema de inspeção híbrido de aprendizado profundo.[3]Vários Autores, "Inspeção Escalável Orientada por IA para Filtragem de Ruído em Linha e Classificação de Padrões de Wafer Completo," SPIE Proceedings, spiedigitallibrary.org. Esses resultados apoiam o uso de inspeção automatizada, onde defeitos não detectados podem criar exposição contratual, de segurança ou de garantia. As implantações em linha também criam bibliotecas de imagens de defeitos que se tornam mais úteis à medida que os dados de produção se acumulam. Isso pode aumentar os custos de mudança porque a substituição de equipamentos também pode exigir a reconstrução de dados e fluxos de trabalho de inspeção validados. Em contratos automotivos e aeroespaciais, o impacto financeiro de defeitos escapados é cada vez mais mensurável. Isso move a inspeção de uma despesa de engenharia para um requisito de gestão de riscos. A aprovação mais rápida desses sistemas pode ocorrer quando o valor de evitação é claro. Também dá aos fabricantes uma razão para aplicar a mesma disciplina em múltiplos estágios de produção. Em contratos automotivos e aeroespaciais, o impacto financeiro de defeitos escapados é cada vez mais mensurável. Isso move a inspeção de uma despesa de engenharia para um requisito de gestão de riscos. A aprovação mais rápida desses sistemas pode ocorrer quando o valor de evitação é claro.
Classificação Assistida por IA de Defeitos de Superfície Subvisíveis
A IA ajuda a resolver a dificuldade de separar defeitos submícron reais de artefatos em imagens UV de baixo contraste. Um estudo de inspeção de VCSEL de 2026 relatou 98,7% de precisão geral e reduziu o tempo de inspeção de 17,7 segundos para 1,5 segundo por unidade. A pesquisa da Universidade de Aalborg também relatou triagem de minerais guiada por UV-C com 76% de precisão de classificação e uma taxa de sucesso de atuação robótica de 83,5% em resíduos mistos de magnesita. Fornecedores que oferecem modelos para materiais ou tipos de defeitos específicos podem reduzir o tempo necessário para implantar uma aplicação de inspeção. Suas ofertas são menos dependentes dos recursos internos de visão de máquina do cliente. Classes de defeitos raros continuam difíceis de capturar na produção normal. A geração sintética de defeitos está sendo considerada como uma forma de criar exemplos de treinamento adicionais. Isso poderia reduzir o tempo necessário para validar aplicações para novas formas e materiais de produtos. A pesquisa sobre geração sintética de defeitos também aborda a disponibilidade limitada de imagens de defeitos raros. Isso torna as bibliotecas de software um diferenciador importante no mercado de sistemas de imagem industrial UV. Um fornecedor com modelos testados pode encurtar o período de implantação de meses para semanas. Isso reduz a necessidade de os clientes desenvolverem capacidades internas de rotulagem de imagens e desenvolvimento de modelos. Também aumenta a importância da profundidade e amplitude da biblioteca de defeitos do fornecedor.
Triagem Seletiva por UV e Identificação de Materiais
A imagem UV pode expor diferenças de material que não são aparentes sob iluminação visível. Um estudo de 2025 do Journal of Fluorescence usou fluorescência induzida por laser e reflectância hiperespectral para distinguir poliamida branca de madeira visualmente semelhante e metal oxidado. Um estudo do Microchemical Journal relatou mapeamento completo da composição da face do comprimido em menos de 4 milissegundos e afirmou que o método era 285.000 vezes mais rápido do que a imagem química Raman para o mesmo campo de visão. A Sony projetou o IMX487 para triagem de alta velocidade, com captura de obturador global a até 193 fps. Essas capacidades são relevantes para reciclagem, verificação farmacêutica, autenticação e classificação de qualidade agrícola. Instalações de referência em reciclagem podem fornecer aos fornecedores dados de aplicação que os entrantes posteriores não terão. Esses dados podem moldar a confiança do cliente e as especificações do sistema ao longo do tempo. Isso apoia uma oportunidade de longo prazo no mercado de sistemas de imagem industrial UV. As instalações de reciclagem devem identificar com precisão os materiais quando a triagem visual não consegue distinguir sua composição. Os usuários farmacêuticos também podem aplicar o método à verificação de conteúdo sem amostragem invasiva. Esses usos ampliam a demanda além das aplicações de semicondutores que historicamente ancoraram a imagem UV.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Óptica e Sensores Otimizados para UV | -1.2% | Global, mais forte nos mercados sensíveis a preços do Sul e Sudeste Asiático e África | Curto prazo (≤ 2 anos) |
| Obsolescência Acelerada das Plataformas de Sensores UV | -0.8% | Global, com efeitos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Ônus de Calibração UV, Segurança e Qualificação de Operadores | -0.5% | Global, mais severo onde a capacidade de mão de obra técnica especializada é limitada | Curto prazo (≤ 2 anos) |
| Conjuntos de Dados de Referência Limitados para Classificação de Defeitos UV | -0.4% | Global, mais agudo em implantações de sistemas dependentes de IA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Óptica e Sensores Otimizados para UV
A óptica que transmite comprimentos de onda abaixo de 350 nm requer materiais e processos de fabricação que elevam os custos do sistema. Os componentes de sílica fundida e fluoreto de cálcio requerem polimento preciso e ambientes de produção controlados. A JENOPTIK inaugurou uma instalação de micro-óptica de 100 milhões de EUR em Dresden em maio de 2025, reportada como 109 milhões de USD, ilustrando o investimento necessário para capacidade de grau UV. Os sensores CMOS aprimorados para UV também requerem revestimentos, janelas e etapas de fabricação especializados. Esses requisitos limitam os rendimentos e mantêm seu custo acima do de matrizes de luz visível comparáveis. O resultado é um padrão de dois níveis no mercado de sistemas de imagem industrial UV, onde grandes fábricas e concessionárias podem justificar compras mais facilmente do que compradores sensíveis a custos. Os fornecedores estão concentrados na Alemanha, Japão e Estados Unidos para componentes ópticos de UV profundo qualificados. As restrições de capacidade podem, portanto, criar risco de aquisição além de preços de equipamentos mais altos. A adoção mais ampla depende de designs de sensores com requisitos ópticos mais simples e melhores rendimentos de fabricação.
Obsolescência Acelerada das Plataformas de Sensores UV
As arquiteturas CMOS sensíveis a UV estão mudando rapidamente, o que pode encurtar a vida econômica útil dos equipamentos instalados. O IMX487 tornou-se uma plataforma de geração atual comum entre os fornecedores de câmeras UV industriais. Isso melhora a adoção, mas pode ampliar a lacuna de capacidade com sistemas CCD e CMOS aprimorados para UV anteriores. Os compradores que instalaram sistemas entre 2021 e 2023 podem enfrentar uma diferença significativa na capacidade do sensor. A diferença pode afetar os formatos de dados e o desempenho do classificador disponíveis em suas fábricas automatizadas. Isso torna o planejamento de capital mais difícil para usuários finais de médio porte. Os compradores com equipamentos anteriores podem enfrentar problemas de compatibilidade envolvendo análise, atualizações de software, formatos de imagem e sistemas de automação de fábrica. Os usuários de médio porte podem, portanto, preferir contratos de integração que coloquem o risco de substituição com o fornecedor. Os fornecedores com atualizações modulares e suporte de software multigeração estão melhor posicionados para reduzir essa preocupação. Os equipamentos anteriores podem ter valor de revenda limitado quando não conseguem atender aos requisitos atuais de imagem e software. Isso coloca mais pressão sobre os fornecedores para oferecer caminhos de atualização definidos. Também pode deslocar a receita para arranjos de serviço contínuos em vez de vendas únicas de hardware.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Oferta: Plataformas de Software Reformulam Modelos de Receita Liderados por Hardware
As câmeras UV detinham 38,21% do segmento de tipo de oferta em 2025. O dispositivo de imagem permanece central para a aquisição do sistema porque determina sensibilidade, resolução, velocidade e qualidade dos dados. Lentes, filtros e janelas UV formam uma categoria de acessórios com uso intensivo de capital. Os componentes de sílica fundida de alta pureza para usos abaixo de 350 nm podem envolver preços premium e prazos de entrega mais longos. Isso cria uma segunda exposição de custo quando os compradores se concentram apenas no preço da câmera. A iluminação LED substituiu muitas aplicações de lâmpada de arco de mercúrio. As fontes LED reduzem o consumo de energia, estendem a vida útil operacional e permitem a seleção de comprimento de onda para tarefas de inspeção UV-A, UV-B ou UV-C. O hardware de aquisição de imagens também determina se câmeras de alta resolução podem transferir dados em velocidades de linha de produção. O setor de sistemas de imagem industrial UV requer cada vez mais interfaces 5GigE e 10GigE para essas aplicações de maior rendimento. Serviços e integração estão se tornando mais importantes, onde os compradores selecionam um sistema validado completo em vez de componentes individuais.
Software e análise está projetado para se expandir a um CAGR de 7,66% até 2031. A mudança reflete o movimento do processamento de limiar fixo para a classificação baseada em aprendizado que pode ser retreinada à medida que produtos, materiais e categorias de defeitos mudam. Uma revisão de 2025 descobriu que a inspeção visual por IA tem aplicações viáveis em classificação, detecção e segmentação industrial MDPI. Isso apoia o uso de análise específica para UV em vez de ferramentas genéricas de visão de máquina apenas. O mercado de sistemas de imagem industrial UV está, portanto, tornando-se mais dependente da capacidade de traduzir imagens em decisões repetíveis. A sensibilidade do hardware permanece necessária, mas não substitui a análise específica da aplicação. A análise baseada em assinatura pode ajudar os fornecedores a reduzir a dependência de ciclos irregulares de compra de equipamentos. A abordagem também pode fortalecer a retenção de clientes por meio de suporte contínuo de software e melhoria de modelos. A receita de serviços e integração pode se beneficiar quando compradores automotivos, aeroespaciais e farmacêuticos selecionam sistemas completos. Tais contratos podem tornar a adoção de tecnologia mais gerenciável para empresas sem equipes especializadas em imagem. Eles também podem transferir parte da responsabilidade de atualização tecnológica do usuário final para o provedor do sistema. Esse modelo pode aumentar a participação recorrente no mercado de sistemas de imagem industrial UV.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Faixa Espectral: A Base Instalada do UV-A Mascara o Momentum Estrutural do UV-C
A imagem UV-A detinha 53,46% do segmento de faixa espectral em 2025. A óptica de sílica fundida disponível comercialmente e as fontes LED industriais apoiam seu amplo uso em fabricação, trabalho forense e inspeção de alimentos. As aplicações de fluorescência UV-A podem operar com plataformas de câmeras industriais estabelecidas. O UV-B serve a tarefas mais restritas, incluindo análise de química de folha de suporte fotovoltaico e certas avaliações de fluorescência farmacêutica. Seus comprimentos de onda podem revelar assinaturas que os sistemas UV-A ou UV-C não mostram com igual contraste. Essas diferenças específicas de aplicação mantêm o UV-B relevante apesar de seu papel menor. Os fabricantes solares usam a seleção de comprimento de onda para identificar características de degradação e material que são difíceis de examinar com luz visível. O UV-A permanece a escolha prática onde a ampla disponibilidade e a compatibilidade de componentes estabelecida são mais importantes. Sua base instalada reflete a capacidade de configurar iluminação, óptica e plataformas de câmera para muitas tarefas de fluorescência. Os compradores podem usá-lo para inspeção automotiva, alimentar e farmacêutica sem os requisitos de componentes associados a equipamentos de UV profundo. Essa flexibilidade apoia sua posição de liderança contínua no mercado de sistemas de imagem industrial UV.
A imagem UV-C está projetada para se expandir a um CAGR de 7,78% até 2031. A inspeção de semicondutores a 193 nm e 266 nm precisa de comprimentos de onda curtos para sensibilidade a defeitos abaixo de 150 nm. A inspeção de concessionárias também se beneficia da banda cega ao sol de 220 nm a 280 nm, que reduz a interferência da luz solar. Um estudo de 2026 sobre imagem ultravioleta baseada em VANTs para equipamentos de 220 kV relatou mais de 90% de identificação de defeitos de descarga em estágio inicial. A Exosens oferece a câmera intensificada i2Nocturn na faixa de 190 nm a 300 nm com resolução de 1936×1216 e sensibilidade de fóton único. Essas especificações são adequadas para inspeção de wafer e detecção de corona onde os níveis de luz são baixos. As soluções UV-C permanecem mais exigentes em óptica e custo. Sua vantagem de desempenho é mais forte onde comprimentos de onda curtos ou uso externo diurno são essenciais. Isso torna sua proposta de valor mais especializada do que a dos equipamentos UV-A. O mercado de sistemas de imagem industrial UV pode, portanto, suportar estratégias de produtos espectrais distintas.
Por Tecnologia de Imagem: Plataformas Convencionais se Estabilizam Enquanto o Hiperespectral Perturba Adjacências
A imagem UV convencional detinha 64,16% do segmento de tecnologia de imagem em 2025. Sua base instalada é apoiada por inspeção de superfície de wafer, identificação de materiais e usos de controle de qualidade com alvos de defeitos definidos. A captura de varredura de área de banda única é adequada quando a assinatura espectral relevante é conhecida. Isso mantém as plataformas convencionais adequadas para muitas tarefas de produção repetíveis. A imagem UV intensificada aborda tarefas com fluxo de fótons muito baixo. Isso inclui detecção de corona de fóton único, inspeção de wafer em campo escuro e imagem científica com resolução temporal. A Exosens, Lambert Instruments e especialistas similares atendem a essas aplicações exigentes. Os sistemas multiespectrais selecionam um grupo limitado de bandas de comprimento de onda para impressão digital de comprimidos, verificação de documentos e detecção de tinta fluorescente. Isso pode preservar informações químicas relevantes enquanto evita os requisitos de processamento da captura espectral contínua. É útil onde um pequeno grupo de picos de absorção ou emissão molecular carrega o sinal de identificação necessário. A largura de banda hiperespectral completa pode ser desnecessária nesses casos. A escolha entre abordagens convencionais, multiespectrais, intensificadas e hiperespectrais está, portanto, vinculada ao problema de inspeção, não apenas à capacidade da câmera.
A imagem UV hiperespectral está projetada para se expandir a um CAGR de 7,92% até 2031. As matrizes de detectores podem capturar bandas espectrais contínuas em toda a faixa UV durante a aquisição em velocidade de produção. A Headwall Photonics afirma que a imagem UV hiperespectral detecta assinaturas de material vinculadas a interações moleculares UV que podem ser invisíveis na imagem visível ou NIR. Isso apoia análise de revestimento, inspeção de semicondutores, verificação de ingredientes alimentares e identificação forense. A Vieworks demonstrou câmeras UV, NIR e SWIR na SPIE Photonics West 2025. Suas demonstrações incluíram detecção de contaminantes alimentares e defeitos de material não visíveis com câmeras padrão. O setor de sistemas de imagem industrial UV pode usar sistemas hiperespectrais onde um registro espectral amplo tem mais valor do que uma única resposta de fluorescência. A contrapartida é maior complexidade de processamento e necessidades de integração específicas da aplicação. Esses requisitos podem favorecer fornecedores com capacidades estabelecidas de análise espectral. Eles também ampliam o trabalho endereçável do mercado de sistemas de imagem industrial UV.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Formato de Câmera: A Dominância da Varredura de Área Reflete a Arquitetura da Linha de Produção
As câmeras de varredura de área detinham 48,52% do segmento de formato de câmera em 2025. Elas são amplamente utilizadas em pontos de inspeção estacionários com um campo de visão delimitado. As estações de inspeção fixas também podem controlar a iluminação UV com mais precisão do que os ambientes de campo em movimento. As câmeras de varredura linear suportam aplicações de correia contínua e transportador de alta velocidade. A eletrônica flexível, embalagem e inspeção de material solar podem reconstruir imagens bidimensionais a partir de capturas de linha sucessivas. As câmeras científicas e resfriadas atendem a tarefas de menor volume que precisam de exposições mais longas e baixo ruído de corrente escura. Institutos de pesquisa, laboratórios forenses e instrumentos farmacêuticos são usuários típicos. Esses formatos suportam detecção de fluorescência UV de traços, onde a velocidade é secundária à qualidade do sinal.
As câmeras de alta velocidade estão projetadas para se expandir a um CAGR de 7,83% até 2031. O monitoramento de cura UV de semicondutores, controle de ablação a laser e triagem de chips requerem captura com resolução temporal em taxas de quadros em nível de quilohertz. A família ace 2 X UV da Basler usa o sensor IMX487 da Sony e fornece 8,1 megapixels na faixa de 200 nm a 400 nm. As câmeras fornecem opções 5GigE e USB3.0 para integração de automação industrial. A demanda por sistemas portáteis e de mão também aumenta a necessidade de módulos de câmera compactos e de baixo consumo de energia. Esses requisitos diferem dos sistemas de linha de produção fixos e integrados em rack. A oportunidade para os fornecedores é adaptar o design óptico, de energia e de manuseio para técnicos de campo. Isso cria um caminho de desenvolvimento de produto não totalmente abordado pelos principais produtos de varredura de área. Os sistemas de campo precisam de características de manuseio que diferem das câmeras de montagem fixa. Eles também precisam de gerenciamento prático de energia e construção robusta para ambientes de manutenção. Essas escolhas de design podem determinar se a imagem UV se encaixa no fluxo de trabalho rotineiro de um técnico. Elas podem expandir o alcance prático do mercado de sistemas de imagem industrial UV.
Por Usuário Final: Eletrônicos Ancora a Demanda Enquanto as Concessionárias Expandem o Perímetro
Os fabricantes de eletrônicos e semicondutores detinham 30,44% do segmento de usuário final em 2025. A inspeção UV é usada em toda a produção avançada de wafer, desde verificações de limpeza de superfície até revisão de padrão pós-gravação. Os usuários farmacêuticos e de ciências da vida são outro grupo importante de usuários. Um estudo de 2025 do Microchemical Journal relatou cobertura da superfície do comprimido em menos de 4 milissegundos. Também relatou um erro de previsão relativo de 4,59% na determinação de ingredientes farmacêuticos ativos usando análise de componentes principais. Os requisitos de Boas Práticas de Fabricação afetam quando os usuários farmacêuticos podem substituir testes estabelecidos por métodos UV em linha. Os usuários automotivos usam imagem UV para uniformidade de revestimento, detecção de vazamento fluorescente e inspeção de cordão adesivo. Os usuários aeroespaciais e de defesa empregam testes de penetrante fluorescente e inspeção de delaminação de compósitos sob procedimentos críticos de segurança.
As concessionárias e operadores de redes elétricas estão projetados para se expandir a um CAGR de 7,44% até 2031. A detecção precoce de corona pode ajudar os operadores de rede a reduzir o risco de interrupções não planejadas de transmissão. As câmeras UV-C montadas em VANTs também permitem a inspeção de ativos de alta tensão energizados sem colocar pessoal nas proximidades. Os produtores de alimentos, bebidas e bens de consumo usam imagem UV-A para verificações de higiene, triagem de aflatoxinas e marcas de autenticação de embalagens. Suas escolhas de sistema geralmente dependem de quão facilmente o equipamento UV se conecta com as linhas de transportador de luz visível existentes. Os laboratórios ambientais e forenses usam câmeras científicas resfriadas para análise de substâncias traço e documentos. Esses usos especializados podem exigir preços de venda mais altos para os fornecedores. O mercado de sistemas de imagem industrial UV, portanto, combina aplicações de fábrica de alto volume com nichos menores e tecnicamente exigentes. Cada grupo tem critérios diferentes para sensibilidade de imagem, integração e design de fluxo de trabalho. Os usuários de fábrica priorizam repetibilidade e rendimento. Os usuários de laboratório podem dar maior peso ao baixo ruído e à detecção precisa de fluorescência.
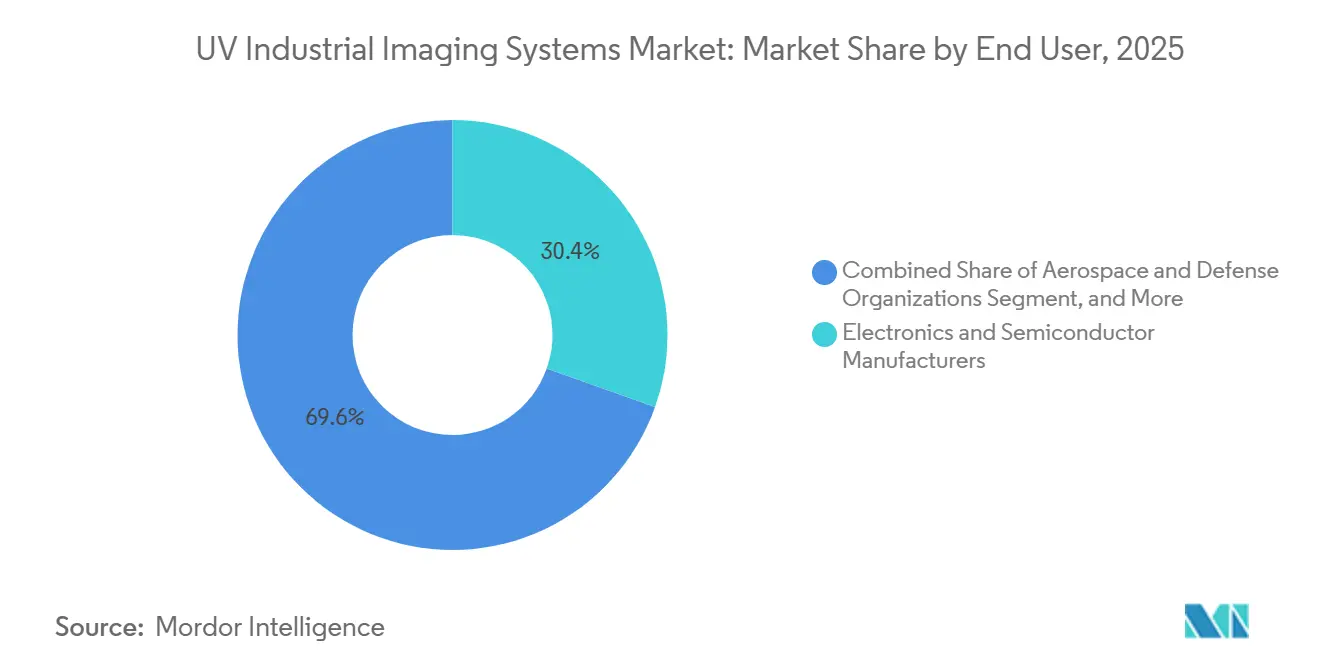
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Configuração do Sistema: Plataformas Integradas Mantêm Participação, Sistemas Portáteis Capturam Novos Casos de Uso
Os sistemas integrados de visão de máquina detinham 36,39% do segmento de configuração do sistema em 2025. Os construtores de máquinas OEM favorecem conjuntos que combinam câmera, iluminação, óptica e análise em um pacote validado único. Um sistema unificado pode ser garantido e mantido como uma única unidade. As plataformas OEM modulares atendem a fabricantes de equipamentos que precisam de fatores de forma personalizados para etapas individuais de processo de semicondutores. Eles podem conectar dados de inspeção a sistemas de execução de fábrica ou de execução de fabricação por meio de interfaces de programação de aplicativos. Os sistemas em linha fixos são adequados para produção de filme, folha, vidro e placa de circuito impresso. Eles operam continuamente para verificação de cura UV e detecção de contaminação. Os processos contínuos não podem depender prontamente de amostragem offline quando os defeitos devem ser encontrados na velocidade da linha. Os designs integrados podem combinar os componentes de imagem com análise que já foi validada para o equipamento. Isso ajuda os construtores de máquinas a gerenciar os requisitos de garantia, serviço e instalação por meio de um único pacote. As câmeras independentes permanecem adequadas para qualificação de material de entrada e análise de falhas. Essas opções dão ao mercado de sistemas de imagem industrial UV uma combinação de demanda integrada à fábrica e de ponto de uso.
Os sistemas portáteis e de mão estão projetados para se expandir a um CAGR de 7,58% até 2031. As concessionárias, depósitos de manutenção aeroespacial e fazendas solares requerem inspeção onde o equipamento não pode ser movido para uma estação fixa. A pesquisa sobre robôs quadrúpedes com câmeras UV relatou mais de 90% de identificação de defeitos em estágio inicial em equipamentos de subestação de 220 kV. Os sistemas leves podem aproximar a detecção de descarga parcial dos fluxos de trabalho de manutenção em campo. Sua proposta de valor centra-se na redução do risco operacional, em vez de melhoria do rendimento da fábrica. Eles também introduzem a imagem UV a equipes de instalações e técnicos que tradicionalmente não compravam equipamentos de visão de máquina. As ferramentas portáteis podem colocar as decisões de inspeção mais próximas do ponto de manutenção. Isso muda o grupo de compradores da engenharia de produção centralizada para as operações de campo. O sistema deve, portanto, fornecer resultados que possam ser interpretados sem treinamento extensivo em fotônica. Fluxos de trabalho claros podem apoiar uma adoção operacional mais ampla. Os fornecedores devem, portanto, considerar portabilidade, uso de bateria, robustez e pontuação de gravidade direta. Essas necessidades podem favorecer sistemas que simplificam a interpretação de fotônica para usuários não especializados.
Análise Geográfica
A Ásia-Pacífico detinha 38,92% da participação do mercado de sistemas de imagem industrial UV em 2025. A região combina grandes fábricas de semicondutores, fábricas de células solares e operações de montagem de eletrônicos de consumo na China, Coreia do Sul, Taiwan e Japão. A concentração de linhas de produção fornece aplicações de inspeção repetidas em vários setores. Isso cria uma base considerável para fornecedores de componentes e integradores de sistemas. Também vincula a demanda regional aos ciclos de investimento da fabricação de semicondutores e solar. A Índia está emergindo como um centro secundário por meio de incentivos de fabricação de eletrônicos apoiados pelo governo. O Japão e a Coreia do Sul servem tanto como mercados finais quanto como fontes importantes de componentes UV. A América do Sul permanece em estágio mais inicial, com demanda em inspeção de fluorescência agrícola, monitoramento de petróleo e gás e autenticação de embalagens.
A América do Norte detinha uma participação significativa em 2025, apoiada por aplicações aeroespaciais, de defesa, farmacêuticas, de semicondutores e de concessionárias. As fábricas de nós avançados são compradores importantes de sistemas de inspeção intensificados e de UV profundo. A região também tem uma concentração de desenvolvedores de software que podem apoiar implantações integradas de UV-IA. A Europa combina demanda por inspeção industrial com fornecimento de óptica de precisão, incluindo a capacidade expandida de micro-óptica de Dresden da JENOPTIK.
O Oriente Médio e África está projetado para se expandir a um CAGR de 7,93% até 2031. O investimento em energia solar e a modernização da rede em toda a região apoiam a demanda. A demanda atual da África está concentrada nas operações de mineração e energia da África do Sul. A adoção mais ampla dependerá das políticas industriais regionais e dos requisitos de qualidade de fabricação para exportação. As condições de campo também tornam a proteção contra poeira e sistemas duráveis importantes para implantações solares e de concessionárias. Os fornecedores que combinam hardware de imagem com ferramentas de análise simples podem reduzir as barreiras de implementação. Isso é particularmente relevante onde as habilidades especializadas de inspeção são limitadas. Essas condições podem moldar o ritmo em que o mercado de sistemas de imagem industrial UV se desenvolve em toda a região. As mesmas condições podem favorecer fornecedores que oferecem sistemas completos prontos para campo e suporte técnico direto.

Cenário Competitivo
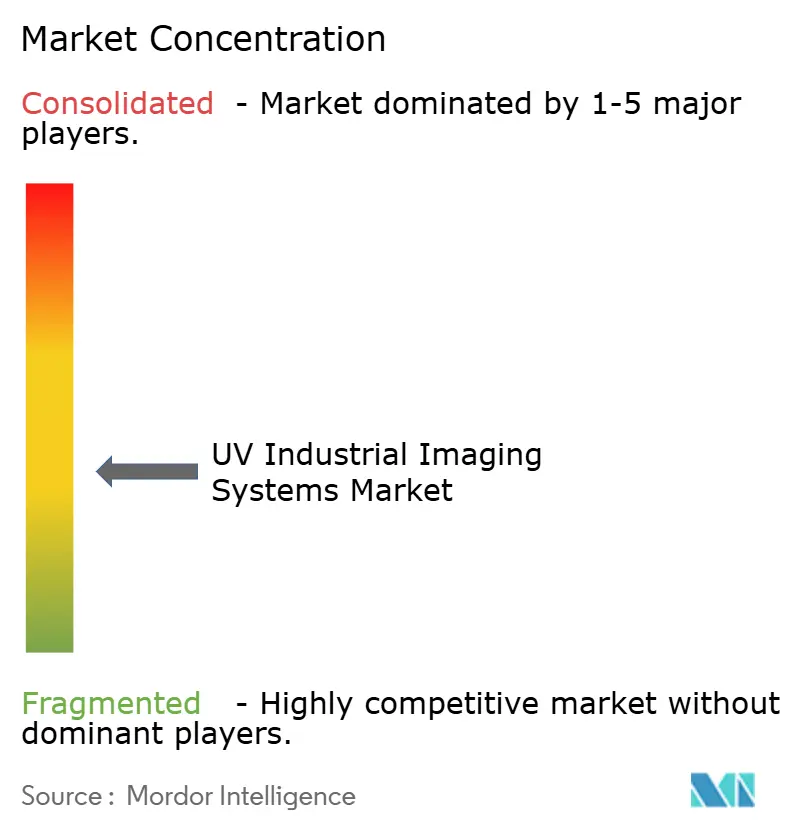
O mercado de sistemas de imagem industrial UV é moderadamente fragmentado. Basler, Allied Vision, IDS Imaging Development Systems, JAI, Baumer e Omron Sentech competem em amplas aplicações de câmeras UV. Exosens, Raptor Photonics, Lambert Instruments e PCO focam em aplicações de alta sensibilidade com baixo fluxo de fótons e necessidades de UV profundo. Os fornecedores de plataforma competem por meio de amplitude de aplicação e integração de análise. Os especialistas competem por meio de sensibilidade, rastreabilidade de calibração e desempenho abaixo de 250 nm. Os dois grupos atendem a diferentes prioridades, desde inspeção de produção repetível até medições desafiadoras de baixa luminosidade. Isso cria espaço tanto para plataformas generalistas quanto para fornecedores especializados em fotônica. Nenhuma empresa única é apresentada como dominante em todo o conjunto de aplicações. Isso deixa o mercado de sistemas de imagem industrial UV aberto tanto para plataformas amplas quanto para especialistas.
A Teledyne anunciou uma aquisição pendente da Varex Imaging em agosto de 2026 por 1,1 bilhão de USD. O negócio planejado amplia o portfólio de imagem da Teledyne em tubos de raios X, detectores de painel plano digital, tecnologias de contagem de fótons e software. A Exosens avançou seu posicionamento de inspeção de wafer por meio de material técnico sobre imagem UV em campo escuro em nós semicondutores avançados. O portfólio de câmeras UV da Basler usa a plataforma IMX487 para imagem industrial de alta resolução. Esses movimentos mostram que a competição entre fornecedores se estende de óptica e sensores especializados ao suporte de aplicações e integração de sistemas. Os fornecedores estão combinando desempenho de câmera com compatibilidade de software e conhecimento de aplicação. Isso pode ajudá-los a abordar o fluxo de trabalho completo, em vez de apenas o estágio de captura de imagem. A abordagem é relevante onde os clientes desejam sistemas de inspeção validados e responsáveis. É um requisito competitivo central no mercado de sistemas de imagem industrial UV.
Os fornecedores de software de inspeção focados em IA podem entrar no campo fazendo parceria com fornecedores de hardware em vez de fabricar sensores. Emergent Vision e SVS-Vistek competem em torno de interfaces de alta velocidade para inspeção de semicondutores e painéis de tela plana. OFIL Systems e UViRCO focam na detecção portátil de corona UV para concessionárias. A fabricação aditiva permanece uma área de aplicação aberta para verificação de superfície UV em nível de camada. Os processos de leito de pó de polímero e metal têm cobertura de inspeção UV estabelecida limitada. Seus requisitos de qualidade poderiam criar uma aplicação futura para análise camada por camada. A oportunidade permanece aberta porque nenhum fornecedor estabelecido foi identificado como atendendo-a em escala comercial.
Líderes do Setor de Sistemas de Imagem Industrial UV
-
Basler AG
-
Teledyne Technologies Incorporated
-
Hamamatsu Photonics K.K.
-
Allied Vision Technologies GmbH
-
JAI A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: Teledyne Technologies Incorporated e Varex Imaging Corporation anunciaram um acordo definitivo de fusão totalmente em dinheiro avaliado em 1,1 bilhão de USD. Espera-se que a transação seja concluída no início de 2027, sujeita a aprovações regulatórias e votação dos acionistas da Varex.
- Janeiro de 2026: Exosens SE apresentou sua série de câmeras UV-C intensificadas i2Nocturn e lançou o adaptador de intensificador de imagem Cricket Pro na SPIE Photonics West 2026 em São Francisco. O Cricket Pro suporta intensificadores de imagem de área ativa de 18 mm ou 25 mm na faixa de 130 nm a 900 nm.
- Maio de 2025: A JENOPTIK inaugurou uma instalação de produção de micro-óptica de 100 milhões de EUR (109 milhões de USD) em Dresden, Alemanha. A instalação expandiu a capacidade para óptica de alta precisão compatível com UV usada em inspeção de litografia de semicondutores, aplicações de laser médico e sistemas de imagem industrial UV.
- Janeiro de 2025: Vieworks Co., Ltd. destacou sua linha de câmeras industriais UV, NIR e SWIR na SPIE Photonics West 2025 em São Francisco. A empresa demonstrou câmeras UV para contaminantes alimentares ocultos e defeitos de material que não eram visíveis com sistemas de luz visível.


Escopo do Relatório Global do Mercado de Sistemas de Imagem Industrial UV
O Mercado de Sistemas de Imagem Industrial UV refere-se a câmeras especializadas e soluções de imagem que capturam e analisam luz ultravioleta (UV), tipicamente na faixa de 10 a 400 nm, para inspeção sem contato, detecção de defeitos e monitoramento de processos em ambientes industriais. Esses sistemas incluem câmeras de varredura de área e linear sensíveis a UV, lentes, filtros, iluminação e plataformas de inspeção integradas otimizadas para bandas UV próximo, UV médio e UV profundo/distante.
O Relatório do Mercado de Sistemas de Imagem Industrial UV é Segmentado por Tipo de Oferta (Câmeras UV, Lentes UV, Filtros e Janelas Ópticas, Iluminação UV e Fontes de Excitação, Hardware de Aquisição de Imagens, Software e Análise, e Serviços e Integração), Faixa Espectral (Imagem UV-A, 315-400 nm, Imagem UV-B, 280-315 nm, e Imagem UV-C, 100-280 nm), Tecnologia de Imagem (Imagem UV Intensificada, Imagem UV Multiespectral, Imagem UV Hiperespectral e Imagem UV Convencional), Formato de Câmera (Câmeras de Varredura de Área, Câmeras de Varredura Linear, Câmeras de Alta Velocidade e Câmeras Científicas e Resfriadas), Usuário Final (Fabricantes de Eletrônicos e Semicondutores, Concessionárias e Operadores de Redes Elétricas, Fabricantes Automotivos e de Transporte, Organizações Aeroespaciais e de Defesa, Organizações Farmacêuticas e de Ciências da Vida, Fabricantes de Alimentos, Bebidas e Bens de Consumo, Institutos de Pesquisa e Universidades, e Laboratórios Ambientais e Forenses), Configuração do Sistema (Sistemas de Câmera Independentes, Sistemas Integrados de Visão de Máquina, Plataformas OEM de Imagem Modulares, Sistemas Portáteis e de Mão, e Sistemas de Inspeção em Linha Fixos) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Câmeras UV |
| Lentes UV, Filtros e Janelas Ópticas |
| Iluminação UV e Fontes de Excitação |
| Hardware de Aquisição de Imagens |
| Software e Análise |
| Serviços e Integração |
| Imagem UV-A, 315-400 nm |
| Imagem UV-B, 280-315 nm |
| Imagem UV-C, 100-280 nm |
| Imagem UV Intensificada |
| Imagem UV Multiespectral |
| Imagem UV Hiperespectral |
| Imagem UV Convencional |
| Câmeras de Varredura de Área |
| Câmeras de Varredura Linear |
| Câmeras de Alta Velocidade |
| Câmeras Científicas e Resfriadas |
| Fabricantes de Eletrônicos e Semicondutores |
| Concessionárias e Operadores de Redes Elétricas |
| Fabricantes Automotivos e de Transporte |
| Organizações Aeroespaciais e de Defesa |
| Organizações Farmacêuticas e de Ciências da Vida |
| Fabricantes de Alimentos, Bebidas e Bens de Consumo |
| Institutos de Pesquisa e Universidades |
| Laboratórios Ambientais e Forenses |
| Sistemas de Câmera Independentes |
| Sistemas Integrados de Visão de Máquina |
| Plataformas OEM de Imagem Modulares |
| Sistemas Portáteis e de Mão |
| Sistemas de Inspeção em Linha Fixos |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Taiwan | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Oferta | Câmeras UV | ||
| Lentes UV, Filtros e Janelas Ópticas | |||
| Iluminação UV e Fontes de Excitação | |||
| Hardware de Aquisição de Imagens | |||
| Software e Análise | |||
| Serviços e Integração | |||
| Por Faixa Espectral | Imagem UV-A, 315-400 nm | ||
| Imagem UV-B, 280-315 nm | |||
| Imagem UV-C, 100-280 nm | |||
| Por Tecnologia de Imagem | Imagem UV Intensificada | ||
| Imagem UV Multiespectral | |||
| Imagem UV Hiperespectral | |||
| Imagem UV Convencional | |||
| Por Formato de Câmera | Câmeras de Varredura de Área | ||
| Câmeras de Varredura Linear | |||
| Câmeras de Alta Velocidade | |||
| Câmeras Científicas e Resfriadas | |||
| Por Usuário Final | Fabricantes de Eletrônicos e Semicondutores | ||
| Concessionárias e Operadores de Redes Elétricas | |||
| Fabricantes Automotivos e de Transporte | |||
| Organizações Aeroespaciais e de Defesa | |||
| Organizações Farmacêuticas e de Ciências da Vida | |||
| Fabricantes de Alimentos, Bebidas e Bens de Consumo | |||
| Institutos de Pesquisa e Universidades | |||
| Laboratórios Ambientais e Forenses | |||
| Por Configuração do Sistema | Sistemas de Câmera Independentes | ||
| Sistemas Integrados de Visão de Máquina | |||
| Plataformas OEM de Imagem Modulares | |||
| Sistemas Portáteis e de Mão | |||
| Sistemas de Inspeção em Linha Fixos | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| França | |||
| Reino Unido | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Coreia do Sul | |||
| Índia | |||
| Taiwan | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de imagem industrial UV?
O mercado de sistemas de imagem industrial UV foi avaliado em 530,38 milhões de USD em 2025 e está estimado em 563,61 milhões de USD em 2026. Está projetado para atingir 800,69 milhões de USD até 2031.
O que está impulsionando a demanda por sistemas de imagem industrial UV?
A detecção de defeitos em semicondutores, o controle de qualidade em linha, a classificação assistida por IA, a triagem seletiva de materiais, a inspeção solar e a detecção de descarga elétrica apoiam a demanda.
Qual faixa espectral lidera as aplicações de imagem industrial UV?
A imagem UV-A detinha 53,46% do segmento de faixa espectral em 2025, apoiada por sua óptica estabelecida, LEDs e aplicações de fluorescência.
Quais usuários finais estão se expandindo mais rapidamente para imagem UV?
As concessionárias e operadores de redes elétricas estão projetados para se expandir a um CAGR de 7,44% até 2031, liderados pela inspeção de corona e descarga parcial.
Qual região está se expandindo mais rapidamente para sistemas de imagem industrial UV?
O Oriente Médio e África está projetado para se expandir a um CAGR de 7,93% até 2031, apoiado pelo investimento solar e modernização da rede.
Por que os sistemas de imagem UV portáteis estão se tornando mais relevantes?
Os sistemas portáteis permitem a inspeção em campo de infraestrutura de energia, ativos aeroespaciais e fazendas solares que não podem ser movidos para estações de inspeção fixas.
Página atualizada pela última vez em:



