
Tamaño y Participación del Mercado de Sistemas de Imágenes Industriales UV
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
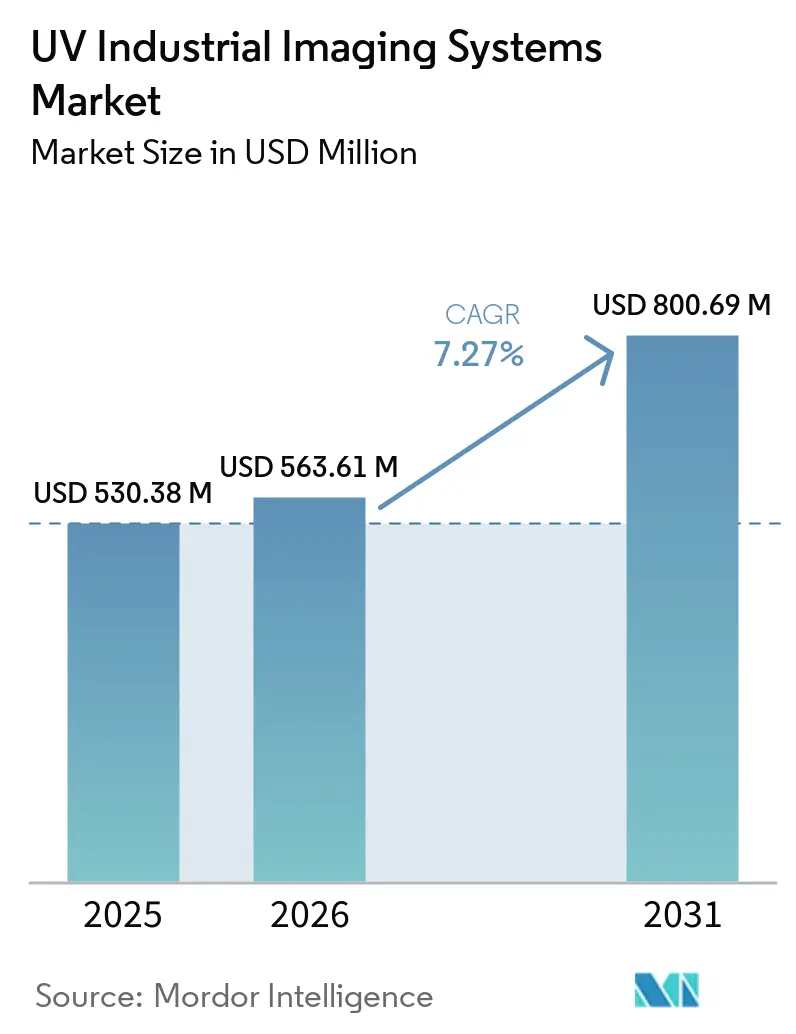
| Tamaño del Mercado (2026) | 563.61 Millones de dólares |
| Tamaño del Mercado (2031) | 800.69 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imágenes Industriales UV por Mordor Intelligence
El tamaño del mercado de sistemas de imágenes industriales UV fue valorado en 530,38 millones de USD en 2025 y se estima que se expandirá desde 563,61 millones de USD en 2026 hasta alcanzar 800,69 millones de USD en 2031, a una CAGR del 7,27% durante el período de pronóstico (2026-2031). La demanda está respaldada por nodos semiconductores más pequeños, requisitos más amplios de fabricación sin defectos y aplicaciones en control de calidad solar, infraestructura eléctrica, inspección farmacéutica y clasificación de materiales. La selección de equipos está cada vez más vinculada a la calidad de los datos de imagen disponibles para la clasificación automatizada, lo que hace que las elecciones de cámara, óptica y software sean más interdependientes. Los proveedores están respondiendo mediante sistemas integrados, paquetes de análisis y productos de imágenes especializados para condiciones operativas difíciles. Los altos costos de óptica de grado UV y los ciclos cortos de reemplazo de sensores siguen siendo barreras importantes para los compradores con presupuestos de capital limitados. El mercado de sistemas de imágenes industriales UV también se beneficia de las aplicaciones de inspección en campo, donde los sistemas portátiles pueden apoyar el trabajo de mantenimiento en servicios públicos, aeroespacial y solar. Estas aplicaciones extienden el mercado de sistemas de imágenes industriales UV más allá de la inspección basada en fábrica.
Conclusiones Clave del Informe
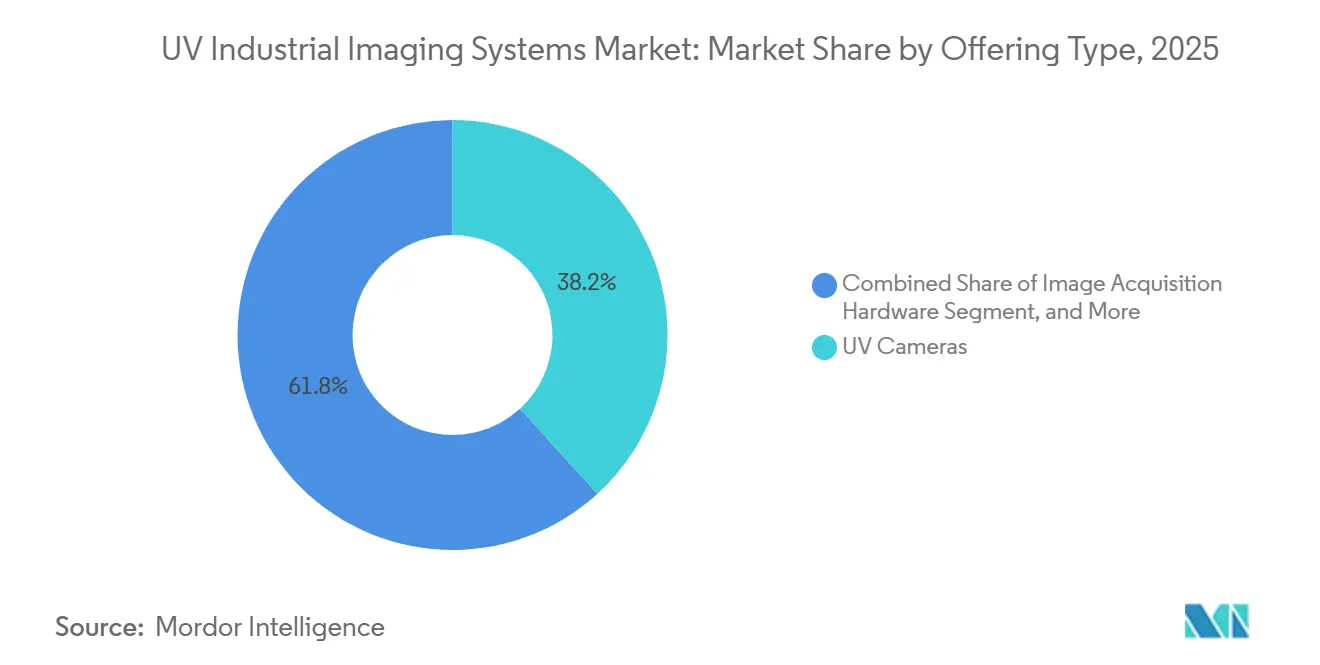
- Por tipo de oferta, las cámaras UV tuvieron una participación del 38,21% en 2025 del mercado de sistemas de imágenes industriales UV, mientras que se proyecta que el software y los análisis se expandirán a una CAGR del 7,66% hasta 2031.
- Por rango espectral, las imágenes UV-A tuvieron una participación del 53,46% en 2025, mientras que se proyecta que las imágenes UV-C se expandirán a una CAGR del 7,78% hasta 2031.
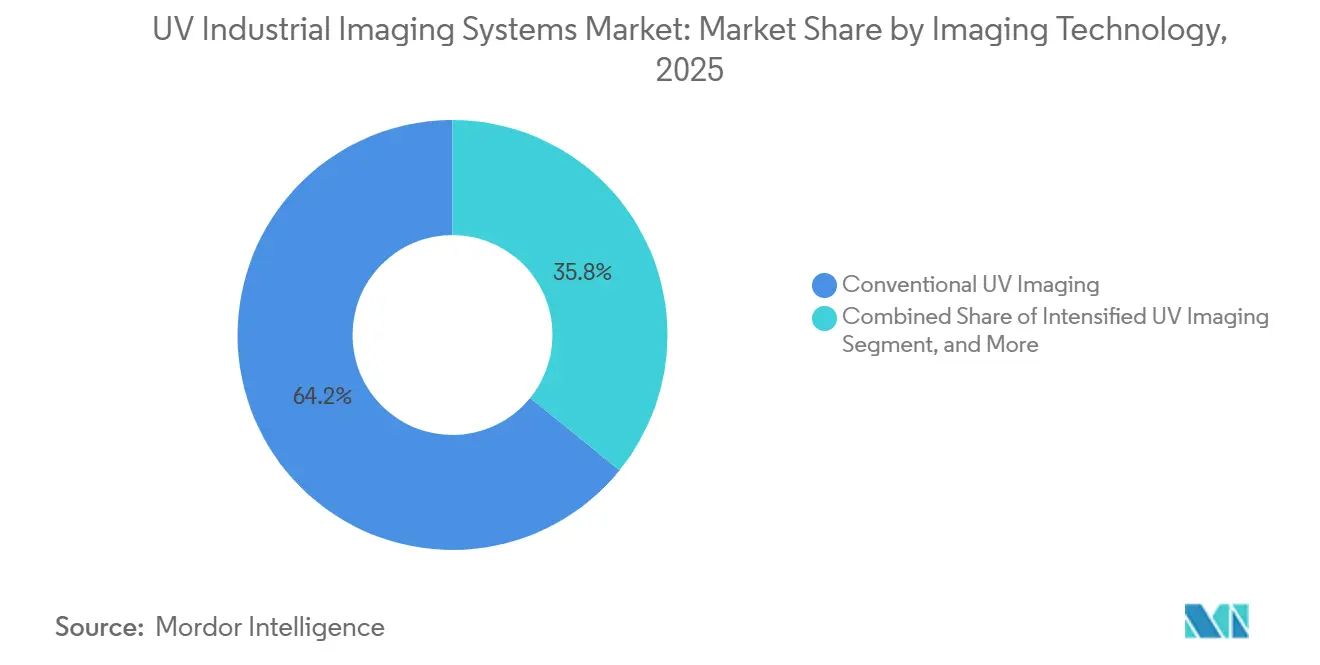
- Por tecnología de imágenes, las imágenes UV convencionales tuvieron una participación del 64,16% del mercado de sistemas de imágenes industriales UV en 2025, mientras que se proyecta que las imágenes UV hiperespectrales se expandirán a una CAGR del 7,92% hasta 2031.
- Por formato de cámara, las cámaras de área de exploración tuvieron una participación del 48,52% del mercado de sistemas de imágenes industriales UV en 2025, mientras que se proyecta que las cámaras de alta velocidad se expandirán a una CAGR del 7,83% hasta 2031.
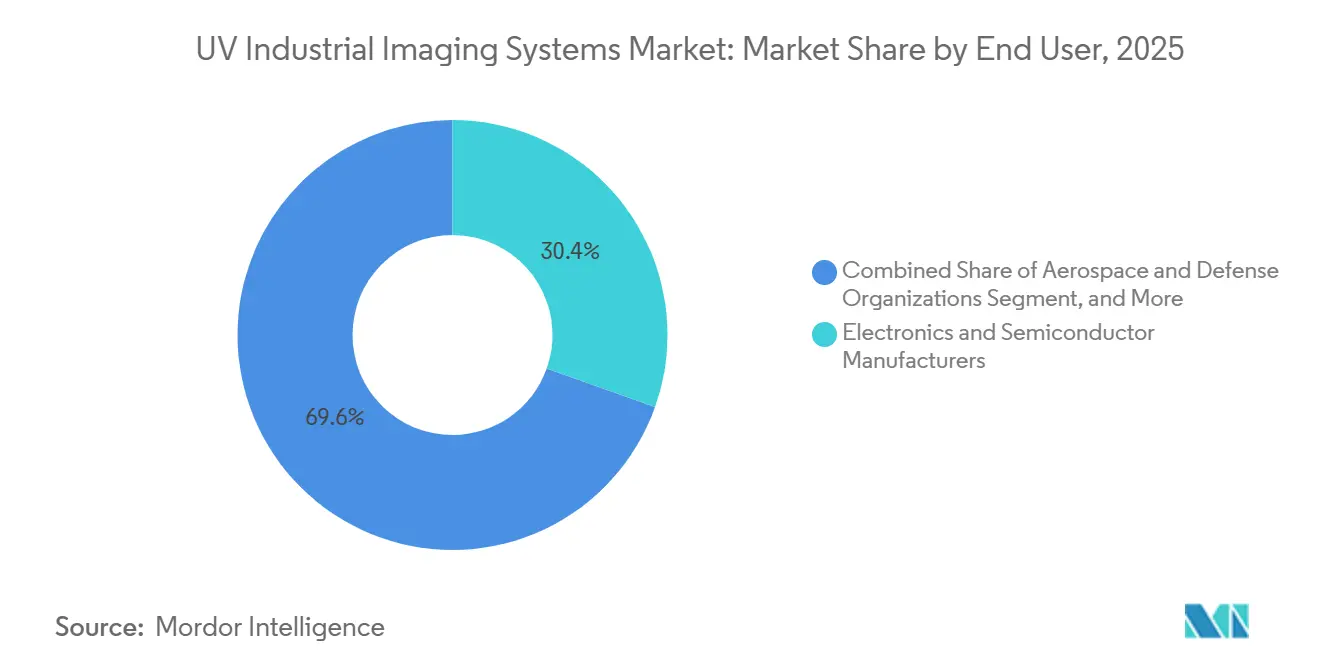
- Por usuario final, los fabricantes de electrónica y semiconductores tuvieron una participación del 30,44% en 2025, mientras que se proyecta que las empresas de servicios públicos y operadores de redes eléctricas se expandirán a una CAGR del 7,44% hasta 2031.
- Por configuración del sistema, los sistemas integrados de visión artificial tuvieron una participación del 36,39% en 2025, mientras que se proyecta que los sistemas portátiles y de mano se expandirán a una CAGR del 7,58% hasta 2031.
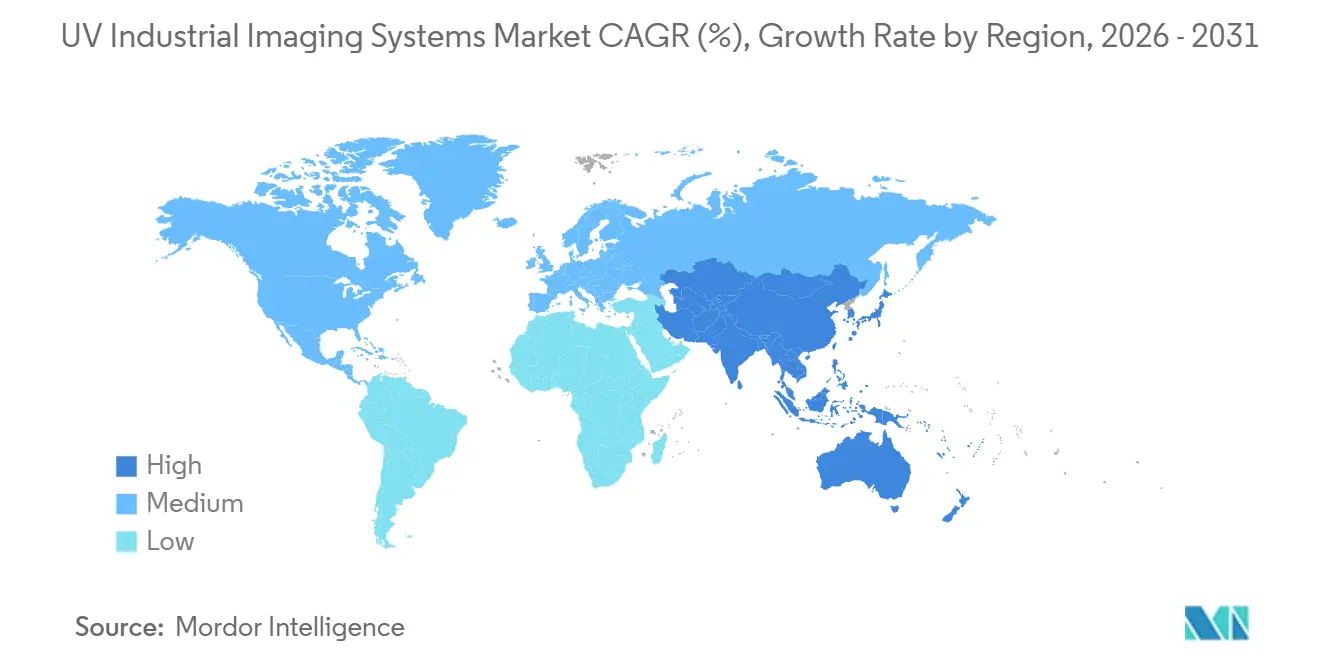
- Por geografía, Asia-Pacífico tuvo el 38,92% del mercado de sistemas de imágenes industriales UV en 2025, mientras que se proyecta que Oriente Medio y África se expandirán a una CAGR del 7,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Imágenes Industriales UV
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Detección de Defectos en Semiconductores y Electrónica Avanzada | +2.1% | Global, más fuerte en Asia-Pacífico, incluidos China, Corea del Sur, Taiwán y Japón | Corto plazo (≤ 2 años) |
| Fabricación sin Defectos y Control de Calidad en Línea | +1.5% | Global, con los mayores volúmenes en América del Norte y Europa | Mediano plazo (2-4 años) |
| Clasificación Asistida por IA de Defectos Superficiales Subvisibles | +1.0% | América del Norte y Asia-Pacífico, con extensión a Europa | Mediano plazo (2-4 años) |
| Clasificación Selectiva UV e Identificación de Materiales | +0.7% | Europa y Asia-Pacífico, donde la infraestructura de reciclaje está avanzada | Mediano plazo (2-4 años) |
| Expansión de la Inspección UV en la Fabricación de Células Solares | +0.5% | Asia-Pacífico y Oriente Medio y África, con creciente relevancia en Europa | Largo plazo (≥ 4 años) |
| Detección Portátil de Descarga Eléctrica y Corona | +0.4% | Global, con fuerte relevancia en Oriente Medio y África y zonas de expansión de redes en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Detección de Defectos en Semiconductores y Electrónica Avanzada
Las imágenes UV apoyan la protección del rendimiento en nodos semiconductores avanzados, donde las partículas e irregularidades en los bordes pueden afectar el rendimiento del dispositivo antes de que las pruebas eléctricas las detecten. Las longitudes de onda de 190 nm a 400 nm pueden proporcionar contraste para características a nanoescala que las imágenes de luz visible no pueden reproducir. Las cámaras intensificadas i2Nocturn e iNocturn de Exosens utilizan una configuración de placa de microcanales doble en el rango de 190 nm a 300 nm para la inspección de obleas con señal débil y el desarrollo de procesos. El IMX487 de Sony admite la captura de 200 nm a 400 nm y permite una plataforma de sensor común entre los proveedores de cámaras UV.[1]Sony Semiconductor Solutions Group, "Tecnología de Sensor de Imagen UV," Sony Semiconductor Solutions Group, sony-semicon.com. Esta estandarización vincula la elección de la cámara con las imágenes de defectos utilizadas en los modelos de clasificación posteriores. También hace que el tiempo de actividad del equipo, el historial de calibración y la compatibilidad del software sean más centrales en las decisiones de compra en el mercado de sistemas de imágenes industriales UV. Para las instalaciones de fabricación líderes, la pérdida de rendimiento de obleas durante el tiempo de inactividad de la inspección puede ser tan significativa como el costo inicial del equipo. Los proveedores están, por tanto, bajo presión para proporcionar registros de calibración confiables y soporte de software a largo plazo. La decisión de hardware se convierte en una decisión de plataforma porque su calidad de imagen puede establecer el límite para el rendimiento futuro de los análisis.
Fabricación sin Defectos y Control de Calidad en Línea
La inspección UV en línea de cobertura total está reemplazando el muestreo periódico en operaciones seleccionadas de semiconductores, automotriz, aeroespacial y electrónica. Onto Innovation describió una plataforma impulsada por IA que logró un 95% menos de defectos molestos y una cobertura del 100% a nivel de oblea mediante filtrado en línea y clasificación de obleas completas.[2]Tang et al., "Inspección Óptica Automatizada Basada en Visión para Control de Calidad en Tiempo Real," The International Journal of Advanced Manufacturing Technology, link.springer.com. Un estudio de 2026 sobre líneas de embotellado de productos mixtos reportó una precisión del 100% en color y SKU con un sistema de inspección híbrido de aprendizaje profundo.[3]Varios Autores, "Inspección Escalable Impulsada por IA para Filtrado de Ruido en Línea y Clasificación de Patrones en Obleas Completas," SPIE Proceedings, spiedigitallibrary.org. Estos resultados respaldan el uso de la inspección automatizada, donde los defectos no detectados pueden generar exposición contractual, de seguridad o de garantía. Las implementaciones en línea también crean bibliotecas de imágenes de defectos que se vuelven más útiles a medida que se acumulan los datos de producción. Esto puede aumentar los costos de cambio porque reemplazar el equipo también puede requerir reconstruir los datos y flujos de trabajo de inspección validados. En los contratos automotrices y aeroespaciales, el impacto financiero de los defectos escapados es cada vez más medible. Eso mueve la inspección de un gasto de ingeniería hacia un requisito de gestión de riesgos. La aprobación más rápida de estos sistemas puede seguir cuando el valor de evitación es claro. También da a los fabricantes una razón para aplicar la misma disciplina en múltiples etapas de producción. En los contratos automotrices y aeroespaciales, el impacto financiero de los defectos escapados es cada vez más medible. Eso mueve la inspección de un gasto de ingeniería hacia un requisito de gestión de riesgos. La aprobación más rápida de estos sistemas puede seguir cuando el valor de evitación es claro.
Clasificación Asistida por IA de Defectos Superficiales Subvisibles
La IA ayuda a abordar la dificultad de separar los defectos submicrómetros reales de los artefactos en imágenes UV de bajo contraste. Un estudio de inspección de VCSEL de 2026 reportó una precisión general del 98,7% y redujo el tiempo de inspección de 17,7 segundos a 1,5 segundos por unidad. La investigación de la Universidad de Aalborg también reportó una clasificación de minerales guiada por UV-C con una precisión de clasificación del 76% y una tasa de éxito de actuación robótica del 83,5% en residuos mixtos de magnesita. Los proveedores que ofrecen modelos para materiales o tipos de defectos particulares pueden reducir el tiempo necesario para implementar una aplicación de inspección. Sus ofertas dependen menos de los recursos internos de visión artificial del cliente. Las clases de defectos raros siguen siendo difíciles de capturar en la producción normal. La generación sintética de defectos se está considerando como una forma de crear ejemplos de entrenamiento adicionales. Esto podría reducir el tiempo necesario para validar aplicaciones para nuevas formas y materiales de productos. La investigación sobre la generación sintética de defectos también aborda la disponibilidad limitada de imágenes de defectos raros. Esto hace que las bibliotecas de software sean un diferenciador importante dentro del mercado de sistemas de imágenes industriales UV. Un proveedor con modelos probados puede acortar el período de implementación de meses a semanas. Esto reduce la necesidad de que los clientes desarrollen capacidades internas de etiquetado de imágenes y desarrollo de modelos. También aumenta la importancia de la profundidad y el alcance de la biblioteca de defectos del proveedor.
Clasificación Selectiva UV e Identificación de Materiales
Las imágenes UV pueden exponer diferencias de materiales que no son aparentes bajo iluminación visible. Un estudio de 2025 del Journal of Fluorescence utilizó fluorescencia inducida por láser y reflectancia hiperespectral para distinguir la poliamida blanca de la madera visualmente similar y el metal oxidado. Un estudio del Microchemical Journal reportó el mapeo completo de la composición de la cara del comprimido en menos de 4 milisegundos y declaró que el método era 285.000 veces más rápido que las imágenes químicas Raman para el mismo campo de visión. Sony diseñó el IMX487 para clasificación de alta velocidad, con captura de obturador global a hasta 193 fps. Estas capacidades son relevantes para el reciclaje, la verificación farmacéutica, la autenticación y la clasificación de calidad agrícola. Las instalaciones de referencia en reciclaje pueden dar a los proveedores datos de aplicación que los participantes posteriores no tendrán. Esos datos pueden dar forma a la confianza del cliente y las especificaciones del sistema con el tiempo. Esto respalda una oportunidad a más largo plazo en el mercado de sistemas de imágenes industriales UV. Las instalaciones de reciclaje deben identificar con precisión los materiales cuando la clasificación visual no puede distinguir su composición. Los usuarios farmacéuticos también pueden aplicar el método a la verificación de contenido sin muestreo invasivo. Estos usos amplían la demanda más allá de las aplicaciones de semiconductores que históricamente han anclado las imágenes UV.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Óptica y Sensores Optimizados para UV | -1.2% | Global, más fuerte en los mercados sensibles al precio del sur y sudeste asiático y africanos | Corto plazo (≤ 2 años) |
| Obsolescencia Acelerada de Plataformas de Sensores UV | -0.8% | Global, con efectos tempranos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Carga de Calibración UV, Seguridad y Calificación de Operadores | -0.5% | Global, más severo donde la capacidad de mano de obra técnica especializada es limitada | Corto plazo (≤ 2 años) |
| Conjuntos de Datos de Referencia Limitados para la Clasificación de Defectos UV | -0.4% | Global, más agudo en implementaciones de sistemas dependientes de IA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Óptica y Sensores Optimizados para UV
La óptica que transmite longitudes de onda por debajo de 350 nm requiere materiales y procesos de fabricación que elevan los costos del sistema. Los componentes de sílice fundida y fluoruro de calcio requieren un pulido preciso y entornos de producción controlados. JENOPTIK inauguró una instalación de micro-óptica de 100 millones de EUR en Dresde en mayo de 2025, reportada como 109 millones de USD, lo que ilustra la inversión requerida para la capacidad de grado UV. Los sensores CMOS mejorados para UV también requieren recubrimientos, ventanas y pasos de fabricación especializados. Estos requisitos limitan los rendimientos y mantienen su costo por encima del de los conjuntos de luz visible comparables. El resultado es un patrón de dos niveles en el mercado de sistemas de imágenes industriales UV, donde las grandes fábricas y las empresas de servicios públicos pueden justificar las compras más fácilmente que los compradores sensibles al costo. Los proveedores están concentrados en Alemania, Japón y los Estados Unidos para componentes ópticos de UV profundo cualificados. Las restricciones de capacidad pueden, por tanto, crear riesgo de adquisición además de precios de equipos más altos. Una adopción más amplia depende de diseños de sensores con requisitos ópticos más simples y mejores rendimientos de fabricación.
Obsolescencia Acelerada de Plataformas de Sensores UV
Las arquitecturas CMOS sensibles a UV están cambiando rápidamente, lo que puede acortar la vida económica útil de los equipos instalados. El IMX487 se ha convertido en una plataforma de generación actual común entre los proveedores de cámaras UV industriales. Esto mejora la adopción pero puede ampliar la brecha de capacidad con los sistemas CCD y CMOS mejorados para UV anteriores. Los compradores que instalaron sistemas entre 2021 y 2023 pueden enfrentar una diferencia significativa en la capacidad del sensor. La diferencia puede afectar los formatos de datos y el rendimiento del clasificador disponibles en sus fábricas automatizadas. Esto hace que la planificación de capital sea más difícil para los usuarios finales de tamaño mediano. Los compradores con equipos anteriores pueden enfrentar problemas de compatibilidad relacionados con análisis, actualizaciones de software, formatos de imagen y sistemas de automatización de fábricas. Los usuarios de tamaño mediano pueden, por tanto, preferir contratos de integración que transfieran el riesgo de reemplazo al proveedor. Los proveedores con actualizaciones modulares y soporte de software multigeneracional están mejor posicionados para reducir esta preocupación. Los equipos anteriores pueden tener un valor de reventa limitado cuando no pueden cumplir con los requisitos actuales de imágenes y software. Esto ejerce más presión sobre los proveedores para ofrecer rutas de actualización definidas. También puede desplazar los ingresos hacia acuerdos de servicio continuos en lugar de ventas de hardware únicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Oferta: Las Plataformas de Software Remodelan los Modelos de Ingresos Liderados por Hardware
Las cámaras UV tuvieron el 38,21% del segmento de tipo de oferta en 2025. El dispositivo de imágenes sigue siendo central para la adquisición del sistema porque determina la sensibilidad, la resolución, la velocidad y la calidad de los datos. Las lentes, filtros y ventanas UV forman una categoría de accesorios intensiva en capital. Los componentes de sílice fundida de alta pureza para usos por debajo de 350 nm pueden implicar precios premium y tiempos de entrega más largos. Eso crea una segunda exposición de costos cuando los compradores se centran solo en el precio de la cámara. La iluminación LED ha reemplazado muchas aplicaciones de lámparas de arco de mercurio. Las fuentes LED reducen el consumo de energía, extienden la vida útil operativa y permiten la selección de longitud de onda para tareas de inspección UV-A, UV-B o UV-C. El hardware de adquisición de imágenes también determina si las cámaras de alta resolución pueden transferir datos a velocidades de línea de producción. La industria de sistemas de imágenes industriales UV requiere cada vez más interfaces 5GigE y 10GigE para esas aplicaciones de mayor rendimiento. Los servicios y la integración son cada vez más importantes, donde los compradores seleccionan un sistema validado completo en lugar de componentes individuales.
Se proyecta que el software y los análisis se expandirán a una CAGR del 7,66% hasta 2031. El cambio refleja el movimiento desde el procesamiento de umbral fijo hacia la clasificación basada en aprendizaje que puede ser reentrenada a medida que cambian los productos, materiales y categorías de defectos. Una revisión de 2025 encontró que la inspección visual con IA tiene aplicaciones viables en clasificación, detección y segmentación industrial MDPI. Esto respalda el uso de análisis específicos de UV en lugar de herramientas genéricas de visión artificial únicamente. El mercado de sistemas de imágenes industriales UV se está volviendo, por tanto, más dependiente de la capacidad de traducir imágenes en decisiones repetibles. La sensibilidad del hardware sigue siendo necesaria, pero no reemplaza el análisis específico de la aplicación. Los análisis basados en suscripción pueden ayudar a los proveedores a reducir la dependencia de los ciclos irregulares de compra de equipos. El enfoque también puede fortalecer la retención de clientes a través del soporte continuo de software y la mejora del modelo. Los ingresos por servicios e integración pueden beneficiarse cuando los compradores automotrices, aeroespaciales y farmacéuticos seleccionan sistemas llave en mano. Tales contratos pueden hacer que la adopción de tecnología sea más manejable para las empresas sin equipos de imágenes especializados. También pueden transferir parte de la responsabilidad de actualización tecnológica del usuario final al proveedor del sistema. Este modelo puede aumentar la participación recurrente en el mercado de sistemas de imágenes industriales UV.


Por Rango Espectral: La Base Instalada de UV-A Enmascara el Impulso Estructural de UV-C
Las imágenes UV-A tuvieron el 53,46% del segmento de rango espectral en 2025. Las ópticas de sílice fundida disponibles comercialmente y las fuentes LED industriales respaldan su amplio uso en fabricación, trabajo forense e inspección de alimentos. Las aplicaciones de fluorescencia UV-A pueden operar con plataformas de cámaras industriales establecidas. El UV-B sirve para tareas más específicas, incluido el análisis de química de láminas traseras fotovoltaicas y ciertas evaluaciones de fluorescencia farmacéutica. Sus longitudes de onda pueden revelar firmas que los sistemas UV-A o UV-C no muestran con igual contraste. Estas diferencias específicas de la aplicación mantienen al UV-B relevante a pesar de su papel menor. Los fabricantes de paneles solares utilizan la selección de longitud de onda para identificar características de degradación y materiales que son difíciles de examinar con luz visible. El UV-A sigue siendo la opción práctica donde la amplia disponibilidad y la compatibilidad de componentes establecida son más importantes. Su base instalada refleja la capacidad de configurar iluminación, óptica y plataformas de cámaras para muchas tareas de fluorescencia. Los compradores pueden usarlo para inspección automotriz, alimentaria y farmacéutica sin los requisitos de componentes asociados con equipos de UV profundo. Esa flexibilidad respalda su posición de liderazgo continua en el mercado de sistemas de imágenes industriales UV.
Se proyecta que las imágenes UV-C se expandirán a una CAGR del 7,78% hasta 2031. La inspección de semiconductores a 193 nm y 266 nm necesita longitudes de onda cortas para la sensibilidad a defectos por debajo de 150 nm. La inspección de servicios públicos también se beneficia de la banda ciega al sol de 220 nm a 280 nm, que reduce la interferencia de la luz solar. Un estudio de 2026 sobre imágenes ultravioletas basadas en vehículos aéreos no tripulados para equipos de 220 kV reportó más del 90% de identificación de defectos de descarga en etapa temprana. Exosens ofrece la cámara intensificada i2Nocturn en el rango de 190 nm a 300 nm con resolución de 1936×1216 y sensibilidad de fotón único. Estas especificaciones son adecuadas para la inspección de obleas y la detección de corona donde los niveles de luz son bajos. Las soluciones UV-C siguen siendo más exigentes en óptica y costo. Su ventaja de rendimiento es más fuerte donde las longitudes de onda cortas o el uso exterior diurno son esenciales. Esto hace que su propuesta de valor sea más especializada que la de los equipos UV-A. El mercado de sistemas de imágenes industriales UV puede, por tanto, admitir estrategias de productos espectrales distintas.
Por Tecnología de Imágenes: Las Plataformas Convencionales se Estabilizan Mientras las Hiperespectrales Disrumpen las Adyacencias
Las imágenes UV convencionales tuvieron el 64,16% del segmento de tecnología de imágenes en 2025. Su base instalada está respaldada por la inspección de superficies de obleas, la identificación de materiales y los usos de control de calidad con objetivos de defectos definidos. La captura de área de exploración de banda única es adecuada cuando se conoce la firma espectral relevante. Esto mantiene las plataformas convencionales adecuadas para muchas tareas de producción repetibles. Las imágenes UV intensificadas abordan tareas con flujo de fotones muy bajo. Estas incluyen la detección de corona de fotón único, la inspección de obleas en campo oscuro y las imágenes científicas resueltas en el tiempo. Exosens, Lambert Instruments y especialistas similares sirven a estas aplicaciones exigentes. Los sistemas multiespectrales seleccionan un grupo limitado de bandas de longitud de onda para la identificación de comprimidos, la verificación de documentos y la detección de tinta fluorescente. Esto puede preservar información química relevante mientras se evitan los requisitos de procesamiento de la captura espectral continua. Es útil donde un pequeño grupo de picos de absorción o emisión molecular lleva la señal de identificación necesaria. El ancho de banda hiperespectral completo puede ser innecesario en esos casos. La elección entre enfoques convencionales, multiespectrales, intensificados e hiperespectrales está, por tanto, vinculada al problema de inspección, no solo a la capacidad de la cámara.
Se proyecta que las imágenes UV hiperespectrales se expandirán a una CAGR del 7,92% hasta 2031. Los conjuntos de detectores pueden capturar bandas espectrales continuas en todo el rango UV durante la adquisición a velocidad de producción. Headwall Photonics afirma que las imágenes UV hiperespectrales detectan firmas de materiales vinculadas a interacciones moleculares UV que pueden ser invisibles en imágenes visibles o NIR. Esto respalda el análisis de recubrimientos, la inspección de semiconductores, la verificación de ingredientes alimentarios y la identificación forense. Vieworks demostró cámaras UV, NIR y SWIR en SPIE Photonics West 2025. Sus demostraciones incluyeron la detección de contaminantes alimentarios y defectos de materiales no visibles con cámaras estándar. La industria de sistemas de imágenes industriales UV puede usar sistemas hiperespectrales donde un registro espectral amplio tiene más valor que una respuesta de fluorescencia única. La compensación es una mayor complejidad de procesamiento y necesidades de integración específicas de la aplicación. Estos requisitos pueden favorecer a los proveedores con capacidades de análisis espectral establecidas. También amplían el trabajo abordable del mercado de sistemas de imágenes industriales UV.
Por Formato de Cámara: El Dominio de las Cámaras de Área de Exploración Refleja la Arquitectura de la Línea de Producción
Las cámaras de área de exploración tuvieron el 48,52% del segmento de formato de cámara en 2025. Se utilizan ampliamente en puntos de inspección estacionarios con un campo de visión delimitado. Las estaciones de inspección fijas también pueden controlar la iluminación UV con mayor precisión que los entornos de campo en movimiento. Las cámaras de exploración lineal admiten aplicaciones de banda continua y transportador de alta velocidad. La electrónica flexible, el embalaje y la inspección de materiales solares pueden reconstruir imágenes bidimensionales a partir de capturas de líneas sucesivas. Las cámaras científicas y refrigeradas sirven para tareas de menor volumen que necesitan exposiciones más largas y bajo ruido de corriente oscura. Los institutos de investigación, los laboratorios forenses y los instrumentos farmacéuticos son usuarios típicos. Estos formatos admiten la detección de fluorescencia UV de trazas, donde la velocidad es secundaria a la calidad de la señal.
Se proyecta que las cámaras de alta velocidad se expandirán a una CAGR del 7,83% hasta 2031. El monitoreo de curado UV de semiconductores, el control de ablación láser y la clasificación de chips requieren captura resuelta en el tiempo a velocidades de fotogramas a nivel de kilohercios. La familia ace 2 X UV de Basler utiliza el sensor IMX487 de Sony y proporciona 8,1 megapíxeles en el rango de 200 nm a 400 nm. Las cámaras ofrecen opciones 5GigE y USB3.0 para la integración de automatización industrial. La demanda de sistemas portátiles y de mano también aumenta la necesidad de módulos de cámara compactos y de bajo consumo. Esos requisitos difieren de los sistemas de línea de producción fijos e integrados en bastidor. La oportunidad para los proveedores es adaptar el diseño óptico, de energía y de manejo para los técnicos de campo. Esto crea una ruta de desarrollo de productos no abordada completamente por los productos principales de área de exploración. Los sistemas de campo necesitan características de manejo que difieran de las cámaras de montaje fijo. También necesitan una gestión práctica de la energía y una construcción robusta para entornos de mantenimiento. Estas elecciones de diseño pueden determinar si las imágenes UV se adaptan al flujo de trabajo rutinario de un técnico. Pueden ampliar el alcance práctico del mercado de sistemas de imágenes industriales UV.
Por Usuario Final: La Electrónica Ancla la Demanda Mientras los Servicios Públicos Amplían el Perímetro
Los fabricantes de electrónica y semiconductores tuvieron el 30,44% del segmento de usuario final en 2025. La inspección UV se utiliza en toda la producción avanzada de obleas, desde verificaciones de limpieza de superficies hasta revisión de patrones post-grabado. Los usuarios farmacéuticos y de ciencias de la vida son otro grupo importante de usuarios. Un estudio de 2025 del Microchemical Journal reportó la cobertura de la superficie del comprimido en menos de 4 milisegundos. También reportó un error de predicción relativo del 4,59% en la determinación de ingredientes farmacéuticos activos mediante análisis de componentes principales. Los requisitos de Buenas Prácticas de Fabricación afectan cuándo los usuarios farmacéuticos pueden reemplazar las pruebas establecidas con métodos UV en línea. Los usuarios automotrices utilizan imágenes UV para la uniformidad del recubrimiento, la detección de fugas fluorescentes y la inspección de cordones adhesivos. Los usuarios aeroespaciales y de defensa emplean pruebas de penetrantes fluorescentes e inspección de delaminación de compuestos bajo procedimientos de seguridad crítica.
Se proyecta que las empresas de servicios públicos y los operadores de redes eléctricas se expandirán a una CAGR del 7,44% hasta 2031. La detección temprana de corona puede ayudar a los operadores de redes a reducir el riesgo de interrupciones no planificadas en la transmisión. Las cámaras UV-C montadas en vehículos aéreos no tripulados también permiten la inspección de activos de alta tensión energizados sin colocar personal cerca. Los productores de alimentos, bebidas y bienes de consumo utilizan imágenes UV-A para controles de higiene, detección de aflatoxinas y marcas de autenticación de embalajes. Sus elecciones de sistema a menudo dependen de la facilidad con que el equipo UV se conecta con las líneas de transportador de luz visible existentes. Los laboratorios ambientales y forenses utilizan cámaras científicas refrigeradas para el análisis de trazas de sustancias y documentos. Estos usos especializados pueden exigir precios de venta más altos para los proveedores. El mercado de sistemas de imágenes industriales UV combina, por tanto, aplicaciones de fábrica de alto volumen con nichos técnicamente exigentes más pequeños. Cada grupo tiene criterios diferentes para la sensibilidad de imágenes, la integración y el diseño del flujo de trabajo. Los usuarios de fábrica priorizan la repetibilidad y el rendimiento. Los usuarios de laboratorio pueden dar mayor importancia al bajo ruido y la detección precisa de fluorescencia.
Por Configuración del Sistema: Las Plataformas Integradas Mantienen Participación, los Sistemas Portátiles Capturan Nuevos Casos de Uso
Los sistemas integrados de visión artificial tuvieron el 36,39% del segmento de configuración del sistema en 2025. Los constructores de máquinas OEM prefieren ensamblajes que combinen cámara, iluminación, óptica y análisis en un paquete validado único. Un sistema unificado puede ser garantizado y mantenido como una sola unidad. Las plataformas OEM modulares sirven a los fabricantes de equipos que necesitan factores de forma personalizados para pasos individuales del proceso de semiconductores. Pueden conectar los datos de inspección a los sistemas de ejecución de fabricación o de ejecución de fábrica a través de interfaces de programación de aplicaciones. Los sistemas en línea fijos son adecuados para la producción de películas, láminas, vidrio y placas de circuito impreso. Operan continuamente para la verificación del curado UV y la detección de contaminación. Los procesos continuos no pueden depender fácilmente del muestreo fuera de línea cuando los defectos deben encontrarse a la velocidad de la línea. Los diseños integrados pueden combinar los componentes de imágenes con análisis que ya han sido validados para el equipo. Eso ayuda a los constructores de máquinas a gestionar los requisitos de garantía, servicio e instalación a través de un paquete único. Las cámaras independientes siguen siendo adecuadas para la calificación de materiales entrantes y el análisis de fallos. Estas opciones dan al mercado de sistemas de imágenes industriales UV una combinación de demanda integrada en fábrica y en el punto de uso.
Se proyecta que los sistemas portátiles y de mano se expandirán a una CAGR del 7,58% hasta 2031. Las empresas de servicios públicos, los depósitos de mantenimiento aeroespacial y las granjas solares requieren inspección donde el equipo no puede moverse a una estación fija. La investigación sobre robots cuadrúpedos con cámaras UV reportó más del 90% de identificación de defectos en etapa temprana en equipos de subestaciones de 220 kV. Los sistemas ligeros pueden acercar la detección de descarga parcial a los flujos de trabajo de mantenimiento en campo. Su propuesta de valor se centra en la reducción del riesgo operativo, en lugar de la mejora del rendimiento de la fábrica. También introducen las imágenes UV a los equipos de instalaciones y técnicos que tradicionalmente no han comprado equipos de visión artificial. Las herramientas portátiles pueden acercar las decisiones de inspección al punto de mantenimiento. Esto cambia el grupo de compradores de la ingeniería de producción centralizada a las operaciones de campo. El sistema debe, por tanto, ofrecer resultados que puedan interpretarse sin una formación extensa en fotónica. Los flujos de trabajo claros pueden respaldar una adopción operativa más amplia. Los proveedores deben, por tanto, considerar la portabilidad, el uso de la batería, la robustez y la puntuación de gravedad sencilla. Estas necesidades pueden favorecer sistemas que simplifiquen la interpretación de la fotónica para usuarios no especializados.
Análisis Geográfico
Asia-Pacífico tuvo el 38,92% de la participación del mercado de sistemas de imágenes industriales UV en 2025. La región combina importantes fábricas de semiconductores, fábricas de células solares y operaciones de ensamblaje de electrónica de consumo en China, Corea del Sur, Taiwán y Japón. La concentración de líneas de producción proporciona aplicaciones de inspección repetidas en varias industrias. Esto crea una base considerable para los proveedores de componentes e integradores de sistemas. También vincula la demanda regional a los ciclos de inversión de la fabricación de semiconductores y solar. India está emergiendo como un centro secundario a través de incentivos de fabricación de electrónica respaldados por el gobierno. Japón y Corea del Sur sirven tanto como mercados finales como fuentes importantes de componentes UV. América del Sur sigue siendo una etapa más temprana, con demanda en inspección de fluorescencia agrícola, monitoreo de petróleo y gas, y autenticación de embalajes.
América del Norte tuvo una participación significativa en 2025, respaldada por aplicaciones aeroespaciales, de defensa, farmacéuticas, de semiconductores y de servicios públicos. Las fábricas de nodos avanzados son compradores importantes de sistemas de inspección intensificados y de UV profundo. La región también tiene una concentración de desarrolladores de software que pueden respaldar implementaciones integradas de UV-IA. Europa combina la demanda de inspección industrial con el suministro de óptica de precisión, incluida la ampliada capacidad de micro-óptica de Dresde de JENOPTIK.
Se proyecta que Oriente Medio y África se expandirán a una CAGR del 7,93% hasta 2031. La inversión en energía solar y la modernización de redes en toda la región respaldan la demanda. La demanda actual de África está concentrada en las operaciones mineras y de energía de Sudáfrica. Una adopción más amplia dependerá de las políticas industriales regionales y los requisitos de calidad de fabricación para exportación. Las condiciones de campo también hacen que la protección contra el polvo y los sistemas duraderos sean importantes para las implementaciones solares y de servicios públicos. Los proveedores que combinan hardware de imágenes con herramientas de análisis simples pueden reducir las barreras de implementación. Esto es particularmente relevante donde las habilidades de inspección especializadas son limitadas. Estas condiciones pueden dar forma al ritmo al que el mercado de sistemas de imágenes industriales UV se desarrolla en toda la región. Las mismas condiciones pueden favorecer a los proveedores que ofrecen sistemas completos listos para el campo y soporte técnico directo.

Panorama Competitivo
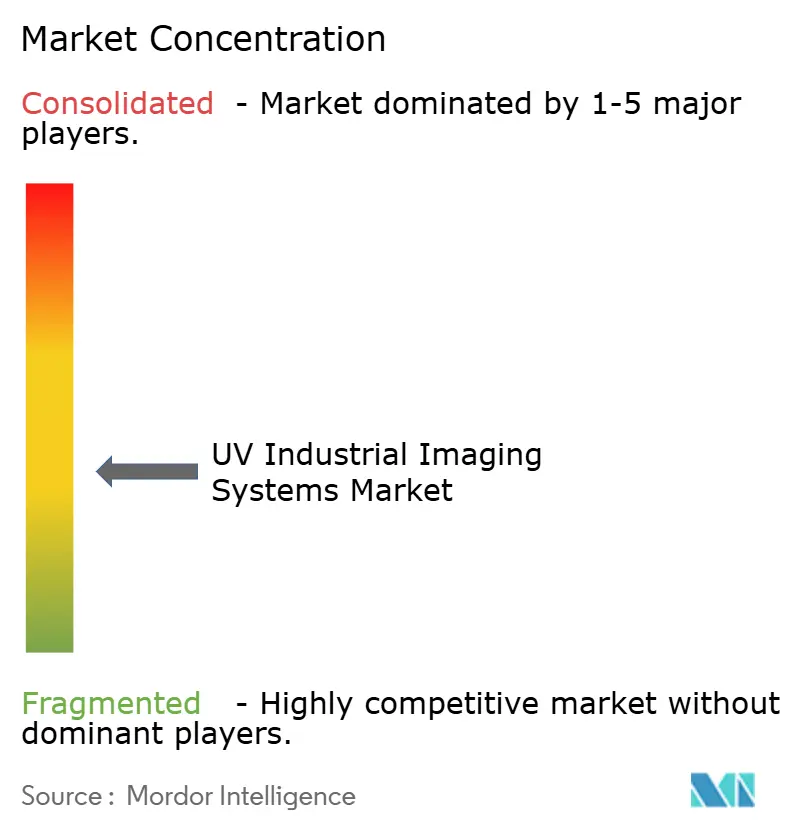
El mercado de sistemas de imágenes industriales UV está moderadamente fragmentado. Basler, Allied Vision, IDS Imaging Development Systems, JAI, Baumer y Omron Sentech compiten en amplias aplicaciones de cámaras UV. Exosens, Raptor Photonics, Lambert Instruments y PCO se centran en aplicaciones de alta sensibilidad con bajo flujo de fotones y necesidades de UV profundo. Los proveedores de plataformas compiten a través del alcance de la aplicación y la integración de análisis. Los especialistas compiten a través de la sensibilidad, la trazabilidad de la calibración y el rendimiento por debajo de 250 nm. Los dos grupos sirven a diferentes prioridades, desde la inspección de producción repetible hasta las mediciones de baja luminosidad desafiantes. Esto crea espacio tanto para plataformas generalistas como para proveedores especializados de fotónica. Ninguna empresa única se presenta como dominante en el conjunto completo de aplicaciones. Esto deja el mercado de sistemas de imágenes industriales UV abierto tanto a plataformas amplias como a especialistas.
Teledyne anunció una adquisición pendiente de Varex Imaging en agosto de 2026 por 1,1 mil millones de USD. El acuerdo planificado amplía la cartera de imágenes de Teledyne en tubos de rayos X, detectores de panel plano digital, tecnologías de conteo de fotones y software. Exosens ha avanzado en su posicionamiento de inspección de obleas a través de material técnico sobre imágenes UV de campo oscuro en nodos semiconductores avanzados. La cartera de cámaras UV de Basler utiliza la plataforma IMX487 para imágenes industriales de alta resolución. Estos movimientos muestran que la competencia entre proveedores se extiende desde la óptica y los sensores especializados hasta el soporte de aplicaciones y la integración de sistemas. Los proveedores están combinando el rendimiento de la cámara con la compatibilidad del software y el conocimiento de la aplicación. Esto puede ayudarles a abordar el flujo de trabajo completo, en lugar de solo la etapa de captura de imágenes. El enfoque es relevante donde los clientes quieren sistemas de inspección validados y responsables. Es un requisito competitivo central en el mercado de sistemas de imágenes industriales UV.
Los proveedores de software de inspección centrados en IA pueden ingresar al campo asociándose con proveedores de hardware en lugar de fabricar sensores. Emergent Vision y SVS-Vistek compiten en torno a interfaces de alta velocidad para la inspección de semiconductores y pantallas de panel plano. OFIL Systems y UViRCO se centran en la detección portátil de corona UV para servicios públicos. La fabricación aditiva sigue siendo un área de aplicación abierta para la verificación de superficies UV a nivel de capa. Los procesos de lecho de polvo de polímero y metal tienen una cobertura de inspección UV establecida limitada. Sus requisitos de calidad podrían crear una aplicación futura para el análisis capa por capa. La oportunidad sigue abierta porque no se ha identificado ningún proveedor establecido que la sirva a escala comercial.
Líderes de la Industria de Sistemas de Imágenes Industriales UV
Basler AG
Teledyne Technologies Incorporated
Hamamatsu Photonics K.K.
Allied Vision Technologies GmbH
JAI A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Teledyne Technologies Incorporated y Varex Imaging Corporation anunciaron un acuerdo definitivo de fusión en efectivo valorado en 1,1 mil millones de USD. Se espera que la transacción se cierre a principios de 2027, sujeta a aprobaciones regulatorias y una votación de los accionistas de Varex.
- Enero de 2026: Exosens SE presentó su serie de cámaras UV-C intensificadas i2Nocturn y lanzó el adaptador de intensificador de imagen Cricket Pro en SPIE Photonics West 2026 en San Francisco. El Cricket Pro admite intensificadores de imagen de área activa de 18 mm o 25 mm en el rango de 130 nm a 900 nm.
- Mayo de 2025: JENOPTIK inauguró una instalación de producción de micro-óptica de 100 millones de EUR (109 millones de USD) en Dresde, Alemania. La instalación amplió la capacidad para óptica de alta precisión compatible con UV utilizada en la inspección de litografía de semiconductores, aplicaciones de láser médico y sistemas de imágenes industriales UV.
- Enero de 2025: Vieworks Co., Ltd. destacó su línea de cámaras industriales UV, NIR y SWIR en SPIE Photonics West 2025 en San Francisco. La empresa demostró cámaras UV para contaminantes alimentarios ocultos y defectos de materiales que no eran visibles con sistemas de luz visible.


Alcance del Informe Global del Mercado de Sistemas de Imágenes Industriales UV
El Mercado de Sistemas de Imágenes Industriales UV se refiere a cámaras especializadas y soluciones de imágenes que capturan y analizan la luz ultravioleta (UV), típicamente en el rango de 10 a 400 nm, para inspección sin contacto, detección de defectos y monitoreo de procesos en entornos industriales. Estos sistemas incluyen cámaras de área y exploración lineal sensibles a UV, lentes, filtros, iluminación y plataformas de inspección integradas optimizadas para bandas UV cercano, UV medio y UV profundo/lejano.
El Informe del Mercado de Sistemas de Imágenes Industriales UV está segmentado por Tipo de Oferta (Cámaras UV, Lentes UV, Filtros y Ventanas Ópticas, Iluminación UV y Fuentes de Excitación, Hardware de Adquisición de Imágenes, Software y Análisis, y Servicios e Integración), Rango Espectral (Imágenes UV-A, 315-400 nm, Imágenes UV-B, 280-315 nm, e Imágenes UV-C, 100-280 nm), Tecnología de Imágenes (Imágenes UV Intensificadas, Imágenes UV Multiespectrales, Imágenes UV Hiperespectrales e Imágenes UV Convencionales), Formato de Cámara (Cámaras de Área de Exploración, Cámaras de Exploración Lineal, Cámaras de Alta Velocidad y Cámaras Científicas y Refrigeradas), Usuario Final (Fabricantes de Electrónica y Semiconductores, Empresas de Servicios Públicos y Operadores de Redes Eléctricas, Fabricantes Automotrices y de Transporte, Organizaciones Aeroespaciales y de Defensa, Organizaciones Farmacéuticas y de Ciencias de la Vida, Fabricantes de Alimentos, Bebidas y Bienes de Consumo, Institutos de Investigación y Universidades, y Laboratorios Ambientales y Forenses), Configuración del Sistema (Sistemas de Cámara Independiente, Sistemas Integrados de Visión Artificial, Plataformas OEM de Imágenes Modulares, Sistemas Portátiles y de Mano, y Sistemas de Inspección en Línea Fijos) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cámaras UV |
| Lentes UV, Filtros y Ventanas Ópticas |
| Iluminación UV y Fuentes de Excitación |
| Hardware de Adquisición de Imágenes |
| Software y Análisis |
| Servicios e Integración |
| Imágenes UV-A, 315-400 nm |
| Imágenes UV-B, 280-315 nm |
| Imágenes UV-C, 100-280 nm |
| Imágenes UV Intensificadas |
| Imágenes UV Multiespectrales |
| Imágenes UV Hiperespectrales |
| Imágenes UV Convencionales |
| Cámaras de Área de Exploración |
| Cámaras de Exploración Lineal |
| Cámaras de Alta Velocidad |
| Cámaras Científicas y Refrigeradas |
| Fabricantes de Electrónica y Semiconductores |
| Empresas de Servicios Públicos y Operadores de Redes Eléctricas |
| Fabricantes Automotrices y de Transporte |
| Organizaciones Aeroespaciales y de Defensa |
| Organizaciones Farmacéuticas y de Ciencias de la Vida |
| Fabricantes de Alimentos, Bebidas y Bienes de Consumo |
| Institutos de Investigación y Universidades |
| Laboratorios Ambientales y Forenses |
| Sistemas de Cámara Independiente |
| Sistemas Integrados de Visión Artificial |
| Plataformas OEM de Imágenes Modulares |
| Sistemas Portátiles y de Mano |
| Sistemas de Inspección en Línea Fijos |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Taiwán | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Oferta | Cámaras UV | ||
| Lentes UV, Filtros y Ventanas Ópticas | |||
| Iluminación UV y Fuentes de Excitación | |||
| Hardware de Adquisición de Imágenes | |||
| Software y Análisis | |||
| Servicios e Integración | |||
| Por Rango Espectral | Imágenes UV-A, 315-400 nm | ||
| Imágenes UV-B, 280-315 nm | |||
| Imágenes UV-C, 100-280 nm | |||
| Por Tecnología de Imágenes | Imágenes UV Intensificadas | ||
| Imágenes UV Multiespectrales | |||
| Imágenes UV Hiperespectrales | |||
| Imágenes UV Convencionales | |||
| Por Formato de Cámara | Cámaras de Área de Exploración | ||
| Cámaras de Exploración Lineal | |||
| Cámaras de Alta Velocidad | |||
| Cámaras Científicas y Refrigeradas | |||
| Por Usuario Final | Fabricantes de Electrónica y Semiconductores | ||
| Empresas de Servicios Públicos y Operadores de Redes Eléctricas | |||
| Fabricantes Automotrices y de Transporte | |||
| Organizaciones Aeroespaciales y de Defensa | |||
| Organizaciones Farmacéuticas y de Ciencias de la Vida | |||
| Fabricantes de Alimentos, Bebidas y Bienes de Consumo | |||
| Institutos de Investigación y Universidades | |||
| Laboratorios Ambientales y Forenses | |||
| Por Configuración del Sistema | Sistemas de Cámara Independiente | ||
| Sistemas Integrados de Visión Artificial | |||
| Plataformas OEM de Imágenes Modulares | |||
| Sistemas Portátiles y de Mano | |||
| Sistemas de Inspección en Línea Fijos | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Francia | |||
| Reino Unido | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| Corea del Sur | |||
| India | |||
| Taiwán | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de imágenes industriales UV?
El mercado de sistemas de imágenes industriales UV fue valorado en 530,38 millones de USD en 2025 y se estima en 563,61 millones de USD en 2026. Se proyecta que alcanzará 800,69 millones de USD en 2031.
¿Qué está impulsando la demanda de sistemas de imágenes industriales UV?
La detección de defectos en semiconductores, el control de calidad en línea, la clasificación asistida por IA, la clasificación selectiva de materiales, la inspección solar y la detección de descargas eléctricas respaldan la demanda.
¿Qué rango espectral lidera las aplicaciones de imágenes UV industriales?
Las imágenes UV-A tuvieron el 53,46% del segmento de rango espectral en 2025, respaldadas por su óptica establecida, LEDs y aplicaciones de fluorescencia.
¿Qué usuarios finales se están expandiendo más rápido para las imágenes UV?
Se proyecta que las empresas de servicios públicos y los operadores de redes eléctricas se expandirán a una CAGR del 7,44% hasta 2031, liderados por la inspección de corona y descarga parcial.
¿Qué región se está expandiendo más rápido para los sistemas de imágenes industriales UV?
Se proyecta que Oriente Medio y África se expandirán a una CAGR del 7,93% hasta 2031, respaldados por la inversión solar y la modernización de redes.
¿Por qué los sistemas de imágenes UV portátiles son cada vez más relevantes?
Los sistemas portátiles permiten la inspección en campo de infraestructura eléctrica, activos aeroespaciales y granjas solares que no pueden moverse a estaciones de inspección fijas.
Última actualización de la página el:



