
Taille et part du marché des systèmes d'imagerie industrielle UV
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 563.61 Millions de dollars américains |
| Taille du Marché (2031) | 800.69 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.27 % |
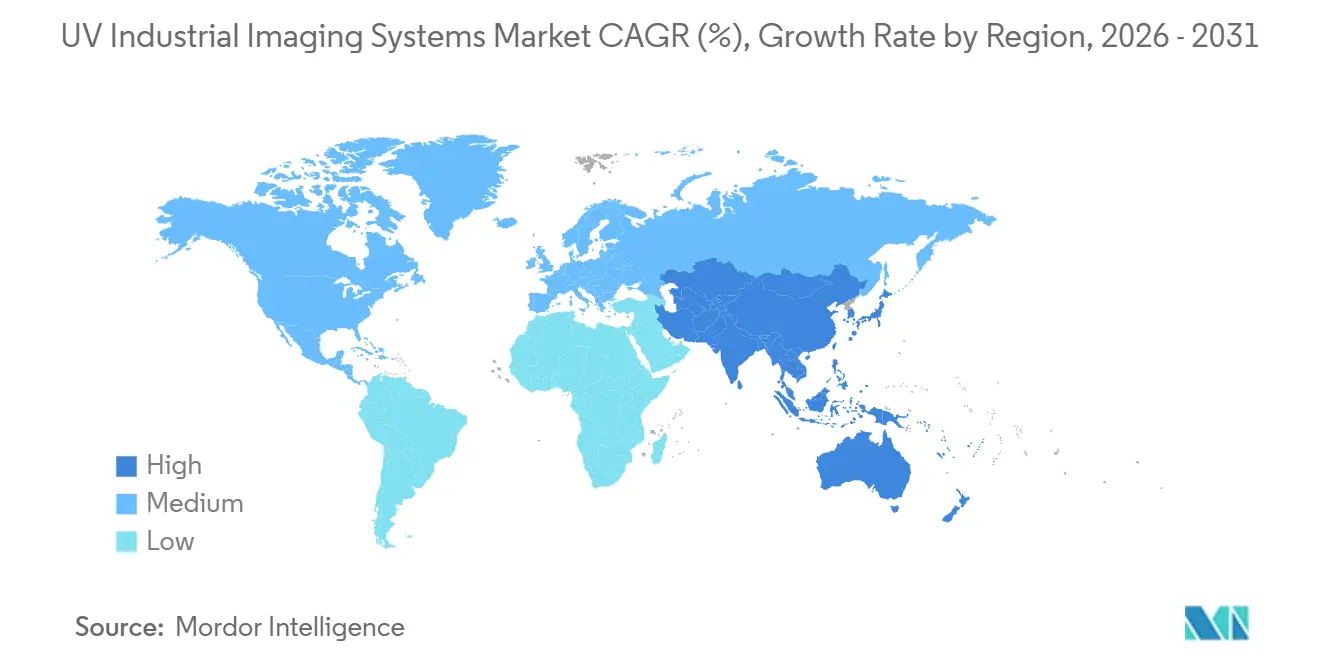
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
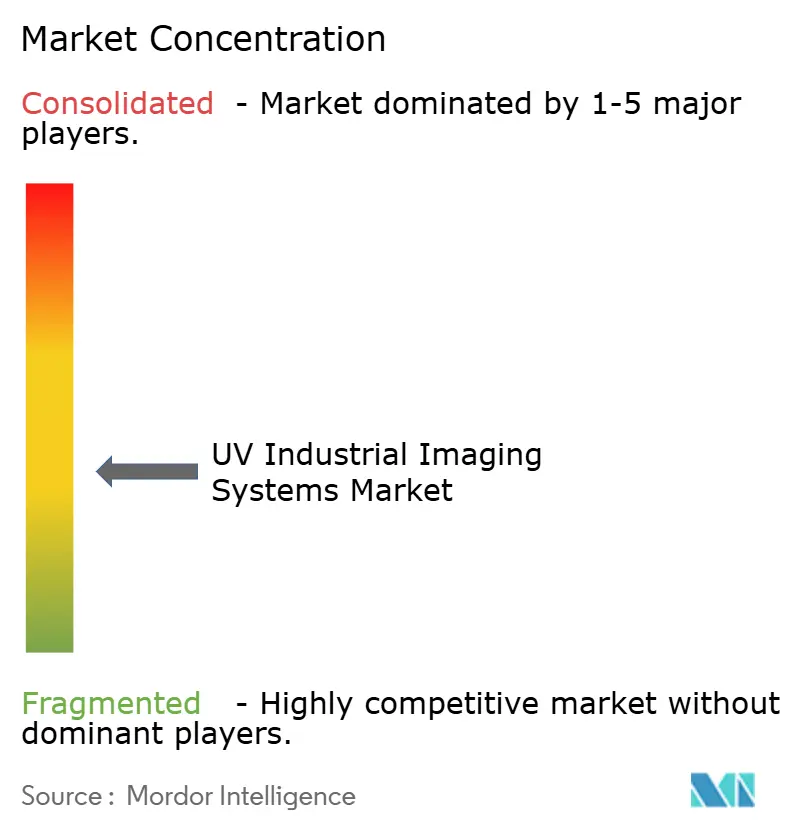
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie industrielle UV par Mordor Intelligence
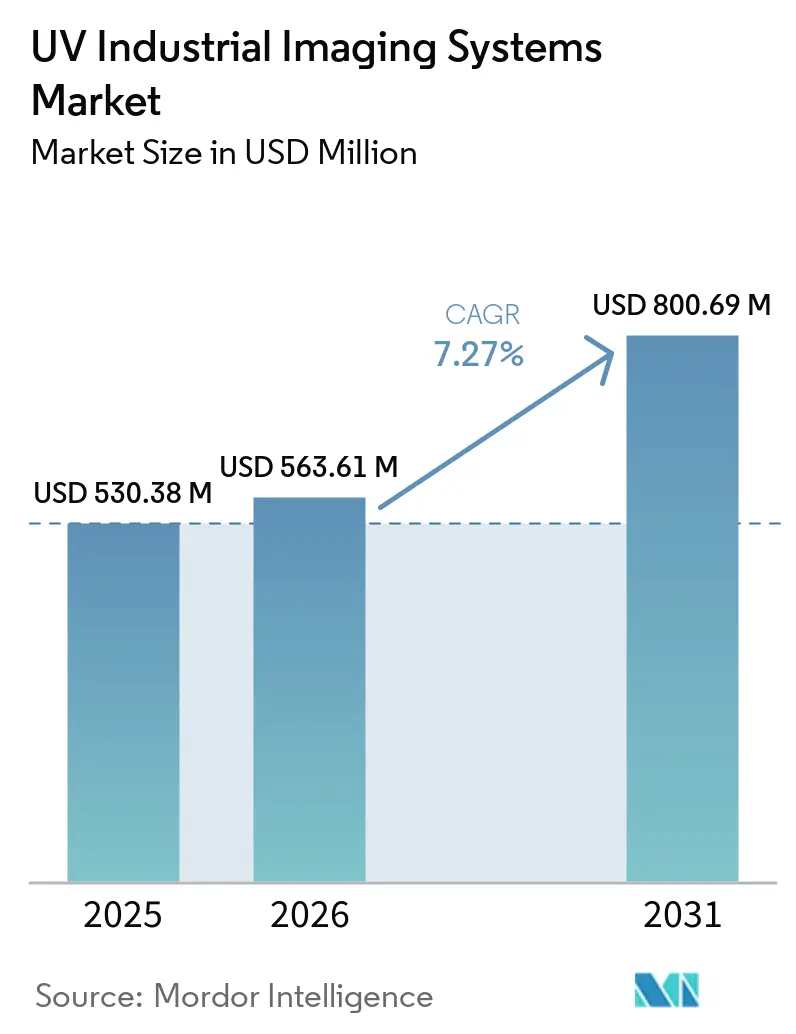
La taille du marché des systèmes d'imagerie industrielle UV était évaluée à 530,38 millions USD en 2025 et devrait s'étendre de 563,61 millions USD en 2026 pour atteindre 800,69 millions USD d'ici 2031, à un CAGR de 7,27 % durant la période de prévision (2026-2031). La demande est soutenue par la réduction des nœuds de semi-conducteurs, l'élargissement des exigences de fabrication zéro défaut, ainsi que par les applications dans le contrôle qualité solaire, l'infrastructure électrique, l'inspection pharmaceutique et le tri des matériaux. Le choix des équipements est de plus en plus lié à la qualité des données d'image disponibles pour la classification automatisée, ce qui rend les choix de caméras, d'optiques et de logiciels plus interdépendants. Les fournisseurs répondent par des systèmes intégrés, des packages d'analyse et des produits d'imagerie spécialisés pour des conditions d'exploitation difficiles. Les coûts élevés des optiques de qualité UV et les cycles courts de remplacement des capteurs restent des obstacles importants pour les acheteurs disposant de budgets d'investissement limités. Le marché des systèmes d'imagerie industrielle UV bénéficie également des applications d'inspection sur le terrain, où des systèmes portables peuvent soutenir les travaux de maintenance dans les services publics, l'aérospatiale et le solaire. Ces applications étendent le marché des systèmes d'imagerie industrielle UV au-delà de l'inspection en usine.
Principaux enseignements du rapport
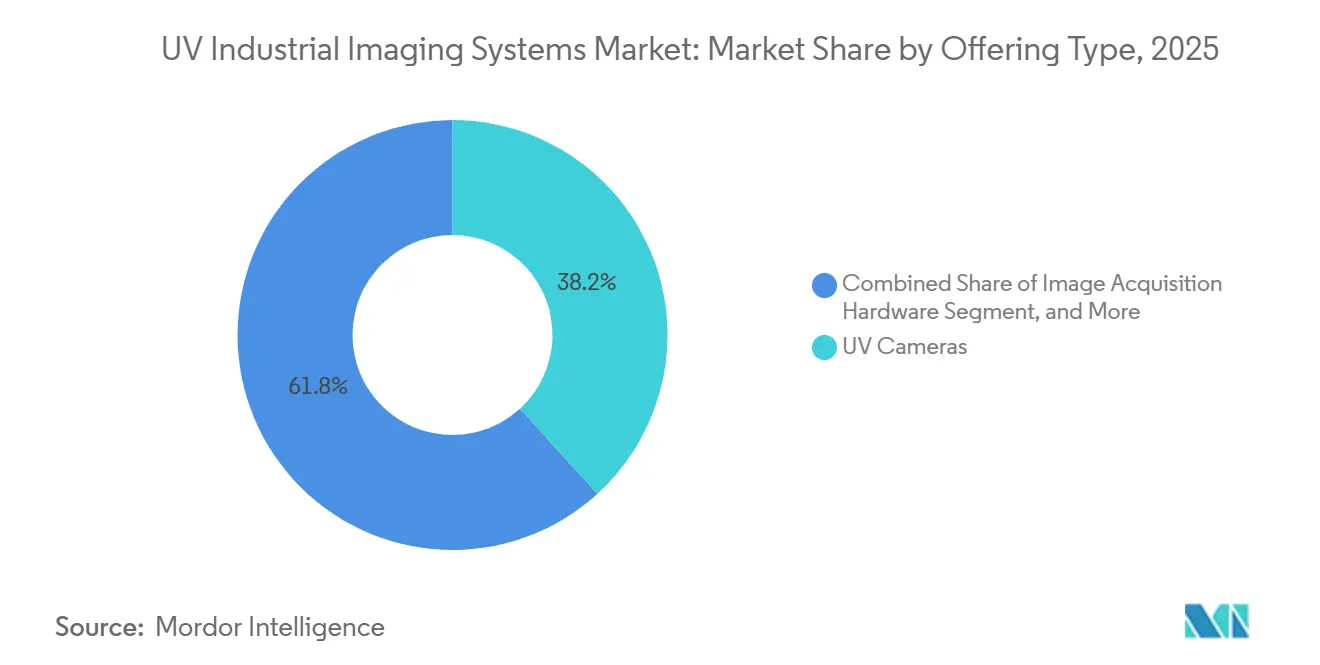
- Par type d'offre, les caméras UV détenaient une part de 38,21 % en 2025 sur le marché des systèmes d'imagerie industrielle UV, tandis que les logiciels et l'analyse devraient se développer à un CAGR de 7,66 % jusqu'en 2031.
- Par plage spectrale, l'imagerie UV-A détenait une part de 53,46 % en 2025, tandis que l'imagerie UV-C devrait se développer à un CAGR de 7,78 % jusqu'en 2031.
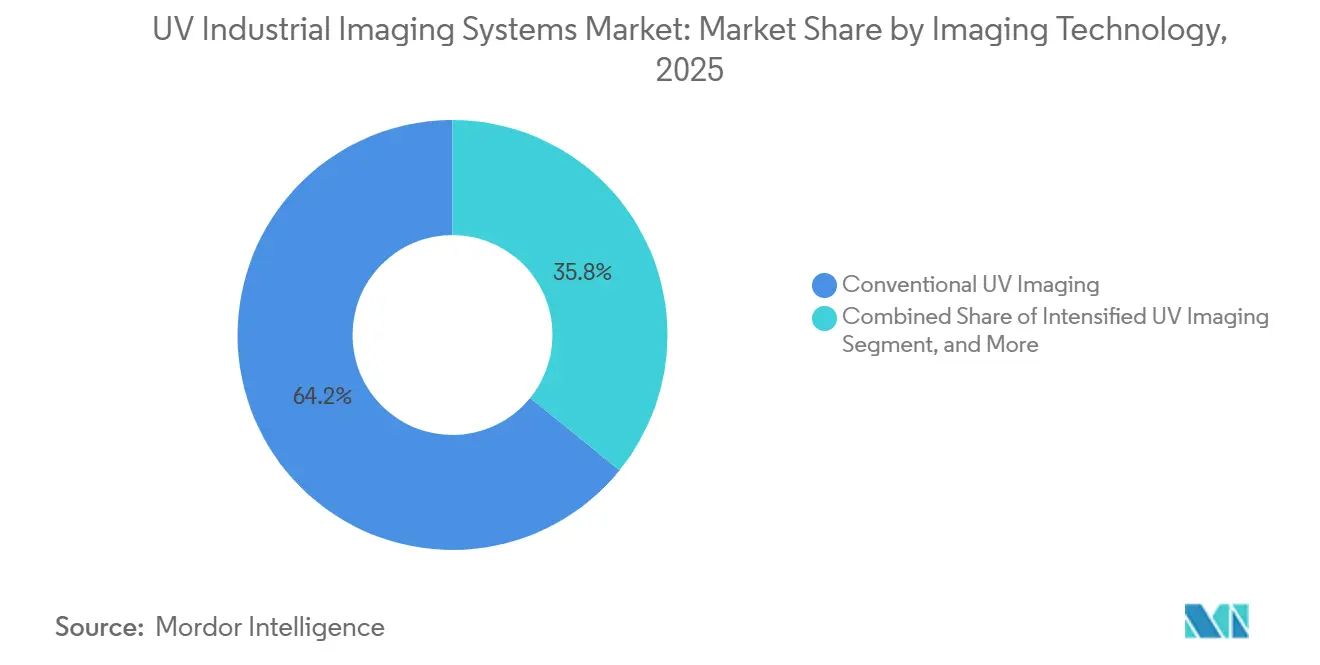
- Par technologie d'imagerie, l'imagerie UV conventionnelle détenait une part de 64,16 % du marché des systèmes d'imagerie industrielle UV en 2025, tandis que l'imagerie UV hyperspectrale devrait se développer à un CAGR de 7,92 % jusqu'en 2031.
- Par format de caméra, les caméras à balayage de surface détenaient une part de 48,52 % du marché des systèmes d'imagerie industrielle UV en 2025, tandis que les caméras haute vitesse devraient se développer à un CAGR de 7,83 % jusqu'en 2031.
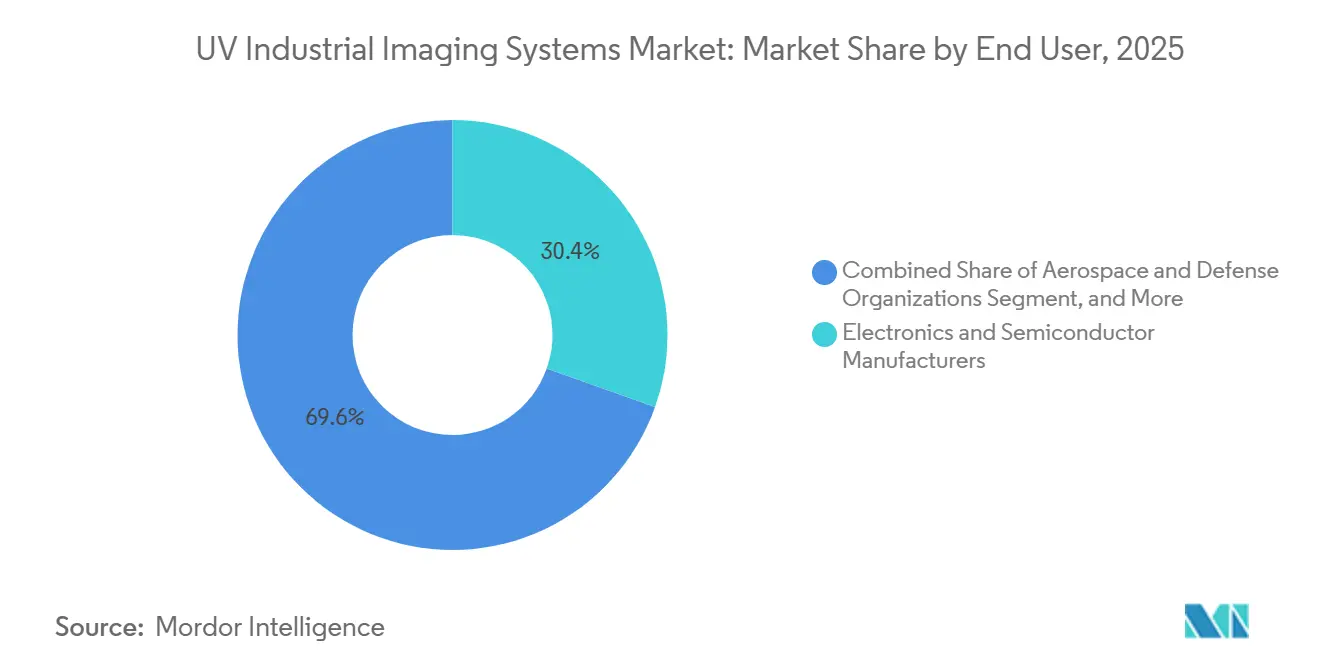
- Par utilisateur final, les fabricants d'électronique et de semi-conducteurs détenaient une part de 30,44 % en 2025, tandis que les opérateurs de services publics et de réseaux électriques devraient se développer à un CAGR de 7,44 % jusqu'en 2031.
- Par configuration du système, les systèmes de vision industrielle intégrés détenaient une part de 36,39 % en 2025, tandis que les systèmes portables et portatifs devraient se développer à un CAGR de 7,58 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,92 % du marché des systèmes d'imagerie industrielle UV en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'imagerie industrielle UV
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Détection des défauts dans les semi-conducteurs et l'électronique avancée | +2.1% | Mondial, plus fort en Asie-Pacifique, notamment en Chine, en Corée du Sud, à Taïwan et au Japon | Court terme (≤ 2 ans) |
| Fabrication zéro défaut et contrôle qualité en ligne | +1.5% | Mondial, avec les volumes les plus importants en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Classification assistée par IA des défauts de surface subvisibles | +1.0% | Amérique du Nord et Asie-Pacifique, avec des retombées en Europe | Moyen terme (2-4 ans) |
| Tri sélectif UV et identification des matériaux | +0.7% | Europe et Asie-Pacifique, où l'infrastructure de recyclage est avancée | Moyen terme (2-4 ans) |
| Expansion de l'inspection UV dans la fabrication de cellules solaires | +0.5% | Asie-Pacifique et Moyen-Orient et Afrique, avec une pertinence croissante en Europe | Long terme (≥ 4 ans) |
| Détection portable des décharges électriques et de l'effet couronne | +0.4% | Mondial, avec une forte pertinence au Moyen-Orient et en Afrique et dans les zones d'expansion du réseau en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Détection des défauts dans les semi-conducteurs et l'électronique avancée
L'imagerie UV soutient la protection du rendement aux nœuds avancés des semi-conducteurs, où les particules et les irrégularités de bord peuvent affecter les performances des dispositifs avant que les tests électriques ne les détectent. Les longueurs d'onde de 190 nm à 400 nm peuvent fournir un contraste pour les caractéristiques à l'échelle nanométrique que l'imagerie en lumière visible ne peut pas reproduire. Les caméras intensifiées i2Nocturn et iNocturn d'Exosens utilisent une configuration à double plaque de microcanaux de 190 nm à 300 nm pour l'inspection de plaquettes à signal faible et le développement de procédés. L'IMX487 de Sony prend en charge la capture de 200 nm à 400 nm et permet une plateforme de capteur commune entre les fournisseurs de caméras UV.[1]Sony Semiconductor Solutions Group, « Technologie de capteur d'image UV », Sony Semiconductor Solutions Group, sony-semicon.com. Cette standardisation lie le choix de la caméra aux images de défauts utilisées dans les modèles de classification en aval. Elle place également la disponibilité des équipements, l'historique d'étalonnage et la compatibilité logicielle au cœur des décisions d'achat sur le marché des systèmes d'imagerie industrielle UV. Pour les installations de fabrication de pointe, la perte de débit de plaquettes lors des temps d'arrêt d'inspection peut être aussi conséquente que le coût initial de l'équipement. Les fournisseurs sont donc sous pression pour fournir des enregistrements d'étalonnage fiables et un support logiciel à long terme. La décision matérielle devient une décision de plateforme car la qualité de l'image peut fixer la limite des performances analytiques futures.
Fabrication zéro défaut et contrôle qualité en ligne
L'inspection UV en ligne à couverture totale remplace l'échantillonnage périodique dans certaines opérations de semi-conducteurs, d'automobile, d'aérospatiale et d'électronique. Onto Innovation a décrit une plateforme pilotée par l'IA qui a atteint 95 % de défauts parasites en moins et une couverture à 100 % au niveau de la plaquette grâce au filtrage en ligne et à la classification de la plaquette entière.[2]Tang et al., « Inspection optique automatisée basée sur la vision pour le contrôle qualité en temps réel », The International Journal of Advanced Manufacturing Technology, link.springer.com. Une étude de 2026 sur des lignes d'embouteillage à produits mixtes a rapporté une précision de 100 % en matière de couleur et de SKU avec un système d'inspection hybride par apprentissage profond.[3]Divers auteurs, « Inspection évolutive pilotée par l'IA pour le filtrage des nuisances en ligne et la classification des motifs sur plaquette entière », SPIE Proceedings, spiedigitallibrary.org. Ces résultats soutiennent l'utilisation de l'inspection automatisée, où les défauts non détectés peuvent créer une exposition contractuelle, sécuritaire ou de garantie. Les déploiements en ligne créent également des bibliothèques d'images de défauts qui deviennent plus utiles à mesure que les données de production s'accumulent. Cela peut augmenter les coûts de changement car le remplacement des équipements peut également nécessiter la reconstruction de données et de flux de travail d'inspection validés. Dans les contrats automobiles et aérospatiaux, l'impact financier des défauts échappés est de plus en plus mesurable. Cela fait passer l'inspection d'une dépense d'ingénierie à une exigence de gestion des risques. Une approbation plus rapide de ces systèmes peut suivre lorsque la valeur d'évitement est claire. Cela donne également aux fabricants une raison d'appliquer la même discipline à plusieurs étapes de production. Dans les contrats automobiles et aérospatiaux, l'impact financier des défauts échappés est de plus en plus mesurable. Cela fait passer l'inspection d'une dépense d'ingénierie à une exigence de gestion des risques. Une approbation plus rapide de ces systèmes peut suivre lorsque la valeur d'évitement est claire.
Classification assistée par IA des défauts de surface subvisibles
L'IA aide à résoudre la difficulté de séparer les vrais défauts submicroniques des artefacts dans les images UV à faible contraste. Une étude d'inspection VCSEL de 2026 a rapporté une précision globale de 98,7 % et a réduit le temps d'inspection de 17,7 secondes à 1,5 seconde par unité. Des recherches de l'Université d'Aalborg ont également rapporté un tri de minéraux guidé par UV-C avec une précision de classification de 76 % et un taux de succès d'actionnement robotique de 83,5 % sur des déchets de magnésite mixtes. Les fournisseurs qui proposent des modèles pour des matériaux ou des types de défauts particuliers peuvent réduire le temps nécessaire au déploiement d'une application d'inspection. Leurs offres dépendent moins des ressources internes de vision industrielle du client. Les classes de défauts rares restent difficiles à capturer en production normale. La génération de défauts synthétiques est envisagée comme moyen de créer des exemples d'entraînement supplémentaires. Cela pourrait réduire le temps nécessaire à la validation des applications pour de nouvelles formes et de nouveaux matériaux de produits. La recherche sur la génération de défauts synthétiques aborde également la disponibilité limitée d'images de défauts rares. Cela fait des bibliothèques logicielles un différenciateur important au sein du marché des systèmes d'imagerie industrielle UV. Un fournisseur disposant de modèles testés peut raccourcir la période de déploiement de plusieurs mois à plusieurs semaines. Cela réduit le besoin pour les clients de développer des capacités internes d'étiquetage d'images et de développement de modèles. Cela augmente également l'importance de la profondeur et de l'étendue de la bibliothèque de défauts du fournisseur.
Tri sélectif UV et identification des matériaux
L'imagerie UV peut révéler des différences de matériaux qui ne sont pas apparentes sous un éclairage visible. Une étude du Journal of Fluorescence de 2025 a utilisé la fluorescence induite par laser et la réflectance hyperspectrale pour distinguer le polyamide blanc du bois visuellement similaire et du métal oxydé. Une étude du Microchemical Journal a rapporté une cartographie complète de la composition de la face des comprimés en moins de 4 millisecondes et a indiqué que la méthode était 285 000 fois plus rapide que l'imagerie chimique Raman pour le même champ de vision. Sony a conçu l'IMX487 pour le tri à grande vitesse, avec une capture à obturateur global jusqu'à 193 images par seconde. Ces capacités sont pertinentes pour le recyclage, la vérification pharmaceutique, l'authentification et le classement de la qualité agricole. Les installations de référence dans le recyclage peuvent donner aux fournisseurs des données d'application que les entrants ultérieurs n'auront pas. Ces données peuvent façonner la confiance des clients et les spécifications des systèmes au fil du temps. Cela soutient une opportunité à plus long terme sur le marché des systèmes d'imagerie industrielle UV. Les installations de recyclage doivent identifier avec précision les matériaux lorsque le tri visuel ne peut pas distinguer leur composition. Les utilisateurs pharmaceutiques peuvent également appliquer la méthode à la vérification du contenu sans échantillonnage invasif. Ces utilisations élargissent la demande au-delà des applications de semi-conducteurs qui ont historiquement ancré l'imagerie UV.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des optiques et capteurs optimisés pour l'UV | -1.2% | Mondial, plus fort sur les marchés d'Asie du Sud et du Sud-Est et d'Afrique sensibles aux prix | Court terme (≤ 2 ans) |
| Obsolescence accélérée des plateformes de capteurs UV | -0.8% | Mondial, avec des effets précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Charge d'étalonnage UV, de sécurité et de qualification des opérateurs | -0.5% | Mondial, plus sévère là où la capacité de main-d'œuvre technique spécialisée est limitée | Court terme (≤ 2 ans) |
| Ensembles de données de référence limités pour la classification des défauts UV | -0.4% | Mondial, plus aigu dans les déploiements de systèmes dépendants de l'IA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des optiques et capteurs optimisés pour l'UV
Les optiques qui transmettent des longueurs d'onde inférieures à 350 nm nécessitent des matériaux et des procédés de fabrication qui augmentent les coûts des systèmes. Les composants en silice fondue et en fluorure de calcium nécessitent un polissage précis et des environnements de production contrôlés. JENOPTIK a ouvert une installation de micro-optique de 100 millions EUR à Dresde en mai 2025, rapportée à 109 millions USD, illustrant l'investissement requis pour une capacité de qualité UV. Les capteurs CMOS améliorés pour l'UV nécessitent également des revêtements, des fenêtres et des étapes de fabrication spécialisés. Ces exigences limitent les rendements et maintiennent leur coût au-dessus de celui des réseaux comparables en lumière visible. Il en résulte un schéma à deux niveaux sur le marché des systèmes d'imagerie industrielle UV, où les grandes usines de fabrication et les services publics peuvent justifier les achats plus facilement que les acheteurs sensibles aux coûts. Les fournisseurs sont concentrés en Allemagne, au Japon et aux États-Unis pour les composants optiques UV profonds qualifiés. Les contraintes de capacité peuvent donc créer un risque d'approvisionnement en plus de prix d'équipement plus élevés. Une adoption plus large dépend de conceptions de capteurs avec des exigences optiques plus simples et de meilleurs rendements de fabrication.
Obsolescence accélérée des plateformes de capteurs UV
Les architectures CMOS sensibles aux UV évoluent rapidement, ce qui peut raccourcir la durée de vie économique utile des équipements installés. L'IMX487 est devenu une plateforme de génération actuelle commune parmi les fournisseurs de caméras UV industrielles. Cela améliore l'adoption mais peut élargir l'écart de capacité avec les systèmes CCD et CMOS améliorés pour l'UV antérieurs. Les acheteurs qui ont installé des systèmes entre 2021 et 2023 peuvent faire face à une différence significative de capacité des capteurs. La différence peut affecter les formats de données et les performances des classificateurs disponibles dans leurs usines automatisées. Cela rend la planification des investissements plus difficile pour les utilisateurs finaux de taille moyenne. Les acheteurs disposant d'équipements antérieurs peuvent faire face à des problèmes de compatibilité impliquant l'analyse, les mises à jour logicielles, les formats d'image et les systèmes d'automatisation d'usine. Les utilisateurs de taille moyenne peuvent donc préférer des contrats d'intégration qui transfèrent le risque de remplacement au fournisseur. Les fournisseurs proposant des mises à niveau modulaires et un support logiciel multigénérationnel sont mieux positionnés pour réduire cette préoccupation. Les équipements antérieurs peuvent avoir une valeur de revente limitée lorsqu'ils ne peuvent pas répondre aux exigences actuelles en matière d'imagerie et de logiciels. Cela exerce une pression supplémentaire sur les fournisseurs pour qu'ils proposent des voies de mise à niveau définies. Cela peut également faire évoluer les revenus vers des arrangements de services continus plutôt que vers des ventes de matériel ponctuelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'offre : les plateformes logicielles remodèlent les modèles de revenus axés sur le matériel
Les caméras UV détenaient 38,21 % du segment du type d'offre en 2025. Le dispositif d'imagerie reste central dans les achats de systèmes car il détermine la sensibilité, la résolution, la vitesse et la qualité des données. Les objectifs, filtres et fenêtres UV constituent une catégorie d'accessoires à forte intensité de capital. Les composants en silice fondue de haute pureté pour les utilisations inférieures à 350 nm peuvent impliquer des prix premium et des délais de livraison plus longs. Cela crée une deuxième exposition aux coûts lorsque les acheteurs se concentrent uniquement sur le prix de la caméra. L'éclairage LED a remplacé de nombreuses applications de lampes à arc au mercure. Les sources LED réduisent la consommation d'énergie, prolongent la durée de vie opérationnelle et permettent la sélection de longueurs d'onde pour les tâches d'inspection UV-A, UV-B ou UV-C. Le matériel d'acquisition d'images détermine également si les caméras haute résolution peuvent transférer des données à des vitesses de ligne de production. Le secteur des systèmes d'imagerie industrielle UV nécessite de plus en plus des interfaces 5GigE et 10GigE pour ces applications à débit plus élevé. Les services et l'intégration deviennent plus importants, où les acheteurs sélectionnent un système validé complet plutôt que des composants individuels.
Les logiciels et l'analyse devraient se développer à un CAGR de 7,66 % jusqu'en 2031. Ce changement reflète le passage du traitement à seuil fixe vers la classification basée sur l'apprentissage qui peut être réentraînée à mesure que les produits, les matériaux et les catégories de défauts changent. Une revue de 2025 a conclu que l'inspection visuelle par IA a des applications viables dans la classification, la détection et la segmentation industrielles MDPI. Cela soutient l'utilisation d'analyses spécifiques à l'UV plutôt que des seuls outils génériques de vision industrielle. Le marché des systèmes d'imagerie industrielle UV devient donc plus dépendant de la capacité à traduire les images en décisions reproductibles. La sensibilité du matériel reste nécessaire, mais elle ne remplace pas l'analyse spécifique à l'application. Les analyses par abonnement peuvent aider les fournisseurs à réduire leur dépendance aux cycles d'achat d'équipements irréguliers. L'approche peut également renforcer la fidélisation des clients grâce à un support logiciel continu et à l'amélioration des modèles. Les revenus des services et de l'intégration peuvent bénéficier lorsque les acheteurs automobiles, aérospatiaux et pharmaceutiques sélectionnent des systèmes clés en main. De tels contrats peuvent rendre l'adoption technologique plus gérable pour les entreprises sans équipes d'imagerie spécialisées. Ils peuvent également transférer une partie de la responsabilité de mise à jour technologique de l'utilisateur final au fournisseur de systèmes. Ce modèle peut augmenter la participation récurrente au marché des systèmes d'imagerie industrielle UV.


Par plage spectrale : la base installée de l'UV-A masque la dynamique structurelle de l'UV-C
L'imagerie UV-A détenait 53,46 % du segment de la plage spectrale en 2025. Les optiques en silice fondue disponibles dans le commerce et les sources LED industrielles soutiennent son utilisation large dans la fabrication, le travail médico-légal et l'inspection alimentaire. Les applications de fluorescence UV-A peuvent fonctionner avec des plateformes de caméras industrielles établies. L'UV-B sert des tâches plus étroites, notamment l'analyse chimique des feuilles de support photovoltaïques et certaines évaluations de fluorescence pharmaceutique. Ses longueurs d'onde peuvent révéler des signatures que les systèmes UV-A ou UV-C ne montrent pas avec un contraste égal. Ces différences spécifiques aux applications maintiennent la pertinence de l'UV-B malgré son rôle plus restreint. Les fabricants solaires utilisent la sélection de longueurs d'onde pour identifier la dégradation et les caractéristiques des matériaux difficiles à examiner avec la lumière visible. L'UV-A reste le choix pratique là où la large disponibilité et la compatibilité des composants établis importent le plus. Sa base installée reflète la capacité à configurer des plateformes d'éclairage, d'optiques et de caméras pour de nombreuses tâches de fluorescence. Les acheteurs peuvent l'utiliser pour l'inspection automobile, alimentaire et pharmaceutique sans les exigences en composants associées aux équipements UV profonds. Cette flexibilité soutient sa position de leader continue sur le marché des systèmes d'imagerie industrielle UV.
L'imagerie UV-C devrait se développer à un CAGR de 7,78 % jusqu'en 2031. L'inspection des semi-conducteurs à 193 nm et 266 nm nécessite des longueurs d'onde courtes pour la sensibilité aux défauts inférieurs à 150 nm. L'inspection des services publics bénéficie également de la bande aveugle solaire de 220 nm à 280 nm, qui réduit les interférences de la lumière solaire. Une étude de 2026 sur l'imagerie ultraviolette par drone pour les équipements de 220 kV a rapporté plus de 90 % d'identification des défauts de décharge en phase précoce. Exosens propose la caméra intensifiée i2Nocturn de 190 nm à 300 nm avec une résolution de 1936×1216 et une sensibilité au photon unique. Ces spécifications conviennent à l'inspection de plaquettes et à la détection de l'effet couronne où les niveaux de lumière sont faibles. Les solutions UV-C restent plus exigeantes en optiques et en coût. Leur avantage de performance est le plus fort là où les courtes longueurs d'onde ou l'utilisation en extérieur en plein jour sont essentielles. Cela rend leur proposition de valeur plus spécialisée que celle des équipements UV-A. Le marché des systèmes d'imagerie industrielle UV peut donc soutenir des stratégies de produits spectraux distinctes.
Par technologie d'imagerie : les plateformes conventionnelles se stabilisent tandis que l'hyperspectral perturbe les adjacences
L'imagerie UV conventionnelle détenait 64,16 % du segment de la technologie d'imagerie en 2025. Sa base installée est soutenue par l'inspection de surface de plaquettes, l'identification des matériaux et les utilisations de contrôle qualité avec des cibles de défauts définies. La capture à balayage de surface monobande est adéquate lorsque la signature spectrale pertinente est connue. Cela maintient les plateformes conventionnelles adaptées à de nombreuses tâches de production répétables. L'imagerie UV intensifiée traite les tâches avec un flux de photons très faible. Celles-ci comprennent la détection de l'effet couronne à photon unique, l'inspection de plaquettes en champ sombre et l'imagerie scientifique résolue en temps. Exosens, Lambert Instruments et des spécialistes similaires servent ces applications exigeantes. Les systèmes multispectraux sélectionnent un groupe limité de bandes de longueurs d'onde pour l'empreinte digitale des comprimés, la vérification de documents et la détection d'encres fluorescentes. Cela peut préserver les informations chimiques pertinentes tout en évitant les exigences de traitement de la capture spectrale continue. C'est utile là où un petit groupe de pics d'absorption ou d'émission moléculaires porte le signal d'identification nécessaire. La largeur de bande hyperspectrale complète peut être inutile dans ces cas. Le choix entre les approches conventionnelles, multispectrales, intensifiées et hyperspectrales est donc lié au problème d'inspection, et pas seulement à la capacité de la caméra.
L'imagerie UV hyperspectrale devrait se développer à un CAGR de 7,92 % jusqu'en 2031. Les réseaux de détecteurs peuvent capturer des bandes spectrales continues sur la plage UV lors d'une acquisition à vitesse de production. Headwall Photonics indique que l'imagerie UV hyperspectrale détecte des signatures de matériaux liées aux interactions moléculaires UV qui peuvent être invisibles en imagerie visible ou NIR. Cela soutient l'analyse des revêtements, l'inspection des semi-conducteurs, la vérification des ingrédients alimentaires et l'identification médico-légale. Vieworks a présenté des caméras UV, NIR et SWIR au SPIE Photonics West 2025. Ses démonstrations comprenaient la détection de contaminants alimentaires et de défauts de matériaux non visibles avec des caméras standard. Le secteur des systèmes d'imagerie industrielle UV peut utiliser des systèmes hyperspectraux là où un enregistrement spectral large a plus de valeur qu'une seule réponse de fluorescence. La contrepartie est une complexité de traitement plus élevée et des besoins d'intégration spécifiques à l'application. Ces exigences peuvent favoriser les fournisseurs disposant de capacités d'analyse spectrale établies. Elles élargissent également le champ d'activité adressable du marché des systèmes d'imagerie industrielle UV.
Par format de caméra : la dominance du balayage de surface reflète l'architecture des lignes de production
Les caméras à balayage de surface détenaient 48,52 % du segment du format de caméra en 2025. Elles sont largement utilisées aux points d'inspection fixes avec un champ de vision délimité. Les stations d'inspection fixes peuvent également contrôler l'éclairage UV plus précisément que les environnements de terrain mobiles. Les caméras à balayage linéaire soutiennent les applications de bande continue et de convoyeur à grande vitesse. L'électronique flexible, l'emballage et l'inspection des matériaux solaires peuvent reconstruire des images bidimensionnelles à partir de captures de lignes successives. Les caméras scientifiques et refroidies servent des tâches à faible volume nécessitant des expositions plus longues et un faible bruit de courant d'obscurité. Les instituts de recherche, les laboratoires médico-légaux et les instruments pharmaceutiques sont des utilisateurs typiques. Ces formats soutiennent la détection de fluorescence UV en traces, où la vitesse est secondaire par rapport à la qualité du signal.
Les caméras haute vitesse devraient se développer à un CAGR de 7,83 % jusqu'en 2031. La surveillance du durcissement UV des semi-conducteurs, le contrôle de l'ablation laser et le tri des puces nécessitent une capture résolue en temps à des cadences de l'ordre du kilohertz. La famille ace 2 X UV de Basler utilise le capteur IMX487 de Sony et offre 8,1 mégapixels de 200 nm à 400 nm. Les caméras offrent des options 5GigE et USB3.0 pour l'intégration dans l'automatisation industrielle. La demande de systèmes portables et portatifs augmente également le besoin de modules de caméra compacts et à faible consommation d'énergie. Ces exigences diffèrent des systèmes de ligne de production fixes et intégrés en rack. L'opportunité pour les fournisseurs est d'adapter la conception optique, d'alimentation et de manipulation pour les techniciens de terrain. Cela crée une voie de développement de produits qui n'est pas entièrement couverte par les produits à balayage de surface grand public. Les systèmes de terrain ont besoin de caractéristiques de manipulation qui diffèrent des caméras à montage fixe. Ils ont également besoin d'une gestion pratique de l'alimentation et d'une construction robuste pour les environnements de maintenance. Ces choix de conception peuvent déterminer si l'imagerie UV s'intègre dans le flux de travail habituel d'un technicien. Ils peuvent étendre la portée pratique du marché des systèmes d'imagerie industrielle UV.
Par utilisateur final : l'électronique ancre la demande tandis que les services publics élargissent le périmètre
Les fabricants d'électronique et de semi-conducteurs détenaient 30,44 % du segment des utilisateurs finaux en 2025. L'inspection UV est utilisée dans la production avancée de plaquettes, des contrôles de propreté de surface à la revue des motifs post-gravure. Les utilisateurs pharmaceutiques et des sciences de la vie constituent un autre groupe important d'utilisateurs. Une étude du Microchemical Journal de 2025 a rapporté une couverture de la surface des comprimés en moins de 4 millisecondes. Elle a également rapporté une erreur de prédiction relative de 4,59 % dans la détermination des principes actifs pharmaceutiques par analyse en composantes principales. Les exigences des Bonnes Pratiques de Fabrication affectent le moment où les utilisateurs pharmaceutiques peuvent remplacer les tests établis par des méthodes UV en ligne. Les utilisateurs automobiles utilisent l'imagerie UV pour l'uniformité des revêtements, la détection de fuites fluorescentes et l'inspection des cordons d'adhésif. Les utilisateurs aérospatiaux et de défense emploient des tests de pénétration fluorescente et l'inspection de délaminage des composites dans le cadre de procédures critiques pour la sécurité.
Les opérateurs de services publics et de réseaux électriques devraient se développer à un CAGR de 7,44 % jusqu'en 2031. La détection précoce de l'effet couronne peut aider les opérateurs de réseau à réduire le risque de pannes de transmission imprévues. Les caméras UV-C montées sur drone permettent également l'inspection des actifs haute tension sous tension sans exposer le personnel à proximité. Les producteurs de produits alimentaires, de boissons et de biens de consommation utilisent l'imagerie UV-A pour les contrôles d'hygiène, le dépistage des aflatoxines et les marques d'authentification des emballages. Leurs choix de systèmes dépendent souvent de la facilité avec laquelle les équipements UV se connectent aux lignes de convoyeurs en lumière visible existantes. Les laboratoires environnementaux et médico-légaux utilisent des caméras scientifiques refroidies pour l'analyse de substances en traces et de documents. Ces utilisations spécialisées peuvent commander des prix de vente plus élevés pour les fournisseurs. Le marché des systèmes d'imagerie industrielle UV combine donc des applications d'usine à volume élevé avec des niches plus petites et techniquement exigeantes. Chaque groupe a des critères différents en matière de sensibilité d'imagerie, d'intégration et de conception des flux de travail. Les utilisateurs d'usine privilégient la répétabilité et le débit. Les utilisateurs de laboratoire peuvent accorder plus d'importance au faible bruit et à la détection précise de la fluorescence.
Par configuration du système : les plateformes intégrées maintiennent leur part, les systèmes portables captent de nouveaux cas d'usage
Les systèmes de vision industrielle intégrés détenaient 36,39 % du segment de la configuration du système en 2025. Les constructeurs de machines OEM favorisent les assemblages qui combinent caméra, éclairage, optiques et analyse dans un seul package validé. Un système unifié peut être garanti et entretenu en tant qu'unité unique. Les plateformes OEM modulaires servent les fabricants d'équipements qui ont besoin de facteurs de forme personnalisés pour les étapes de processus de semi-conducteurs individuelles. Ils peuvent connecter les données d'inspection aux systèmes d'exécution de fabrication ou aux systèmes d'exécution de fabrication via des interfaces de programmation d'applications. Les systèmes en ligne fixes conviennent à la production de films, de feuilles, de verre et de circuits imprimés. Ils fonctionnent en continu pour la vérification du durcissement UV et la détection de contamination. Les processus continus ne peuvent pas facilement dépendre d'un échantillonnage hors ligne lorsque les défauts doivent être trouvés à la vitesse de la ligne. Les conceptions intégrées peuvent combiner les composants d'imagerie avec des analyses déjà validées pour l'équipement. Cela aide les constructeurs de machines à gérer les exigences de garantie, de service et d'installation via un seul package. Les caméras autonomes restent adaptées à la qualification des matériaux entrants et à l'analyse des défaillances. Ces options donnent au marché des systèmes d'imagerie industrielle UV un mélange de demande intégrée en usine et à point d'utilisation.
Les systèmes portables et portatifs devraient se développer à un CAGR de 7,58 % jusqu'en 2031. Les services publics, les dépôts de maintenance aérospatiale et les parcs solaires nécessitent une inspection là où les équipements ne peuvent pas être déplacés vers une station fixe. Des recherches sur des robots quadrupèdes équipés de caméras UV ont rapporté plus de 90 % d'identification des défauts en phase précoce sur les équipements de sous-stations de 220 kV. Les systèmes légers peuvent rapprocher la détection des décharges partielles des flux de travail de maintenance sur le terrain. Leur proposition de valeur est centrée sur la réduction des risques opérationnels, plutôt que sur l'amélioration du rendement en usine. Ils introduisent également l'imagerie UV aux équipes d'installations et aux techniciens qui n'ont pas traditionnellement acheté d'équipements de vision industrielle. Les outils portables peuvent rapprocher les décisions d'inspection du point de maintenance. Cela change le groupe d'acheteurs de l'ingénierie de production centralisée aux opérations de terrain. Le système doit donc fournir des résultats pouvant être interprétés sans formation approfondie en photonique. Des flux de travail clairs peuvent soutenir une adoption opérationnelle plus large. Les fournisseurs doivent donc tenir compte de la portabilité, de la consommation de la batterie, de la robustesse et d'une notation simple de la gravité. Ces besoins peuvent favoriser les systèmes qui simplifient l'interprétation de la photonique pour les utilisateurs non spécialisés.
Analyse géographique
L'Asie-Pacifique détenait 38,92 % de la part du marché des systèmes d'imagerie industrielle UV en 2025. La région combine des usines de semi-conducteurs majeures, des usines de cellules solaires et des opérations d'assemblage d'électronique grand public en Chine, en Corée du Sud, à Taïwan et au Japon. La concentration des lignes de production offre des applications d'inspection répétées dans plusieurs secteurs. Cela crée une base importante pour les fournisseurs de composants et les intégrateurs de systèmes. Cela lie également la demande régionale aux cycles d'investissement de la fabrication de semi-conducteurs et de solaire. L'Inde émerge comme un centre secondaire grâce aux incitations à la fabrication d'électronique soutenues par le gouvernement. Le Japon et la Corée du Sud servent à la fois de marchés finaux et de sources importantes de composants UV. L'Amérique du Sud reste à un stade plus précoce, avec une demande dans l'inspection de fluorescence agricole, la surveillance du pétrole et du gaz et l'authentification des emballages.
L'Amérique du Nord détenait une part significative en 2025, soutenue par les applications aérospatiales, de défense, pharmaceutiques, de semi-conducteurs et de services publics. Les usines à nœuds avancés sont d'importants acheteurs de systèmes d'inspection intensifiés et UV profonds. La région dispose également d'une concentration de développeurs de logiciels pouvant soutenir les déploiements UV-IA intégrés. L'Europe combine la demande d'inspection industrielle avec l'approvisionnement en optiques de précision, notamment la capacité élargie de micro-optique de Dresde de JENOPTIK.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,93 % jusqu'en 2031. L'investissement dans l'énergie solaire et la modernisation du réseau dans la région soutiennent la demande. La demande actuelle de l'Afrique est concentrée dans les opérations minières et électriques d'Afrique du Sud. Une adoption plus large dépendra des politiques industrielles régionales et des exigences de qualité de la fabrication orientée vers l'exportation. Les conditions de terrain rendent également la protection contre la poussière et les systèmes durables importants pour les déploiements solaires et de services publics. Les fournisseurs qui combinent le matériel d'imagerie avec des outils d'analyse simples peuvent réduire les obstacles à la mise en œuvre. Cela est particulièrement pertinent là où les compétences d'inspection spécialisées sont limitées. Ces conditions peuvent façonner le rythme auquel le marché des systèmes d'imagerie industrielle UV se développe dans la région. Les mêmes conditions peuvent favoriser les fournisseurs qui proposent des systèmes complets prêts pour le terrain et un support technique direct.

Paysage concurrentiel
Le marché des systèmes d'imagerie industrielle UV est modérément fragmenté. Basler, Allied Vision, IDS Imaging Development Systems, JAI, Baumer et Omron Sentech sont en concurrence sur de larges applications de caméras UV. Exosens, Raptor Photonics, Lambert Instruments et PCO se concentrent sur les applications à haute sensibilité avec un faible flux de photons et des besoins en UV profond. Les fournisseurs de plateformes sont en concurrence par la gamme d'applications et l'intégration analytique. Les spécialistes sont en concurrence par la sensibilité, la traçabilité de l'étalonnage et les performances en dessous de 250 nm. Les deux groupes servent des priorités différentes, de l'inspection de production répétable aux mesures difficiles en faible luminosité. Cela crée de la place pour les plateformes généralistes et les fournisseurs de photonique spécialisés. Aucune entreprise n'est présentée comme dominante sur l'ensemble des applications. Cela laisse le marché des systèmes d'imagerie industrielle UV ouvert aux plateformes larges et aux spécialistes.
Teledyne a annoncé une acquisition en attente de Varex Imaging en août 2026 pour 1,1 milliard USD. L'opération prévue élargit le portefeuille d'imagerie de Teledyne aux tubes à rayons X, aux détecteurs à panneau plat numérique, aux technologies de comptage de photons et aux logiciels. Exosens a renforcé son positionnement dans l'inspection de plaquettes grâce à du matériel technique sur l'imagerie UV en champ sombre aux nœuds avancés des semi-conducteurs. Le portefeuille de caméras UV de Basler utilise la plateforme IMX487 pour l'imagerie industrielle haute résolution. Ces mouvements montrent que la concurrence entre fournisseurs s'étend des optiques et capteurs spécialisés au support applicatif et à l'intégration de systèmes. Les fournisseurs combinent les performances des caméras avec la compatibilité logicielle et la connaissance des applications. Cela peut les aider à couvrir l'ensemble du flux de travail, plutôt que seulement l'étape de capture d'image. L'approche est pertinente là où les clients souhaitent des systèmes d'inspection responsables et validés. C'est une exigence concurrentielle centrale sur le marché des systèmes d'imagerie industrielle UV.
Les fournisseurs de logiciels d'inspection axés sur l'IA peuvent entrer dans le domaine en s'associant à des fournisseurs de matériel plutôt qu'en fabriquant des capteurs. Emergent Vision et SVS-Vistek sont en concurrence autour des interfaces haute vitesse pour l'inspection des semi-conducteurs et des écrans à panneau plat. OFIL Systems et UViRCO se concentrent sur la détection portable de l'effet couronne UV pour les services publics. La fabrication additive reste un domaine d'application ouvert pour la vérification de surface UV au niveau des couches. Les processus de lit de poudre de polymères et de métaux ont une couverture d'inspection UV établie limitée. Leurs exigences de qualité pourraient créer une future application pour l'analyse couche par couche. L'opportunité reste ouverte car aucun fournisseur établi n'a été identifié comme la servant à l'échelle commerciale.
Leaders du secteur des systèmes d'imagerie industrielle UV
Basler AG
Teledyne Technologies Incorporated
Hamamatsu Photonics K.K.
Allied Vision Technologies GmbH
JAI A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Teledyne Technologies Incorporated et Varex Imaging Corporation ont annoncé un accord de fusion définitif entièrement en espèces d'une valeur de 1,1 milliard USD. La transaction devrait être finalisée début 2027, sous réserve des approbations réglementaires et d'un vote des actionnaires de Varex.
- Janvier 2026 : Exosens SE a présenté sa série de caméras UV-C intensifiées i2Nocturn et lancé l'adaptateur d'intensificateur d'image Cricket Pro au SPIE Photonics West 2026 à San Francisco. Le Cricket Pro prend en charge les intensificateurs d'image à zone active de 18 mm ou 25 mm de 130 nm à 900 nm.
- Mai 2025 : JENOPTIK a inauguré une installation de production de micro-optique de 100 millions EUR (109 millions USD) à Dresde, en Allemagne. L'installation a élargi la capacité pour les optiques compatibles UV de haute précision utilisées dans l'inspection de lithographie des semi-conducteurs, les applications laser médicales et les systèmes d'imagerie industrielle UV.
- Janvier 2025 : Vieworks Co., Ltd. a mis en avant sa gamme de caméras industrielles UV, NIR et SWIR au SPIE Photonics West 2025 à San Francisco. La société a présenté des caméras UV pour les contaminants alimentaires cachés et les défauts de matériaux non visibles avec des systèmes en lumière visible.


Portée du rapport mondial sur le marché des systèmes d'imagerie industrielle UV
Le marché des systèmes d'imagerie industrielle UV désigne les caméras spécialisées et les solutions d'imagerie qui capturent et analysent la lumière ultraviolette (UV), généralement dans la plage de 10 à 400 nm, pour l'inspection sans contact, la détection des défauts et la surveillance des processus dans les environnements industriels. Ces systèmes comprennent des caméras UV sensibles à balayage de surface et linéaire, des objectifs, des filtres, des éclairages et des plateformes d'inspection intégrées optimisées pour les bandes UV proches, UV moyens et UV profonds/lointains.
Le rapport sur le marché des systèmes d'imagerie industrielle UV est segmenté par type d'offre (caméras UV, objectifs UV, filtres et fenêtres optiques, éclairage UV et sources d'excitation, matériel d'acquisition d'images, logiciels et analyse, et services et intégration), plage spectrale (imagerie UV-A, 315-400 nm, imagerie UV-B, 280-315 nm, et imagerie UV-C, 100-280 nm), technologie d'imagerie (imagerie UV intensifiée, imagerie UV multispectrale, imagerie UV hyperspectrale et imagerie UV conventionnelle), format de caméra (caméras à balayage de surface, caméras à balayage linéaire, caméras haute vitesse et caméras scientifiques et refroidies), utilisateur final (fabricants d'électronique et de semi-conducteurs, opérateurs de services publics et de réseaux électriques, fabricants automobiles et de transport, organisations aérospatiales et de défense, organisations pharmaceutiques et des sciences de la vie, fabricants de produits alimentaires, de boissons et de biens de consommation, instituts de recherche et universités, et laboratoires environnementaux et médico-légaux), configuration du système (systèmes de caméras autonomes, systèmes de vision industrielle intégrés, plateformes d'imagerie OEM modulaires, systèmes portables et portatifs, et systèmes d'inspection en ligne fixes), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras UV |
| Objectifs UV, filtres et fenêtres optiques |
| Éclairage UV et sources d'excitation |
| Matériel d'acquisition d'images |
| Logiciels et analyse |
| Services et intégration |
| Imagerie UV-A, 315-400 nm |
| Imagerie UV-B, 280-315 nm |
| Imagerie UV-C, 100-280 nm |
| Imagerie UV intensifiée |
| Imagerie UV multispectrale |
| Imagerie UV hyperspectrale |
| Imagerie UV conventionnelle |
| Caméras à balayage de surface |
| Caméras à balayage linéaire |
| Caméras haute vitesse |
| Caméras scientifiques et refroidies |
| Fabricants d'électronique et de semi-conducteurs |
| Opérateurs de services publics et de réseaux électriques |
| Fabricants automobiles et de transport |
| Organisations aérospatiales et de défense |
| Organisations pharmaceutiques et des sciences de la vie |
| Fabricants de produits alimentaires, de boissons et de biens de consommation |
| Instituts de recherche et universités |
| Laboratoires environnementaux et médico-légaux |
| Systèmes de caméras autonomes |
| Systèmes de vision industrielle intégrés |
| Plateformes d'imagerie OEM modulaires |
| Systèmes portables et portatifs |
| Systèmes d'inspection en ligne fixes |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type d'offre | Caméras UV | ||
| Objectifs UV, filtres et fenêtres optiques | |||
| Éclairage UV et sources d'excitation | |||
| Matériel d'acquisition d'images | |||
| Logiciels et analyse | |||
| Services et intégration | |||
| Par plage spectrale | Imagerie UV-A, 315-400 nm | ||
| Imagerie UV-B, 280-315 nm | |||
| Imagerie UV-C, 100-280 nm | |||
| Par technologie d'imagerie | Imagerie UV intensifiée | ||
| Imagerie UV multispectrale | |||
| Imagerie UV hyperspectrale | |||
| Imagerie UV conventionnelle | |||
| Par format de caméra | Caméras à balayage de surface | ||
| Caméras à balayage linéaire | |||
| Caméras haute vitesse | |||
| Caméras scientifiques et refroidies | |||
| Par utilisateur final | Fabricants d'électronique et de semi-conducteurs | ||
| Opérateurs de services publics et de réseaux électriques | |||
| Fabricants automobiles et de transport | |||
| Organisations aérospatiales et de défense | |||
| Organisations pharmaceutiques et des sciences de la vie | |||
| Fabricants de produits alimentaires, de boissons et de biens de consommation | |||
| Instituts de recherche et universités | |||
| Laboratoires environnementaux et médico-légaux | |||
| Par configuration du système | Systèmes de caméras autonomes | ||
| Systèmes de vision industrielle intégrés | |||
| Plateformes d'imagerie OEM modulaires | |||
| Systèmes portables et portatifs | |||
| Systèmes d'inspection en ligne fixes | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| France | |||
| Royaume-Uni | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Corée du Sud | |||
| Inde | |||
| Taïwan | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie industrielle UV ?
Le marché des systèmes d'imagerie industrielle UV était évalué à 530,38 millions USD en 2025 et est estimé à 563,61 millions USD en 2026. Il devrait atteindre 800,69 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de systèmes d'imagerie industrielle UV ?
La détection des défauts dans les semi-conducteurs, le contrôle qualité en ligne, la classification assistée par IA, le tri sélectif des matériaux, l'inspection solaire et la détection des décharges électriques soutiennent la demande.
Quelle plage spectrale domine les applications d'imagerie industrielle UV ?
L'imagerie UV-A détenait 53,46 % du segment de la plage spectrale en 2025, soutenue par ses optiques établies, ses LED et ses applications de fluorescence.
Quels utilisateurs finaux se développent le plus rapidement pour l'imagerie UV ?
Les opérateurs de services publics et de réseaux électriques devraient se développer à un CAGR de 7,44 % jusqu'en 2031, portés par l'inspection de l'effet couronne et des décharges partielles.
Quelle région se développe le plus rapidement pour les systèmes d'imagerie industrielle UV ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,93 % jusqu'en 2031, soutenus par l'investissement solaire et la modernisation du réseau.
Pourquoi les systèmes d'imagerie UV portables deviennent-ils plus pertinents ?
Les systèmes portables permettent l'inspection sur le terrain des infrastructures électriques, des actifs aérospatiaux et des parcs solaires qui ne peuvent pas être déplacés vers des stations d'inspection fixes.
Dernière mise à jour de la page le:



