
Größe und Marktanteil des Marktes für UV-Industrie-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
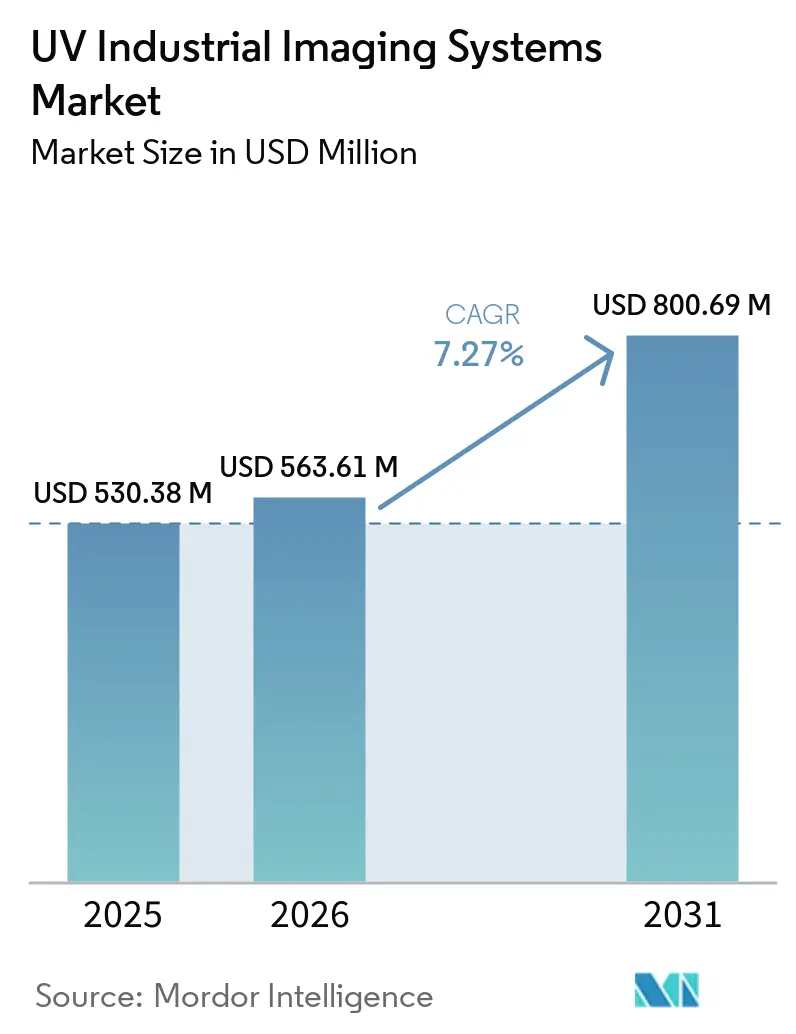
| Marktgröße (2026) | 563.61 Millionen US-Dollar |
| Marktgröße (2031) | 800.69 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
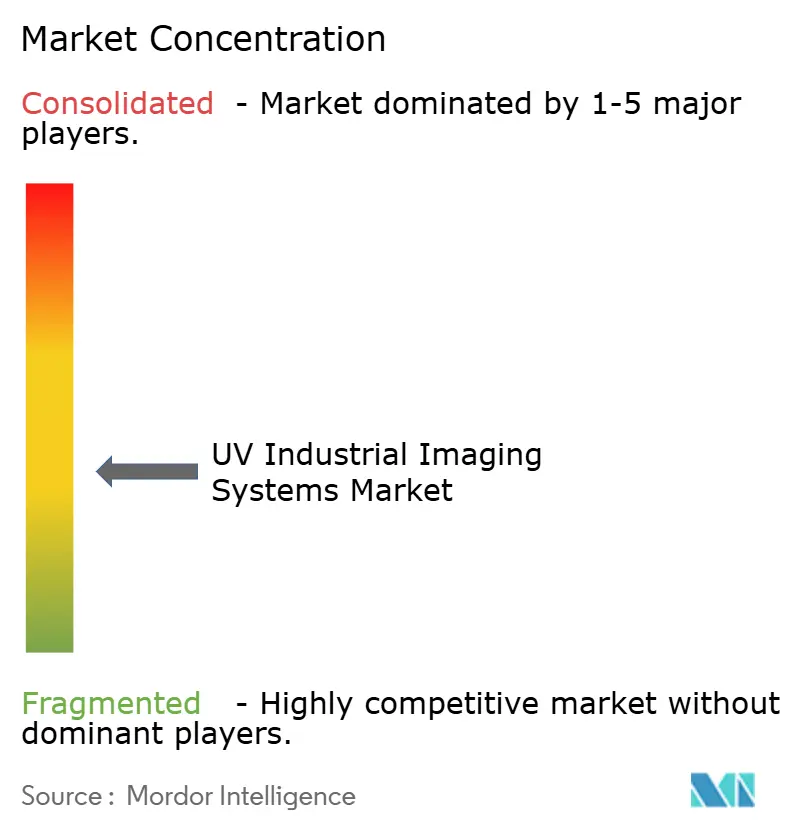
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für UV-Industrie-Bildgebungssysteme von Mordor Intelligence
Die Marktgröße für UV-Industrie-Bildgebungssysteme wurde im Jahr 2025 auf 530,38 Millionen USD geschätzt und wird voraussichtlich von 563,61 Millionen USD im Jahr 2026 auf 800,69 Millionen USD bis 2031 anwachsen, bei einer CAGR von 7,27 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch kleinere Halbleiterknoten, umfassendere Anforderungen an die Null-Fehler-Fertigung sowie Anwendungen in der Qualitätskontrolle von Solaranlagen, der Energieinfrastruktur, der pharmazeutischen Inspektion und der Materialsortierung gestützt. Die Geräteauswahl ist zunehmend mit der Qualität der für die automatisierte Klassifizierung verfügbaren Bilddaten verknüpft, was die Auswahl von Kamera, Optik und Software stärker voneinander abhängig macht. Anbieter reagieren darauf mit integrierten Systemen, Analysepaketen und spezialisierten Bildgebungsprodukten für schwierige Betriebsbedingungen. Hohe Kosten für UV-gerechte Optiken und kurze Sensoraustauschzyklen bleiben wichtige Hindernisse für Käufer mit begrenzten Investitionsbudgets. Der Markt für UV-Industrie-Bildgebungssysteme profitiert auch von Feldinspektionsanwendungen, bei denen tragbare Systeme Wartungsarbeiten in den Bereichen Versorgungsunternehmen, Luft- und Raumfahrt sowie Solarenergie unterstützen können. Diese Anwendungen erweitern den Markt für UV-Industrie-Bildgebungssysteme über die fabrikbasierte Inspektion hinaus.
Wichtigste Erkenntnisse des Berichts
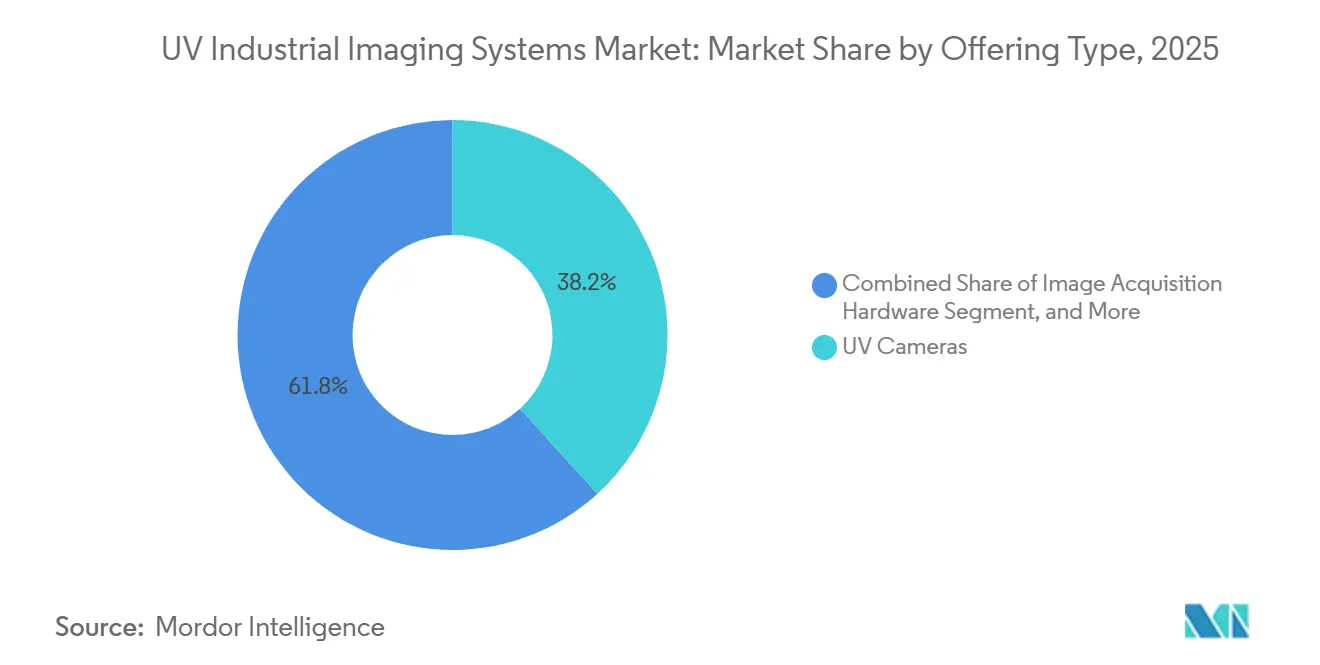
- Nach Angebotstyp hielten UV-Kameras im Jahr 2025 einen Marktanteil von 38,21 % am Markt für UV-Industrie-Bildgebungssysteme, während Software und Analysen bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen werden.
- Nach Spektralbereich hielt UV-A-Bildgebung im Jahr 2025 einen Anteil von 53,46 %, während UV-C-Bildgebung bis 2031 voraussichtlich mit einer CAGR von 7,78 % wachsen wird.
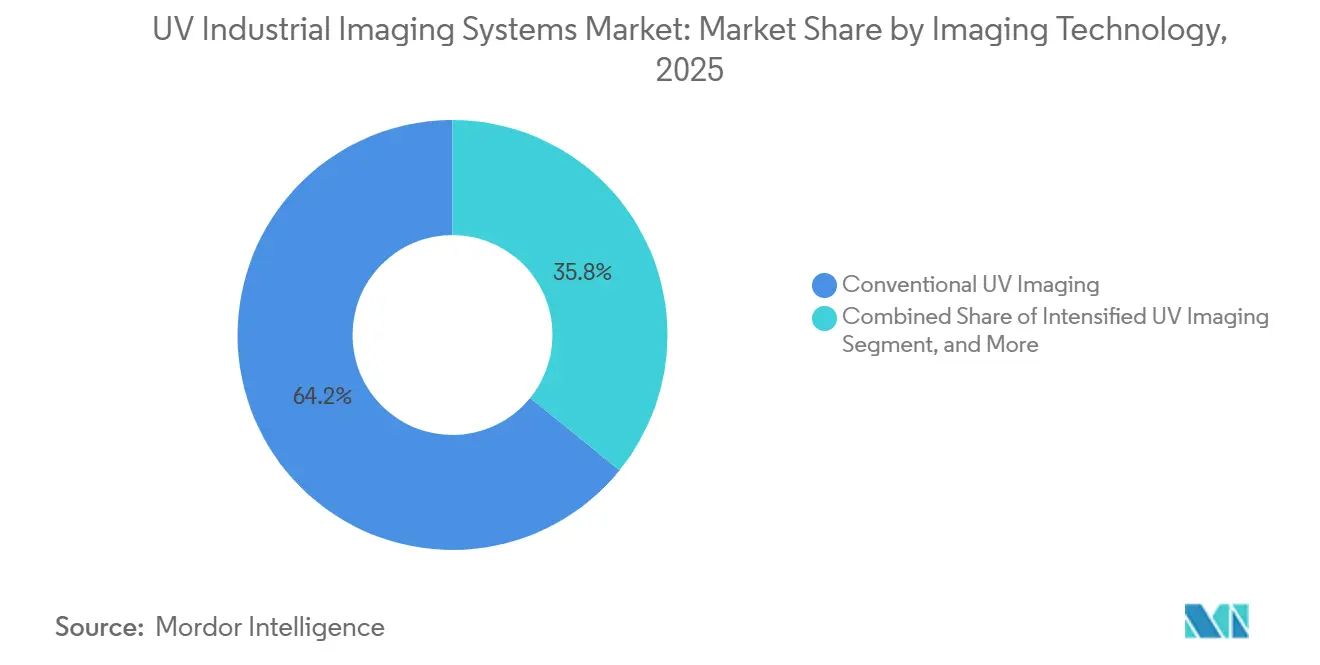
- Nach Bildgebungstechnologie hielt konventionelle UV-Bildgebung im Jahr 2025 einen Anteil von 64,16 % am Markt für UV-Industrie-Bildgebungssysteme, während hyperspektrale UV-Bildgebung bis 2031 voraussichtlich mit einer CAGR von 7,92 % wachsen wird.
- Nach Kameraformat hielten Flächenkameras im Jahr 2025 einen Anteil von 48,52 % am Markt für UV-Industrie-Bildgebungssysteme, während Hochgeschwindigkeitskameras bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen werden.
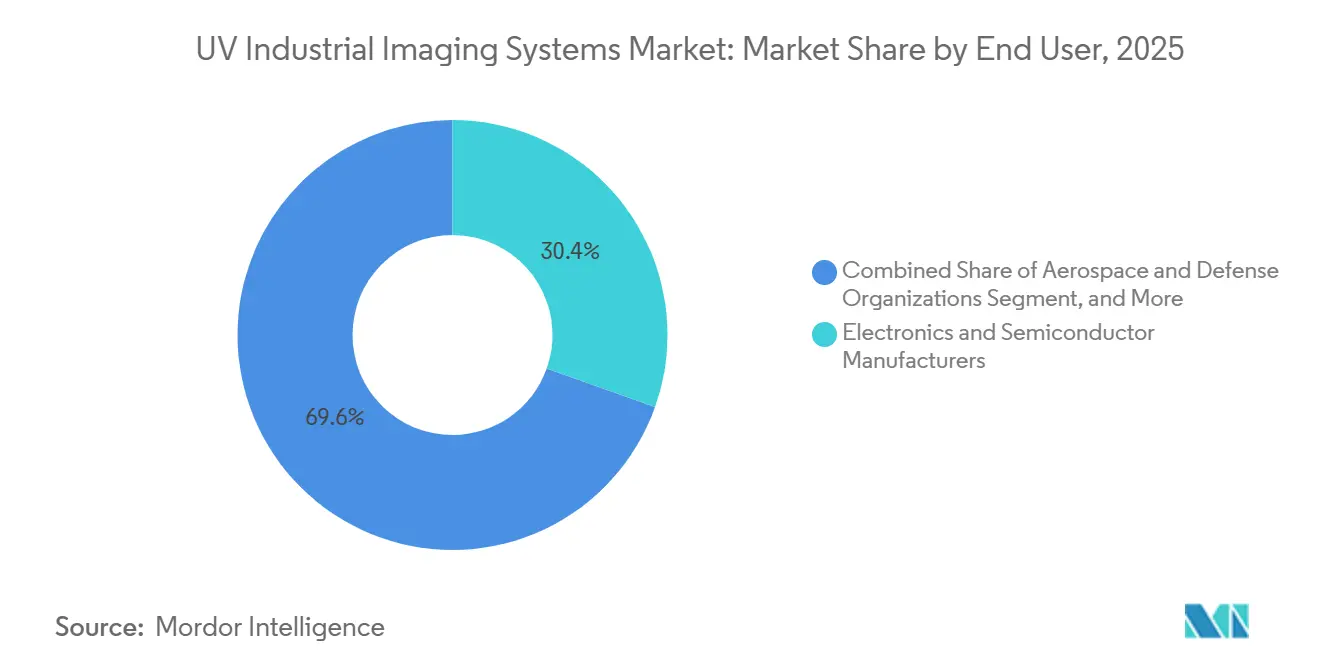
- Nach Endnutzer hielten Elektronik- und Halbleiterhersteller im Jahr 2025 einen Anteil von 30,44 %, während Versorgungsunternehmen und Betreiber von Stromnetzen bis 2031 voraussichtlich mit einer CAGR von 7,44 % wachsen werden.
- Nach Systemkonfiguration hielten integrierte Maschinenvisionssysteme im Jahr 2025 einen Anteil von 36,39 %, während tragbare und handgehaltene Systeme bis 2031 voraussichtlich mit einer CAGR von 7,58 % wachsen werden.
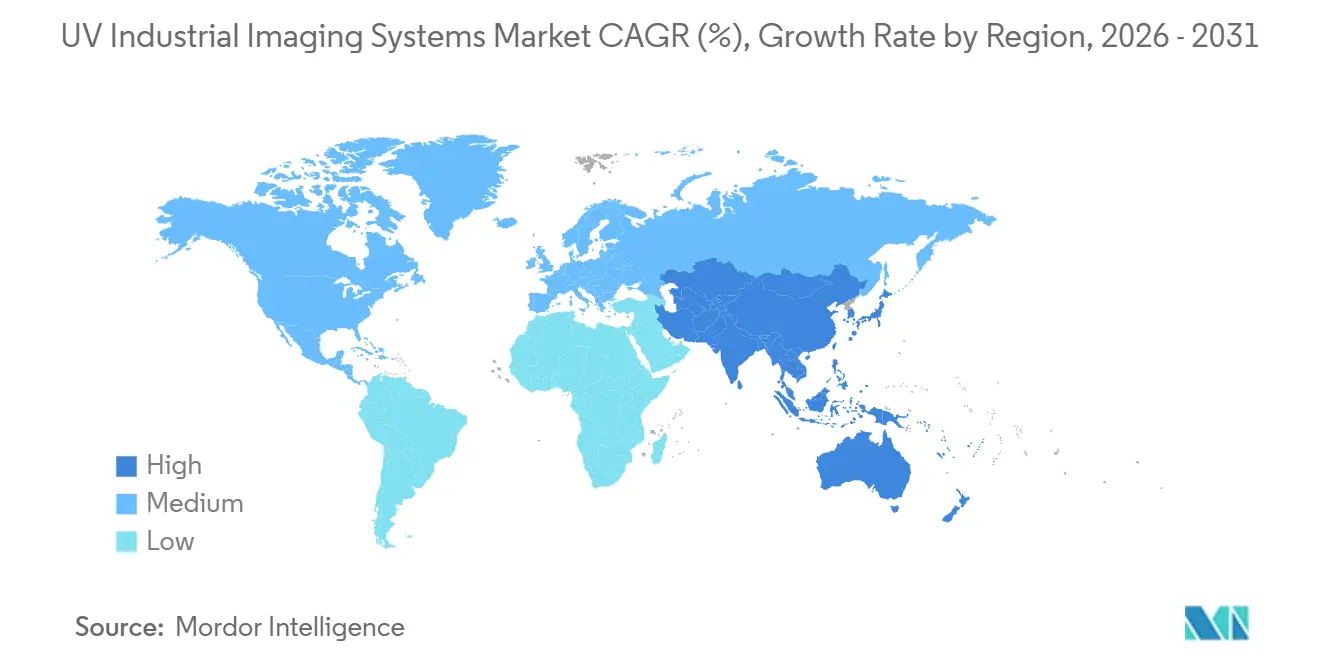
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 38,92 % am Markt für UV-Industrie-Bildgebungssysteme, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für UV-Industrie-Bildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erkennung von Defekten in Halbleitern und fortschrittlicher Elektronik | +2.1% | Global, am stärksten in Asien-Pazifik, einschließlich China, Südkorea, Taiwan und Japan | Kurzfristig (≤ 2 Jahre) |
| Null-Fehler-Fertigung und Inline-Qualitätskontrolle | +1.5% | Global, mit den größten Volumina in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Klassifizierung von subvisuellen Oberflächendefekten | +1.0% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| UV-selektive Sortierung und Materialidentifikation | +0.7% | Europa und Asien-Pazifik, wo die Recyclinginfrastruktur fortgeschritten ist | Mittelfristig (2–4 Jahre) |
| Ausweitung der UV-Inspektion in der Solarzellenfertigung | +0.5% | Asien-Pazifik und Naher Osten und Afrika, mit wachsender Relevanz in Europa | Langfristig (≥ 4 Jahre) |
| Tragbare Erkennung von elektrischen Entladungen und Korona | +0.4% | Global, mit starker Relevanz in den Netzausbaugebieten des Nahen Ostens und Afrikas sowie Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erkennung von Defekten in Halbleitern und fortschrittlicher Elektronik
UV-Bildgebung unterstützt den Ertragschutz bei fortschrittlichen Halbleiterknoten, wo Partikel und Kantenunregelmäßigkeiten die Geräteleistung beeinträchtigen können, bevor elektrische Tests sie aufdecken. Wellenlängen von 190 nm bis 400 nm können Kontrast für nanoskalige Merkmale liefern, den die Sichtlicht-Bildgebung nicht reproduzieren kann. Die intensivierten Kameras Exosens i2Nocturn und iNocturn verwenden eine doppelte Mikrokanalplatten-Konfiguration im Bereich von 190 nm bis 300 nm für die Wafer-Inspektion bei schwachen Signalen und die Prozessentwicklung. Sonys IMX487 unterstützt die Erfassung von 200 nm bis 400 nm und ermöglicht eine gemeinsame Sensorplattform für UV-Kameraanbieter.[1]Sony Semiconductor Solutions Group, "UV-Bildsensortechnologie," Sony Semiconductor Solutions Group, sony-semicon.com. Diese Standardisierung verknüpft die Kameraauswahl mit den Defektbildern, die in nachgelagerten Klassifizierungsmodellen verwendet werden. Sie macht auch Geräteverfügbarkeit, Kalibrierungshistorie und Softwarekompatibilität zentraler für Kaufentscheidungen im Markt für UV-Industrie-Bildgebungssysteme. Für führende Fertigungsanlagen kann der verlorene Wafer-Durchsatz während Inspektionsausfallzeiten ebenso folgenreich sein wie die anfänglichen Gerätekosten. Anbieter stehen daher unter Druck, zuverlässige Kalibrierungsaufzeichnungen und langfristigen Software-Support bereitzustellen. Die Hardware-Entscheidung wird zu einer Plattformentscheidung, da ihre Bildqualität die Grenze für die zukünftige Analyseleistung setzen kann.
Null-Fehler-Fertigung und Inline-Qualitätskontrolle
Die vollständige Inline-UV-Inspektion ersetzt in ausgewählten Halbleiter-, Automobil-, Luft- und Raumfahrt- sowie Elektronikvorgängen die periodische Stichprobenentnahme. Onto Innovation beschrieb eine KI-gesteuerte Plattform, die durch Inline-Filterung und Wafer-Klassifizierung auf ganzer Fläche 95 % weniger Störungsdefekte und 100 % Abdeckung auf Wafer-Ebene erzielte.[2]Tang et al., "Sichtbasierte automatisierte optische Inspektion für Echtzeit-Qualitätskontrolle," The International Journal of Advanced Manufacturing Technology, link.springer.com. Eine Studie aus dem Jahr 2026 über gemischte Abfüllanlagen berichtete von 100 % Farb- und SKU-Genauigkeit mit einem hybriden Deep-Learning-Inspektionssystem.[3]Verschiedene Autoren, "Skalierbare KI-gesteuerte Inspektion für Inline-Störungsfilterung und Wafer-Musterklassifizierung auf ganzer Fläche," SPIE Proceedings, spiedigitallibrary.org. Diese Ergebnisse unterstützen den Einsatz automatisierter Inspektion, bei der übersehene Defekte vertragliche, sicherheitstechnische oder Gewährleistungsrisiken erzeugen können. Inline-Einsätze schaffen auch Defektbildbibliotheken, die mit zunehmender Produktionsdatenakkumulation nützlicher werden. Dies kann die Wechselkosten erhöhen, da der Austausch von Geräten auch den Wiederaufbau validierter Inspektionsdaten und Arbeitsabläufe erfordern kann. In Automobil- und Luft- und Raumfahrtverträgen ist die finanzielle Auswirkung entkommener Defekte zunehmend messbar. Das verlagert die Inspektion von einem technischen Aufwand hin zu einer Risikomanagementanforderung. Eine schnellere Genehmigung dieser Systeme kann folgen, wenn der Vermeidungswert klar ist. Es gibt Herstellern auch einen Grund, dieselbe Disziplin über mehrere Produktionsstufen hinweg anzuwenden. In Automobil- und Luft- und Raumfahrtverträgen ist die finanzielle Auswirkung entkommener Defekte zunehmend messbar. Das verlagert die Inspektion von einem technischen Aufwand hin zu einer Risikomanagementanforderung. Eine schnellere Genehmigung dieser Systeme kann folgen, wenn der Vermeidungswert klar ist.
KI-gestützte Klassifizierung von subvisuellen Oberflächendefekten
KI hilft dabei, die Schwierigkeit zu bewältigen, echte submikrometer Defekte von Artefakten in kontrastarmen UV-Bildern zu trennen. Eine VCSEL-Inspektionsstudie aus dem Jahr 2026 berichtete von einer Gesamtgenauigkeit von 98,7 % und einer Reduzierung der Inspektionszeit von 17,7 Sekunden auf 1,5 Sekunden pro Einheit. Forschungen der Universität Aalborg berichteten auch von UV-C-geführter Mineralsortierung mit 76 % Klassifizierungsgenauigkeit und einer robotischen Betätigungserfolgsrate von 83,5 % bei gemischtem Magnesitabfall. Anbieter, die Modelle für bestimmte Materialien oder Defekttypen bereitstellen, können die Zeit reduzieren, die für den Einsatz einer Inspektionsanwendung benötigt wird. Ihre Angebote sind weniger abhängig von den internen Maschinenvisions-Ressourcen eines Kunden. Seltene Defektklassen bleiben schwer in der normalen Produktion zu erfassen. Die synthetische Defektgenerierung wird als Möglichkeit zur Erstellung zusätzlicher Trainingsbeispiele in Betracht gezogen. Dies könnte die Zeit reduzieren, die zur Validierung von Anwendungen für neue Produktformen und Materialien benötigt wird. Forschungen zur synthetischen Defektgenerierung befassen sich auch mit der begrenzten Verfügbarkeit von Bildern seltener Defekte. Dies macht Software-Bibliotheken zu einem wichtigen Differenzierungsmerkmal im Markt für UV-Industrie-Bildgebungssysteme. Ein Anbieter mit getesteten Modellen kann den Einsatzzeitraum von Monaten auf Wochen verkürzen. Dies reduziert den Bedarf der Kunden, interne Bildkennzeichnungs- und Modellentwicklungskapazitäten aufzubauen. Es erhöht auch die Bedeutung der Tiefe und Breite der Defektbibliothek des Anbieters.
UV-selektive Sortierung und Materialidentifikation
UV-Bildgebung kann Materialunterschiede aufdecken, die unter sichtbarer Beleuchtung nicht erkennbar sind. Eine Studie im Journal of Fluorescence aus dem Jahr 2025 verwendete laserinduzierte Fluoreszenz und hyperspektrale Reflexion, um weißes Polyamid von optisch ähnlichem Holz und oxidiertem Metall zu unterscheiden. Eine Studie im Microchemical Journal berichtete von einer vollständigen Zusammensetzungskartierung der Tablettenoberfläche in unter 4 Millisekunden und stellte fest, dass die Methode 285.000-mal schneller war als die chemische Raman-Bildgebung für dasselbe Sichtfeld. Sony hat den IMX487 für die Hochgeschwindigkeitssortierung entwickelt, mit Global-Shutter-Erfassung bei bis zu 193 fps. Diese Fähigkeiten sind relevant für Recycling, pharmazeutische Verifizierung, Authentifizierung und landwirtschaftliche Qualitätseinstufung. Referenzinstallationen im Recycling können Anbietern Anwendungsdaten liefern, die spätere Marktteilnehmer nicht haben werden. Diese Daten können das Kundenvertrauen und die Systemspezifikationen im Laufe der Zeit prägen. Dies unterstützt eine langfristige Chance im Markt für UV-Industrie-Bildgebungssysteme. Recyclinganlagen müssen Materialien genau identifizieren, wenn die visuelle Sortierung ihre Zusammensetzung nicht unterscheiden kann. Pharmazeutische Anwender können die Methode auch zur Inhaltsverifizierung ohne invasive Probenahme anwenden. Diese Verwendungen erweitern die Nachfrage über die Halbleiteranwendungen hinaus, die historisch die UV-Bildgebung verankert haben.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für UV-optimierte Optiken und Sensoren | -1.2% | Global, am stärksten in preissensiblen Märkten Süd- und Südostasiens sowie Afrikas | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Obsoleszenz von UV-Sensorplattformen | -0.8% | Global, mit frühen Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| UV-Kalibrierung, Sicherheit und Qualifikationsaufwand für Bediener | -0.5% | Global, am schwerwiegendsten dort, wo die Kapazität eines spezialisierten technischen Fachkräftepotenzials begrenzt ist | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Benchmark-Datensätze für die UV-Defektklassifizierung | -0.4% | Global, am akutesten bei KI-abhängigen Systemeinsätzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für UV-optimierte Optiken und Sensoren
Optiken, die Wellenlängen unter 350 nm übertragen, erfordern Materialien und Fertigungsprozesse, die die Systemkosten erhöhen. Komponenten aus Quarzglas und Kalziumfluorid erfordern präzises Polieren und kontrollierte Produktionsumgebungen. JENOPTIK eröffnete im Mai 2025 eine Mikrooptikanlage im Wert von 100 Millionen EUR in Dresden, berichtet als 109 Millionen USD, was die für UV-gerechte Kapazitäten erforderlichen Investitionen veranschaulicht. UV-verbesserte CMOS-Sensoren erfordern ebenfalls spezialisierte Beschichtungen, Fenster und Fertigungsschritte. Diese Anforderungen begrenzen die Ausbeuten und halten ihre Kosten über denen vergleichbarer Sichtlicht-Arrays. Das Ergebnis ist ein zweistufiges Muster im Markt für UV-Industrie-Bildgebungssysteme, bei dem große Fertigungsanlagen und Versorgungsunternehmen Käufe leichter rechtfertigen können als kostensensible Käufer. Anbieter sind für qualifizierte Tief-UV-Optikkomponenten in Deutschland, Japan und den Vereinigten Staaten konzentriert. Kapazitätsengpässe können daher neben höheren Gerätepreisen auch Beschaffungsrisiken schaffen. Eine breitere Akzeptanz hängt von Sensordesigns mit einfacheren optischen Anforderungen und besseren Fertigungsausbeuten ab.
Beschleunigte Obsoleszenz von UV-Sensorplattformen
UV-empfindliche CMOS-Architekturen verändern sich schnell, was die wirtschaftliche Nutzungsdauer installierter Geräte verkürzen kann. Der IMX487 ist zur gängigen Plattform der aktuellen Generation unter UV-Industriekameraanbietern geworden. Dies verbessert die Akzeptanz, kann aber die Leistungslücke zu früheren UV-verbesserten CCD- und CMOS-Systemen vergrößern. Käufer, die zwischen 2021 und 2023 Systeme installiert haben, können einem bedeutenden Unterschied in der Sensorkapazität gegenüberstehen. Der Unterschied kann die Datenformate und die Klassifizierungsleistung beeinflussen, die in ihren automatisierten Fabriken verfügbar sind. Dies erschwert die Kapitalplanung für mittelgroße Endnutzer. Käufer mit älteren Geräten können Kompatibilitätsprobleme bei Analysen, Software-Updates, Bildformaten und Fabrikautomatisierungssystemen haben. Mittelgroße Nutzer bevorzugen daher möglicherweise Integrationsverträge, die das Austauschrisiko beim Anbieter belassen. Anbieter mit modularen Upgrades und generationsübergreifendem Software-Support sind besser positioniert, um diese Bedenken zu reduzieren. Ältere Geräte können einen begrenzten Wiederverkaufswert haben, wenn sie aktuelle Bildgebungs- und Softwareanforderungen nicht erfüllen können. Dies erhöht den Druck auf Anbieter, definierte Upgrade-Pfade anzubieten. Es kann auch die Einnahmen in Richtung laufender Servicevereinbarungen statt einmaliger Hardware-Verkäufe verschieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebotstyp: Software-Plattformen gestalten hardwaregeführte Umsatzmodelle um
UV-Kameras hielten im Jahr 2025 38,21 % des Angebotstyp-Segments. Das Bildgebungsgerät bleibt zentral für die Systembeschaffung, da es Empfindlichkeit, Auflösung, Geschwindigkeit und Datenqualität bestimmt. UV-Objektive, Filter und Fenster bilden eine kapitalintensive Zubehörkategorie. Hochreine Quarzglaskomponenten für Anwendungen unter 350 nm können Premiumpreise und längere Lieferzeiten beinhalten. Das schafft eine zweite Kostenbelastung, wenn Käufer sich nur auf den Kamerapreis konzentrieren. LED-Beleuchtung hat viele Quecksilberbogenlampenanwendungen ersetzt. LED-Quellen senken den Stromverbrauch, verlängern die Betriebslebensdauer und ermöglichen die Wellenlängenauswahl für UV-A-, UV-B- oder UV-C-Inspektionsaufgaben. Bilderfassungshardware bestimmt auch, ob hochauflösende Kameras Daten mit Produktionsleitungsgeschwindigkeiten übertragen können. Die Branche der UV-Industrie-Bildgebungssysteme erfordert zunehmend 5GigE- und 10GigE-Schnittstellen für diese Hochdurchsatzanwendungen. Dienstleistungen und Integration werden wichtiger, wenn Käufer ein vollständiges validiertes System anstelle einzelner Komponenten auswählen.
Software und Analysen werden bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen. Die Verschiebung spiegelt die Bewegung von der Verarbeitung mit festen Schwellenwerten hin zur lernbasierten Klassifizierung wider, die neu trainiert werden kann, wenn sich Produkte, Materialien und Defektkategorien ändern. Eine Überprüfung aus dem Jahr 2025 ergab, dass KI-basierte visuelle Inspektion praktikable Anwendungen in der industriellen Klassifizierung, Erkennung und Segmentierung hat (MDPI). Dies unterstützt die Verwendung UV-spezifischer Analysen anstelle allgemeiner Maschinenvisions-Tools allein. Der Markt für UV-Industrie-Bildgebungssysteme wird daher zunehmend abhängiger von der Fähigkeit, Bilder in wiederholbare Entscheidungen umzuwandeln. Hardware-Empfindlichkeit bleibt notwendig, ersetzt aber keine anwendungsspezifische Analyse. Abonnementbasierte Analysen können Anbietern helfen, die Abhängigkeit von unregelmäßigen Gerätekaufzyklen zu reduzieren. Der Ansatz kann auch die Kundenbindung durch kontinuierlichen Software-Support und Modellverbesserung stärken. Dienstleistungs- und Integrationserlöse können profitieren, wenn Automobil-, Luft- und Raumfahrt- sowie Pharmakäufer schlüsselfertige Systeme auswählen. Solche Verträge können die Technologieakzeptanz für Unternehmen ohne spezialisierte Bildgebungsteams handhabbarer machen. Sie können auch einen Teil der Technologie-Update-Verantwortung vom Endnutzer auf den Systemanbieter übertragen. Dieses Modell kann die wiederkehrende Beteiligung am Markt für UV-Industrie-Bildgebungssysteme erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Spektralbereich: Die installierte Basis von UV-A verdeckt den strukturellen Schwung von UV-C
UV-A-Bildgebung hielt im Jahr 2025 53,46 % des Spektralbereichssegments. Kommerziell erhältliche Quarzglasoptiken und industrielle LED-Quellen unterstützen ihre breite Verwendung in der Fertigung, der Forensik und der Lebensmittelinspektion. UV-A-Fluoreszenzanwendungen können mit etablierten industriellen Kameraplattformen betrieben werden. UV-B dient engeren Aufgaben, einschließlich der Analyse der Photovoltaik-Rückseitenchemie und bestimmter pharmazeutischer Fluoreszenzbewertungen. Seine Wellenlängen können Signaturen aufdecken, die UV-A- oder UV-C-Systeme nicht mit gleichem Kontrast zeigen. Diese anwendungsspezifischen Unterschiede halten UV-B trotz seiner kleineren Rolle relevant. Solarhersteller verwenden die Wellenlängenauswahl, um Degradations- und Materialeigenschaften zu identifizieren, die mit sichtbarem Licht schwer zu untersuchen sind. UV-A bleibt die praktische Wahl, wo breite Verfügbarkeit und etablierte Komponentenkompatibilität am wichtigsten sind. Seine installierte Basis spiegelt die Fähigkeit wider, Beleuchtung, Optiken und Kameraplattformen für viele Fluoreszenzaufgaben zu konfigurieren. Käufer können es für die Automobil-, Lebensmittel- und Pharmainspektion verwenden, ohne die Komponentenanforderungen zu haben, die mit Tief-UV-Geräten verbunden sind. Diese Flexibilität unterstützt seine weiterhin führende Position im Markt für UV-Industrie-Bildgebungssysteme.
UV-C-Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 7,78 % wachsen. Halbleiterinspektion bei 193 nm und 266 nm benötigt kurze Wellenlängen für die Empfindlichkeit gegenüber Defekten unter 150 nm. Die Versorgungsinspektion profitiert auch vom sonnenblinden Band von 220 nm bis 280 nm, das Interferenzen durch Sonnenlicht reduziert. Eine Studie aus dem Jahr 2026 über UAV-basierte Ultraviolett-Bildgebung für 220-kV-Geräte berichtete von mehr als 90 % Identifizierung von Entladungsdefekten im Frühstadium. Exosens bietet die intensivierte Kamera i2Nocturn im Bereich von 190 nm bis 300 nm mit einer Auflösung von 1936×1216 und Einzelphoton-Empfindlichkeit an. Diese Spezifikationen eignen sich für die Wafer-Inspektion und Koronaerkennung, wo die Lichtpegel niedrig sind. UV-C-Lösungen bleiben in Optik und Kosten anspruchsvoller. Ihr Leistungsvorteil ist am stärksten, wo kurze Wellenlängen oder der Einsatz im Freien bei Tageslicht unerlässlich sind. Dies macht ihr Wertversprechen spezialisierter als das von UV-A-Geräten. Der Markt für UV-Industrie-Bildgebungssysteme kann daher unterschiedliche spektrale Produktstrategien unterstützen.
Nach Bildgebungstechnologie: Konventionelle Plattformen stabilisieren sich, während Hyperspektral benachbarte Bereiche aufbricht
Konventionelle UV-Bildgebung hielt im Jahr 2025 64,16 % des Bildgebungstechnologiesegments. Ihre installierte Basis wird durch Wafer-Oberflächeninspektion, Materialidentifikation und Qualitätskontrollanwendungen mit definierten Defektzielen gestützt. Einband-Flächenerfassung ist ausreichend, wenn die relevante Spektralsignatur bekannt ist. Dies hält konventionelle Plattformen für viele wiederholbare Produktionsaufgaben geeignet. Intensivierte UV-Bildgebung befasst sich mit Aufgaben mit sehr niedrigem Photonenfluss. Dazu gehören Einzelphoton-Koronaerkennung, Dunkelfeld-Wafer-Inspektion und zeitaufgelöste wissenschaftliche Bildgebung. Exosens, Lambert Instruments und ähnliche Spezialisten bedienen diese anspruchsvollen Anwendungen. Multispektrale Systeme wählen eine begrenzte Gruppe von Wellenlängenbändern für Tablettenfingerabdrücke, Dokumentenverifizierung und Fluoreszenzfarbstofferkennung aus. Dies kann relevante chemische Informationen bewahren und gleichzeitig die Verarbeitungsanforderungen der kontinuierlichen Spektralerfassung vermeiden. Es ist nützlich, wenn eine kleine Gruppe molekularer Absorptions- oder Emissionspeaks das benötigte Identifikationssignal trägt. Volle hyperspektrale Bandbreite kann in diesen Fällen unnötig sein. Die Wahl zwischen konventionellen, multispektralen, intensivierten und hyperspektralen Ansätzen ist daher an das Inspektionsproblem gebunden, nicht nur an die Kamerafähigkeit.
Hyperspektrale UV-Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 7,92 % wachsen. Detektorarrays können kontinuierliche Spektralbänder über den UV-Bereich während der Erfassung mit Produktionsgeschwindigkeit aufnehmen. Headwall Photonics gibt an, dass UV-hyperspektrale Bildgebung Materialsignaturen erkennt, die mit UV-Molekülwechselwirkungen verbunden sind und in der sichtbaren oder NIR-Bildgebung unsichtbar sein können. Dies unterstützt die Beschichtungsanalyse, Halbleiterinspektion, Lebensmittelzutatverifizierung und forensische Identifikation. Vieworks demonstrierte UV-, NIR- und SWIR-Kameras auf der SPIE Photonics West 2025. Ihre Demonstrationen umfassten die Erkennung von Lebensmittelverunreinigungen und Materialdefekten, die mit Standardkameras nicht sichtbar waren. Die Branche der UV-Industrie-Bildgebungssysteme kann hyperspektrale Systeme dort einsetzen, wo ein breites Spektralprotokoll mehr Wert hat als eine einzelne Fluoreszenzreaktion. Der Kompromiss ist eine höhere Verarbeitungskomplexität und anwendungsspezifische Integrationsanforderungen. Diese Anforderungen können Anbieter mit etablierten Spektralanalysefähigkeiten bevorzugen. Sie erweitern auch den adressierbaren Arbeitsbereich des Marktes für UV-Industrie-Bildgebungssysteme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kameraformat: Die Dominanz von Flächenkameras spiegelt die Produktionsleitungsarchitektur wider
Flächenkameras hielten im Jahr 2025 48,52 % des Kameraformatsegments. Sie werden häufig an stationären Inspektionspunkten mit einem begrenzten Sichtfeld eingesetzt. Feste Inspektionsstationen können die UV-Beleuchtung auch präziser steuern als bewegliche Feldumgebungen. Zeilenkameras unterstützen Endlos-Bahn- und Hochgeschwindigkeitsförderanwendungen. Flexible Elektronik-, Verpackungs- und Solarmaterialinspektion kann zweidimensionale Bilder aus aufeinanderfolgenden Zeilenerfassungen rekonstruieren. Wissenschaftliche und gekühlte Kameras dienen Aufgaben mit geringerem Volumen, die längere Belichtungszeiten und geringes Dunkelstromrauschen benötigen. Forschungsinstitute, forensische Labore und pharmazeutische Instrumente sind typische Nutzer. Diese Formate unterstützen die Spurenerfassung von UV-Fluoreszenz, wo Geschwindigkeit gegenüber Signalqualität zweitrangig ist.
Hochgeschwindigkeitskameras werden bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen. UV-Härtungsüberwachung in der Halbleiterfertigung, Laserablationssteuerung und Chip-Sortierung erfordern zeitaufgelöste Erfassung bei Bildwiederholraten im Kilohertz-Bereich. Baslers ace 2 X UV-Familie verwendet Sonys IMX487-Sensor und bietet 8,1 Megapixel im Bereich von 200 nm bis 400 nm. Die Kameras bieten 5GigE- und USB3.0-Optionen für die Integration in die industrielle Automatisierung. Die Nachfrage nach tragbaren und handgehaltenen Systemen erhöht auch den Bedarf an kompakten und energiesparenden Kameramodulen. Diese Anforderungen unterscheiden sich von festen, rack-integrierten Produktionsliniensystemen. Die Chance für Anbieter besteht darin, optisches, Energie- und Handhabungsdesign für Feldtechniker anzupassen. Dies schafft einen Produktentwicklungspfad, der von Mainstream-Flächenkameraprodukten nicht vollständig abgedeckt wird. Feldsysteme benötigen Handhabungseigenschaften, die sich von fest montierten Kameras unterscheiden. Sie benötigen auch praktisches Energiemanagement und robuste Konstruktion für Wartungsumgebungen. Diese Designentscheidungen können bestimmen, ob UV-Bildgebung in den Routinearbeitsablauf eines Technikers passt. Sie können die praktische Reichweite des Marktes für UV-Industrie-Bildgebungssysteme erweitern.
Nach Endnutzer: Elektronik verankert die Nachfrage, während Versorgungsunternehmen den Perimeter erweitern
Elektronik- und Halbleiterhersteller hielten im Jahr 2025 30,44 % des Endnutzersegments. UV-Inspektion wird in der fortschrittlichen Wafer-Produktion eingesetzt, von Oberflächenreinheitsprüfungen bis hin zur Musterkontrolle nach dem Ätzen. Pharmazeutische und biowissenschaftliche Nutzer sind eine weitere wichtige Nutzergruppe. Eine Studie im Microchemical Journal aus dem Jahr 2025 berichtete von einer Tablettenoberflächenabdeckung in unter 4 Millisekunden. Sie berichtete auch von einem relativen Vorhersagefehler von 4,59 % bei der Bestimmung aktiver pharmazeutischer Wirkstoffe mittels Hauptkomponentenanalyse. Anforderungen der Guten Herstellungspraxis beeinflussen, wann pharmazeutische Nutzer etablierte Tests durch Inline-UV-Methoden ersetzen können. Automobilnutzer verwenden UV-Bildgebung für Beschichtungsgleichmäßigkeit, Fluoreszenz-Leckageerkennung und Klebstoffraupenkontrolle. Luft- und Raumfahrt- sowie Verteidigungsnutzer setzen Fluoreszenz-Eindringprüfungen und Verbundwerkstoff-Delaminationsinspektion unter sicherheitskritischen Verfahren ein.
Versorgungsunternehmen und Betreiber von Stromnetzen werden bis 2031 voraussichtlich mit einer CAGR von 7,44 % wachsen. Die Früherkennung von Korona kann Netzbetreibern helfen, das Risiko ungeplanter Übertragungsausfälle zu reduzieren. UAV-montierte UV-C-Kameras ermöglichen auch die Inspektion von unter Spannung stehenden Hochspannungsanlagen, ohne Personal in die Nähe zu bringen. Lebensmittel-, Getränke- und Konsumgüterhersteller verwenden UV-A-Bildgebung für Hygienechecks, Aflatoxin-Screening und Verpackungsauthentifizierungsmarkierungen. Ihre Systemauswahl hängt oft davon ab, wie leicht UV-Geräte mit bestehenden Sichtlicht-Förderanlagen verbunden werden können. Umwelt- und forensische Labore verwenden gekühlte wissenschaftliche Kameras für die Analyse von Spurenstoffen und Dokumenten. Diese Spezialanwendungen können für Anbieter höhere Verkaufspreise erzielen. Der Markt für UV-Industrie-Bildgebungssysteme kombiniert daher hochvolumige Fabrikationsanwendungen mit kleineren, technisch anspruchsvollen Nischen. Jede Gruppe hat unterschiedliche Kriterien für Bildgebungsempfindlichkeit, Integration und Arbeitsablaufgestaltung. Fabriknutzer priorisieren Wiederholbarkeit und Durchsatz. Labornutzer können der Rauscharmut und der präzisen Fluoreszenzerkennung mehr Gewicht beimessen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Systemkonfiguration: Integrierte Plattformen halten Marktanteile, tragbare Systeme erschließen neue Anwendungsfälle
Integrierte Maschinenvisionssysteme hielten im Jahr 2025 36,39 % des Systemkonfigurationssegments. OEM-Maschinenbauer bevorzugen Baugruppen, die Kamera, Beleuchtung, Optiken und Analysen in einem validierten Paket kombinieren. Ein einheitliches System kann als einzelne Einheit garantiert und gewartet werden. Modulare OEM-Plattformen dienen Geräteherstellern, die individuelle Formfaktoren für einzelne Halbleiterprozessschritte benötigen. Sie können Inspektionsdaten über Anwendungsprogrammierschnittstellen mit Fab-Ausführungs- oder Fertigungsausführungssystemen verbinden. Feste Inline-Systeme eignen sich für die Produktion von Folien, Glas und Leiterplatten. Sie arbeiten kontinuierlich für die UV-Härtungsverifizierung und Kontaminationserkennung. Kontinuierliche Prozesse können nicht ohne Weiteres auf Offline-Stichproben zurückgreifen, wenn Defekte mit Leitungsgeschwindigkeit gefunden werden müssen. Integrierte Designs können die Bildgebungskomponenten mit Analysen kombinieren, die bereits für die Geräte validiert wurden. Das hilft Maschinenherstellern, Garantie-, Service- und Installationsanforderungen über ein einziges Paket zu verwalten. Standalone-Kameras bleiben für die Qualifizierung von Eingangsmaterial und die Fehleranalyse geeignet. Diese Optionen geben dem Markt für UV-Industrie-Bildgebungssysteme eine Mischung aus fabrikintegrierten und bedarfsorientierten Anforderungen.
Tragbare und handgehaltene Systeme werden bis 2031 voraussichtlich mit einer CAGR von 7,58 % wachsen. Versorgungsunternehmen, Luft- und Raumfahrt-Wartungsdepots und Solarparks erfordern Inspektion, wo Geräte nicht zu einer festen Station bewegt werden können. Forschungen zu vierbeinigen Robotern mit UV-Kameras berichteten von mehr als 90 % Früherkennung von Defekten an 220-kV-Unterstation-Geräten. Leichte Systeme können die Teilentladungserkennung näher an Feldwartungsabläufe bringen. Ihr Wertversprechen konzentriert sich auf die Reduzierung operativer Risiken und nicht auf die Verbesserung der Fabrikausbeute. Sie führen UV-Bildgebung auch in Anlagen- und Technikerteams ein, die traditionell keine Maschinenvisions-Geräte gekauft haben. Tragbare Werkzeuge können Inspektionsentscheidungen näher an den Wartungspunkt bringen. Dies ändert die Käufergruppe von der zentralisierten Produktionstechnik hin zum Feldbetrieb. Das System muss daher Ergebnisse liefern, die ohne umfangreiche Photonik-Schulung interpretiert werden können. Klare Arbeitsabläufe können eine breitere betriebliche Akzeptanz unterstützen. Anbieter müssen daher Tragbarkeit, Batterienutzung, Robustheit und unkomplizierte Schweregradbewertung berücksichtigen. Diese Anforderungen können Systeme begünstigen, die die Photonik-Interpretation für Nicht-Spezialisten vereinfachen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 38,92 % des Marktanteils für UV-Industrie-Bildgebungssysteme. Die Region kombiniert wichtige Halbleiterfabriken, Solarzellenfabriken und Montagewerke für Unterhaltungselektronik in China, Südkorea, Taiwan und Japan. Die Konzentration von Produktionslinien bietet wiederholte Inspektionsanwendungen in mehreren Branchen. Dies schafft eine beträchtliche Basis für Komponentenlieferanten und Systemintegratoren. Es verknüpft auch die regionale Nachfrage mit den Investitionszyklen der Halbleiter- und Solarfertigung. Indien entwickelt sich durch staatlich geförderte Anreize für die Elektronikhersteller zu einem sekundären Zentrum. Japan und Südkorea dienen sowohl als Endmärkte als auch als wichtige Quellen für UV-Komponenten. Südamerika befindet sich noch in einem früheren Stadium, mit Nachfrage in der landwirtschaftlichen Fluoreszenzinspektion, der Öl- und Gasüberwachung und der Verpackungsauthentifizierung.
Nordamerika hielt im Jahr 2025 einen bedeutenden Anteil, gestützt durch Luft- und Raumfahrt-, Verteidigungs-, Pharma-, Halbleiter- und Versorgungsanwendungen. Fabriken für fortschrittliche Knoten sind wichtige Käufer von intensivierten und Tief-UV-Inspektionssystemen. Die Region hat auch eine Konzentration von Software-Entwicklern, die integrierte UV-KI-Einsätze unterstützen können. Europa kombiniert Nachfrage nach industrieller Inspektion mit Präzisionsoptikversorgung, einschließlich der erweiterten Dresdner Mikrooptikkapazität von JENOPTIK.
Der Nahe Osten und Afrika wird bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen. Investitionen in Solarenergie und Netzmodernisierung in der Region unterstützen die Nachfrage. Die aktuelle Nachfrage Afrikas konzentriert sich auf den südafrikanischen Bergbau und Strombetrieb. Eine breitere Akzeptanz wird von regionalen Industriepolitiken und Qualitätsanforderungen für Exportfertigung abhängen. Feldbedingungen machen auch Staubschutz und robuste Systeme für Solar- und Versorgungseinsätze wichtig. Anbieter, die Bildgebungshardware mit einfachen Analysetools kombinieren, können Implementierungsbarrieren reduzieren. Dies ist besonders relevant, wo spezialisierte Inspektionskenntnisse begrenzt sind. Diese Bedingungen können das Tempo beeinflussen, mit dem sich der Markt für UV-Industrie-Bildgebungssysteme in der Region entwickelt. Dieselben Bedingungen können Anbieter begünstigen, die vollständige feldbereite Systeme und direkten technischen Support anbieten.

Wettbewerbslandschaft
Der Markt für UV-Industrie-Bildgebungssysteme ist mäßig fragmentiert. Basler, Allied Vision, IDS Imaging Development Systems, JAI, Baumer und Omron Sentech konkurrieren in breiten UV-Kameraanwendungen. Exosens, Raptor Photonics, Lambert Instruments und PCO konzentrieren sich auf hochempfindliche Anwendungen mit niedrigem Photonenfluss und Tief-UV-Anforderungen. Plattformanbieter konkurrieren durch Anwendungsbreite und Analyseintegration. Spezialisten konkurrieren durch Empfindlichkeit, Kalibrierungsnachverfolgbarkeit und Leistung unter 250 nm. Die beiden Gruppen bedienen unterschiedliche Prioritäten, von der wiederholbaren Produktionsinspektion bis hin zu anspruchsvollen Schwachlichtmessungen. Dies schafft Raum für sowohl generalistische Plattformen als auch spezialisierte Photonik-Anbieter. Kein einzelnes Unternehmen wird als dominant über den gesamten Anwendungsbereich hinweg dargestellt. Dies lässt den Markt für UV-Industrie-Bildgebungssysteme sowohl für breite Plattformen als auch für Spezialisten offen.
Teledyne kündigte im August 2026 eine ausstehende Übernahme von Varex Imaging für 1,1 Milliarden USD an. Das geplante Geschäft erweitert Teledynes Bildgebungsportfolio um Röntgenröhren, digitale Flachpanel-Detektoren, Photonenzähltechnologien und Software. Exosens hat seine Positionierung in der Wafer-Inspektion durch technisches Material zur UV-Dunkelfeld-Bildgebung bei fortschrittlichen Halbleiterknoten gestärkt. Baslers UV-Kameraportfolio verwendet die IMX487-Plattform für hochauflösende industrielle Bildgebung. Diese Schritte zeigen, dass der Anbieterwettbewerb von spezialisierten Optiken und Sensoren bis hin zu Anwendungsunterstützung und Systemintegration reicht. Anbieter kombinieren Kameraleistung mit Softwarekompatibilität und Anwendungswissen. Dies kann ihnen helfen, den gesamten Arbeitsablauf zu adressieren und nicht nur die Bilderfassungsphase. Der Ansatz ist relevant, wo Kunden rechenschaftspflichtige, validierte Inspektionssysteme wünschen. Es ist eine zentrale Wettbewerbsanforderung im Markt für UV-Industrie-Bildgebungssysteme.
KI-fokussierte Inspektionssoftwareanbieter können in das Feld eintreten, indem sie mit Hardware-Anbietern zusammenarbeiten, anstatt Sensoren herzustellen. Emergent Vision und SVS-Vistek konkurrieren um Hochgeschwindigkeitsschnittstellen für die Halbleiter- und Flachbildschirminspektion. OFIL Systems und UViRCO konzentrieren sich auf die tragbare UV-Koronaerkennung für Versorgungsunternehmen. Die additive Fertigung bleibt ein offenes Anwendungsgebiet für die UV-Oberflächenverifizierung auf Schichtebene. Polymer- und Metallpulverbett-Prozesse haben eine begrenzte etablierte UV-Inspektionsabdeckung. Ihre Qualitätsanforderungen könnten eine zukünftige Anwendung für die schichtweise Analyse schaffen. Die Chance bleibt offen, da kein etablierter Anbieter identifiziert wurde, der sie im kommerziellen Maßstab bedient.
Marktführer der UV-Industrie-Bildgebungssysteme
-
Basler AG
-
Teledyne Technologies Incorporated
-
Hamamatsu Photonics K.K.
-
Allied Vision Technologies GmbH
-
JAI A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Teledyne Technologies Incorporated und Varex Imaging Corporation gaben eine endgültige Barfusionsvereinbarung im Wert von 1,1 Milliarden USD bekannt. Die Transaktion soll voraussichtlich Anfang 2027 abgeschlossen werden, vorbehaltlich behördlicher Genehmigungen und einer Abstimmung der Varex-Aktionäre.
- Januar 2026: Exosens SE präsentierte seine intensivierte i2Nocturn UV-C-Kameraserie und stellte den Cricket Pro Bildverstärkeradapter auf der SPIE Photonics West 2026 in San Francisco vor. Der Cricket Pro unterstützt 18-mm- oder 25-mm-Aktivflächen-Bildverstärker im Bereich von 130 nm bis 900 nm.
- Mai 2025: JENOPTIK eröffnete eine Mikrooptik-Produktionsanlage im Wert von 100 Millionen EUR (109 Millionen USD) in Dresden, Deutschland. Die Anlage erweiterte die Kapazität für hochpräzise UV-kompatible Optiken, die in der Halbleiterlithografieinspektion, medizinischen Laseranwendungen und UV-Industrie-Bildgebungssystemen eingesetzt werden.
- Januar 2025: Vieworks Co., Ltd. stellte auf der SPIE Photonics West 2025 in San Francisco sein UV-, NIR- und SWIR-Industriekamera-Sortiment vor. Das Unternehmen demonstrierte UV-Kameras für versteckte Lebensmittelverunreinigungen und Materialdefekte, die mit Sichtlichtsystemen nicht sichtbar waren.


Berichtsumfang des globalen Marktes für UV-Industrie-Bildgebungssysteme
Der Markt für UV-Industrie-Bildgebungssysteme bezieht sich auf spezialisierte Kameras und Bildgebungslösungen, die ultraviolettes (UV) Licht, typischerweise im Bereich von 10 bis 400 nm, für die berührungslose Inspektion, Defekterkennung und Prozessüberwachung in industriellen Umgebungen erfassen und analysieren. Diese Systeme umfassen UV-empfindliche Flächen- und Zeilenkameras, Objektive, Filter, Beleuchtung und integrierte Inspektionsplattformen, die für Nah-UV-, Mittel-UV- und Tief-/Fern-UV-Bänder optimiert sind.
Der Bericht über den Markt für UV-Industrie-Bildgebungssysteme ist segmentiert nach Angebotstyp (UV-Kameras, UV-Objektive, Filter und optische Fenster, UV-Beleuchtung und Anregungsquellen, Bilderfassungshardware, Software und Analysen sowie Dienstleistungen und Integration), Spektralbereich (UV-A-Bildgebung, 315–400 nm, UV-B-Bildgebung, 280–315 nm und UV-C-Bildgebung, 100–280 nm), Bildgebungstechnologie (Intensivierte UV-Bildgebung, Multispektrale UV-Bildgebung, Hyperspektrale UV-Bildgebung und Konventionelle UV-Bildgebung), Kameraformat (Flächenkameras, Zeilenkameras, Hochgeschwindigkeitskameras und Wissenschaftliche und gekühlte Kameras), Endnutzer (Elektronik- und Halbleiterhersteller, Versorgungsunternehmen und Betreiber von Stromnetzen, Automobil- und Transportfahrzeughersteller, Luft- und Raumfahrt- sowie Verteidigungsorganisationen, Pharmazeutische und biowissenschaftliche Organisationen, Lebensmittel-, Getränke- und Konsumgüterhersteller, Forschungsinstitute und Universitäten sowie Umwelt- und forensische Labore), Systemkonfiguration (Standalone-Kamerasysteme, Integrierte Maschinenvisionssysteme, Modulare OEM-Bildgebungsplattformen, Tragbare und handgehaltene Systeme sowie Feste Inline-Inspektionssysteme) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| UV-Kameras |
| UV-Objektive, Filter und optische Fenster |
| UV-Beleuchtung und Anregungsquellen |
| Bilderfassungshardware |
| Software und Analysen |
| Dienstleistungen und Integration |
| UV-A-Bildgebung, 315–400 nm |
| UV-B-Bildgebung, 280–315 nm |
| UV-C-Bildgebung, 100–280 nm |
| Intensivierte UV-Bildgebung |
| Multispektrale UV-Bildgebung |
| Hyperspektrale UV-Bildgebung |
| Konventionelle UV-Bildgebung |
| Flächenkameras |
| Zeilenkameras |
| Hochgeschwindigkeitskameras |
| Wissenschaftliche und gekühlte Kameras |
| Elektronik- und Halbleiterhersteller |
| Versorgungsunternehmen und Betreiber von Stromnetzen |
| Automobil- und Transportfahrzeughersteller |
| Luft- und Raumfahrt- sowie Verteidigungsorganisationen |
| Pharmazeutische und biowissenschaftliche Organisationen |
| Lebensmittel-, Getränke- und Konsumgüterhersteller |
| Forschungsinstitute und Universitäten |
| Umwelt- und forensische Labore |
| Standalone-Kamerasysteme |
| Integrierte Maschinenvisionssysteme |
| Modulare OEM-Bildgebungsplattformen |
| Tragbare und handgehaltene Systeme |
| Feste Inline-Inspektionssysteme |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Taiwan | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Angebotstyp | UV-Kameras | ||
| UV-Objektive, Filter und optische Fenster | |||
| UV-Beleuchtung und Anregungsquellen | |||
| Bilderfassungshardware | |||
| Software und Analysen | |||
| Dienstleistungen und Integration | |||
| Nach Spektralbereich | UV-A-Bildgebung, 315–400 nm | ||
| UV-B-Bildgebung, 280–315 nm | |||
| UV-C-Bildgebung, 100–280 nm | |||
| Nach Bildgebungstechnologie | Intensivierte UV-Bildgebung | ||
| Multispektrale UV-Bildgebung | |||
| Hyperspektrale UV-Bildgebung | |||
| Konventionelle UV-Bildgebung | |||
| Nach Kameraformat | Flächenkameras | ||
| Zeilenkameras | |||
| Hochgeschwindigkeitskameras | |||
| Wissenschaftliche und gekühlte Kameras | |||
| Nach Endnutzer | Elektronik- und Halbleiterhersteller | ||
| Versorgungsunternehmen und Betreiber von Stromnetzen | |||
| Automobil- und Transportfahrzeughersteller | |||
| Luft- und Raumfahrt- sowie Verteidigungsorganisationen | |||
| Pharmazeutische und biowissenschaftliche Organisationen | |||
| Lebensmittel-, Getränke- und Konsumgüterhersteller | |||
| Forschungsinstitute und Universitäten | |||
| Umwelt- und forensische Labore | |||
| Nach Systemkonfiguration | Standalone-Kamerasysteme | ||
| Integrierte Maschinenvisionssysteme | |||
| Modulare OEM-Bildgebungsplattformen | |||
| Tragbare und handgehaltene Systeme | |||
| Feste Inline-Inspektionssysteme | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Frankreich | |||
| Vereinigtes Königreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| Taiwan | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für UV-Industrie-Bildgebungssysteme?
Der Markt für UV-Industrie-Bildgebungssysteme wurde im Jahr 2025 auf 530,38 Millionen USD geschätzt und wird im Jahr 2026 auf 563,61 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 800,69 Millionen USD erreichen wird.
Was treibt die Nachfrage nach UV-Industrie-Bildgebungssystemen an?
Halbleiterdefekterkennung, Inline-Qualitätskontrolle, KI-gestützte Klassifizierung, selektive Materialsortierung, Solarinspektion und Erkennung elektrischer Entladungen unterstützen die Nachfrage.
Welcher Spektralbereich führt bei UV-Industrie-Bildgebungsanwendungen?
UV-A-Bildgebung hielt im Jahr 2025 53,46 % des Spektralbereichssegments, gestützt durch ihre etablierten Optiken, LEDs und Fluoreszenzanwendungen.
Welche Endnutzer wachsen am schnellsten bei der UV-Bildgebung?
Versorgungsunternehmen und Betreiber von Stromnetzen werden bis 2031 voraussichtlich mit einer CAGR von 7,44 % wachsen, angeführt von der Korona- und Teilentladungsinspektion.
Welche Region wächst am schnellsten bei UV-Industrie-Bildgebungssystemen?
Der Nahe Osten und Afrika wird bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen, gestützt durch Investitionen in Solarenergie und Netzmodernisierung.
Warum werden tragbare UV-Bildgebungssysteme relevanter?
Tragbare Systeme ermöglichen die Feldinspektion von Energieinfrastruktur, Luft- und Raumfahrtanlagen und Solarparks, die nicht zu festen Inspektionsstationen bewegt werden können.
Seite zuletzt aktualisiert am:



