
UV産業用イメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
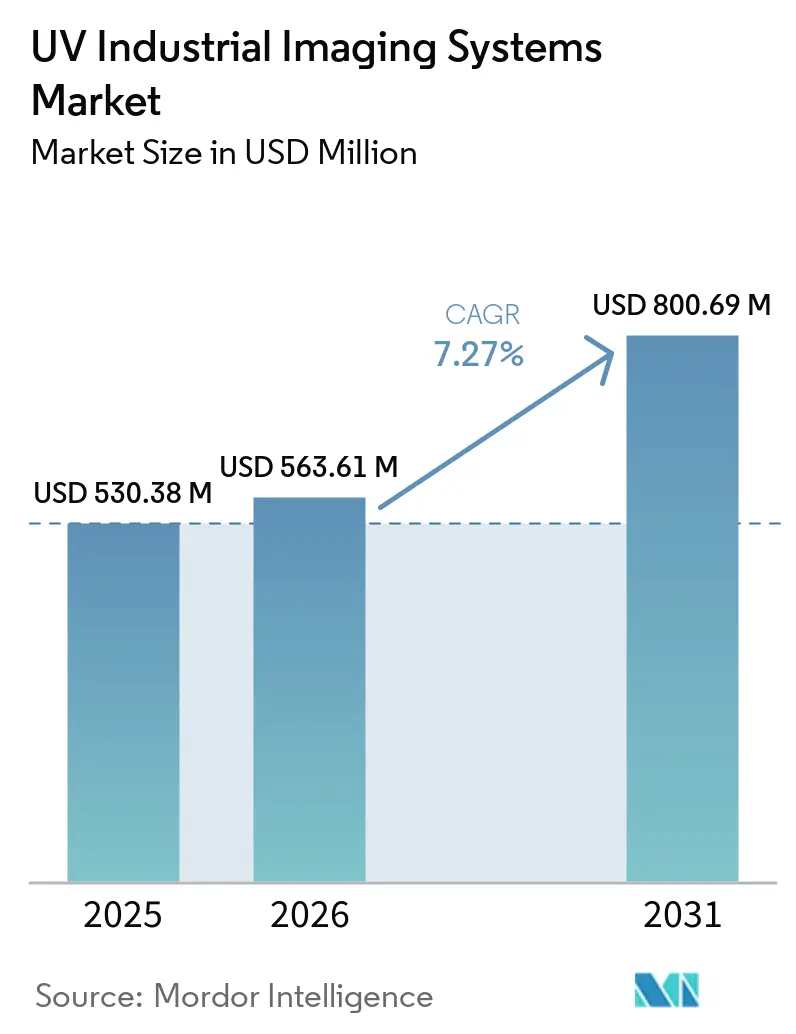
| 市場規模 (2026) | 563.61 百万米ドル |
| 市場規模 (2031) | 800.69 百万米ドル |
| Growth Rate (2026 - 2031) | 7.27 % |
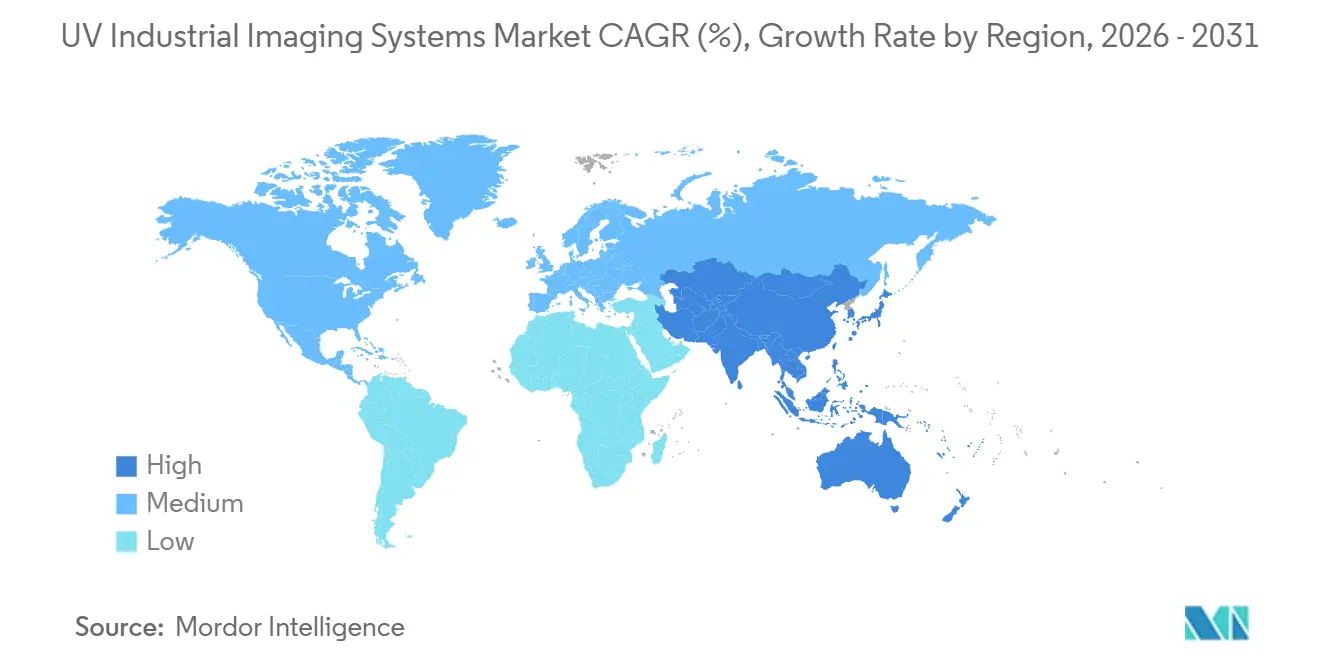
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUV産業用イメージングシステム市場分析
UV産業用イメージングシステム市場規模は2025年に530.38 ミリオン 米ドルと評価され、2026年の563.61 ミリオン 米ドルから2031年には800.69 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.27%です。需要は、より微細な半導体ノード、広範なゼロ欠陥製造要件、ならびに太陽光発電品質管理、電力インフラ、医薬品検査、材料選別への応用によって支えられています。機器の選定は、自動分類に利用可能な画像データの品質とますます連動しており、カメラ、光学系、ソフトウェアの選択がより相互依存的になっています。サプライヤーは、統合システム、分析パッケージ、および過酷な動作条件向けの専用イメージング製品を通じて対応しています。UV グレードの光学系の高コストとセンサーの短い交換サイクルは、資本予算が限られた購入者にとって依然として重要な障壁となっています。UV産業用イメージングシステム市場はまた、フィールド検査アプリケーションからも恩恵を受けており、ポータブルシステムがユーティリティ、航空宇宙、太陽光発電における保守作業を支援できます。これらのアプリケーションは、UV産業用イメージングシステム市場を工場ベースの検査を超えて拡大させています。
レポートの主要ポイント
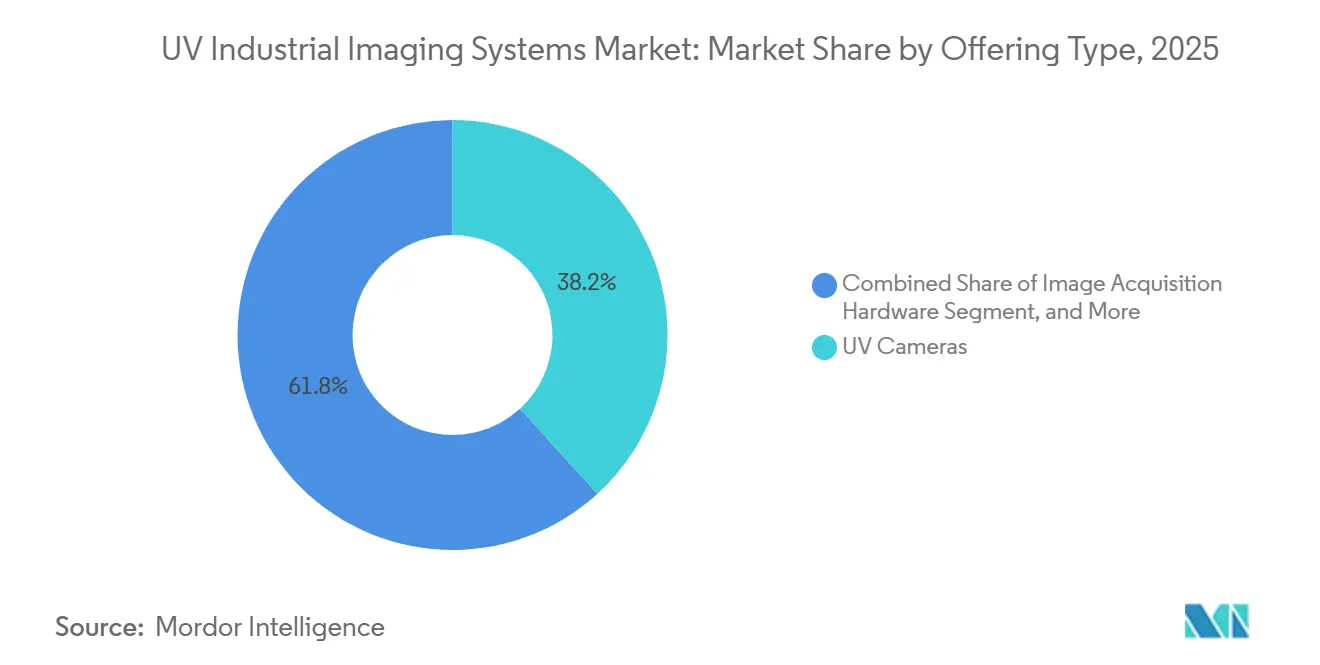
- 提供タイプ別では、UVカメラが2025年のUV産業用イメージングシステム市場において38.21%のシェアを占め、ソフトウェアおよび分析は2031年までに7.66%のCAGRで拡大すると予測されています。
- スペクトル範囲別では、UV-Aイメージングが2025年に53.46%のシェアを占め、UV-Cイメージングは2031年までに7.78%のCAGRで拡大すると予測されています。
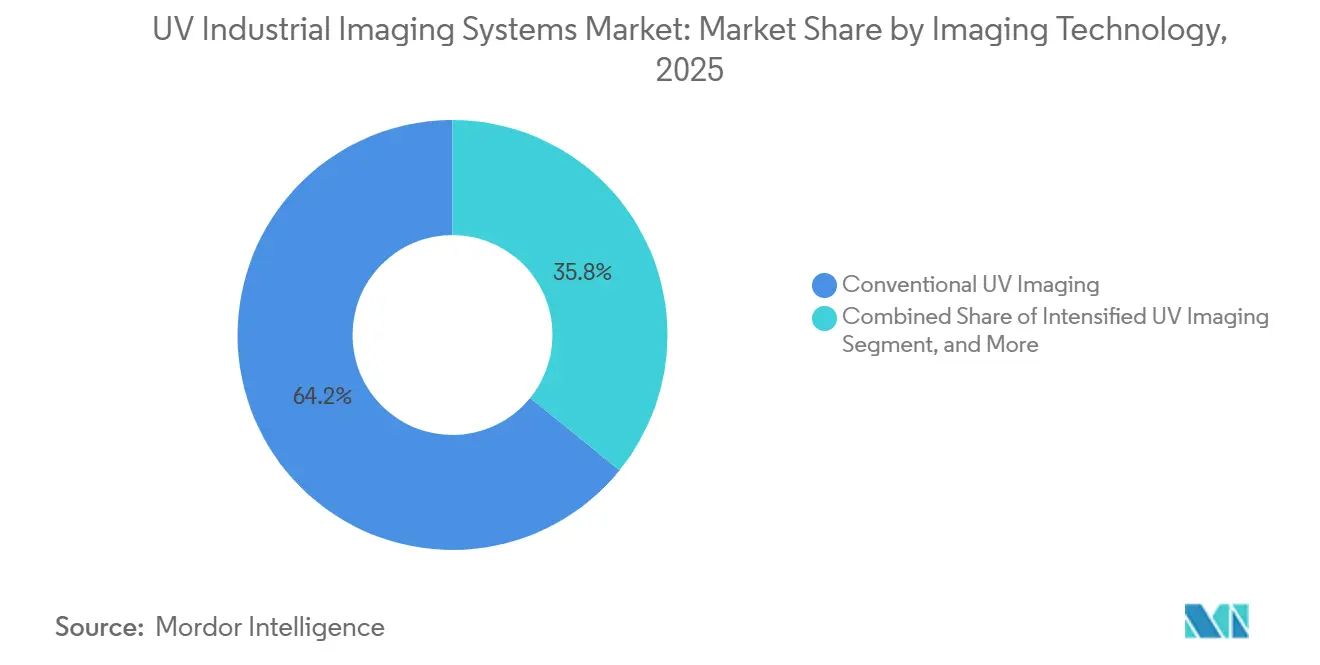
- イメージング技術別では、従来型UVイメージングが2025年のUV産業用イメージングシステム市場において64.16%のシェアを占め、ハイパースペクトルUVイメージングは2031年までに7.92%のCAGRで拡大すると予測されています。
- カメラフォーマット別では、エリアスキャンカメラが2025年のUV産業用イメージングシステム市場において48.52%のシェアを占め、高速カメラは2031年までに7.83%のCAGRで拡大すると予測されています。
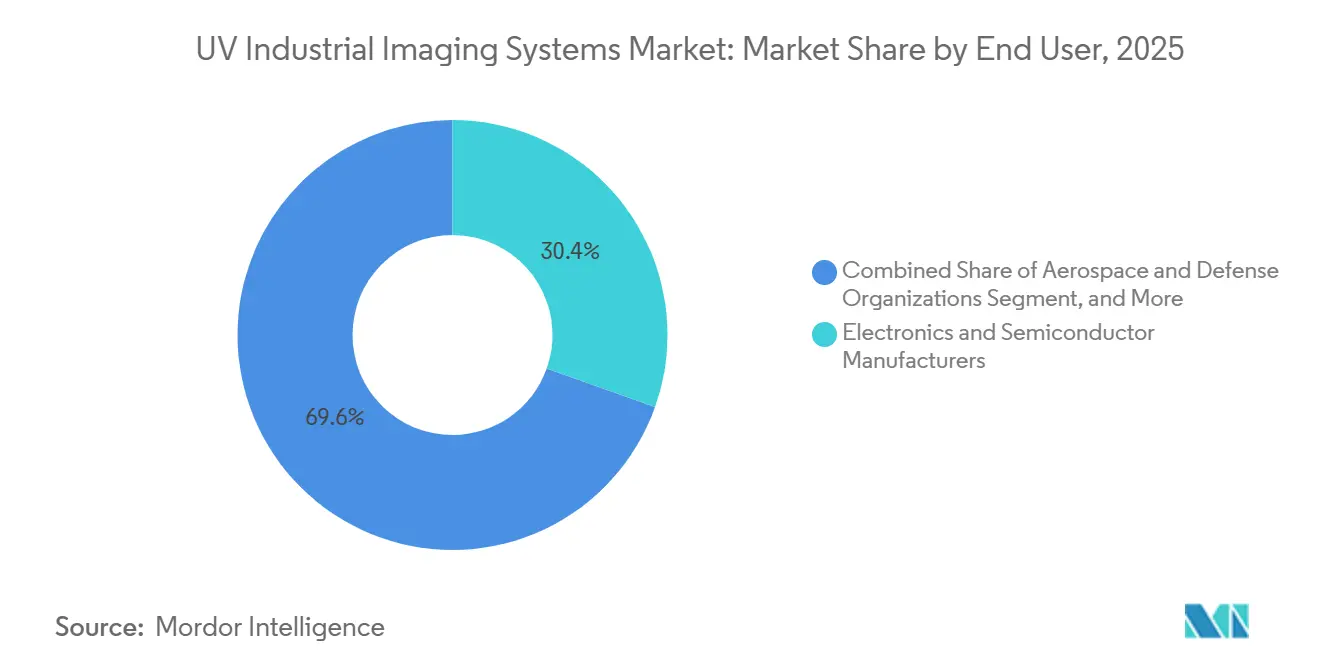
- エンドユーザー別では、電子機器・半導体メーカーが2025年に30.44%のシェアを占め、ユーティリティおよび電力ネットワーク事業者は2031年までに7.44%のCAGRで拡大すると予測されています。
- システム構成別では、統合型マシンビジョンシステムが2025年に36.39%のシェアを占め、ポータブルおよびハンドヘルドシステムは2031年までに7.58%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年のUV産業用イメージングシステム市場において38.92%を占め、中東・アフリカは2031年までに7.93%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルUV産業用イメージングシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 半導体および先端電子機器の欠陥検出 | +2.1% | グローバル、特にアジア太平洋地域(中国、韓国、台湾、日本を含む)で最も強い | 短期(2年以内) |
| ゼロ欠陥製造とインライン品質管理 | +1.5% | グローバル、北米とヨーロッパで最大量 | 中期(2~4年) |
| 目視不可能な表面欠陥のAI支援分類 | +1.0% | 北米およびアジア太平洋地域ヨーロッパへの波及あり | 中期(2~4年) |
| UV選択的選別と材料識別 | +0.7% | ヨーロッパおよびアジア太平洋地域(リサイクルインフラが整備されている地域) | 中期(2~4年) |
| 太陽電池製造におけるUV検査の拡大 | +0.5% | アジア太平洋地域および中東・アフリカ、ヨーロッパでの関連性も高まっている | 長期(4年以上) |
| 電気放電およびコロナのポータブル検出 | +0.4% | グローバル、中東・アフリカおよびアジア太平洋地域の送電網拡張ゾーンで強い関連性 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体および先端電子機器の欠陥検出
UVイメージングは、先端半導体ノードにおける歩留まり保護を支援します。このノードでは、粒子やエッジの不規則性が、電気テストで発見される前にデバイス性能に影響を与える可能性があります。190 nmから400 nmの波長は、可視光イメージングでは再現できないナノスケールの特徴に対してコントラストを提供できます。ExosensのiNocturnおよびi2Nocturn強化型カメラは、微弱信号ウェーハ検査とプロセス開発のために190 nmから300 nmにわたるダブルマイクロチャンネルプレート構成を使用しています。SonyのIMX487は200 nmから400 nmの撮影をサポートし、UVカメラサプライヤー間で共通のセンサープラットフォームを実現します。[1]Sony Semiconductor Solutions Group、「UV画像センサー技術」、Sony Semiconductor Solutions Group、sony-semicon.com。 この標準化により、カメラの選択が下流の分類モデルで使用される欠陥画像と結びつきます。また、機器の稼働時間、校正履歴、ソフトウェアの互換性が、UV産業用イメージングシステム市場における購買決定においてより中心的な役割を果たすようになります。先端製造施設にとって、検査ダウンタイム中のウェーハスループットの損失は、初期設備コストと同様に重大な影響をもたらす可能性があります。したがって、サプライヤーは信頼性の高い校正記録と長期的なソフトウェアサポートを提供するよう圧力を受けています。ハードウェアの決定はプラットフォームの決定となります。なぜなら、その画像品質が将来の分析性能の限界を設定する可能性があるからです。
ゼロ欠陥製造とインライン品質管理
全数インラインUV検査は、一部の半導体、自動車、航空宇宙、電子機器の工程において定期的なサンプリングに取って代わりつつあります。Onto Innovationは、インラインフィルタリングと全ウェーハ分類を通じて、誤検知欠陥を95%削減し、100%のウェーハレベルカバレッジを達成したAI駆動プラットフォームを説明しました。[2]Tang et al.、「リアルタイム品質管理のためのビジョンベース自動光学検査」、The International Journal of Advanced Manufacturing Technology、link.springer.com。 2026年の混合製品ボトリングラインの研究では、ハイブリッドディープラーニング検査システムにより100%の色およびSKU精度が報告されました。[3]Various Authors、「インラインノイズフィルタリングと全ウェーハパターン分類のためのスケーラブルなAI駆動検査」、SPIE Proceedings、spiedigitallibrary.org。 これらの結果は、見逃した欠陥が契約上、安全上、または保証上のリスクを生じさせる可能性がある自動検査の使用を支持しています。インライン展開はまた、生産データが蓄積されるにつれてより有用になる欠陥画像ライブラリを作成します。これにより、機器の交換には検証済みの検査データとワークフローの再構築が必要になる場合があるため、スイッチングコストが増加する可能性があります。自動車および航空宇宙の契約では、逃れた欠陥の財務的影響がますます測定可能になっています。これにより、検査はエンジニアリング費用からリスク管理要件へと移行します。回避価値が明確な場合、これらのシステムの承認が早まる可能性があります。また、メーカーが複数の生産段階にわたって同じ規律を適用する理由にもなります。自動車および航空宇宙の契約では、逃れた欠陥の財務的影響がますます測定可能になっています。これにより、検査はエンジニアリング費用からリスク管理要件へと移行します。回避価値が明確な場合、これらのシステムの承認が早まる可能性があります。
目視不可能な表面欠陥のAI支援分類
AIは、低コントラストのUV画像において実際のサブミクロン欠陥をアーティファクトから分離する困難に対処するのに役立ちます。2026年のVCSEL検査研究では、全体精度98.7%が報告され、検査時間がユニットあたり17.7秒から1.5秒に短縮されました。オールボー大学の研究では、混合マグネサイト廃棄物に対してUV-C誘導鉱物選別で76%の分類精度と83.5%のロボットアクチュエーション成功率が報告されました。特定の材料や欠陥タイプのモデルを提供するサプライヤーは、検査アプリケーションの展開に必要な時間を短縮できます。それらの提供物は、顧客の社内マシンビジョンリソースへの依存度が低くなります。希少な欠陥クラスは、通常の生産では捕捉が困難なままです。合成欠陥生成は、追加のトレーニング例を作成する方法として検討されています。これにより、新しい製品形状や材料のアプリケーションを検証するのに必要な時間が短縮される可能性があります。合成欠陥生成に関する研究は、希少欠陥画像の限られた可用性にも対処しています。これにより、ソフトウェアライブラリはUV産業用イメージングシステム市場内の重要な差別化要因となります。テスト済みモデルを持つサプライヤーは、展開期間を数ヶ月から数週間に短縮できます。これにより、顧客が社内の画像ラベリングおよびモデル開発能力を構築する必要性が減少します。また、サプライヤーの欠陥ライブラリの深さと範囲の重要性も高まります。
UV選択的選別と材料識別
UVイメージングは、可視光照明では明らかでない材料の違いを明らかにすることができます。2025年のJournal of Fluorescence研究では、レーザー誘起蛍光とハイパースペクトル反射率を使用して、白色ポリアミドを視覚的に類似した木材や酸化金属から区別しました。Microchemical Journalの研究では、4ミリ秒未満での錠剤表面全体の組成マッピングが報告され、同じ視野に対してラマン化学イメージングより285,000倍高速であると述べられています。SonyはIMX487を高速選別向けに設計し、最大193 fpsでのグーバルシャッター撮影を実現しています。これらの機能は、リサイクル、医薬品検証、認証、農業品質格付けに関連しています。リサイクルにおける参照設置により、サプライヤーは後発参入者が持たないアプリケーションデータを得ることができます。そのデータは、時間をかけて顧客の信頼とシステム仕様を形成することができます。これにより、UV産業用イメージングシステム市場における長期的な機会が支持されます。リサイクル施設は、視覚的な選別では組成を区別できない場合に材料を正確に識別する必要があります。医薬品ユーザーはまた、侵襲的なサンプリングなしに含有量検証にこの方法を適用できます。これらの用途は、歴史的にUVイメージングを支えてきた半導体アプリケーションを超えて需要を広げます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| UV最適化光学系およびセンサーの高コスト | -1.2% | グローバル、価格に敏感な南アジア・東南アジアおよびアフリカ市場で最も強い | 短期(2年以内) |
| UVセンサープラットフォームの加速する陳腐化 | -0.8% | グローバル、北米とヨーロッパで早期影響 | 中期(2~4年) |
| UV校正、安全性、およびオペレーター資格取得の負担 | -0.5% | グローバル、専門的な技術人材の能力が限られている地域で最も深刻 | 短期(2年以内) |
| UV欠陥分類のためのベンチマークデータセットの不足 | -0.4% | グローバル、AIに依存したシステム展開で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
UV最適化光学系およびセンサーの高コスト
350 nm以下の波長を透過する光学系は、システムコストを引き上げる材料と製造プロセスを必要とします。溶融シリカおよびフッ化カルシウム部品は、精密な研磨と管理された製造環境を必要とします。JENOPTIKは2025年5月にドレスデンに1億ユーロ(1億900万 米ドルと報告)のマイクロ光学施設を開設し、UVグレード能力に必要な投資を示しました。UV強化CMOSセンサーも、専用コーティング、ウィンドウ、および製造ステップを必要とします。これらの要件により歩留まりが制限され、同等の可視光アレイよりもコストが高くなります。その結果、UV産業用イメージングシステム市場では二層構造のパターンが生じており、大規模なファブやユーティリティはコストに敏感な購入者よりも容易に購入を正当化できます。認定されたディープUV光学部品のサプライヤーは、ドイツ、日本、米国に集中しています。したがって、能力の制約は、より高い機器価格に加えて調達リスクを生じさせる可能性があります。より広い普及は、より単純な光学要件とより良い製造歩留まりを持つセンサー設計に依存しています。
UVセンサープラットフォームの加速する陳腐化
UV感応CMOSアーキテクチャは急速に変化しており、設置済み機器の経済的耐用年数を短縮する可能性があります。IMX487は、UV産業用カメラベンダー間で現行世代の共通プラットフォームとなっています。これにより採用が改善されますが、以前のUV強化CCDおよびCMOSシステムとの能力差が広がる可能性があります。2021年から2023年の間にシステムを設置した購入者は、センサー能力において意味のある差異に直面する可能性があります。この差異は、自動化工場で利用可能なデータフォーマットと分類器の性能に影響を与える可能性があります。これにより、中規模エンドユーザーの資本計画がより困難になります。以前の機器を持つ購入者は、分析ソフトウェアアップデート、画像フォーマット、工場自動化システムに関する互換性の問題に直面する可能性があります。したがって、中規模ユーザーは交換リスクをサプライヤーに移転する統合契約を好む場合があります。モジュール式アップグレードとマルチジェネレーションソフトウェアサポートを持つベンダーは、この懸念を軽減するためにより有利な立場にあります。以前の機器は、現在のイメージングおよびソフトウェア要件を満たせない場合、再販価値が限られる可能性があります。これにより、ベンダーは明確なアップグレードパスを提供するよう圧力が高まります。また、一回限りのハードウェア販売ではなく、継続的なサービス契約に向けて収益がシフトする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供タイプ別:ソフトウェアプラットフォームがハードウェア主導の収益モデルを再形成
UVカメラは2025年の提供タイプセグメントの38.21%を占めました。イメージングデバイスは、感度、解像度、速度、データ品質を決定するため、システム調達の中心であり続けています。UVレンズ、フィルター、ウィンドウは資本集約的なアクセサリーカテゴリーを形成しています。350 nm以下の用途向けの高純度溶融シリカ部品は、プレミアム価格と長いリードタイムを伴う場合があります。これにより、購入者がカメラ価格のみに注目した場合、二次的なコストリスクが生じます。LEDイルミネーションは多くの水銀アークランプアプリケーションに取って代わっています。LEDソースは消費電力を低減し、動作寿命を延長し、UV-A、UV-B、またはUV-C検査タスクのための波長選択を可能にします。画像取得ハードウェアはまた、高解像度カメラが生産ライン速度でデータを転送できるかどうかを決定します。UV産業用イメージングシステム産業は、これらの高スループットアプリケーションのために5GigEおよび10GigEインターフェースをますます必要としています。サービスと統合はより重要になっており、購入者が個々のコンポーネントではなく完全な検証済みシステムを選択する場合に特にそうです。
ソフトウェアおよび分析は2031年までに7.66%のCAGRで拡大すると予測されています。このシフトは、製品、材料、欠陥カテゴリーの変化に応じて再トレーニングできる学習ベースの分類に向けた、固定閾値処理からの移行を反映しています。2025年のレビューでは、AIビジュアル検査が産業分類、検出、セグメンテーションにおいて実行可能なアプリケーションを持つことが確認されました(MDPI)。これにより、汎用マシンビジョンツールだけでなく、UV固有の分析の使用が支持されます。したがって、UV産業用イメージングシステム市場は、画像を繰り返し可能な決定に変換する能力にますます依存するようになっています。ハードウェアの感度は依然として必要ですが、アプリケーション固有の分析に取って代わることはできません。サブスクリプションベースの分析は、サプライヤーが不規則な機器購入サイクルへの依存を減らすのに役立ちます。このアプローチはまた、継続的なソフトウェアサポートとモデル改善を通じて顧客維持を強化することができます。自動車、航空宇宙、医薬品の購入者がターンキーシステムを選択する場合、サービスと統合の収益が恩恵を受けることができます。そのような契約は、専門的なイメージングチームを持たない企業にとって技術採用をより管理しやすくすることができす。また、技術更新の責任の一部をエンドユーザーからシステムプロバイダーに移転することもできます。このモデルはUV産業用イメージングシステム市場への継続的な参加を増加させることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


スペクトル範囲別:UV-Aの設置基盤がUV-Cの構造的モメンタムを隠している
UV-Aイメージングは2025年のスペクトル範囲セグメントの53.46%を占めました。市販の溶融シリカ光学系と産業用LEDソースが、製造、法医学、食品検査にわたる広範な使用を支えています。UV-A蛍光アプリケーションは、確立された産業用カメラプラットフォームで動作できます。UV-Bは、太陽光発電バックシートの化学分析や特定の医薬品蛍光評価など、より狭いタスクに対応しています。その波長は、UV-AまたはUV-Cシステムが同等のコントラストで示さないシグネチャーを明らかにすることができます。これらのアプリケーション固有の違いにより、UV-Bはその小さな役割にもかかわらず関連性を保っています。太陽光発電メーカーは、可視光では検査が困難な劣化や材料特性を識別するために波長選択を使用しています。UV-Aは、広い可用性と確立されたコンポーネント互換性が最も重要な場合の実用的な選択肢であり続けています。その設置基盤は、多くの蛍光タスクのためにイルミネーション、光学系、カメラプラットフォームを構成する能力を反映しています。購入者は、ディープUV機器に関連するコンポーネント要件なしに、自動車、食品、医薬品検査に使用できます。その柔軟性が、UV産業用イメージングシステム市場における継続的なリーディングポジションを支えています。
UV-Cイメージングは2031年までに7.78%のCAGRで拡大すると予測されています。193 nmおよび266 nmでの半導体検査は、150 nm以下の欠陥への感度のために短波長を必要とします。ユーティリティ検査も、太陽光からの干渉を低減する220 nmから280 nmのサンブラインドバンドから恩恵を受けます。220 kV機器のUAVベースの紫外線イメージングに関する2026年の研究では、初期段階の放電欠陥の90%以上の識別が報告されました。Exosensは、1936×1216解像度と単一光子感度を持つi2Nocturn強化型カメラを190 nmから300 nmにわたって提供しています。これらの仕様は、光レベルが低いウェーハ検査とコロナ検出に適しています。UV-Cソリューションは光学系とコストの面でより要求が高いままです。その性能上の優位性は、短波長または昼間の屋外使用が不可欠な場合に最も強くなります。これにより、その価値提案はUV-A機器よりも専門的になります。したがって、UV産業用イメージングシステム市場は異なるスペクトル製品戦略を支持することができます。
イメージング技術別:従来型プラットフォームが安定する一方でハイパースペクトルが隣接分野を破壊
従来型UVイメージングは2025年のイメージング技術セグメントの64.16%を占めました。その設置基盤は、定義された欠陥ーゲットを持つウェーハ表面検査、材料識別、品質管理用途によって支えられています。関連するスペクトルシグネチャーが既知の場合、単一バンドエリアスキャン撮影で十分です。これにより、従来型プラットフォームは多くの繰り返し可能な生産タスクに適しています。強化型UVイメージングは、非常に低い光子フラックスのタスクに対応します。これには、単一光子コロナ検出、暗視野ウェーハ検査、時間分解科学イメージングが含まれます。Exosens、Lambert Instruments、および同様の専門家がこれらの要求の高いアプリケーションに対応しています。マルチスペクトルシステムは、錠剤フィンガープリンティング、文書検証、蛍光インク検出のために限られた波長バンドグループを選択します。これにより、連続スペクトル撮影の処理要件を回避しながら、関連する化学情報を保持することができます。少数の分子吸収または発光ピークが必要な識別信号を持つ場合に有用です。そのような場合、完全なハイパースペクトル帯域幅は不要な場合があります。したがって、従来型、マルチスペクトル、強化型、ハイパースペクトルアプローチの選択は、カメラ能力だけでなく、検査問題に結びついています。
ハイパースペクトルUVイメージングは2031年までに7.92%のCAGRで拡大すると予測されています。検出器アレイは、生産速度の取得中にUV範囲にわたる連続スペクトルバンドを撮影できます。Headwall Photonicsは、UV分子相互作用に結びついた材料シグネチャーを検出するUVハイパースペクトルイメージングが、可視光またはNIRイメージングでは見えない可能性があると述べています。これにより、コーティング分析、半導体検査、食品成分検証、法医学的識別が支持されます。Vieworksは、SPIE Photonics West 2025でUV、NIR、SWIRカメラを実演しました。その実演には、標準カメラでは見えない食品汚染物質と材料欠陥の検出が含まれていました。UV産業用イメージングシステム産業は、広いスペクトル記録が単一の蛍光応答よりも価値がある場合にハイパースペクトルシステムを使用できます。トレードオフは、より高い処理の複雑さとアプリケーション固有の統合ニーズです。これらの要件は、確立されたスペクトル分析能力を持つサプライヤーを優遇する可能性があります。また、UV産業用イメージングシステム市場の対応可能な業務を広げます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
カメラフォーマット別:エリアスキャンの優位性が生産ライン構造を反映
エリアスキャンカメラは2025年のカメラフォーマットセグメントの48.52%を占めました。これらは、限られた視野を持つ固定検査ポイントで広く使用されています。固定検査ステーションはまた、移動フィールド環境よりも正確にUVイルミネーションを制御できます。ラインスキャンカメラは、連続ウェブおよび高速コンベヤーアプリケーションをサポートします。フキシブルエレクトロニクス、パッケージング、太陽光発電材料検査は、連続したライン撮影から二次元画像を再構成できます。科学用および冷却カメラは、長い露光と低暗電流ノイズを必要とする低量タスクに対応します。研究機関、法医学研究所、医薬品機器が典型的なユーザーです。これらのフォーマットは、速度よりも信号品質が優先される微量UV蛍光検出をサポートします。
高速カメラは2031年までに7.83%のCAGRで拡大すると予測されています。半導体UV硬化モニタリング、レーザーアブレーション制御、チップ選別は、キロヘルツレベルのフレームレートでの時間分解撮影を必要とします。Baslerのace 2 X UVファミリーはSonyのIMX487センサーを使用し、200 nmから400 nmにわたって810万画素を提供します。カメラは産業自動化統合のための5GigEおよびUSB3.0オプションを提供します。ポータブルおよびハンドヘルドシステムの需要も、コンパクトで低消費電力のカメラモジュールの必要性を高めています。これらの要件は、固定されたラック統合型生産ラインシステムとは異なります。サプライヤーにとっての機会は、フィールド技術者向けに光学、電力、取り扱い設計を適応させることです。これにより、主流のエリアスキャン製品では完全には対応されていない製品開発パスが生まれます。フィールドシステムは、固定マウントカメラとは異なる取り扱い特性を必要とします。また、保守環境のための実用的な電力管理と堅牢な構造も必要です。これらの設計上の選択は、UVイメージングが技術者の日常的なワークフローに適合するかどうかを決定する可能性があります。これらはUV産業用イメージングシステム市場の実用的な範囲を拡大することができます。
エンドユーザー別:電子機器が需要を固定し、ユーティリティが境界を拡大
電子機器・半導体メーカーは2025年のエンドユーザーセグメントの30.44%を占めました。UV検査は、表面清浄度チェックからエッチング後パターンレビューまで、先端ウェーハ生産全体で使用されています。医薬品・ライフサイエンスユーザーも重要なユーザーグループです。2025年のMicrochemical Journal研究では、4ミリ秒未満での錠剤表面カバレッジが報告されました。また、主成分分析を使用した有効医薬品成分の決定において4.59%の相対予測誤差も報告されました。医薬品ユーザーが確立されたテストをインラインUV方法に置き換えられる時期には、適正製造基準要件が影響します。自動車ユーザーは、コーティングの均一性、蛍光漏れ検出、接着剤ビード検査にUVイメージングを使用します。航空宇宙・防衛ユーザーは、安全上重要な手順の下で蛍光浸透探傷試験と複合材料剥離検査を採用しています。
ユーティリティおよび電力ネットワーク事業者は2031年までに7.44%のCAGRで拡大すると予測されています。コロナの早期検出は、送電網事業者が計画外の送電停止リスクを低減するのに役立ちます。UAV搭載UV-Cカメラはまた、人員を近くに配置することなく、充電された高電圧資産の検査を可能にします。食品・飲料・消費財メーカーは、衛生チェック、アフラトキシンスクリーニング、パッケージング認証マークにUV-Aイメージングを使用します。彼らのシステム選択は、UV機器が既存の可視光コンベヤーラインとどれだけ容易に接続できるかに依存することが多いです。環境・法医学研究所は、微量物質および文書分析のために冷却科学カメラを使用します。これらの専門的な途は、サプライヤーにとってより高い販売価格を実現できます。したがって、UV産業用イメージングシステム市場は、大量の工場アプリケーションと、より小規模で技術的に要求の高いニッチを組み合わせています。各グループは、イメージング感度、統合、ワークフロー設計に対して異なる基準を持っています。工場ユーザーは繰り返し可能性とスループットを優先します。研究室ユーザーは低ノイズと精密な蛍光検出により大きな重みを置く場合があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
システム構成別:統合型プラットフォームがシェアを維持し、ポータブルシステムが新たなユースケースを獲得
統合型マシンビジョンシステムは2025年のシステム構成セグメントの36.39%を占めました。OEM機械メーカーは、カメラ、イルミネーション、光学系、分析を一つの検証済みパッケージに組み合わせたアセンブリを好みます。統合システムは単一ユニットとして保証・サービスを受けることができます。モジュール式OEMプラットフォームは、個々の半導体プロセスステップのためにカスタムフォームファクターを必要とする機器メーカーに対応します。これらはアプリケーションプログラミングインターフェースを通じて、検査データをファブ実行または製造実行システムに接続する場合があります。固定インラインシステムは、フィルム、フォイル、ガラス、プリント回路基板の生産に適しています。これらはUV硬化検証と汚染検出のために継続的に動作します。連続プロセスは、欠陥をライン速度で発見する必要がある場合、オフラインサンプリングに容易に依存することができません。統合設計は、すでに機器に対して検証されている分析とイメージングコンポーネントを組み合わせることができます。これにより、機械メーカーは単一パッケージを通じて保証、サービス、設置要件を管理できます。スタンドアロンカメラは、入荷材料の資格確認と故障分析に引き続き適しています。これらのオプションにより、UV産業用イメージングシステム市場は工場統合型とポイントオブユース需要の組み合わせを持ちます。
ポータブルおよびハンドヘルドシステムは2031年までに7.58%のCAGRで拡大すると予測されています。ユーティリティ、航空宇宙保守デポ、太陽光発電ファームは、機器を固定ステーションに移動できない場所での検査を必要とします。UVカメラを搭載した四足歩行ロボットに関する研究では、220 kV変電所機器において90%以上の初期段階欠陥識別が報告されました。軽量システムは、部分放電検出をフィールド保守ワークフローに近づけることができます。その価値提案は、工場の歩留まり改善ではなく、運用リスクの低減を中心としています。また、従来マシンビジョン機器を購入してこなかった施設チームや技術者にUVイメージングを紹介します。ポータブルツールは、検査の決定を保守のポイントに近づけることができます。これにより、購入者グループが集中型生産エンジニアリングからフィールドオペレーションに変わります。したがって、システムは広範なフォトニクストレーニングなしに解釈できる結果を提供する必要があります。明確なワークフローは、より広い運用採用を支援できます。したがって、サプライヤーはポータビリティ、バッテリー使用、堅牢化、および簡単な重大度スコアリングを考慮する必要があります。これらのニーズは、非専門家ユーザーのためにフォトニクスの解釈を簡素化するシステムを優遇する可能性があります。
地域分析
アジア太平洋地域は2025年のUV産業用イメージングシステム市場シェアの38.92%を占めました。この地域は、中国、韓国、台湾、日本に主要な半導体ファブ、太陽電池工場、消費者向け電子機器組立工場を組み合わせています。生産ラインの集中により、複数の産業にわたって繰り返しの検査アプリケーションが提供されます。これにより、コンポーネントサプライヤーとシステムインテグレーターにとって相当な基盤が生まれます。また、地域の需要を半導体および太陽光発電製造の投資サイクルと結びつけます。インドは、政府支援の電子機器製造インセンティブを通じて二次的な中心地として台頭しています。日本と韓国は、エンドマーケットとUVコンポーネントの重要な供給源の両方として機能しています。南米は、農業蛍光検査、石油・ガスモニタリング、パッケージング認証における需要を持つ、より初期段階にあります。
北米は2025年に相当なシェアを占め、航空宇宙、防衛、医薬品、半導体、ユーティリティアプリケーションによって支えられています。先端ノードファブは、強化型およびディープUV検査システムの重要な購入者です。この地域にはまた、統合型UV-AI展開をサポートできるソフトウェア開発者の集中があります。ヨーロッパは、JENOPTIKの拡張されたドレスデンマイクロ光学能力を含む精密光学供給とともに、産業検査への需要を組み合わせています。
中東・アフリカは2031年までに7.93%のCAGRで拡大すると予測されています。地域全体の太陽エネルギー投資と送電網近代化が需要を支えています。アフリカの現在の需要は、南アフリカの鉱業および電力事業に集中しています。より広い採用は、地域の産業政策と輸出製造品質要件に依存します。フィールド条件はまた、太陽光発電およびユーティリティ展開において防塵保護と耐久性のあるシステムを重要にします。イメージングハードウェアと簡単な分析ツールを組み合わせるサプライヤーは、実装の障壁を低減できます。これは、専門的な検査スキルが限られている場所で特に関連性があります。これらの条件は、UV産業用イメージングシステム市場が地域全体で発展するペースを形成する可能性があります。同じ条件は、完全なフィールド対応システムと直接技術サポートを提供するサプライヤーを優遇する可能性があります。

競合ランドスケープ
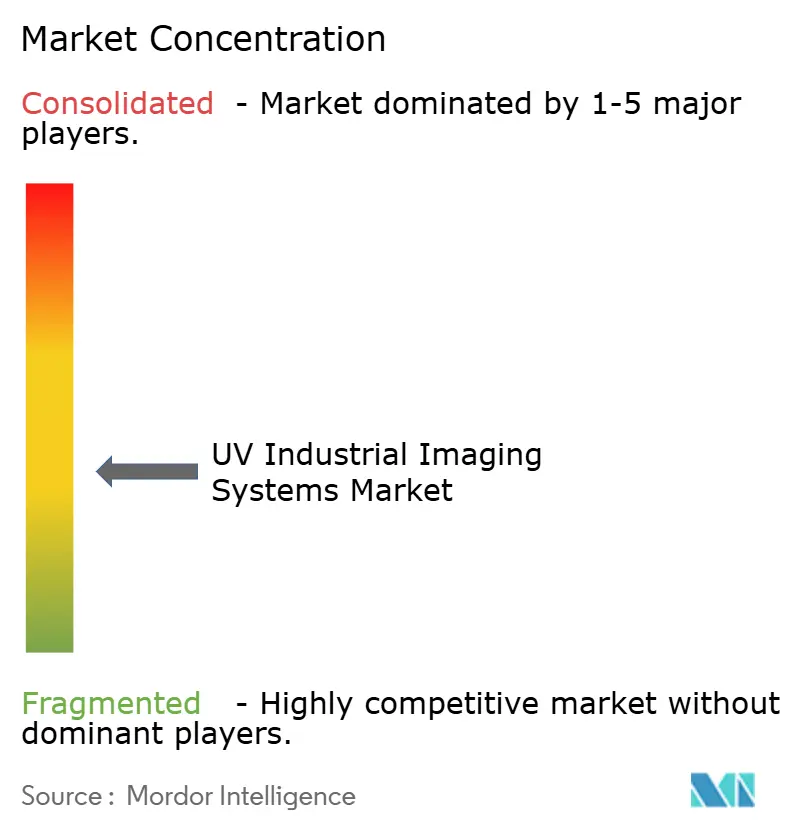
UV産業用イメージングシステム市場は中程度に分散しています。Basler、Allied Vision、IDS Imaging Development Systems、JAI、Baumer、Omron Sentechは、幅広いUVカメラアプリケーションで競合しています。Exosens、Raptor Photonics、Lambert Instruments、PCOは、低光子フラックスとディープUVニーズを持つ高感度アプリケーションに注力しています。プラットフォームサプライヤーは、アプリケーション範囲と分析統合を通じて競合しています。専門家は、感度、校正トレーサビリティ、250 nm以下の性能を通じて競合しています。この二つのグループは、繰り返し可能な生産検査から困難な低光量測定まで、異なる優先事項に対応しています。これにより、汎用プラットフォームと専門的なフォトニクスサプライヤーの両方に余地が生まれます。アプリケーションの全セットにわたって支配的な単一企業は存在しません。これにより、UV産業用イメージングシステム市場は広範なプラットフォームと専門家の両方に開かれています。
Teledyneは2026年8月にVarex Imagingの買収保留を11億 米ドルで発表しました。この計画された取引は、X線管、デジタルフラットパネル検出器、光子計数技術、ソフトウェアにわたってTeledyneのイメージングポートフォリオを拡大します。Exosensは、先端半導体ノードにおけるUV暗視野イメージングに関する技術資料を通じてウェーハ検査のポジショニングを強化しています。BaslerのUVカメラポートフォリオは、高解像度産業イメージングのためにIMX487プラットフォームを使用しています。これらの動きは、サプライヤーの競争が専門的な光学系とセンサーからアプリケーションサポートとシステム統合にまで及んでいることを示しています。ベンダーは、カメラ性能とソフトウェア互換性およびアプリケーション知識を組み合わせています。これにより、画像撮影段階だけでなく、完全なワークフローに対応できます。このアプローチは、顧客が説明責任のある検証済み検査システムを求める場合に関連しています。これはUV産業用イメージングシステム市場における中心的な競争要件です。
AI重視の検査ソフトウェアプロバイダーは、センサーを製造する代わりにハードウェアベンダーと提携することでこの分野に参入できます。Emergent VisionとSVS-Vistekは、半導体およびフラットパネルディスプレイ検査のための高速インターフェースをめぐって競合しています。OFIL SystemsとUViRCOは、ユーティリティ向けのポータブルUVコロナ検出に注力しています。積層造形は、レイヤーレベルのUV表面検証のためのオープンなアプリケーション領域であり続けています。ポリマーおよび金属粉末床プロセスには、確立されたUV検査カバレッジが限られています。それらの品質要件は、レイヤーバイレイヤー分析の将来のアプリケーションを生み出す可能性があります。商業規模でそれを提供していると特定された確立されたサプライヤーがいないため、この機会は開かれたままです。
UV産業用イメージングシステム産業リーダー
Basler AG
Teledyne Technologies Incorporated
Hamamatsu Photonics K.K.
Allied Vision Technologies GmbH
JAI A/S
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Teledyne Technologies IncorporatedとVarex Imaging Corporationは、11億 米ドルの全額現金合併契約を発表しました。この取引は、規制当局の承認とVarex株主投票を条件として、2027年初頭に完了する予定です。
- 2026年1月:Exosens SEは、サンフランシスコで開催されたSPIE Photonics West 2026において、強化型i2Nocturn UV-Cカメラシリーズを展示し、Cricket Proイメージインテンシファイアアダプターを発売しました。Cricket Proは、130 nmから900 nmにわたる18 mmまたは25 mmアクティブエリアイメージインテンシファイアをサポートします。
- 2025年5月:JENOPTIKはドイツのドレスデンに1億ユーロ(1億900万 米ドル)のマイクロ光学生産施設を開設しました。この施設は、半導体リソグラフィー検査、医療レーザーアプリケーション、UV産業用イメージングシステムに使用される高精度UV対応光学系の能力を拡大しました。
- 2025年1月:Vieworks Co., Ltd.は、サンフランシスコで開催されたSPIE Photonics West 2025において、UV、NIR、SWIR産業用カメララインナップを紹介しました。同社は、可視光システムでは見えない隠れた食品汚染物質と材料欠陥のためのUVカメラを実演しました。


グローバルUV産業用イメージングシステム市場レポートの範囲
UV産業用イメージングシステム市場とは、非接触検査、欠陥検出、産業環境でのプロセスモニタリングのために、通常10 nmから400 nmの範囲の紫外線(UV)光を撮影・分析する専門カメラおよびイメージングソリューションを指しますこれらのシステムには、UV感応エリアおよびラインスキャンカメラ、レンズ、フィルター、イルミネーション、ならびに近UV、中UV、ディープ/遠UVバンドに最適化された統合検査プラットフォームが含まれます。
UV産業用イメージングシステム市場レポートは、提供タイプ別(UVカメラ、UVレンズ・フィルター・光学ウィンドウ、UVイルミネーションおよび励起源、画像取得ハードウェア、ソフトウェアおよび分析、サービスおよび統合)、スペクトル範囲別(UV-Aイメージング、315~400 nm、UV-Bイメージング、280~315 nm、UV-Cイメージング、100~280 nm)、イメージング技術別(強化型UVイメージング、マルチスペクトルUVイメージング、ハイパースペクトルUVイメージング、従来型UVイメージング)、カメラフォーマット別(エリアスキャンカメラ、ラインスキャンカメラ、高速カメラ、科学用および冷却カメラ)、エンドユーザー別(電子機器・半導体メーカー、ユーティリティおよび電力ネットワーク事業者、自動車・輸送機器メーカー、航空宇宙・防衛組織、医薬品・ライフサイエンス組織、食品・飲料・消費財メーカー、研究機関・大学、環境・法医学研究所)、システム構成別(スタンドアロンカメラシステム、統合型マシンビジョンシステム、モジュール式OEMイメージングプラットフォーム、ポータブルおよびハンドヘルドシステム、固定インライン検査システム)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| UVカメラ |
| UVレンズ、フィルター、光学ウィンドウ |
| UVイルミネーションおよび励起源 |
| 画像取得ハードウェア |
| ソフトウェアおよび分析 |
| サービスおよび統合 |
| UV-Aイメージング、315~400 nm |
| UV-Bイメージング、280~315 nm |
| UV-Cイメージング、100~280 nm |
| 強化型UVイメージング |
| マルチスペクトルUVイメージング |
| ハイパースペクトルUVイメージング |
| 従来型UVイメージング |
| エリアスキャンカメラ |
| ラインスキャンカメラ |
| 高速カメラ |
| 科学用および冷却カメラ |
| 電子機器・半導体メーカー |
| ユーティリティおよび電力ネットワーク事業者 |
| 自動車・輸送機器メーカー |
| 航空宇宙・防衛組織 |
| 医薬品・ライフサイエンス組織 |
| 食品・飲料・消費財メーカー |
| 研究機関・大学 |
| 環境・法医学研究所 |
| スタンドアロンカメラシステム |
| 統合型マシンビジョンシステム |
| モジュール式OEMイメージングプラットフォーム |
| ポータブルおよびハンドヘルドシステム |
| 固定インライン検査システム |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 提供タイプ別 | UVカメラ | ||
| UVレンズ、フィルター、光学ウィンドウ | |||
| UVイルミネーションおよび励起源 | |||
| 画像取得ハードウェア | |||
| ソフトウェアおよび分析 | |||
| サービスおよび統合 | |||
| スペクトル範囲別 | UV-Aイメージング、315~400 nm | ||
| UV-Bイメージング、280~315 nm | |||
| UV-Cイメージング、100~280 nm | |||
| イメージング技術別 | 強化型UVイメージング | ||
| マルチスペクトルUVイメージング | |||
| ハイパースペクトルUVイメージング | |||
| 従来型UVイメージング | |||
| カメラフォーマット別 | エリアスキャンカメラ | ||
| ラインスキャンカメラ | |||
| 高速カメラ | |||
| 科学用および冷却カメラ | |||
| エンドユーザー別 | 電子機器・半導体メーカー | ||
| ユーティリティおよび電力ネットワーク事業者 | |||
| 自動車・輸送機器メーカー | |||
| 航空宇宙・防衛組織 | |||
| 医薬品・ライフサイエンス組織 | |||
| 食品・飲料・消費財メーカー | |||
| 研究機関・大学 | |||
| 環境・法医学研究所 | |||
| システム構成別 | スタンドアロンカメラシステム | ||
| 統合型マシンビジョンシステム | |||
| モジュール式OEMイメージングプラットフォーム | |||
| ポータブルおよびハンドヘルドシステム | |||
| 固定インライン検査システム | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| フランス | |||
| 英国 | |||
| イタリア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| インド | |||
| 台湾 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
UV産業用イメージングシステム市場の規模はどのくらいですか?
UV産業用イメージングシステム市場は2025年に530.38 ミリオン 米ドルと評価され、2026年には563.61 ミリオン 米ドルと推定されています。2031年までに800.69 ミリオン 米ドルに達すると予測されています。
UV産業用イメージングシステムの需要を牽引しているものは何ですか?
半導体欠陥検出、インライン品質管理、AI支援分類、選択的材料選別、太陽光発電検査、電気放電検が需要を支えています。
UV産業用イメージングアプリケーションをリードするスペクトル範囲はどれですか?
UV-Aイメージングは2025年のスペクトル範囲セグメントの53.46%を占め、確立された光学系、LED、蛍光アプリケーションによって支えられています。
UVイメージングで最も急速に拡大しているエンドユーザーはどれですか?
ユーティリティおよび電力ネットワーク事業者は、コロナおよび部分放電検査に牽引されて、2031年までに7.44%のCAGRで拡大すると予測されています。
UV産業用イメージングシステムで最も急速に拡大している地域はどこですか?
中東・アフリカは、太陽エネルギー投資と送電網近代化に支えられて、2031年までに7.93%のCAGRで拡大すると予測されています。
ポータブルUVイメージングシステムがより関連性を持つようになっているのはなぜですか?
ポータブルシステムは、固定検査ステーションに移動できない電力インフラ、航空宇宙資産、太陽光発電ファームのフィールド検査を可能にします。
最終更新日:



