
Tamanho e Participação do Mercado de Estampagem de Aço Automotivo dos EUA
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
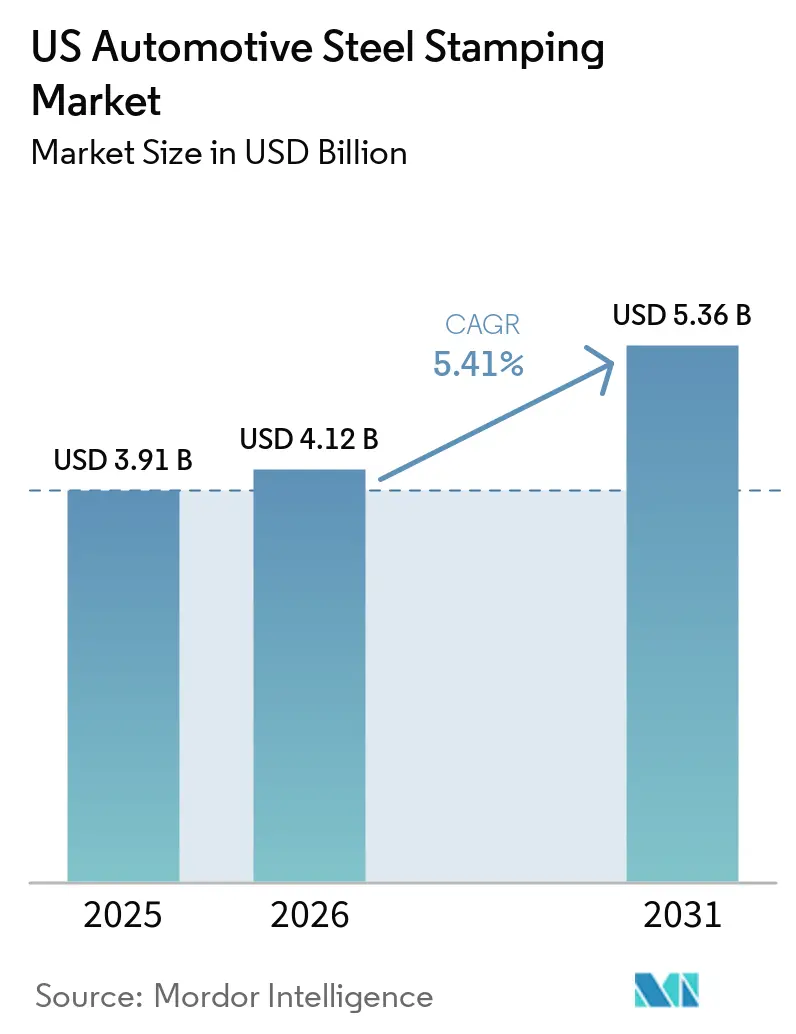
| Tamanho do Mercado (2026) | 4.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.36 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
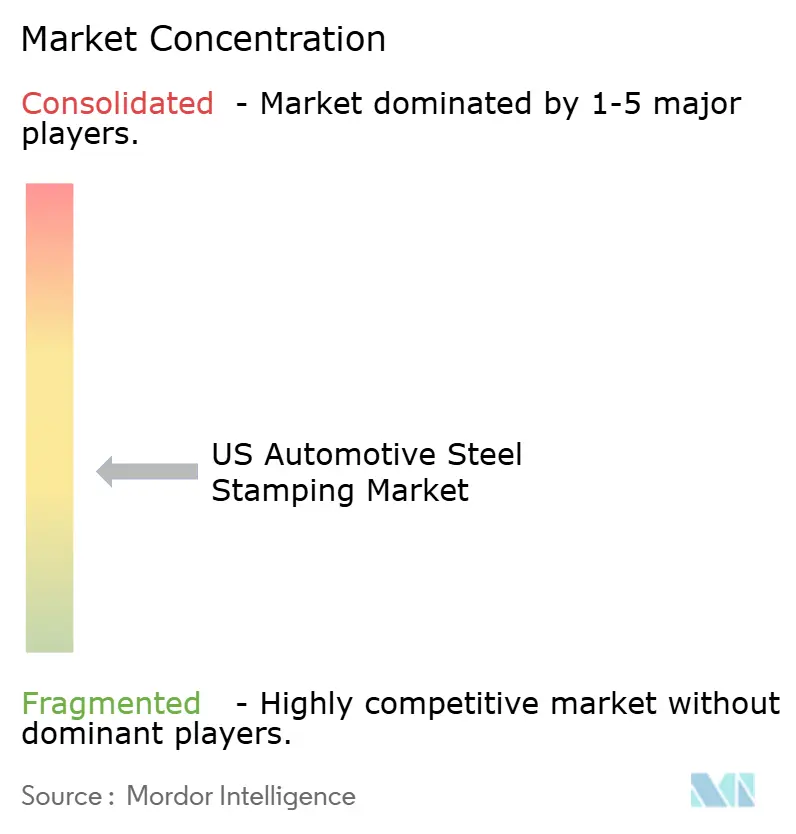
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estampagem de Aço Automotivo dos EUA por Mordor Intelligence
O tamanho do mercado de estampagem de aço automotivo dos EUA foi avaliado em 3,91 bilhões de USD em 2025, estimado em 4,12 bilhões de USD em 2026, e projetado para atingir 5,36 bilhões de USD até 2031, crescendo a um CAGR de 5,41% ao longo de 2026-2031. Os fabricantes de automóveis continuam a especificar aços avançados e de altíssima resistência para cumprir as metas de Economia Média de Combustível Corporativa, mesmo com as plataformas de veículos elétricos a bateria reduzindo a intensidade geral de aço. Os dados de produção do Federal Reserve confirmam que as montagens de veículos leves se recuperaram para 10,18 milhões de unidades em 2025 e se estabilizaram próximo a 9,74 milhões de unidades em uma taxa anual ajustada sazonalmente em janeiro de 2026, sustentando uma utilização estável das prensas. As linhas de estampagem a quente capazes de temperar aço endurecido por prensa estão operando próximas à capacidade máxima, pois os fabricantes de equipamentos originais precisam de peças de classe 1.500 MPa para pilares B, anéis de soleira e carcaças de baterias. Enquanto isso, os estampadores enfrentam custos crescentes de energia e de bobinas, levando-os a garantir contratos de aço de longo prazo ou a adicionar sobretaxas. O impulso de investimento se concentra ao longo dos corredores dos Grandes Lagos e do Sudeste, onde fornecedores de primeiro nível expandem a capacidade de prensas servo e corte a laser para entregar peças just-in-time às plantas de montagem próximas.
Principais Conclusões do Relatório
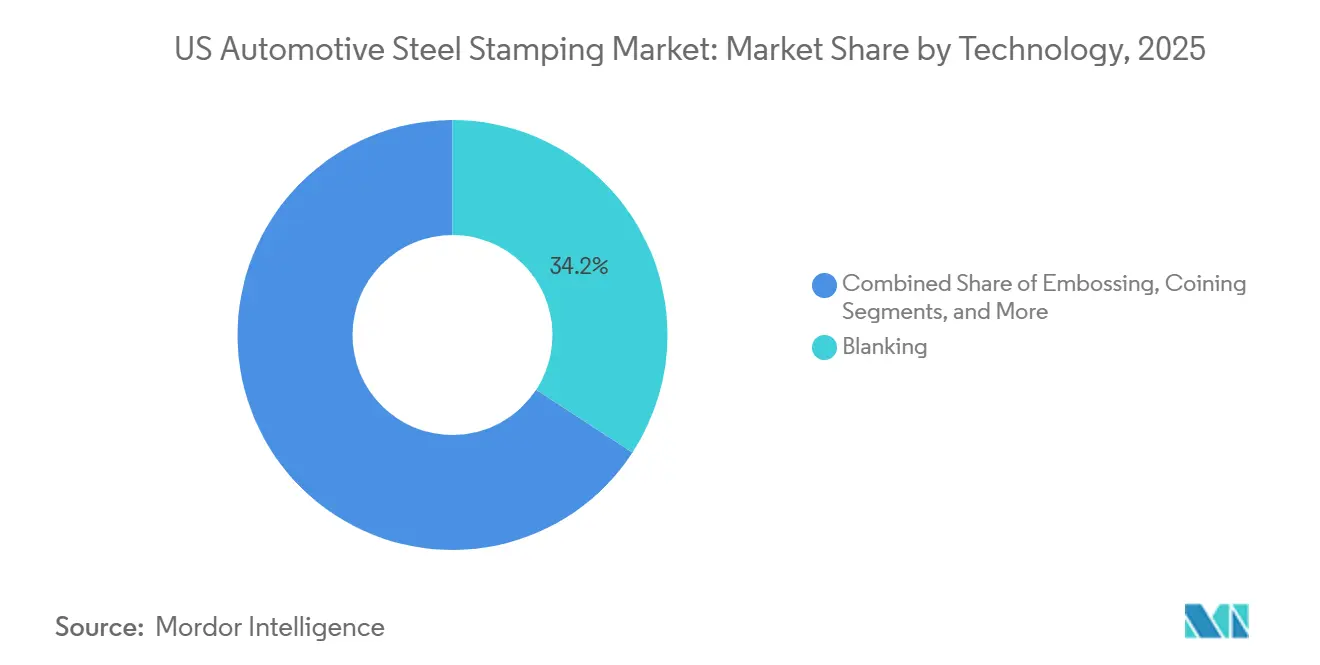
- Por tecnologia, o corte a laser liderou com 34,17% da participação de mercado de estampagem de aço automotivo dos EUA em 2025; a estampagem em relevo está prevista para avançar a um CAGR de 6,42% até 2031.
- Por processo, a estampagem a quente representou 27,87% do tamanho do mercado de estampagem de aço automotivo dos EUA em 2025 e está projetada para expandir a um CAGR de 7,51% entre 2026 e 2031.
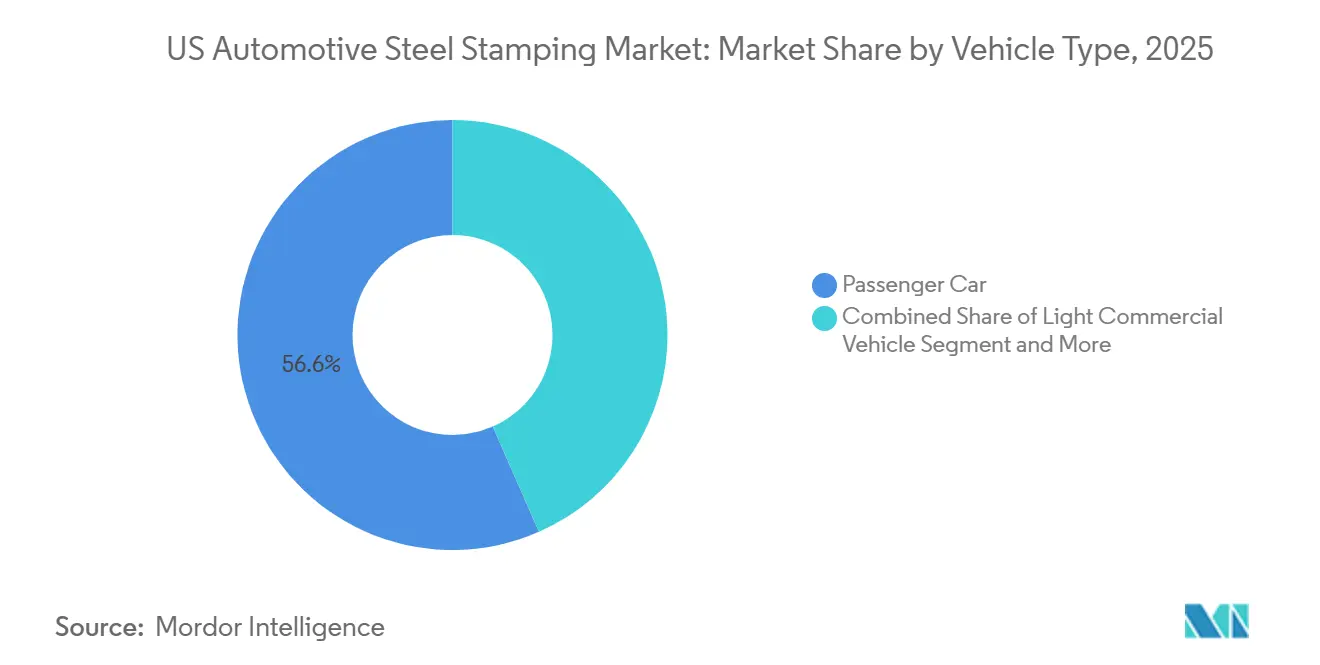
- Por tipo de veículo, os automóveis de passeio dominaram com 56,57% da receita em 2025, enquanto os veículos comerciais leves estão posicionados para crescer a um CAGR de 6,45% até 2031.
- Por propulsão, os modelos de combustão interna retiveram 61,13% da participação em 2025, e os modelos elétricos a bateria registrarão o crescimento mais rápido a um CAGR de 6,48% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Estampagem de Aço Automotivo dos EUA
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Rápida de Aços Avançados e de Altíssima Resistência | +1.5% | Nacional, no início dos programas de veículos elétricos | Curto prazo (≤2 anos) |
| Mandatos de Redução de Peso dos Fabricantes de Equipamentos Originais | +1.2% | Corredores de Michigan, Ohio e Indiana | Médio prazo (2-4 anos) |
| Recuperação do Crescimento da Produção de Veículos nos Estados Unidos | +0.9% | Clusters do Meio-Oeste | Curto prazo (≤2 anos) |
| Demanda Crescente por Painéis de Carroceria para Veículos Elétricos | +0.8% | Hubs de Michigan, Tennessee e Texas | Médio prazo (2-4 anos) |
| Relocalização Doméstica de Peças Metálicas | +0.7% | Corredores do Meio-Oeste e do Sudeste | Médio prazo (2-4 anos) |
| Atualizações de Prensas Servo Permitindo Geometrias Complexas | +0.6% | Plantas de fornecedores de primeiro nível em todo o país | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Aços Avançados e de Altíssima Resistência
Os metalurgistas já fornecem aços de fase complexa de classe 2 GPa, oferecendo 9,66% de alongamento e 25,8 J de tenacidade Charpy, eliminando a fragilidade que antes limitava o uso de aços de altíssima resistência. O benefício são bitolas mais finas e menor contagem de peças quando as nervuras podem ser integradas. Os fornecedores de primeiro nível, portanto, atualizam para prensas servo de 3.000 toneladas, corte assistido a laser e sistemas de monitoramento remoto. A linha de 35 milhões de USD da Martinrea, comissionada em 2025, quadruplicou a capacidade para conjuntos de piso de baterias, confirmando que o acesso ao capital é a variável decisiva [1]"Comunicado de Imprensa de Expansão da Instalação de Ridgetown," Martinrea International, martinrea.com. Oficinas menores de segundo nível que não conseguem financiar conversões semelhantes se veem limitadas a suportes de menor margem e estampagens internas.
Mandatos de Redução de Peso dos Fabricantes de Equipamentos Originais para Metas de CAFE Mais Elevadas
As regras rígidas de CAFE vigentes até o ano-modelo 2026 exigem um aumento anual de 8% na eficiência da frota até 2025 e um salto de 10% em 2026, levando os fabricantes de automóveis a reduzir a massa dos veículos com aços avançados [2]"Padrões Finais de Economia de Combustível para os Anos-Modelo 2024-2026," Administração Nacional de Segurança no Tráfego Rodoviário, nhtsa.gov . Os engenheiros preferem graus endurecidos por prensa, como 22MnB5 e 37MnB4, pois reduzem o peso em até 15% mantendo o desempenho em colisões. Os estampadores capazes de operar fornos de austenitização a 900 °C e ciclos de têmpera de menos de 4 s conquistam os maiores contratos de carcaças de baterias e pilares B. O agrupamento de lançamentos de produtos significa que a demanda por estampagem a quente aumenta nos anos de redesenho — a próxima geração do F-150 da Ford em 2027 e a linha de SUVs Ultium da GM em 2028 especificarão anéis de porta com propriedades personalizadas. As deficiências de capacidade incentivam acordos de fornecimento plurianuais, garantindo volumes para fornecedores que comprovem tempo de atividade dos fornos e confiabilidade na manutenção de moldes.
Recuperação do Crescimento da Produção de Veículos nos Estados Unidos Pós-Pandemia
Os dados do Federal Reserve mostram que o ritmo de montagem final na América do Norte recuperou 90% dos níveis de 2019 durante 2025, normalizando os ritmos de chamada de peças [3]"G.17 Produção Industrial e Utilização de Capacidade," Conselho de Governadores do Sistema do Federal Reserve, federalreserve.gov . Pedidos estáveis reduzem o tempo ocioso das prensas, melhorando a absorção de custos fixos para grandes linhas de prensas de transferência. Os clusters do Meio-Oeste que abrigam as plantas das três montadoras de Detroit capturam a maior parte da recuperação, mas os novos locais greenfield do Sudeste, como o complexo de Montgomery da Hyundai e a instalação de West Point da Kia, também impulsionam a demanda regional por peças. O agendamento equilibrado reduz os prêmios de horas extras, fortalecendo as margens médias de estampagem de 1,4%.
Demanda Crescente por Painéis de Carroceria para Veículos Elétricos
Os modelos elétricos a bateria usam cerca de 9 pontos percentuais a menos de aço do que os veículos de combustão interna, mas exigem estampagens de aço de altíssima resistência mais espessas ao redor dos pesados pacotes de baterias. GM, Ford e Stellantis especificam reforços conformados a quente com resistência à tração de 1.500 MPa para trilhos de colisão da carroceria inferior. As ferramentarias agora projetam padrões de estampagem em relevo que distribuem a energia de impacto mantendo os painéis na bitola de 1,0-1,2 mm. Embora a Tesla experimente com exoesqueletos de aço inoxidável que contornam os moldes progressivos tradicionais, as plataformas convencionais ainda dependem de prensas de alta tonelagem, garantindo que o mercado de estampagem de aço automotivo dos EUA ganhe volume líquido com a transição para veículos elétricos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Aço Comprimindo as Margens dos Fornecedores | -0.8% | Em todo o país, especialmente compradores no mercado spot | Curto prazo (≤2 anos) |
| Substituição de Materiais por Alumínio e Compósitos | -0.6% | Plantas focadas em veículos elétricos | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada em Ferramentaria e Moldes | -0.5% | Meio-Oeste e Sudeste | Médio prazo (2-4 anos) |
| Alto CAPEX Inicial para Ferramental de Moldes Progressivos | -0.4% | Oficinas menores de segundo e terceiro nível | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Aço Comprimindo as Margens dos Fornecedores
De acordo com a SMU, em 26 de maio, os preços de bobinas laminadas a quente nos EUA variaram de USD 1.070 a USD 1.120 por tonelada curta, com uma média de USD 1.095 por tonelada. O portal, citando fontes de mercado, relata que os centros de serviço estão atualmente enfrentando atrasos no fornecimento e aumento dos níveis de estoque, comprimindo contratos indexados a médias anuais. As tarifas da Seção 232 protegem as usinas domésticas, mas ofertas mais baratas do Sudeste Asiático criam dilemas de compra em torno do risco de frete. Com apenas 13% dos compradores capazes de negociar cotações à vista com desconto, muitos estampadores migraram para hedges trimestrais. Fornecedores operando com EBITDA de 1,4% têm pouca margem de manobra, por isso pressionam por cláusulas de repasse ou introduzem linhas de sobretaxa de aço nas faturas.
Substituição de Materiais por Alumínio e Compósitos em Veículos Elétricos a Bateria
Os painéis de fechamento em alumínio reduzem a massa em 7-9%, tentando os fabricantes de equipamentos originais apesar dos maiores custos de matéria-prima. A Associação do Alumínio indica que os veículos elétricos a bateria urbanos reduzem o peso em aço de 700 kg para 408 kg ao adotar chapas das séries 5xxx e 6xxx, deslocando as estampagens internas das portas. No entanto, a maioria das usinas dos EUA carece de capacidade para ligas de grau automotivo, forçando importações da Europa e da Ásia. Os estampadores devem decidir se instalam leitos de conformação por estiramento para alumínio ou se apostam nas especialidades de aço de altíssima resistência. As carcaças de aço inoxidável no estilo do Cybertruck formam um terceiro vetor disruptivo que poderia contornar completamente os moldes progressivos de grande escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: O Corte Mantém a Primazia enquanto a Estampagem em Relevo Acelera
O corte controlou 34,17% dos volumes de 2025, sublinhando seu papel como etapa essencial de separação final em praticamente toda linha de matrizes. As prensas de matrizes progressivas integram corte, cunhagem e flangeamento para reduzir o manuseio de materiais, aumentando assim a produtividade e reduzindo o desperdício. Os controles servo permitem agora curvas de curso programáveis, de modo que um único aríete executa o corte e a estampagem em relevo superficial em um único golpe. Essa integração reduz o tempo de ciclo em quase 30% nos painéis internos de portas, liberando capacidade sem expansão da planta.
A estampagem em relevo expande-se a um CAGR de 6,42% porque as montadoras adicionam nervuras de reforço às bandejas de bateria e proteções do piso em vez de aumentar a espessura da chapa. Padrões de relevo personalizados elevam a rigidez do painel em 18% mantendo a massa constante, um ganho de redução de peso crítico para veículos elétricos com autonomia limitada. Os estampadores que adotam prensas servo podem manter uma profundidade de nervura consistente, o que evita as operações de reprocessamento comuns em prensas mecânicas. O obstáculo de capital continua sendo o custo de ferramental, mas os fornecedores de primeiro nível compensam isso com preços de maior valor agregado para as montadoras interessadas na consolidaão de peças. Como resultado, a receita de estampagem em relevo está projetada para superar 790 milhões de USD até 2031, elevando sua participação no mercado de estampagem de aço automotivo dos EUA para quase 16%.


Por Processo: A Estampagem a Quente Amplia a Liderança nas Necessidades de Altíssima Resistência
A estampagem a quente entregou 27,87% da receita de 2025 do mercado de estampagem de aço automotivo dos EUA e está projetada para expandir a um CAGR de 7,51% entre 2026 e 2031. Fornos de endurecimento por prensagem operando a 930 °C transformam chapas de liga de boro em peças martensíticas com resistência à tração de 1.500 MPa. O revenimento personalizado agora adiciona zonas dúcteis para que os anéis de porta absorvam impactos sem fraturar. Os ciclos de têmpera em matriz são concluídos em menos de 6 s, permitindo que as montadoras substituam três peças soldadas e conformadas a frio por um único anel estampado a quente. A economia melhora a cada redesenho, de modo que os gerentes de programa cada vez mais programam componentes estampados a quente na fase conceitual.
A conformação de chapas metálicas ainda domina as superfícies externas, painéis de teto e assoalhos, onde os embutimentos profundos excedem a conformabilidade da estampagem a quente. A perfilagem por rolos ocupa um nicho nos canais de soleira longos, mas carece de flexibilidade de forma. A fabricação metálica, definida como soldagem e submontagem, captura margem a jusante, mas integra-se cada vez mais diretamente às plantas de estampagem de primeiro nível. Até 2031, a estampagem a quente está prevista para se aproximar de 1,6 bilhão de USD, sustentando sua liderança graças à crescente demanda por invólucros de baterias para veículos elétricos. Projetos-piloto de eficiência energética com aquecimento por indução poderiam reduzir 20% do CO2 por peça, uma métrica que influenciará as pontuações de fornecimento das montadoras até o final da década.
Por Tipo de Veículo: Os Automóveis de Passeio Ainda Dominam, mas os Comerciais Leves Avançam
Os automóveis de passeio geraram 56,57% da receita de 2025 do mercado de estampagem de aço automotivo dos EUA. Os crossovers compactos e sedãs de médio porte requerem extensas estampagens de carroceria bruta, mantendo as prensas ocupadas mesmo com a queda das montagens de sedãs. No entanto, os consumidores estão migrando para caminhonetes e SUVs, elevando a participação dos veículos comerciais leves. Ford, GM e Stellantis alocam novos investimentos de capital para picapes com carroceria sobre chassi que consomem estampagens de assoalho de maior espessura e laterais de cabine. Consequentemente, o veículo comercial leve registrou um CAGR de 6,45% até 2031.
Os veículos comerciais médios e pesados permanecem cíclicos, impulsionados pela demanda de frete. Suas cabines e suportes de chassi utilizam pilares A e painéis de painel estampados, mas os volumes são muito menores do que as produções de veículos leves. O mercado de estampagem de aço automotivo dos EUA se beneficia da diversificação quando os pedidos de frete aumentam, mas os volumes de carga base ainda provêm de modelos de alto volume de veículos leves. Os fornecedores se protegem configurando conjuntos de matrizes que alternam entre interiores de sedãs, SUVs e picapes com ajustes mínimos.
Por Propulsão: O Motor de Combustão Interna Mantém a Escala enquanto o Crescimento dos Veículos Elétricos Supera
Os modelos de combustão interna representaram 61,13% da receita de 2025 no mercado de estampagem de aço automotivo dos EUA. Eles continuam a especificar berços de motor, travessas e proteções de escapamento exclusivos dos trens de força a pistão. Os híbridos também mantêm muitos suportes de motor de combustão interna enquanto adicionam pequenos suportes de bateria, sustentando filas de prensas com modelos mistos.
As unidades elétricas a bateria registrarão um CAGR de 6,48% à medida que as políticas estaduais de emissão zero intensificam a adoção de veículos elétricos a bateria. Embora cada veículo elétrico a bateria reduza os quilogramas de aço, a complexidade da bandeja de bateria e do anel de impacto eleva o preço por peça. Um único invólucro de assoalho estampado a quente para um SUV Ultium custa três vezes o preço de um protetor de silencioso conformado a frio. As oficinas de prensagem com linhas de têmpera rápida capturam valor mesmo com a queda da tonelagem. A flexibilidade é essencial, portanto, novos bancos de fornos incorporam rolos modulares e queimadores a gás de troca rápida para alternar entre chapas 22MnB5 e 37MnB4 no mesmo turno.
Análise Geográfica
Os estados dos Grandes Lagos respondem por uma parcela substancial da capacidade de estampagem de aço automotivo dos EUA, com Michigan sozinho abrigando inúmeras oficinas de prensagem de primeiro e segundo nível avançado. A proximidade com a instalação GM de Lansing Delta Township e as operações da Ford em Dearborn apoia a logística de coleta diária, reduzindo os estoques de armazém a níveis mínimos. O mercado de trabalho regional retém expertise legada em ferramental e matrizes, embora o aumento dos salários pressione as margens de lucro.
O corredor do Sudeste, que se estende do Alabama à Carolina do Sul, emergiu como a região de crescimento mais rápido, registrando crescimento robusto na capacidade de prensagem. Hyundai, Kia, Volkswagen e Mercedes impulsionam demanda consistente por blanks de painéis externos. Pacotes de incentivos estaduais cobrindo uma parcela substancial dos gastos de capital encorajam fornecedores do Norte a estabelecer plantas satélites. Por exemplo, a Gestamp planeja expandir sua capacidade servo em Chattanooga, citando programas de SUV elétrico em andamento.
Os estados do Sudoeste e das Montanhas permanecem mercados de nicho, mas continuam a crescer, apoiados pela Gigafactory da Tesla em Austin e pela instalação da Lucid em Casa Grande. Embora os volumes permaneçam modestos em comparação com os de Detroit, essas plantas requerem trilhos de impacto de bateria estampados a quente de alta tecnologia que poucos fornecedores locais conseguem fornecer atualmente. Consequentemente, os módulos estampados percorrem distâncias maiores, renovando o interesse em redes logísticas servidas por ferrovia capazes de lidar com conjuntos de matrizes pesados a custos de frete menores do que o transporte rodoviário.
Cenário Competitivo
A concorrência no setor de estampagem de aço automotivo dos EUA permanece fragmentada, mas está tendendo à consolidação à medida que os requisitos de capital aumentam. A consolidação da Tower International e da L&W pela Autokiniton criou uma extensa presença de fabricação que abastece praticamente todas as montadoras domésticas. A Martinrea concentra-se em componentes de chassi de alta resistência e aproveita sua linha SIMPAC de grande capacidade para garantir contratos de bandejas de bateria da GM. A Gestamp segue um modelo de campus que coloca operações de soldagem, revestimento eletrostático e corte a laser junto com suas prensas, permitindo-lhe cotar preços de módulos entregues em vez de propostas apenas por peça.
O capital privado impulsiona muitas aquisições. A MiddleGround Capital combinou a Shiloh Industries com unidades selecionadas da Benteler para criar um especialista em conformação a quente atendendo à Stellantis. Essa abordagem designa unidades de negócios dedicadas a veículos elétricos, cada uma com sua própria frota de prensas servo, separando-as das operações legadas de superfícies externas de produtos básicos. Fornecedores menores de segundo nível frequentemente formam joint ventures para compartilhar o custo de conjuntos de matrizes caros; no entanto, muitos continuam a ter dificuldades para atender às taxas de qualidade altamente rigorosas exigidas pelos scorecards do Detroit Three.
A tecnologia serve como o principal diferenciador. Fornecedores capazes de validar processos de estampagem a quente com aquecimento rápido podem reduzir significativamente o consumo de energia por peça, ajudando as montadoras a atingir métricas de sustentabilidade. Outros investem em varredura dimensional em linha para reduzir substancialmente o retrabalho. O risco de substituição pelo alumínio permanece, levando vários estampadores de aço a comercializar ofertas de múltiplos materiais que incorporam leitos de conformação por estiramento e células de soldagem por fricção e mistura. Essa capacidade híbrida posiciona esses fornecedores como parceiros completos de estrutura de carroceria em vez de processadores de aço de commodities.
Líderes do Setor de Estampagem de Aço Automotivo dos EUA
Gestamp Automoción
Magna International (Cosma)
Tower International
Shiloh Industries
Martinrea International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Stellantis reforçou seu layout de fabricação doméstica de vários bilhões de dólares adicionando uma prensa de corte de última geração à sua Planta de Estampagem de Warren (WSP) em Michigan. A expansão aumenta a capacidade interna de estampagem para fechamentos de carroceria críticos (capôs, portas e portas traseiras) nas cadeias de suprimentos dos Estados Unidos, Canadá e México.
- Julho de 2026: A Hoffmann Family of Companies finalizou a aquisição da Allred Metal Stamping Works, ampliando seu portfólio de fabricação pesada personalizada e fabricação automotiva de precisão.
- Fevereiro de 2025: A ArcelorMittal comprometeu 1,2 bilhões de USD para construir uma instalação de aço elétrico de grão não orientado no Alabama, com capacidade anual de 150.000 t para núcleos de motores de veículos elétricos.


Escopo do Relatório do Mercado de Estampagem de Aço Automotivo dos EUA
O escopo do relatório inclui tecnologia (Corte, Estampagem em Relevo, Cunhagem, Flangeamento, Dobramento e Outras Tecnologias), Processo (Perfilagem por Rolos, Estampagem a Quente, Conformação de Chapas Metálicas, Fabricação Metálica e Outros Processos), Tipo de Veículo (Automóvel de Passeio, Veículo Comercial Leve e Veículo Comercial Médio e Pesado) e Propulsão (Motor de Combustão Interna e Veículo Elétrico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Corte |
| Estampagem em Relevo |
| Cunhagem |
| Flangeamento |
| Dobramento |
| Outras Tecnologias |
| Perfilagem por Rolos |
| Estampagem a Quente |
| Conformação de Chapas Metálicas |
| Fabricação de Metal |
| Outros Processos |
| Automóvel de Passeio |
| Veículo Comercial Leve |
| Veículo Comercial Médio e Pesado |
| Motor de Combustão Interna (MCI) |
| Veículo Elétrico (VE) |
| Por Tecnologia | Corte |
| Estampagem em Relevo | |
| Cunhagem | |
| Flangeamento | |
| Dobramento | |
| Outras Tecnologias | |
| Por Processo | Perfilagem por Rolos |
| Estampagem a Quente | |
| Conformação de Chapas Metálicas | |
| Fabricação de Metal | |
| Outros Processos | |
| Por Tipo de Veículo | Automóvel de Passeio |
| Veículo Comercial Leve | |
| Veículo Comercial Médio e Pesado | |
| Por Propulsão | Motor de Combustão Interna (MCI) |
| Veículo Elétrico (VE) |


Principais Perguntas Respondidas no Relatório
Com que rapidez está crescendo a demanda por componentes estampados a quente?
A receita de estampagem a quente está projetada para crescer a um CAGR de 5,51% até 2031, à medida que os fabricantes de automóveis precisam de peças de classe 1.500 MPa para pilares B e carcaças de baterias.
Qual categoria de veículo está se expandindo mais rapidamente?
Veículos comerciais leves, como picapes e SUVs de médio porte, apresentam o crescimento mais rápido a um CAGR de 6,45% devido à mudança nas preferências dos consumidores e à eletrificação das plataformas de caminhonetes.
Qual é a principal restrição à lucratividade dos fornecedores?
A volatilidade dos preços do aço comprime as margens porque a bobina laminada a quente subiu para 1.030 USD por tonelada curta em 2026, enquanto o EBITDA médio de estampagem permanece próximo a 1,4%.
Por que as prensas servo estão ganhando preferência?
Os acionamentos servo reduzem os tempos de ciclo em 30% e permitem perfis de curso programáveis, possibilitando o corte e a estampagem em relevo no mesmo golpe para maior produtividade e menor desperdício.
Como a eletrificação altera o conteúdo de aço estampado?
Os modelos elétricos a bateria utilizam menos aço por veículo, mas demandam estampagens de ultrarresistência de maior valor em torno de pacotes de bateria pesados, compensando parcialmente a perda de tonelagem.
Quais estados oferecem as melhores perspectivas de crescimento para a capacidade de estampagem?
Alabama, Tennessee e Texas lideram o crescimento devido às novas plantas de montagem de OEMs e aos incentivos de desenvolvimento econômico de apoio.
Página atualizada pela última vez em:



