
Tamanho e Participação do Mercado de Empréstimos Empresariais Sem Garantia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.81 Trilhões de dólares |
| Tamanho do Mercado (2031) | 7.04 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 7.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
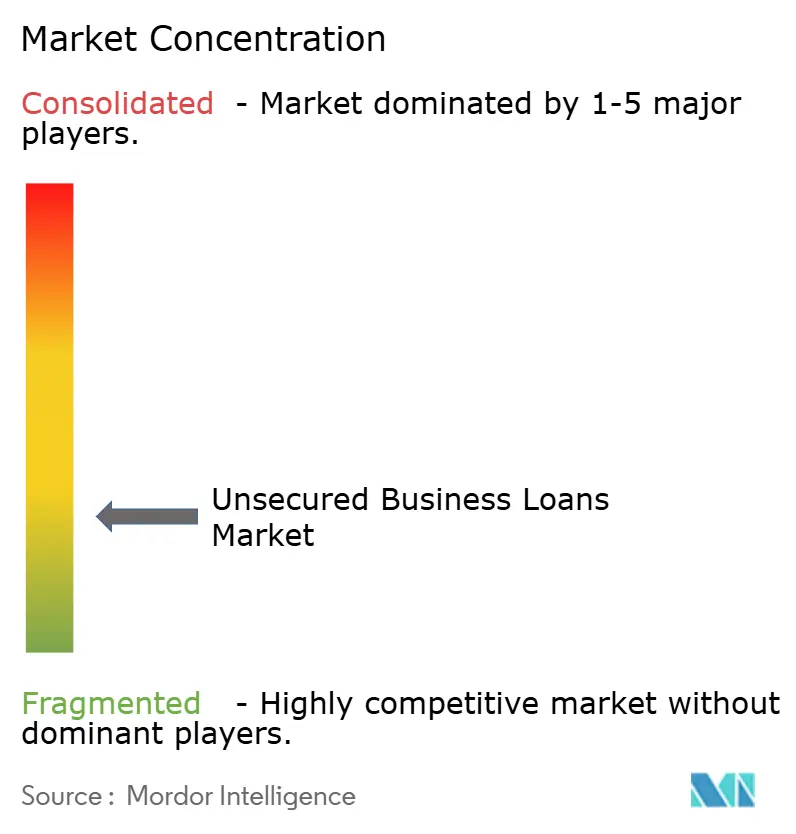
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Empréstimos Empresariais Sem Garantia por Mordor Intelligence
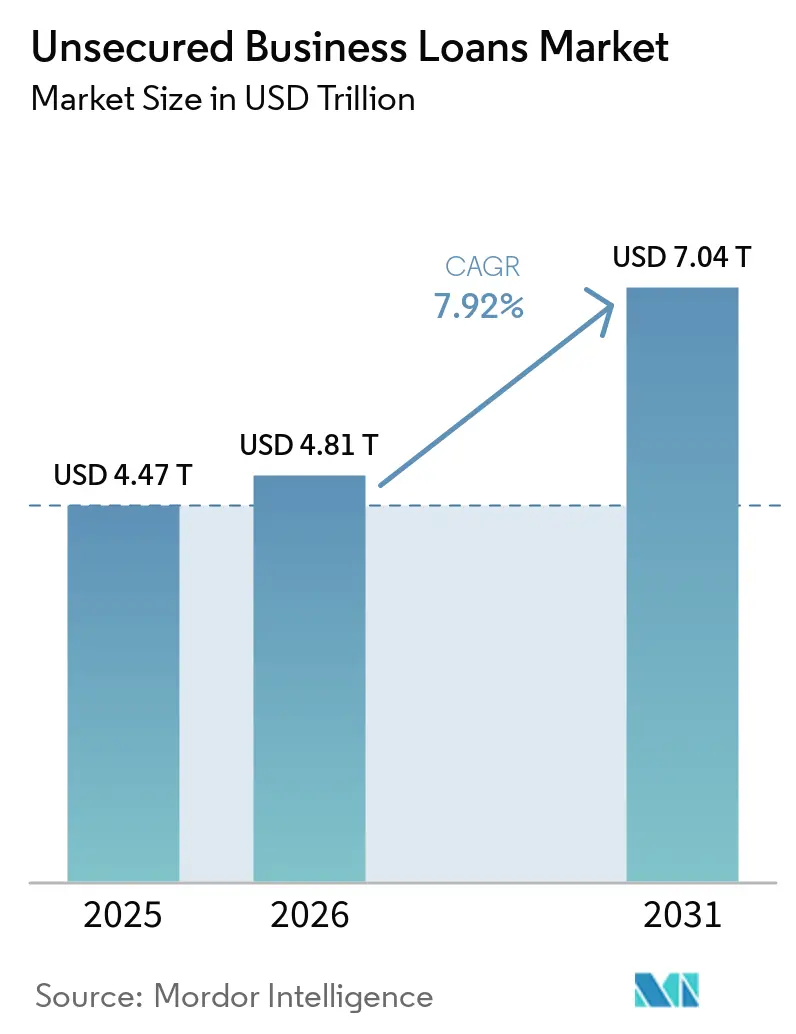
O tamanho do Mercado de Empréstimos Empresariais Sem Garantia deve se expandir de 4,47 trilhões de USD em 2025 e 4,81 trilhões de USD em 2026 para 7,04 trilhões de USD até 2031, registrando um CAGR de 7,92% entre 2026 e 2031.
A posição atual do mercado reflete uma lacuna persistente entre a demanda por crédito empresarial e a capacidade de muitos credores de conceder crédito com garantia a empresas com ativos limitados. Essa lacuna permanece especialmente relevante para pequenas e médias empresas, uma vez que a Corporação Financeira Internacional continua a estimar a lacuna de financiamento para MPMEs em mercados emergentes e economias em desenvolvimento em 5,7 trilhões de USD. Os modelos de finanças incorporadas e os sistemas de subscrição baseados em inteligência artificial também estão transformando a economia de originação, o que está ajudando mais credores a atender tomadores menores sem depender de ativos físicos na mesma medida. As mudanças no capital regulatório estão empurrando partes do sistema bancário em direção a empréstimos corporativos de menor risco, o que abre espao mais claro para credores não bancários e provedores de crédito baseados em plataformas no mercado de empréstimos empresariais sem garantia. Os grandes bancos ainda estão respondendo de forma agressiva, e o compromisso do JPMorgan Chase em março de 2026 de emprestar quase 80 bilhões de USD a pequenas empresas ao longo da próxima década demonstra que as instituições incumbentes estão se movendo de forma mais direta para esse conjunto de oportunidades.
Principais Conclusões do Relatório
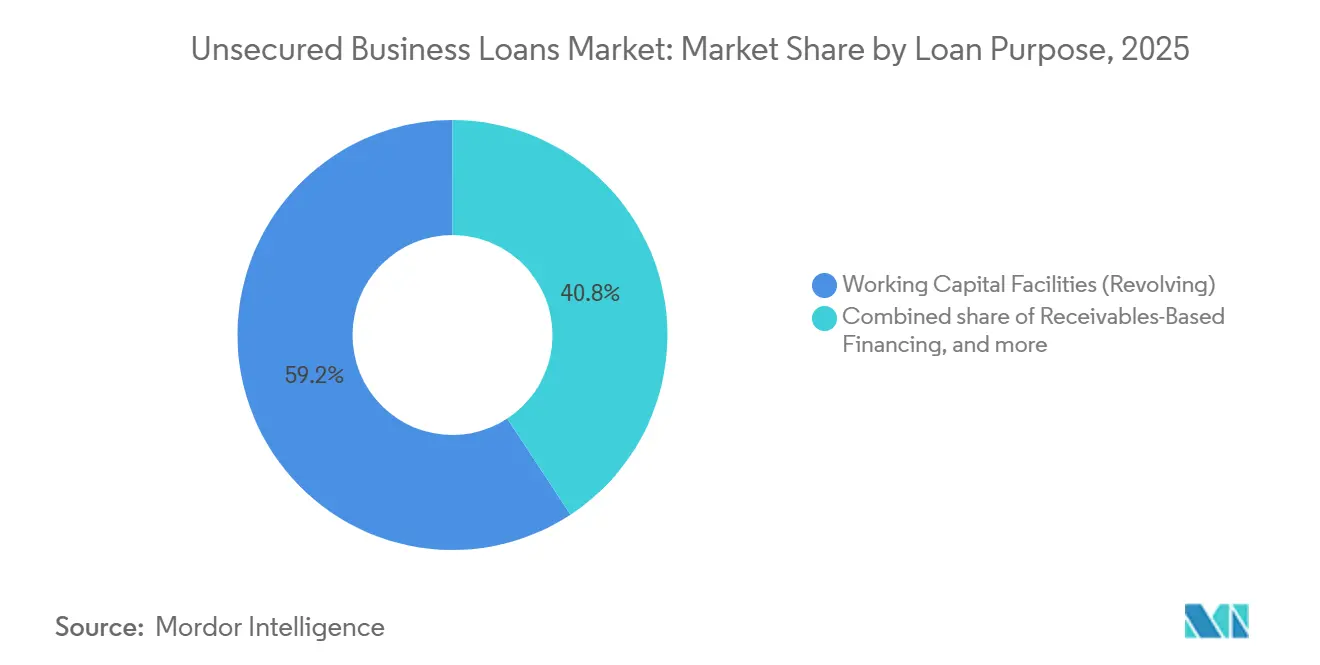
- Por finalidade do empréstimo, as facilidades de capital de giro (rotativo) detinham 59,24% da participação do mercado de empréstimos empresariais sem garantia em 2025, enquanto o financiamento baseado em recebíveis deve crescer a um CAGR de 11,43% até 2031.
- Por porte do tomador, as pequenas empresas responderam por 36,57% da participação do mercado de empréstimos empresariais sem garantia em 2025, enquanto as microempresas devem se expandir a um CAGR de 10,12% até 2031.
- Por canal de distribuição, os bancos detinham 63,83% da participação do mercado de empréstimos empresariais sem garantia em 2025, enquanto os credores digitais e alternativos devem crescer a um CAGR de 13,77% até 2031.
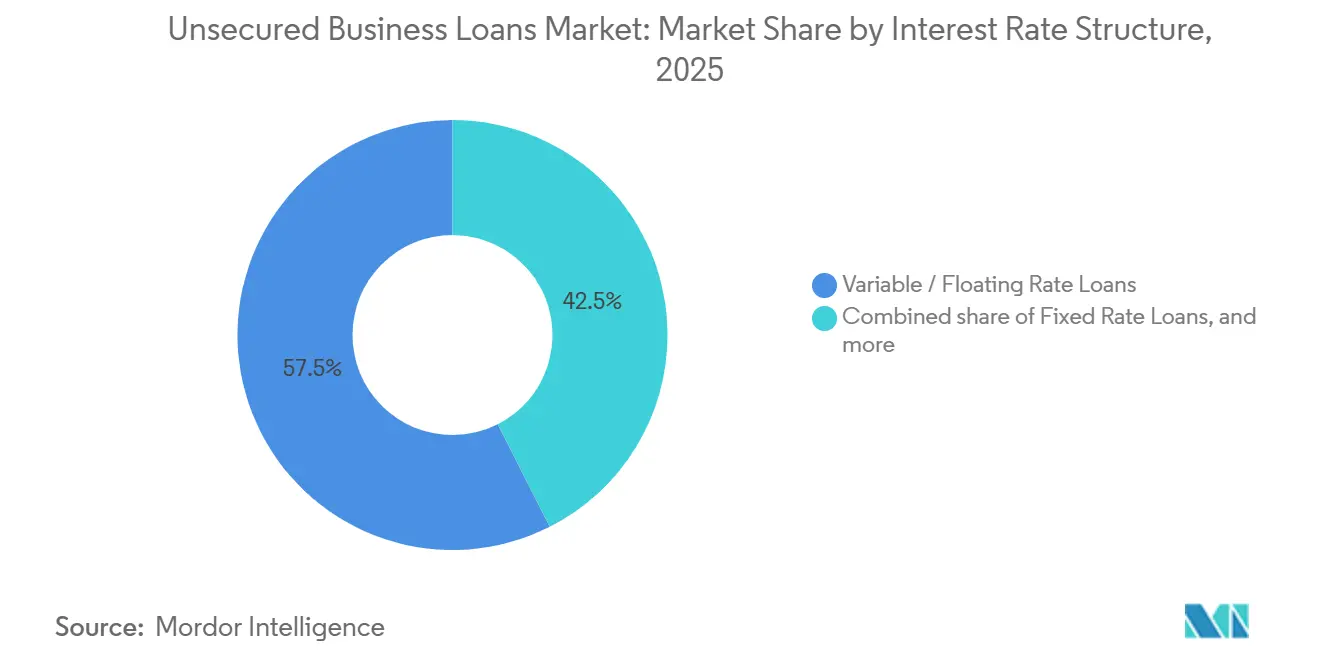
- Por estrutura de taxa de juros, os empréstimos a taxa variável e flutuante responderam por 57,46% da participação do mercado de empréstimos empresariais sem garantia em 2025, enquanto os empréstimos a taxa fixa devem crescer a um CAGR de 8,93% até 2031.
- Por setor de uso final, o comércio atacadista e varejista capturou 21,69% da participação do mercado de empréstimos empresariais sem garantia em 2025, enquanto a tecnologia da informação e telecomunicações deve crescer a um CAGR de 9,68% até 2031.
- Por geografia, a Ásia-Pacífico capturou 41,92% da participação do mercado de empréstimos empresariais sem garantia em 2025 e deve crescer a um CAGR de 9,03% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacuna de Capital de Giro para MPMEs | +1.8% | Global, mais aguda no núcleo da Ásia-Pacífico, com repercussão para o Oriente Médio, África e América do Sul | Médio prazo (2 a 4 anos) |
| Expansão da Distribuição por Finanças Incorporadas | +1.5% | Global, liderada pela América do Norte e Ásia-Pacífico, com expansão contínua para a Europa | Curto prazo (≤ 2 anos) |
| Compressão de Subscrição Habilitada por Inteligência Artificial | +1.3% | Global, com ganhos iniciais nos Estados Unidos, Índia e China | Médio prazo (2 a 4 anos) |
| Adoção de Pontuação de Crédito por Dados Alternativos | +1.0% | Ásia-Pacífico, América do Sul e Oriente Médio e África, onde o histórico formal de crédito é limitado | Médio prazo (2 a 4 anos) |
| Venda Cruzada a partir de Ecossistemas de Pagamentos e Software | +0.9% | América do Norte e Europa, com expansão para o Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Programas de Acesso ao Crédito com Apoio Governamental | +0.7% | Europa, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Lacuna de Capital de Giro para MPMEs Permanece o Principal Motor de Demanda
O principal impulsionador de demanda para o mercado de empréstimos empresariais sem garantia continua sendo a persistente escassez de financiamento enfrentada por pequenas e médias empresas. A Corporação Financeira Internacional continuou a estimar a lacuna de financiamento para MPMEs em mercados emergentes e economias em desenvolvimento em 5,7 trilhões de USD, o que mantém a demanda de base por crédito sem garantia elevada em muitos sistemas de crédito[1]Corporação Financeira Internacional, "Plano de Ação do GPFI para Financiamento de MPMEs," IFC, ifc.org. Essa lacuna é relevante porque muitas empresas viáveis ainda não conseguem atender aos limites de garantia, mesmo quando seus fluxos de caixa operacionais justificam o financiamento. Nesse contexto, o mercado de empréstimos empresariais sem garantia torna-se a via prática para empresas que precisam de liquidez para estoque, folha de pagamento e gestão do ciclo comercial, em vez de expansão lastreada em ativos. A OCDE também observou que a receita global de fintech cresceu 21% em 2024, com as MPMEs permanecendo como o maior segmento individual de clientes, o que demonstra que os provedores de capital continuam a se estruturar em torno da demanda não atendida por crédito empresarial. O resultado é que a demanda por empréstimos empresariais sem garantia permanece duradoura, mesmo quando os canais de crédito tradicionais parecem mais estáveis no nível agregado.
A Expansão da Distribuição por Finanças Incorporadas Remodela a Estrutura de Originação
As finanças incorporadas estão mudando a forma como o mercado de empréstimos empresariais sem garantia alcança os tomadores, à medida que os empréstimos são cada vez mais oferecidos dentro de fluxos de trabalho de software, pagamentos e comércio, em vez de por meio de canais separados de agências ou corretores. Esse modelo reduz o atrito no processo de contratação, uma vez que muitas empresas encontram opções de financiamento enquanto já utilizam plataformas operacionais que detêm seus dados de pagamento ou vendas. A solicitação da PayPal Holdings em dezembro de 2025 para estabelecer uma empresa de crédito industrial em Utah reflete essa mudança, pois a originação direta permitiria que ela emprestasse sem depender de bancos parceiros para a mesma jornada do tomador[2]PayPal Holdings, "PayPal Submits Applications to Establish an Industrial Bank to Expand Access to Financial Services for U.S. Small Businesses," PayPal Newsroom, newsroom.paypal-corp.com. O efeito estratégico é que o poder de distribuição está se aproximando das plataformas que já estão inseridas nas atividades empresariais do dia a dia. Essa mudança também ajuda a explicar por que os bancos incumbentes estão respondendo de forma mais ativa, uma vez que a originação liderada por plataformas pode influenciar a seleção de crédito, a disciplina de precificação e a retenção de tomadores muito antes de um cliente se aproximar de um credor tradicional.
A Compressão de Subscrição Habilitada por Inteligência Artificial Acelera a Velocidade do Crédito
A subscrição liderada por inteligência artificial está se tornando um importante impulsionador operacional no mercado de empréstimos empresariais sem garantia porque encurta os ciclos de aprovação e amplia o conjunto de tomadores que podem ser avaliados a um custo razoável. O Banco de Compensações Internacionais observou que a pontuação de crédito por aprendizado de máquina e os rastros de dados digitais podem reduzir a dependência de garantias e melhorar o acesso ao crédito para empresas menores, especialmente em mercados emergentes. O Federal Reserve também destacou em maio de 2026 que as agências bancárias dos Estados Unidos alteraram as diretrizes de gestão de risco de modelos e esclareceram que estas não se aplicam à inteligência artificial generativa ou agêntica, o que reduz parte da incerteza em torno da adoção. Os resultados de 2025 da Funding Circle demonstraram como isso se manifesta comercialmente, pois a empresa expandiu-se além dos empréstimos a prazo tradicionais e alcançou cerca de 50% do crédito concedido em 2025 por meio de produtos que não são empréstimos a prazo, ao mesmo tempo em que antecipou sua orientação de receita para o exercício fiscal de 2026[3]Funding Circle Holdings, "Full Year 2025 Results, Achieves FY 2026 Revenue Guidance a Year Early," GlobeNewswire, globenewswire.com. À medida que a adoção cresce, a vantagem mais significativa provavelmente virá menos do modelo em si e mais do acesso a dados profundos e proprietários de transações e pagamentos.
A Adoção de Pontuação de Crédito por Dados Alternativos Amplia o Universo de MPMEs Elegíveis
Os dados alternativos estão ampliando o universo de tomadores para o mercado de empréstimos empresariais sem garantia porque muitas empresas que carecem de garantias formais ainda deixam rastros digitais claros de receita, pagamentos e atividade operacional. O Banco de Compensações Internacionais já demonstrou que a inovação digital pode melhorar o acesso ao crédito para pequenas empresas ao depender mais de dados de fluxo de caixa e de plataformas do que de garantias tradicionais. O painel de financiamento da OCDE de 2026 também apontou para uma adoção mais rápida de inteligência artificial entre as empresas de fintech que atendem MPMEs, o que apoia um uso mais amplo de ferramentas de originação e cobrança baseadas em dados. Em termos de política, o aumento do limite de empréstimo sem garantia para MPMEs pelo Banco de Reserva da Índia em fevereiro de 2026 apoia diretamente um ambiente de crédito onde empresas menores podem ser atendidas com requisitos de ativos mais leves[4]Banco de Reserva da Índia, "Lending to Micro, Small and Medium Enterprises Sector Amendment Directions, 2026," RBI, rbi.org.in . A mudança é importante para o mercado de empréstimos empresariais sem garantia porque melhora a economia dos empréstimos de pequeno valor, mantendo a subscrição ancorada em comportamento operacional verificado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevado Risco de Inadimplência em Carteiras Sem Garantia | -1.8% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Encargo Regulatório e de Conformidade | -1.2% | Global, com atividade crescente nos Estados Unidos e Europa | Médio prazo (2 a 4 anos) |
| Risco de Fraude, Identidade e Tomadores Sintéticos | -0.9% | Global, com aumento acentuado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pressão sobre o Custo de Captação de Credores Não Bancários | -0.7% | Global, mais aguda para plataformas de originação de fintech nos Estados Unidos e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O Elevado Risco de Inadimplência em Carteiras Sem Garantia Limita o Crescimento da Carteira
O risco de inadimplência permanece a restrição operacional mais evidente no mercado de empréstimos empresariais sem garantia porque os credores carecem de recuperação por garantia quando os tomadores enfraquecem. O FDIC relatou que a taxa de empréstimos comerciais e industriais vencidos e em não acumulação nos bancos comunitários subiu para 1,81% no quarto trimestre de 2025, acima da média pré-pandemia de 1,62%, indicando que o estresse do crédito empresarial permanece visível no sistema bancário. O Conselho de Estabilidade Financeira também observou em maio de 2026 que os tomadores de crédito privado estão apresentando incidências crescentes de inadimplências seletivas, e que essa taxa pode atingir 5% quando as transações de reestruturação são incluídas. Essas condições são relevantes porque mesmo modelos de originação eficientes podem ter dificuldades se o amadurecimento da carteira revelar menor qualidade de pagamento ao longo de prazos mais longos. Como resultado, os credores no mercado de empréstimos empresariais sem garantia ainda precisam equilibrar o crescimento com precificação mais rigorosa, prazos mais curtos e monitoramento de contas mais estrito.
O Encargo Regulatório e de Conformidade Eleva os Custos para Credores Não Bancários
A regulação está se tornando uma restrição mais relevante no mercado de empréstimos empresariais sem garantia porque as obrigações de conformidade não aumentam de forma uniforme entre os tipos de credores. Os bancos autorizados já operam com infraestrutura estabelecida de relatórios, risco e governança, enquanto muitos credores de fintech e alternativos precisam construir essas capacidades à medida que crescem. A discussão do Federal Reserve em maio de 2026 sobre o tratamento de capital revisado para empréstimos corporativos com grau de investimento também demonstrou como a regulação pode redirecionar a capacidade de crédito bancário para tomadores de menor risco em vez de empresas menores. Na Europa, o BCE descreveu como requisitos de capital mais rígidos afetam a distribuição das exposições de crédito entre bancos e não bancos, acrescentando outra camada de complexidade às estruturas de crédito para MPMEs. O resultado é que os custos de conformidade, o design de produtos e as estruturas de captação estão agora mais estreitamente vinculados no mercado de empréstimos empresariais sem garantia do que estavam há alguns anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Finalidade do Empréstimo:
O Financiamento de Recebíveis Ganha Terreno sobre o Capital de Giro PrincipalAs facilidades de capital de giro (rotativo) detinham 59,24% da participação do mercado de empréstimos empresariais sem garantia em 2025, tornando essa categoria a maior parte do mercado de empréstimos empresariais sem garantia por finalidade do empréstimo. Esse segmento inclui linhas de crédito empresarial, cheques especiais e facilidades de cartão de crédito empresarial, que são utilizados principalmente para gerenciar a liquidez do dia a dia, em vez de para investimento de capital de longo prazo. Sua posição permanece forte porque muitas empresas precisam de capacidade de endividamento flexível que possa aumentar e diminuir com os ciclos de estoque, datas de pagamento a fornecedores e prazos de cobrança de clientes. O segmento é especialmente relevante em modelos operacionais onde os ciclos de conversão de caixa permanecem irregulares e as empresas precisam de um colchão de liquidez constante. Os empréstimos a prazo (não rotativos) permanecem um segmento intermediário importante porque atendem a tomadores que precisam de certeza de desembolso para expansão planejada, equipamentos ou crescimento empresarial estruturado.
O financiamento baseado em recebíveis deve crescer a um CAGR de 11,43% até 2031, tornando-o o segmento de finalidade de empréstimo de crescimento mais rápido no mercado de empréstimos empresariais sem garantia. Seu crescimento reflete um modelo de crédito que depende mais diretamente de fluxos de vendas, comportamento de faturas e visibilidade de pagamento do que de garantias físicas. Essa mudança é importante porque os dados de recebíveis muitas vezes podem suportar decisões de subscrição mais rápidas do que a análise tradicional de balanço patrimonial, especialmente para pequenas empresas com bases de ativos reduzidas. Outras facilidades sem garantia permanecem uma categoria menor, mas ainda são relevantes para tomadores com necessidades de financiamento de curta duração ou lacunas temporárias de liquidez que não se encaixam em produtos rotativos ou parcelados padrão. Ao longo do tempo, essa combinação sugere que o mercado de empréstimos empresariais sem garantia está mantendo seu núcleo de capital de giro enquanto também avança em direção a estruturas mais estreitamente vinculadas ao fluxo de caixa operacional.


Por Porte do Tomador:
Microempresas Crescem Mais Rápido Enquanto Pequenas Empresas LideramAs pequenas empresas responderam por 36,57% da participação do mercado de empréstimos empresariais sem garantia em 2025, tornando-as o maior grupo de tomadores no mercado de empréstimos empresariais sem garantia. Essa posição reflete um equilíbrio prático, uma vez que essas empresas geralmente são grandes o suficiente para suportar cronogramas regulares de pagamento, mas ainda muito limitadas em ativos fixos para garantir empréstimos tradicionais com garantia em escala. Elas também têm maior probabilidade do que as microempresas de ter contas formais, relacionamentos estáveis com clientes e necessidades recorrentes de crédito, o que aumenta a confiança dos credores. As médias e grandes empresas permanecem participantes ativas, mas geralmente têm acesso mais amplo a facilidades bancárias formais, crédito sindicalizado ou linhas de crédito com garantia. As grandes empresas utilizam estruturas sem garantia de forma mais seletiva, principalmente onde velocidade, flexibilidade e eficiência de tesouraria importam mais do que a precificação lastreada em ativos.
As microempresas devem crescer a um CAGR de 10,12% até 2031, tornando-as a categoria de tomadores de crescimento mais rápido no mercado de empréstimos empresariais sem garantia. A emenda do Banco de Reserva da Índia de fevereiro de 2026 elevou o limite de empréstimo sem garantia para MPMEs de INR 10 lakh para INR 20 lakh (USD 12.000-24.000), ampliando assim a base endereçável formal para tomadores menores. Na França, o Bpifrance continua a oferecer empréstimos sem garantia de EUR 5.000 a EUR 75.000 (USD 5.400-81.000), por meio de seu programa Prêt Boost, com desembolso rápido e sem exigência de garantia pessoal. Essas estruturas políticas e institucionais são relevantes porque reduzem as barreiras para empresas muito pequenas que anteriormente eram antieconômicas de atender por meio de subscrição manual. O mercado de empréstimos empresariais sem garantia está, portanto, se ampliando para baixo em termos de valor dos tickets, mesmo que os credores permaneçam seletivos quanto à verificação, controle de fraudes e previsibilidade de pagamento.
Por Canal de Distribuição:
Credores Digitais Crescem Mais Rápido, mas Bancos Ainda LideramOs bancos mantiveram 63,83% da participação do mercado de empréstimos empresariais sem garantia em 2025, tornando-os o maior canal no mercado de empréstimos empresariais sem garantia. Sua liderança ainda é sustentada por menores custos de captação, relacionamentos estabelecidos com MPMEs, capacidade de atendimento nacional e um arcabouço regulatório mais claro do que a maioria dos concorrentes não bancários. Esse canal também se beneficia da familiaridade dos tomadores, uma vez que muitas empresas preferem trabalhar por meio de relacionamentos bancários operacionais existentes ao buscar capital de giro ou crédito a prazo. As empresas financeiras não bancárias e as financeiras permanecem importantes em vários mercados emergentes porque podem atender grupos de tomadores com cobertura limitada pelas redes bancárias baseadas em agências. As plataformas de empréstimo entre pares permanecem presentes, mas desempenham um papel menor do que os bancos, financeiras e credores liderados por plataformas no mercado global de empréstimos empresariais sem garantia.
Os Credores Digitais e Alternativos devem crescer a um CAGR de 13,77% até 2031, tornando-os o segmento de distribuição de expansão mais rápida no mercado de empréstimos empresariais sem garantia. A Funding Circle relatou que as originações de empréstimos a prazo no Reino Unido subiram para GBP 1,6 bilhão (USD 2,16 bilhões) no exercício fiscal de 2025, ante GBP 1,4 bilhão (USD 1,89 bilhão) no exercício fiscal de 2024, enquanto cerca de 70% da receita do FlexiPay veio de clientes existentes de empréstimos a prazo, demonstrando a força do engajamento recorrente em ecossistemas de crédito gerenciados digitalmente. A vantagem de escala vem de interfaces mais rápidas, uso mais intenso de dados de transações e a capacidade de incorporar ofertas de crédito em fluxos de trabalho empresariais mais amplos. Ao mesmo tempo, o Banco de Compensações Internacionais observou que os credores de fintech não têm acesso a depósitos segurados de baixo custo, o que significa que a pressão sobre o custo de captação pode reduzir as margens à medida que os volumes de originação crescem. O canal está, portanto, ganhando participação rapidamente, mas sua economia de longo prazo ainda depende de subscrição disciplinada, crédito recorrente e acesso estável ao mercado de capitais.
Por Estrutura de Taxa de Juros:
Produtos a Taxa Fixa Ganham Relevância à Medida que as Taxas se NormalizamOs empréstimos a taxa variável e flutuante comandaram 57,46% da participação do mercado de empréstimos empresariais sem garantia em 2025, tornando-os a maior categoria de taxa de juros no mercado de empréstimos empresariais sem garantia. Essa estrutura historicamente atraiu os credores porque transfere uma parte maior do risco de taxa para os tomadores, o que é especialmente útil para instituições que dependem de captação atacadista a taxa flutuante. Também oferece a alguns tomadores flexibilidade quando esperam que as taxas diminuam ou quando preferem não fixar a precificação por um período mais longo. Os produtos de taxa híbrida permanecem relevantes como opção de transição porque combinam certeza inicial de pagamento com flexibilidade de reprecificação posterior. Em conjunto, essas estruturas mostram que o mercado de empréstimos empresariais sem garantia ainda atribui grande peso ao equilíbrio entre a acessibilidade para o tomador e o risco do balanço patrimonial do credor.
Os empréstimos a taxa fixa devem crescer a um CAGR de 8,93% até 2031, tornando-os a estrutura de taxa de crescimento mais rápido no mercado de empréstimos empresariais sem garantia. O programa ERP-Förderkredit KMU do KfW ofereceu taxas fixas a partir de 3,57% para tomadores de MPMEs elegíveis em maio de 2026, com precificação definida no momento do compromisso, o que sustenta a demanda por certeza de taxa em um ambiente de taxas de juros mais suaves. O FDIC também confirmou que as taxas de juros caíram durante 2025, com as taxas de curto prazo caindo mais do que as de longo prazo, o que melhorou o apelo de fixar os custos dos empréstimos para parte da base de tomadores. Do lado do credor, o Banco de Compensações Internacionais alertou que uma maior originação a taxa fixa pode criar riscos de descasamento de duration se as estruturas de passivo não se ajustarem em paralelo. Isso significa que o crescimento a taxa fixa deve continuar, mas sua rentabilidade dependerá de quão bem os credores gerenciam os prazos de captação e a sensibilidade do balanço patrimonial.
Por Setor de Uso Final:
O Comércio Lidera Enquanto TI e Telecomunicações Crescem Mais RápidoO comércio atacadista e varejista manteve a maior participação de uso final em 21,69% da participação do mercado de empréstimos empresariais sem garantia em 2025, tornando-o o principal segmento vertical no mercado de empréstimos empresariais sem garantia. Esse segmento depende fortemente de liquidez de ciclo curto porque as empresas frequentemente pagam fornecedores em prazos fixos enquanto aguardam recebimentos de clientes, giro sazonal ou cobranças de vendas a crédito. Essa estrutura operacional torna as facilidades rotativas e o financiamento sem garantia de curta duração particularmente úteis para gerenciar estoque e timing de caixa. A saúde e as ciências da vida também representam uma importante oportunidade de nível intermediário porque prestadores e empresas de serviços frequentemente precisam de capital para equipamentos, ferramentas digitais e suporte de capital de giro. A manufatura e a logística continuam a depender de empréstimos sem garantia para suporte seletivo de capacidade, enquanto a construção e os serviços imobiliários utilizam facilidades de menor duração para necessidades vinculadas a projetos.
A tecnologia da informação e telecomunicações deve crescer a um CAGR de 9,68% até 2031, tornando-a a categoria de uso final de crescimento mais rápido no mercado de empréstimos empresariais sem garantia. As empresas desse segmento frequentemente precisam de financiamento para assinaturas de software, folha de pagamento, expansão de talentos e execução de projetos, em vez de para ativos físicos pesados, o que se encaixa bem com estruturas de crédito sem garantia. Seus modelos operacionais também produzem fluxos de receita recorrentes ou observáveis que são mais fáceis de interpretar por meio de métodos de subscrição baseados em transações. Isso torna o segmento uma forte adequação para produtos de crédito baseados em recebíveis e dados que podem responder rapidamente a mudanças na receita contratual ou no uso da plataforma. Energia e utilidades permanecem uma área de oportunidade menor, mas emergente, no mercado de empréstimos empresariais sem garantia, especialmente onde empresas menores precisam de financiamento ponte antes de entradas de caixa vinculadas a programas ou projetos.
Análise Geográfica
Mercado de Empréstimos Empresariais Sem Garantia na APAC
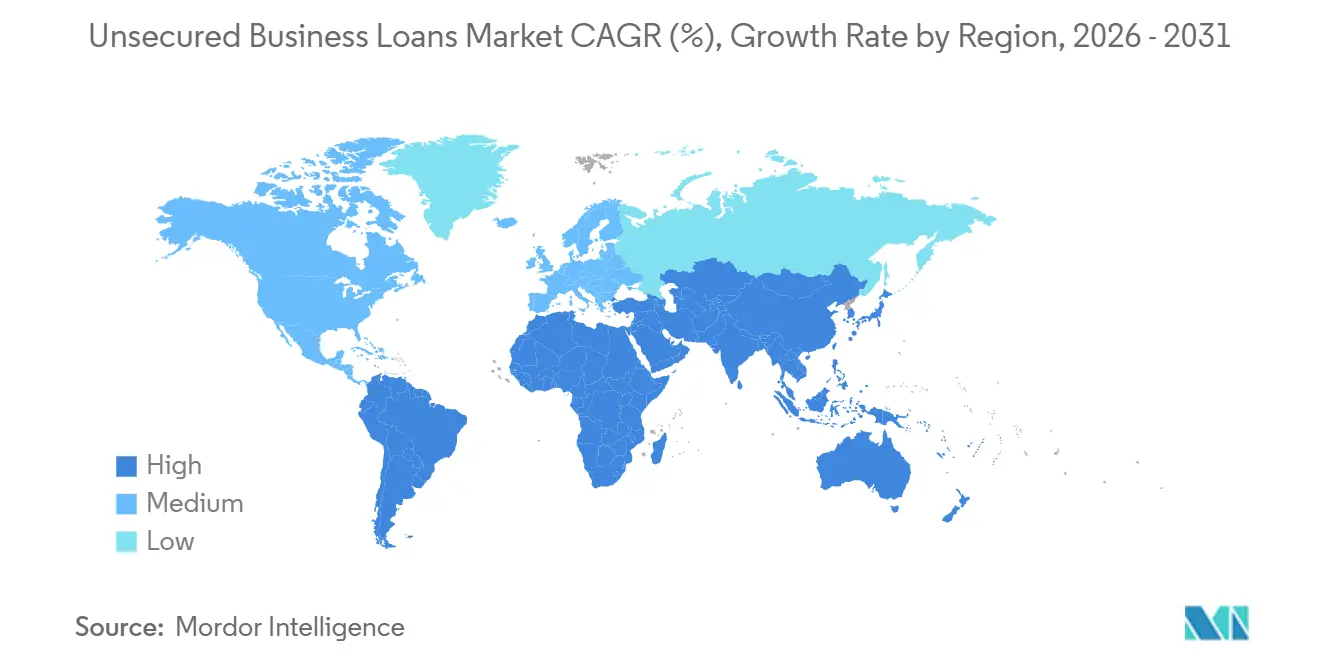
A Ásia-Pacífico detinha 41,92% da participação de mercado de empréstimos empresariais sem garantia em 2025 e está projetada para crescer a um CAGR de 9,03% até 2031, tornando-a ao mesmo tempo o maior e o mais rápido componente regional em crescimento do mercado de empréstimos empresariais sem garantia. A demanda regional permanece ancorada por grandes populações de PMEs, elevadas necessidades de capital de giro e um amplo conjunto de empresas que ainda operam com cobertura limitada de garantias. A Índia continua sendo especialmente importante porque o apoio formal de políticas para empresas menores continua a ampliar o acesso ao crédito sem garantia por meio das diretrizes de emenda às MPMEs de 2026. A região também se beneficia de uma adoção mais forte de pagamentos digitais e modelos de negócios baseados em transações, o que melhora a base operacional para a originação sem garantia. Para o mercado de empréstimos empresariais sem garantia, isso significa que a Ásia-Pacífico combina escala, apoio de políticas e adoção de tecnologia de uma forma que poucas outras regiões atualmente conseguem igualar.
Mercado de Empréstimos Empresariais Sem Garantia na América do Norte e Europa
A América do Norte continua sendo o segundo maior mercado regional no mercado de empréstimos empresariais sem garantia, com os Estados Unidos ditando o ritmo por meio de seu amplo ecossistema de crédito não bancário e online. O relatório de 2026 do Federal Reserve sobre empresas empregadoras mostrou que os credores online responderam por 29% das solicitações de financiamento de pequenas empresas em 2025, ante 17% em 2020, o que confirma a contínua migração dos tomadores de crédito para canais digitais. O FDIC também relatou que os bancos comunitários detinham 717 bilhões de USD em empréstimos a pequenas empresas em 2025, representando 37% do volume total de empréstimos a pequenas empresas do setor, enquanto detinham apenas 14% do total de ativos do setor, o que destaca seu papel desproporcional na concessão de crédito às PMEs. Na Europa, o KfW da Alemanha apoia o crédito às PMEs com programas de até 25 milhões de EUR (29,4 milhões de USD) e transferência de 50% do risco a taxas a partir de 3,57%, enquanto o Bpifrance da França continua a facilitar o crédito sem garantia para empresas menores. O FMI e o BCE também apontam para um ambiente de crédito regional no qual condições prudenciais mais rígidas podem deslocar parte da atividade de financiamento das PMEs para canais não bancários, o que sustenta a contínua diversificação no mercado de empréstimos empresariais sem garantia.
Mercado de Empréstimos Empresariais Sem Garantia na América do Sul e MEA
A América do Sul e o Oriente Médio e África permanecem menores em tamanho absoluto, mas ainda são importantes zonas de fronteira para o mercado de empréstimos empresariais sem garantia. O Brasil continua se destacando na América do Sul porque o crédito empresarial liderado por fintechs está se tornando mais formalizado, enquanto a Argentina ainda carrega maior volatilidade macroeconômica que pode restringir a penetração do crédito e o prazo dos empréstimos. No Oriente Médio e África, o caso de demanda permanece forte porque muitas PMEs ainda estão fora do financiamento convencional baseado em garantias, mesmo quando as necessidades de capital de giro são evidentes. O lançamento, em fevereiro de 2026, pela IFC de uma facilidade de seguro de crédito de 6 bilhões de USD, respaldada por 19 seguradoras globais e projetada para mobilizar até 10 bilhões de USD em nova capacidade de crédito, apoia diretamente a expansão nesses ambientes de financiamento de mercados emergentes. Isso deixa o mercado de empréstimos empresariais sem garantia com uma oportunidade significativa de longo prazo em regiões onde as estruturas de crédito institucional ainda estão se equiparando à demanda empresarial subjacente.

Cenário Competitivo
O mercado de empréstimos empresariais sem garantia opera por meio de uma estrutura competitiva de dois níveis que combina grandes bancos universais com um grupo desafiador fragmentado, mas de rápida expansão, de fintechs, empresas financeiras não bancárias e credores liderados por plataformas. Grandes bancos como JPMorgan Chase, HSBC, Bank of America, Wells Fargo, Barclays e Deutsche Bank mantêm vantagens em custo de captação, capacidade de balanço patrimonial e profundidade de relacionamento. Sua posição permanece mais forte em empréstimos para MPMEs de maior valor e em segmentos de tomadores onde seleção de risco, disciplina de precificação e venda cruzada de tesouraria importam mais do que velocidade isoladamente. O nível desafiador está se expandindo de forma mais visível em empréstimos de menor valor e retorno mais rápido, onde a velocidade de subscrição e a integração de dados são fatores mais decisivos. Isso significa que o mercado de empréstimos empresariais sem garantia não está se afastando completamente dos bancos. Ainda assim, está se tornando mais disputado nas faixas de tomadores onde distribuição e dados se tornaram ferramentas competitivas centrais.
Os movimentos estratégicos realizados em 2025 e 2026 mostram como tanto os incumbentes quanto os desafiadores estão se ajustando dentro do mercado de empréstimos empresariais sem garantia. O JPMorgan Chase lançou a Iniciativa Sonho Americano em março de 2026 e comprometeu-se a emprestar quase 80 bilhões de USD a pequenas empresas ao longo da próxima década e a contratar 1.000 banqueiros adicionais para pequenas empresas. A solicitação da PayPal Holdings em dezembro de 2025 para estabelecer uma empresa de crédito industrial em Utah seguiu um caminho diferente, buscando capacidade de originação direta em vez de continuar dependendo de estruturas de bancos parceiros. A Funding Circle, por sua vez, expandiu a amplitude de produtos e o suporte ao mercado de capitais, e seus resultados de março de 2026 indicaram que cerca de 50% do crédito concedido em 2025 veio por meio de produtos que não são empréstimos a prazo. Esses movimentos mostram que a concorrência no mercado de empréstimos empresariais sem garantia está agora centrada no controle de distribuição, adjacência de produtos e captura mais rápida de tomadores, em vez de apenas no preço.
A tecnologia permanece o principal diferenciador no mercado de empréstimos empresariais sem garantia porque molda a rapidez com que os credores podem avaliar riscos, apresentar ofertas e reter clientes em múltiplos produtos. O Banco de Compensações Internacionais observou que os credores de fintech podem melhorar o acesso ao aproveitar dados digitais de forma mais eficaz, embora ainda enfrentem desvantagens estruturais de captação em comparação com bancos financiados por depósitos. As mudanças no capital regulatório também são relevantes, uma vez que a discussão do Federal Reserve sobre ponderações de risco mais baixas para corporativos com grau de investimento sugere que os bancos ainda podem priorizar tomadores maiores e de menor risco em sua alocação de carteira. Em conjunto, essas condições deixam o mercado de empréstimos empresariais sem garantia competitivo no topo, mas ainda fragmentado o suficiente para que credores especializados e nativos de plataformas continuem ganhando terreno em segmentos de tomadores específicos.
Líderes do Setor de Empréstimos Empresariais Sem Garantia
-
Bank of America Corporation
-
JPMorgan Chase and Co.
-
Wells Fargo and Co.
-
American Express Co.
-
Funding Circle Holdings Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Empréstimos Empresariais Sem Garantia
- American Express Co.
- Bank of America Corporation
- Barclays Bank Plc
- Bluevine Inc.
- Block Inc.
- Credibly
- Deutsche Bank AG
- Funding Circle Holdings Plc
- HDFC Bank Ltd.
- HSBC Holdings Plc
- JPMorgan Chase and Co.
- National Funding Inc.
- OnDeck Capital Inc.
- PayPal Holdings Inc.
- Poonawalla Fincorp Ltd.
- Santander Bank, N.A.
- Starling Bank Limited
- Stripe Inc.
- Wells Fargo and Co.

Recent Industry Developments in Mercado de Empréstimos Empresariais Sem Garantia
- Junho de 2026: A Corporação Financeira Internacional e o Santander Bank, N.A., lançaram uma facilidade de financiamento de cadeia de suprimentos com compartilhamento de risco de 500 milhões de USD voltada para MPMEs de mercados emergentes. Espera-se que a estrutura apoie 1,5 bilhão de USD em transações de financiamento de cadeia de suprimentos ao longo de 3 anos, expandindo diretamente o acesso ao capital de giro sem garantia para fornecedores de mercados emergentes na rede do Santander.
- Março de 2026: O JPMorgan Chase lançou a Iniciativa Sonho Americano, comprometendo-se a emprestar quase 80 bilhões de USD a pequenas empresas ao longo da próxima década por meio de originação direta e parcerias com instituições financeiras de desenvolvimento comunitário. O plano inclui a contratação de 1.000 banqueiros adicionais para pequenas empresas e a expansão de sua base de clientes de MPMEs de 7 milhões para 10 milhões.
- Fevereiro de 2026: A Corporação Financeira Internacional lançou uma apólice de seguro de crédito de 6 bilhões de USD, subscrita por um consórcio de 19 seguradoras globais, para apoiar até 10 bilhões de USD em novos empréstimos da Corporação Financeira Internacional para MPMEs em mercados emergentes.
- Fevereiro de 2026: O Banco de Reserva da Índia emitiu as Diretrizes de Emenda do Setor de MPMEs de 2026, aumentando o limite de empréstimo sem garantia para tomadores de micro e pequenas empresas de INR 10 lakh para INR 20 lakh (USD 12.000-24.000), com vigência a partir de 1º de abril de 2026.


Escopo do Relatório Global do Mercado de Empréstimos Empresariais Sem Garantia
| Facilidades de Capital de Giro (Rotativo) | Linhas de Crédito Empresarial |
| Cheques Especiais | |
| Facilidades de Cartão de Crédito Empresarial | |
| Empréstimos a Prazo (Não Rotativos / Cronograma de Pagamento Fixo) | |
| Financiamento Baseado em Recebíveis | Desconto de Faturas e Factoring |
| Adiantamentos de Caixa para Comerciantes (Recebíveis Futuros) | |
| Outras Facilidades Sem Garantia |
| Microempresas |
| Pequenas Empresas |
| Médias Empresas |
| Grandes Empresas |
| Bancos |
| Empresas Financeiras Não Bancárias e Financeiras |
| Credores Digitais e Alternativos (Plataformas de Fintech, Provedores de Finanças Incorporadas) |
| Plataformas de Empréstimo entre Pares |
| Empréstimos a Taxa Fixa |
| Empréstimos a Taxa Variável / Flutuante |
| Empréstimos a Taxa Híbrida |
| Comércio Atacadista e Varejista |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Manufatura |
| Energia e Utilidades |
| Logística, Transporte e Armazenagem |
| Hotelaria, Turismo e Lazer |
| Construção e Serviços Imobiliários |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Finalidade do Empréstimo | Facilidades de Capital de Giro (Rotativo) | Linhas de Crédito Empresarial |
| Cheques Especiais | ||
| Facilidades de Cartão de Crédito Empresarial | ||
| Empréstimos a Prazo (Não Rotativos / Cronograma de Pagamento Fixo) | ||
| Financiamento Baseado em Recebíveis | Desconto de Faturas e Factoring | |
| Adiantamentos de Caixa para Comerciantes (Recebíveis Futuros) | ||
| Outras Facilidades Sem Garantia | ||
| Por Porte do Tomador | Microempresas | |
| Pequenas Empresas | ||
| Médias Empresas | ||
| Grandes Empresas | ||
| Por Canal de Distribuição | Bancos | |
| Empresas Financeiras Não Bancárias e Financeiras | ||
| Credores Digitais e Alternativos (Plataformas de Fintech, Provedores de Finanças Incorporadas) | ||
| Plataformas de Empréstimo entre Pares | ||
| Por Estrutura de Taxa de Juros | Empréstimos a Taxa Fixa | |
| Empréstimos a Taxa Variável / Flutuante | ||
| Empréstimos a Taxa Híbrida | ||
| Por Setor de Uso Final | Comércio Atacadista e Varejista | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Energia e Utilidades | ||
| Logística, Transporte e Armazenagem | ||
| Hotelaria, Turismo e Lazer | ||
| Construção e Serviços Imobiliários | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado global de empréstimos empresariais sem garantia?
O mercado de empréstimos empresariais sem garantia é de 4,8 trilhões de USD em 2026 e deve atingir 7,0 trilhões de USD até 2031, com um CAGR de 7,9%.
Qual região lidera a demanda mundial por crédito empresarial sem garantia?
A Ásia-Pacífico lidera com 41,92% de participação em 2025 e também é a região de crescimento mais rápido, com um CAGR de 9,03% até 2031.
Qual tipo de empréstimo gera mais receita no crédito empresarial sem garantia?
As Facilidades de Capital de Giro (Rotativo) lideraram a composição com 59,24% de participação em 2025, pois as empresas continuam a depender de liquidez flexível de curto prazo.
Qual grupo de tomadores está se expandindo mais rapidamente?
As Microempresas devem crescer a um CAGR de 10,12% até 2031, à medida que o apoio de políticas e a subscrição digital melhoram a economia dos empréstimos de pequeno valor.
Por que os credores digitais estão ganhando terreno frente aos bancos?
Os Credores Digitais e Alternativos estão crescendo a um CAGR de 13,77% porque combinam interfaces mais rápidas, uso mais intenso de dados de transações e distribuição incorporada.
Qual segmento de uso final apresenta a perspectiva de crescimento mais forte?
A Tecnologia da Informação e Telecomunicações deve crescer a um CAGR de 9,68% até 2031, pois muitas empresas desse segmento precisam de financiamento sem garantia para despesas operacionais recorrentes em vez de crédito lastreado em ativos.
Página atualizada pela última vez em:



