
Taille et part du marché des prêts aux entreprises non garantis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.81 Trillions de dollars américains |
| Taille du Marché (2031) | 7.04 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 7.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
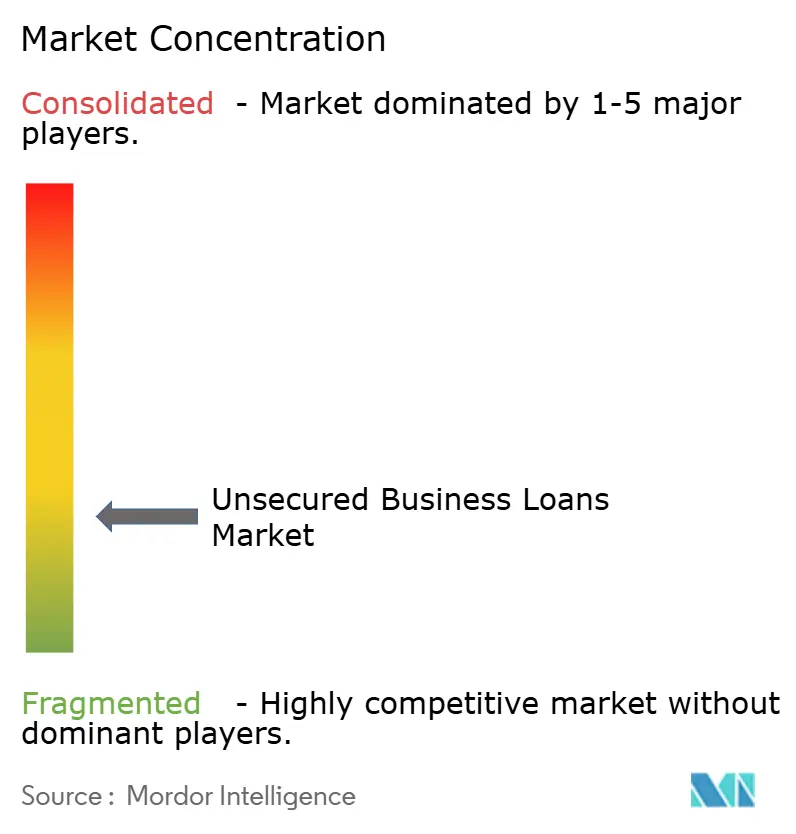
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prêts aux entreprises non garantis par Mordor Intelligence
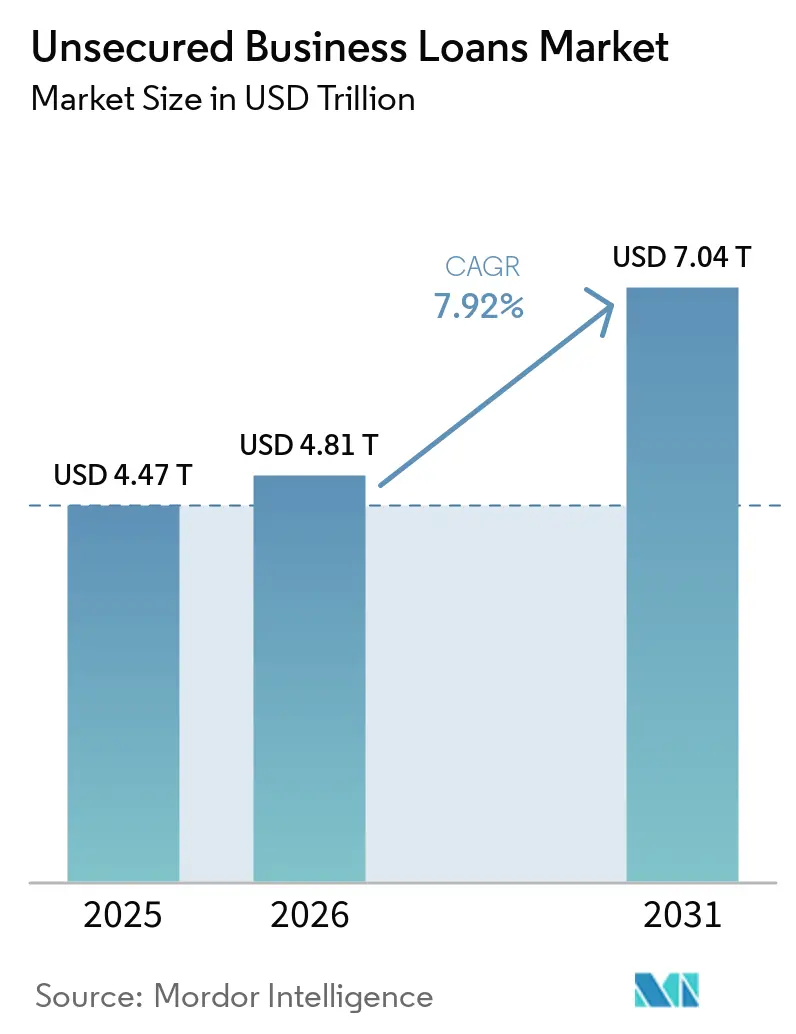
La taille du marché des prêts aux entreprises non garantis devrait s'étendre de 4,47 trillions USD en 2025 et 4,81 trillions USD en 2026 à 7,04 trillions USD d'ici 2031, enregistrant un CAGR de 7,92 % entre 2026 et 2031.
La position actuelle du marché reflète un écart persistant entre la demande d'emprunt des entreprises et la capacité de nombreux prêteurs à accorder des crédits garantis aux entreprises disposant de garanties limitées. Cet écart reste particulièrement important pour les petites et moyennes entreprises, étant donné que la Société financière internationale continue d'estimer le déficit de financement des MPME sur les marchés émergents et les économies en développement à 5,7 trillions USD. Les modèles de finance intégrée et les systèmes de souscription pilotés par l'IA modifient également l'économie de l'origination, ce qui aide davantage de prêteurs à servir des emprunteurs plus petits sans s'appuyer dans la même mesure sur des actifs physiques. Les changements réglementaires en matière de fonds propres poussent une partie du système bancaire vers des prêts aux entreprises à moindre risque, ce qui laisse une ouverture plus nette pour les prêteurs non bancaires et les fournisseurs de crédit basés sur des plateformes dans le marché des prêts aux entreprises non garantis. Les grandes banques réagissent toujours de manière agressive, et l'engagement de JPMorgan Chase en mars 2026 de prêter près de 80 milliards USD aux petites entreprises au cours de la prochaine décennie montre que les institutions en place s'engagent plus directement dans cet ensemble d'opportunités.
Principaux enseignements du rapport
- Par objet du prêt, les facilités de fonds de roulement (renouvelables) détenaient 59,24 % de la part du marché des prêts aux entreprises non garantis en 2025, tandis que le financement basé sur les créances devrait croître à un CAGR de 11,43 % jusqu'en 2031.
- Par taille de l'emprunteur, les petites entreprises représentaient 36,57 % de la part du marché des prêts aux entreprises non garantis en 2025, tandis que les micro-entreprises devraient se développer à un CAGR de 10,12 % jusqu'en 2031.
- Par canal de distribution, les banques détenaient 63,83 % de la part du marché des prêts aux entreprises non garantis en 2025, tandis que les prêteurs numériques et alternatifs devraient croître à un CAGR de 13,77 % jusqu'en 2031.
- Par structure de taux d'intérêt, les prêts à taux variable et flottant représentaient 57,46 % de la part du marché des prêts aux entreprises non garantis en 2025, tandis que les prêts à taux fixe devraient croître à un CAGR de 8,93 % jusqu'en 2031.
- Par secteur d'utilisation finale, le commerce de gros et de détail a capturé 21,69 % de la part du marché des prêts aux entreprises non garantis en 2025, tandis que les technologies de l'information et les télécommunications devraient croître à un CAGR de 9,68 % jusqu'en 2031.
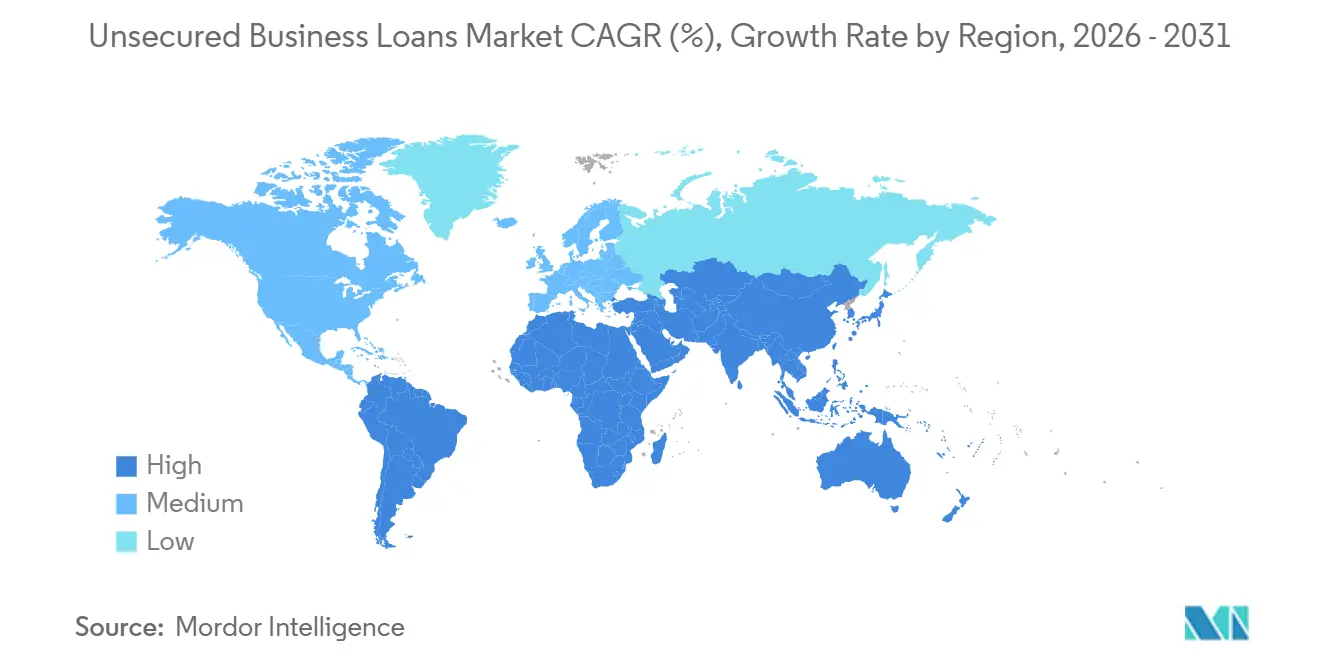
- Par géographie, l'Asie-Pacifique a capturé 41,92 % de la part du marché des prêts aux entreprises non garantis en 2025 et devrait croître à un CAGR de 9,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déficit de fonds de roulement des PME | +1.8% | Mondial, le plus aigu dans le cœur de l'Asie-Pacifique, avec des répercussions sur le Moyen-Orient, l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de la distribution de la finance intégrée | +1.5% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique, avec une expansion continue vers l'Europe | Court terme (≤ 2 ans) |
| Compression de la souscription par l'IA | +1.3% | Mondial, avec des gains précoces aux États-Unis, en Inde et en Chine | Moyen terme (2-4 ans) |
| Adoption du scoring de crédit par données alternatives | +1.0% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique, où l'historique de crédit formel est limité | Moyen terme (2-4 ans) |
| Vente croisée à partir des écosystèmes de paiement et de logiciels | +0.9% | Amérique du Nord et Europe, avec expansion vers l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Programmes d'accès au crédit soutenus par les gouvernements | +0.7% | Europe, Inde et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le déficit de fonds de roulement des PME reste le principal moteur de la demande
Le principal moteur de la demande pour le marché des prêts aux entreprises non garantis reste le déficit de financement persistant auquel font face les petites et moyennes entreprises. La Société financière internationale a continué d'estimer le déficit de financement des MPME sur les marchés émergents et les économies en développement à 5,7 trillions USD, ce qui maintient la demande de base de crédit non garanti à un niveau élevé dans de nombreux systèmes de prêt[1]Société financière internationale, "Plan d'action GPFI pour le financement des MPME," IFC, ifc.org. Cet écart est important car de nombreuses entreprises viables ne peuvent toujours pas satisfaire aux seuils de garantie même lorsque leurs flux de trésorerie d'exploitation justifient un financement. Dans ce contexte, le marché des prêts aux entreprises non garantis devient la voie pratique pour les entreprises qui ont besoin de liquidités pour les stocks, la paie et la gestion du cycle commercial plutôt que pour une expansion adossée à des actifs. L'OCDE a également noté que les revenus mondiaux des fintechs ont augmenté de 21 % en 2024, les PME restant le plus grand segment de clientèle unique, ce qui montre que les fournisseurs de capitaux continuent de se développer autour de la demande de crédit aux entreprises non satisfaite. Il en résulte que la demande de prêts aux entreprises non garantis reste durable même lorsque les canaux de crédit traditionnels semblent plus stables au niveau global.
L'expansion de la distribution de la finance intégrée remodèle la chaîne d'origination
La finance intégrée modifie la façon dont le marché des prêts aux entreprises non garantis atteint les emprunteurs, car les prêts sont de plus en plus proposés dans le cadre de flux de travail liés aux logiciels, aux paiements et au commerce, plutôt que par des canaux d'agences ou de courtiers distincts. Ce modèle réduit les frictions dans le processus d'emprunt, car de nombreuses entreprises rencontrent des options de financement tout en utilisant déjà des plateformes opérationnelles qui détiennent leurs données de paiement ou de vente. La demande de PayPal en décembre 2025 pour créer une société de prêt industriel dans l'Utah reflète ce changement, car l'origination directe lui permettrait de prêter sans s'appuyer sur des banques partenaires pour le même parcours emprunteur[2]PayPal Holdings, "PayPal soumet des demandes pour créer une banque industrielle afin d'élargir l'accès aux services financiers pour les petites entreprises américaines," Salle de presse PayPal, newsroom.paypal-corp.com. L'effet stratégique est que le pouvoir de distribution se rapproche des plateformes qui sont déjà intégrées dans l'activité quotidienne des entreprises. Ce changement explique également pourquoi les banques en place réagissent plus activement, car l'origination pilotée par les plateformes peut influencer la sélection du crédit, la discipline de tarification et la fidélisation des emprunteurs bien avant qu'un client s'approche d'un prêteur traditionnel.
La compression de la souscription par l'IA accélère la vitesse du crédit
La souscription pilotée par l'IA devient un moteur opérationnel majeur dans le marché des prêts aux entreprises non garantis car elle raccourcit les cycles d'approbation et élargit l'ensemble des emprunteurs pouvant être évalués à un coût raisonnable. La Banque des règlements internationaux a noté que le scoring de crédit par apprentissage automatique et les pistes de données numériques peuvent réduire la dépendance aux garanties et améliorer l'accès au crédit pour les petites entreprises, en particulier dans les marchés émergents. La Réserve fédérale a également souligné en mai 2026 que les agences bancaires américaines ont modifié les orientations en matière de gestion des risques liés aux modèles et précisé qu'elles ne s'appliquent pas à l'IA générative ou agentique, ce qui réduit une partie de l'incertitude autour de l'adoption. Les résultats 2025 de Funding Circle ont montré comment cela se traduit commercialement, l'entreprise ayant élargi ses activités au-delà des prêts à terme traditionnels et réalisé près de 50 % du crédit accordé en 2025 via des produits autres que les prêts à terme, tout en avançant ses prévisions de revenus pour l'exercice 2026[3]Funding Circle Holdings, "Résultats annuels 2025, atteint les prévisions de revenus pour l'exercice 2026 avec un an d'avance," GlobeNewswire, globenewswire.com. À mesure que l'adoption progresse, l'avantage le plus fort proviendra probablement moins du modèle lui-même que de l'accès à des données de transaction et de remboursement propriétaires et approfondies.
L'adoption du scoring de crédit par données alternatives élargit le vivier de PME éligibles
Les données alternatives élargissent le vivier d'emprunteurs pour le marché des prêts aux entreprises non garantis car de nombreuses entreprises qui manquent de garanties formelles laissent néanmoins des traces numériques claires de leurs revenus, paiements et activités opérationnelles. La Banque des règlements internationaux a déjà montré que l'innovation numérique peut améliorer l'accès au crédit des petites entreprises en s'appuyant davantage sur les flux de trésorerie et les données de plateforme que sur les garanties traditionnelles. Le tableau de bord du financement 2026 de l'OCDE a également pointé vers une adoption plus rapide de l'IA parmi les entreprises fintech au service des PME, ce qui soutient une utilisation plus large des outils d'origination et de recouvrement basés sur les données. Sur le plan politique, l'augmentation par la Banque de réserve de l'Inde en février 2026 du plafond des prêts aux MPME sans garantie soutient directement un environnement de prêt où les petites entreprises peuvent être servies avec des exigences d'actifs allégées[4]Banque de réserve de l'Inde, "Directions d'amendement 2026 sur les prêts au secteur des micro, petites et moyennes entreprises," RBI, rbi.org.in . Ce changement est important pour le marché des prêts aux entreprises non garantis car il améliore l'économie des prêts de faible montant tout en maintenant la souscription ancrée dans un comportement opérationnel vérifié.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de défaut élevé dans les portefeuilles non garantis | -1.8% | Mondial, le plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Charge réglementaire et de conformité | -1.2% | Mondial, avec une activité s'intensifiant aux États-Unis et en Europe | Moyen terme (2-4 ans) |
| Risque de fraude, d'identité et d'emprunteur synthétique | -0.9% | Mondial, en forte hausse en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression sur les coûts de financement des prêteurs non bancaires | -0.7% | Mondial, le plus aigu pour les plateformes d'origination fintech aux États-Unis et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le risque de défaut élevé dans les portefeuilles non garantis freine la croissance du portefeuille
Le risque de défaut reste le frein opérationnel le plus évident dans le marché des prêts aux entreprises non garantis car les prêteurs n'ont pas de recours sur des garanties lorsque les emprunteurs s'affaiblissent. La FDIC a rapporté que le taux de créances en souffrance et non productives sur les prêts commerciaux et industriels dans les banques communautaires a atteint 1,81 % au quatrième trimestre 2025, au-dessus de la moyenne pré-pandémique de 1,62 %, indiquant que le stress du crédit aux entreprises reste visible dans le système bancaire. Le Conseil de stabilité financière a également noté en mai 2026 que les emprunteurs du crédit privé présentent des incidences croissantes de défauts sélectifs, et que ce taux peut atteindre 5 % lorsque les transactions de restructuration sont incluses. Ces conditions sont importantes car même des modèles d'origination efficaces peuvent avoir du mal si la maturation du portefeuille révèle une qualité de remboursement plus faible sur des durées plus longues. En conséquence, les prêteurs sur le marché des prêts aux entreprises non garantis doivent encore équilibrer la croissance avec une tarification plus stricte, des durées plus courtes et un suivi de compte plus rigoureux.
La charge réglementaire et de conformité alourdit les coûts pour les prêteurs non bancaires
La réglementation devient un frein plus matériel dans le marché des prêts aux entreprises non garantis car les obligations de conformité n'augmentent pas de manière uniforme selon les types de prêteurs. Les banques agréées opèrent déjà avec une infrastructure établie de reporting, de risque et de gouvernance, tandis que de nombreux prêteurs fintech et alternatifs doivent développer ces capacités à mesure qu'ils se développent. La discussion de la Réserve fédérale en mai 2026 sur le traitement révisé des fonds propres pour les prêts aux entreprises de qualité investissement a également montré comment la réglementation peut rediriger la capacité de prêt bancaire vers des emprunteurs à moindre risque plutôt que vers des entreprises plus petites. En Europe, la BCE a décrit comment des exigences de fonds propres plus strictes affectent la distribution des expositions de crédit entre banques et entités non bancaires, ajoutant une couche supplémentaire de complexité aux structures de prêt aux PME. Il en résulte que les coûts de conformité, la conception des produits et les structures de financement sont désormais plus étroitement liés dans le marché des prêts aux entreprises non garantis qu'ils ne l'étaient il y a quelques années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par objet du prêt :
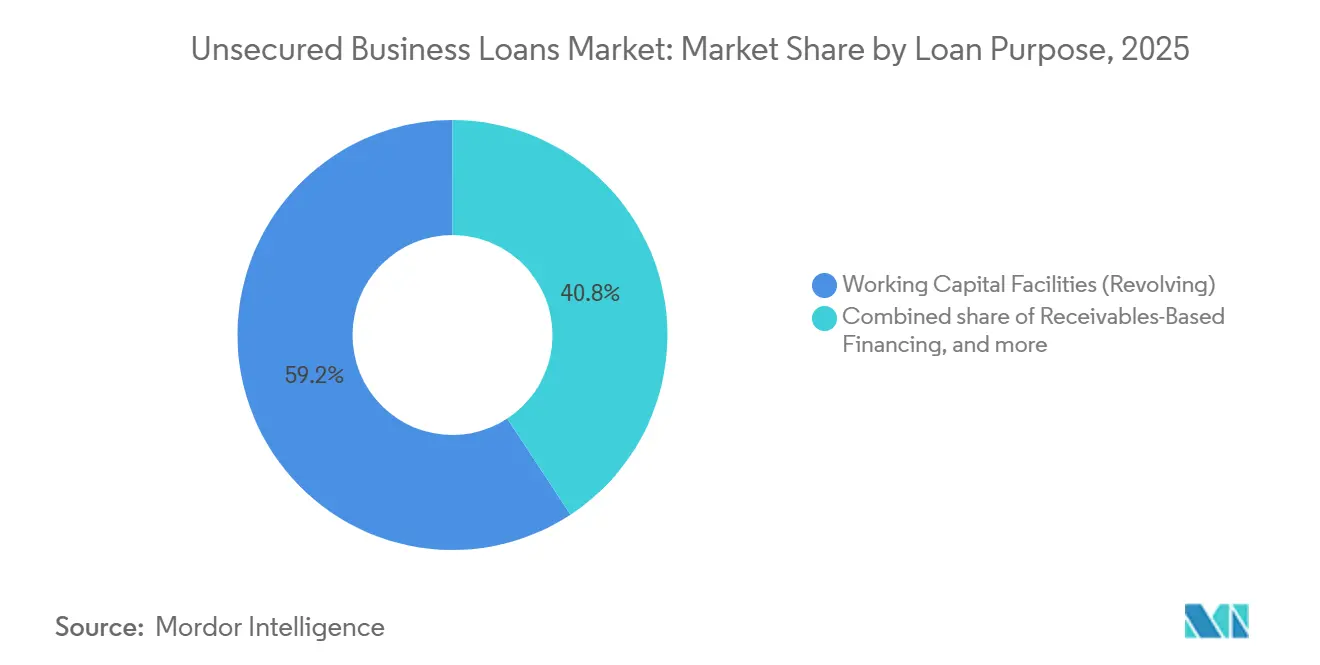
le financement des créances gagne du terrain sur le fonds de roulement de baseLes facilités de fonds de roulement (renouvelables) détenaient 59,24 % de la part du marché des prêts aux entreprises non garantis en 2025, faisant de cette catégorie la plus grande partie du marché des prêts aux entreprises non garantis par objet du prêt. Ce segment comprend les lignes de crédit aux entreprises, les découverts et les facilités de carte de crédit aux entreprises, qui sont principalement utilisés pour gérer la liquidité quotidienne plutôt que pour des investissements en capital à long terme. Sa position reste solide car de nombreuses entreprises ont besoin d'une capacité d'emprunt flexible pouvant augmenter et diminuer en fonction des cycles de stocks, des dates de paiement des fournisseurs et du calendrier de recouvrement des clients. Le segment est particulièrement pertinent dans les modèles opérationnels où les cycles de conversion de trésorerie restent irréguliers et où les entreprises ont besoin d'un tampon de liquidité constant. Les prêts à terme (non renouvelables) restent un segment intermédiaire important car ils conviennent aux emprunteurs qui ont besoin d'une certitude de tirage pour une expansion planifiée, des équipements ou une croissance commerciale structurée.
Le financement basé sur les créances devrait croître à un CAGR de 11,43 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide par objet du prêt dans le marché des prêts aux entreprises non garantis. Sa croissance reflète un modèle de prêt qui s'appuie plus directement sur les flux de ventes, le comportement des factures et la visibilité du remboursement que sur des garanties matérielles. Ce changement est important car les données sur les créances peuvent souvent soutenir des décisions de souscription plus rapides que l'examen traditionnel du bilan, en particulier pour les petites entreprises avec des bases d'actifs limitées. Les autres facilités non garanties restent une catégorie plus petite, mais elles sont toujours importantes pour les emprunteurs ayant des besoins de financement à court terme ou des écarts de liquidité temporaires qui ne correspondent pas aux produits renouvelables ou à tempérament standard. Au fil du temps, cette combinaison suggère que le marché des prêts aux entreprises non garantis conserve son cœur de fonds de roulement tout en évoluant vers des structures plus étroitement liées aux flux de trésorerie d'exploitation.


Par taille de l'emprunteur :
les micro-entreprises se développent le plus vite tandis que les petites entreprises dominentLes petites entreprises représentaient 36,57 % de la part du marché des prêts aux entreprises non garantis en 2025, ce qui en faisait le plus grand groupe d'emprunteurs dans le marché des prêts aux entreprises non garantis. Cette position reflète un équilibre pratique, car ces entreprises sont souvent assez grandes pour soutenir des calendriers de remboursement réguliers mais encore trop limitées en actifs fixes pour garantir des emprunts adossés à des garanties traditionnelles à grande échelle. Elles sont également plus susceptibles que les micro-entreprises d'avoir des comptes formels, des relations clients stables et des besoins d'emprunt récurrents, ce qui renforce la confiance des prêteurs. Les moyennes entreprises et les grandes entreprises restent des participants actifs, mais elles ont généralement un accès plus large aux facilités bancaires formelles, aux prêts syndiqués ou aux lignes de crédit garanties. Les grandes entreprises utilisent les structures non garanties de manière plus sélective, principalement lorsque la rapidité, la flexibilité et l'efficacité de la trésorerie importent plus que la tarification adossée à des actifs.
Les micro-entreprises devraient croître à un CAGR de 10,12 % jusqu'en 2031, ce qui en fait la catégorie d'emprunteurs à la croissance la plus rapide dans le marché des prêts aux entreprises non garantis. L'amendement de la Banque de réserve de l'Inde de février 2026 a relevé le plafond des prêts aux MPME sans garantie de 10 lakh INR à 20 lakh INR (12 000-24 000 USD), élargissant ainsi la base adressable formelle pour les emprunteurs plus petits. En France, Bpifrance continue d'offrir des prêts non garantis de 5 000 EUR à 75 000 EUR (5 400-81 000 USD) dans le cadre de son programme Prêt Boost avec un décaissement rapide et sans exigence de garantie personnelle. Ces cadres politiques et institutionnels sont importants car ils abaissent les barrières pour les très petites entreprises qui n'étaient auparavant pas rentables à servir par une souscription manuelle. Le marché des prêts aux entreprises non garantis s'élargit donc vers le bas en termes de montant des tickets, même si les prêteurs restent sélectifs en matière de vérification, de contrôle de la fraude et de prévisibilité du remboursement.
Par canal de distribution :
les prêteurs numériques se développent plus vite mais les banques dominent encoreLes banques ont maintenu une part de 63,83 % du marché des prêts aux entreprises non garantis en 2025, ce qui en fait le plus grand canal dans le marché des prêts aux entreprises non garantis. Leur avance est toujours soutenue par des coûts de financement plus faibles, des relations établies avec les PME, une capacité de service à l'échelle nationale et un cadre réglementaire plus clair que la plupart des concurrents non bancaires. Ce canal bénéficie également de la familiarité des emprunteurs, car de nombreuses entreprises préfèrent travailler via leurs relations bancaires opérationnelles existantes lorsqu'elles cherchent des fonds de roulement ou un crédit à terme. Les sociétés financières non bancaires et les sociétés de financement restent importantes dans plusieurs marchés émergents car elles peuvent servir des groupes d'emprunteurs peu couverts par les réseaux bancaires à succursales. Les plateformes de prêt entre particuliers restent dans le paysage mais jouent un rôle plus modeste que les banques, les sociétés de financement et les prêteurs pilotés par des plateformes dans le marché mondial des prêts aux entreprises non garantis.
Les prêteurs numériques et alternatifs devraient croître à un CAGR de 13,77 % jusqu'en 2031, ce qui en fait le segment de distribution à la croissance la plus rapide dans le marché des prêts aux entreprises non garantis. Funding Circle a rapporté que les originations de prêts à terme au Royaume-Uni ont augmenté à 1,6 milliard GBP (2,16 milliards USD) pour l'exercice 2025 contre 1,4 milliard GBP (1,89 milliard USD) pour l'exercice 2024, tandis que près de 70 % des revenus de FlexiPay provenaient de clients existants de prêts à terme, démontrant la force de l'engagement répété dans les écosystèmes de prêt gérés numériquement. L'avantage de mise à l'échelle provient d'interfaces plus rapides, d'une utilisation plus forte des données de transaction et de la capacité à intégrer des offres de crédit dans des flux de travail commerciaux plus larges. Dans le même temps, la Banque des règlements internationaux a noté que les prêteurs fintech n'ont pas accès à des dépôts assurés à faible coût, ce qui signifie que la pression sur les coûts de financement peut réduire les marges à mesure que les volumes d'origination augmentent. Le canal gagne donc rapidement des parts, mais son économie à long terme dépend toujours d'une souscription disciplinée, d'emprunts répétés et d'un accès stable aux marchés de capitaux.
Par structure de taux d'intérêt :
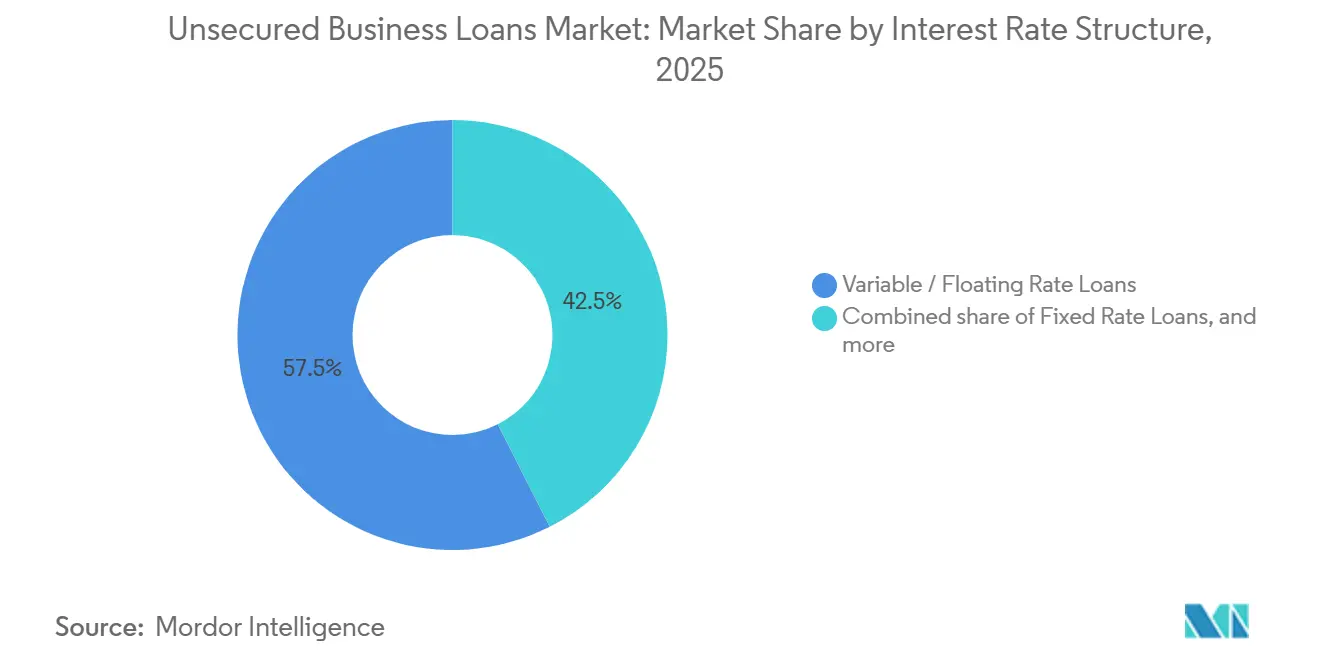
les produits à taux fixe gagnent en pertinence à mesure que les taux se normalisentLes prêts à taux variable et flottant commandaient une part de 57,46 % du marché des prêts aux entreprises non garantis en 2025, ce qui en fait la plus grande catégorie de taux d'intérêt dans le marché des prêts aux entreprises non garantis. Cette structure a historiquement séduit les prêteurs car elle transfère une plus grande partie du risque de taux aux emprunteurs, ce qui est particulièrement utile pour les institutions qui s'appuient sur un financement de gros à taux variable. Elle offre également à certains emprunteurs une flexibilité lorsqu'ils s'attendent à un assouplissement des taux ou lorsqu'ils préfèrent ne pas fixer la tarification sur une période plus longue. Les produits à taux hybride restent pertinents comme option de transition car ils combinent une certitude de paiement initiale avec une flexibilité de révision ultérieure. Ensemble, ces structures montrent que le marché des prêts aux entreprises non garantis accorde toujours une grande importance à l'équilibre entre l'accessibilité pour les emprunteurs et le risque de bilan pour les prêteurs.
Les prêts à taux fixe devraient croître à un CAGR de 8,93 % jusqu'en 2031, ce qui en fait la structure de taux à la croissance la plus rapide dans le marché des prêts aux entreprises non garantis. Le programme ERP-Förderkredit KMU de KfW offrait des taux fixes à partir de 3,57 % pour les emprunteurs PME éligibles en mai 2026, avec une tarification fixée au moment de l'engagement, ce qui soutient la demande de certitude de taux dans un environnement de taux d'intérêt plus souple. La FDIC a également confirmé que les taux d'intérêt ont baissé en 2025, les taux à court terme diminuant plus que les taux à long terme, ce qui a amélioré l'attrait de la fixation des coûts des prêts pour une partie de la base d'emprunteurs. Du côté des prêteurs, la Banque des règlements internationaux a averti qu'une plus grande origination à taux fixe peut créer des risques de décalage de duration si les structures de passif ne s'ajustent pas en parallèle. Cela signifie que la croissance des taux fixes devrait se poursuivre, mais sa rentabilité dépendra de la capacité des prêteurs à gérer les durées de financement et la sensibilité du bilan.
Par secteur d'utilisation finale :
le commerce domine tandis que les technologies de l'information et les télécommunications croissent plus viteLe commerce de gros et de détail a maintenu la plus grande part d'utilisation finale à 21,69 % de la part du marché des prêts aux entreprises non garantis en 2025, ce qui en fait le principal secteur vertical dans le marché des prêts aux entreprises non garantis. Ce segment dépend fortement de la liquidité à court cycle car les entreprises paient souvent leurs fournisseurs à des conditions fixes tout en attendant les recettes des clients, le chiffre d'affaires saisonnier ou les recouvrements de ventes à crédit. Cette structure opérationnelle rend les facilités renouvelables et le financement non garanti à court terme particulièrement utiles pour gérer les stocks et le calendrier de trésorerie. Les soins de santé et les sciences de la vie représentent également une opportunité de niveau intermédiaire importante car les prestataires et les entreprises de services ont souvent besoin de capitaux pour les équipements, les outils numériques et le soutien au fonds de roulement. La fabrication et la logistique continuent de s'appuyer sur des prêts non garantis pour un soutien sélectif à la capacité, tandis que la construction et les services immobiliers utilisent des facilités à plus courte durée pour des besoins liés aux projets.
Les technologies de l'information et les télécommunications devraient croître à un CAGR de 9,68 % jusqu'en 2031, ce qui en fait la catégorie d'utilisation finale à la croissance la plus rapide dans le marché des prêts aux entreprises non garantis. Les entreprises de ce segment ont souvent besoin de financement pour les abonnements logiciels, la paie, l'expansion des talents et l'exécution de projets plutôt que pour des actifs physiques lourds, ce qui correspond bien aux structures d'emprunt non garanti. Leurs modèles opérationnels produisent également des flux de revenus récurrents ou observables qui sont plus faciles à interpréter via des méthodes de souscription basées sur les transactions. Cela fait du segment un excellent candidat pour les produits de crédit basés sur les créances et les données qui peuvent répondre rapidement aux changements de revenus contractuels ou d'utilisation de la plateforme. L'énergie et les services publics restent un domaine d'opportunité plus petit mais émergent dans le marché des prêts aux entreprises non garantis, en particulier là où les petites entreprises ont besoin d'un financement relais avant des entrées de trésorerie liées à des programmes ou à des projets.
Analyse géographique
Marché des Prêts Commerciaux Non Garantis en Asie-Pacifique
L'Asie-Pacifique détenait 41,92 % de la part de marché des prêts commerciaux non garantis en 2025 et devrait croître à un CAGR de 9,03 % jusqu'en 2031, ce qui en fait à la fois la composante régionale la plus grande et la plus dynamique du marché des prêts commerciaux non garantis. La demande régionale reste ancrée par de larges populations de PME, des besoins élevs en fonds de roulement et un large éventail d'entreprises qui opèrent encore avec une couverture en garanties limitée. L'Inde reste particulièrement importante car le soutien politique formel aux petites entreprises continue d'élargir l'accès aux emprunts sans garantie grâce aux directives d'amendement MSME de 2026. La région bénéficie également d'une adoption plus forte des paiements numériques et des modèles économiques basés sur les transactions, ce qui améliore la base opérationnelle pour l'origination non garantie. Pour le marché des prêts commerciaux non garantis, cela signifie que l'Asie-Pacifique combine échelle, soutien politique et adoption technologique d'une manière que peu d'autres régions égalent actuellement.
Marché des Prêts Commerciaux Non Garantis en Amérique du Nord et en Europe
L'Amérique du Nord reste le deuxième marché régional en importance dans le marché des prêts commerciaux non garantis, les États-Unis donnant le rythme grâce à leur vaste écosystème de prêteurs non bancaires et en ligne. Le rapport 2026 de la Réserve fédérale sur les entreprises employeuses a montré que les prêteurs en ligne représentaient 29 % des demandes de financement des petites entreprises en 2025, contre 17 % en 2020, ce qui confirme la migration continue des emprunteurs vers les canaux numériques. La FDIC a également signalé que les banques communautaires détenaient 717 milliards USD de prêts aux petites entreprises en 2025, représentant 37 % du volume total des prêts aux petites entreprises du secteur tout en ne détenant que 14 % du total des actifs du secteur, ce qui souligne leur rôle prépondérant dans la distribution du crédit aux PME. En Europe, le KfW allemand soutient le financement des PME avec des programmes allant jusqu'à 25 millions EUR (29,4 millions USD) et un transfert de risque de 50 % à des taux à partir de 3,57 %, tandis que Bpifrance continue de faciliter les emprunts sans garantie pour les petites entreprises. Le FMI et la BCE soulignent également un environnement de crédit régional dans lequel des conditions prudentielles plus strictes peuvent orienter une partie de l'activité de financement des PME vers des canaux non bancaires, ce qui soutient une diversification continue dans le marché des prêts commerciaux non garantis.
Marché des Prêts Commerciaux Non Garantis en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient et l'Afrique restent plus modestes en taille absolue, mais constituent néanmoins des zones frontières importantes pour le marché des prêts commerciaux non garantis. Le Brésil continue de se distinguer en Amérique du Sud car le financement des entreprises par le fintech se formalise davantage, tandis que l'Argentine présente encore une volatilité macroéconomique plus élevée qui peut contraindre la pénétration du crédit et la durée des prêts. Au Moyen-Orient et en Afrique, la demande reste forte car de nombreuses PME demeurent en dehors du financement conventionnel basé sur les garanties, même lorsque les besoins en fonds de roulement sont évidents. Le lancement en février 2026 par la SFI d'une facilité d'assurance-crédit de 6 milliards USD, soutenue par 19 assureurs mondiaux et conçue pour mobiliser jusqu'à 10 milliards USD de nouvelle capacité de prêt, soutient directement l'expansion dans ces environnements de financement des marchés émergents. Cela laisse au marché des prêts commerciaux non garantis une opportunité à long terme significative dans des régions où les structures de financement institutionnel rattrapent encore la demande sous-jacente des entreprises.

Paysage concurrentiel
Le marché des prêts aux entreprises non garantis fonctionne selon une structure concurrentielle à deux niveaux qui combine de grandes banques universelles avec un groupe de challengers fragmenté mais en expansion rapide composé de fintechs, de sociétés financières non bancaires et de prêteurs pilotés par des plateformes. Les grandes banques telles que JPMorgan Chase, HSBC, Bank of America, Wells Fargo, Barclays et Deutsche Bank conservent des avantages en termes de coût de financement, de capacité de bilan et de profondeur des relations. Leur position reste la plus forte dans les prêts aux PME de plus grande envergure et dans les segments d'emprunteurs où la sélection des risques, la discipline de tarification et la vente croisée de trésorerie importent plus que la seule rapidité. Le niveau des challengers se développe le plus visiblement dans les prêts de plus faible montant et à délai de traitement plus rapide, où la vitesse de souscription et l'intégration des données sont des facteurs plus décisifs. Cela signifie que le marché des prêts aux entreprises non garantis ne s'éloigne pas entièrement des banques. Néanmoins, il devient plus contesté dans les gammes d'emprunteurs où la distribution et les données sont devenues des outils concurrentiels centraux.
Les mouvements stratégiques réalisés en 2025 et 2026 montrent comment les acteurs en place et les challengers s'ajustent au sein du marché des prêts aux entreprises non garantis. JPMorgan Chase a lancé l'initiative American Dream en mars 2026 et s'est engagé à prêter près de 80 milliards USD aux petites entreprises au cours de la prochaine décennie et à recruter 1 000 banquiers supplémentaires spécialisés dans les petites entreprises. La demande de PayPal en décembre 2025 pour créer une société de prêt industriel dans l'Utah a suivi une voie différente, cherchant une capacité d'origination directe plutôt qu'une dépendance continue aux structures de banques partenaires. Funding Circle, quant à lui, a élargi l'étendue de ses produits et le soutien des marchés de capitaux, et ses résultats de mars 2026 ont indiqué que près de 50 % du crédit accordé en 2025 provenait de produits autres que les prêts à terme. Ces mouvements montrent que la concurrence dans le marché des prêts aux entreprises non garantis est désormais centrée sur le contrôle de la distribution, l'adjacence des produits et la capture plus rapide des emprunteurs plutôt que sur le seul prix.
La technologie reste le principal facteur de différenciation dans le marché des prêts aux entreprises non garantis car elle détermine la rapidité avec laquelle les prêteurs peuvent évaluer les risques, présenter des offres et fidéliser les clients sur plusieurs produits. La Banque des règlements internationaux a noté que les prêteurs fintech peuvent améliorer l'accès en exploitant les données numériques plus efficacement, même s'ils font toujours face à des désavantages structurels de financement par rapport aux banques financées par les dépôts. Les changements de fonds propres réglementaires sont également importants, car la discussion de la Réserve fédérale sur les pondérations de risque plus faibles pour les entreprises de qualité investissement suggère que les banques pourraient toujours privilégier des emprunteurs plus grands et à moindre risque dans leur allocation de portefeuille. Pris ensemble, ces conditions laissent le marché des prêts aux entreprises non garantis compétitif au sommet, mais encore suffisamment fragmenté pour que les prêteurs spécialisés et natifs des plateformes continuent de gagner du terrain dans des segments d'emprunteurs ciblés.
Leaders du secteur des prêts aux entreprises non garantis
Bank of America Corporation
JPMorgan Chase and Co.
Wells Fargo and Co.
American Express Co.
Funding Circle Holdings Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Prêts Commerciaux Non Garantis
- American Express Co.
- Bank of America Corporation
- Barclays Bank Plc
- Bluevine Inc.
- Block Inc.
- Credibly
- Deutsche Bank AG
- Funding Circle Holdings Plc
- HDFC Bank Ltd.
- HSBC Holdings Plc
- JPMorgan Chase and Co.
- National Funding Inc.
- OnDeck Capital Inc.
- PayPal Holdings Inc.
- Poonawalla Fincorp Ltd.
- Santander Bank, N.A.
- Starling Bank Limited
- Stripe Inc.
- Wells Fargo and Co.

Recent Industry Developments in Marché des Prêts Commerciaux Non Garantis
- Juin 2026 : L'IFC et Santander Bank, N.A., ont lancé une facilité de financement de la chaîne d'approvisionnement avec partage des risques de 500 millions USD ciblant les PME des marchés émergents. La structure devrait soutenir 1,5 milliard USD de transactions de financement de la chaîne d'approvisionnement sur 3 ans, élargissant directement l'accès au fonds de roulement non garanti pour les fournisseurs des marchés émergents dans le réseau Santander.
- Mars 2026 : JPMorgan Chase a lancé l'initiative American Dream, s'engageant à prêter près de 80 milliards USD aux petites entreprises au cours de la prochaine décennie via l'origination directe et des partenariats avec des institutions financières de développement communautaire. Le plan comprend le recrutement de 1 000 banquiers supplémentaires spécialisés dans les petites entreprises et l'expansion de sa base de clients PME de 7 millions à 10 millions.
- Février 2026 : L'IFC a lancé une police d'assurance-crédit de 6 milliards USD, souscrite par un consortium de 19 compagnies d'assurance mondiales, pour soutenir jusqu'à 10 milliards USD de nouveaux prêts aux MPME de l'IFC sur les marchés émergents.
- Février 2026 : La Banque de réserve de l'Inde a publié les directions d'amendement du secteur MPME 2026, augmentant le plafond des prêts non garantis sans garantie pour les emprunteurs MSE de 10 lakh INR à 20 lakh INR (12 000-24 000 USD), avec effet au 1er avril 2026.


Portée du rapport mondial sur le marché des prêts aux entreprises non garantis
| Facilités de fonds de roulement (renouvelables) | Lignes de crédit aux entreprises |
| Découverts | |
| Facilités de carte de crédit aux entreprises | |
| Prêts à terme (non renouvelables / calendrier de remboursement fixe) | |
| Financement basé sur les créances | Escompte de factures et affacturage |
| Avances de fonds aux commerçants (créances futures) | |
| Autres facilités non garanties |
| Micro-entreprises |
| Petites entreprises |
| Moyennes entreprises |
| Grandes entreprises |
| Banques |
| Sociétés financières non bancaires et sociétés de financement |
| Prêteurs numériques et alternatifs (plateformes fintech, fournisseurs de finance intégrée) |
| Plateformes de prêt entre particuliers |
| Prêts à taux fixe |
| Prêts à taux variable / flottant |
| Prêts à taux hybride |
| Commerce de gros et de détail |
| Technologies de l'information et télécommunications |
| Soins de santé et sciences de la vie |
| Fabrication |
| Énergie et services publics |
| Logistique, transport et entreposage |
| Hôtellerie, tourisme et loisirs |
| Construction et services immobiliers |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par objet du prêt | Facilités de fonds de roulement (renouvelables) | Lignes de crédit aux entreprises |
| Découverts | ||
| Facilités de carte de crédit aux entreprises | ||
| Prêts à terme (non renouvelables / calendrier de remboursement fixe) | ||
| Financement basé sur les créances | Escompte de factures et affacturage | |
| Avances de fonds aux commerçants (créances futures) | ||
| Autres facilités non garanties | ||
| Par taille de l'emprunteur | Micro-entreprises | |
| Petites entreprises | ||
| Moyennes entreprises | ||
| Grandes entreprises | ||
| Par canal de distribution | Banques | |
| Sociétés financières non bancaires et sociétés de financement | ||
| Prêteurs numériques et alternatifs (plateformes fintech, fournisseurs de finance intégrée) | ||
| Plateformes de prêt entre particuliers | ||
| Par structure de taux d'intérêt | Prêts à taux fixe | |
| Prêts à taux variable / flottant | ||
| Prêts à taux hybride | ||
| Par secteur d'utilisation finale | Commerce de gros et de détail | |
| Technologies de l'information et télécommunications | ||
| Soins de santé et sciences de la vie | ||
| Fabrication | ||
| Énergie et services publics | ||
| Logistique, transport et entreposage | ||
| Hôtellerie, tourisme et loisirs | ||
| Construction et services immobiliers | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché mondial des prêts aux entreprises non garantis ?
Le marché des prêts aux entreprises non garantis représente 4,8 trillions USD en 2026 et devrait atteindre 7,0 trillions USD d'ici 2031, avec un CAGR de 7,9 %.
Quelle région domine la demande mondiale de prêts aux entreprises non garantis ?
L'Asie-Pacifique est en tête avec une part de 41,92 % en 2025 et est également la région à la croissance la plus rapide avec un CAGR de 9,03 % jusqu'en 2031.
Quel type de prêt génère le plus de revenus dans les prêts aux entreprises non garantis ?
Les facilités de fonds de roulement (renouvelables) ont dominé avec une part de 59,24 % en 2025 car les entreprises continuent de s'appuyer sur des liquidités à court terme flexibles.
Quel groupe d'emprunteurs se développe le plus vite ?
Les micro-entreprises devraient croître à un CAGR de 10,12 % jusqu'en 2031 grâce au soutien politique et à la souscription numérique qui améliorent l'économie des prêts de faible montant.
Pourquoi les prêteurs numériques gagnent-ils du terrain face aux banques ?
Les prêteurs numériques et alternatifs croissent à un CAGR de 13,77 % car ils combinent des interfaces plus rapides, une utilisation plus forte des données de transaction et une distribution intégrée.
Quel secteur d'utilisation finale présente les meilleures perspectives de croissance ?
Les technologies de l'information et les télécommunications devraient croître à un CAGR de 9,68 % jusqu'en 2031, car de nombreuses entreprises de ce segment ont besoin de financement non garanti pour des dépenses opérationnelles récurrentes plutôt que pour des emprunts adossés à des actifs.
Dernière mise à jour de la page le:



