
Marktgröße und Marktanteil für unbesicherte Unternehmenskredite
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.81 Billionen US-Dollar |
| Marktgröße (2031) | 7.04 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
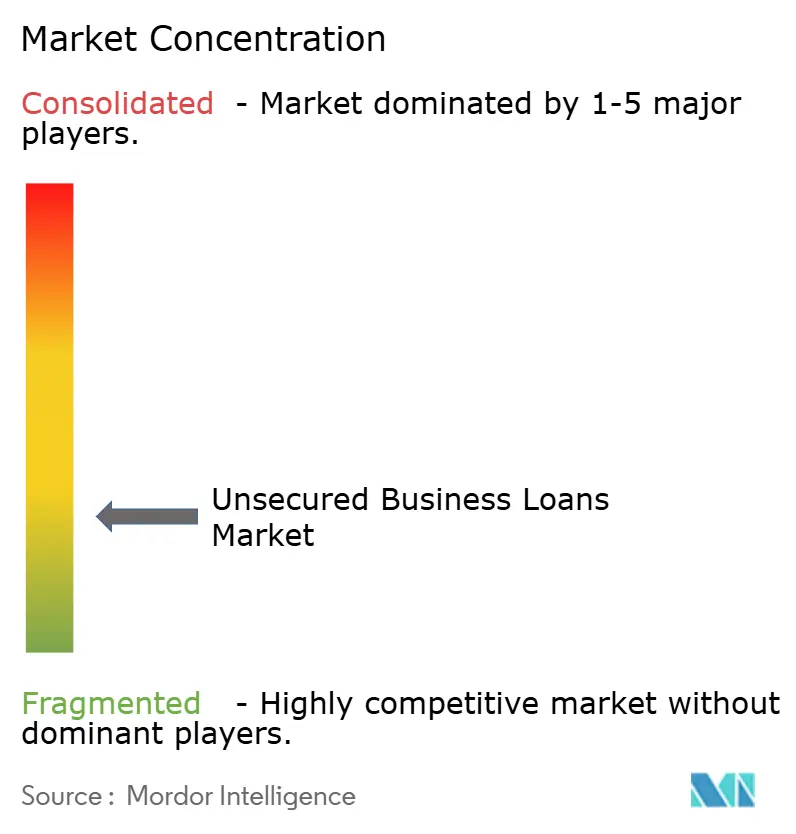
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für unbesicherte Unternehmenskredite von Mordor Intelligence
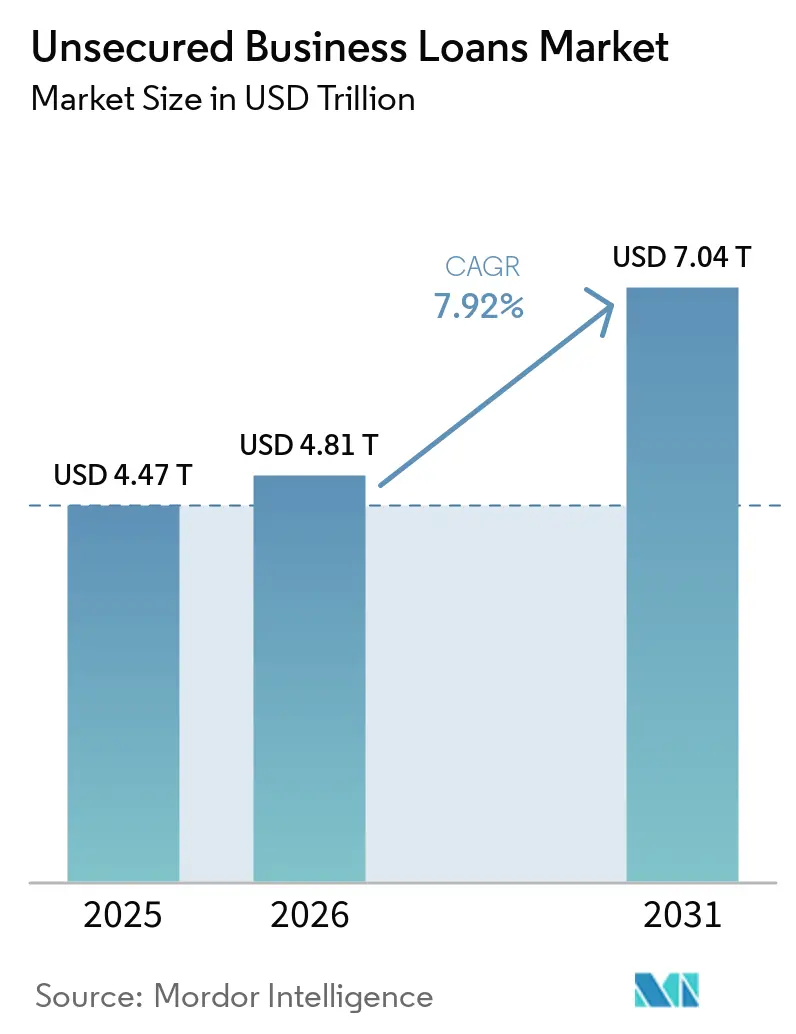
Die Marktgröße für unbesicherte Unternehmenskredite wird voraussichtlich von 4,47 Billionen USD im Jahr 2025 und 4,81 Billionen USD im Jahr 2026 auf 7,04 Billionen USD bis 2031 anwachsen, was einer CAGR von 7,92 % zwischen 2026 und 2031 entspricht.
Die aktuelle Marktposition spiegelt eine anhaltende Lücke zwischen der Kreditnachfrage von Unternehmen und der Fähigkeit vieler Kreditgeber wider, besicherte Kredite an Unternehmen mit begrenzten Sicherheiten zu vergeben. Diese Lücke ist besonders bedeutsam für kleine und mittlere Unternehmen, da die Internationale Finanz-Corporation die Finanzierungslücke für KMU in Schwellen- und Entwicklungsländern weiterhin auf 5,7 Billionen USD beziffert. Eingebettete Finanzierungsmodelle und KI-gestützte Zeichnungssysteme verändern zudem die Origination-Ökonomie, was mehr Kreditgebern hilft, kleinere Kreditnehmer zu bedienen, ohne in gleichem Maße auf physische Vermögenswerte angewiesen zu sein. Regulatorische Kapitaländerungen drängen Teile des Bankensystems in Richtung risikoärmerer Unternehmenskredite, was nichtbanklichen Kreditgebern und plattformbasierten Kreditanbietern im Markt für unbesicherte Unternehmenskredite eine klarere Öffnung verschafft. Große Banken reagieren weiterhin aggressiv, und JPMorgan Chases Verpflichtung vom März 2026, kleinen Unternehmen im nächsten Jahrzehnt nahezu 80 Milliarden USD zu leihen, zeigt, dass etablierte Institute direkter in dieses Chancenfeld vordringen.
Wichtigste Erkenntnisse des Berichts
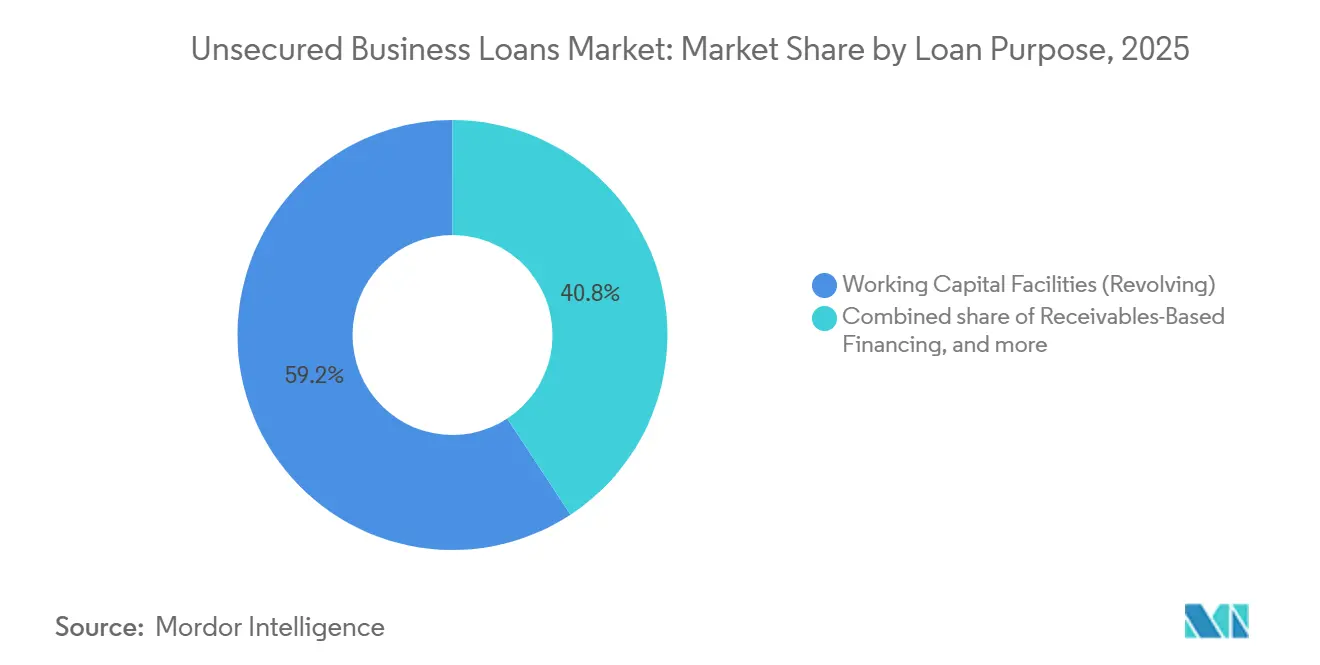
- Nach Kreditzweck hielten Betriebsmittelkredite (revolvierend) im Jahr 2025 einen Marktanteil von 59,24 % am Markt für unbesicherte Unternehmenskredite, während forderungsbasierte Finanzierungen bis 2031 voraussichtlich mit einer CAGR von 11,43 % wachsen werden.
- Nach Unternehmensgröße entfielen im Jahr 2025 36,57 % des Marktanteils für unbesicherte Unternehmenskredite auf Kleinunternehmen, während Kleinstunternehmen bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen werden.
- Nach Vertriebskanal hielten Banken im Jahr 2025 einen Marktanteil von 63,83 % am Markt für unbesicherte Unternehmenskredite, während digitale und alternative Kreditgeber bis 2031 voraussichtlich mit einer CAGR von 13,77 % wachsen werden.
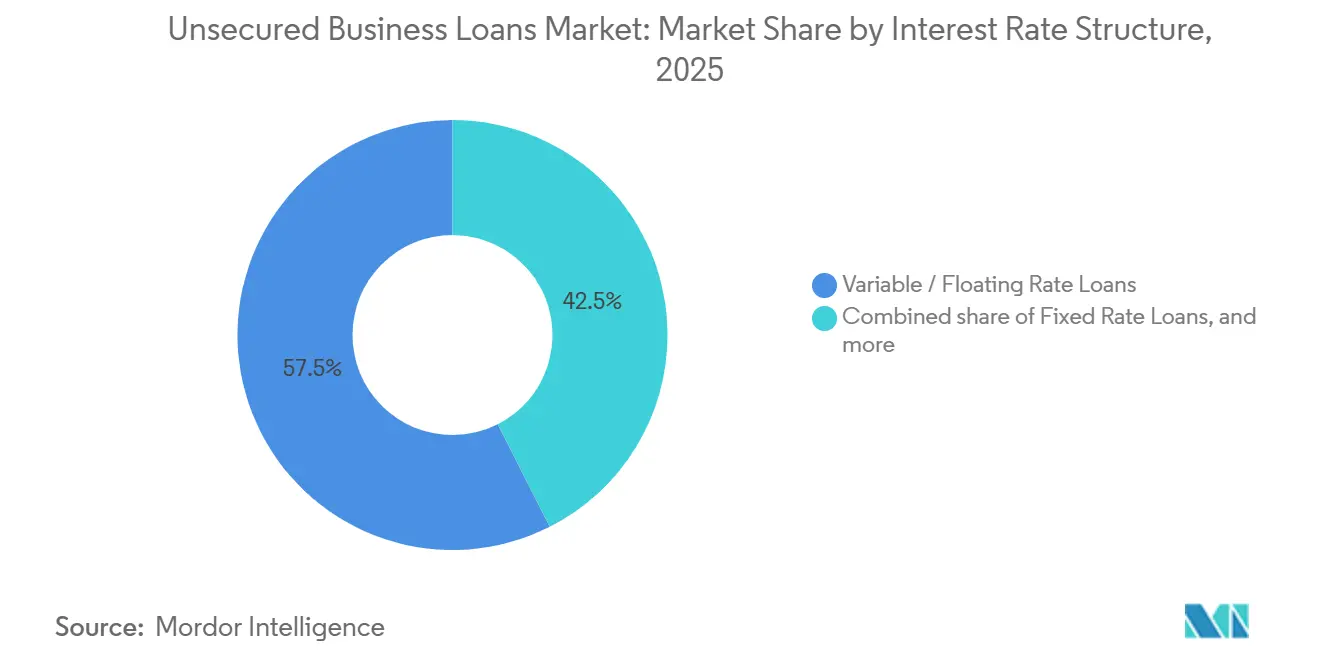
- Nach Zinssatzstruktur entfielen im Jahr 2025 57,46 % des Marktanteils für unbesicherte Unternehmenskredite auf variable und variabel verzinsliche Kredite, während Festzinskredite bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen werden.
- Nach Endverbrauchsbranche entfielen im Jahr 2025 21,69 % des Marktanteils für unbesicherte Unternehmenskredite auf den Groß- und Einzelhandel, während Informationstechnologie und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 9,68 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 41,92 % des Marktanteils für unbesicherte Unternehmenskredite auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich mit einer CAGR von 9,03 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für unbesicherte Unternehmenskredite
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KMU-Betriebsmittelfinanzierungslücke | +1.8% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Kernraum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion der eingebetteten Finanzierungsverteilung | +1.5% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum, mit fortgesetzter Expansion nach Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Zeichnungskompression | +1.3% | Global, mit frühen Gewinnen in den Vereinigten Staaten, Indien und China | Mittelfristig (2–4 Jahre) |
| Einführung alternativer Datenkreditbewertung | +1.0% | Asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika, wo formale Kredithistorien begrenzt sind | Mittelfristig (2–4 Jahre) |
| Cross-Selling aus Zahlungs- und Software-Ökosystemen | +0.9% | Nordamerika und Europa, mit Expansion nach Südostasien | Kurzfristig (≤ 2 Jahre) |
| Staatlich unterstützte Kreditprogramme | +0.7% | Europa, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die KMU-Betriebsmittelfinanzierungslücke bleibt der primäre Nachfragetreiber
Der Hauptnachfragetreiber für den Markt für unbesicherte Unternehmenskredite bleibt das anhaltende Finanzierungsdefizit kleiner und mittlerer Unternehmen. Die Internationale Finanz-Corporation schätzte die KMU-Finanzierungslücke in Schwellen- und Entwicklungsländern weiterhin auf 5,7 Billionen USD, was die Grundnachfrage nach unbesicherten Krediten in vielen Kreditsystemen auf einem erhöhten Niveau hält[1]Internationale Finanz-Corporation, „GPFI-Aktionsplan für KMU-Finanzierung”, IFC, ifc.org. Diese Lücke ist bedeutsam, weil viele lebensfähige Unternehmen die Sicherheitenschwellen immer noch nicht erfüllen können, selbst wenn ihre operativen Cashflows eine Finanzierung rechtfertigen. In diesem Umfeld wird der Markt für unbesicherte Unternehmenskredite zum praktischen Weg für Unternehmen, die Liquidität für Lagerbestände, Gehaltsabrechnungen und das Management von Handelszyklen benötigen, anstatt für vermögensgedeckte Expansion. Die OECD stellte ebenfalls fest, dass die globalen Fintech-Einnahmen im Jahr 2024 um 21 % gestiegen sind, wobei KMU das größte einzelne Kundensegment bleiben, was zeigt, dass Kapitalanbieter weiterhin auf ungedeckte Unternehmenskreditnachfrage ausgerichtet sind. Das Ergebnis ist, dass die Nachfrage nach unbesicherten Unternehmenskrediten auch dann dauerhaft bleibt, wenn traditionelle Kreditkanäle auf der Gesamtebene stabiler erscheinen.
Die Expansion der eingebetteten Finanzierungsverteilung gestaltet den Origination-Stack neu
Eingebettete Finanzierung verändert, wie der Markt für unbesicherte Unternehmenskredite Kreditnehmer erreicht, da Kredite zunehmend innerhalb von Software-, Zahlungs- und Handelsabläufen angeboten werden, anstatt über separate Filial- oder Maklerkanäle. Dieses Modell reduziert die Reibung im Kreditaufnahmeprozess, da viele Unternehmen Finanzierungsoptionen begegnen, während sie bereits Betriebsplattformen nutzen, die ihre Zahlungs- oder Verkaufsdaten enthalten. PayPals Antrag vom Dezember 2025 auf Gründung einer Industriebank in Utah spiegelt diesen Wandel wider, da eine direkte Kreditvergabe es ermöglichen würde, ohne Partnerbanken für denselben Kreditnehmerweg zu leihen[2]PayPal Holdings, „PayPal stellt Anträge zur Gründung einer Industriebank zur Erweiterung des Zugangs zu Finanzdienstleistungen für US-amerikanische Kleinunternehmen”, PayPal Newsroom, newsroom.paypal-corp.com. Der strategische Effekt besteht darin, dass die Vertriebsmacht näher an Plattformen rückt, die bereits im täglichen Geschäftsbetrieb verankert sind. Diese Veränderung erklärt auch, warum etablierte Banken aktiver reagieren, da plattformgesteuerte Kreditvergabe die Kreditauswahl, Preisdisziplin und Kreditnehmerbindung beeinflussen kann, lange bevor ein Kunde an einen traditionellen Kreditgeber herantritt.
KI-gestützte Zeichnungskompression beschleunigt die Kreditgeschwindigkeit
KI-gestützte Zeichnung wird zu einem wichtigen operativen Treiber im Markt für unbesicherte Unternehmenskredite, da sie Genehmigungszyklen verkürzt und die Anzahl der Kreditnehmer erweitert, die zu vertretbaren Kosten bewertet werden können. Die Bank für Internationalen Zahlungsausgleich hat festgestellt, dass maschinelles Lernen bei der Kreditbewertung und digitale Datenspuren die Abhängigkeit von Sicherheiten verringern und den Kreditzugang für kleinere Unternehmen verbessern können, insbesondere in Schwellenmärkten. Die US-Notenbank hob im Mai 2026 auch hervor, dass US-amerikanische Bankaufsichtsbehörden die Leitlinien zum Modellrisikomanagement geändert und klargestellt haben, dass diese nicht für generative oder agentische KI gelten, was einen Teil der Unsicherheit bei der Einführung reduziert. Funding Circles Ergebnisse für 2025 zeigten, wie sich dies kommerziell auswirkt: Das Unternehmen expandierte über traditionelle Laufzeitkredite hinaus und erzielte nahezu 50 % des im Jahr 2025 vergebenen Kreditvolumens durch Nicht-Laufzeitkreditprodukte, während es seine Umsatzprognose für das Geschäftsjahr 2026 vorzeitig erreichte[3]Funding Circle Holdings, „Jahresergebnisse 2025, Erreicht Umsatzprognose für Geschäftsjahr 2026 ein Jahr früher”, GlobeNewswire, globenewswire.com. Mit zunehmender Einführung wird der stärkste Vorteil wahrscheinlich weniger vom Modell selbst als vielmehr vom Zugang zu tiefen, proprietären Transaktions- und Rückzahlungsdaten kommen.
Die Einführung alternativer Datenkreditbewertung erweitert den förderfähigen KMU-Pool
Alternative Daten erweitern den Kreditnehmerpool für den Markt für unbesicherte Unternehmenskredite, da viele Unternehmen, denen formale Sicherheiten fehlen, dennoch klare digitale Spuren von Umsätzen, Zahlungen und Betriebsaktivitäten hinterlassen. Die Bank für Internationalen Zahlungsausgleich hat bereits gezeigt, dass digitale Innovation den Kreditzugang für Kleinunternehmen verbessern kann, indem sie sich mehr auf Cashflow- und Plattformdaten als auf traditionelle Sicherheiten stützt. Das OECD-Finanzierungsscoreboard 2026 wies auch auf eine schnellere KI-Einführung bei Fintech-Unternehmen hin, die KMU bedienen, was eine breitere Nutzung datengesteuerter Origination- und Inkassowerkzeuge unterstützt. In politischer Hinsicht unterstützt die Erhöhung der sicherheitenfreien KMU-Kreditobergrenze durch die Reserve Bank of India im Februar 2026 direkt ein Kreditumfeld, in dem kleinere Unternehmen mit geringeren Vermögensanforderungen bedient werden können[4]Reserve Bank of India, „Richtlinien zur Kreditvergabe an den Mikro-, Klein- und Mittelunternehmen-Sektor, Änderungsrichtlinien 2026”, RBI, rbi.org.in . Der Wandel ist für den Markt für unbesicherte Unternehmenskredite bedeutsam, da er die Wirtschaftlichkeit der Kleinkreditvergabe verbessert und gleichzeitig die Zeichnung auf verifizierten Betriebsabläufen verankert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhtes Ausfallrisiko in unbesicherten Portfolios | -1.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Compliance-Belastung | -1.2% | Global, mit zunehmender Aktivität in den Vereinigten Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Betrugs-, Identitäts- und synthetisches Kreditnehmerrisiko | -0.9% | Global, stark ansteigend in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Finanzierungskostendruck auf nichtbankliche Kreditgeber | -0.7% | Global, am stärksten ausgeprägt für US-amerikanische und europäische Fintech-Origination-Plattformen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhtes Ausfallrisiko in unbesicherten Portfolios begrenzt das Portfoliowachstum
Das Ausfallrisiko bleibt das deutlichste operative Hemmnis im Markt für unbesicherte Unternehmenskredite, da Kreditgebern bei einer Verschlechterung der Kreditnehmerqualität keine Sicherheitenverwertung zur Verfügung steht. Die FDIC berichtete, dass die Quote überfälliger und nicht mehr ertragsbringender Gewerbe- und Industriekredite bei Gemeinschaftsbanken im vierten Quartal 2025 auf 1,81 % gestiegen ist, über dem Vorpandemie-Durchschnitt von 1,62 %, was darauf hindeutet, dass Unternehmenskreditstress im Bankensystem weiterhin sichtbar ist. Der Finanzstabilitätsrat stellte im Mai 2026 ebenfalls fest, dass Kreditnehmer im Bereich Private Credit zunehmend selektive Ausfälle verzeichnen und dass diese Quote bei Einbeziehung von Restrukturierungstransaktionen 5 % erreichen kann. Diese Bedingungen sind bedeutsam, da selbst effiziente Origination-Modelle Schwierigkeiten haben können, wenn die Portfolio-Reifung über längere Laufzeiten eine schwächere Rückzahlungsqualität offenbart. Infolgedessen müssen Kreditgeber im Markt für unbesicherte Unternehmenskredite weiterhin Wachstum gegen engere Preisgestaltung, kürzere Laufzeiten und strengere Kontoüberwachung abwägen.
Regulatorische und Compliance-Belastung erhöht die Kosten für nichtbankliche Kreditgeber
Regulierung wird zu einem wesentlicheren Hemmnis im Markt für unbesicherte Unternehmenskredite, da Compliance-Verpflichtungen nicht gleichmäßig über alle Kreditgebertypen ansteigen. Zugelassene Banken verfügen bereits über eine etablierte Berichterstattungs-, Risiko- und Governance-Infrastruktur, während viele Fintech- und alternative Kreditgeber diese Kapazitäten erst beim Wachstum aufbauen müssen. Die Diskussion der US-Notenbank im Mai 2026 über eine überarbeitete Kapitalbehandlung für Unternehmenskredite mit Investment-Grade-Rating zeigte auch, wie Regulierung die Bankkreditkapazität in Richtung risikoärmerer Kreditnehmer statt kleinerer Unternehmen lenken kann. In Europa hat die Europäische Zentralbank beschrieben, wie strengere Kapitalanforderungen die Verteilung von Kreditengagements auf Banken und Nichtbanken beeinflussen und dem KMU-Kreditgefüge eine weitere Komplexitätsebene hinzufügen. Das Ergebnis ist, dass Compliance-Kosten, Produktgestaltung und Finanzierungsstrukturen im Markt für unbesicherte Unternehmenskredite nun enger miteinander verknüpft sind als noch vor einigen Jahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kreditzweck: Forderungsfinanzierung gewinnt gegenüber dem Kernbetriebsmittelbereich an Boden
Betriebsmittelkredite (revolvierend) hielten im Jahr 2025 einen Marktanteil von 59,24 % am Markt für unbesicherte Unternehmenskredite und machten diese Kategorie zum größten Teil des Marktes für unbesicherte Unternehmenskredite nach Kreditzweck. Dieses Segment umfasst Unternehmenskreditlinien, Überziehungskredite und Unternehmenskreditkartenfazilitäten, die hauptsächlich zur Verwaltung der täglichen Liquidität und nicht für langfristige Kapitalinvestitionen genutzt werden. Seine Position bleibt stark, da viele Unternehmen flexible Kreditkapazitäten benötigen, die mit Lagerbestandszyklen, Lieferantenzahlungsterminen und Kundenforderungseinzugszeitplänen steigen und fallen können. Das Segment ist besonders relevant in Betriebsmodellen, bei denen die Cash-Conversion-Zyklen ungleichmäßig bleiben und Unternehmen einen konstanten Liquiditätspuffer benötigen. Laufzeitkredite (nicht revolvierend) bleiben ein wichtiges mittleres Segment, da sie für Kreditnehmer geeignet sind, die Abrufgewissheit für geplante Expansion, Ausrüstung oder strukturiertes Unternehmenswachstum benötigen.
Forderungsbasierte Finanzierungen werden bis 2031 voraussichtlich mit einer CAGR von 11,43 % wachsen und sind damit das am schnellsten wachsende Kreditzwecksegment im Markt für unbesicherte Unternehmenskredite. Ihr Wachstum spiegelt ein Kreditmodell wider, das sich stärker direkt auf Verkaufsströme, Rechnungsverhalten und Rückzahlungstransparenz als auf harte Sicherheiten stützt. Diese Verschiebung ist bedeutsam, da Forderungsdaten oft schnellere Zeichnungsentscheidungen unterstützen können als traditionelle Bilanzprüfungen, insbesondere für kleine Unternehmen mit dünner Vermögensbasis. Andere unbesicherte Fazilitäten bleiben eine kleinere Kategorie, sind aber für Kreditnehmer mit kurzfristigem Finanzierungsbedarf oder vorübergehenden Liquiditätslücken, die nicht in Standard-Revolvierungs- oder Ratenprodukte passen, weiterhin relevant. Im Laufe der Zeit deutet diese Mischung darauf hin, dass der Markt für unbesicherte Unternehmenskredite seinen Betriebsmittelkern beibehält und sich gleichzeitig in Richtung Strukturen bewegt, die enger mit dem operativen Cashflow verknüpft sind.


Nach Unternehmensgröße: Kleinstunternehmen wachsen am schnellsten, während Kleinunternehmen führen
Kleinunternehmen entfielen im Jahr 2025 auf 36,57 % des Marktanteils für unbesicherte Unternehmenskredite und waren damit die größte Kreditnehmergruppe im Markt für unbesicherte Unternehmenskredite. Diese Position spiegelt ein praktisches Gleichgewicht wider, da diese Unternehmen oft groß genug sind, um regelmäßige Rückzahlungspläne zu unterstützen, aber immer noch zu begrenzt in Sachanlagen, um traditionelle sicherheitengedeckte Kredite in großem Umfang zu erhalten. Sie haben auch eine höhere Wahrscheinlichkeit als Kleinstunternehmen, formale Konten, stabile Kundenbeziehungen und wiederkehrenden Kreditbedarf zu haben, was das Vertrauen der Kreditgeber stärkt. Mittelständische Unternehmen und Großunternehmen bleiben aktive Teilnehmer, haben aber in der Regel breiteren Zugang zu formalen Bankfazilitäten, syndizierten Krediten oder besicherten Kreditlinien. Großunternehmen nutzen unbesicherte Strukturen selektiver, hauptsächlich dort, wo Geschwindigkeit, Flexibilität und Treasury-Effizienz wichtiger sind als vermögensgedeckte Preisgestaltung.
Kleinstunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen und sind damit die am schnellsten wachsende Kreditnehmerkategorie im Markt für unbesicherte Unternehmenskredite. Die Änderung der Reserve Bank of India vom Februar 2026 erhöhte die sicherheitenfreie KMU-Kreditobergrenze von INR 10 Lakh auf INR 20 Lakh (USD 12.000–24.000) und erweiterte damit die formale adressierbare Basis für kleinere Kreditnehmer. In Frankreich bietet Bpifrance weiterhin unbesicherte Kredite von EUR 5.000 bis EUR 75.000 (USD 5.400–81.000) im Rahmen seines Prêt-Boost-Programms mit schneller Auszahlung und ohne persönliche Bürgschaftsanforderung an. Diese politischen und institutionellen Rahmenbedingungen sind bedeutsam, da sie die Hürden für sehr kleine Unternehmen senken, die zuvor durch manuelle Zeichnung unwirtschaftlich zu bedienen waren. Der Markt für unbesicherte Unternehmenskredite erweitert sich daher nach unten in der Ticketgröße, auch wenn Kreditgeber bei Verifizierung, Betrugskontrolle und Rückzahlungsvorhersagbarkeit selektiv bleiben.
Nach Vertriebskanal: Digitale Kreditgeber skalieren schneller, aber Banken führen weiterhin
Banken hielten im Jahr 2025 einen Marktanteil von 63,83 % am Markt für unbesicherte Unternehmenskredite und waren damit der größte Kanal im Markt für unbesicherte Unternehmenskredite. Ihr Vorsprung wird weiterhin durch niedrigere Finanzierungskosten, etablierte KMU-Beziehungen, landesweite Servicekapazitäten und einen klareren regulatorischen Rahmen als die meisten nichtbanklichen Wettbewerber gestützt. Dieser Kanal profitiert auch von der Vertrautheit der Kreditnehmer, da viele Unternehmen es vorziehen, über bestehende Bankbeziehungen zu arbeiten, wenn sie Betriebsmittel- oder Laufzeitkredite suchen. Nichtbankliche Finanzinstitute und Finanzierungsgesellschaften bleiben in mehreren Schwellenmärkten wichtig, da sie Kreditnehmergruppen bedienen können, die von filialgeführten Banknetzwerken nur leicht abgedeckt werden. Peer-to-Peer-Plattformen bleiben im Spiel, spielen aber eine kleinere Rolle als Banken, Finanzierungsgesellschaften und plattformgeführte Kreditgeber im globalen Markt für unbesicherte Unternehmenskredite.
Digitale und alternative Kreditgeber werden bis 2031 voraussichtlich mit einer CAGR von 13,77 % wachsen und sind damit das am schnellsten expandierende Vertriebssegment im Markt für unbesicherte Unternehmenskredite. Funding Circle berichtete, dass die Origination von Laufzeitkrediten im Vereinigten Königreich im Geschäftsjahr 2025 auf 1,6 Milliarden GBP (2,16 Milliarden USD) von 1,4 Milliarden GBP (1,89 Milliarden USD) im Geschäftsjahr 2024 gestiegen ist, während nahezu 70 % der FlexiPay-Einnahmen von bestehenden Laufzeitkreditkunden stammten, was die Stärke der Wiederholungsinteraktion in digital verwalteten Kreditökosystemen demonstriert. Der Skalierungsvorteil ergibt sich aus schnelleren Schnittstellen, stärkerer Nutzung von Transaktionsdaten und der Fähigkeit, Kreditangebote in breitere Geschäftsabläufe einzubetten. Gleichzeitig hat die Bank für Internationalen Zahlungsausgleich festgestellt, dass Fintech-Kreditgeber keinen Zugang zu kostengünstigen versicherten Einlagen haben, was bedeutet, dass der Finanzierungskostendruck die Margen bei wachsenden Origination-Volumina einengen kann. Der Kanal gewinnt daher schnell Marktanteile, aber seine langfristige Wirtschaftlichkeit hängt weiterhin von disziplinierter Zeichnung, Wiederholungskrediten und stabilem Kapitalmarktzugang ab.
Nach Zinssatzstruktur: Festzinsprodukte gewinnen an Relevanz, da sich die Zinsen normalisieren
Variable und variabel verzinsliche Kredite hielten im Jahr 2025 einen Marktanteil von 57,46 % am Markt für unbesicherte Unternehmenskredite und waren damit die größte Zinssatzkategorie im Markt für unbesicherte Unternehmenskredite. Diese Struktur hat Kreditgeber historisch angesprochen, da sie einen größeren Teil des Zinsrisikos auf Kreditnehmer überträgt, was besonders nützlich für Institute ist, die auf variabel verzinsliche Großhandelsfinanzierung angewiesen sind. Sie gibt einigen Kreditnehmern auch Flexibilität, wenn sie erwarten, dass die Zinsen sinken, oder wenn sie es vorziehen, die Preisgestaltung nicht über einen längeren Zeitraum festzuschreiben. Hybride Zinsprodukte bleiben als Übergangsoption relevant, da sie anfängliche Zahlungssicherheit mit späterer Neupreisungsflexibilität kombinieren. Zusammen zeigen diese Strukturen, dass der Markt für unbesicherte Unternehmenskredite weiterhin stark darauf ausgerichtet ist, die Erschwinglichkeit für Kreditnehmer mit dem Bilanzrisiko der Kreditgeber in Einklang zu bringen.
Festzinskredite werden bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen und sind damit die am schnellsten wachsende Zinssatzstruktur im Markt für unbesicherte Unternehmenskredite. Das ERP-Förderkredit-KMU-Programm der KfW bot förderfähigen KMU-Kreditnehmern ab Mai 2026 Festzinssätze ab 3,57 %, wobei die Preisgestaltung zum Zeitpunkt der Zusage festgelegt wird, was die Nachfrage nach Zinssicherheit in einem weicheren Zinsumfeld unterstützt. Die FDIC bestätigte auch, dass die Zinssätze im Jahr 2025 gesunken sind, wobei kurzfristige Zinssätze stärker gesunken sind als langfristige, was die Attraktivität der Festschreibung von Kreditkosten für einen Teil der Kreditnehmerbasis verbesserte. Auf der Kreditgeberseite hat die Bank für Internationalen Zahlungsausgleich gewarnt, dass eine stärkere Festzins-Origination Durationsungleichgewichtsrisiken erzeugen kann, wenn sich die Verbindlichkeitsstrukturen nicht parallel anpassen. Dies bedeutet, dass das Festzinswachstum anhalten sollte, aber seine Rentabilität davon abhängen wird, wie gut Kreditgeber Finanzierungslaufzeiten und Bilanzempfindlichkeit managen.
Nach Endverbrauchsbranche: Handel führt, während IT und Telekommunikation schneller wächst
Der Groß- und Einzelhandel hielt im Jahr 2025 den größten Endverbrauchsanteil mit 21,69 % des Marktanteils für unbesicherte Unternehmenskredite und war damit die führende Branche im Markt für unbesicherte Unternehmenskredite. Dieses Segment ist stark auf kurzzyklige Liquidität angewiesen, da Unternehmen Lieferanten oft zu festen Konditionen bezahlen, während sie auf Kundeneingänge, saisonalen Umsatz oder Kreditverkaufsinkasso warten. Diese Betriebsstruktur macht revolvierende Fazilitäten und kurzfristige unbesicherte Finanzierungen besonders nützlich für die Verwaltung von Lagerbeständen und Cash-Timing. Gesundheitswesen und Biowissenschaften stellen ebenfalls eine wichtige mittlere Chance dar, da Anbieter und Dienstleistungsunternehmen oft Kapital für Ausrüstung, digitale Werkzeuge und Betriebsmittelunterstützung benötigen. Fertigung und Logistik verlassen sich weiterhin auf unbesicherte Kredite für selektive Kapazitätsunterstützung, während Bau- und Immobiliendienstleistungen kürzere Fazilitäten für projektbezogene Bedürfnisse nutzen.
Informationstechnologie und Telekommunikation wird bis 2031 voraussichtlich mit einer CAGR von 9,68 % wachsen und ist damit die am schnellsten wachsende Endverbrauchskategorie im Markt für unbesicherte Unternehmenskredite. Unternehmen in diesem Segment benötigen oft Finanzierung für Software-Abonnements, Gehaltsabrechnungen, Talentexpansion und Projektdurchführung statt für schwere physische Vermögenswerte, was gut zu unbesicherten Kreditstrukturen passt. Ihre Betriebsmodelle produzieren auch wiederkehrende oder beobachtbare Einnahmeströme, die durch transaktionsgesteuerte Zeichnungsmethoden leichter zu interpretieren sind. Dies macht das Segment zu einem starken Kandidaten für forderungsbasierte und datengesteuerte Kreditprodukte, die schnell auf Veränderungen bei Vertragseinnahmen oder Plattformnutzung reagieren können. Energie und Versorgungsunternehmen bleiben ein kleineres, aber aufstrebendes Chancengebiet im Markt für unbesicherte Unternehmenskredite, insbesondere dort, wo kleinere Unternehmen Überbrückungsfinanzierungen vor programm- oder projektbezogenen Mittelzuflüssen benötigen.
Geografische Analyse
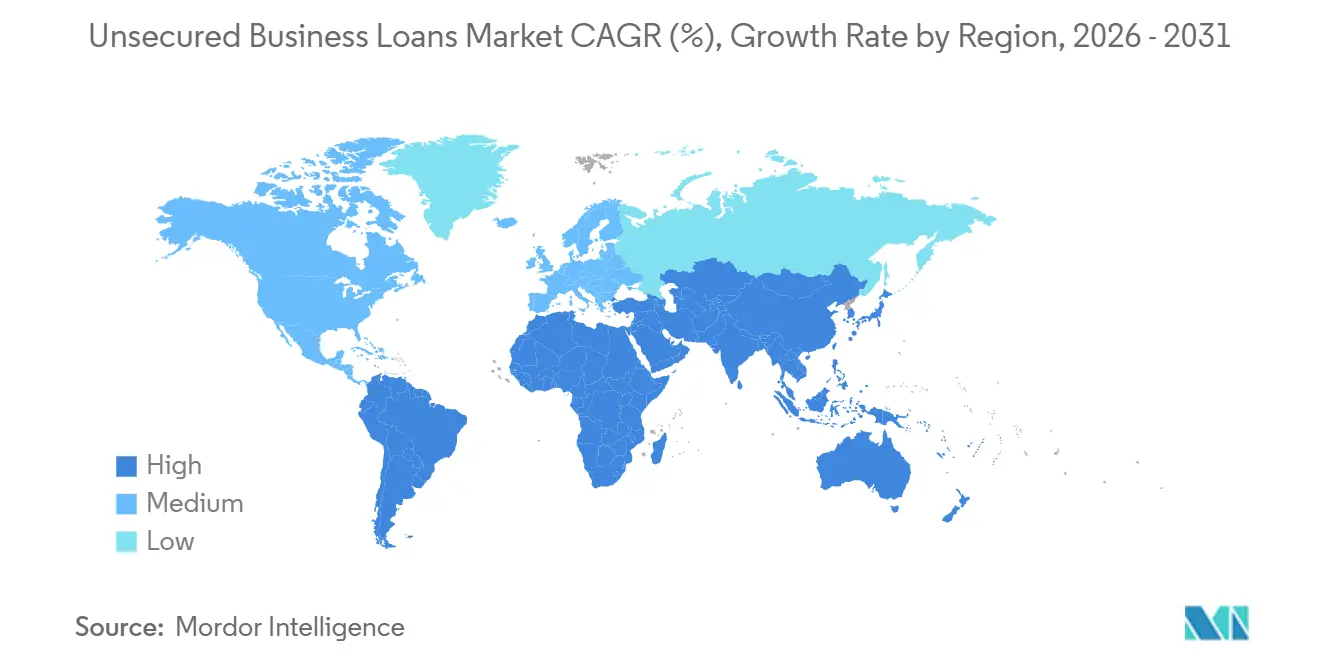
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 41,92 % am Markt für unbesicherte Unternehmenskredite und wird bis 2031 voraussichtlich mit einer CAGR von 9,03 % wachsen, was ihn sowohl zur größten als auch zur am schnellsten wachsenden regionalen Komponente des Marktes für unbesicherte Unternehmenskredite macht. Die regionale Nachfrage bleibt durch große KMU-Populationen, hohen Betriebsmittelbedarf und eine breite Gruppe von Unternehmen verankert, die immer noch mit begrenzter Sicherheitendeckung operieren. Indien bleibt besonders wichtig, da die formale politische Unterstützung für kleinere Unternehmen den Zugang zu sicherheitenfreien Krediten durch die MSME-Änderungsrichtlinien 2026 weiter ausweitet. Die Region profitiert auch von einer stärkeren Einführung digitaler Zahlungen und transaktionsgeführter Geschäftsmodelle, die die operative Grundlage für unbesicherte Origination verbessern. Für den Markt für unbesicherte Unternehmenskredite bedeutet dies, dass der asiatisch-pazifische Raum Größe, politische Unterstützung und Technologieeinführung auf eine Weise kombiniert, die derzeit nur wenige andere Regionen erreichen.
Nordamerika bleibt der zweitgrößte regionale Markt im Markt für unbesicherte Unternehmenskredite, wobei die Vereinigten Staaten durch ihr großes nichtbankliches und Online-Kreditökosystem das Tempo vorgeben. Der Bericht der US-Notenbank von 2026 über Arbeitgeberunternehmen zeigte, dass Online-Kreditgeber im Jahr 2025 29 % der Kreditanträge kleiner Unternehmen ausmachten, gegenüber 17 % im Jahr 2020, was die anhaltende Migration der Kreditnehmer zu digitalen Kanälen bestätigt. Die FDIC berichtete auch, dass Gemeinschaftsbanken im Jahr 2025 717 Milliarden USD an Kleinunternehmenskrediten hielten, was 37 % des gesamten Branchenvolumens an Kleinunternehmenskrediten entspricht, während sie nur 14 % der gesamten Branchenaktiva halten, was ihre überproportionale Rolle bei der KMU-Kreditvergabe unterstreicht. In Europa unterstützt die KfW die KMU-Kreditvergabe mit Programmen von bis zu 25 Millionen EUR (29,4 Millionen USD) und 50 % Risikoübertragung zu Zinssätzen ab 3,57 %, während Bpifrance in Frankreich weiterhin sicherheitenfreie Kredite für kleinere Unternehmen ermöglicht. Der IWF und die Europäische Zentralbank weisen auch auf ein regionales Kreditumfeld hin, in dem strengere aufsichtsrechtliche Bedingungen einen Teil der KMU-Finanzierungsaktivitäten in Richtung nichtbanklicher Kanäle verlagern können, was eine weitere Diversifizierung im Markt für unbesicherte Unternehmenskredite unterstützt.
Südamerika sowie der Nahe Osten und Afrika bleiben in absoluter Größe kleiner, sind aber weiterhin wichtige Grenzzonen für den Markt für unbesicherte Unternehmenskredite. Brasilien sticht in Südamerika weiterhin hervor, da die Fintech-geführte Unternehmenskreditvergabe formalisierter wird, während Argentinien weiterhin eine höhere makroökonomische Volatilität aufweist, die die Kreditdurchdringung und Kreditlaufzeiten einschränken kann. Im Nahen Osten und Afrika bleibt der Nachfragefall stark, da viele KMU außerhalb der konventionellen sicherheitenbasierten Finanzierung bleiben, selbst wenn der Betriebsmittelbedarf klar ist. Der Start einer Kreditversicherungsfazilität der IFC im Februar 2026 in Höhe von 6 Milliarden USD, unterstützt von 19 globalen Versicherern und darauf ausgelegt, bis zu 10 Milliarden USD an neuer Kreditkapazität zu mobilisieren, unterstützt direkt die Expansion in diesen Schwellenmarkt-Finanzierungsumgebungen. Dies lässt den Markt für unbesicherte Unternehmenskredite mit einer bedeutenden langfristigen Chance in Regionen zurück, in denen institutionelle Kreditstrukturen noch dabei sind, mit der zugrunde liegenden Unternehmensnachfrage Schritt zu halten.

Wettbewerbslandschaft
Der Markt für unbesicherte Unternehmenskredite operiert durch eine zweistufige Wettbewerbsstruktur, die große Universalbanken mit einer fragmentierten, aber schnell skalierenden Herausforderergruppe aus Fintechs, nichtbanklichen Finanzinstituten und plattformgeführten Kreditgebern kombiniert. Große Banken wie JPMorgan Chase, HSBC, Bank of America, Wells Fargo, Barclays und Deutsche Bank behalten Vorteile bei Finanzierungskosten, Bilanzkapazität und Beziehungstiefe. Ihre Position bleibt am stärksten bei größeren KMU-Krediten und in Kreditnehmersegmenten, bei denen Risikoauswahl, Preisdisziplin und Treasury-Cross-Selling wichtiger sind als Geschwindigkeit allein. Die Herausforderergruppe expandiert am sichtbarsten bei kleineren, schneller abgewickelten Krediten, bei denen Zeichnungsgeschwindigkeit und Datenintegration entscheidendere Faktoren sind. Dies bedeutet, dass der Markt für unbesicherte Unternehmenskredite nicht vollständig von Banken wegdriftet. Er wird jedoch in den Kreditnehmerbereichen umkämpfter, in denen Vertrieb und Daten zu zentralen Wettbewerbsinstrumenten geworden sind.
Strategische Schritte in den Jahren 2025 und 2026 zeigen, wie sich sowohl etablierte Institute als auch Herausforderer im Markt für unbesicherte Unternehmenskredite anpassen. JPMorgan Chase startete im März 2026 die American Dream Initiative und verpflichtete sich, kleinen Unternehmen im nächsten Jahrzehnt nahezu 80 Milliarden USD zu leihen und 1.000 zusätzliche Kleinunternehmensbanker einzustellen. PayPals Antrag vom Dezember 2025 auf Gründung einer Industriebank in Utah verfolgte einen anderen Weg und suchte direkte Origination-Kapazität statt weiterer Abhängigkeit von Partnerbank-Strukturen. Funding Circle erweiterte unterdessen die Produktbreite und die Kapitalmarktunterstützung, und seine Ergebnisse vom März 2026 zeigten, dass nahezu 50 % des im Jahr 2025 vergebenen Kreditvolumens durch Nicht-Laufzeitkreditprodukte kam. Diese Schritte zeigen, dass der Wettbewerb im Markt für unbesicherte Unternehmenskredite nun auf Vertriebskontrolle, Produktadjazenz und schnellere Kreditnehmergewinnung ausgerichtet ist, nicht nur auf den Preis.
Technologie bleibt der wichtigste Differenzierungsfaktor im Markt für unbesicherte Unternehmenskredite, da sie bestimmt, wie schnell Kreditgeber Risiken bewerten, Angebote präsentieren und Kunden über mehrere Produkte hinweg binden können. Die Bank für Internationalen Zahlungsausgleich hat festgestellt, dass Fintech-Kreditgeber den Zugang verbessern können, indem sie digitale Daten effektiver nutzen, obwohl sie im Vergleich zu einlagenfinanzierten Banken weiterhin strukturelle Finanzierungsnachteile haben. Regulatorische Kapitalverschiebungen sind ebenfalls bedeutsam, da die Diskussion der US-Notenbank über niedrigere Risikogewichte für Unternehmenskredite mit Investment-Grade-Rating darauf hindeutet, dass Banken in ihrer Portfolioallokation möglicherweise weiterhin größere, risikoärmere Kreditnehmer priorisieren. Zusammengenommen lassen diese Bedingungen den Markt für unbesicherte Unternehmenskredite an der Spitze wettbewerbsfähig, aber immer noch fragmentiert genug, damit spezialisierte und plattformnative Kreditgeber in gezielten Kreditnehmersegmenten weiter Boden gewinnen können.
Branchenführer im Bereich unbesicherte Unternehmenskredite
Bank of America Corporation
JPMorgan Chase and Co.
Wells Fargo and Co.
American Express Co.
Funding Circle Holdings Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: IFC und Santander Bank, N. A., starteten eine Risikoverteilungs-Lieferkettenfinanzierungsfazilität in Höhe von 500 Millionen USD für KMU in Schwellenmärkten. Die Struktur soll über 3 Jahre Lieferkettenfinanzierungstransaktionen in Höhe von 1,5 Milliarden USD unterstützen und den unbesicherten Betriebsmittelzugang für Lieferanten in Schwellenmärkten im Santander-Netzwerk direkt erweitern.
- März 2026: JPMorgan Chase startete die American Dream Initiative und verpflichtete sich, kleinen Unternehmen im nächsten Jahrzehnt nahezu 80 Milliarden USD durch direkte Origination und Partnerschaften mit gemeinnützigen Entwicklungsfinanzierungsinstitutionen zu leihen. Der Plan umfasst die Einstellung von 1.000 zusätzlichen Kleinunternehmensbanker und die Skalierung seiner KMU-Kundenbasis von 7 Millionen auf 10 Millionen.
- Februar 2026: IFC startete eine Kreditversicherungspolice in Höhe von 6 Milliarden USD, gezeichnet von einem Konsortium aus 19 globalen Versicherungsgesellschaften, zur Unterstützung von bis zu 10 Milliarden USD an neuen IFC-KMU-Krediten in Schwellenmärkten.
- Februar 2026: Die Reserve Bank of India erließ die MSME-Sektor-Änderungsrichtlinien 2026 und erhöhte die sicherheitenfreie unbesicherte Kreditobergrenze für KMU-Kreditnehmer von INR 10 Lakh auf INR 20 Lakh (USD 12.000–24.000), wirksam ab dem 1. April 2026.


Berichtsumfang des globalen Marktes für unbesicherte Unternehmenskredite
| Betriebsmittelkredite (revolvierend) | Unternehmenskreditlinien |
| Überziehungskredite | |
| Unternehmenskreditkartenfazilitäten | |
| Laufzeitkredite (nicht revolvierend / fester Rückzahlungsplan) | |
| Forderungsbasierte Finanzierung | Rechnungsdiskontierung und Factoring |
| Händlerkassenvorschüsse (zukünftige Forderungen) | |
| Sonstige unbesicherte Fazilitäten |
| Kleinstunternehmen |
| Kleinunternehmen |
| Mittelständische Unternehmen |
| Großunternehmen |
| Banken |
| Nichtbankliche Finanzinstitute und Finanzierungsgesellschaften |
| Digitale und alternative Kreditgeber (Fintech-Plattformen, Anbieter eingebetteter Finanzierung) |
| Peer-to-Peer-Kreditplattformen |
| Festzinskredite |
| Variable / variabel verzinsliche Kredite |
| Hybride Zinskredite |
| Groß- und Einzelhandel |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Energie und Versorgungsunternehmen |
| Logistik, Transport und Lagerhaltung |
| Gastgewerbe, Tourismus und Freizeit |
| Bau- und Immobiliendienstleistungen |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kreditzweck | Betriebsmittelkredite (revolvierend) | Unternehmenskreditlinien |
| Überziehungskredite | ||
| Unternehmenskreditkartenfazilitäten | ||
| Laufzeitkredite (nicht revolvierend / fester Rückzahlungsplan) | ||
| Forderungsbasierte Finanzierung | Rechnungsdiskontierung und Factoring | |
| Händlerkassenvorschüsse (zukünftige Forderungen) | ||
| Sonstige unbesicherte Fazilitäten | ||
| Nach Unternehmensgröße | Kleinstunternehmen | |
| Kleinunternehmen | ||
| Mittelständische Unternehmen | ||
| Großunternehmen | ||
| Nach Vertriebskanal | Banken | |
| Nichtbankliche Finanzinstitute und Finanzierungsgesellschaften | ||
| Digitale und alternative Kreditgeber (Fintech-Plattformen, Anbieter eingebetteter Finanzierung) | ||
| Peer-to-Peer-Kreditplattformen | ||
| Nach Zinssatzstruktur | Festzinskredite | |
| Variable / variabel verzinsliche Kredite | ||
| Hybride Zinskredite | ||
| Nach Endverbrauchsbranche | Groß- und Einzelhandel | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Energie und Versorgungsunternehmen | ||
| Logistik, Transport und Lagerhaltung | ||
| Gastgewerbe, Tourismus und Freizeit | ||
| Bau- und Immobiliendienstleistungen | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Umfang der unbesicherten Unternehmenskreditvergabe weltweit?
Der Markt für unbesicherte Unternehmenskredite hat im Jahr 2026 einen Wert von 4,8 Billionen USD und wird bis 2031 voraussichtlich einen Wert von 7,0 Billionen USD erreichen, mit einer CAGR von 7,9 %.
Welche Region führt die weltweite Nachfrage nach unbesicherten Unternehmenskrediten an?
Der asiatisch-pazifische Raum führt mit einem Anteil von 41,92 % im Jahr 2025 und ist mit einer CAGR von 9,03 % bis 2031 auch die am schnellsten wachsende Region.
Welcher Kredittyp generiert die meisten Einnahmen bei unbesicherten Unternehmenskrediten?
Betriebsmittelkredite (revolvierend) führten die Mischung mit einem Anteil von 59,24 % im Jahr 2025 an, da Unternehmen weiterhin auf flexible kurzfristige Liquidität angewiesen sind.
Welche Kreditnehmergruppe wächst am schnellsten?
Kleinstunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen, da politische Unterstützung und digitale Zeichnung die Wirtschaftlichkeit der Kleinkreditvergabe verbessern.
Warum gewinnen digitale Kreditgeber gegenüber Banken an Bedeutung?
Digitale und alternative Kreditgeber wachsen mit einer CAGR von 13,77 %, da sie schnellere Schnittstellen, stärkere Nutzung von Transaktionsdaten und eingebetteten Vertrieb kombinieren.
Welche Endverbrauchsbranche zeigt die stärksten Wachstumsaussichten?
Informationstechnologie und Telekommunikation wird bis 2031 voraussichtlich mit einer CAGR von 9,68 % wachsen, da viele Unternehmen in diesem Segment unbesicherte Finanzierung für wiederkehrende Betriebsausgaben statt für vermögensgedeckte Kredite benötigen.
Seite zuletzt aktualisiert am:



