
無担保ビジネスローン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
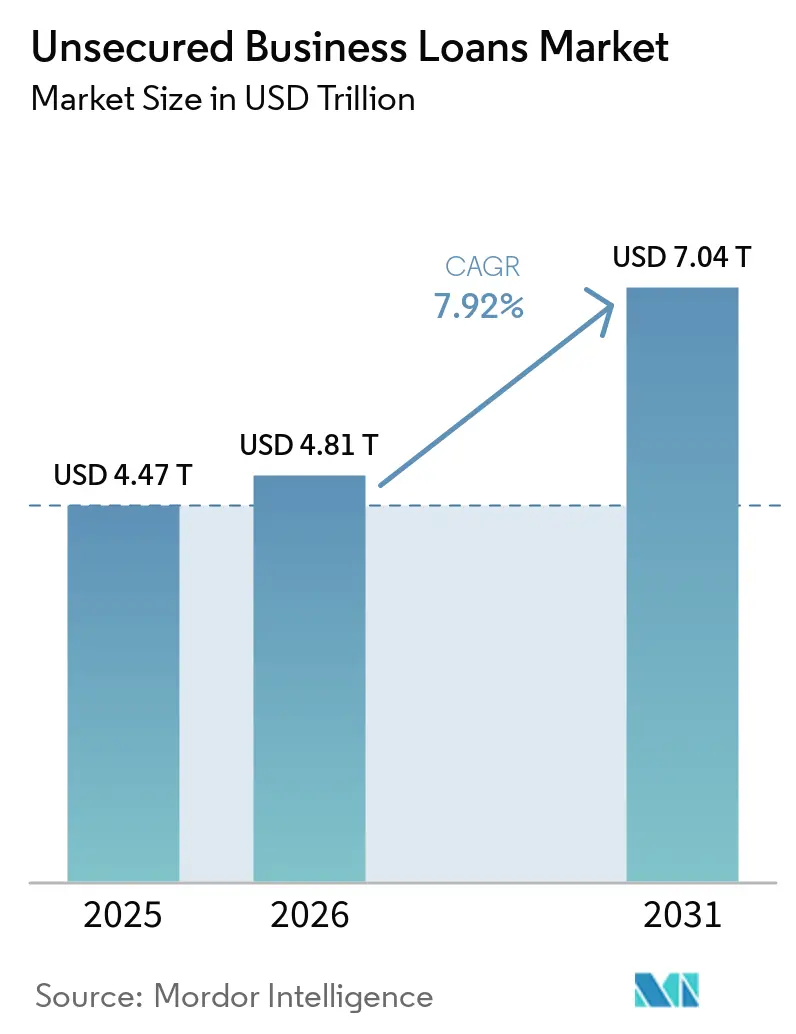
| 市場規模 (2026) | 4.81 兆米ドル |
| 市場規模 (2031) | 7.04 兆米ドル |
| Growth Rate (2026 - 2031) | 7.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
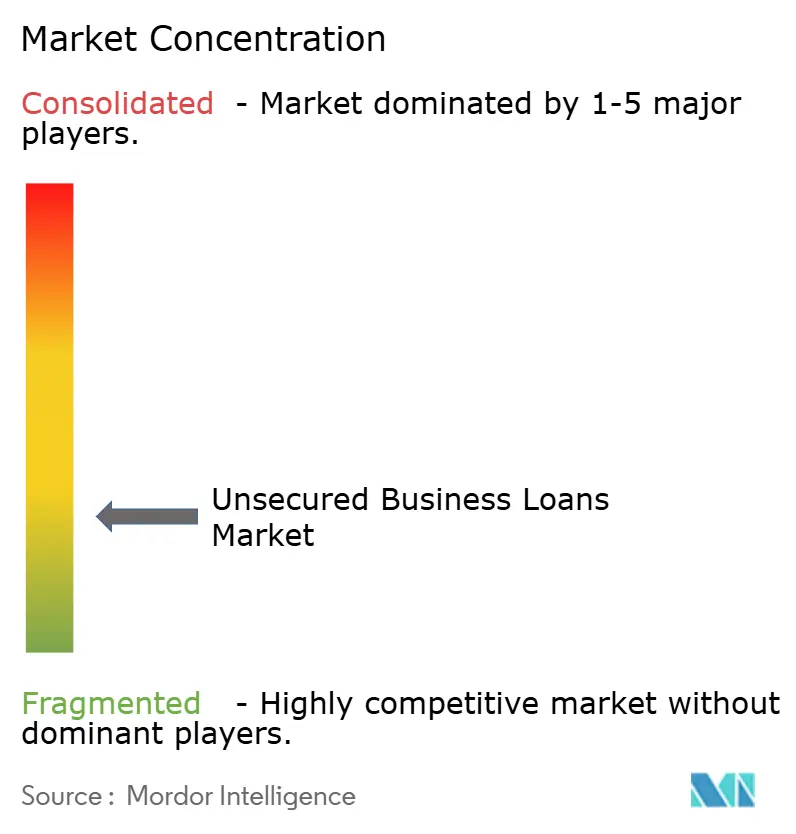
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無担保ビジネスローン市場分析
無担保ビジネスローン市場規模は、2025年の4.47 トリリオン 米ドルおよび2026年の4.81 トリリオン 米ドルから、2031年までに7.04 トリリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 7.92%を記録すると予測されています。
現在の市場ポジションは、企業の借入需要と、限られた担保しか持たない企業への有担保信用供与能力との間に持続的なギャップが存在することを反映しています。このギャップは中小企業にとって特に重要であり、国際金融公社(IFC)は新興市場・途上国におけるMSME(零細・中小企業)の資金調達ギャップを5.7 トリリオン 米ドルと引き続き推計しています。エンベデッドファイナンスモデルおよびAI主導の引受システムも組成経済を変革しており、より多くの貸し手が物的資産への依存度を以前ほど高めることなく、より小規模な借り手にサービスを提供できるようになっています。規制上の自己資本変更により、銀行システムの一部がリスクの低い企業向け融資へとシフトしており、無担保ビジネスローン市場においてノンバンク貸し手やプラットフォーム型信用提供者にとってより明確な機会が生まれています。大手銀行は依然として積極的に対応しており、JPMorgan Chaseが2026年3月に今後10年間で中小企業に対して約800億 米ドルを融資するとコミットしたことは、既存の金融機関がこの機会領域により直接的に参入しつつあることを示しています。
主要レポートのポイント
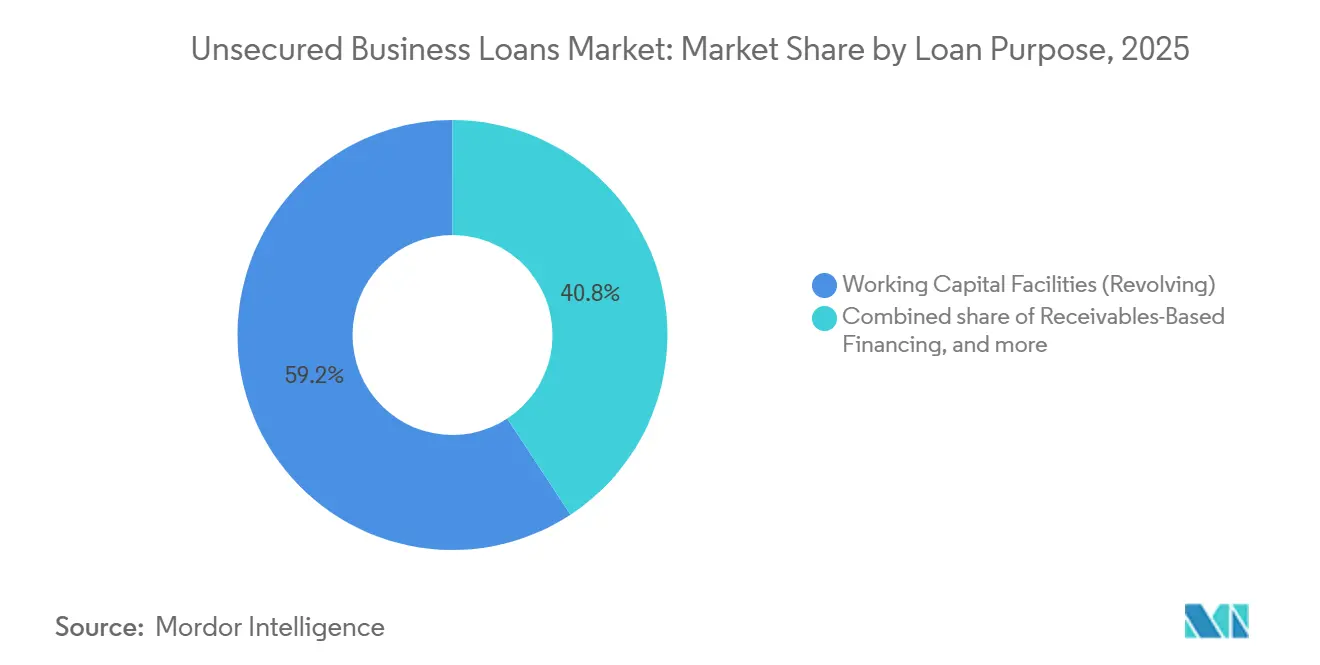
- 融資目的別では、運転資金ファシリティ(リボルビング)が2025年の無担保ビジネスローン市場シェアの59.24%を占め、売掛金ベースのファイナンスは2031年までに11.43%のCAGRで成長すると予測されています。
- 借入企業規模別では、小規模企業が2025年の無担保ビジネスローン市場シェアの36.57%を占め、マイクロ企業は2031年までに10.12%のCAGRで拡大すると予測されています。
- 流通チャネル別では、銀行が2025年の無担保ビジネスローン市場シェアの63.83%を占め、デジタル・オルタナティブ貸し手は2031年までに13.77%のCAGRで成長すると予測されています。
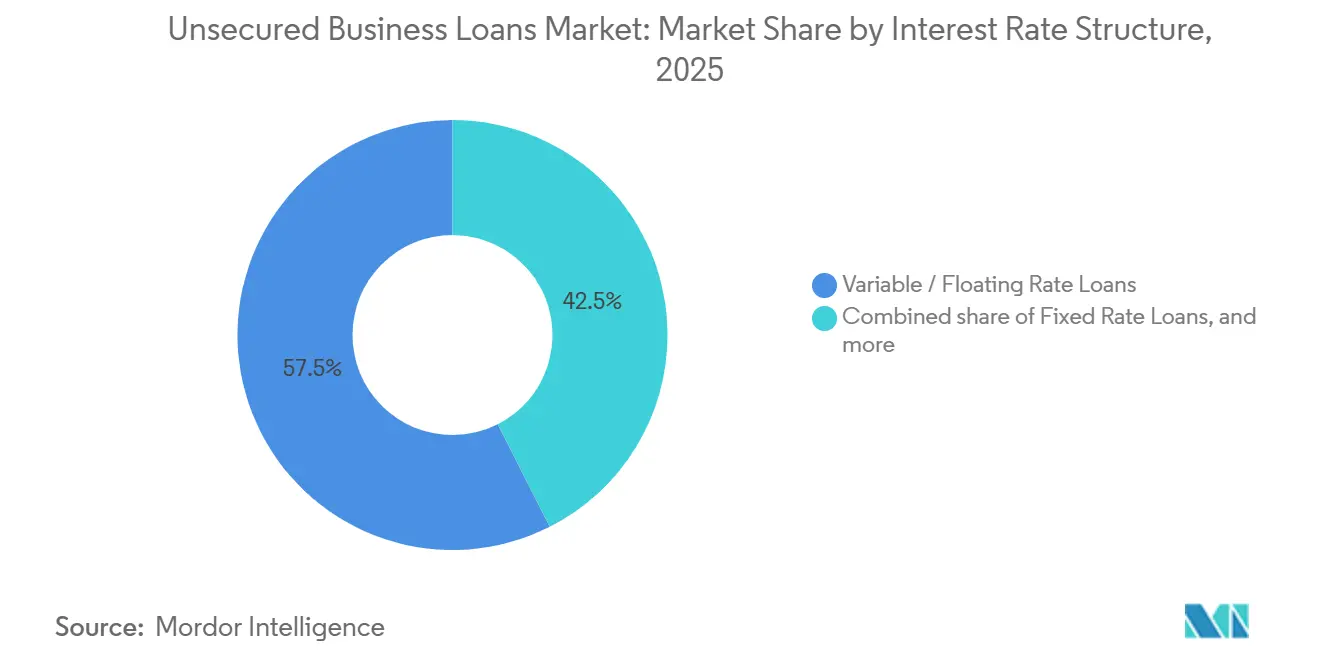
- 金利構造別では、変動・フローティングレートローンが2025年の無担保ビジネスローン市場シェアの57.46%を占め、固定金利ローンは2031年までに8.93%のCAGRで成長すると予測されています。
- 最終用途産業別では、卸売・小売業が2025年の無担保ビジネスローン市場シェアの21.69%を占め、情報技術・通信は2031年までに9.68%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の無担保ビジネスローン市場シェアの41.92%を占め、2031年までに9.03%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小企業の運転資金ギャップ | +1.8% | グローバル、特にアジア太平洋中核部で最も深刻であり、中東・アフリカ・南米にも波及 | 中期(2〜4年) |
| エンベデッドファイナンスの流通拡大 | +1.5% | グローバル、北米とアジア太平洋が主導し、欧州への継続的な拡大を伴う | 短期(2年以内) |
| AIによる引受コスト圧縮 | +1.3% | グローバル、米国・インド・中国での早期成果 | 中期(2〜4年) |
| オルタナティブデータによる信用スコアリングの普及 | +1.0% | アジア太平洋、南米、中東・アフリカ(正式な信用履歴が限られる地域) | 中期(2〜4年) |
| 決済・ソフトウェアエコシステムからのクロスセル | +0.9% | 北米と欧州、東南アジアへの拡大を伴う | 短期(2年以内) |
| 政府支援型信用アクセスプログラム | +0.7% | 欧州、インド、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小企業の運転資金ギャップが主要な需要エンジンであり続ける
無担保ビジネスローン市場における主要な需要ドライバーは、中小企業が直面する持続的な資金調達不足です。国際金融公社(IFC)は、新興市場・途上国におけるMSMEの資金調達ギャップを5.7 トリリオン 米ドルと引き続き推計しており、多くの融資システムにおいて無担保信用に対するベースライン需要を高い水準に維持しています[1]国際金融公社、「MSMEファイナンスに関するGPFIアクションプラン」、IFC、ifc.org。このギャップが重要なのは、多くの実行可能な企業が、営業キャッシュフローが融資を正当化する場合でも、担保要件を満たせないためです。そのような状況において、無担保ビジネスローン市場は、資産担保型の拡大ではなく、在庫・給与・貿易サイクル管理のための流動性を必要とする企業にとって現実的な手段となっています。OECDも、2024年のグローバルなフィンテック収益が21%増加し、中小企業が引き続き最大の単一顧客セグメントであることを指摘しており、資本提供者が未充足の企業信用需要を中心に構築を続けていることを示しています。その結果、無担保ビジネスローンへの需要は、従来の信用チャネルが表面上より安定しているように見える場合でも、持続的であり続けています。
エンベデッドファイナンスの流通拡大が組成スタックを再構築する
エンベデッドファイナンスは、融資が独立した支店やブローカーチャネルではなく、ソフトウェア・決済・商取引のワークフロー内で提供されるようになるにつれ、無担保ビジネスローン市場が借り手にアプローチする方法を変えています。このモデルは借入プロセスの摩擦を軽減します。多くの企業は、決済データや販売データを保有する業務プラットフォームをすでに利用している中で融資オプションに出会うためです。PayPalの2025年12月のユタ州産業ローン会社設立申請はこのシフトを反映しており、直接組成により、同じ借り手の旅においてパートナー銀行に依存することなく融資できるようになります[2]PayPal Holdings、「PayPal、米国中小企業の金融サービスへのアクセス拡大のため産業銀行設立申請を提出」、PayPal Newsroom、newsroom.paypal-corp.com。戦略的な効果として、流通力が日常的な業務活動の内側にすでに存在するプラットフォームへと移行しつつあります。この変化はまた、プラットフォーム主導の組成が、顧客が従来の貸し手にアプローチするずっと前から信用選択・価格規律・借り手リテンションに影響を与えうるため、既存銀がより積極的に対応している理由を説明するものでもあります。
AIによる引受コスト圧縮が信用供与の速度を加速させる
AI主導の引受は、承認サイクルを短縮し、合理的なコストで評価できる借り手の範囲を拡大するため、無担保ビジネスローン市場における主要な業務ドライバーとなりつつあります。国際決済銀行(BIS)は、機械学習による信用スコアリングとデジタルデータの痕跡が担保への依存を低減し、特に新興市場における中小企業の融資アクセスを改善できると指摘しています。米国連邦準備制度理事会(FRB)も2026年5月に、米国の銀行規制当局がモデルリスク管理ガイダンスを改正し、生成AIやエージェント型AIには適用されないことを明確化したと強調しており、導入に関する不確実性の一部が解消されています。Funding Circleの2025年の業績は、これが商業的にどのように展開されるかを示しており、同社は従来のタームローンを超えて事業を拡大し、2025年の信用供与の約50%を非タームローン型商品で達成しながら、2026年度の収益ガイダンスを前倒しで達成しました[3]Funding Circle Holdings、「2025年通期業績、2026年度収益ガイダンスを1年前倒しで達成」、GlobeNewswire、globenewswire.com。普及が進むにつれ、最大の優位性はモデル自体よりも、深い独自の取引・返済データへのアクセスから生まれる可能性が高いです。
オルタナティブデータによる信用スコアリングの普及が適格中小企業プールを拡大する
オルタナティブデータは、正式な担保を持たない多くの企業が収益・決済・業務活動の明確なデジタル痕跡を残しているため、無担保ビジネスローン市場の借り手プールを拡大しています。国際決済銀行(BIS)はすでに、デジタルイノベーションが従来の担保よりもキャッシュフローとプラットフォームデータに依存することで、中小企業の信用アクセスを改善できることを示しています。OECDの2026年資金調達スコアボードも、中小企業にサービスを提供するフィンテック企業におけるAI導入の加速を指摘しており、データ主導の組成・回収ツールのより広範な活用を支持しています。政策面では、インド準備銀行(RBI)の2026年2月における担保不要のMSMEローン上限の引き上げが、より軽い資産要件で中小企業にサービスを提供できる融資環境を直接支援しています[4]インド準備銀行、「零細・中小企業セクターへの融資改正指示2026年」、RBI、rbi.org.in 。このシフトは、小口融資の経済性を改善しながら、引受を検証済みの業務行動に基づかせるため、無担保ビジネスローン市場にとって重要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 無担保ポートフォリオにおけるデフォルトリスクの上昇 | -1.8% | グローバル、特に北米と欧州で最も深刻 | 短期(2年以内) |
| 規制・コンプライアンス負担 | -1.2% | グローバル、米国と欧州で活動が激化 | 中期(2〜4年) |
| 詐欺・本人確認・合成借り手リスク | -0.9% | グローバル、北米とアジア太平洋で急激に上昇 | 短期(2年以内) |
| ノンバンク貸し手の資金調達コスト圧力 | -0.7% | グローバル、米国と欧州のフィンテック組成プラットフォームで最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
無担保ポートフォリオにおけるデフォルトリスクの上昇がポートフォリオ成長を制約する
デフォルトリスクは、借り手が弱体化した際に貸し手が担保回収手段を持たないため、無担保ビジネスローン市場における最も明確な業務上の抑制要因であり続けています。米国連邦預金保険公社(FDIC)は、コミュニティバンクにおける商工業ローンの延滞・不良債権比率が2025年第4四半期に1.81%へ上昇し、パンデミック前の平均1.62%を上回ったと報告しており、銀行システムにおいて企業信用ストレスが依然として顕在化していることを示しています。金融安定理事会(FSB)も2026年5月に、プライベートクレジットの借り手において選択的デフォルトの発生率が上昇しており、リストラクチャリング取引を含めるとこの比率が5%に達する可能性があると指摘しました。これらの状況は、効率的な組成モデルでさえ、ポートフォリオの成熟が長期にわたって返済品質の低下を明らかにする場合に苦境に立たされる可能性があるため重要です。その結果、無担保ビジネスローン市場の貸し手は、成長と、より厳格な価格設定・短い期間・厳しい口座モニタリングとのバランスを取り続ける必要があります。
規制・コンプライアンス負担がノンバンク貸し手のコストを引き上げる
規制は、コンプライアンス義務が貸し手の種類によって均等に増加しないため、無担保ビジネスローン市場においてより重大な抑制要因となりつつあります。認可銀行はすでに確立された報告・リスク・ガバナンスインフラを備えて運営していますが、多くのフィンテックおよびオルタナティブ貸し手は規模拡大に伴いそれらの能力を構築しなければなりません。FRBの2026年5月における投資適格企業向けローンの改訂された自己資本処理に関する議論も、規制が銀行の融資能力をリスクの低い借り手へと向け直し、中小企業から遠ざける可能性を示しました。欧州では、欧州中央銀行(ECB)が、より厳格な自己資本要件が銀行とノンバンク間の信用エクスポージャーの分布にどのような影響を与えるかを説明しており、中小企業融資構造にさらなる複雑さを加えています。その結果、コンプライアンスコスト・商品設計・資金調達構造は、数年前と比べて無担保ビジネスローン市場においてより密接に連動するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
融資目的別:
売掛金ファイナンスがコア運転資金に迫る運転資金ファシリティ(リボルビング)は2025年の無担保ビジネスローン市場シェアの59.24%を占め、融資目的別で無担保ビジネスローン市場の最大カテゴリーとなっています。このセグメントには、ビジネスラインオブクレジット・当座貸越・ビジネスクレジットカードファシリティが含まれており、長期的な資本投資よりも日常的な流動性管理に主に使用されます。在庫サイクル・仕入先支払日・顧客回収タイミングに応じて増減できる柔軟な借入能力を多くの企業が必要としているため、このセグメントの地位は引き続き強固です。このセグメントは、キャッシュコンバージョンサイクルが不均一で、企業が常時流動性バッファーを必要とする業務モデルにおいて特に重要です。タームローン(非リボルビング)は、計画的な拡大・設備・構造的な事業成長のために確実な資金引き出しを必要とする借り手に適しているため、重要な中間セグメントであり続けています。
売掛金ベースのファイナンスは2031年までに11.43%のCAGRで成長すると予測されており、無担保ビジネスローン市場において融資目的別で最も成長の速いセグメントとなっています。その成長は、硬い担保よりも販売フロー・請求書の動向・返済の可視性により直接的に依存する融資モデルを反映しています。このシフトは重要です。なぜなら、売掛金データは、特に資産基盤が薄い中小企業にとって、従来の貸借対照表審査よりも迅速な引受判断を支援できることが多いためです。その他の無担保ファシリティは小さなカテゴリーにとどまりますが、標準的なリボルビングや分割払い商品に適合しない短期資金需要や一時的な流動性ギャップを持つ借り手にとっては依然として重要です。長期的には、この組み合わせは、無担保ビジネスローン市場が運転資金のコアを維持しながら、業務キャッシュフローとより密接に結びついた構造へと移行していることを示唆しています。


借入企業規模別:
マイクロ企業が最速成長、小規模企業がリード小規模企業は2025年の無担保ビジネスローン市場シェアの36.57%を占め、無担保ビジネスローン市場において最大の借り手グループとなっています。このポジションは実際的なバランスを反映しており、これらの企業は定期的な返済スケジュールを維持できる規模を持ちながらも、大規模な担保付き借入を確保するには固定資産が依然として不十分です。また、マイクロ企業よりも正式な口座・安定した顧客関係・繰り返しの借入ニーズを持つ可能性が高く、貸し手の信頼を高めます。中規模企業と大規模企業は引き続き積極的な参加者ですが、通常は正式な銀行ファシリティ・シンジケートローン・有担保クレジットラインへのより広いアクセスを持っています。大規模企業は無担保構造をより選択的に使用し、主に速度・柔軟性・財務効率が資産担保型の価格設定よりも重要な場合に限られます。
マイクロ企業は2031年までに10.12%のCAGRで成長すると予測されており、無担保ビジネスローン市場において最も成長の速い借り手カテゴリーとなっています。インド準備銀行(RBI)の2026年2月の改正により、担保不要のMSMEローン上限がインドルピー10ラーク(約12,000米ドル)からインドルピー20ラーク(約24,000米ドル)に引き上げられ、より小規模な借り手の正式な対象基盤が拡大しました。フランスでは、Bpifranceがプレ・ブーストプログラムの下で5,000ユーロから75,000ユーロ(約5,400〜81,000米ドル)の無担保ローンを引き続き提供しており、迅速な融資実行と個人保証不要を特徴としています。これらの政策・制度的枠組みは、手動引受では以前は採算が取れなかった非常に小規模な企業への参入障壁を下げるため重要です。無担保ビジネスローン市場は、貸し手が本人確認・詐欺対策・返済予測可能性について選択的であり続けながらも、融資額の面で下方に拡大しています。
流通チャネル別:
デジタル貸し手がより速く規模拡大するも銀行が依然リード銀行は2025年の無担保ビジネスローン市場シェアの63.83%を維持し、無担保ビジネスローン市場において最大のチャネルとなっています。そのリードは、低い資金調達コスト・確立された中小企業との関係・全国的なサービス能力・ほとんどのノンバンク競合他社よりも明確な規制枠組みによって引き続き支えられています。このチャネルはまた、借り手の親しみやすさからも恩恵を受けており、多くの企業が運転資金やタームクレジットを求める際に既存の取引銀行との関係を通じて行うことを好みます。ノンバンク金融会社・ファイナンス会社は、支店主導の銀行ネットワークによる対応が薄い借り手グループにサービスを提供できるため、いくつかの新興市場において引き続き重要です。ピアツーピアプラットフォームは引き続き存在しますが、グローバルな無担保ビジネスローン市場において銀行・ファイナンス会社・プラットフォーム主導の貸し手よりも小さな役割を担っています。
デジタル・オルタナティブ貸し手は2031年までに13.77%のCAGRで成長すると予測されており、無担保ビジネスローン市場において最も急速に拡大する流通セグメントとなっています。Funding Circleは、英国のタームローン組成額が2024年度の14億ポンド(18.9億 米ドル)から2025年度に16億ポンド(21.6億 米ドル)に増加し、FlexiPay収益の約70%が既存のタームローン顧客から生まれたと報告しており、デジタル管理型融資エコシステムにおけるリピートエンゲージメントの強さを示しています。スケールアップの優位性は、より速いインターフェース・取引データのより強力な活用・より広範なビジネスワークフロー内への信用オファーの組み込み能力から生まれます。同時に、国際決済銀行(BIS)は、フィンテック貸し手が低コストの保険付き預金へのアクセスを持たないため、組成量が増加するにつれて資金調達コスト圧力がマージンを圧縮する可能性があると指摘しています。このチャネルは急速にシェアを獲得していますが、その長期的な経済性は依然として規律ある引受・繰り返しの借入・安定した資本市場へのアクセスに依存しています。
金利構造別:
金利正常化に伴い固定金利商品の重要性が増す変動・フローティングレートローンは2025年の無担保ビジネスローン市場シェアの57.46%を占め、無担保ビジネスローン市場において最大の金利カテゴリーとなっています。この構造は歴史的に貸し手に支持されてきました。なぜなら、金利リスクの大部分を借り手に転嫁できるためであり、これはフローティングレートの卸売資金調達に依存する機関にとって特に有用です。また、金利が軟化すると予想する借り手や、長期にわたって価格を固定することを好まない借り手に柔軟性を提供します。ハイブリッドレート商品は、当初の支払確実性と後の再価格設定の柔軟性を組み合わせるため、移行的なオプションとして引き続き重要です。これらの構造を合わせると、無担保ビジネスローン市場が借り手の支払能力と貸し手のバランスシートリスクのバランスを取ることに依然として強い重点を置いていることが示されています。
固定金利ローンは2031年までに8.93%のCAGRで成長すると予測されており、無担保ビジネスローン市場において最も成長の速い金利構造となっています。KfWのERPフェルダークレジットKMUプログラムは、2026年5月時点で適格中小企業借り手に対してコミットメント時点で設定される3.57%から始まる固定金利を提供しており、金利が軟化する環境における金利確実性への需要を支援しています。FDICも、2025年に金利が低下し、短期金利が長期金利よりも大きく低下したことを確認しており、借り手基盤の一部にとってローンコストを固定することの魅力が高まりました。貸し手側では、国際決済銀行(BIS)が、負債構造が並行して調整されない場合、固定金利組成の増加がデュレーションミスマッチリスクを生む可能性があると警告しています。これは、固定金利の成長が継続するものの、その収益性は貸し手が資金調達期間とバランスシートの感応度をどれだけうまく管理するかに依存することを意味します。
最終用途産業別:
貿易がリード、ITと通信がより速く成長卸売・小売業は2025年の無担保ビジネスローン市場シェアの21.69%で最大の最終用途シェアを維持し、無担保ビジネスローン市場における主要な業種となっています。このセグメントは短サイクルの流動性に大きく依存しており、企業は顧客からの入金・季節的な売上・信用販売の回収を待ちながら固定条件で仕入先に支払うことが多いためです。その業務構造により、リボルビングファシリティと短期の無担保資金調達が在庫と資金タイミングの管理に特に有用となっています。ヘルスケア・ライフサイエンスも重要な中間層の機会を代表しており、プロバイダーやサービス企業が設備・デジタルツール・運転資金支援のための資本を必要とすることが多いためです。製造業・物流業は選択的な能力支援のために無担保ローンに引き続き依存しており、建設・不動産サービスはプロジェクト連動型のニーズに対して短期ファシリティを使用しています。
情報技術・通信は2031年までに9.68%のCAGRで成長すると予測されており、無担保ビジネスローン市場において最も成長の速い最終用途カテゴリーとなっています。このセグメントの企業は、重い物的資産よりもソフトウェアサブスクリプション・給与・人材拡大・プロジェクト実行のための資金を必要とすることが多く、無担保借入構造に適しています。また、その業務モデルは、取引主導の引受手法を通じて迅速に対応できる契約収益やプラットフォーム利用の変化を解釈しやすい、定期的または観察可能な収益ストリームを生み出します。これにより、このセグメントは売掛金ベースおよびデータ主導の信用商品に強く適合しています。エネルギー・公益事業は、特に小規模企業がプログラム連動型またはプロジェクト連動型のキャッシュインフローに先立ってブリッジファイナンスを必要とする場合に、無担保ビジネスローン市場において小さいながらも新興の機会領域であり続けています。
地域分析
アジア太平洋地域の無担保ビジネスローン市場
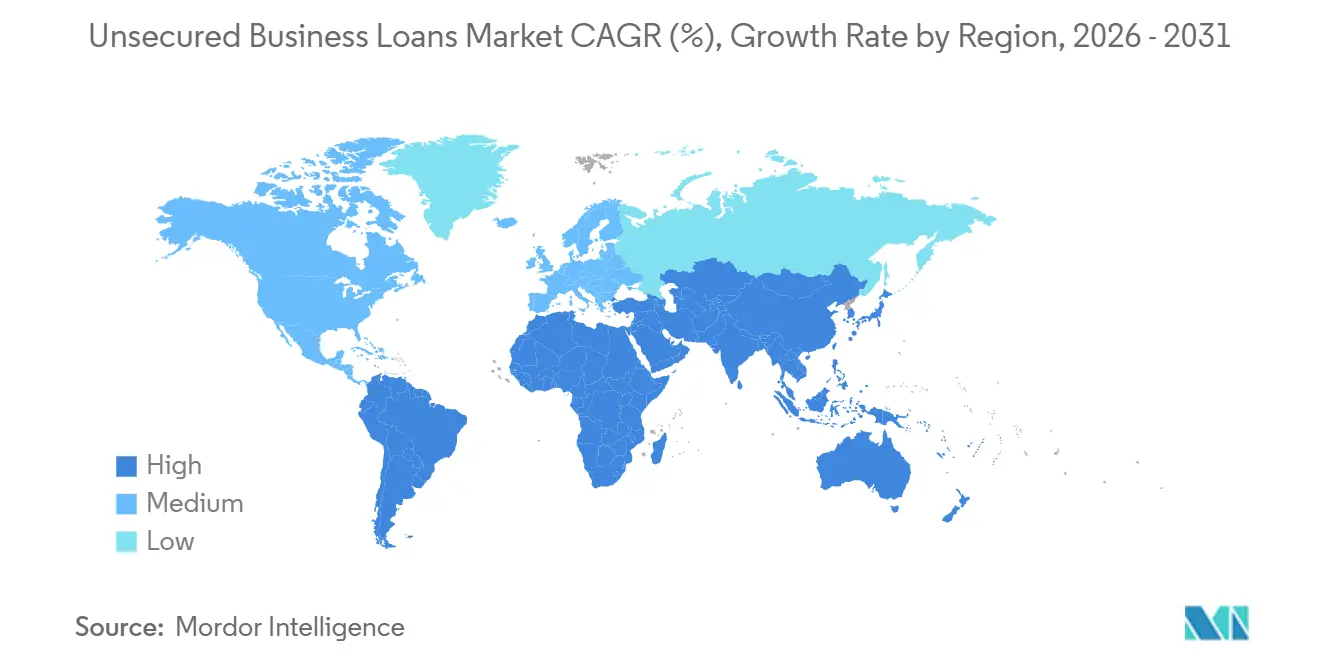
アジア太平洋地域は2025年の無担保ビジネスローン市場シェアの41.92%を占め、2031年までに9.03%のCAGRで成長すると予測されており、無担保ビジネスローン市場において最大かつ最も成長の速い地域構成要素となっています。地域の要は、大規模な中小企業(SME)人口、高い運転資本ニーズ、および担保カバレッジが限られた状態で事業を営む幅広い企業群によって支えられています。インドは特に重要な市場であり、中小企業向けの正式な政策支援が2026年のMSME改正指針を通じて無担保借入へのアクセスを引き続き拡大しています。この地域はまた、デジタル決済の普及拡大やトランザクション主導のビジネスモデルの採用強化からも恩恵を受けており、無担保ローンの組成基盤を強化しています。無担保ビジネスローン市場にとって、アジア太平洋地域は規模、政策支援、技術採用を兼ね備えており、現時点で他の地域が追随しにくい優位性を持っています。
北米および欧州の無担保ビジネスローン市場
北米は無担保ビジネスローン市場において引き続き第2位の地域市場であり、米国が大規模なノンバンクおよびオンライン融資エコシステムを通じてその成長を牽引しています。連邦準備制度理事会(FRB)の2026年雇用主企業レポートによると、オンライン貸し手は2025年に中小企業融資申請の29%を占め、2020年の17%から上昇してお、借り手がデジタルチャネルへ継続的に移行していることが確認されています。また、連邦預金保険公社(FDIC)は、コミュニティバンクが2025年に中小企業向けローンとして7,170億米ドルを保有し、業界全体の中小企業向けローン総額の37%を占める一方、業界総資産の14%しか保有していないと報告しており、中小企業向け信用供与における同行の突出した役割を示しています。欧州では、ドイツのKfWが最大2,500万ユーロ(2,940万米ドル)のプログラムと3.57%から始まる金利での50%リスク移転により中小企業向け融資を支援しており、フランスのBpifranceは中小企業向けの無担保借入の促進を継続しています。IMFおよび欧州中央銀行(ECB)もまた、より厳格な健全性規制条件が中小企業の資金調達活動の一部をノンバンクチャネルへシフトさせ得る地域的な信用環境を指摘しており、これが無担保ビジネスローン市場における継続的な多様化を支えています。
南米および中東・アフリカの無担保ビジネスローン市場
南米および中東・アフリカは絶対規模では依然として小さいものの、無担保ビジネスローン市にとって重要なフロンティア地域であり続けています。ブラジルは南米において引き続き際立った存在であり、フィンテック主導の事業向け融資がより制度化されつつある一方、アルゼンチンはマクロ経済の高い変動性が信用浸透率やローン期間を制約する状況が続いています。中東・アフリカでは、運転資本ニーズが明確であるにもかかわらず多くの中小企業が従来の担保ベース金融の外に置かれているため、需要の根拠は依然として強固です。国際金融公社(IFC)が2026年2月に19の世界的保険会社の支援を受けて立ち上げた60億米ドルの信用保険ファシリティは、最大100億米ドルの新規融資能力の動員を目的としており、これらの新興市場における融資環境の拡大を直接的に支援するものです。これにより、無担保ビジネスローン市場は、制度的融資構造が企業の潜在的需要に追いつきつつある地域において、長期的に意義ある機会を有しています。

競合環境
無担保ビジネスローン市場は、大手ユニバーサルバンクと、フィンテック・ノンバンク金融会社・プラットフォーム主導の貸し手からなる断片化しているが急速に規模拡大するチャンジャーグループを組み合わせた二層構造の競合環境で運営されています。JPMorgan Chase・HSBC・Bank of America・Wells Fargo・Barclays・Deutsche Bankなどの大手銀行は、資金調達コスト・バランスシート能力・関係の深さにおいて優位性を維持しています。彼らのポジションは、リスク選択・価格規律・財務クロスセルが速度だけよりも重要な、より大口の中小企業融資と借り手セグメントにおいて最も強固です。チャレンジャー層は、引受速度とデータ統合がより決定的な要因となる小口・迅速ターンアラウンド融資において最も顕著に拡大しています。これは、無担保ビジネスローン市場が銀行から完全に離れているわけではないことを意味します。しかし、流通とデータが中心的な競争ツールとなった借り手の範囲においてより競争が激化しています。
2025年と2026年に行われた戦略的な動きは、既存プレイヤーとチャレンジャーの両方が無担保ビジネスローン市場内でどのように調整しているかを示しています。JPMorgan Chaseは2026年3月にアメリカン・ドリーム・イニシアティブを立ち上げ、今後10年間で中小企業に約800億 米ドルを融資し、1,000人の追加中小企業バンカーを採用することを約束しました。PayPalの2025年12月のユタ州産業ローン会社設立申請は異なる道を歩み、パートナー銀行構造への継続的な依存ではなく直接組成能力を求めました。Funding Circleは一方で商品の幅と資本市場サポートを拡大し、2026年3月の業績は2025年の信用供与の約50%が非タームローン型商品を通じて行われたことを示しました。これらの動きは、無担保ビジネスローン市場における競争が今や価格だけでなく、流通コントロール・商品隣接性・より速い借り手獲得を中心に展開されていることを示しています。
テクノロジーは、貸し手がリスクを評価し、オファーを提示し、複数の商品にわたって顧客を維持する速度を形成するため、無担保ビジネスローン市場における主要な差別化要因であり続けています。国際決済銀行(BIS)は、フィンテック貸し手がデジタルデータをより効果的に活用することでアクセスを改善できる一方、預金で資金調達する銀行と比較して依然として構造的な資金調達上の不利を抱えていると指摘しています。規制上の自己資本シフトも重要であり、FRBの投資適格企業向けの低いリスクウェイトに関する議論は、銀行がポートフォリオ配分においてより大規模でリスクの低い借り手を優先し続ける可能性を示唆しています。これらの条件を総合すると、無担保ビジネスローン市場は上位では競争が激しいものの、専門的・プラットフォームネイティブの貸し手が特定の借り手セグメントでシェアを獲得し続けるのに十分なほど断片化されています。
無担保ビジネスローン業界リーダー
Bank of America Corporation
JPMorgan Chase and Co.
Wells Fargo and Co.
American Express Co.
Funding Circle Holdings Plc
- *免責事項:主要選手の並び順不同
無担保ビジネスローン市場
- American Express Co.
- Bank of America Corporation
- Barclays Bank Plc
- Bluevine Inc.
- Block Inc.
- Credibly
- Deutsche Bank AG
- Funding Circle Holdings Plc
- HDFC Bank Ltd.
- HSBC Holdings Plc
- JPMorgan Chase and Co.
- National Funding Inc.
- OnDeck Capital Inc.
- PayPal Holdings Inc.
- Poonawalla Fincorp Ltd.
- Santander Bank, N.A.
- Starling Bank Limited
- Stripe Inc.
- Wells Fargo and Co.

Recent Industry Developments in 無担保ビジネスローン市場
- 2026年6月:IFCとSantander Bank, N.A.が、新興市場の中小企業を対象とした5億 米ドルのリスクシェアリング・サプライチェーンファイナンスファシリティを立ち上げました。この構造は3年間で15億 米ドルのサプライチェーンファイナンス取引を支援し、Santanderネットワーク内の新興市場サプライヤーの無担保転資金へのアクセスを直接拡大することが期待されています。
- 2026年3月:JPMorgan Chaseがアメリカン・ドリーム・イニシアティブを立ち上げ、直接組成とコミュニティ開発金融機関とのパートナーシップを通じて今後10年間で中小企業に約800億 米ドルを融資することを約束しました。この計画には1,000人の追加中小企業バンカーの採用と、中小企業顧客基盤を700万から1,000万に拡大することが含まれています。
- 2026年2月:IFCが、新興市場全体でのIFC MSMEローンを最大100億 米ドル支援するため、19の世界的な保険会社のコンソーシアムが引き受ける60億 米ドルの信用保険ポリシーを立ち上げました。
- 2026年2月:インド準備銀行(RBI)がMSMEセクター改正指示2026年を発行し、MSE借り手向けの担保不要の無担保ローン上限をインドルピー10ラークからインドルピー20ラーク(12,000〜24,000米ドル)に引き上げ、2026年4月1日から有効としました。


グローバル無担保ビジネスローン市場レポートの範囲
| 運転資金ファシリティ(リボルビング) | ビジネスラインオブクレジット |
| 当座貸越 | |
| ビジネスクレジットカードファシリティ | |
| タームローン(非リボルビング・固定返済スケジュール) | |
| 売掛金ベースのファイナンス | 請求書割引・ファクタリング |
| マーチャントキャッシュアドバンス(将来の売掛金) | |
| その他の無担保ファシリティ |
| マイクロ企業 |
| 小規模企業 |
| 中規模企業 |
| 大規模企業 |
| 銀行 |
| ノンバンク金融会社(NBFC)・ファイナンス会社 |
| デジタル・オルタナティブ貸し手(フィンテックプラットフォーム、エンベデッドファイナンスプロバイダー) |
| ピアツーピア(P2P)レンディングプラットフォーム |
| 固定金利ローン |
| 変動・フローティングレートローン |
| ハイブリッドレートローン |
| 卸売・小売業 |
| 情報技術・通信 |
| ヘルスケア・ライフサイエンス |
| 製造業 |
| エネルギー・公益事業 |
| 物流・輸送・倉庫業 |
| ホスピタリティ・観光・レジャー |
| 建設・不動産サービス |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| ジプト | |
| その他の中東・アフリカ |
| 融資目的別 | 運転資金ファシリティ(リボルビング) | ビジネスラインオブクレジット |
| 当座貸越 | ||
| ビジネスクレジットカードファシリティ | ||
| タームローン(非リボルビング・固定返済スケジュール) | ||
| 売掛金ベースのファイナンス | 請求書割引・ファクタリング | |
| マーチャントキャッシュアドバンス(将来の売掛金) | ||
| その他の無担保ファシリティ | ||
| 借入企業規模別 | マイクロ企業 | |
| 小規模企業 | ||
| 中規模企業 | ||
| 大規模企業 | ||
| 流通チャネル別 | 銀行 | |
| ノンバンク金融会社(NBFC)・ファイナンス会社 | ||
| デジタル・オルタナティブ貸し手(フィンテックプラットフォーム、エンベデッドファイナンスプロバイダー) | ||
| ピアツーピア(P2P)レンディングプラットフォーム | ||
| 金利構造別 | 固定金利ローン | |
| 変動・フローティングレートローン | ||
| ハイブリッドレートローン | ||
| 最終用途産業別 | 卸売・小売業 | |
| 情報技術・通信 | ||
| ヘルスケア・ライフサイエンス | ||
| 製造業 | ||
| エネルギー・公益事業 | ||
| 物流・輸送・倉庫業 | ||
| ホスピタリティ・観光・レジャー | ||
| 建設・不動産サービス | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| ジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
グローバルな無担保ビジネス融資の現在の規模はどのくらいですか?
無担保ビジネスローン市場は2026年に4.8 トリリオン 米ドルであり、7.9%のCAGRで2031年までに7.0 トリリオン 米ドルに達すると予測されています。
無担保ビジネス借入の世界的な需要をリードしている地域はどこですか?
アジア太平洋が2025年に41.92%のシェアでリードしており、2031年までに9.03%のCAGRで最も成長の速い地域でもあります。
無担保ビジネス融資において最も多くの収益を生み出しているローンタイプはどれですか?
運転資金ファシリティ(リボルビング)が2025年に59.24%のシェアでトップとなっており、企業が柔軟な短期流動性に引き続き依存しているためです。
最も速く拡大している借り手グループはどれですか?
マイクロ企業は、政策支援とデジタル引受が小口融資の経済性を改善するにつれ、2031年までに10.12%のCAGRで成長すると予測されています。
デジタル貸し手が銀行に対して支持を得ているのはなぜですか?
デジタル・オルタナティブ貸し手は、より速いインターフェース・取引データのより強力な活用・エンベデッドな流通を組み合わせているため、13.77%のCAGRで成長しています。
最も強い成長見通しを示している最終用途業種はどれですか?
情報技術・通信は2031年までに9.68%のCAGRで成長すると予測されており、このセグメントの多くの企業が資産担保型の借入ではなく定期的な業務費用のために無担保資金を必要としているためです。
最終更新日:



